Метод прямого счёта нормирования оборотных средств
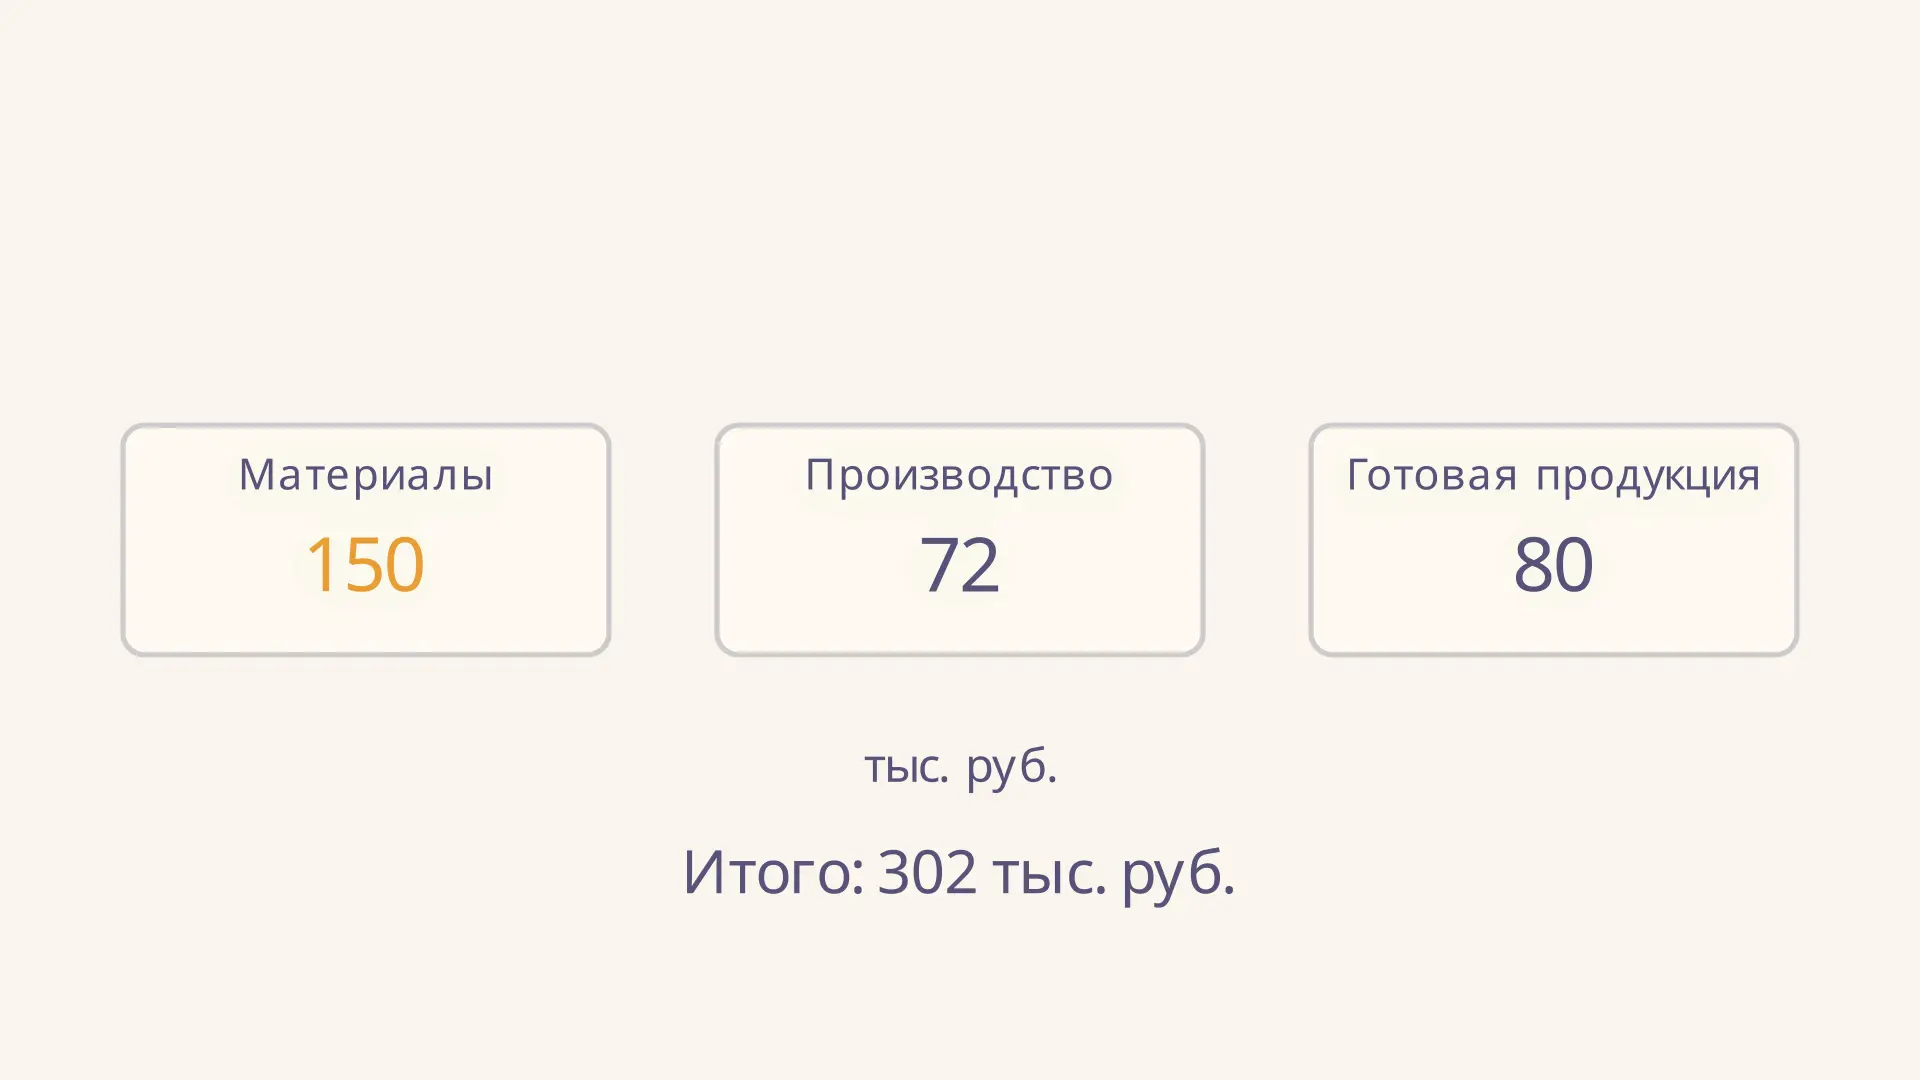
Метод прямого счёта нормирования помогает оценить, сколько денег предприятие планово связывает в запасах, незавершённом производстве и готовой продукции. Для этого потребность рассчитывают отдельно по каждому элементу, исходя из расхода и условий работы, а затем складывают результаты. Это плановая величина, а не фактический остаток на счёте. В калькуляторе можно изменить норму запаса материалов и увидеть, как она влияет на общий норматив учебного предприятия.
В чём состоит метод прямого счёта
Предприятие расходует сырьё не в момент закупки, а постепенно; кроме того, изделия некоторое время находятся в обработке и на складе. Деньги, вложенные в эти элементы, нужны для непрерывной работы. Прямой счёт оценивает такую потребность снизу вверх: сначала выбирают нормируемые элементы, затем для каждого находят обоснованную норму и денежный норматив.
Норма часто выражается в днях запаса или в доле затрат, а норматив - в рублях. Например, 15 дней - это норма запаса, а 150 тыс. рублей при расходе 10 тыс. рублей в день - соответствующий норматив. Сложение нормативов даёт общую потребность по включённым элементам. Если в задаче есть и другие нормируемые позиции, их необходимо рассчитать отдельно и добавить; сумма трёх элементов сама по себе не универсальный норматив предприятия.
Поэлементный расчёт норм и нормативов рассмотрен в учебном пособии по экономике предприятия. Прямой счёт детален, поэтому требует данных о поставках, производственном цикле и выпуске. Аналитический метод опирается на анализ сложившихся остатков с корректировкой, а коэффициентный - на базовый норматив и изменения показателей. Это разные способы получить плановую оценку: точность каждого зависит от исходных предпосылок.
Какие данные собрать перед расчётом
Для материалов нужны плановый расход за период, число дней периода и состав нормы запаса. Для незавершённого производства понадобятся плановая производственная себестоимость выпуска, продолжительность цикла и коэффициент нарастания затрат. Для готовой продукции - база в виде производственной себестоимости выпуска и время нахождения продукции на складе до отгрузки.
Период и расход должны соответствовать друг другу. Если задан квартальный расход, делить его надо на число дней, принятое именно для этого квартала. В учебных задачах часто принимают 90 дней в квартале и 360 в году; при иной оговорке используйте условия задачи. Все суммы ниже представлены в тысячах рублей. Пример условный и не задаёт обязательную норму для реального предприятия.
Оценка затрат для расчёта зависит от выбранного элемента. Например, материалы оценивают по расходу материалов, а незавершённое производство - по производственной себестоимости выпуска с учётом степени готовности. Как формируется себестоимость конкретного заказа, отдельно рассмотрено в статье про позаказный метод калькуляции.
Норматив производственных запасов
Для однородного материала формула выглядит так:
где - плановый расход материала за период, - число дней периода, - средний расход в день, - норма запаса в днях. Размерность помогает проверить формулу: рублей в день умножают на дни и получают рубли.
Норма может включать текущий, страховой, транспортный и подготовительный запасы, если они обоснованы условиями поставки и не учитывают одно и то же время дважды. Текущий запас покрывает расход между поставками. При равных поставках и равномерном потреблении его среднюю величину нередко принимают за половину интервала между ними; это модельное допущение, а не правило для любого графика. Страховой запас создают на случай сбоев; подготовительный учитывает необходимое время подготовки материала к использованию.
Если номенклатура неоднородна, для разных материалов рассчитывают собственные расход и норму, затем суммируют денежные нормативы. Средняя норма в днях допустима как взвешенная оценка, но простое среднее без учёта расхода может существенно исказить результат. Не следует путать плановую потребность в запасе с коэффициентом обеспеченности запасов собственными средствами: последний отвечает на вопрос об источнике покрытия.
Незавершённое производство и готовая продукция
Незавершённое производство включает изделия, работа над которыми ещё не закончена. При равномерном выпуске и заданном коэффициенте нарастания затрат используют модель:
где - плановая производственная себестоимость выпуска за период, - длительность цикла в днях, - средняя доля полной себестоимости, уже накопленная в незавершённом изделии. Коэффициент меньше либо равен единице: ставить единицу автоматически означало бы считать каждую незавершённую единицу полностью готовой по затратам.
Например, если часть затрат производится сразу при запуске, а остальные нарастают равномерно, коэффициент можно определить как отношение первоначальных затрат плюс половина остальных к полной себестоимости. При иной последовательности затрат нужна соответствующая оценка по стадиям. Коэффициент 0,6 в примере ниже уже задан, и выводить его повторно не требуется.
Для готовой продукции при равномерном выпуске и заданной норме хранения формула проще: . Здесь - время формирования партии и подготовки к отгрузке, включённое в условие. Плановую себестоимость нельзя без пояснения заменять выручкой: цены продажи содержат прибыль и могут дать иную величину.
Пример расчёта по шагам
Пусть за квартал в 90 дней предприятие планирует израсходовать материалы на 900 тыс. рублей. Норма состоит из 10 дней текущего, 3 дней страхового и 2 дней подготовительного запаса. Плановая производственная себестоимость выпуска - 1800 тыс. рублей, цикл - 6 дней, коэффициент нарастания - 0,6, норма готовой продукции - 4 дня.
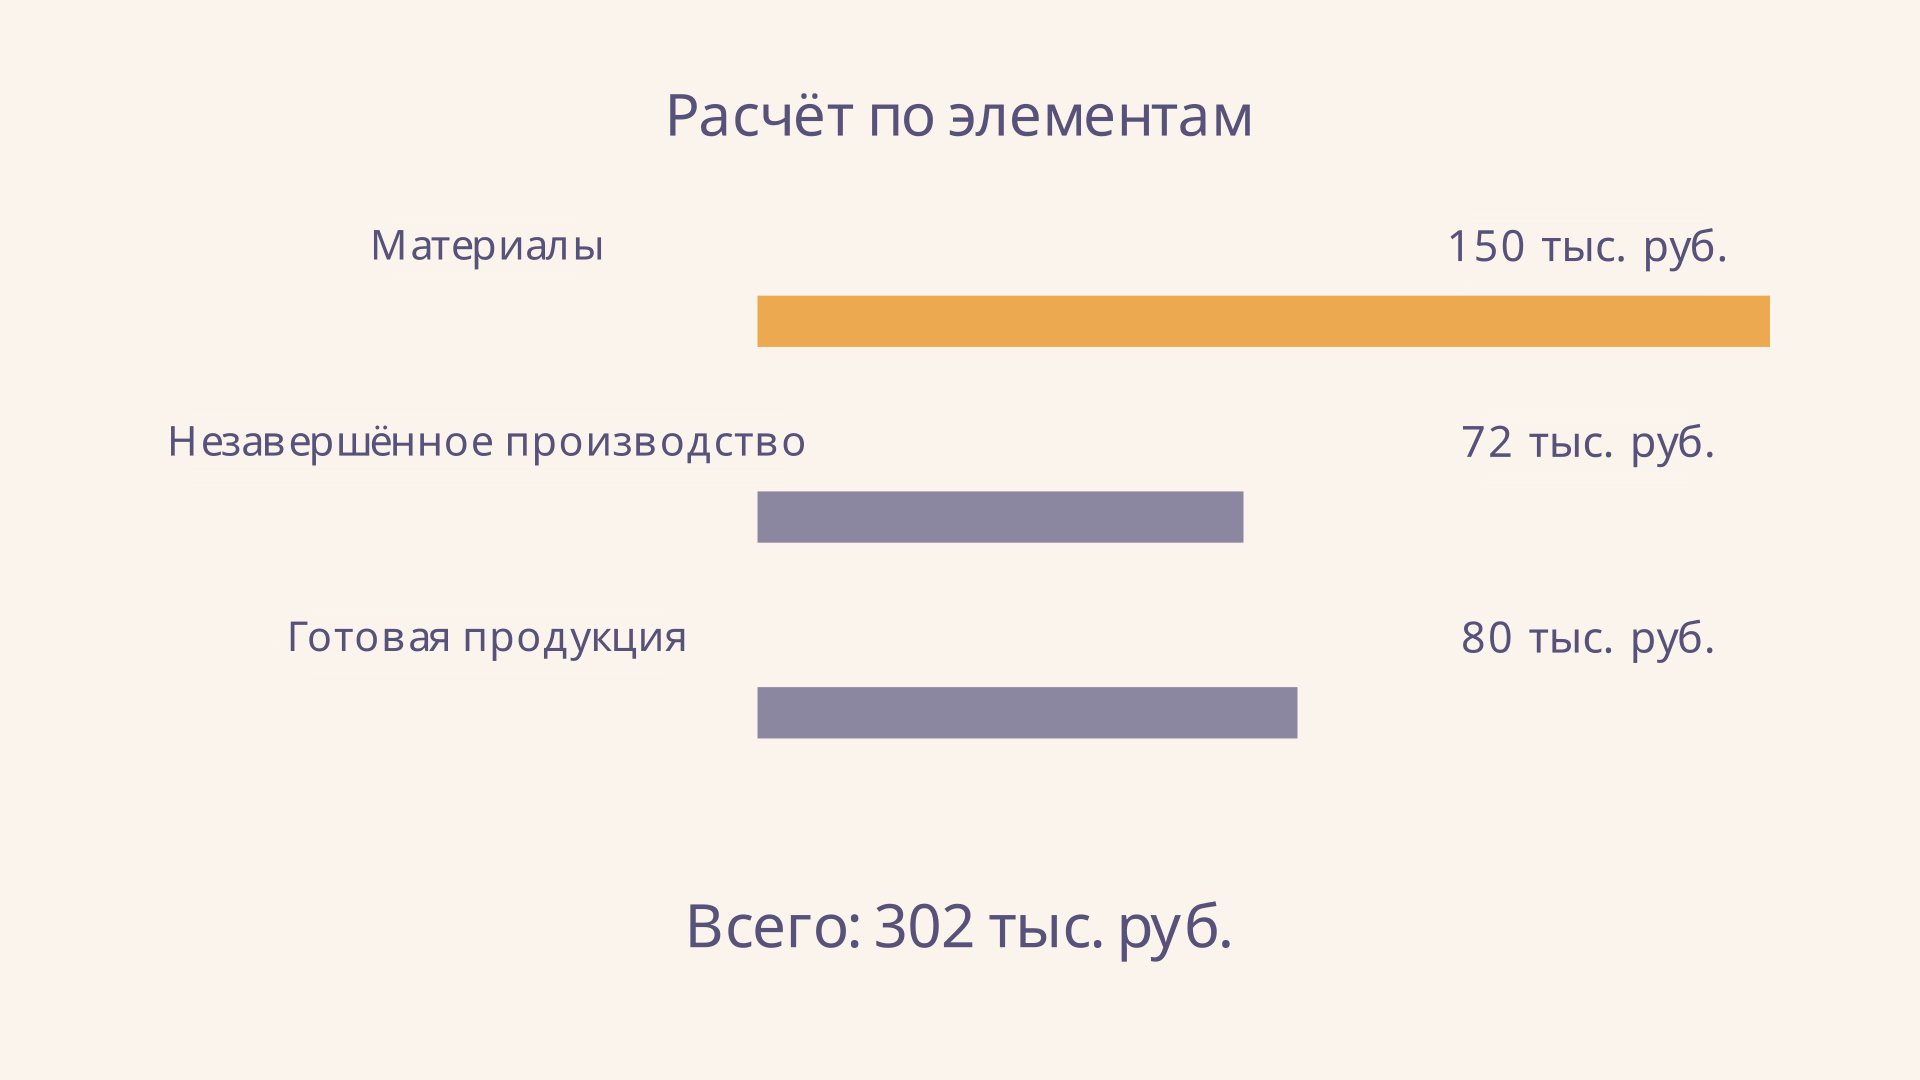
- Однодневный расход материалов: тыс. рублей. Общая норма запаса: дней. Норматив материалов: тыс. рублей.
- Однодневная производственная себестоимость: тыс. рублей. Норматив незавершённого производства: тыс. рублей.
- Норматив готовой продукции: тыс. рублей. Общая потребность по трём элементам: тыс. рублей.
При увеличении нормы материалов до 25 дней их норматив вырастет до 250 тыс. рублей, а общий - до 402 тыс. рублей, если остальные условия не меняются. Разница в 100 тыс. рублей показывает цену дополнительного запаса в нашей модели. На практике следует сопоставить эту потребность с риском остановки производства и проверить, не изменится ли расход или график поставок.
Как использовать результат и проверить предпосылки
Норматив - ориентир для планирования, а не доказательство того, что на конкретную дату остаток обязан равняться расчётной сумме. Внутри интервала между поставками запас меняется: сразу после поступления он выше, перед следующим поступлением ниже. Поэтому средний плановый норматив нельзя напрямую сравнивать с остатком на произвольно выбранный день без учёта графика.
Пересмотрите расчёт при заметном изменении объёма выпуска, сроков поставок или технологии. Метод позволяет увидеть, какой элемент увеличивает потребность, но сам по себе не определяет, как её финансировать. Для оценки влияния производственной программы на прибыль дополнительно полезен расчёт запаса финансовой прочности; он решает другую задачу и не заменяет норматив запасов.
Ещё одна проверка касается уровня расчёта. Если один материал поступает раз в двадцать дней, а другой закупается еженедельно, единая норма для них скроет различия в условиях снабжения. Полезно составить таблицу: наименование, плановый расход, период, норма в днях и полученный норматив. Затем отдельно записать допущения о страховом запасе и сопоставить общую сумму с планом производства. Такой порядок облегчает пересчёт при изменении договора с поставщиком и позволяет объяснить, откуда появилась каждая цифра. Для сезонного производства равномерный среднедневной расход за год может плохо описывать отдельный месяц, поэтому период расчёта выбирают с учётом условий задачи.
При подготовке исходных сумм важно понимать состав накладных затрат: ABC-метод учёта затрат показывает один из способов их распределения. Однако распределение затрат и нормирование потребности в оборотных средствах - разные этапы анализа.
Частые ошибки
- Смешивают дни и рубли: складывать норму запаса и денежный норматив нельзя.
- Берут расход за год, а делят на 90 дней. Период числителя и знаменателя должен совпадать.
- Дважды учитывают один и тот же резерв времени в текущем и страховом запасах.
- Умножают НЗП на длительность цикла, забывая коэффициент нарастания затрат, либо используют его без проверки способа расчёта.
- Объявляют сумму нескольких элементов полным нормативом, хотя условие содержит другие нормируемые позиции.
FAQ
Чем норма отличается от норматива?
Норма задаёт относительную потребность, например 15 дней хранения. Норматив переводит её в денежную сумму через однодневный расход: в нашем примере это 150 тыс. рублей.
Всегда ли текущий запас равен половине интервала поставок?
Нет. Половина интервала описывает средний запас при равных партиях и равномерном потреблении. При неравномерном графике нужна оценка с учётом реальных сроков и объёмов.
Можно ли взять фактический остаток вместо норматива?
Фактический остаток полезен для сравнения с планом, но не заменяет расчёт потребности: он может включать излишки или отражать временный дефицит. Сравнивать показатели следует за сопоставимый период и по одинаковому составу элементов.
Коротко
Прямой счёт переводит обоснованные нормы каждого элемента в денежные нормативы и складывает их. В учебном примере материалы требуют 150 тыс. рублей, НЗП - 72 тыс., готовая продукция - 80 тыс.; вместе это 302 тыс. рублей. Результат зависит от периода, состава элементов и принятых условий поставки и производства.
Читайте также
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
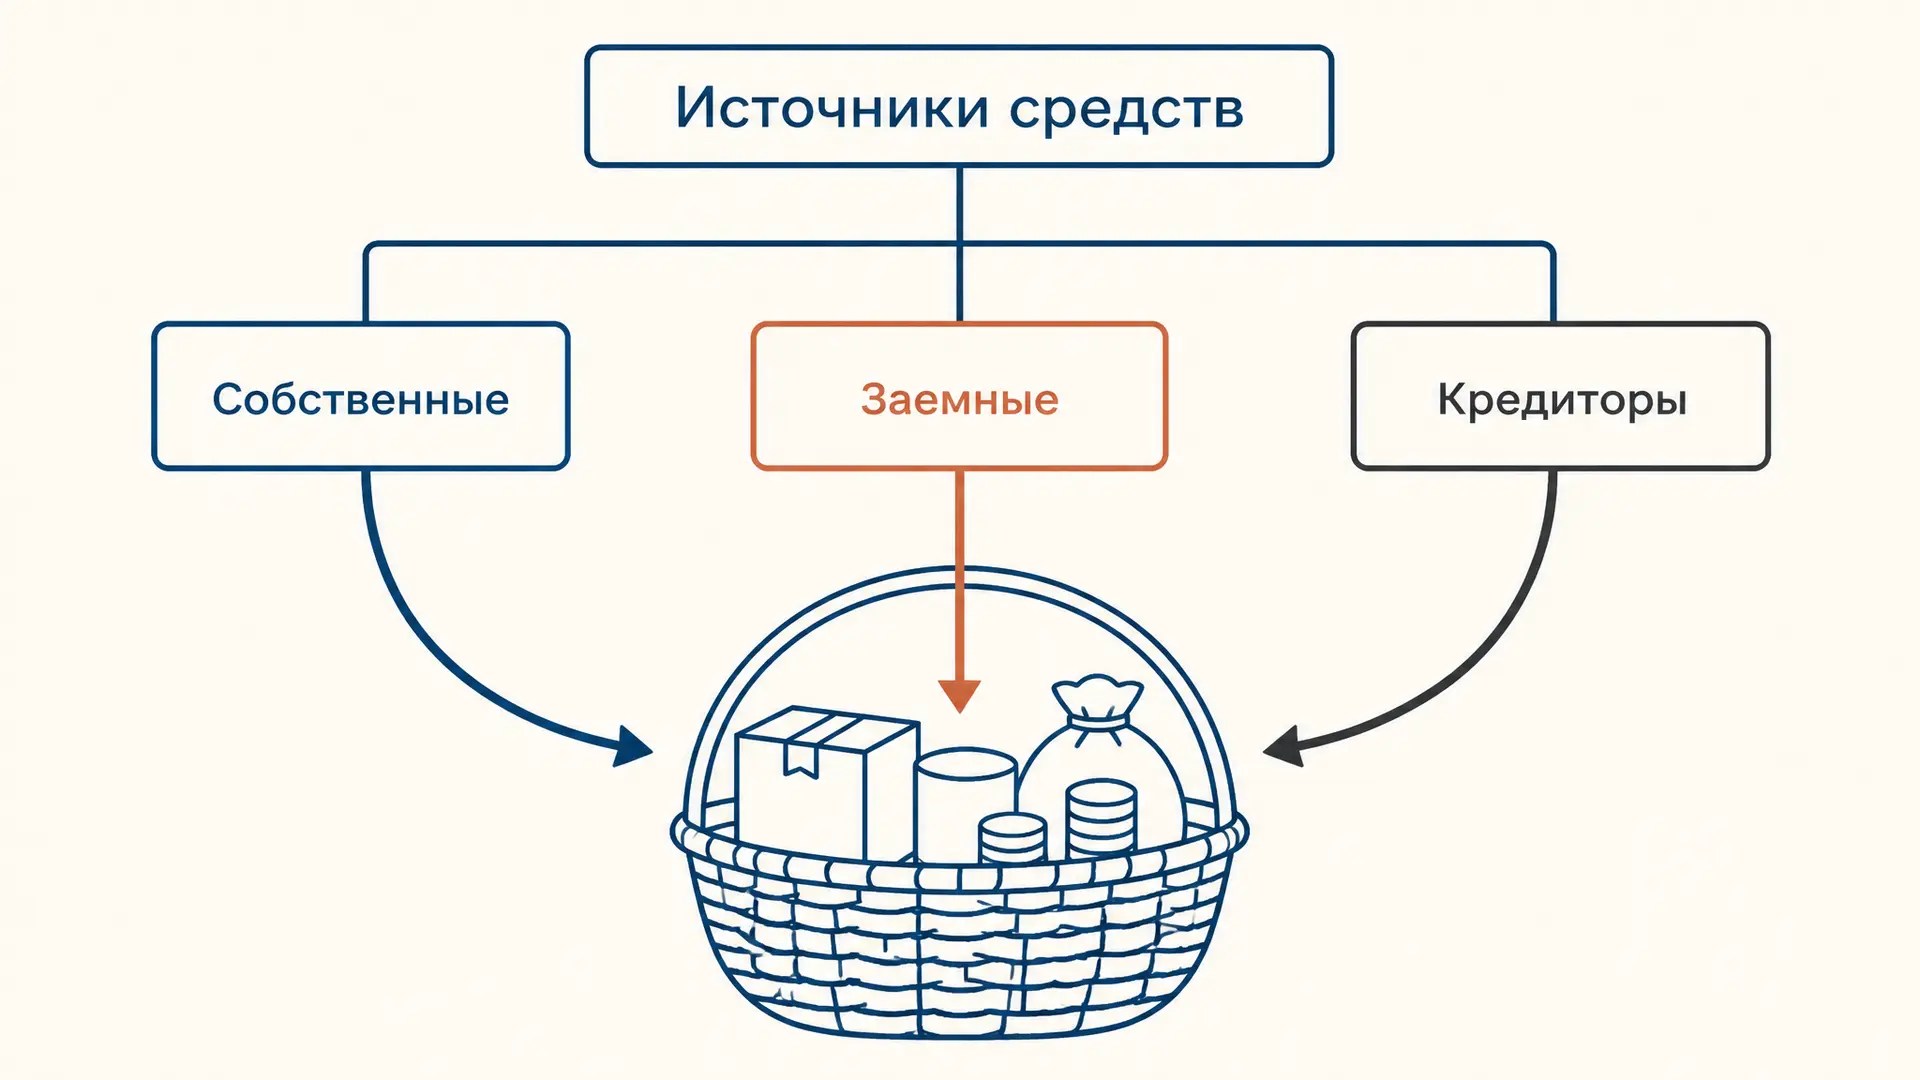
Источники формирования оборотных средств
Собственные, заёмные и привлечённые источники оборотных средств: как читать баланс, рассчитать собственные оборотные средства и оценить риски финансирования.
Кругооборот оборотных средств: стадии и расчёт
Кругооборот оборотных средств предприятия: денежная, производственная и товарная стадии, операционный и денежный циклы, формулы, пример расчёта и частые ошибки.
Оборотные фонды и фонды обращения: состав и расчёт
Оборотные фонды и фонды обращения: состав, различия и движение средств предприятия. Пример структуры и расчёта оборачиваемости с пояснением ограничений.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.