Кругооборот оборотных средств: стадии и расчёт
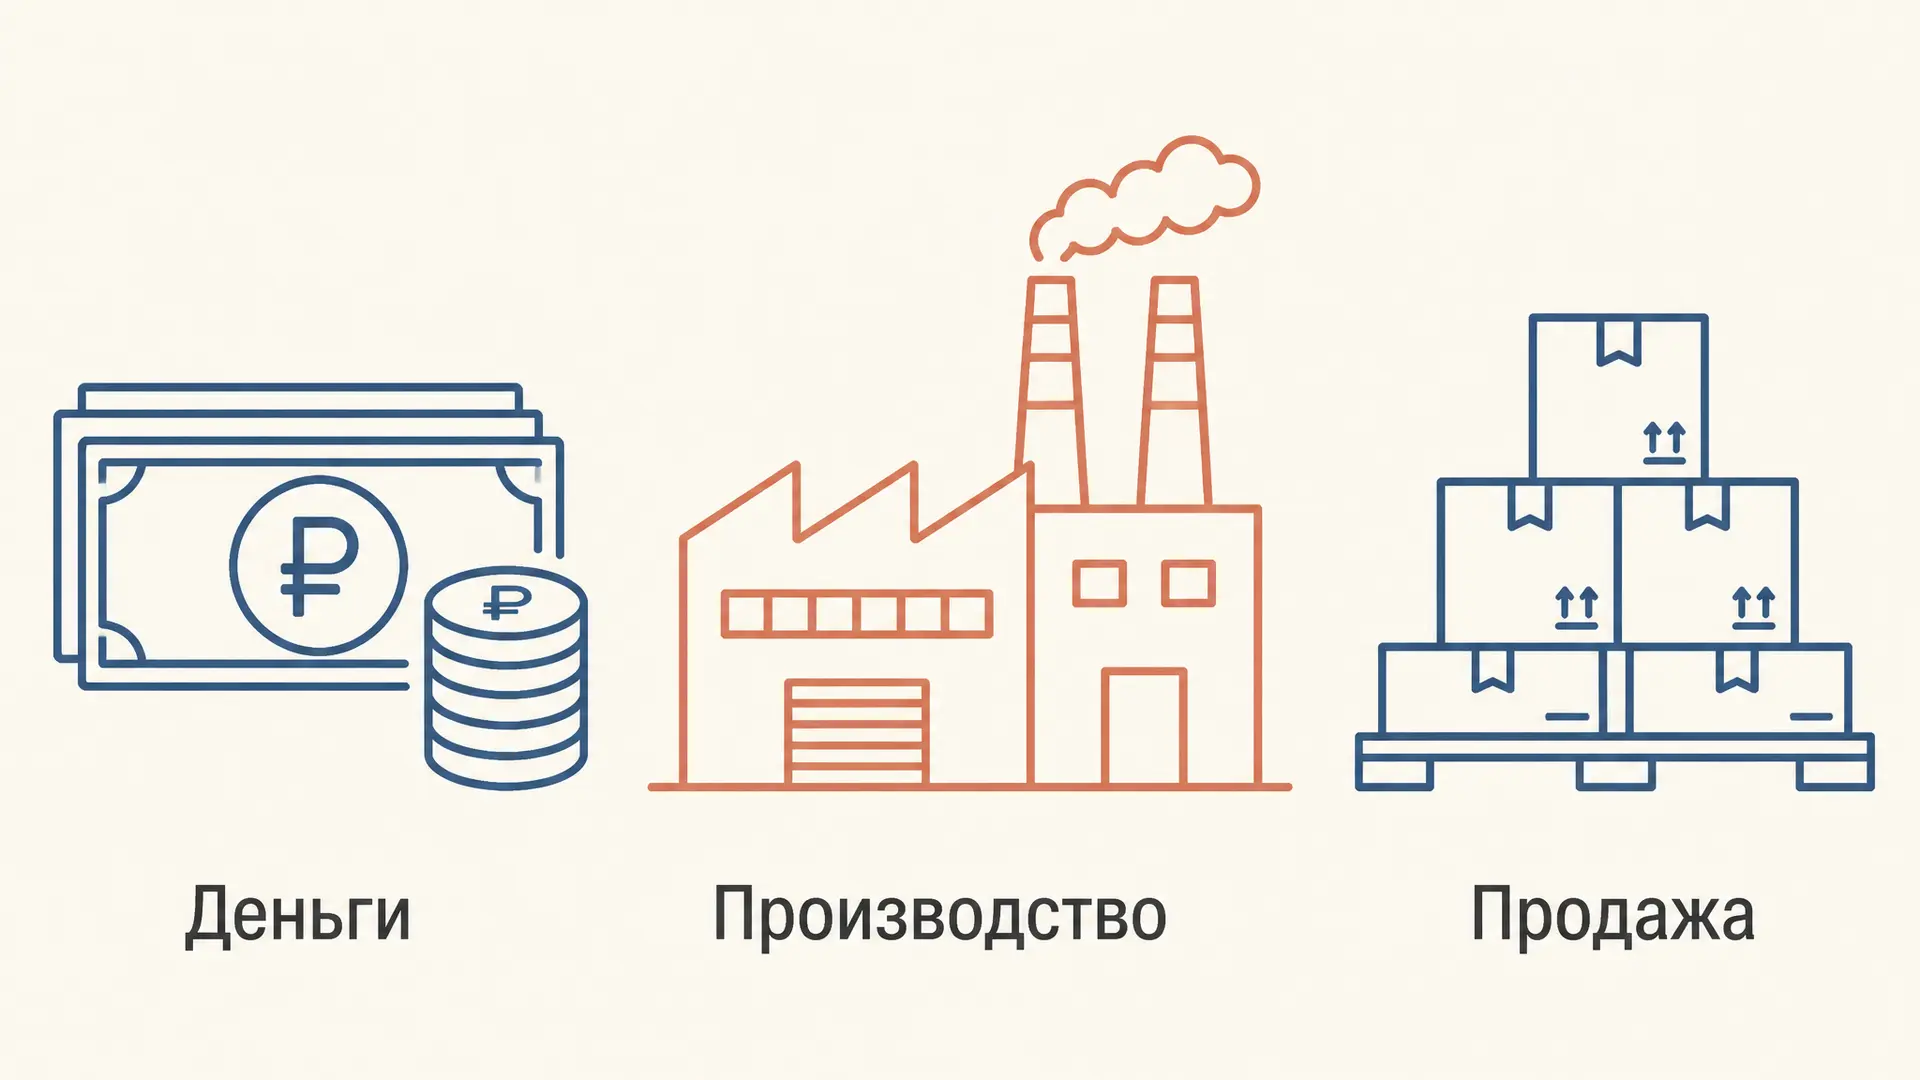
Предприятие платит за материалы, превращает их в продукцию, продаёт её и получает деньги. Пока этот путь не завершён, часть ресурсов находится в запасах или расчётах с покупателями. Кругооборот оборотных средств описывает смену этих форм в текущей деятельности и помогает понять, когда фирме требуется финансирование.
Разберём стадии производственного кругооборота, различие между операционным и денежным циклами и пример расчёта. В калькуляторе можно менять сроки и наблюдать, как отсрочка поставщика влияет на результат.
Что означает кругооборот
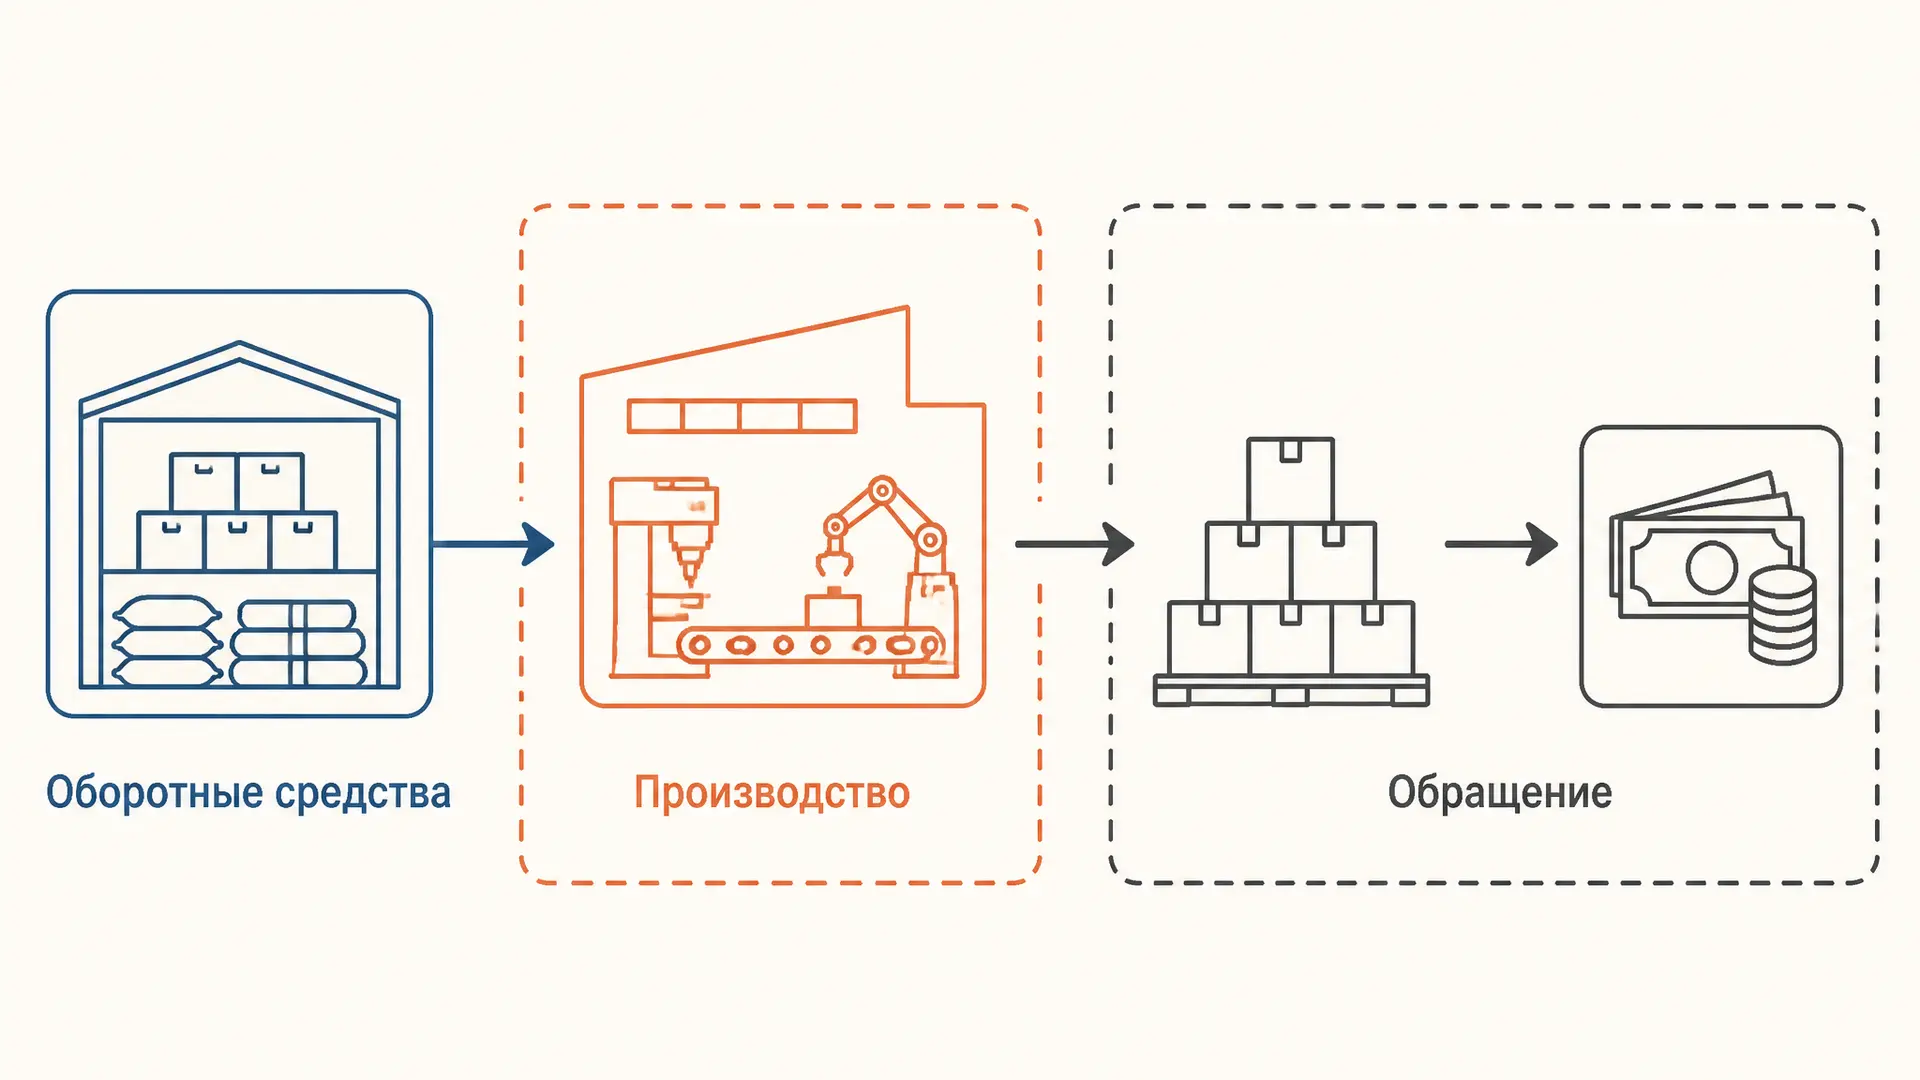
Оборотные средства обеспечивают повседневную деятельность: закупку материалов, выпуск, хранение товаров и расчёты. В учебной схеме они последовательно принимают денежную, производственную и товарную формы. После продажи и поступления оплаты деньги снова могут быть направлены на закупки.
Для производственного предприятия это представляют так:
Здесь - деньги на приобретение ресурсов, - приобретённые ресурсы, - производство, - готовая продукция, - деньги от её продажи. Точки обозначают производство, стрелки - операции обращения. Штрихи показывают изменившуюся форму и стоимость, но не гарантируют прибыль: цена продажи может оказаться недостаточной для покрытия всех затрат.
Схема описывает движение стоимости, а не буквальное путешествие одной банкноты. Кроме материалов при выпуске возникают затраты труда, энергии и другие расходы; предприятие может использовать кредит. Состав ресурсов подробнее разобран в статье про оборотные фонды и фонды обращения.
Три стадии движения средств
На денежной стадии фирма приобретает ресурсы для работы. Деньги могут быть перечислены заранее, одновременно с поставкой или позднее по договорённости с поставщиком. Поэтому получение материалов и их оплата не всегда совпадают.
На производственной стадии материалы поступают в обработку. Их стоимость вместе с другими производственными затратами формирует стоимость незавершённой и затем готовой продукции. Продолжительность зависит от технологии, очередей между операциями и организации производства. У торговой компании эта стадия в таком виде отсутствует: товар закупают для перепродажи.
На товарной стадии готовую продукцию продают. Если покупателю дали отсрочку, после продажи возникает дебиторская задолженность. Когда покупатель платит, она погашается и денежные средства поступают предприятию. Продажа и поступление денег могут приходиться на разные даты; выручка сама по себе ещё не означает, что покупатель рассчитался.
В реальной работе стадии идут одновременно. У мебельной фабрики одна партия древесины лежит на складе, другая находится в обработке, готовые столы ожидают отгрузки, а по прошлой поставке покупатель ещё должен деньги. Снимок активов на одну дату показывает сочетание стадий, а не завершённый путь одной партии.
Операционный и денежный циклы
Для анализа сроков удобно выделить два интервала. Операционный цикл - время от поступления запасов до получения денег от продажи продукции. В упрощённой модели он складывается из периода нахождения средств в запасах и периода ожидания оплаты покупателями. Период запасов включает материалы, незавершённое производство и готовую продукцию в пределах выбранной методики.
Денежный цикл учитывает также отсрочку оплаты поставщикам. Если поставщик получает деньги позже поступления материалов, часть операционного цикла финансируется его товарным кредитом:
Здесь - период запасов, - срок дебиторской задолженности покупателей, - срок оплаты поставщикам. Такое представление денежного цикла используется, например, в учебнике OpenStax Principles of Finance.
При отрицательном значении денежного цикла модель показывает получение оплаты от покупателей раньше расчёта с поставщиками в среднем. Это возможно, например, в торговле с быстрой продажей и длительной договорной отсрочкой. Отрицательное значение не гарантирует наличия денег каждый день: сроки отдельных поставок, расходы на зарплату и налоги могут создавать кассовые разрывы.
Пример расчёта сроков
Пусть у условной фабрики запасы проходят путь до продажи за 60 дней, покупатели оплачивают продукцию в среднем за 30 дней, а поставщикам фабрика платит через 40 дней после получения материалов. Для наглядности считаем сроки заданными и сопоставимыми; это не данные реальной фирмы.
В модели между поступлением материалов и получением денег проходит 90 дней. Из них первые 40 дней финансирование закупки предоставляет поставщик, а оставшийся условный интервал составляет 50 дней. Он не означает, что каждый рубль затрат вложен ровно на 50 дней: расходы возникают в разные моменты, а показатели обобщают разные операции.
Если покупатели начнут платить за 15 дней при остальных прежних условиях, операционный цикл уменьшится до 75 дней, денежный - до 35. Разница в 15 дней указывает направление эффекта, но для оценки суммы нужны дополнительные данные о потоках и структуре затрат. Ускорить расчёты можно, например, изменив условия оплаты, однако скидка за досрочную оплату тоже имеет цену.
Откуда взять показатели для расчёта
Когда сроки не даны напрямую, их оценивают через средние остатки и соответствующие обороты за один период. Типичный вариант: средний запас делят на себестоимость продаж и умножают на число дней; среднюю дебиторскую задолженность покупателей делят на продажи в кредит и умножают на число дней. Для отсрочки поставщиков в качестве знаменателя используют сопоставимые закупки в кредит. Если точных данных о закупках нет, методика может предусматривать приближение, которое нужно явно назвать.
Средние остатки считают по доступным датам. Среднее начала и конца периода просто вычислить, но оно может плохо отражать сезонный бизнес; помесячные данные часто дают более представительную картину. Как выбирать среднюю по ряду дат, объясняется в материале о среднем уровне моментного ряда.
Согласуйте состав числителя и знаменателя: задолженность покупателей сопоставляют с соответствующими продажами, а задолженность поставщикам - с закупками у них. Налоги, авансы и прочие долги не стоит автоматически смешивать с торговыми остатками. При нулевом обороте расчёт отношения не определён. Сравнивать периоды полезно лишь при сопоставимых определениях и числе дней.
Как оценить высвобождение средств
В учебной задаче ускорение общего оборота иногда переводят в условную сумму высвобождения. Если выручка за 360 дней равна 72 млн руб., а средний остаток выбранных оборотных средств - 12 млн руб., коэффициент по выручке составляет оборотов, условная длительность - дней.
Пусть при той же выручке длительность снизилась на 10 дней. По упрощённой формуле получаем:
Это условное высвобождение: при постоянной выручке средний остаток по такой модели снизился бы с 12 до 10 млн руб. Оно не равно автоматически свободным деньгам на счёте или прибыли. Выручка включает наценку, а разные статьи активов и обязательств оцениваются по разным основаниям. Для денежного бюджета нужны реальные даты и суммы поступлений и выплат. При изменении объёма продаж для сравнения используют сопоставимую базу и оговаривают методику.
Ускорение тоже требует проверки причин. Сокращение просрочки покупателей может улучшить расчёты, но чрезмерное снижение запаса способно остановить выпуск. Для оценки способности платить по краткосрочным обязательствам используют и другие показатели, в том числе коэффициент текущей ликвидности. Он отвечает на другой вопрос и не заменяет анализ сроков.
Частые ошибки
- Принимать продажу за оплату. При отсрочке между ними возникает дебиторская задолженность и проходит время.
- Прибавлять срок оплаты поставщикам к операционному циклу. В денежном цикле его вычитают: отсрочка переносит момент выплаты.
- Считать денежный цикл сроком каждой партии. Расчётные периоды обобщают остатки и обороты, а конкретные сделки различаются.
- Называть высвобождение прибылью. Уменьшение потребности в средствах и финансовый результат измеряют разные вещи.
- Использовать несопоставимые остатки и обороты. Период, состав задолженности и база продаж или закупок должны совпадать по смыслу.
FAQ
Всегда ли денежный цикл положителен?
Нет. Если период оплаты поставщикам больше суммы сроков запасов и дебиторской задолженности, расчёт даёт отрицательное значение. Его нужно проверять вместе с календарём платежей и условиями договоров.
Чем кругооборот отличается от оборачиваемости?
Кругооборот описывает последовательность смены форм средств. Оборачиваемость количественно сопоставляет оборот за период со средним остатком или выражает результат в условных днях.
Деньги после продажи обязательно больше первоначальных?
Нет. Продажная цена может покрыть затраты с прибылью, но при убытках или неполной оплате поступлений может оказаться недостаточно. Кроме того, между закупкой и продажей возникают дополнительные расходы.
Коротко
В производственной схеме оборотные средства переходят из денег в ресурсы, производство и продукцию, а после продажи и оплаты вновь приобретают денежную форму. Операционный цикл объединяет периоды запасов и ожидания оплаты, денежный дополнительно учитывает отсрочку поставщиков. Для выводов проверяют состав показателей, реальные сроки платежей и цену ускорения.
Читайте также
Оборотные фонды и фонды обращения: состав и расчёт
Оборотные фонды и фонды обращения: состав, различия и движение средств предприятия. Пример структуры и расчёта оборачиваемости с пояснением ограничений.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Метод прямого счёта нормирования оборотных средств
Метод прямого счёта нормирования оборотных средств: формулы для материалов, незавершённого производства и готовой продукции, пример и типичные ошибки расчёта.
Источники формирования оборотных средств
Собственные, заёмные и привлечённые источники оборотных средств: как читать баланс, рассчитать собственные оборотные средства и оценить риски финансирования.