Источники формирования оборотных средств
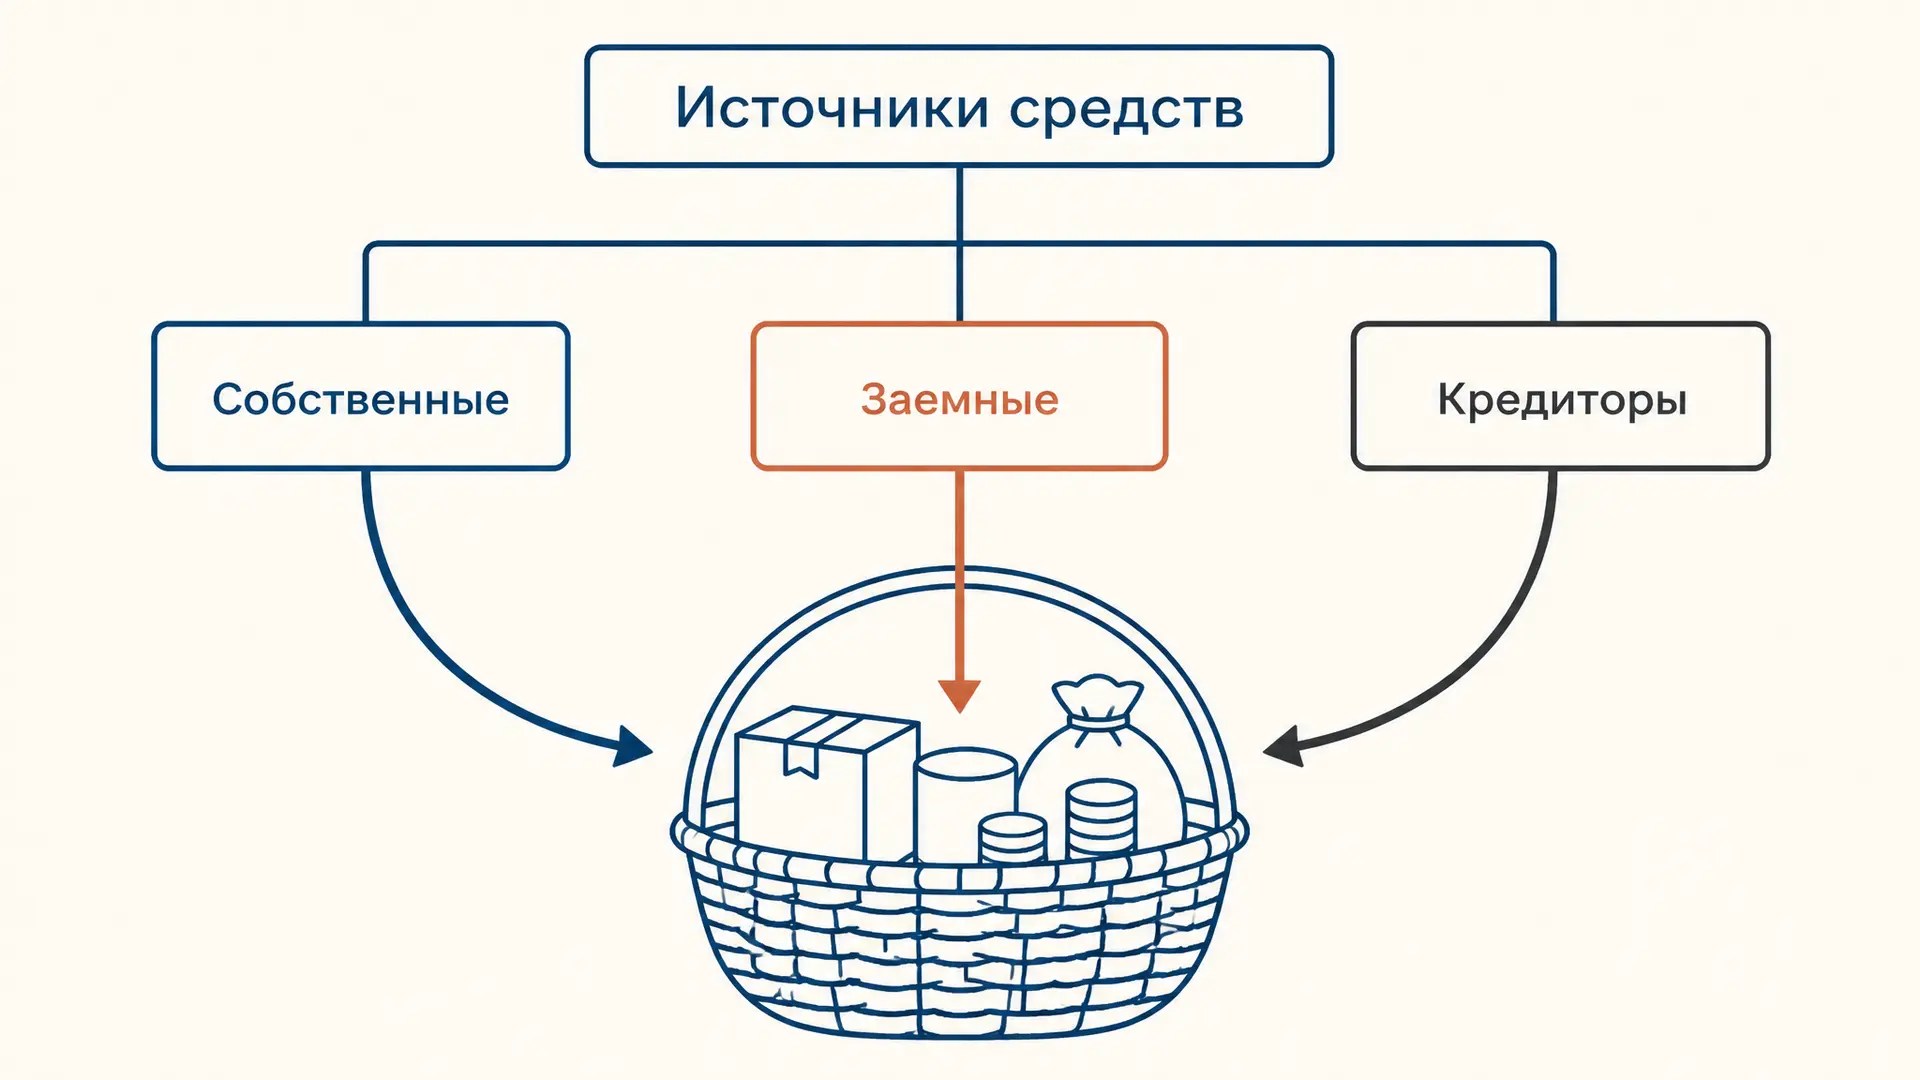
Предприятие закупает материалы сегодня, а деньги от покупателей может получить через несколько месяцев. Всё это время запасы и задолженность покупателей должны чем-то финансироваться. Владелец может оставить прибыль в бизнесе, банк - предоставить кредит, а поставщик - согласиться на отсрочку оплаты.
Источники формирования оборотных средств отвечают на вопрос, за счёт какого капитала и каких обязательств поддерживаются текущие активы. Разберём их классификацию, расчёт по балансу и ограничения показателей на условном примере.
Активы и источники: два взгляда на баланс
Оборотные средства в учебной модели размещены в запасах, незавершённом производстве, готовой продукции, дебиторской задолженности и деньгах. Их состав и движение подробно разобраны в статьях про оборотные фонды и фонды обращения и кругооборот оборотных средств. Источники отвечают на другой вопрос: откуда организация получила финансирование для всего своего имущества.
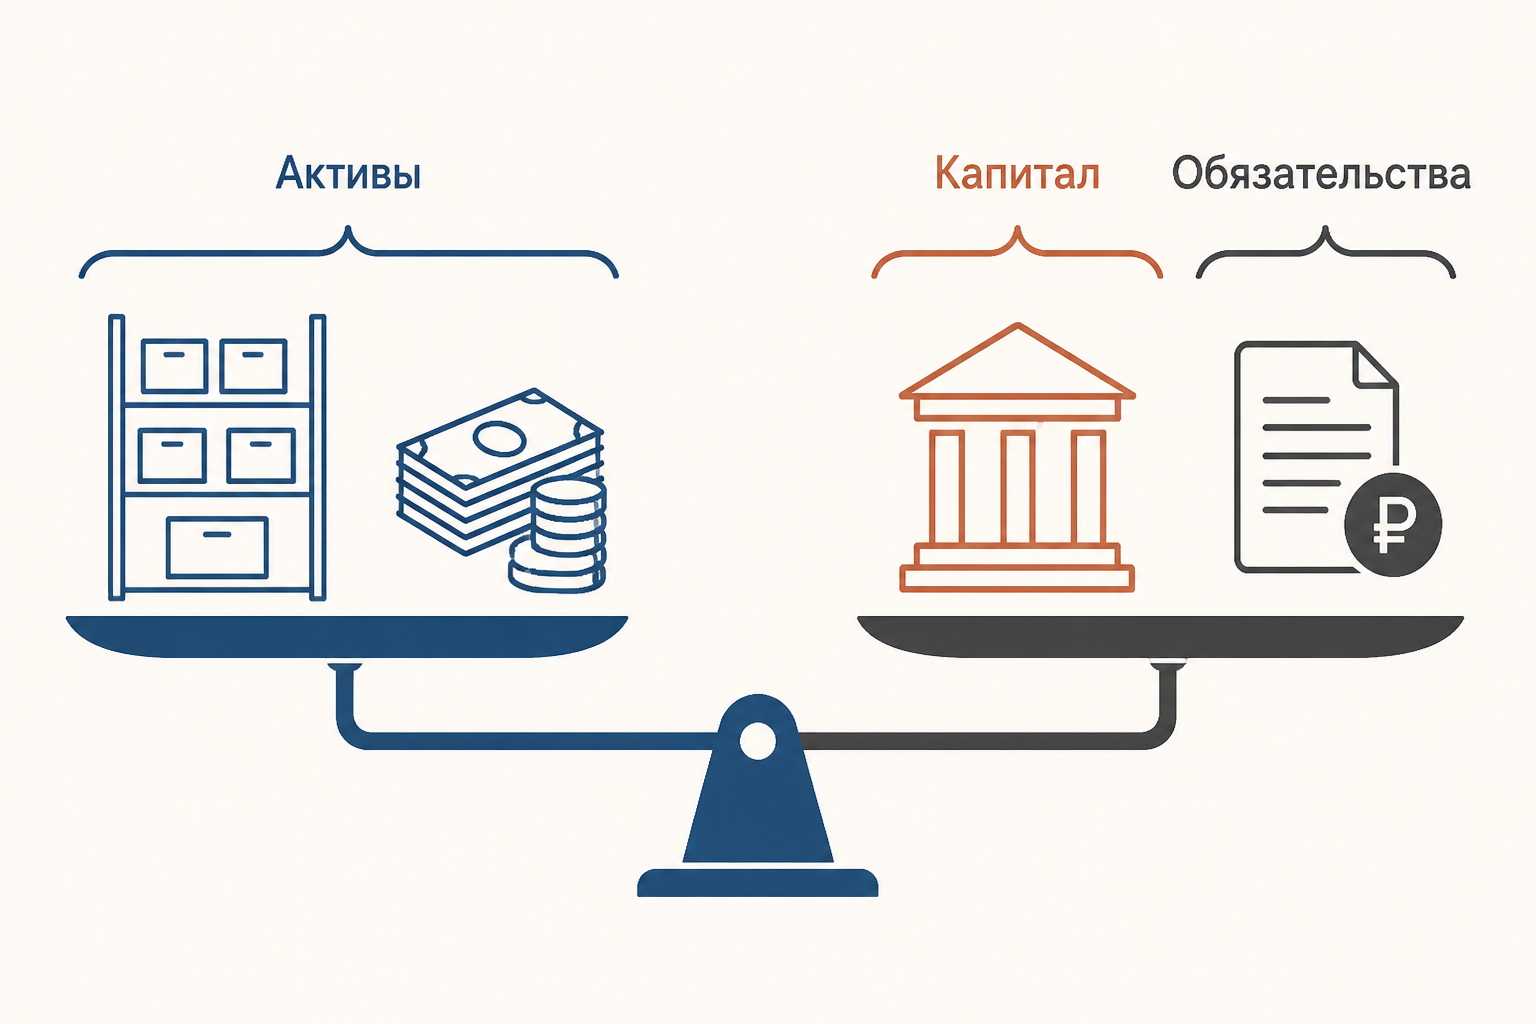
В балансе активы равны сумме собственного капитала и обязательств. Сторона активов показывает размещение ресурсов, сторона капитала и обязательств - права владельцев и кредиторов на них. Подробнее устройство строк описано в материале о структуре бухгалтерского баланса.
Баланс сам по себе обычно не говорит, что конкретный рубль кредита профинансировал именно конкретную партию сырья. Деньги объединяются в общем обороте. Поэтому распределение источников между внеоборотными и оборотными активами в аналитической формуле - расчётное допущение, а не отслеживание каждой купюры.
Собственные источники
При создании компании владельцы вносят капитал, который может финансировать имущество, включая текущие активы. Позднее источником пополнения собственного капитала становится заработанная и оставленная в бизнесе прибыль. Величина капитала также меняется из-за убытков и других операций, отражаемых по правилам учёта.
Нераспределённая прибыль - не отдельный денежный мешок. Компания могла использовать заработанные средства для покупки оборудования или запасов; остаток денег на счёте при этом может быть небольшим. Поэтому сумма прибыли в пассиве не равна автоматически свободным деньгам и не показывает, сколько можно немедленно потратить.
Собственный капитал не требует погашения по графику банковского кредита, однако имеет стоимость для владельцев и не гарантирует прибыльность. Часть капитала может быть уже связана во внеоборотных активах. Для приблизительной оценки остатка после их покрытия используют показатель собственных оборотных средств, который рассчитаем ниже.
Заёмные и привлечённые источники
Банковский кредит или займ предоставляет ресурсы на установленный срок; договор определяет возврат, проценты и другие условия. Краткосрочное финансирование может помочь покрыть сезонную закупку, а долгосрочное - поддержать более постоянную потребность. Однако кредит нужно погасить независимо от того, успели ли покупатели оплатить товары.
Отсрочка поставщика тоже временно финансирует операции: материалы уже получены, а платёж ещё предстоит. Начисленная, но ещё не выплаченная зарплата и другие текущие обязательства также на время оставляют средства в обороте. В учебной классификации такие суммы нередко выделяют как привлечённые источники отдельно от кредитов и займов; в широком смысле они тоже являются обязательствами перед третьими лицами. Например, это разграничение используется в пособии по финансам предприятий.
Плановая отсрочка и просроченная задолженность не равноценны. Первая согласована условиями расчётов, вторая может привести к штрафам, потере поставщика и ухудшению доступа к финансированию. Отсрочка не всегда бесплатна: её цена может быть заложена в стоимость покупки или в потерянную скидку за раннюю оплату.
Устойчивые пассивы: что означает термин
В учебниках встречается выражение «устойчивые пассивы»: это минимальная часть регулярно возникающих обязательств, которая при стабильной работе постоянно присутствует в обороте. Например, зарплату начисляют ежедневно, а выплачивают в определённые даты; после выплаты начинается накопление следующего обязательства.
«Устойчивые» не означает «собственные». Работникам всё равно необходимо заплатить, а минимальный остаток может измениться из-за календаря, сокращения штата или новых условий оплаты. Если за период задолженность опускается до нуля, считать её постоянным источником без дополнительных данных нельзя. В анализе используйте фактические сроки и не прибавляйте один и тот же долг дважды - как кредиторскую задолженность и как отдельный устойчивый пассив.
Расчёт по условному балансу
Пусть на одну дату учебная компания имеет следующие показатели, млн руб. Других статей в модели нет:
| Актив | Сумма | Капитал и обязательства | Сумма |
|---|---|---|---|
| Внеоборотные активы | 80 | Собственный капитал | 100 |
| Оборотные активы | 70 | Долгосрочные обязательства | 20 |
| Краткосрочные обязательства | 30 | ||
| Итого | 150 | Итого | 150 |
Сначала проверяем равенство: . В одной распространённой учебной формуле собственные оборотные средства - собственный капитал за вычетом внеоборотных активов:
Это условный остаток собственного капитала после покрытия внеоборотных активов. Доля в оборотных активах в нашем примере равна . Она не доказывает, что определённые запасы куплены именно на собственные деньги. Если разность отрицательна, внеоборотные активы превышают капитал и рассчитанный показатель будет отрицательным; долю также следует трактовать со знаком минус.
Собственные средства и чистый оборотный капитал
Соседний показатель - чистый оборотный капитал: оборотные активы минус краткосрочные обязательства. В примере он равен млн руб. Это определение используют, в частности, авторы учебника OpenStax по финансам.
При сохранении равенства баланса тот же результат получается как собственный капитал плюс долгосрочные обязательства минус внеоборотные активы: . Разница с млн руб. здесь равна долгосрочным обязательствам, то есть 20 млн руб. Две формулы отвечают на разные вопросы: первая оставляет только собственный капитал после покрытия внеоборотных активов, вторая включает ещё и долгосрочные обязательства. В разных учебных методиках названия могут совпадать, поэтому выписывайте формулу и состав строк.
Положительное значение чистого оборотного капитала не означает, что на счёте лежат 40 млн руб. Часть активов может находиться в медленно продаваемых запасах или просроченной дебиторской задолженности. Даже при положительной разнице сроки поступлений и платежей могут не совпасть. Для дополнительного сравнения рассматривают коэффициент текущей ликвидности, но и он не заменяет календарь платежей.
Как выбирать сочетание источников
Начните с прогноза потребности: определите минимальный объём текущих активов для непрерывной работы и сезонное увеличение. Сопоставьте его с ожидаемыми поступлениями и сроками платежей. Постоянную потребность часто стремятся покрывать более устойчивым финансированием, а временные пики - краткосрочным; это управленческий выбор, а не универсальное правило. Учебник OpenStax отдельно различает постоянную базу оборотного капитала и её колебания.
Затем сравните полную стоимость и риск каждого варианта. Кредит добавляет процентные расходы и срок погашения, отсрочка может ухудшить цену закупки, а новый вклад владельца меняет их вложения и возможное распределение прав. Для каждого сценария проверьте, хватит ли денег в дату платежа при задержке выручки. Если организация снижает запасы ради освобождения денег, одновременно оцените риск остановки производства.
Баланс показывает положение на дату, а не будущие денежные потоки. Для сезонной фирмы один отчётный день может не отражать пик потребности; поэтому полезно сопоставить несколько дат и план платежей. Анализ источников становится надёжнее, когда состав статей и метод расчёта неизменны при сравнении периодов.
Частые ошибки
- Считать оборотные активы источником. Запасы и деньги показывают размещение ресурсов, капитал и обязательства - финансирование.
- Приравнивать прибыль к деньгам. Нераспределённая прибыль является частью капитала, а не остатком счёта.
- Называть кредиторскую задолженность собственными средствами. Даже регулярные начисления остаются обязательством к оплате.
- Смешивать две формулы. Долгосрочные обязательства входят в приведённый расчёт чистого оборотного капитала, но не в расчёт СОС.
- Судить о платёжеспособности по одной разности. Нужны сроки погашения долгов и качество текущих активов.
FAQ
Все ли оборотные средства финансируются краткосрочным кредитом?
Нет. Их могут поддерживать собственный капитал, долгосрочные и краткосрочные обязательства в разных сочетаниях. Баланс показывает общую картину, но не привязывает каждый источник к отдельному активу.
Может ли СОС быть отрицательным?
Да. По формуле это происходит, когда внеоборотные активы превышают собственный капитал. Для вывода о риске нужно изучить сроки обязательств, денежные потоки и особенности бизнеса.
Чем отсрочка поставщика отличается от банковского кредита?
При отсрочке компания сначала получает товар или услугу и платит поставщику позже; при кредите получает заёмные средства на условиях договора. Оба варианта создают обязательство, но отличаются условиями, ценой и сроками.
Коротко
Источники формирования оборотных средств включают собственный капитал, кредиты и займы, а также обязательства перед поставщиками и другими кредиторами. По условному балансу собственные оборотные средства составили 20 млн руб., а чистый оборотный капитал - 40 млн руб. Для оценки устойчивости важны не только эти суммы, но и доступность активов, стоимость финансирования и сроки платежей.
Читайте также
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Индекс постоянного актива: формула и расчёт
Индекс постоянного актива показывает отношение внеоборотных активов к собственному капиталу. Разбираем формулу по балансу, пример и ограничения показателя.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент финансовой зависимости: формула и расчёт
Как рассчитать коэффициент финансовой зависимости по балансу, связать его с автономией и долей обязательств и правильно объяснить результат на примере.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.