Оборотные фонды и фонды обращения: состав и расчёт
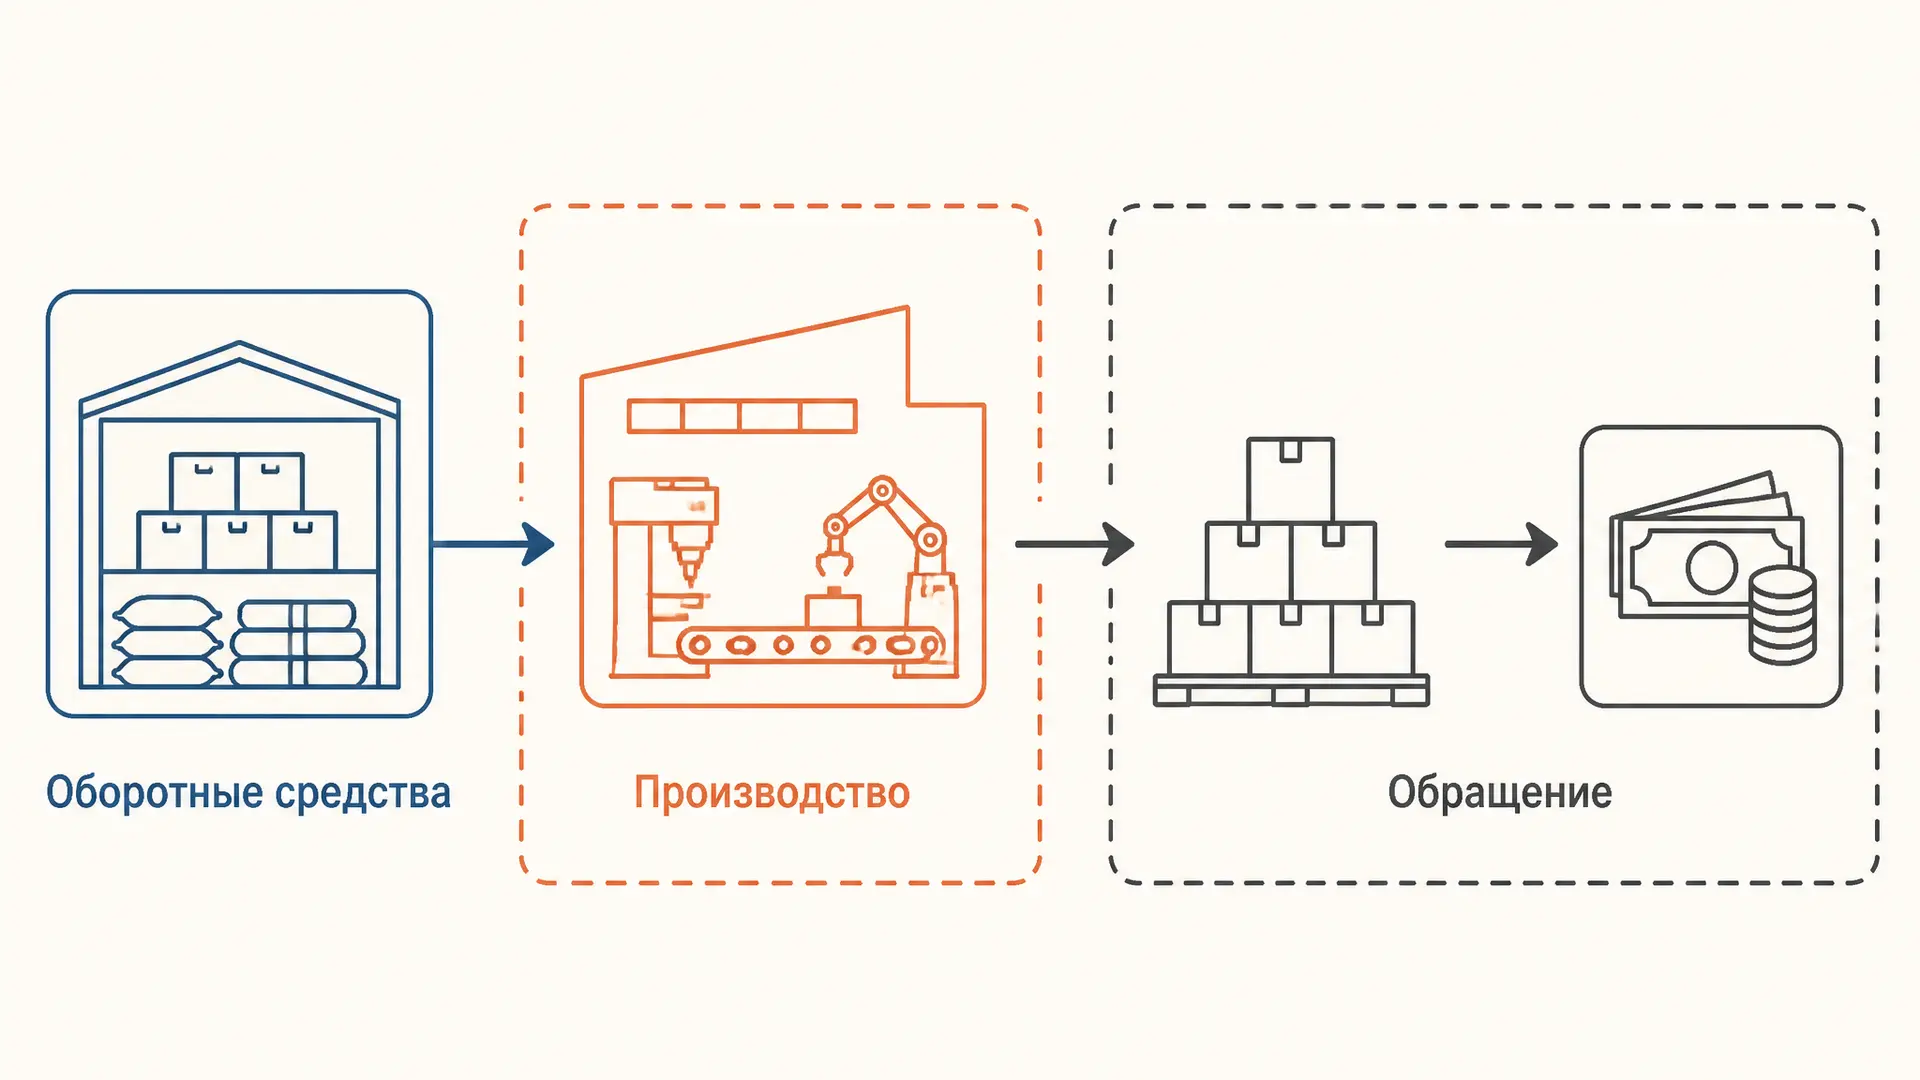
Предприятию нужны не только станки и помещения. Пока сырьё ждёт обработки, изделия проходят цех, а покупатели оплачивают счета, часть средств постоянно занята в текущей работе. Чтобы понять, где именно она находится, в экономике предприятия различают оборотные производственные фонды и фонды обращения.
Первая группа связана с подготовкой и процессом производства, вторая обслуживает реализацию и расчёты. Вместе они образуют привычную учебную схему оборотных средств. Ниже разберём её на примере, а также посчитаем доли и оборачиваемость без смешения остатков с выручкой.
Две группы в составе оборотных средств
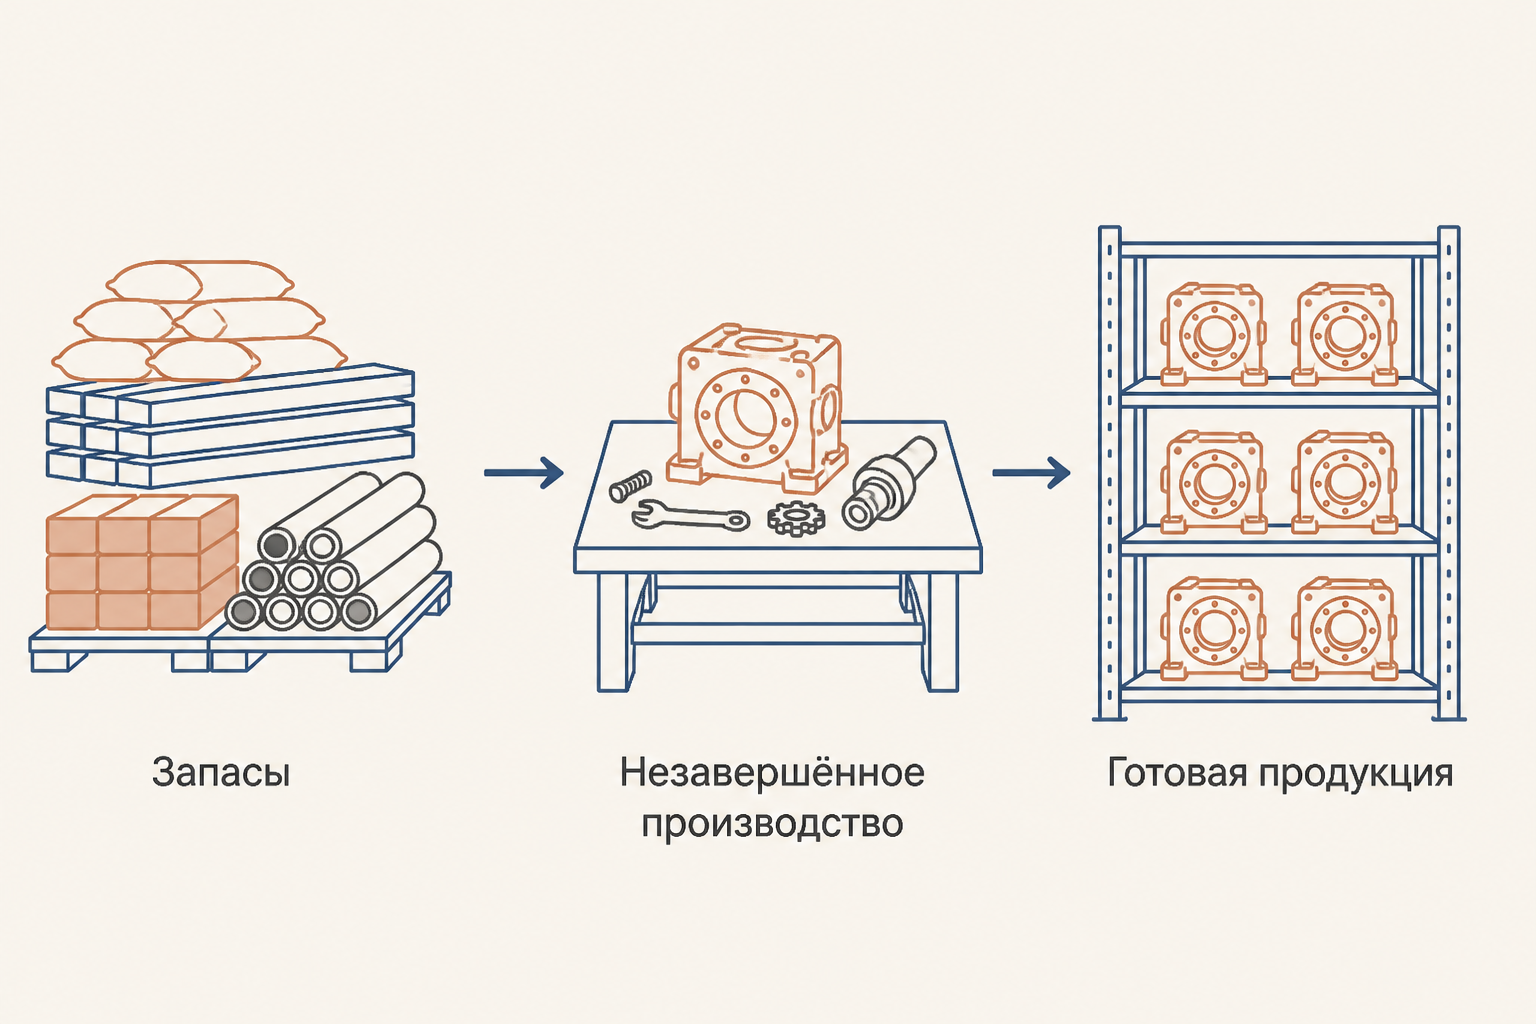
Оборотные производственные фонды - часть ресурсов, занятая в производственном процессе и его обеспечении. К ним в учебной классификации относят производственные запасы, незавершённое производство и некоторые расходы будущих периодов. Сырьё и материалы потребляются в производственном цикле, а их стоимость в составе затрат входит в стоимость создаваемой продукции.
Фонды обращения - средства, связанные со сбытом готовой продукции и расчётами: готовые изделия на складе, средства в расчётах и деньги. Они помогают завершить кругооборот, хотя сами по себе не проходят производственную обработку. Такую функциональную группировку рассматривает, например, практикум Российского государственного профессионально-педагогического университета.
Слово «фонд» здесь означает группу ресурсов по их роли, а не обязательно отдельный банковский счёт или резерв. В учебной модели стоимость обеих групп суммируют. Реальную отчётность нужно анализировать по её правилам: статьи баланса и экономическая классификация не всегда совпадают один к одному.
Что входит в производственные фонды
Производственные запасы включают сырьё, основные и вспомогательные материалы, топливо, покупные комплектующие и другие предметы, предназначенные для работы. Например, ткань на складе швейной фабрики ещё не в цехе, но уже обеспечивает будущий выпуск. Поэтому в этой схеме её относят к производственной группе.
Незавершённое производство - продукция, обработка которой ещё не закончена: раскроенные, но не сшитые детали или изделие между операциями. В его стоимости могут находиться не только материалы, но и уже понесённые затраты на обработку. Отсюда связь с позаказным методом калькуляции себестоимости: карточки заказов помогают проследить накопление затрат, в том числе по незавершённым заказам.
Расходы будущих периодов в традиционной учебной схеме выделяют отдельно, если затраты уже понесены, но относятся к последующим периодам. Их конкретное признание и состав в отчётности зависят от применимых правил и сущности расхода. Не следует автоматически добавлять к расчёту любой аванс или платёж только из-за его названия.
Что входит в фонды обращения
Готовые изделия, ожидающие продажи на складе, уже вышли из производственного процесса. Денежные средства нужны для текущих платежей, а дебиторская задолженность отражает право получить деньги от покупателей и других должников. После оплаты покупателем задолженность уменьшается, а денежный остаток увеличивается; сумма и момент изменения зависят от условий сделки и учёта.
Отгруженную, но ещё не оплаченную продукцию в учебных перечнях иногда показывают отдельно. В конкретном учёте после признания продажи может возникнуть дебиторская задолженность. Нельзя одновременно включать одну и ту же сумму и как стоимость товара, и как требование к покупателю: сначала уточните, что именно отражено в исходных данных.
Не вся дебиторская задолженность быстро превратится в деньги. Для управления важно отдельно смотреть сроки оплаты, просрочку и вероятность взыскания. Большой остаток в расчётах не гарантирует наличия денег для выплаты поставщикам и работникам.
Как средства проходят кругооборот
В упрощённой модели деньги направляют на закупку ресурсов, ресурсы поступают в производство, затем возникает готовая продукция, её продают и получают деньги. Схематически это можно записать как , где - производство, а штрихи обозначают результат после выпуска и продажи. Суммы на разных стадиях не обязаны быть одинаковыми: в выпуск входят и другие затраты, а цена продажи может отличаться от себестоимости.
На действующем предприятии все стадии существуют одновременно. Пока одна партия ткани лежит на складе, другая превращается в изделия, третья ожидает отгрузки, а за четвёртую покупатель ещё должен заплатить. Поэтому остаток на дату - это снимок распределения средств, а не список шагов одной физической партии.
Длительная закупка или задержка оплаты способна увеличить потребность в финансировании текущей деятельности. Но сокращать любой запас до нуля опасно: резерв материалов защищает выпуск от перебоев, а запас готовой продукции может поддерживать нужный срок поставки клиенту.
Расчёт состава на учебном примере
Предположим, средние за год остатки фабрики составили, млн руб.: материалы - 4, незавершённое производство - 2, учитываемые в модели расходы будущих периодов - 1, готовая продукция - 3, дебиторская задолженность - 2, деньги - 1. Других элементов для простоты нет. Это условные данные, а не показатели реальной компании.
Производственная группа равна млн руб., фонды обращения - млн руб. Всего получаем млн руб. Доли рассчитывают делением каждой группы на общий остаток:
Эти проценты описывают структуру выбранного набора средних остатков, но не устанавливают универсальный норматив. Высокая доля незавершённого производства может быть естественной для длинного цикла; сравнивать её полезно с сопоставимыми периодами и предприятиями, объясняя изменения технологии и ассортимента.
Оборачиваемость и её смысл
Пусть годовая выручка фабрики в том же условном примере равна 52 млн руб., а средний остаток по шести элементам - 13 млн руб. Для выбранной учебной модели коэффициент оборачиваемости по выручке и продолжительность условного оборота равны:
Число 360 - принятое для примера количество дней в расчётном году; если методика задания требует 365, подставляют его и получают 91,25 дня. Выручка относится к периоду, остаток - к среднему за тот же период. Средний остаток здесь задан сразу: на практике метод его расчёта и набор дат наблюдения следует указать. Среднее только по началу и концу года может скрыть сезонные колебания.
Показатель показывает отношение потока выручки к среднему объёму выбранных средств, а не фактическое время движения каждой партии. Выручка включает наценку, тогда как запасы обычно отражаются по стоимости, поэтому для отдельных запасов или дебиторской задолженности могут применять иные числители и определения. Сопоставлять результаты можно лишь при одинаковой методике. При нулевом среднем остатке деление не определено.
Более быстрое обращение при прочих равных может уменьшить потребность в средствах. Однако рост коэффициента сам по себе не доказывает улучшения: он может сопровождаться дефицитом материалов или рискованным сокращением запасов. Для другой стороны устойчивости бизнеса полезен расчёт запаса финансовой прочности, который сравнивает выручку с точкой безубыточности, а не измеряет скорость оборота.
Как применять классификацию в задаче
Сначала зафиксируйте дату или период и выпишите статьи без повторов. Затем определите роль каждой статьи: обеспечивает производство, находится в незавершённой обработке либо связана с готовой продукцией, расчётами и деньгами. Сложите суммы по группам и проверьте, что их итог равен сумме исходного перечня.
Если просят оборачиваемость, отдельно найдите выручку за период и средний остаток за тот же период. Не используйте остаток на конец года вместо среднего без оговорки: при росте бизнеса или сезонности результат может существенно измениться. При сравнении вариантов отмечайте, какие статьи и сколько дней включены в формулу.
Наконец, рассмотрите причину изменения. Ускорение выпуска, более короткая отсрочка покупателям или новая схема поставок влияют на разные элементы. При этом решение о снижении расходов на продукцию требует отдельного анализа: подход к целевой себестоимости разобран в статье о таргет-костинге. А при планировании нового оборудования изменение потребности в оборотных средствах важно учитывать в денежных потоках проекта наряду с оценкой NPV.
Частые ошибки
- Относить готовое изделие к незавершённому производству. Граница проходит по завершению обработки и готовности продукции в условиях задачи.
- Прибавлять отгруженный товар и ту же дебиторскую задолженность дважды. Сначала проверьте момент признания продажи и содержание строк.
- Смешивать остаток на дату и выручку за период без пояснения. Для оборачиваемости нужен сопоставимый средний остаток.
- Считать 90 дней сроком оплаты покупателя. Это общий условный показатель по всем выбранным элементам, а не срок погашения отдельного счёта.
- Считать оборотные средства источником финансирования. Они показывают размещение ресурсов; собственные и заёмные источники отвечают на другой вопрос.
FAQ
Чем оборотные фонды отличаются от основных?
В учебной экономической модели материалы потребляются в производственном цикле, а оборудование участвует во многих циклах и постепенно переносит стоимость. Классификация конкретного объекта в учёте зависит от его характеристик и применимых правил.
Деньги входят в оборотные производственные фонды?
Нет. В рассматриваемой функциональной схеме деньги относятся к фондам обращения: они обслуживают расчёты, а не подвергаются производственной обработке.
Почему нельзя просто сложить продажи и остатки?
Продажи измеряются за период, а остатки - на момент или в среднем за период. Их можно сопоставить отношением в выбранной формуле, но сложение величин с разным экономическим смыслом не даст показателя оборотных средств.
Коротко
Оборотные производственные фонды включают ресурсы, занятые в обеспечении и процессе производства; фонды обращения связаны с готовой продукцией, расчётами и деньгами. Для анализа важно исключить двойной счёт, согласовать период выручки и среднего остатка и объяснить, что выбранная формула показывает, а чего она не измеряет.
Читайте также
Кругооборот оборотных средств: стадии и расчёт
Кругооборот оборотных средств предприятия: денежная, производственная и товарная стадии, операционный и денежный циклы, формулы, пример расчёта и частые ошибки.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Метод прямого счёта нормирования оборотных средств
Метод прямого счёта нормирования оборотных средств: формулы для материалов, незавершённого производства и готовой продукции, пример и типичные ошибки расчёта.
Источники формирования оборотных средств
Собственные, заёмные и привлечённые источники оборотных средств: как читать баланс, рассчитать собственные оборотные средства и оценить риски финансирования.