Коэффициент обеспеченности запасов: расчёт
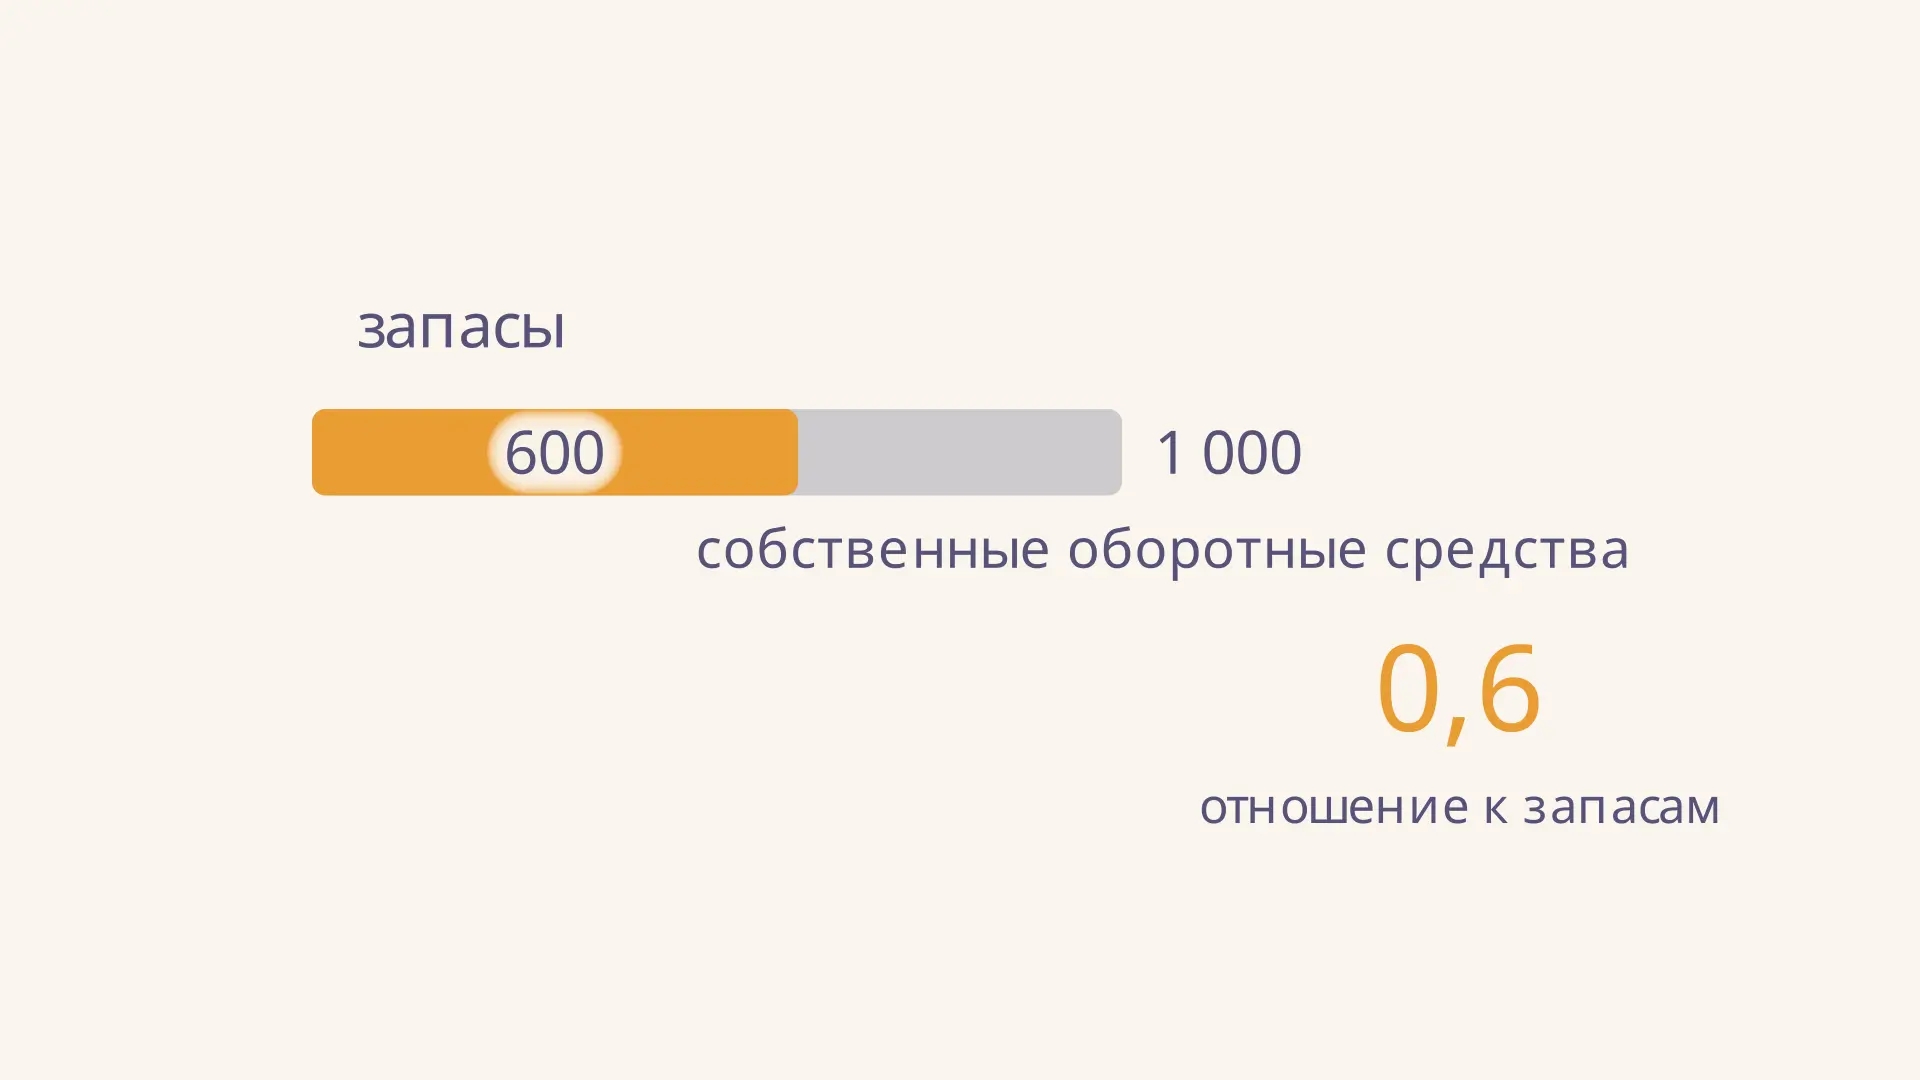
Коэффициент обеспеченности запасов собственными средствами показывает, как расчётная величина собственных оборотных средств соотносится со стоимостью запасов на дату баланса. Он помогает оценить структуру финансирования, но не устанавливает, какими деньгами оплачена конкретная партия товара. Для расчёта нужны капитал, внеоборотные активы и запасы. Измените их в калькуляторе: можно увидеть положительный и отрицательный результат, а также случай, когда запасов нет и деление невозможно.
Что показывает коэффициент
Запасы нужны компании для работы: производитель хранит сырьё и незавершённую продукцию, торговая организация - товары. Их стоимость числится среди оборотных активов. Источниками финансирования имущества служат собственный капитал и обязательства, но баланс не прикрепляет каждый рубль пассива к отдельному активу. Поэтому показатель представляет собой аналитическое сопоставление, а не доказательство происхождения денег для каждого товара.
В выбранной здесь методике сначала из собственного капитала вычитают внеоборотные активы. Разница называется собственными оборотными средствами, или СОС. Затем её делят на запасы. Чем больше числитель при неизменных запасах, тем выше отношение; при неизменном положительном числителе рост запасов снижает коэффициент.
Это снимок на конкретную дату, а не показатель скорости продаж и не гарантия платёжеспособности. Для общей картины полезно соединить его с другими показателями: например, финансовый анализ коэффициентами рассматривает устойчивость, ликвидность и оборачиваемость вместе.
Формула и строки баланса
Обозначим капитал и резервы через , внеоборотные активы через , а запасы через . Тогда:
В распространённой форме баланса с кодами строк расчёт выглядит так:
Строка 1300 - итог капитала и резервов, 1100 - итог внеоборотных активов, 1210 - запасы. Используйте значения на одну и ту же дату и в одинаковых денежных единицах. Формы и коды опубликованы в приказе Минфина № 66н; в конкретной отчётности, в том числе сокращённой, состав и обозначения строк следует проверить по пояснениям. Для запасов важна и принятая оценка: Минфин разъясняет требования к их учёту в сообщении о ФСБУ 5/2019.
Важно заранее назвать методику. В некоторых заданиях в числитель добавляют долгосрочные обязательства: тогда показывает покрытие запасов собственными и долгосрочными заёмными источниками. Это другой показатель по составу источников. Его нельзя без оговорки называть отношением исключительно собственных средств. Если условие задаёт формулу, следуйте ей и подпишите использованные статьи.
Пример расчёта по балансу
Пусть на конец года капитал равен 1 200 тыс. руб., внеоборотные активы - 600 тыс. руб., запасы - 1 000 тыс. руб. Все величины условные и взяты на одну дату. Сначала найдём собственные оборотные средства:
Теперь разделим их на запасы:
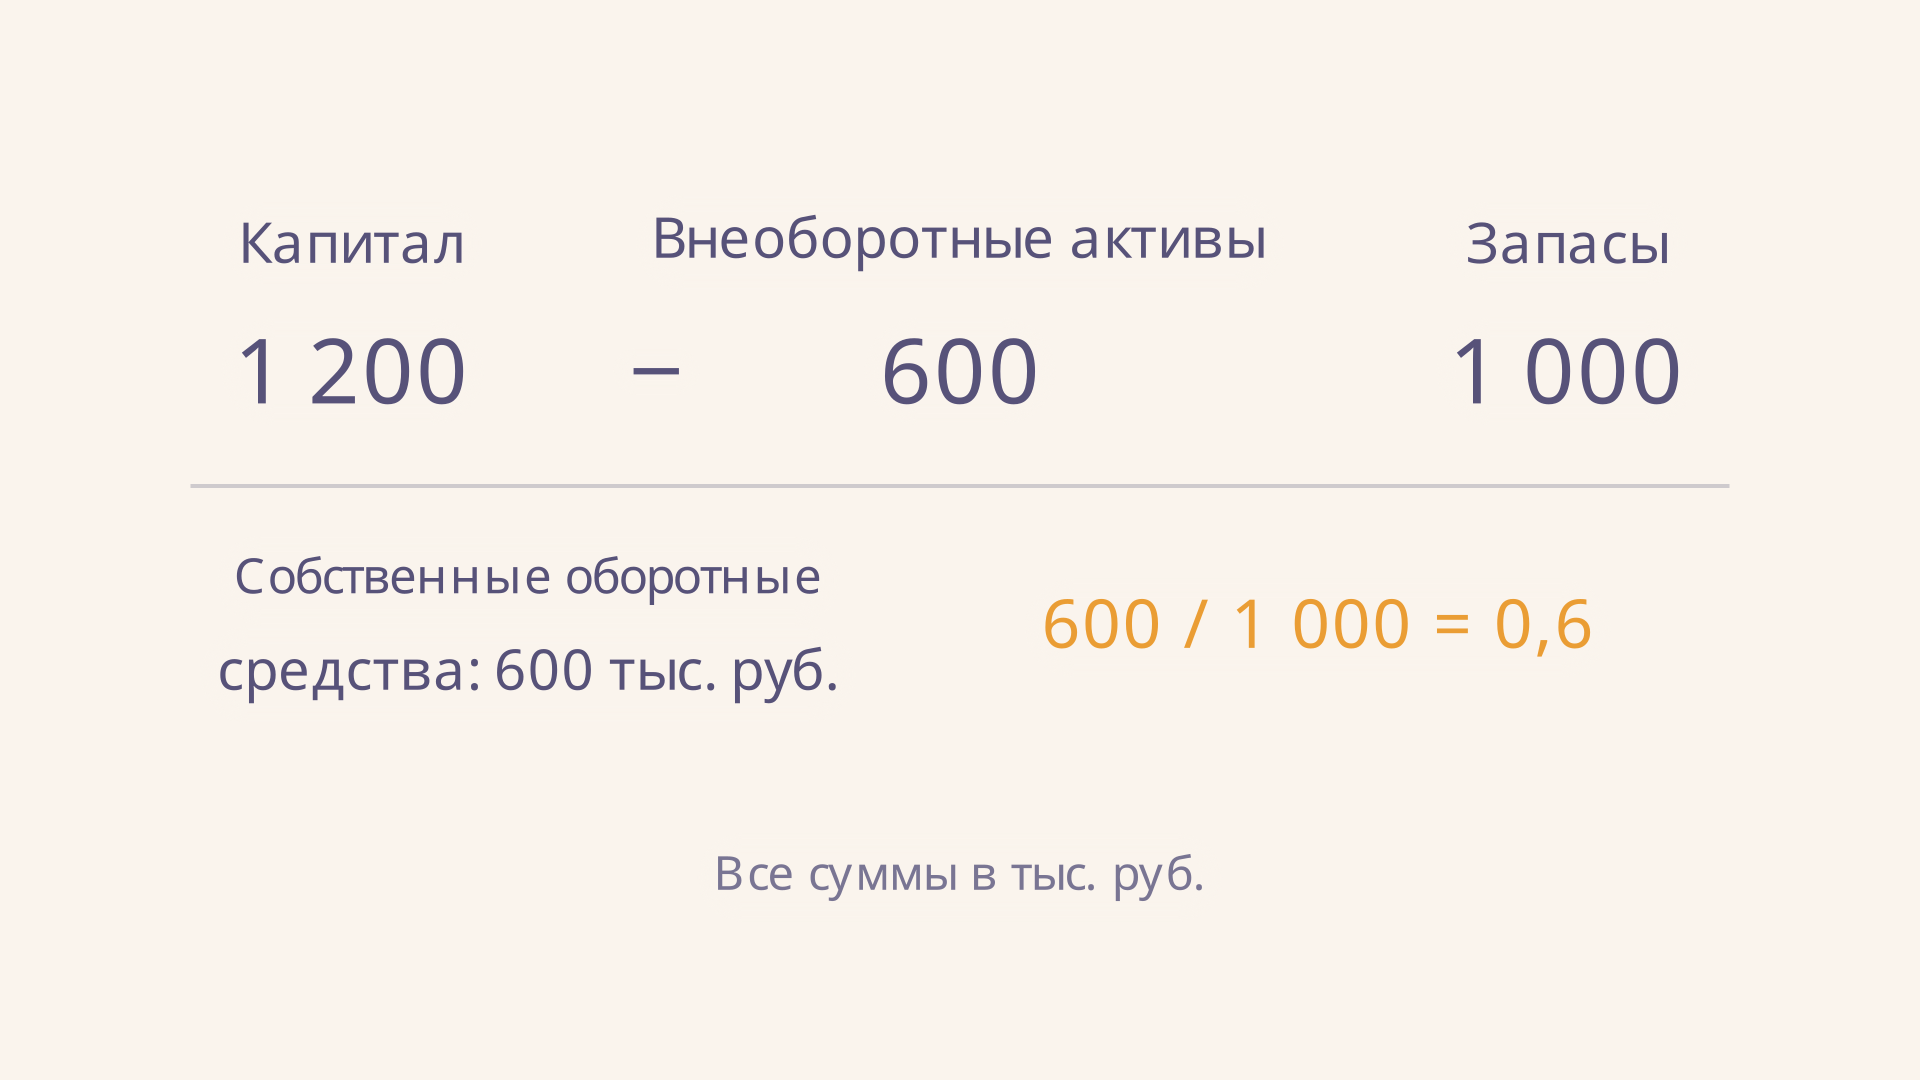
На каждый рубль запасов приходится 0,60 рубля расчётных СОС. В условной модели их величина составляет 60 % стоимости запасов. Разница между запасами и СОС равна 400 тыс. руб., но нельзя утверждать, что ровно эта часть конкретных запасов куплена в кредит: источники финансируют весь комплекс активов. Сопоставление помогает сформулировать вопрос о структуре баланса, а не заменяет анализ договоров и денежных потоков.
Как интерпретировать результат
Значение 1 означает, что расчётная величина СОС равна балансовой стоимости запасов. При значении между 0 и 1 СОС положительны, но меньше запасов. Значение выше 1 говорит, что СОС превышают запасы: часть расчётной величины остаётся для сопоставления с другими оборотными активами. Само по себе это ещё не доказывает, что предприятие эффективно использует капитал или имеет достаточно денег для ближайших платежей.
Если капитал меньше внеоборотных активов, СОС и коэффициент отрицательны при положительных запасах. Это означает, что собственный капитал не покрывает внеоборотные активы в выбранном расчёте. Например, при капитале 800, внеоборотных активах 1 000 и запасах 500 тыс. руб. получим . Не нужно заменять минус нулём: именно знак сообщает о дефиците по этой методике. При этом долгосрочные обязательства могут быть существенным источником финансирования и требуют отдельного рассмотрения.
При запасах, равных нулю, коэффициент не определён: деление на ноль невозможно. Даже положительные СОС не превращают его автоматически в бесконечность или в 100 %. Проверьте нулевую строку, специфику компании и другие показатели.
При разборе баланса важно увидеть, что отрицательный СОС не равен автоматически убытку за год. Капитал формируется из нескольких составляющих, включая накопленный финансовый результат, а величина внеоборотных активов отражает состояние имущества на дату отчётности. Чтобы понять причину изменения, полезно отдельно сравнить капитал и внеоборотные активы с предыдущим годом и посмотреть пояснения к существенным изменениям. Один коэффициент не позволяет установить, произошло ли изменение из-за инвестиций, переоценки или убытка.
Норма и сравнение в динамике
В материалах Воронежского государственного университета встречается ориентир 0,6–0,8, но единой универсальной границы для всех организаций и методик нет. Сначала выясните, откуда взят ориентир и какие источники входят в числитель. Норма для коэффициента обеспеченности всех оборотных активов собственными средствами не переносится автоматически на показатель по запасам: знаменатели различаются.
Сравните несколько дат по одной формуле и с сопоставимыми компаниями той же отрасли. Например, если СОС остались 600 тыс. руб., а запасы выросли с 600 до 1 000 тыс. руб., коэффициент снизился с 1 до 0,6. Причина здесь - рост знаменателя, а не уменьшение собственного капитала. Проверьте, связано ли накопление с сезонной подготовкой, расширением выпуска или замедлением продаж. Разовая дата может попасть на пик закупок.
Затем изучите состав и качество запасов, сроки их оборота, денежные средства и график погашения обязательств. Коэффициент текущей ликвидности сопоставляет оборотные активы с краткосрочными обязательствами и отвечает на другой вопрос. Высокое покрытие запасов не позволяет само по себе сделать вывод о наличии денег к дате платежа.
Удобный порядок анализа такой. Сначала запишите три строки баланса для каждой даты и вычислите СОС отдельно. Затем составьте таблицу коэффициентов и проверьте, как изменились обе части дроби. После этого изучите примечания к отчётности и операционные причины движения запасов. Если изменился состав предприятия или способ оценки запасов, сопоставимость периодов также требует проверки. В итоговом выводе полезно назвать не только направление изменения, но и его источник: например, рост запасов при неизменном числителе.
Сопоставление с другой компанией требует такой же осторожности. Производственному предприятию может требоваться длительный запас сырья и незавершённого производства, тогда как торговая фирма работает с иной скоростью оборота. Различия в сезонности и сроках расчётов с поставщиками влияют на потребность в финансировании. Поэтому соседнее значение коэффициента - отправная точка для вопросов, а не самостоятельное доказательство лучшего или худшего управления.
Как улучшать показатель и не ошибиться в выводе
Числитель может увеличиться при росте собственного капитала или сокращении внеоборотных активов; знаменатель - уменьшиться при снижении запасов. Но каждое действие нужно оценивать по экономическому смыслу. Прибыль, оставленная в компании, может укрепить капитал, а продажа необходимого оборудования ради красивого коэффициента способна навредить производству. Аналогично сокращение устаревших запасов отличается от распродажи сырья, без которого остановится выпуск.
Заёмные средства могут поддержать оборот, но создают обязательства и расходы на обслуживание. Их влияние на доходность собственного капитала разбирается в статье про эффект финансового рычага. Не стоит смешивать финансовую устойчивость с запасом финансовой прочности: последний измеряет расстояние выручки до точки безубыточности, а не обеспеченность складских запасов.
Частые ошибки
- Делят на все оборотные активы. Для рассматриваемого коэффициента берут запасы; отношение к строке 1200 относится к другому показателю.
- Смешивают даты и единицы. Капитал на начало года нельзя напрямую делить на запасы на конец без объяснения; тысячи и миллионы рублей сначала приводят к одному масштабу.
- Считают долгосрочный долг собственным капиталом. Если его добавили к числителю, название и вывод должны отражать это расширение.
- Объявляют 0,6 точной долей оплаты товаров. Баланс показывает совокупные активы и источники, а не назначение каждого рубля.
- Игнорируют нулевой знаменатель или минус. При нуле запасов отношения нет; отрицательное значение СОС сохраняют в расчёте.
FAQ
Чем показатель отличается от обеспеченности оборотных активов?
Числитель может совпадать, но здесь знаменатель - запасы, а в другом коэффициенте - все оборотные активы. Сравнивать значения как одинаковые нормативы нельзя.
Может ли коэффициент быть больше единицы?
Да. Если СОС равны 1 200, а запасы 1 000 тыс. руб., отношение составляет 1,2. Это не ошибка и не означает, что запасов профинансировано 120 % буквально.
Почему коэффициент вырос при прежнем капитале?
Возможно, сократились внеоборотные активы или запасы. Для вывода нужно разложить изменение на числитель и знаменатель и проверить причины каждого движения.
Коротко
Коэффициент обеспеченности запасов собственными средствами в выбранной методике равен . При данных 1 200, 600 и 1 000 тыс. руб. он составляет 0,6. Результат читают вместе с составом запасов, динамикой и обязательствами, обязательно указывая методику и дату баланса.
Читайте также
Коэффициент обеспеченности собственными средствами
Как рассчитать коэффициент обеспеченности собственными средствами по строкам баланса, разобрать отрицательный результат и оценить исторический ориентир 0,1.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Как рассчитать собственные оборотные средства
Как рассчитать собственные оборотные средства по строкам баланса, отличить их от рабочего капитала и объяснить положительный или отрицательный результат на примере.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.