Коэффициент обеспеченности собственными средствами
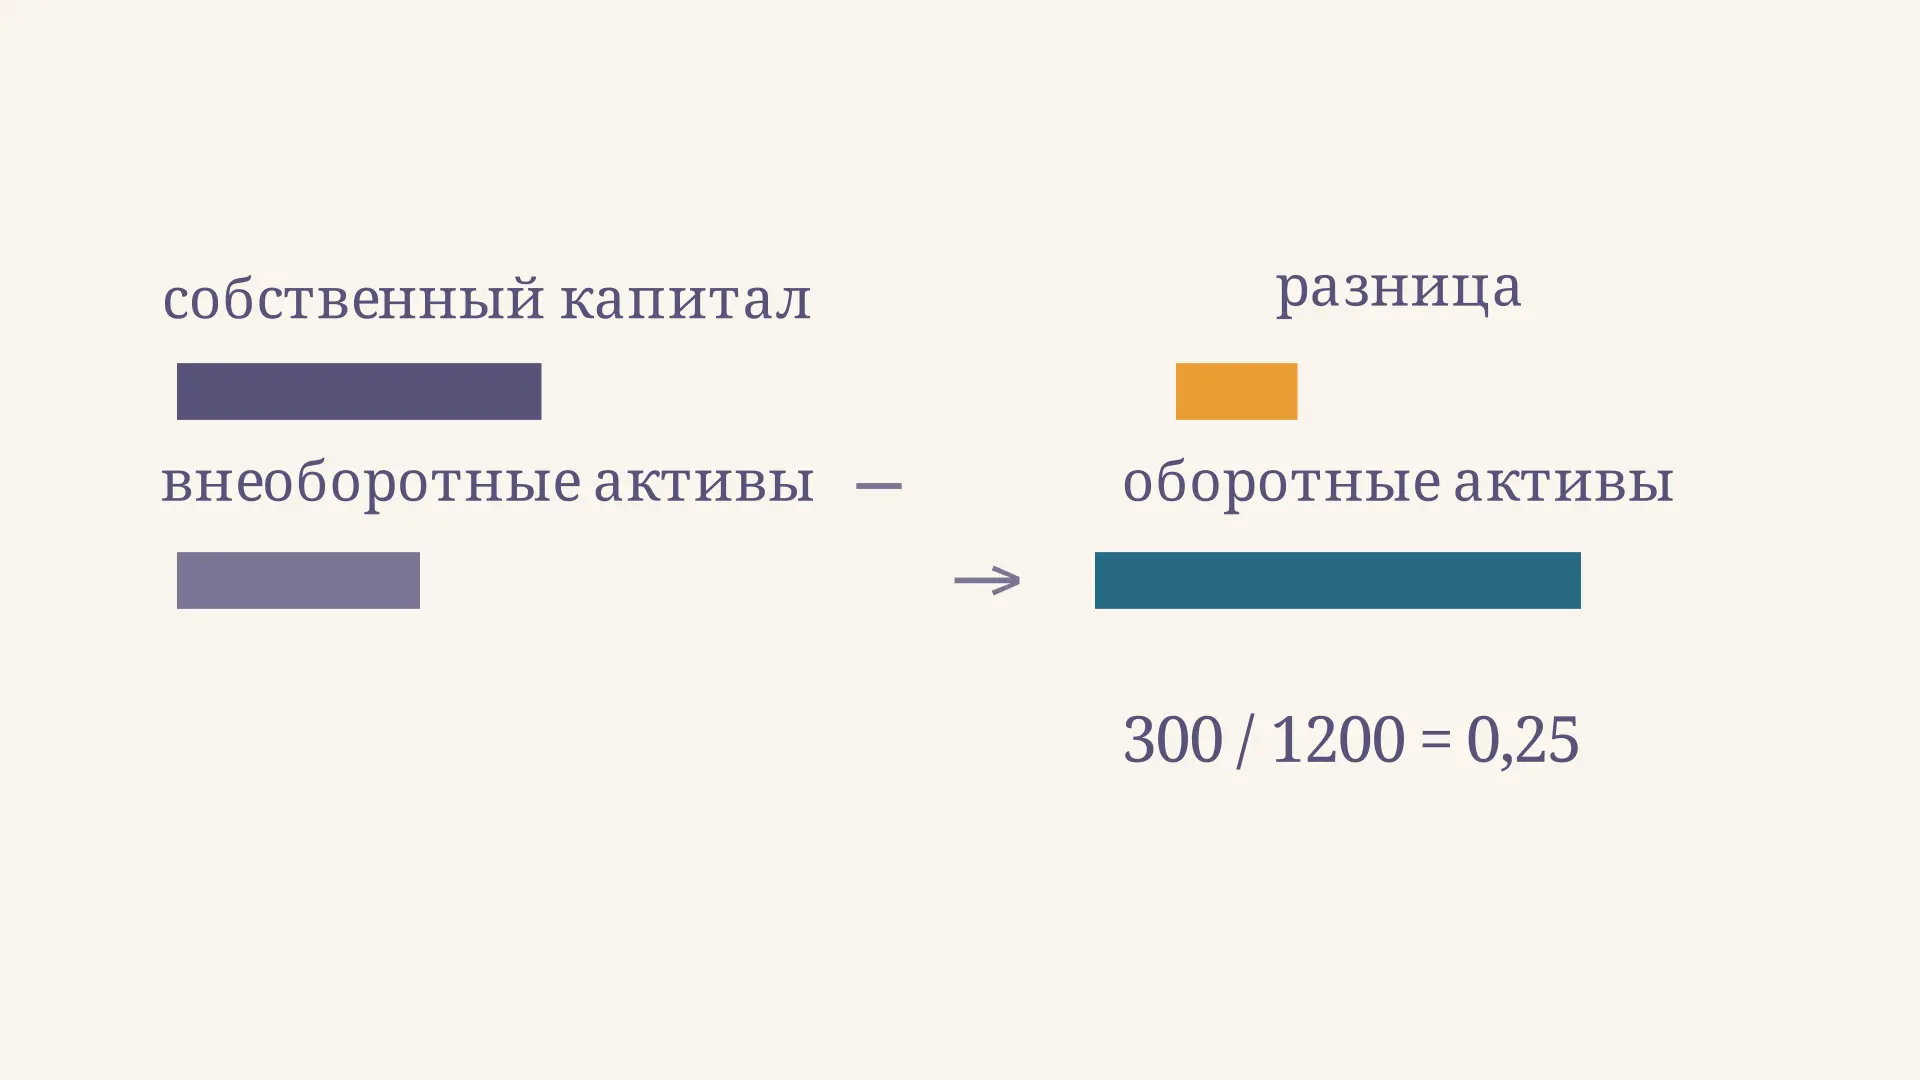
Коэффициент обеспеченности собственными средствами показывает, какая расчётная часть оборотных активов остаётся обеспеченной собственным капиталом после покрытия внеоборотных активов. Он помогает оценить структуру финансирования, но не заменяет проверку долгов и движения денег. Ниже разберём формулу по строкам баланса, пример и смысл отрицательного результата. В калькуляторе можно изменить три показателя и увидеть, как при заданных активах на коэффициент влияет собственный капитал.
Формула и экономический смысл
В учебном варианте расчёта сначала определяют собственные оборотные средства как разницу собственного капитала и внеоборотных активов. Затем делят эту разницу на оборотные активы:
где - капитал и резервы, - внеоборотные активы, - оборотные активы. Числитель нередко называют собственным оборотным капиталом. При значении 0,25 расчётная величина собственных оборотных средств составляет четверть оборотных активов, или 25 копеек на рубль. Это не означает, что конкретная четверть товаров или денег физически отделена от остальных активов: баланс показывает общую структуру источников, а не привязку каждого рубля к отдельной вещи.
Коэффициент безразмерен. Все три суммы должны быть выражены в одинаковых единицах и относиться к одной отчётной дате. Сам баланс отражает состояние на определённый момент; как устроены его актив и пассив, подробнее показано в статье о структуре бухгалтерского баланса.
Какие строки баланса брать
Для распространённой формы бухгалтерского баланса организаций расчёт записывают так:
Строка 1300 - итог раздела «Капитал и резервы», 1100 - итог внеоборотных активов, 1200 - итог оборотных активов. Коды и состав формы приведены в приказе Минфина России № 66н. Для учебной задачи не подменяйте капитал только уставным капиталом: в итог раздела входят и другие составляющие, включая нераспределённую прибыль или непокрытый убыток.
Внеоборотные активы включают не только основные средства. Если вычесть одну строку с оборудованием и зданиями вместо итога раздела, числитель обычно получится завышенным. В упрощённой отчётности, отраслевых формах или методике конкретного задания состав строк и необходимые корректировки надо проверить отдельно. У финансовых организаций структура отчётности и применимые показатели могут отличаться.
Пример расчёта по шагам
Пусть условная компания представила баланс на конец года, все суммы указаны в тысячах рублей:
| Показатель | Строка | Значение |
|---|---|---|
| Капитал и резервы | 1300 | 900 |
| Внеоборотные активы | 1100 | 600 |
| Оборотные активы | 1200 | 1 200 |
- Находим собственные оборотные средства: тыс. руб.
- Делим разницу на оборотные активы: .
- Переводим в проценты: .
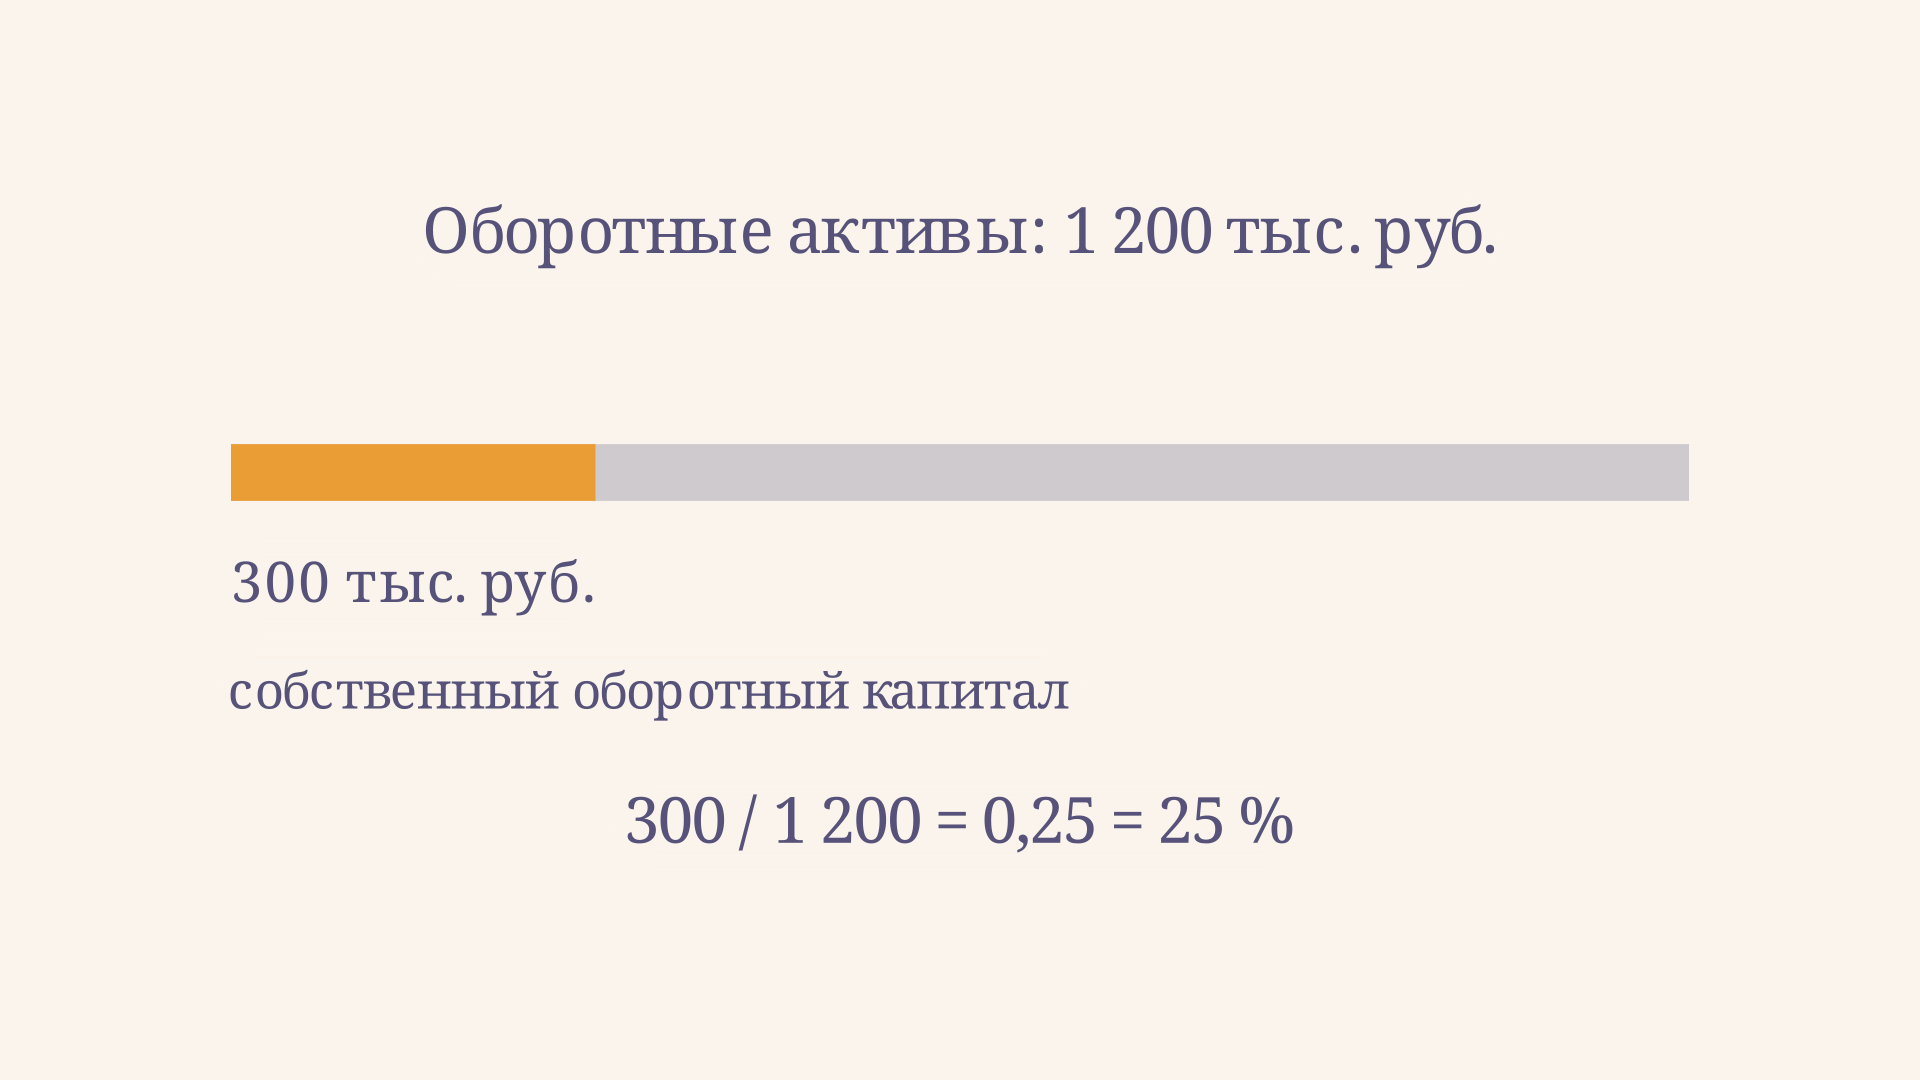
Полученные 300 тыс. руб. - не остаток на банковском счёте, а разность балансовых показателей. Баланс может быть согласован, например, при обязательствах 900 тыс. руб.: активы равны капиталу и обязательствам . Из этих данных нельзя узнать сроки погашения долга или качество дебиторской задолженности: для этого нужны дополнительные строки и пояснения.
Как понимать ноль и отрицательное значение
При нуле собственный капитал равен внеоборотным активам: после условного покрытия последних собственных источников для оборотных активов в этой формуле не остаётся. При положительном результате разница составляет часть оборотных активов; чем выше коэффициент при прочих равных, тем больше такая расчётная часть.
Если капитал меньше внеоборотных активов, числитель отрицателен. Например, при капитале 500, внеоборотных активах 700 и оборотных активах 1 000 тыс. руб. получим . Это показывает недостаток собственного капитала для условного покрытия внеоборотных активов. Он может финансироваться обязательствами, включая долгосрочные, и сам по себе не доказывает невозможность платить по текущим счетам.
Если оборотные активы равны нулю, делить нельзя: показатель не определён. Не следует заменять такой результат нулём или бесконечностью. Если собственный капитал отрицателен из-за накопленных убытков, знак и величину также нужно сохранить и отдельно объяснить, откуда они возникли.
Норматив 0,1: откуда он взялся
В учебниках часто встречается ориентир 0,1. Он восходит к критериям из постановления Правительства РФ от 20 мая 1994 года № 498: в исторической системе значение ниже 0,1 использовалось при оценке структуры баланса. Само постановление утратило силу в 2003 году. Поэтому ссылаться на него как на действующее универсальное требование к любой компании или автоматически объявлять компанию банкротом при значении ниже порога нельзя.
Для конкретной процедуры или отрасли проверяют действующую методику и её определения. В учебном анализе 0,1 удобно использовать как условный ориентир, указав его происхождение и ограничения. Сравнение со схожими компаниями, прошлыми периодами и условиями финансирования обычно содержательнее одного порога. Даже результат выше 0,1 не гарантирует отсутствия кассового разрыва.
Чем показатель отличается от ликвидности
Обеспеченность собственными средствами описывает источник финансирования оборотных активов после условного покрытия внеоборотных. Коэффициент текущей ликвидности сопоставляет оборотные активы с краткосрочными обязательствами. В нём другой знаменатель и другой вопрос: насколько оборотные активы соотносятся с краткосрочным долгом.
Различие особенно заметно при долгосрочном финансировании. Возможна ситуация, когда собственный капитал меньше внеоборотных активов, но долгосрочный заём покрывает часть этой разницы, а краткосрочные обязательства относительно невелики. Тогда обеспеченность собственными средствами отрицательна, хотя текущая ликвидность может быть больше единицы. Для финансового вывода стоит дополнить оба коэффициента анализом сроков, качества запасов и взыскания дебиторской задолженности; общий порядок сопоставления описан в материале о финансовых коэффициентах.
Как анализировать изменение показателя
Рассчитайте коэффициент на две или три сопоставимые даты, используя одинаковую методику. Отдельно сравните числитель и знаменатель: рост коэффициента может быть связан с увеличением капитала, снижением внеоборотных активов или сокращением оборотных активов. Последний вариант не обязательно означает улучшение: например, компания могла израсходовать денежный резерв.
Допустим, в начале года капитал составлял 800, внеоборотные активы 600, оборотные активы 1 000 тыс. руб. Тогда коэффициент равен 0,20. В конце года для примера выше он равен 0,25: собственные оборотные средства выросли с 200 до 300 тыс. руб., но одновременно увеличились и оборотные активы. Дальше выясните причины изменений по отчёту о финансовых результатах и пояснениям. Модель Сайфуллина - Кадыкова использует несколько показателей, поэтому её результат нельзя свести к одному коэффициенту обеспеченности.
Рост капитала за счёт прибыли и получение кредита влияют на формулу по-разному. Новый кредит сам по себе не является собственным капиталом; его влияние на активы и обязательства зависит от того, как использованы привлечённые средства. Изменяя цифры в калькуляторе, воспринимайте их как сравнительные состояния баланса, а не как полное описание одной хозяйственной операции.
Что проверить перед выводом
Начните не с нормативного сравнения, а с качества исходных данных. Уточните, не изменились ли учётная политика, состав компании или способ группировки строк между датами. Если баланс составлен на разные даты в течение года, сезонное накопление запасов или временное сокращение дебиторской задолженности способно повлиять на знаменатель. Для сезонного бизнеса полезно сопоставить одинаковые периоды разных лет и отдельно изучить промежуточные даты.
Затем проверьте структуру обязательств и сроки их погашения. Две организации с одинаковым коэффициентом могут иметь разную долговую нагрузку: у одной основная часть обязательств долгосрочная, у другой платежи приходятся на ближайшие месяцы. Наконец, изучите содержание оборотных активов: денежные средства, запасы и задолженность покупателей обладают разной скоростью превращения в деньги. При необходимости используйте пояснения к отчётности, а не делайте вывод только по трём итоговым строкам.
Эти проверки не меняют саму формулу. Они помогают отличить механический результат деления от финансовой интерпретации: расчёт говорит о соотношении балансовых сумм, а причины изменения и способность рассчитаться требуют отдельного анализа.
Частые ошибки
- Берут неверный знаменатель. Здесь делят на все оборотные активы, а не на их запасы или краткосрочный долг.
- Смешивают даты и единицы. Показатели на начало и конец года или суммы в рублях и тысячах рублей нельзя подставлять без приведения.
- Приравнивают результат к деньгам. Собственные оборотные средства - расчётная разница, а не свободный остаток в кассе.
- Теряют отрицательный знак. Он отражает недостаток собственного капитала для условного покрытия внеоборотных активов и важен для вывода.
- Объявляют исторический порог законом для всех. Ориентир 0,1 нужно отличать от действующих требований конкретной методики.
FAQ
Можно ли умножить коэффициент на 100?
Да. Значение 0,25 соответствует 25 % оборотных активов в рамках выбранной формулы. Сначала укажите безразмерный коэффициент, затем при необходимости переведите его в проценты.
Нужно ли прибавлять долгосрочные обязательства?
В базовой формуле этой статьи - нет. В некоторых методиках рассчитывают покрытие оборотных активов собственными и долгосрочными источниками; это другая конструкция. При сравнении обязательно указывайте её формулу и не смешивайте результаты.
Высокий коэффициент гарантирует платёжеспособность?
Нет. Оборотные активы могут состоять из медленно реализуемых запасов или проблемных долгов покупателей. Для оценки платежей понадобятся денежные потоки, сроки обязательств и качество активов.
Коротко
Коэффициент равен разнице строк 1300 и 1100, делённой на строку 1200. Он показывает расчётную долю собственных оборотных средств при положительном знаменателе. Сравнивайте периоды по одной методике, сохраняйте знак и рассматривайте исторический ориентир 0,1 вместе с контекстом, а не как самостоятельный диагноз.
Читайте также
Как рассчитать собственные оборотные средства
Как рассчитать собственные оборотные средства по строкам баланса, отличить их от рабочего капитала и объяснить положительный или отрицательный результат на примере.
Коэффициент обеспеченности запасов: расчёт
Как рассчитать коэффициент обеспеченности запасов собственными средствами по балансу, объяснить отрицательное значение и сравнить результат в динамике на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.