Экономические элементы затрат: состав и расчёт
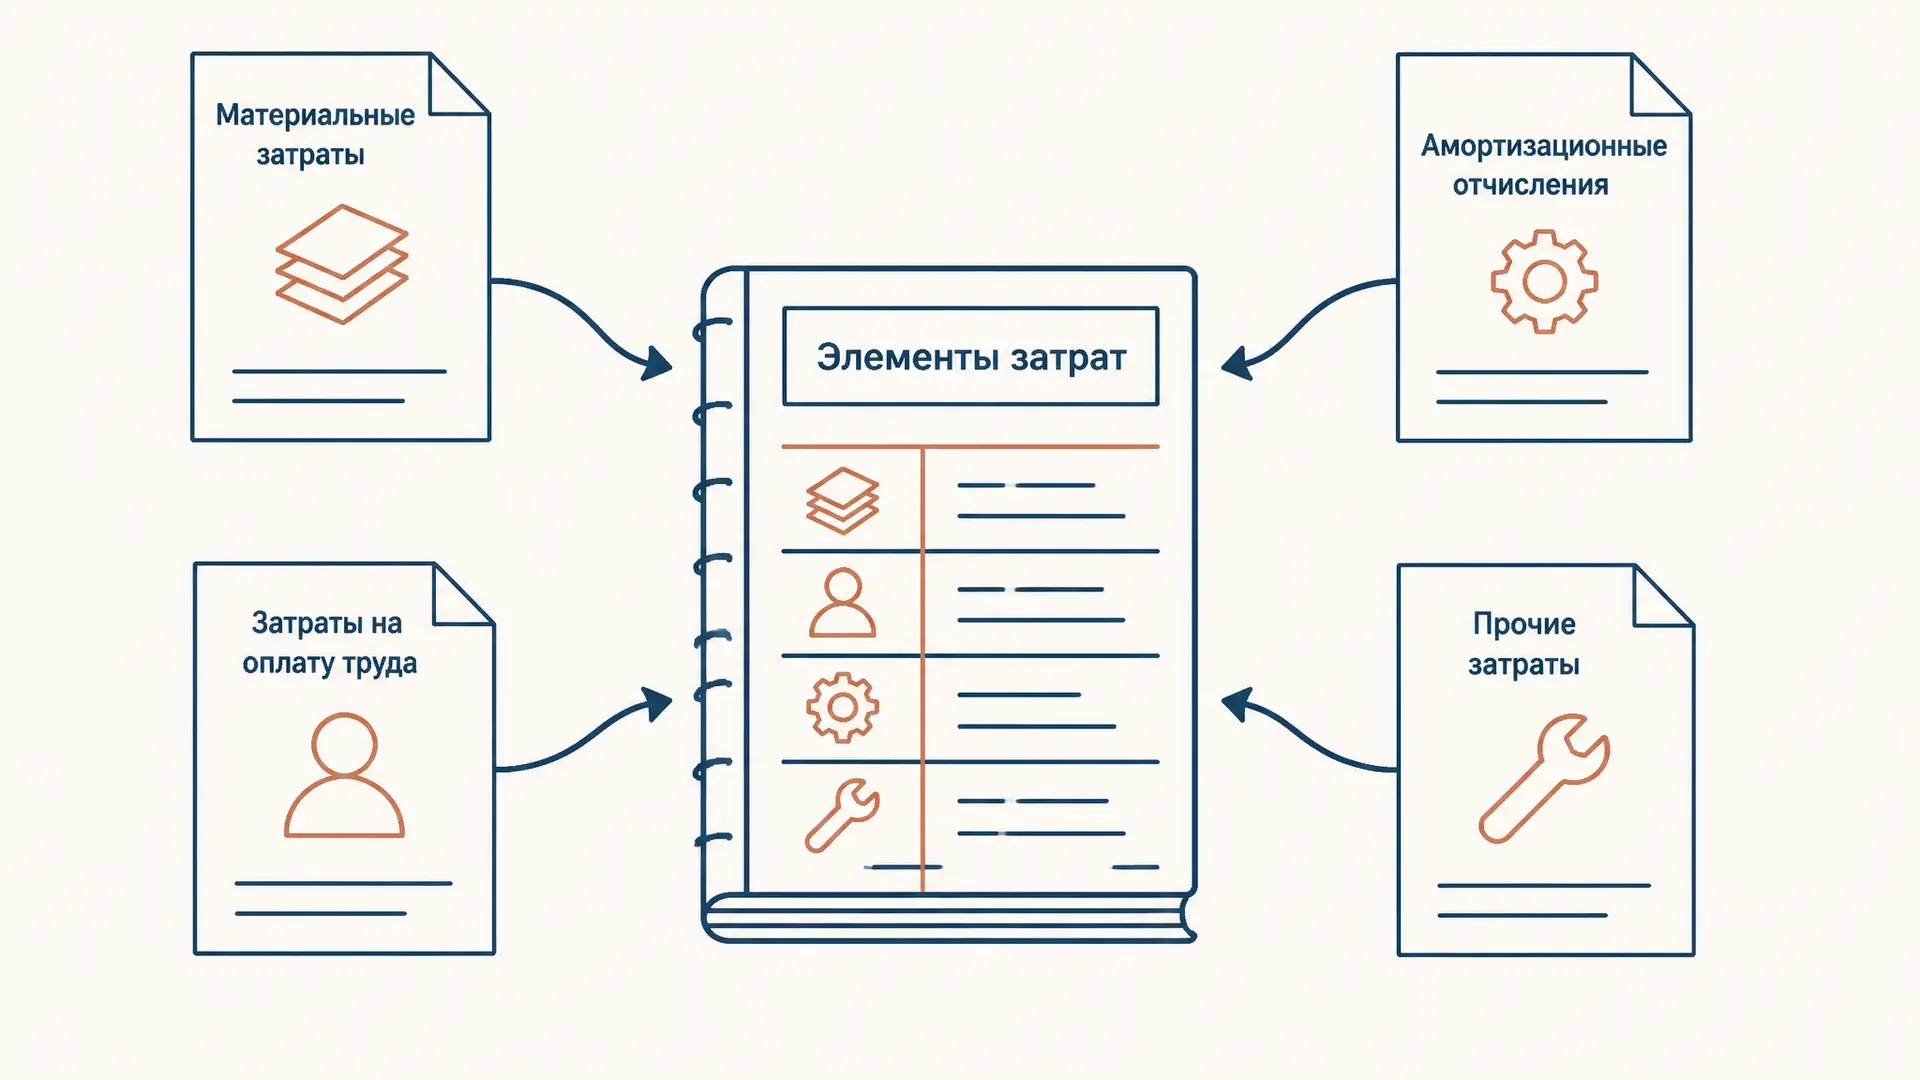
Экономические элементы затрат показывают, какие виды ресурсов израсходованы в деятельности организации за период: материалы, труд, амортизация и другие. Такая группировка помогает составить смету и увидеть структуру расходов. Она не отвечает сама по себе на вопрос, сколько стоит конкретное изделие: для этого нужны данные об объектах и распределении затрат.
Ниже разберём пять элементов, отличие от статей калькуляции и учебный пример. Суммы в примере условные, без НДС и изменений остатков; это не данные конкретной компании.
Что показывает группировка по элементам
Экономический элемент объединяет затраты однородного содержания независимо от подразделения и назначения. Например, заработная плата работников цеха и административного персонала относится к оплате труда, если обе суммы попали в рассматриваемую совокупность. Группировка отвечает на вопрос «что израсходовано?», а не «где?» или «на какой заказ?».
В учебных задачах обычно используют пять групп: материальные затраты, оплата труда, отчисления на социальные нужды, амортизация и прочие затраты. Они позволяют представить расходы за выбранный период как сумму составляющих. Важно заранее задать границы: производственный цех, организация в целом или только расходы по обычной деятельности. Сопоставлять результаты можно лишь при одинаковом охвате.
Для российских организаций список элементов в контексте расходов по обычным видам деятельности приведён в пункте 8 ПБУ 10/99. Приказ Минфина России № 53н утвердил ФСБУ 10/2026, применяемый начиная с отчётности за 2027 год; с 1 января 2027 года он заменяет ПБУ 10/99. Это следует учитывать, когда условие задачи относится к конкретному периоду: официальное опубликование приказа.
Пять элементов и примеры
| Элемент | Что характеризует | Пример |
|---|---|---|
| Материальные затраты | Потреблённые материальные ресурсы | Сырьё, топливо, покупная энергия |
| Оплата труда | Начисления работникам за труд | Оклад рабочего и производственная премия |
| Отчисления на социальные нужды | Обязательные начисления, связанные с оплатой труда | Страховые взносы с выплат работникам |
| Амортизация | Перенос стоимости амортизируемых активов по установленным правилам | Начисленная амортизация станка |
| Прочие затраты | Затраты заданного охвата, не вошедшие в предыдущие группы | Услуги связи или аренда в соответствующих условиях |
Это классификация по содержанию, а не инструкция автоматически относить любую оплату к расходам периода. Приобретённое сырьё может оставаться на складе; аванс поставщику сам по себе не означает потребления сырья. Аналогично покупка станка не равна амортизации за месяц. В реальном учёте состав и момент признания определяют условия операции и применимые стандарты.
Отчисления и зарплату показывают отдельно, хотя они связаны. Ставку взносов нельзя без проверки считать универсальной: она зависит от условий задачи и законодательства. В примере далее сумма взносов уже задана, а не выводится по предполагаемому тарифу.
Как определить элемент на практике
Начните с существа операции и документа, подтверждающего её. Для отпущенного в производство сырья найдите стоимость именно использованного количества, а не всей партии, закупленной за месяц. Для труда возьмите начисления, вошедшие в выбранный охват. Отдельной строкой покажите относящиеся к ним социальные отчисления, если они предусмотрены условием. Начисленную амортизацию соберите по активам, использованным в рассматриваемой деятельности.
Далее проверьте прочие затраты. Это остаточная группа по отношению к четырём предыдущим элементам, а не удобное место для любой непонятной суммы. Например, для аренды и услуг связи необходимо выяснить, относятся ли они к выбранной деятельности и периоду. Если в условии отсутствуют сведения о признании, обозначьте допущение и не выдавайте его за установленный факт.
Документы могут содержать затраты разных видов: счёт подрядчика, внутренний отчёт цеха или комплексная статья бюджета не всегда совпадают с одним элементом. Поэтому для аналитики может понадобиться расшифровка. После распределения сверяют сумму исходных данных с суммой элементов: расхождение указывает на пропуск, повтор или различие границ.
Элементы и статьи калькуляции
Элементы отражают вид ресурса. Статьи калькуляции группируют затраты по назначению и роли в производстве конкретного объекта. Так, статья «общепроизводственные расходы» может включать зарплату персонала цеха, амортизацию оборудования и материалы на его содержание. Напротив, один элемент «оплата труда» может присутствовать в нескольких статьях.
На схеме оборудование обозначает используемые основные средства: соответствующий элемент затрат - их начисленная амортизация, а не стоимость покупки машин.
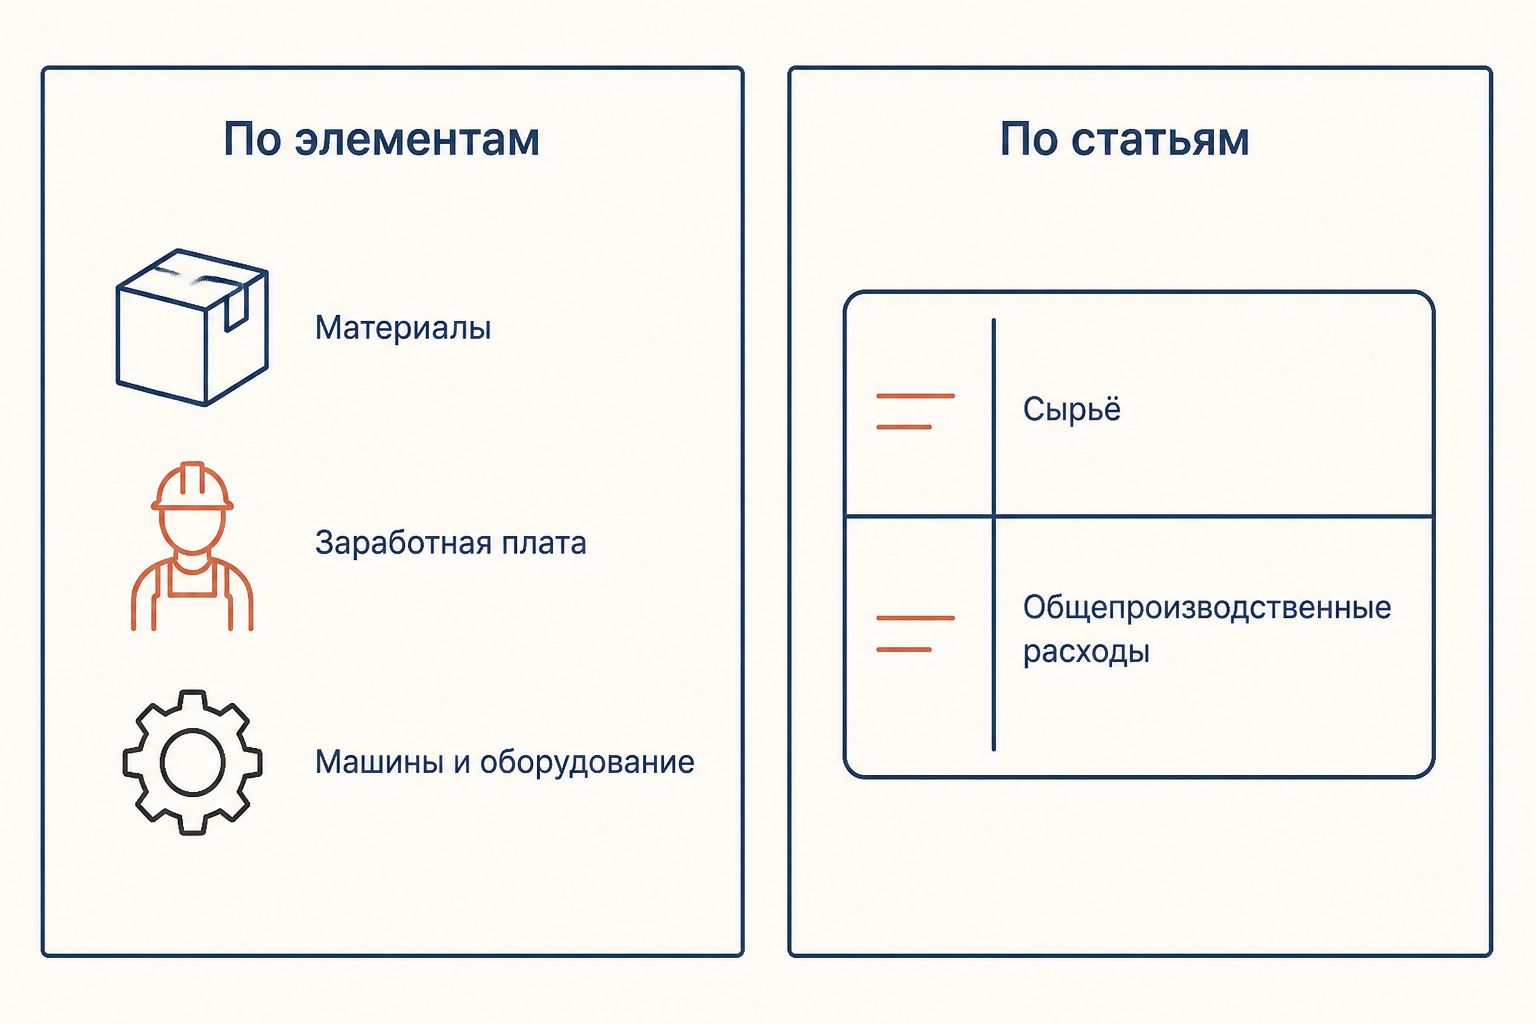
Эти разрезы дополняют друг друга: смета по элементам показывает потребность в ресурсах, а калькуляция связывает затраты с продукцией. При позаказном методе калькуляции объектом выступает заказ; при попередельном методе затраты собирают по стадиям производства. Группировка по элементам сама не выбирает ни один из этих методов.
Одна и та же сумма может быть показана и в элементе, и в статье: это два разреза, а не две разные затраты. Складывать итог сметы с итогом калькуляции нельзя - возникнет двойной счёт.
Формула суммы и доли элемента
Пусть - затраты по элементу , а - сумма элементов в выбранных границах за период. Тогда:
Доля показывает вклад элемента в общий итог. Если все суммы равны нулю, доли не определены: делить на ноль нельзя. Проценты, округлённые отдельно, могут в сумме немного отличаться от 100 %. Для сравнения периодов полезно смотреть не только на долю, но и на абсолютную сумму: доля материалов может снизиться даже при росте их стоимости, если ещё быстрее выросли другие затраты.
Сумма элементов за период не обязательно равна себестоимости проданной продукции. Часть затрат может остаться в незавершённом производстве или готовой продукции, а в продажи могут попасть затраты предыдущих периодов. Правила включения зависят от цели расчёта и принятой системы учёта.
Пример расчёта структуры сметы
Допустим, предприятие за месяц собралось оценить затраты по пяти элементам. Все суммы приведены в тысячах рублей; границы расчёта одинаковы для каждой строки.
| Элемент | Сумма, тыс. руб. | Доля |
|---|---|---|
| Материалы | 480 | 48 % |
| Оплата труда | 300 | 30 % |
| Социальные отчисления | 90 | 9 % |
| Амортизация | 80 | 8 % |
| Прочие затраты | 50 | 5 % |
| Итого | 1 000 | 100 % |
Сначала складываем суммы: тыс. руб. Затем делим каждый элемент на итог: например, . Аналогично получаем 30, 9, 8 и 5 %. В калькуляторе выше эти значения заданы как пример; их можно изменить и увидеть новую структуру.
Материалы занимают наибольшую долю, поэтому разумно изучить нормы расхода и закупочные цены. Сам процент не доказывает перерасход: нужна база сравнения, например план при том же объёме выпуска. Без такой базы нельзя заключить, что зарплата или амортизация слишком велики.
Как использовать данные для анализа
Сначала сверьте состав и период: включены ли во все сравниваемые месяцы одинаковые подразделения, какие суммы признаны в расчёте, нет ли внутренних оборотов и повторного включения. Затем составьте таблицу сумм и долей, сопоставьте её с планом или прошлым периодом и найдите причины крупных отклонений. Для анализа на единицу продукции дополнительно понадобится сопоставимый объём выпуска.
Элемент не сообщает, является ли затрата постоянной или переменной. Электроэнергия может включать разные составляющие; для отдельного анализа смешанных затрат используют, например, метод высшей и низшей точки, понимая его ограничения. Точно так же элемент сам не устанавливает, прямая затрата или косвенная: это зависит от выбранного объекта учёта.
Сведения по элементам можно использовать как отправную точку бюджетирования, но для распределения накладных расходов между продуктами потребуются дополнительные данные. Один из вариантов такого распределения описан в статье про ABC-метод учёта затрат.
Для сравнения двух периодов полезна простая последовательность. Сначала найдите изменение каждого элемента в рублях: сумма текущего периода минус сумма базового. Затем сравните выпуск и цены ресурсов, поскольку оба фактора способны изменить итог. Если выпуск вырос, рост общей суммы ещё не означает ухудшения эффективности. Если сократился, даже прежняя сумма может требовать объяснения. Такой разбор не заменяет подробного факторного анализа, но помогает поставить правильные вопросы.
Частые ошибки
- Приравнивать закупку к затратам периода. Материалы на складе ещё не обязательно потреблены; проверяйте условие и движение запасов.
- Считать все услуги материалами. Содержание операции и правила классификации важнее слова «оплата» в документе.
- Складывать зарплату с взносами и затем ещё раз добавлять взносы. Выберите непересекающиеся строки сметы.
- Называть сумму элементов себестоимостью продаж без корректировок. Остатки и границы расчёта могут изменить результат.
- Сравнивать доли без сумм и объёма выпуска. Изменение процента не раскрывает само по себе причину изменения затрат.
FAQ
Сколько экономических элементов затрат выделяют в учебных задачах?
Обычно пять: материальные затраты, оплата труда, социальные отчисления, амортизация и прочие затраты. Для практической отчётности нужно учитывать действующий стандарт и конкретный период.
Чем элемент отличается от статьи затрат?
Элемент отвечает на вопрос о содержании ресурса, статья - о назначении затрат в калькуляции. Одна статья может включать несколько элементов, а один элемент - входить в разные статьи.
Можно ли по элементам определить себестоимость единицы?
Только если известны необходимые дополнительные данные: объект, объём выпуска, состав включаемых затрат и корректировки остатков. Простого деления любой общей сметы на количество проданных изделий недостаточно.
Коротко
Экономические элементы показывают состав затрат по видам ресурсов. Сумма пяти элементов даёт итог выбранной сметы, а отношение каждого к итогу - его долю. Для расчёта себестоимости продукции дополнительно нужны статьи, объекты учёта и данные об остатках.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Коэффициент нарастания затрат: формула и расчёт
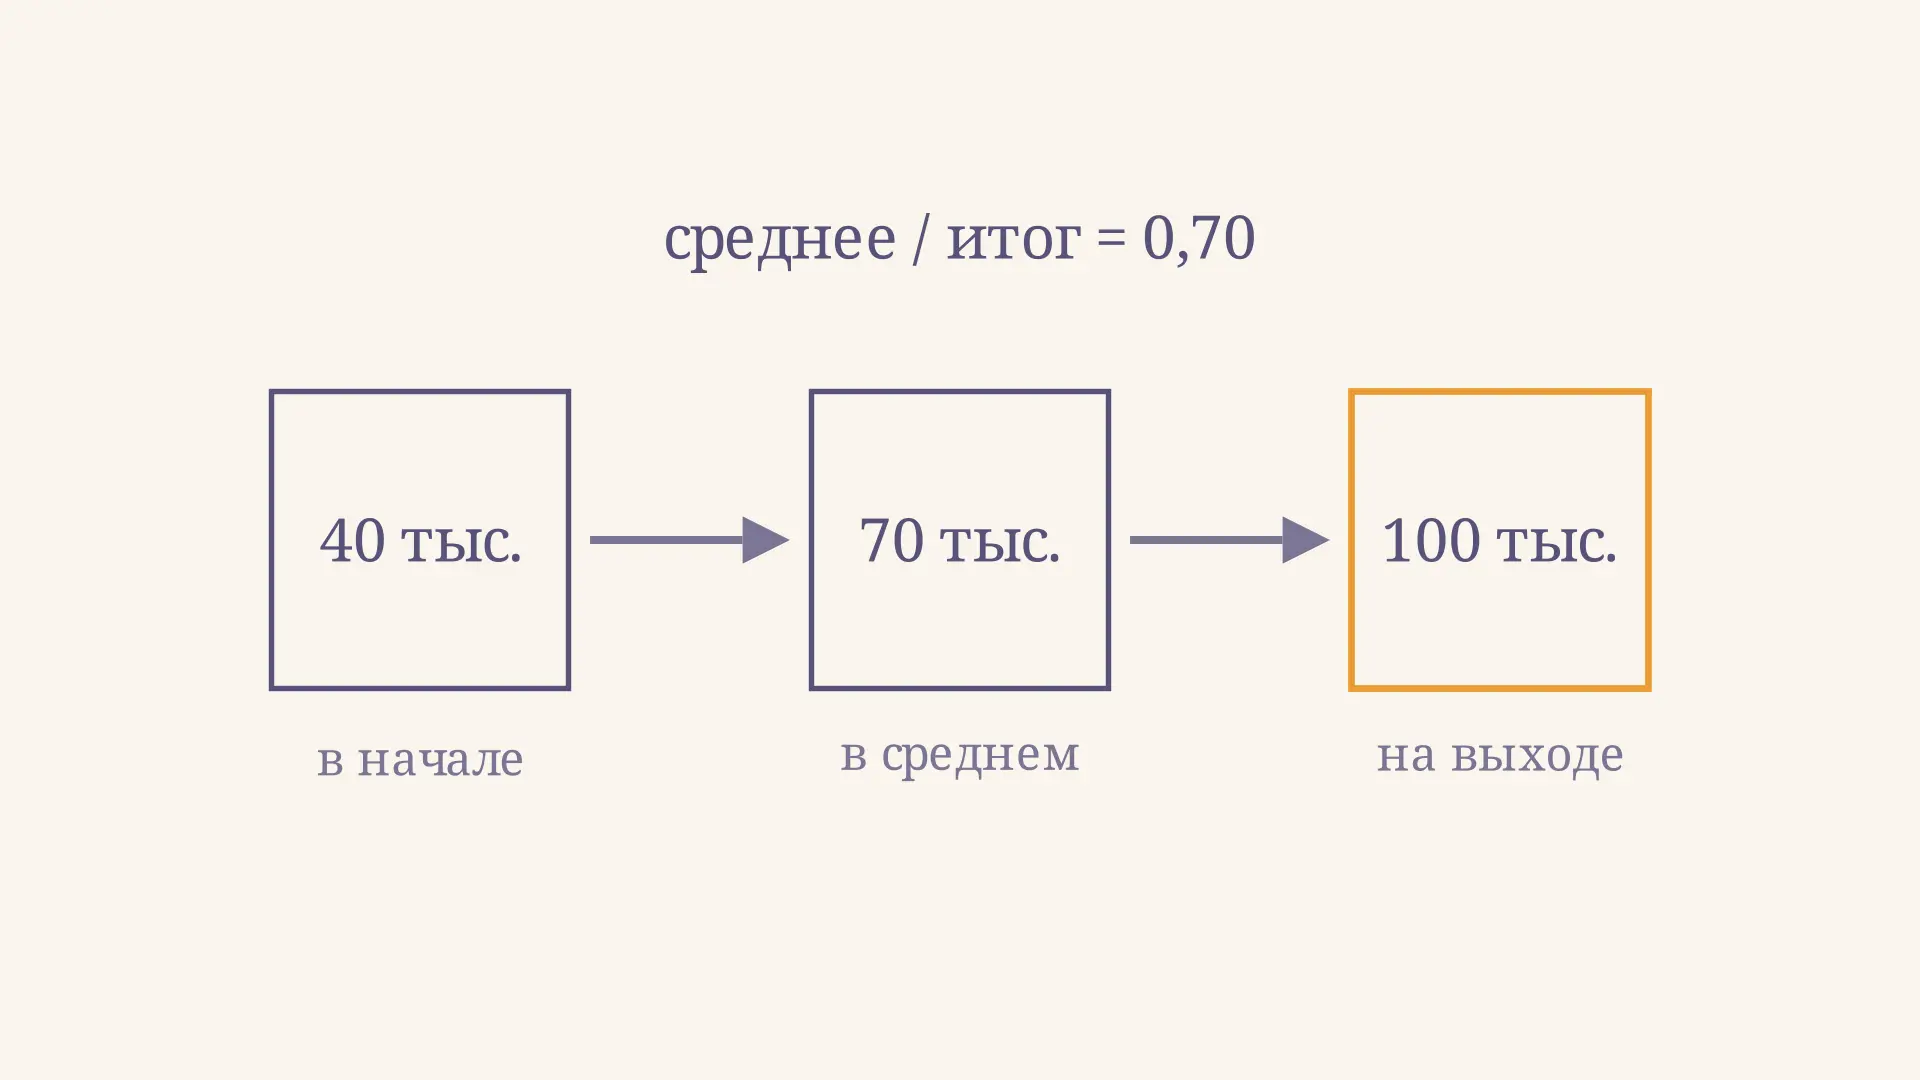
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Затратный метод ценообразования: формула и пример
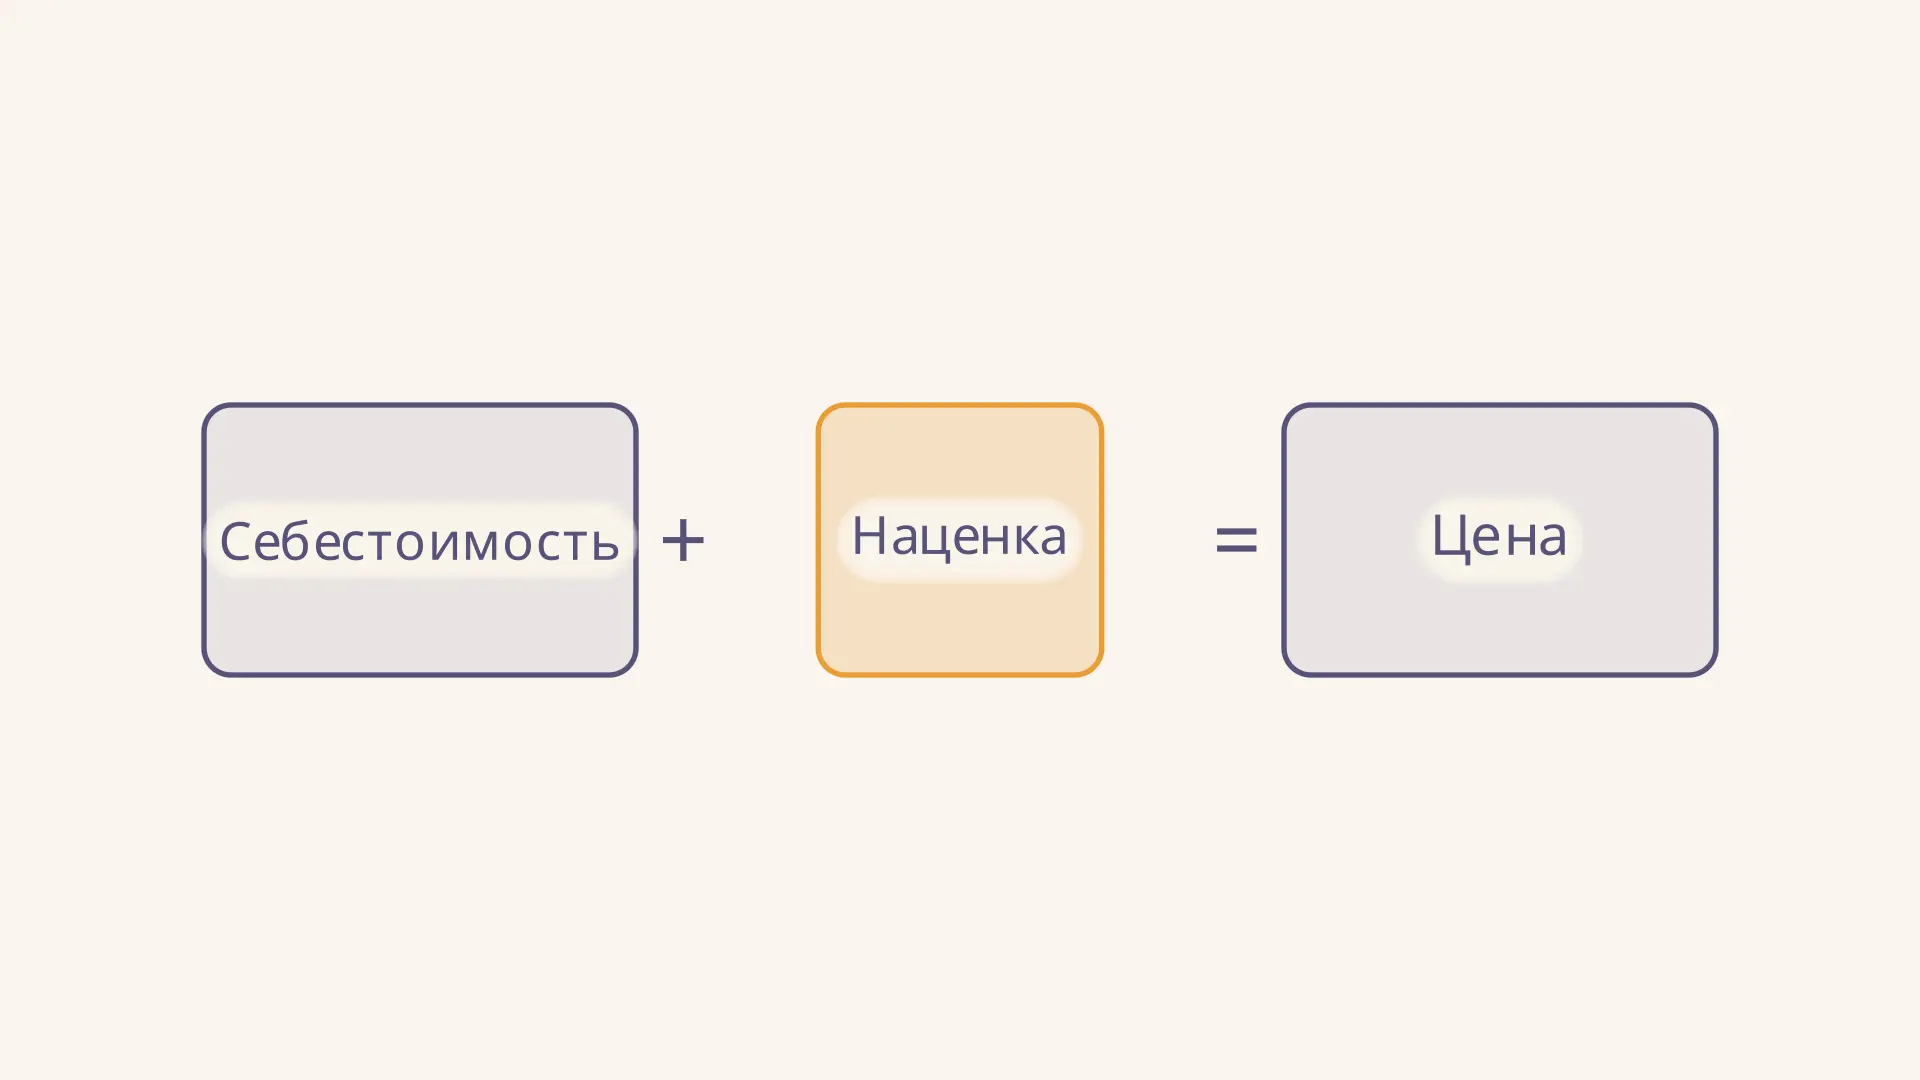
Как рассчитать цену затратным методом: полная себестоимость, наценка и доля прибыли в цене. Разбираем пример, влияние объёма выпуска и ограничения метода.
Затраты на рубль товарной продукции: формула и расчёт
Как рассчитать затраты на рубль товарной продукции, перевести результат в копейки и разобрать влияние себестоимости и цены на показатель: формулы, примеры и частые ошибки.
Счёт 26 общехозяйственные расходы: проводки и пример
Счёт 26 общехозяйственные расходы: какие затраты отражают по дебету, как закрывают счёт, чем он отличается от счёта 25 и как проверить проводки на примере.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.