Счёт 26 общехозяйственные расходы: проводки и пример
Зарплата бухгалтерии, аренда офиса и консультации аудитора помогают организации работать, но обычно не относятся к выпуску конкретного изделия. В российском бухгалтерском учёте такие управленческие затраты собирают на счёте 26 «Общехозяйственные расходы». Разберём, как отличить их от затрат цеха, составить проводки и закрыть счёт в конце месяца. Пример ниже учебный: суммы и состав затрат условны.
Для чего нужен счёт 26
Счёт 26 служит накопителем расходов на управление организацией, не связанных непосредственно с производственным процессом. Его назначение и типовые корреспонденции определяет Инструкция к Плану счетов, утверждённому приказом Минфина № 94н. Инструкция применяется организациями, ведущими учёт по этому Плану счетов; у бюджетных и кредитных организаций действуют другие планы.
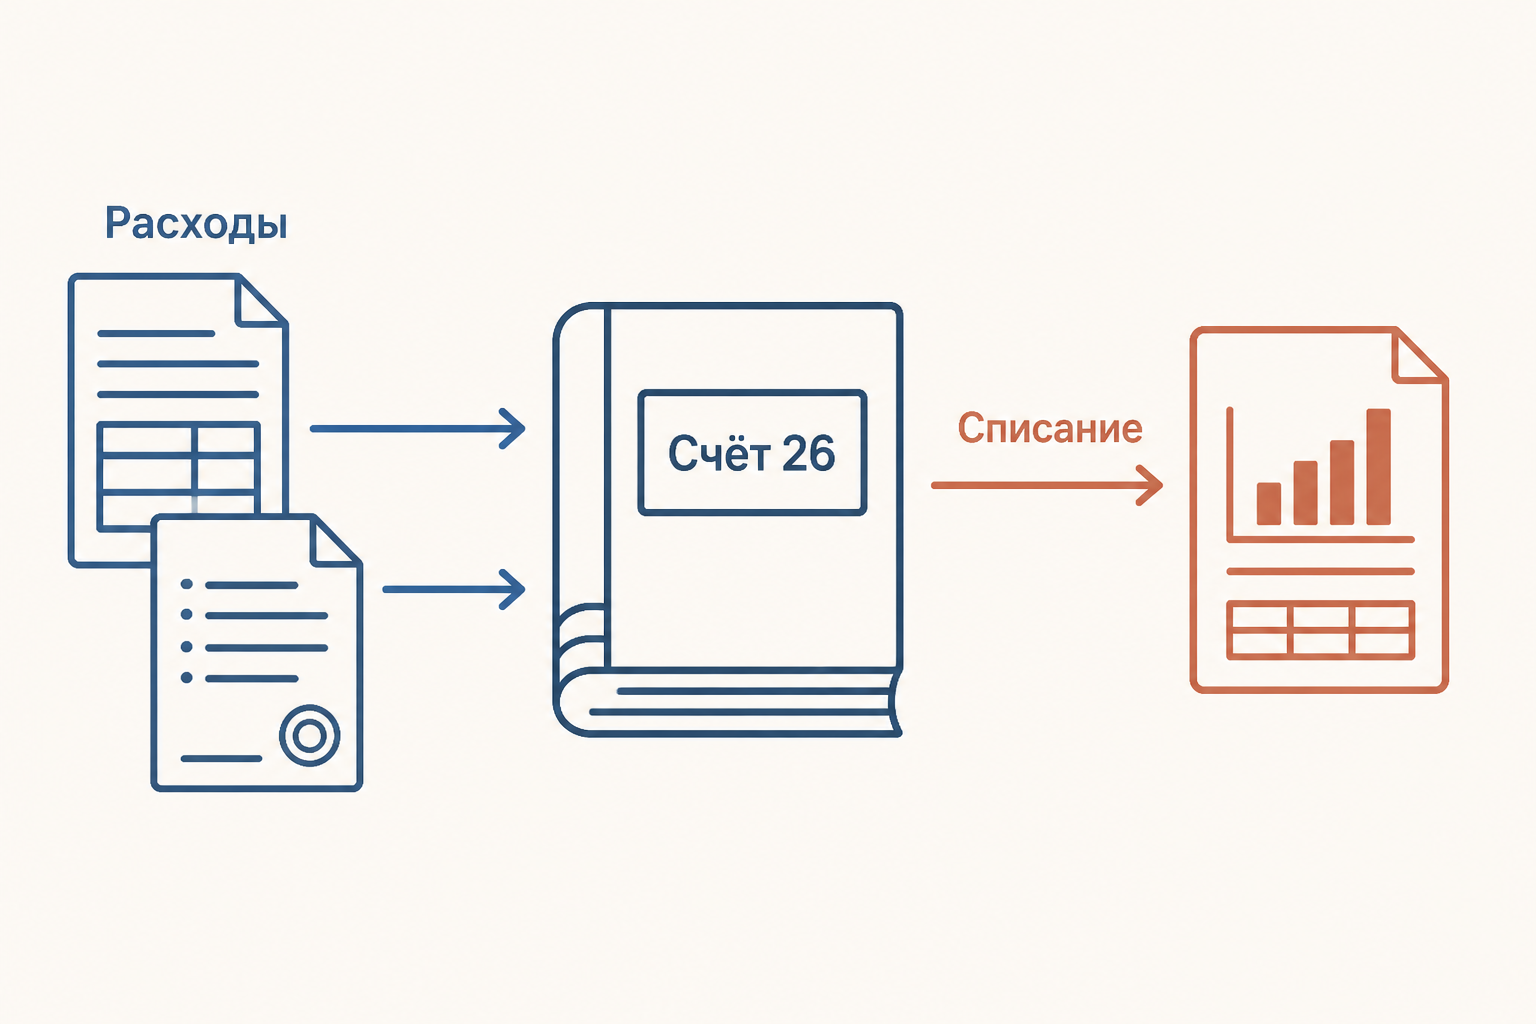
По дебету счёта в течение периода собирают признанные расходы, по кредиту отражают их списание. Это активный собирательно-распределительный счёт: после обычного закрытия месяца сумма дебетовых затрат переносится на соответствующий счёт расходов и остатка не остаётся. Сам номер счёта не определяет, когда расход признать: нужны основание, документы и правила учётной политики.
Какие затраты здесь собирают
Главный ориентир - назначение затрат, а не название документа. Для производственной организации типичны:
- оплата труда директора, бухгалтерии и другого общехозяйственного персонала, а также соответствующие страховые взносы;
- аренда и содержание административного офиса;
- амортизация офисного оборудования и управленческих основных средств;
- информационные, аудиторские и консультационные услуги для управления организацией;
- канцелярские материалы, использованные администрацией.
Например, аренда помещения бухгалтерии относится к управлению всей организацией, а аренда производственного цеха связана с производственным подразделением. Один и тот же поставщик может выставить оба счёта: по одному названию контрагента выбрать дебет нельзя. Услуги и материалы распределяют по фактическому назначению и подтверждают документами. Для анализа расходов полезно различать их экономические элементы: оплату труда, амортизацию, материалы и другие группы.
Аналитический учёт помогает увидеть, из чего сложилась итоговая сумма. Организация может вести его по статьям затрат, подразделениям и местам возникновения расходов с учётом своих потребностей и рабочего плана счетов. Тогда по оборотно-сальдовой ведомости легко сопоставить аренду с договором, зарплату с расчётной ведомостью, а амортизацию с регистром основных средств. При этом детализация не меняет самой природы затрат: отнесение на счёт нужно обосновать назначением каждой операции.
Чем счёт 26 отличается от 20, 25 и 44
Счёт 20 «Основное производство» собирает затраты основной производственной деятельности; прямая стоимость сырья для конкретного изделия - типичный пример. Счёт 25 предназначен для общепроизводственных расходов: например, содержания и управления цехом. Счёт 26 отражает управление организацией в целом. Счёт 44 используют для расходов на продажу; в торговой организации на нём учитывают издержки обращения по правилам Плана счетов.
Граница зависит от реальной функции объекта. Амортизация станка в цехе и амортизация компьютера бухгалтерии имеют одинаковую экономическую природу, но разное назначение. Для выбора счёта полезно спросить: какое подразделение использует актив и для чего? При позаказном учёте себестоимости прямые затраты относят на конкретный заказ, а общие затраты требуют отдельного обоснования.
Проводки по дебету счёта 26
Проводка показывает одновременно назначение расхода и источник его возникновения. В зависимости от ситуации используют, например:
| Операция | Дебет | Кредит |
|---|---|---|
| Начислена зарплата управленческому персоналу | 26 | 70 |
| Начислены страховые взносы с этой зарплаты | 26 | 69 |
| Признана стоимость аренды офиса по документам поставщика | 26 | 60 |
| Начислена амортизация офисного оборудования | 26 | 02 |
| Отпущены материалы для администрации | 26 | 10 |
Зарплата и взносы в таблице - разные начисления; выплата зарплаты сама по себе отражается отдельной проводкой. В стоимости аренды необходимо отдельно рассмотреть НДС, если он предъявлен поставщиком и организация имеет право на вычет. Не следует без проверки включать весь платёж в сумму расхода на счёте 26. Первичные документы, расчёт зарплаты и ведомость амортизации позволяют проследить происхождение каждой записи.
Как закрывают счёт в конце месяца
Сначала проверяют полноту начислений и аналитику: все ли документы относятся к периоду, верно ли указаны подразделение и назначение расхода. Затем выбирают направление списания с учётом характера расходов, применимых стандартов и учётной политики. Для обычных управленческих расходов, признаваемых расходами периода, типовая запись - Дт 90-2 Кт 26. Здесь 90-2 - субсчёт себестоимости продаж, если он предусмотрен рабочим планом счетов.
Инструкция к счёту 26 также предусматривает списание на счета производства в соответствующих случаях. Но из этого не следует право автоматически распределить всю офисную аренду на остатки продукции. Пункт 26 ФСБУ 5/2019 «Запасы» исключает управленческие расходы из фактической себестоимости незавершённого производства и готовой продукции, кроме непосредственно связанных с производством продукции, выполнением работ или оказанием услуг. Непосредственную связь нужно обосновать по конкретным обстоятельствам. Для приобретённых или создаваемых запасов действует сходное ограничение пункта 18 стандарта.
Учётная политика помогает описать аналитику и порядок закрытия в рамках стандартов; она не отменяет их требования. Если возникает допустимое распределение косвенных производственных затрат между изделиями, базу выбирают обоснованно. Принципы такого распределения отдельно раскрывает статья про ABC-метод учёта затрат. Управленческий расчёт полной себестоимости для внутренних решений тоже может включать распределённые офисные расходы, но его нельзя автоматически принимать за оценку запасов в бухгалтерской отчётности.
Пример закрытия за месяц
Предположим, производственная компания признала за месяц три управленческих расхода: зарплату администрации 120 000 ₽, аренду офиса без учитываемого в расходах НДС 50 000 ₽ и амортизацию офисной техники 10 000 ₽. Для простоты страховые взносы и другие операции в примере отсутствуют. Начального остатка на счёте 26 нет.
| Запись | Сумма |
|---|---|
| Дт 26 Кт 70 - зарплата | 120 000 ₽ |
| Дт 26 Кт 60 - аренда | 50 000 ₽ |
| Дт 26 Кт 02 - амортизация | 10 000 ₽ |
| Дт 90-2 Кт 26 - закрытие | 180 000 ₽ |
Дебетовый оборот равен ₽. При полном списании кредитовый оборот также составляет 180 000 ₽, конечный остаток равен нулю. В этом примере затраты не связаны непосредственно с созданием запасов и признаются расходами периода. Инструмент над статьёй позволяет изменить три суммы и посмотреть состав начислений; он не определяет допустимость проводки по конкретному договору.
Для контроля сверьте дебетовую часть с ведомостями начислений, арендными документами и расчётом амортизации, а кредитовую - с регламентной операцией закрытия. Если результат отличается от нуля, сначала проверьте дополнительные операции и исправления за период, а не просто добавляйте проводку на разницу.
Если расходы относятся к нескольким подразделениям, бухгалтеру нужно установить, какая часть действительно обслуживает управление организацией, а какая относится к другим направлениям. Основанием могут служить условия договора, данные об использовании помещений и внутренние расчёты. Важна последовательность: сначала определить экономическое содержание операции и документы, затем выбрать счёт и только после этого проверить закрытие. При изменении назначения помещения или оборудования прежнюю классификацию следует пересмотреть.
Сопоставление разных месяцев тоже помогает найти ошибку. Необычно большая аренда может означать как реальное изменение условий договора, так и повторное отражение документа. Нулевой остаток на счёте после закрытия подтверждает лишь перенос суммы, но не правильность исходных начислений. Поэтому контроль включает обе стороны: состав дебетовых оборотов и обоснованность кредитовой записи.
Бухгалтерский и налоговый учёт
Счёт 26 относится к бухгалтерскому учёту. Запись по нему сама по себе не доказывает, что сумму можно учесть при расчёте налога в том же размере и периоде. Для налогового учёта проверяют применимый режим, состав расходов и подтверждающие документы. Например, особенности объекта «доходы минус расходы» разобраны в материале об УСН. Поэтому бухгалтерский оборот 26-го счёта и налоговый регистр могут различаться.
Частые ошибки
- Относить все накладные расходы на счёт 26. Содержание цеха и расходы на продажу требуют отдельной классификации по назначению.
- Забывать о взносах и первичных документах. Зарплата, взносы и аренда подтверждаются разными расчётами и документами.
- Распределять все управленческие затраты на запасы. Сначала проверяют непосредственную связь с производством и ограничения ФСБУ 5/2019.
- Считать списание расхода оплатой. Начисление и погашение задолженности - разные операции и могут приходиться на разные даты.
- Приравнивать бухгалтерскую сумму к налоговой. Для налогообложения действуют собственные условия признания затрат.
FAQ
Счёт 26 активный или пассивный?
Активный: расходы накапливаются по дебету и списываются по кредиту. При обычном полном закрытии остаток на конец месяца равен нулю.
Можно ли закрыть счёт 26 на счёт 20?
Инструкция к Плану счетов предусматривает такое направление, но его применение зависит от характера затрат и стандартов. Для незавершённого производства и готовой продукции управленческие расходы включаются в себестоимость только при непосредственной связи с производством, работами или услугами согласно пункту 26 ФСБУ 5/2019.
Почему счёт 26 не закрылся?
Возможные причины - неверная настройка закрытия, аналитика, документы не за тот период или дополнительные проводки после закрытия. Проверьте оборотно-сальдовую ведомость, состав затрат и журнал операции, затем исправьте конкретную причину.
Коротко
Счёт 26 собирает общехозяйственные управленческие расходы по дебету и передаёт их по кредиту при закрытии. Для обычных расходов периода возможна проводка Дт 90-2 Кт 26; включение управленческих затрат в стоимость запасов ограничено ФСБУ 5/2019. Верная классификация начинается с назначения расхода и документов, а не с автоматического выбора счёта.
Читайте также
Экономические элементы затрат: состав и расчёт
Разбираем пять экономических элементов затрат, отличие от статей калькуляции и расчёт структуры расходов на подробном примере производственной сметы предприятия.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
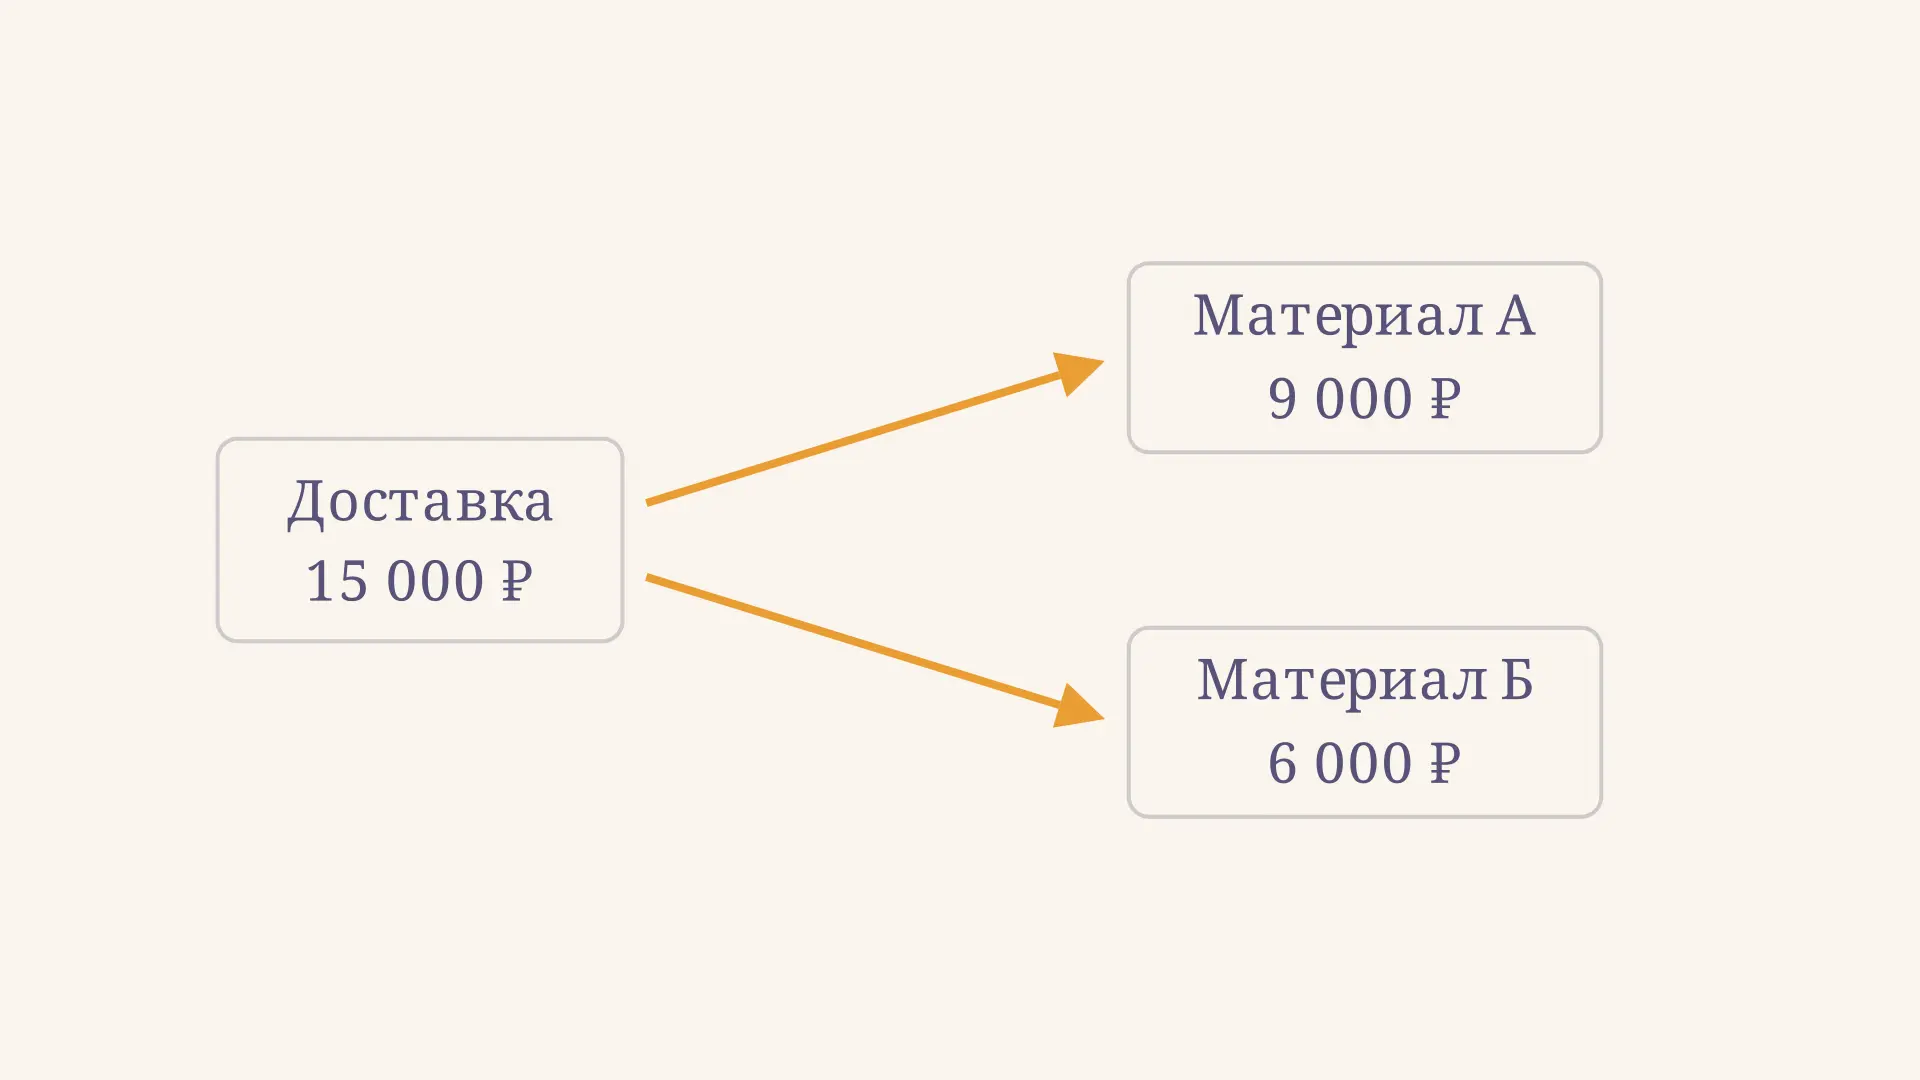
Как распределить ТЗР: формула и пример расчёта
Как распределить транспортно-заготовительные расходы между материалами и остатком: выбор базы, формула, пример с проводками и проверка суммы распределения.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Коэффициент оборачиваемости запасов: расчёт
Как рассчитать коэффициент оборачиваемости запасов и срок оборота в днях, выбрать средний остаток, разобрать пример и правильно сравнить результаты компаний.
Ликвидационная стоимость основных средств: расчёт
Как определить ликвидационную стоимость основных средств, учесть расходы на выбытие и рассчитать амортизацию: формула, пример и правила пересмотра оценки.