Как распределить ТЗР: формула и пример расчёта
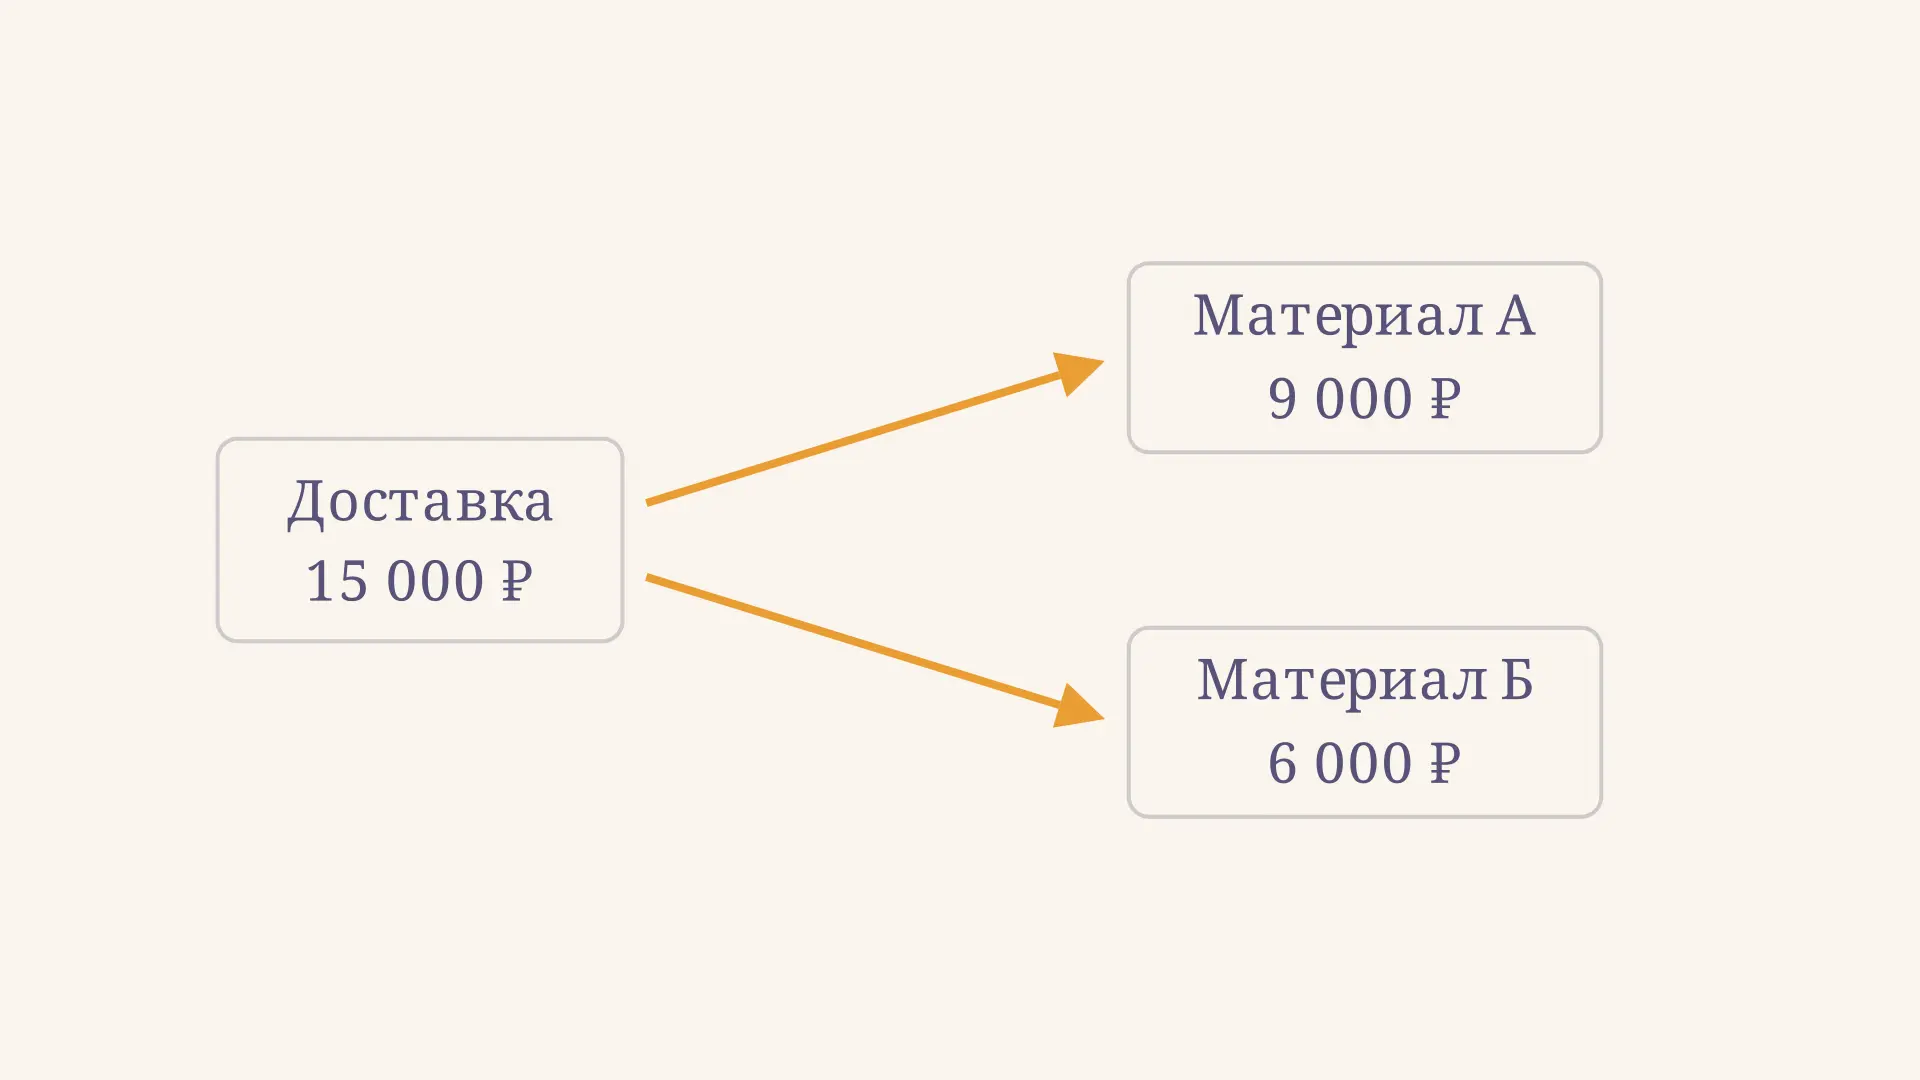
Чтобы распределить транспортно-заготовительные расходы (ТЗР), сначала определяют, какие затраты относятся к приобретённым запасам, затем выбирают обоснованную базу и делят общую сумму пропорционально долям материалов в этой базе. Например, доставка двух материалов на 60 000 и 40 000 ₽ обошлась в 15 000 ₽. При распределении по стоимости на них придётся 9 000 и 6 000 ₽ соответственно. Калькулятор показывает, как меняется результат при другой доле в базе и другой стоимости доставки.
Что относится к ТЗР
ТЗР - это расходы, связанные с заготовкой и доставкой запасов: например, оплата перевозчика или погрузки, необходимой для доставки материалов. Их экономический смысл прост: материал обходится организации дороже, чем сумма в счёте поставщика, если без доставки его нельзя использовать в нужном месте. Конкретный состав затрат подтверждают договоры, транспортные документы и акты услуг.
По пунктам 10–11 ФСБУ 5/2019 «Запасы» в фактическую себестоимость включают необходимые затраты на приобретение и доставку запасов до места потребления, продажи или использования. Но не всякий платёж рядом с закупкой становится ТЗР. Пункт 18 стандарта исключает, например, чрезвычайные затраты и обычные расходы на хранение, за указанными в нём исключениями. Для организаций, имеющих право на упрощённый учёт, стандарт предусматривает специальные варианты: их применимость нужно проверять отдельно.
Распределение требуется, когда документ на перевозку охватывает несколько видов запасов и непосредственно отнести расход к одному материалу нельзя. Если перевозка касается только конкретной партии и это подтверждено, её стоимость можно отнести непосредственно к этой партии. Учебный расчёт ниже предполагает обычный порядок учёта и суммы без возмещаемого НДС; налоговый учёт здесь не рассчитывается.
Выберите базу распределения
База - измеримая величина, по долям которой делят общую сумму. Ею могут служить стоимость, масса, количество или объём материалов. Выбор должен отражать характер перевозки и быть закреплён в учётной политике организации. Удобство расчёта само по себе не доказывает, что база подходит.
Если перевозчик тарифицирует груз по весу, масса может лучше объяснять расходы: тяжёлая партия получает большую долю. Если стоимость перевозки разумно связана со стоимостью однородных материалов и других данных нет, используют стоимость. Количество единиц подходит лишь там, где единицы сопоставимы: одна коробка и один мешок не обязательно занимают одинаковое место. Объём полезен для объёмных грузов, занимающих разные части машины.
Для смешанной перевозки важно использовать одну базу в одинаковых единицах: килограммы нельзя складывать с тоннами без пересчёта. Кроме того, в знаменатель попадают только те материалы, к которым относится распределяемая услуга. Нельзя включить запас другого рейса только потому, что он хранится на том же складе. При сложных перевозках разные суммы расходов могут требовать разных баз: например, стоимость отдельного страхования можно привязать к соответствующему грузу.
Формула распределения между материалами
Пусть - общие распределяемые ТЗР, - база материала , а - сумма баз всех материалов, участвующих в распределении. Тогда:
Здесь - ТЗР, относимые на материал . Доля не имеет единицы измерения, а результат выражается в рублях. При положительной сумме базы доли дают единицу, поэтому до округления сумма всех равна исходному . Если база равна нулю, делить нельзя: сначала нужно исправить данные или выбрать другую обоснованную базу.
Удобный порядок работы:
- Соберите документы и исключите затраты, не относящиеся к себестоимости запасов.
- Выделите суммы, которые можно прямо отнести к отдельным партиям.
- Для оставшейся общей суммы определите состав материалов и подходящую базу.
- Рассчитайте доли, умножьте их на общие ТЗР и проверьте итог.
- Округлите суммы до копеек; возникающую разницу отнесите по заранее установленному правилу, например на последнюю позицию.
Пример: доставка двух материалов
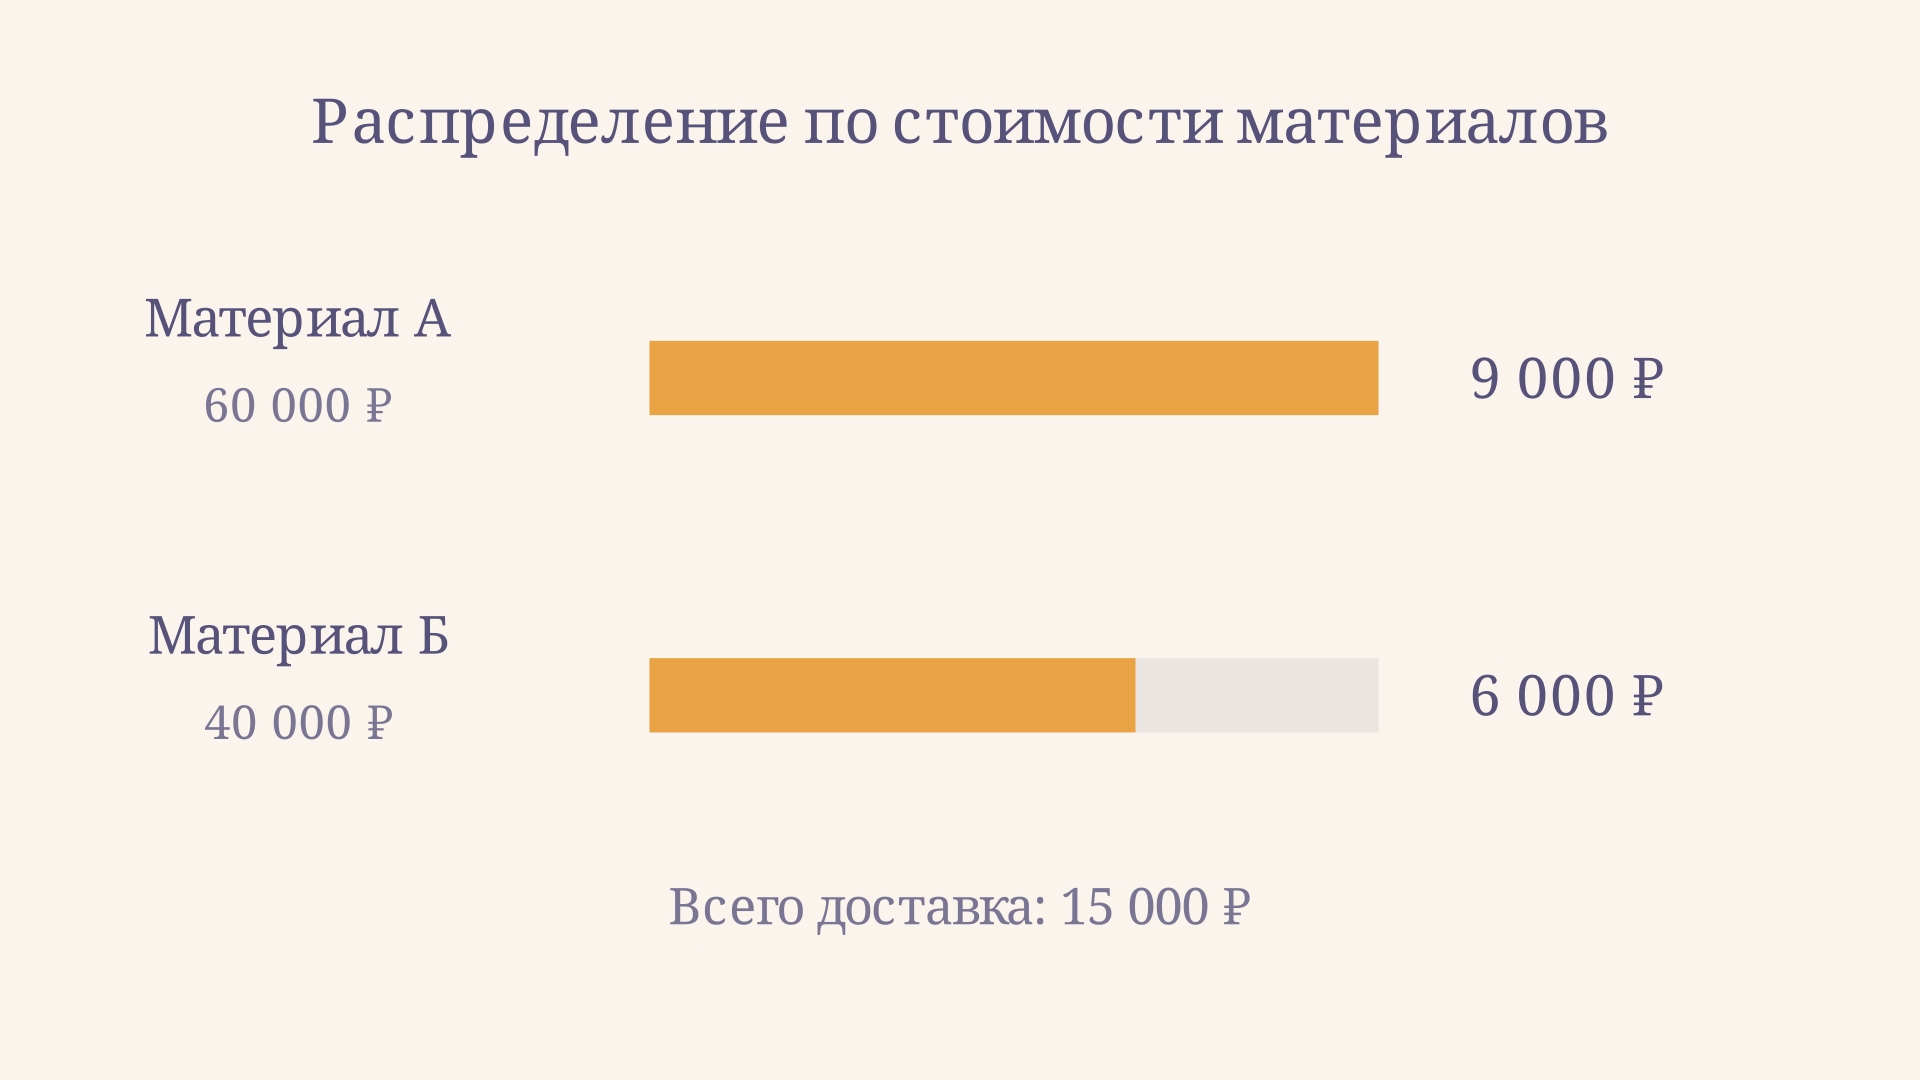
Предприятие приобрело материал А за 60 000 ₽ и материал Б за 40 000 ₽. Одна доставка для обеих партий стоит 15 000 ₽. Примем, что распределение по покупной стоимости обосновано и предусмотрено учётной политикой; другие затраты и налоги для простоты отсутствуют.
| Показатель | Материал А | Материал Б | Итого |
|---|---|---|---|
| Стоимость материалов, ₽ | 60 000 | 40 000 | 100 000 |
| Доля в базе | 60 % | 40 % | 100 % |
| ТЗР, ₽ | 9 000 | 6 000 | 15 000 |
| Себестоимость с доставкой, ₽ | 69 000 | 46 000 | 115 000 |
Доля А равна , поэтому ₽. Для Б аналогично получаем ₽. Проверка: ₽. Доставка добавлена к стоимости один раз, а общая себестоимость составила 115 000 ₽.
Если бы масса партий составляла 2 и 4 тонны, распределение той же доставки по массе дало бы 5 000 и 10 000 ₽. Это не исправление первого результата, а ответ на другую постановку: изменились база и доли. При выборе между ними нужно смотреть, какая база лучше отражает связь расхода с грузом.
Как разделить ТЗР между расходом и остатком
В задачах материалы могут учитываться по учётным ценам, а ТЗР - отдельно. Тогда в конце периода нужно разделить накопленные ТЗР между материалами, которые израсходованы, и теми, что остались. Это второй уровень распределения: сначала затраты связывают с запасами, затем определяют их долю в выбывших и оставшихся материалах.
Пусть и - ТЗР на начало периода и по поступившим материалам, а и - их стоимость по учётным ценам. Для однородной группы средний процент равен:
ТЗР израсходованных материалов равны их стоимости по учётным ценам, умноженной на . Оставшиеся ТЗР можно найти как разницу между общей суммой и ТЗР расхода. В числовом примере выше примем, что весь объём доступных материалов стоит 100 000 ₽ по учётным ценам, а связанных с ним ТЗР - 15 000 ₽. Средний процент составляет 15 %. Если израсходовано материалов на 60 000 ₽, на расход приходится 9 000 ₽, на остаток стоимостью 40 000 ₽ - 6 000 ₽.
У этого примера есть условие: единый средний процент допустим для выбранной однородной группы и принятого порядка учёта. Нельзя механически применять его к несвязанным группам с разной стоимостью доставки. При отпуске запасов также выбирают способ оценки себестоимости по правилам стандарта; метод ФИФО отвечает на вопрос об оценке выбывших партий, а не сам по себе о базе распределения общей доставки.
Документы и проводки
Основание расчёта - документы на поступление запасов и транспортную услугу, а также расчётная ведомость с базой и долями. В ней полезно указать период, перечень партий, сумму расходов, способ распределения, округление и итог контроля. Так другой бухгалтер сможет проследить путь от акта перевозчика до себестоимости каждой позиции.
В упрощённом учебном примере при прямом включении в стоимость материалов можно показать дебет счёта 10 и кредит счёта 60 на 100 000 ₽ за материалы, затем дебет 10 и кредит 60 на 15 000 ₽ за доставку. Аналитика счёта 10 распределяет доставку на 9 000 и 6 000 ₽. При фактическом расходовании материалов производственного назначения возможна запись дебет 20, кредит 10 на их рассчитанную себестоимость. Конкретная корреспонденция и момент отражения зависят от операции, документов и выбранной схемы учёта; здесь НДС и расчёты с разными контрагентами не показаны.
Распределение ТЗР влияет на себестоимость запасов, а затем и на стоимость выпуска. Для связи затрат с конкретными заказами полезно разобрать позаказный метод калькуляции. Общий принцип выбора базы встречается и в ABC-методе учёта затрат, хотя там распределяют накладные расходы через операции и драйверы. Планирование объёмов будущих закупок решает другую задачу - её показывает расчёт потребности в материалах MRP.
Частые ошибки
- Делят все расходы поровну. Равные суммы оправданы только при равных долях обоснованной базы, а не просто при двух позициях.
- Забывают остаток начала периода. При расчёте среднего процента нужны и стоимость, и ТЗР начального остатка, если они относятся к распределяемой группе.
- Путают стоимость базы с полной себестоимостью. Уточните, какие суммы входят в знаменатель по выбранной методике, и не включайте те же ТЗР повторно.
- Списывают всю доставку на расход при наличии остатка. В модели распределения часть ТЗР остаётся в стоимости неиспользованных материалов.
- Не сверяют округление. Сумма распределённых копеек должна равняться исходной сумме; разницу фиксируют по принятому правилу.
FAQ
Можно ли распределять ТЗР по количеству?
Да, если единицы сопоставимы, а количество обоснованно отражает распределяемую услугу. Для разных по весу или объёму единиц другая база может дать более достоверный результат.
Что делать, если услуга относится только к одной партии?
При подтверждённой прямой связи отнесите её к этой партии. Распределять между прочими материалами сумму, которая их не касается, не нужно.
ТЗР всегда включают НДС?
Нет. В примере использованы суммы без возмещаемого НДС. Налоговый режим, право на вычет и документы влияют на учёт налога; их проверяют отдельно от расчёта долей.
Коротко
Распределение ТЗР начинается с документов и выбора экономически обоснованной базы. Долю каждого материала умножают на общую сумму расходов, а результат сверяют с исходной суммой. При раздельном учёте ТЗР и учётной стоимости средний процент помогает разделить затраты между расходом и остатком выбранной группы.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Коэффициент оборачиваемости запасов: расчёт
Как рассчитать коэффициент оборачиваемости запасов и срок оборота в днях, выбрать средний остаток, разобрать пример и правильно сравнить результаты компаний.
Метод ФИФО: списание запасов по партиям
Метод ФИФО при списании запасов: как определить стоимость выбытия и остатка по партиям, проверить расчёт и сравнить результат со средней себестоимостью.
Метод исключения затрат: расчёт себестоимости
Метод исключения затрат помогает определить себестоимость основной продукции при совместном выпуске. Разбираем формулу, оценку побочного продукта и пример расчёта.
Распределение косвенных расходов: формула и пример
Как выбрать базу распределения косвенных расходов, рассчитать ставку и проверить результат на примере двух изделий. Сравниваем часы труда и машино-часы.