Метод исключения затрат: расчёт себестоимости
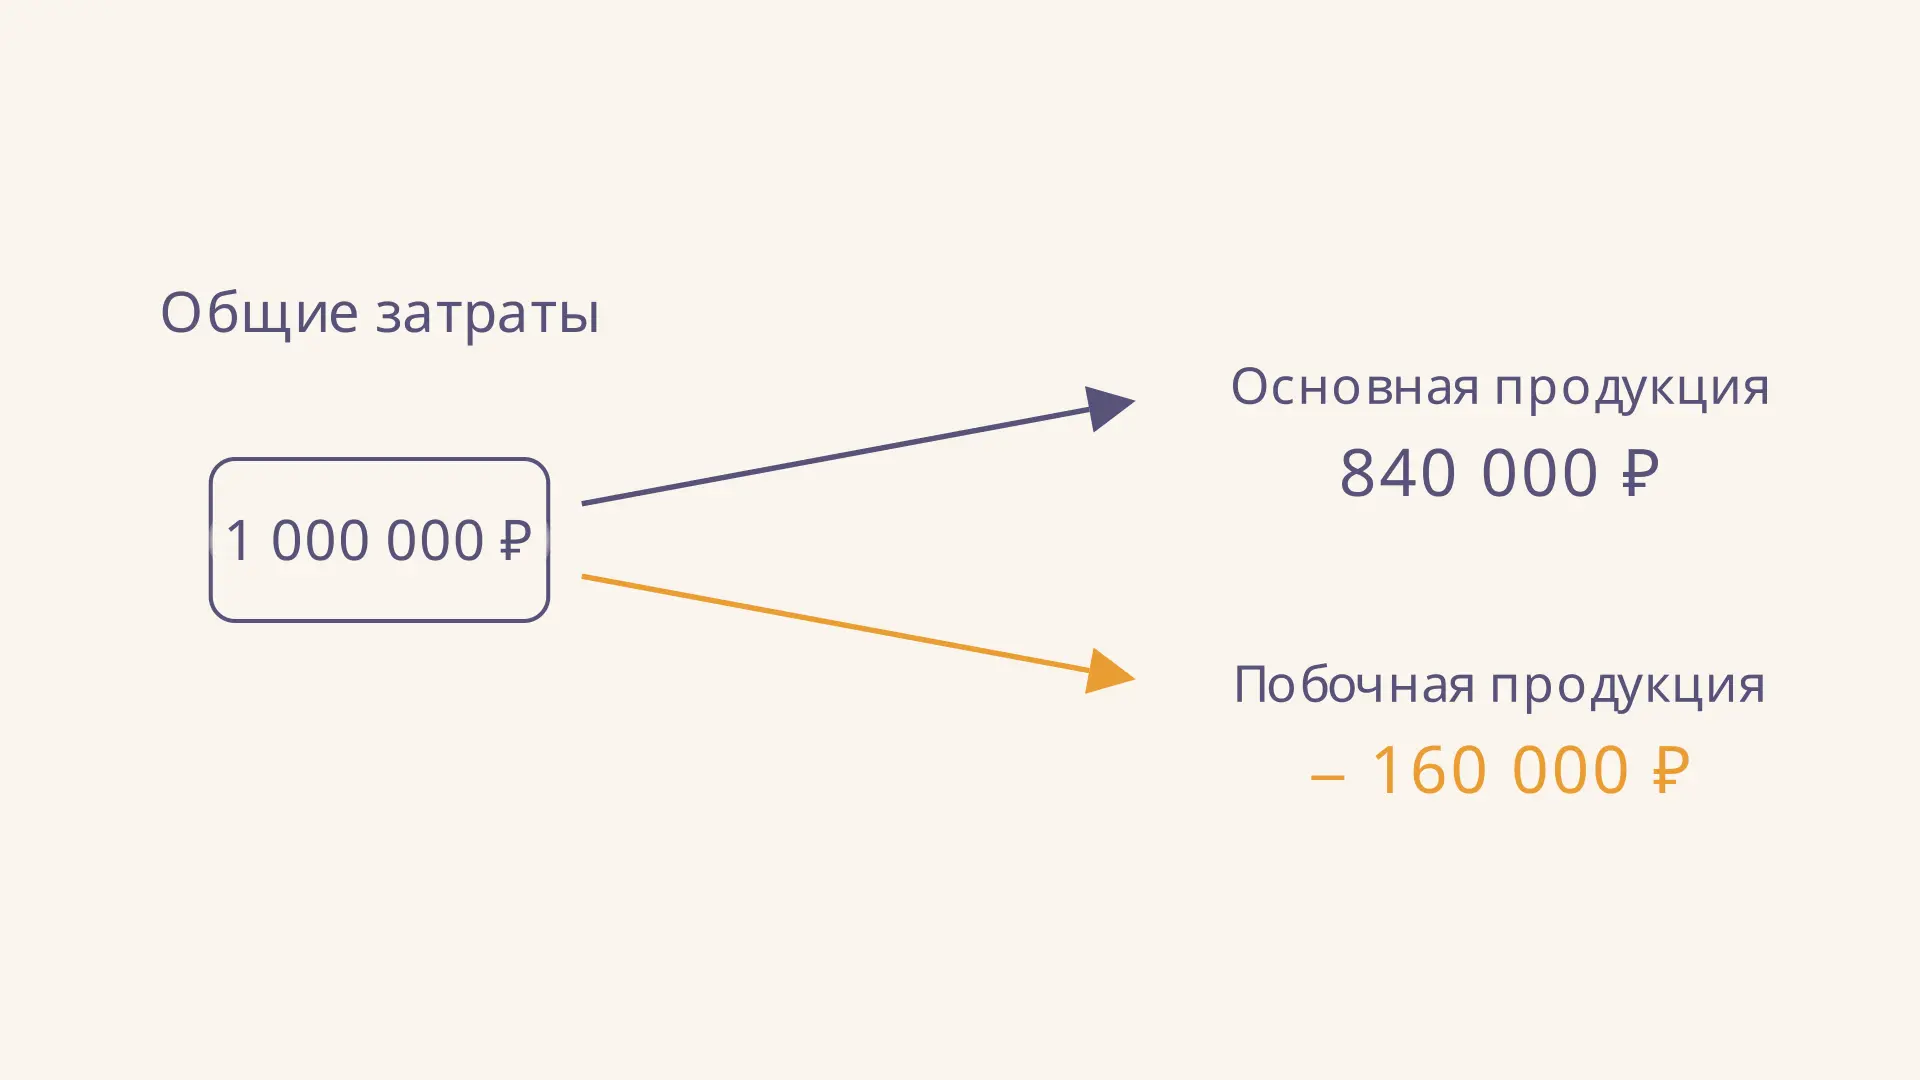
Метод исключения затрат применяют, когда один производственный процесс одновременно даёт основную и побочную продукцию, а отдельно измерить затраты на каждую невозможно. Стоимость побочного продукта оценивают и вычитают из общих затрат: оставшаяся сумма относится к основной продукции. Это расчётный приём, поэтому результат зависит от выбранной оценки и границ затрат. В калькуляторе можно изменить исходные данные и увидеть, как они влияют на себестоимость единицы.
Почему приходится исключать стоимость
На общем этапе сырьё и работа оборудования относятся сразу к нескольким результатам. Например, при переработке зерна получают основной продукт и отруби. До разделения нельзя достоверно указать, какая часть работы мельницы произведена только ради каждого из них. Тем не менее для оценки основного выпуска нужна сумма, которую можно отнести к нему.
Сначала предприятие определяет совместные затраты за выбранный период или на партию. Затем оценивает полученный побочный продукт по установленному правилу и вычитает эту оценку. При прочих равных чем выше исключаемая стоимость, тем меньше остаток на основной продукт. Это перераспределение учётной суммы: физические затраты производства от самого вычитания не исчезают.
Метод удобен, если есть один явно основной продукт, а побочный относительно невелик. Если несколько продуктов имеют сопоставимое значение, называть один из них побочным только ради простого вычитания может быть неразумно: понадобится обоснованное распределение общих затрат между основными продуктами.
Формула и границы расчёта
В учебном варианте обозначим совместные затраты , оценку побочной продукции , количество готовой основной продукции . Тогда остаток затрат на основной продукт и себестоимость его единицы равны:
Все величины должны относиться к одной партии или одному периоду. Затраты и оценка выражаются в рублях, количество - в единицах основного продукта, а результат деления - в рублях на единицу. Формула единичной себестоимости предполагает, что в числителе собраны затраты именно на готовый выпуск; остатки незавершённого производства и потери предварительно учтены по условиям задачи. Делить на нулевой выпуск нельзя.
Если после разделения у основного продукта есть собственные затраты, их добавляют к остатку, не включая повторно в общую сумму. Аналогично нельзя дважды учесть расходы на доведение побочного продукта: сначала в общих затратах, а затем ещё раз при оценке исключения. Для анализа учёта по стадиям полезно отдельно разобраться в попередельном методе калькуляции.
Как оценить побочную продукцию
Оценка зависит от условий задачи и принятой учётной политики. Возможны заранее установленные расчётные цены или стоимость, основанная на ожидаемой продаже. В нашем примере используем чистую стоимость реализации: предполагаемая выручка от побочного продукта за вычетом необходимых расходов на его завершение и продажу. Это расчётная оценка, а не обязательно уже полученные деньги.
Если получено килограммов побочной продукции, ожидаемая цена составляет рублей за килограмм, а последующие расходы - , то:
Например, цена должна относиться к сопоставимому качеству и объёму, а расходы - к той продукции, которую оценивают. Расходы на завершение и продажу берут за пределами совместной суммы, чтобы не вычесть их дважды. Если по условию уже дана готовая оценка побочной продукции, дополнительное умножение на цену не требуется.
В пункте 14 МСФО (IAS) 2 «Запасы» описано, что несущественный побочный продукт часто оценивают по чистой стоимости реализации и вычитают её из стоимости основного продукта. Это пример подхода, а не утверждение, что любая компания обязана применять именно его во всех системах учёта. Для конкретной отчётности нужно учитывать применимые правила и факты операции.
Пример расчёта по шагам
Пусть за партию произведено 4 000 единиц основной продукции и 2 000 кг побочной. Совместные затраты составили 1 000 000 ₽. Побочный продукт можно продать по ожидаемой цене 100 ₽/кг; его доведение и продажа потребуют 40 000 ₽. Предположим, что незавершённого производства нет и иных затрат после разделения на основной продукт нет.
- Находим ожидаемую стоимость продажи побочной продукции: ₽.
- Вычитаем расходы на доведение и продажу: ₽. Это оценка, которую исключаем.
- Определяем затраты на основной выпуск: ₽.
- Делим остаток на выпуск: ₽ за единицу.
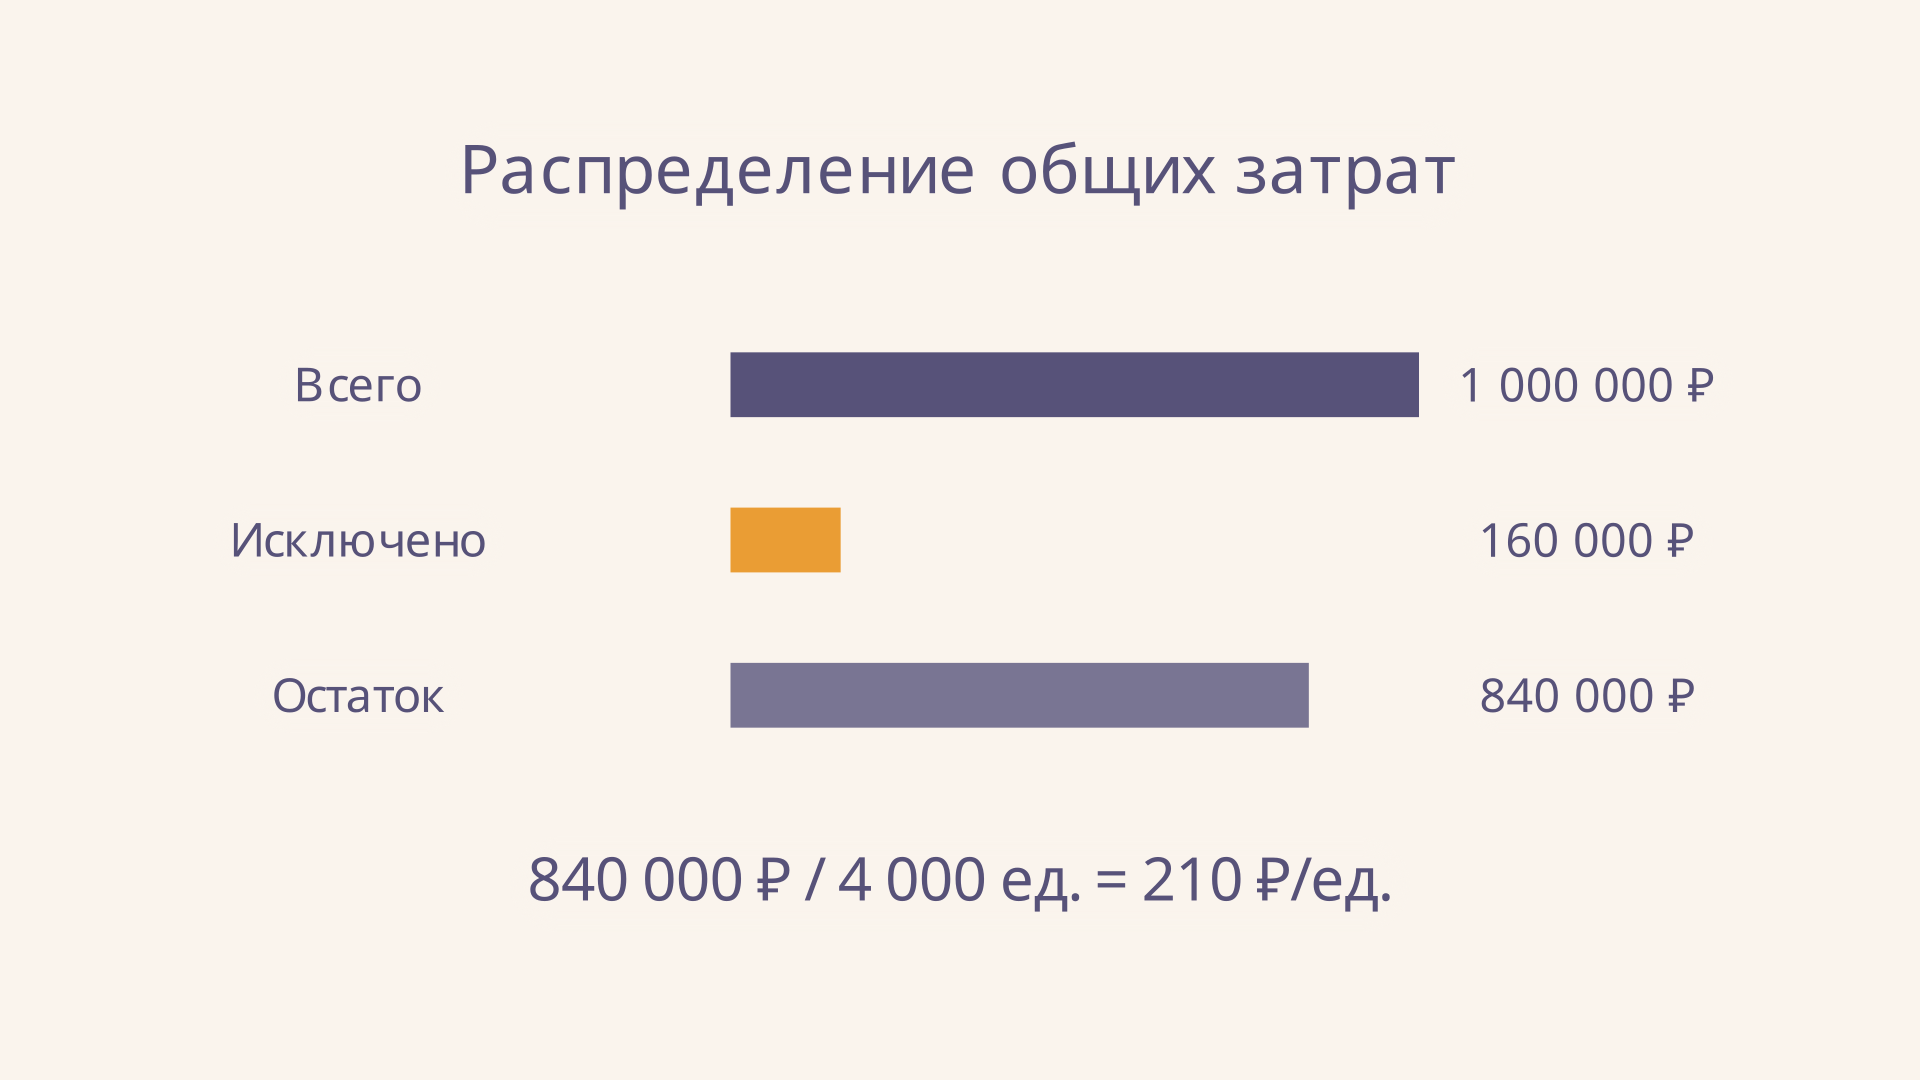
Проверка сходится: ₽. Если бы цену побочного продукта приняли равной 80 ₽/кг при остальных прежних условиях, оценка составила бы 120 000 ₽, остаток - 880 000 ₽, а единица основного продукта - 220 ₽. Разница вызвана оценочным допущением; она сама по себе не означает, что производство стало дороже.
При проверке учебной задачи полезно составить короткую ведомость: отдельно записать общий выпуск, количество основного и побочного продукта, оценку каждого и все расходы после разделения. Это помогает увидеть, относится ли цена к целой партии или к одной единице и включены ли дополнительные расходы в исходную сумму. Если стоимость побочного продукта задана непосредственно, её следует использовать в указанных условиях, не заменяя произвольно рыночной ценой. При отсутствии необходимых данных правильнее указать недостающие сведения, чем считать точный ответ на основе неоговорённого предположения.
Расчёт также позволяет исследовать чувствительность результата. При постоянном выпуске увеличение исключаемой суммы на 40 000 ₽ уменьшит затраты на основной выпуск на те же 40 000 ₽. При 4 000 единицах это изменение составит 10 ₽ на единицу. Такая проверка объясняет направление эффекта и помогает обнаружить ошибку знака при вычитании.
Что делать с остатками и несколькими продуктами
Важно различать выпуск и продажу. В примере оценивается весь полученный побочный продукт; расчёт не предполагает, что он уже продан. Если часть продукции осталась на складе, порядок признания, оценки запасов и влияние на расходы периода зависят от применяемых правил. Подменять количество полученного продукта количеством проданного без основания нельзя.
При наличии незавершённого производства в начале или конце периода сначала определяют затраты, приходящиеся на завершённый выпуск, с учётом остатков и принятой методики. Если данные относятся к разным партиям или в совместную сумму случайно включены расходы другого периода, даже верная арифметика даст неверную себестоимость.
Когда основных продуктов несколько, после исключения побочной продукции получают общий остаток на них, а не себестоимость каждого. Для дальнейшего распределения выбирают обоснованную базу, например относительную стоимость продаж в точке разделения. Такой комбинированный расчёт требует отдельных данных. В отличие от этого ABC-метод учёта затрат распределяет накладные расходы через операции и их драйверы; он отвечает на другой вопрос.
Возможности и ограничения метода
Главное преимущество - понятный расчёт: при небольшом побочном выпуске не нужно произвольно разносить каждую статью совместных затрат между продуктами. Баланс легко проверить обратным сложением, а влияние оценки побочного продукта - пересчётом. Но простой результат не следует принимать за точное измерение ресурсов, физически потреблённых каждым продуктом до разделения.
Оценка чувствительна к цене, расходам на доведение и количеству. Если предполагаемые расходы превышают стоимость продажи, чистая величина становится отрицательной; это сигнал отдельно изучить отходы, обязательства и применимые правила, а не автоматически подставлять отрицательное число в упрощённый калькулятор. Если исключение превышает совместные затраты, исходные данные и метод оценки тоже требуют проверки. Калькулятор выше в обоих случаях останавливает расчёт.
Метод не заменяет выбор состава производственных затрат. Например, абзорпшен-костинг рассматривает включение производственных затрат в себестоимость, тогда как исключение помогает распределить совместную сумму между результатами процесса. А кайзен-костинг связан с непрерывным снижением затрат, а не с оценкой побочного выпуска.
Частые ошибки
- Вычитают всю выручку вместо заданной оценки. Если по условию используется чистая стоимость реализации, сначала учитывают необходимые расходы на завершение и продажу.
- Смешивают периоды и единицы. Цена за килограмм не применяется к количеству в тоннах без перевода; стоимость партии не делят на выпуск за год.
- Дважды учитывают последующие расходы. Нужно проверить, входят ли они уже в общую сумму и к какому продукту относятся.
- Забывают про остатки. Деление на готовый выпуск корректно только после согласования числителя с этим выпуском.
- Считают остаток точным измерением затрат основного продукта. Это результат выбранной процедуры оценки, чувствительный к исходным предположениям.
FAQ
Является ли побочный продукт отходом?
Не обязательно. Побочный продукт может иметь полезность и стоимость реализации. Для материалов, требующих затрат на утилизацию, сначала нужно установить их экономическую природу и применимые правила учёта.
Нужно ли ждать фактической продажи побочного продукта?
В приведённой модели нет: используется оценка на основе ожидаемой цены и расходов. Для фактического учёта момент признания и оценку определяют применимые стандарты и учётная политика.
Можно ли применять метод при двух основных продуктах?
Можно сначала исключить оценку побочной продукции, но оставшуюся сумму затем необходимо распределить между основными продуктами. Одного вычитания для расчёта себестоимости каждого недостаточно.
Коротко
Метод исключения затрат оставляет на основную продукцию разницу между совместными затратами и оценкой побочного продукта. Для единичной себестоимости эту разницу делят на соответствующий готовый выпуск. Качество ответа зависит от оценки побочного продукта, корректного учёта последующих расходов и согласования периода, остатков и объёма выпуска.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Как распределить ТЗР: формула и пример расчёта
Как распределить транспортно-заготовительные расходы между материалами и остатком: выбор базы, формула, пример с проводками и проверка суммы распределения.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Коэффициент оборачиваемости запасов: расчёт
Как рассчитать коэффициент оборачиваемости запасов и срок оборота в днях, выбрать средний остаток, разобрать пример и правильно сравнить результаты компаний.
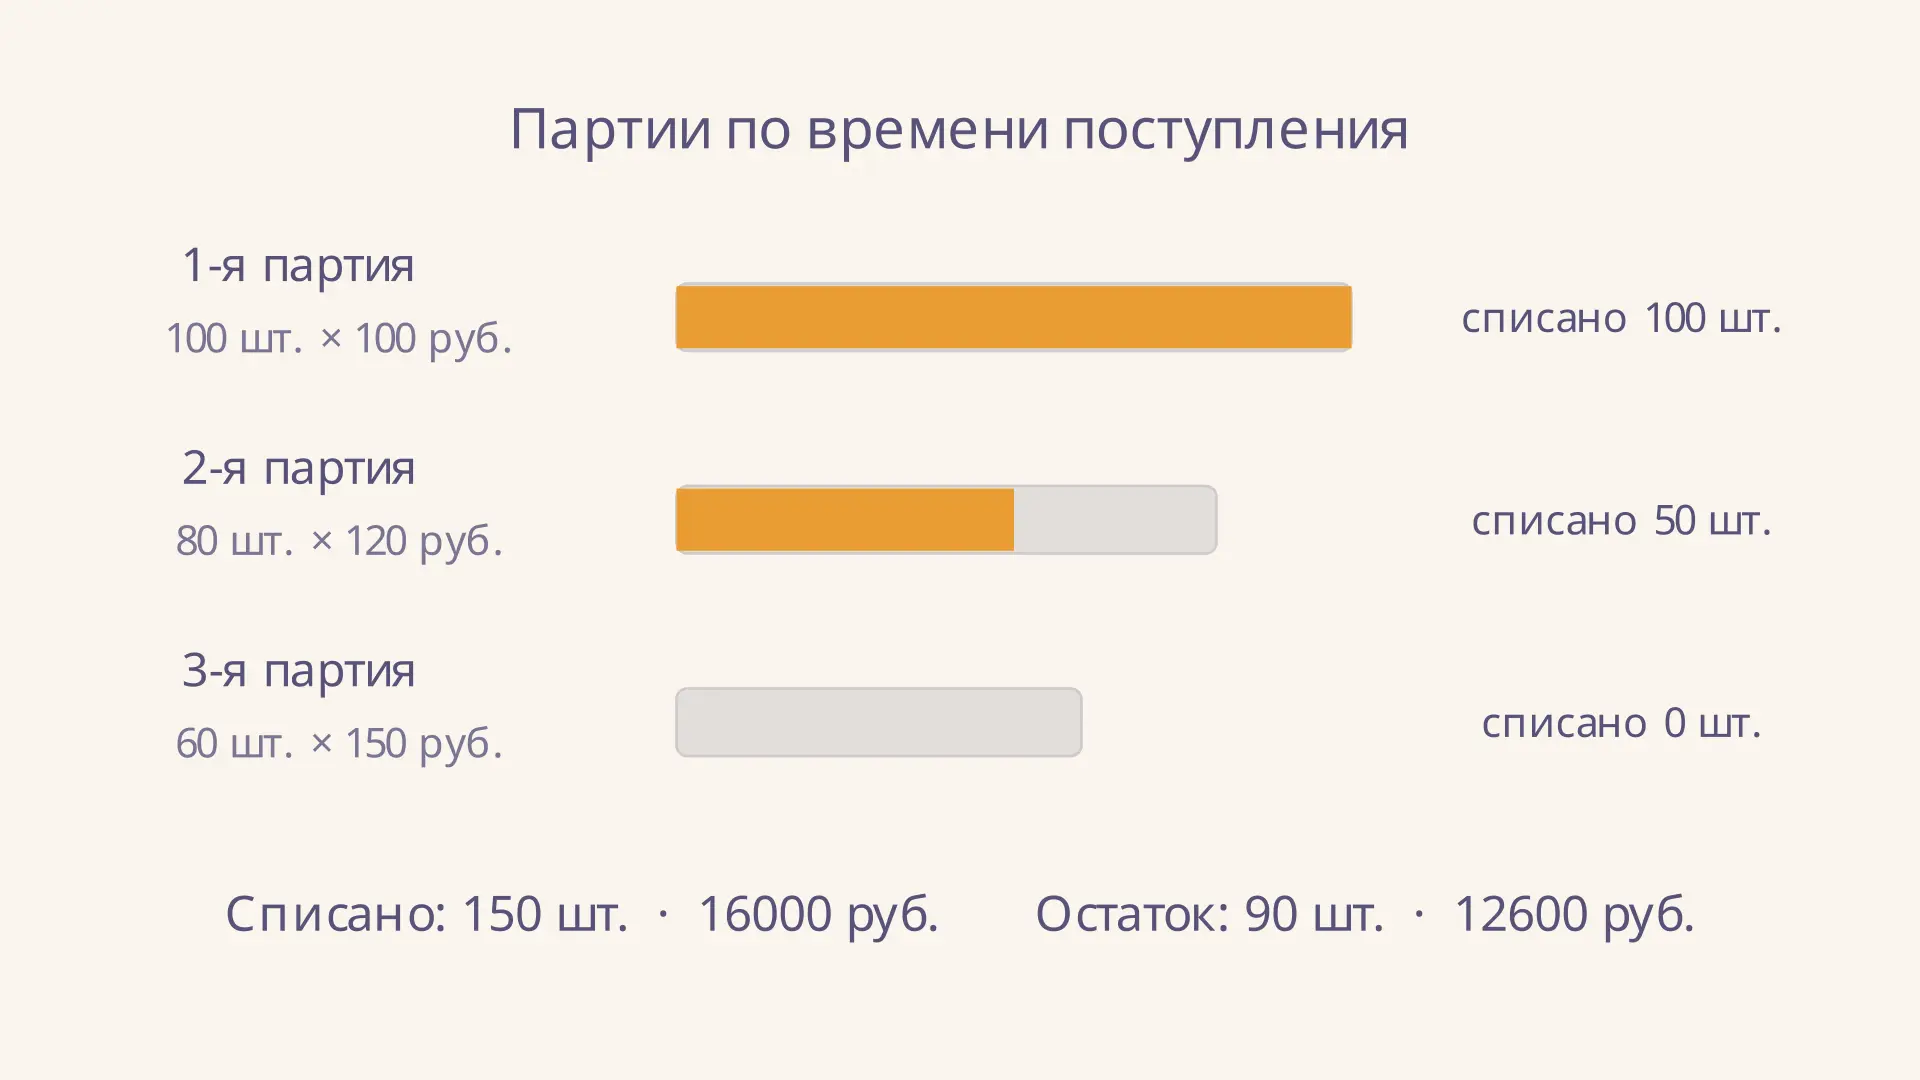
Метод ФИФО: списание запасов по партиям
Метод ФИФО при списании запасов: как определить стоимость выбытия и остатка по партиям, проверить расчёт и сравнить результат со средней себестоимостью.
Распределение косвенных расходов: формула и пример
Как выбрать базу распределения косвенных расходов, рассчитать ставку и проверить результат на примере двух изделий. Сравниваем часы труда и машино-часы.