Метод ФИФО: списание запасов по партиям
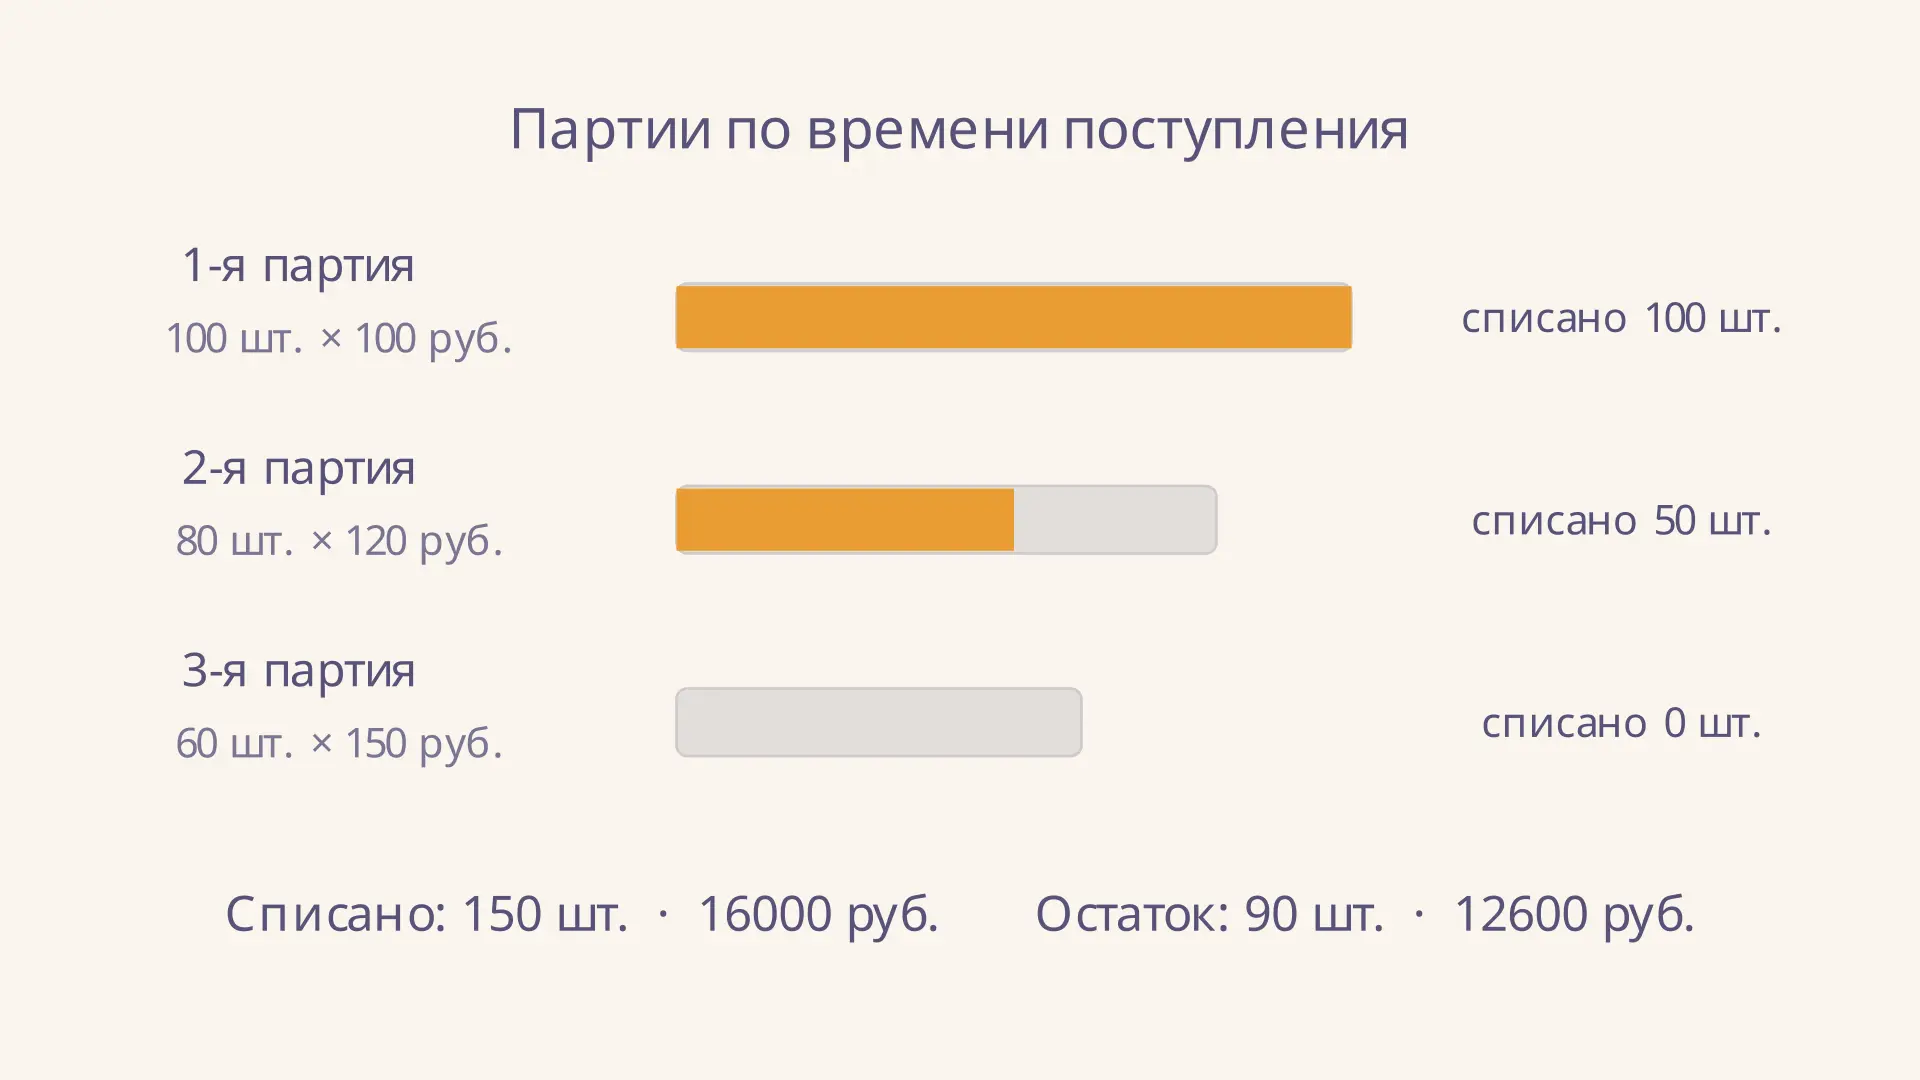
Метод ФИФО при списании запасов помогает определить, какую стоимость отнести на выбывшие материалы или товары, если одинаковые единицы покупали по разным ценам. По этому способу сначала в расчёт попадает себестоимость самых ранних поступлений, затем следующих. Разберём порядок на трёх партиях и проверим стоимость остатка. В калькуляторе можно изменить количество списания и увидеть, в какой момент расчёт переходит к следующей партии.
Как работает очередь партий
Название ФИФО происходит от английского first in, first out: первым поступил - первым выбыл. Это допущение об оценке стоимости, а не обязательное описание физического движения товара. На складе сотрудник может взять коробку из новой поставки; для расчёта стоимости взаимозаменяемых единиц при ФИФО всё равно сначала используют цену раннего остатка. Для продуктов с ограниченным сроком годности физическая очередность имеет отдельное значение и определяется правилами хранения.
Каждую партию удобно представить слоем с количеством и себестоимостью единицы. При расходе слой уменьшается; когда он исчерпан, расчёт переходит к следующему. Подобную очередь как абстрактную структуру объясняет статья о стеке и очереди, но здесь важен ещё и денежный результат: у слоёв разные цены.
Для российского бухгалтерского учёта принцип описан в пункте 36 ФСБУ 5/2019 «Запасы». Выбор способа и его применение зависят от характера запасов и учётной политики организации. Для учебного расчёта ниже считаем, что все три партии относятся к одному виду взаимозаменяемых запасов и доступны до единственного списания.
Что нужно знать перед расчётом
Сначала составьте хронологическую таблицу: начальный остаток, затем поступления с количеством и фактической себестоимостью единицы. Начальный остаток тоже может состоять из нескольких слоёв, унаследованных от прошлого периода. Цена в задаче - именно себестоимость единицы, а не обязательно сумма в счёте поставщика: в реальном учёте её формируют по применимым правилам с учётом включаемых расходов.
Пусть - число доступных единиц слоя, - себестоимость единицы, - число единиц, списанных из этого слоя. Тогда стоимость выбытия равна:
Значения выбирают по порядку слоёв, пока не набрано нужное количество. Стоимость остатка считают как . Единицы измерения должны совпадать: нельзя складывать килограммы одного материала со штуками другого. Если товара недостаточно, сначала выясняют причину расхождения, а не придумывают цену для отсутствующего слоя.
Пример списания 150 единиц
До отпуска на складе сформировались три партии одного товара. Каждая следующая партия поступила позже предыдущей; других операций в примере нет.
| Партия | Поступило, шт. | Себестоимость, руб. за шт. | Списано, шт. | Осталось, шт. |
|---|---|---|---|---|
| Первая | 100 | 100 | 100 | 0 |
| Вторая | 80 | 120 | 50 | 30 |
| Третья | 60 | 150 | 0 | 60 |
Нужно списать 150 единиц. Первой партии хватает на 100, поэтому её стоимость целиком входит в расход: руб. Ещё 50 единиц берём из второй партии: руб. Третья партия для этого списания не нужна. Итого стоимость выбытия - 16 000 руб.
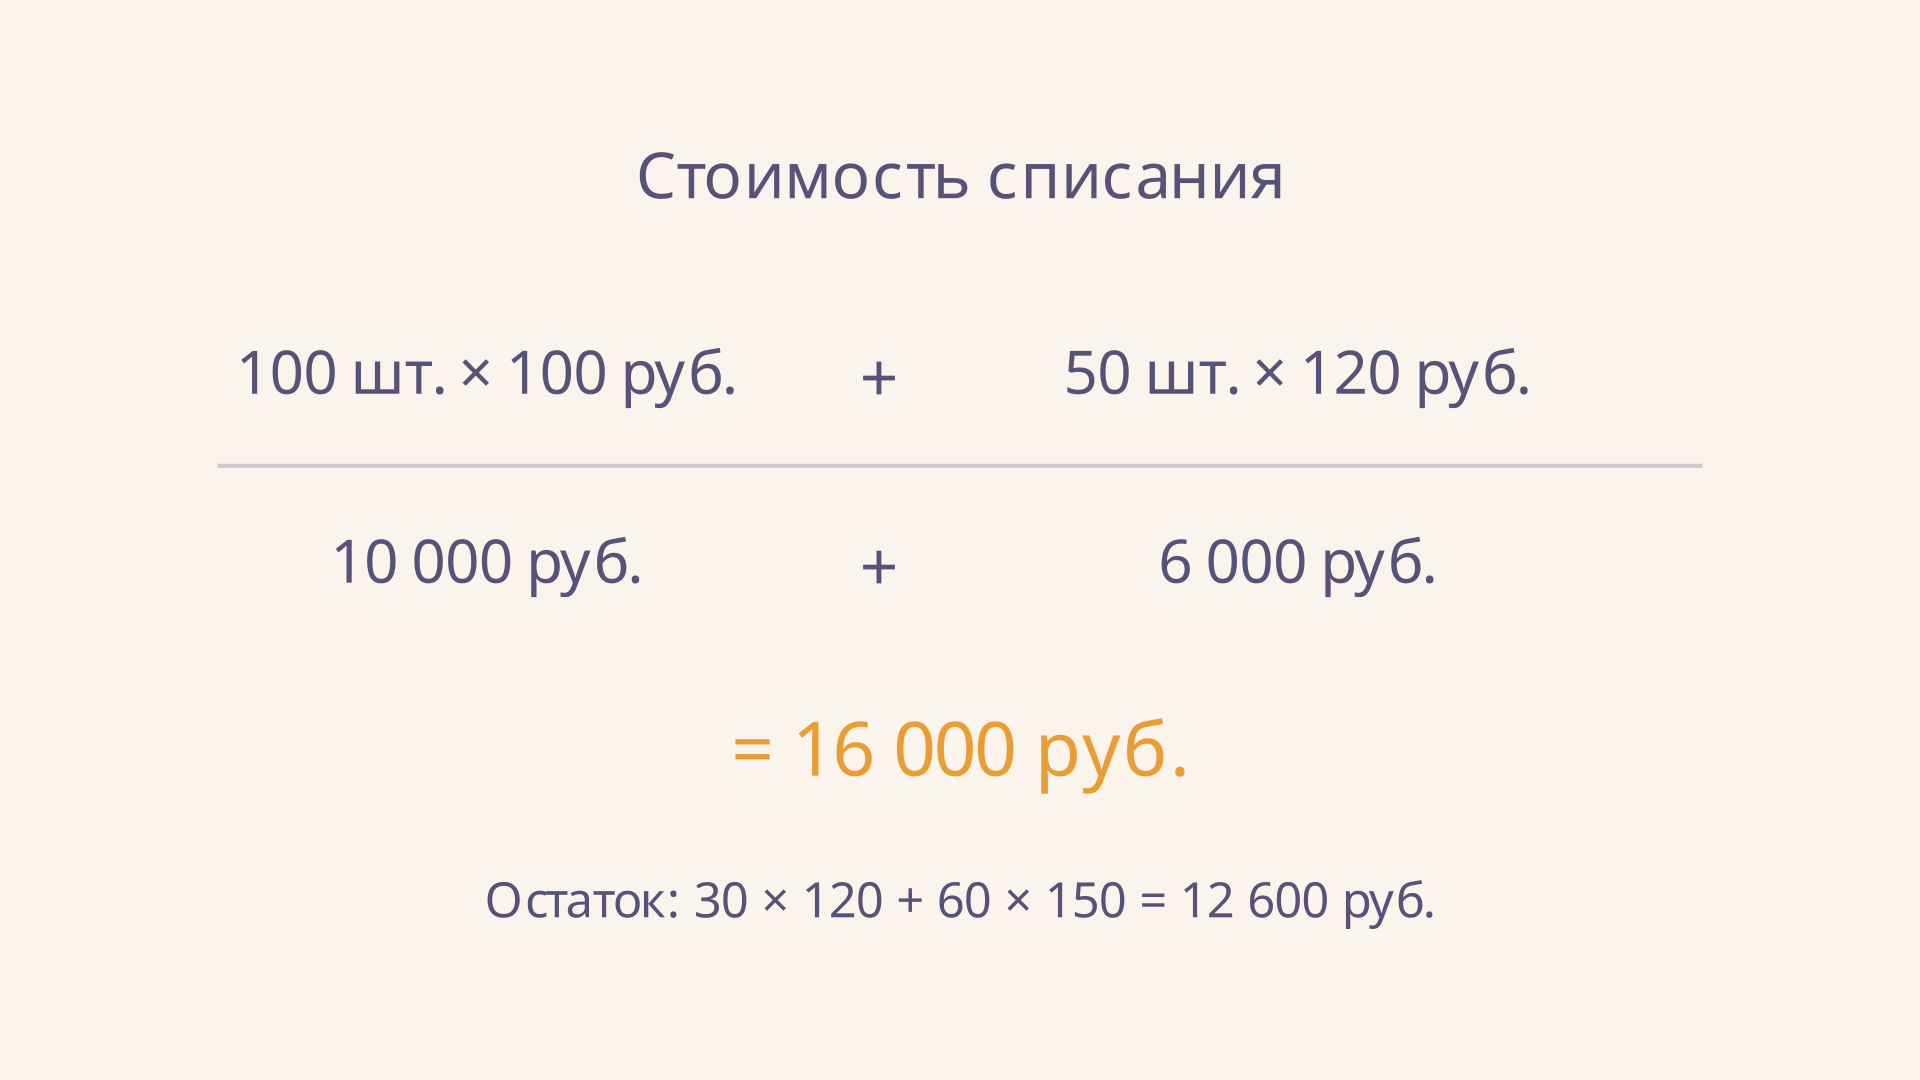
В остатке 30 единиц второй партии и все 60 единиц третьей. Их стоимость составляет руб., количество - 90 единиц. Проверка по сумме: до списания было руб.; после распределения руб. Это контроль сохранения стоимости при отсутствии других операций и корректировок.
Как проверить расчёт вручную
Удобно вести два независимых контроля. По количеству запишите начальный остаток, прибавьте все поступления и вычтите все отпуски. Полученное число должно совпасть с суммой оставшихся единиц по слоям. По стоимости проделайте ту же проверку с суммами: стоимость поступлений и начального остатка распределяется между выбытием и конечными слоями. В нашем примере других операций нет, поэтому обе проверки проходят напрямую.
Не ограничивайтесь общей суммой: ошибка в очередности может сохранить равенство и при этом дать неверные стоимости расхода и остатка. Дополнительно проверьте, что более поздний слой начал расходоваться только после исчерпания всех доступных ранних. Если списано ровно 100 единиц, в примере должна исчезнуть первая партия, а две следующие останутся нетронутыми. Если списано 180, расходуются первая и вторая партии целиком. На этих границах удобно проверять и работу калькулятора.
Если поступления и расход чередуются
В реальной задаче нельзя просто собрать все закупки месяца в одну очередь и оценить каждое выбытие, игнорируя даты. На момент операции учитывают доступные тогда слои. Например, было 40 единиц по 50 руб.; затем списали 30, купили 50 по 70 и списали ещё 40. Первый расход стоит руб. Во втором расходе участвуют оставшиеся 10 единиц по 50 и 30 по 70: всего 2 600 руб. Остаток - 20 единиц по 70, или 1 400 руб.
Такой порядок полезно отражать в карточке движения: дата, приход, расход и остаток каждого слоя. Если позднее выяснилось, что документ или стоимость поступления были ошибочны, исправление рассматривают по правилам учёта; простая перестановка строк способна изменить результат. Пример показывает непрерывное отслеживание партий, а не заменяет порядок, установленный для конкретной организации.
ФИФО и средняя себестоимость
При средней себестоимости стоимость доступных однородных запасов распределяют по усреднённой цене, а не по отдельным ранним слоям. Для трёх партий из первого примера, если все поступления произошли до единственного списания и берётся общая средняя, цена составит руб. Расход 150 единиц - 17 875 руб., остаток - 10 725 руб. Расчёт выполнен без промежуточного округления цены; раннее округление может немного изменить итог.
В нашем примере цены растут, поэтому ФИФО относит в расход более дешёвые ранние слои: 16 000 руб. против 17 875 руб. по общей средней. Остаток по ФИФО, соответственно, выше на 1 875 руб. При снижении цен направление различия может быть обратным. При одинаковых ценах различия исчезают. Само по себе это сравнение не означает движения денег или изменения закупочных цен: меняется распределение уже понесённой стоимости между выбытием и остатком.
При прочих равных большая стоимость выбытия товара означает меньшую валовую прибыль от его продажи за этот период, поскольку она вычитается из выручки. Для сопоставления нужны одинаковые объём продаж, выручка и остальные условия. Итоговая чистая прибыль зависит также от других расходов и обстоятельств, поэтому по одному методу оценки её определить нельзя. Если весь запас в итоге выбудет и новых затрат или корректировок не будет, его совокупная стоимость распределится целиком; различие касается того, на какой период приходится каждая часть.
Средняя цена может рассчитываться по разным допустимым правилам и моментам; при чередовании операций их результаты не стоит подменять общей средней за период. А попроцессный метод калькуляции отвечает на другой вопрос - как собрать производственные затраты по процессам. ФИФО же в данном примере определяет стоимость выбытия запасов из уже оценённых слоёв.
Где применяется и что показывает результат
ФИФО удобно использовать, когда единицы одного вида взаимозаменяемы, поступают партиями и известна их себестоимость. Расчёт прозрачен: каждую часть списания можно связать с ранним слоем и первичным документом. При росте цен в остатке чаще сохраняются более поздние, дорогие слои, хотя это не делает остаток автоматически равным текущей рыночной цене.
Ограничение - необходимость надёжно хранить историю количества и стоимости. Возвраты, исправления документов и начальные остатки усложняют очередь. Кроме того, ФИФО распределяет себестоимость, но не заменяет оценку на обесценение, инвентаризацию или выбор момента признания расходов. Международный стандарт IAS 2 также рассматривает ФИФО и средневзвешенную стоимость для взаимозаменяемых запасов; условия конкретной отчётности следует проверять отдельно.
Когда материалы переданы в производство, их стоимость становится частью производственных затрат по применимым правилам; при продаже товаров она участвует в определении себестоимости продаж. Для понимания дальнейшего распределения затрат полезны позаказный метод и ABC-метод учёта затрат: они решают задачи калькулирования, а не определяют очередь слоёв ФИФО.
Частые ошибки
- Списывают последнюю партию первой. Это меняет принцип оценки: сначала исчерпывают доступные ранние слои.
- Путают цену продажи с себестоимостью. Для расчёта используют стоимость приобретения или изготовления, определённую по правилам учёта, а не выручку.
- Забывают начальный остаток. Он стоит в очереди перед новыми поступлениями и может содержать несколько разных слоёв.
- Учитывают будущую поставку в прошлом расходе. Расставьте операции по датам и проверяйте наличие на момент выбытия.
- Не проверяют обе стороны баланса. Сверьте и количество, и стоимость поступлений, списания и остатка с учётом других операций.
FAQ
Нужно ли физически продавать старые товары первыми?
ФИФО как способ стоимостной оценки устанавливает последовательность использования стоимостных слоёв. Физическую выдачу организуют отдельно с учётом свойств товара и складских правил.
Можно ли списать больше, чем имеется в учёте?
Расчёт по известным слоям ограничен доступным количеством. Отрицательный остаток сигнализирует о необходимости проверить документы и данные; назначать цену несуществующей партии нельзя.
Всегда ли ФИФО даёт меньшую стоимость списания?
Нет. Это зависит от порядка и цен доступных слоёв, числа списанных единиц и способа сравнения. В примере растущих цен ранние слои дешевле общей средней, но при другом движении цен результат изменится.
Коротко
ФИФО распределяет стоимость запасов по очереди поступления: ранние слои списывают первыми, поздние остаются на складе. В примере 150 единиц стоят 16 000 руб., а остаток 90 единиц - 12 600 руб. Проверка по количеству и стоимости помогает обнаружить ошибку в слоях или последовательности операций.
Читайте также
Анализ движения основных средств: формулы и пример
Как составить баланс движения основных средств и рассчитать коэффициенты поступления, обновления и выбытия: формулы, пример в млн рублей и частые ошибки.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Как распределить ТЗР: формула и пример расчёта
Как распределить транспортно-заготовительные расходы между материалами и остатком: выбор базы, формула, пример с проводками и проверка суммы распределения.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Коэффициент оборачиваемости запасов: расчёт
Как рассчитать коэффициент оборачиваемости запасов и срок оборота в днях, выбрать средний остаток, разобрать пример и правильно сравнить результаты компаний.
Метод исключения затрат: расчёт себестоимости
Метод исключения затрат помогает определить себестоимость основной продукции при совместном выпуске. Разбираем формулу, оценку побочного продукта и пример расчёта.