Коэффициент оборачиваемости запасов: расчёт
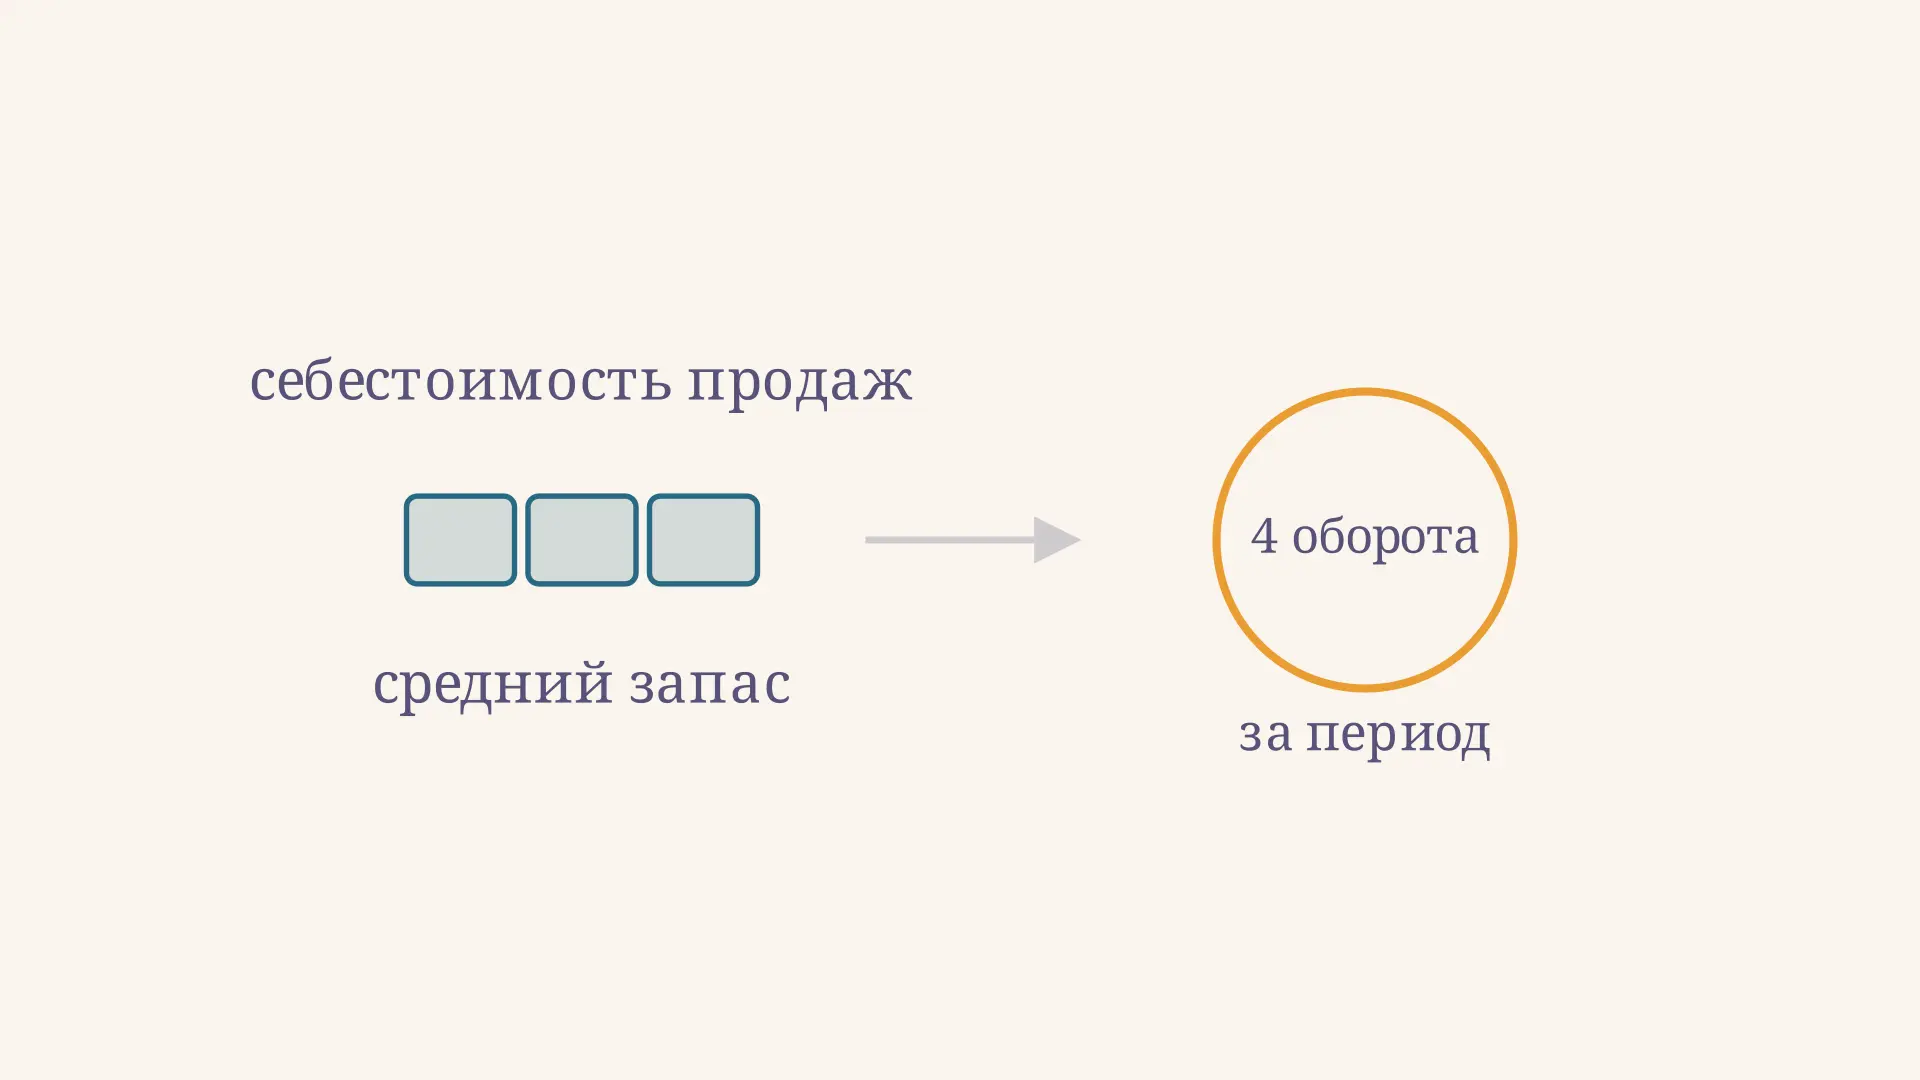
Коэффициент оборачиваемости запасов показывает, сколько раз за период себестоимость продаж покрывает среднюю стоимость запасов. Он помогает оценить, насколько быстро средства проходят через сырьё, незавершённое производство и готовую продукцию. Например, четыре оборота за год соответствуют приблизительно 91 дню на один оборот. Это расчётная средняя величина, а не срок хранения каждой партии. В калькуляторе можно изменить себестоимость и остатки и увидеть, как меняется результат.
Что показывает коэффициент
Запасы связывают деньги: пока товар лежит на складе или материал находится в производстве, вложенные в него средства нельзя использовать для других задач. Продажи постепенно выводят стоимость запасов из баланса в расходы, а закупки и производство пополняют их. Коэффициент сопоставляет поток расходов за период со средним остатком за тот же период.
Если себестоимость продаж не меняется, рост среднего запаса уменьшает число оборотов и увеличивает их длительность. Но из одного коэффициента нельзя узнать, какие товары залежались и почему: для этого нужны данные по партиям, ассортименту и продажам. Оборачиваемость активов отвечает на другой вопрос: сколько выручки приходится на все активы компании, а не только на запасы.
Формула и смысл числителя
Основной вариант расчёта выглядит так:
где - себестоимость проданных товаров или продукции за период, - средняя стоимость запасов, - число дней периода. Коэффициент выражают в оборотах за выбранный период, а - в днях. В годовом примере ниже используется 365 дней. Для квартала нужно взять себестоимость и средний запас именно за этот квартал и фактическую продолжительность периода в днях.
Почему в числителе обычно себестоимость, а не выручка? Остаток в балансе представлен в учётной оценке, тогда как выручка включает торговую наценку. Сопоставление с себестоимостью делает числитель и знаменатель ближе по базе оценки. Такую формулу приводит учебник OpenStax по финансовому анализу. В некоторых методиках используют выручку: получившийся показатель будет другим, поэтому при сравнении нужно явно указывать формулу.
Если средний запас равен нулю, делить на него нельзя. При положительном запасе и нулевой себестоимости число оборотов равно нулю, но конечный срок через деление на ноль не определяется. Отрицательные значения могут указывать на особенности учёта или ошибку исходных данных и требуют отдельной проверки.
Как найти средний запас
Простая оценка по двум датам подходит для учебного примера и для ситуации, когда более подробных данных нет:
Здесь и - остатки на начало и конец периода. Они должны относиться к одной компании, одному составу запасов и одной валюте. Годовая себестоимость и остатки берутся из сопоставимой отчётности; важно не смешивать себестоимость одной товарной группы со всеми запасами предприятия.
Две точки могут скрыть сезонные пики. Например, склад был небольшим в январе и декабре, но перед праздниками несколько месяцев оставался переполненным. Тогда среднее только по краям года занизит типичный запас и завысит оборачиваемость. При наличии ежемесячных остатков лучше оценить средний уровень по более частым датам; для равноотстоящих моментных наблюдений можно использовать среднюю хронологическую с половинными весами крайних значений. При неравных интервалах уместно взвесить остатки по длительности интервалов, оговорив способ оценки между датами.
Пример расчёта за год
Предположим, компания показала себестоимость продаж 12 млн ₽ за 365 дней. На начало года запасы составляли 2 млн ₽, на конец - 4 млн ₽. Для простоты оценим средний остаток по двум датам:
- Средний запас: млн ₽.
- Оборачиваемость: оборота за год.
- Длительность: дня.
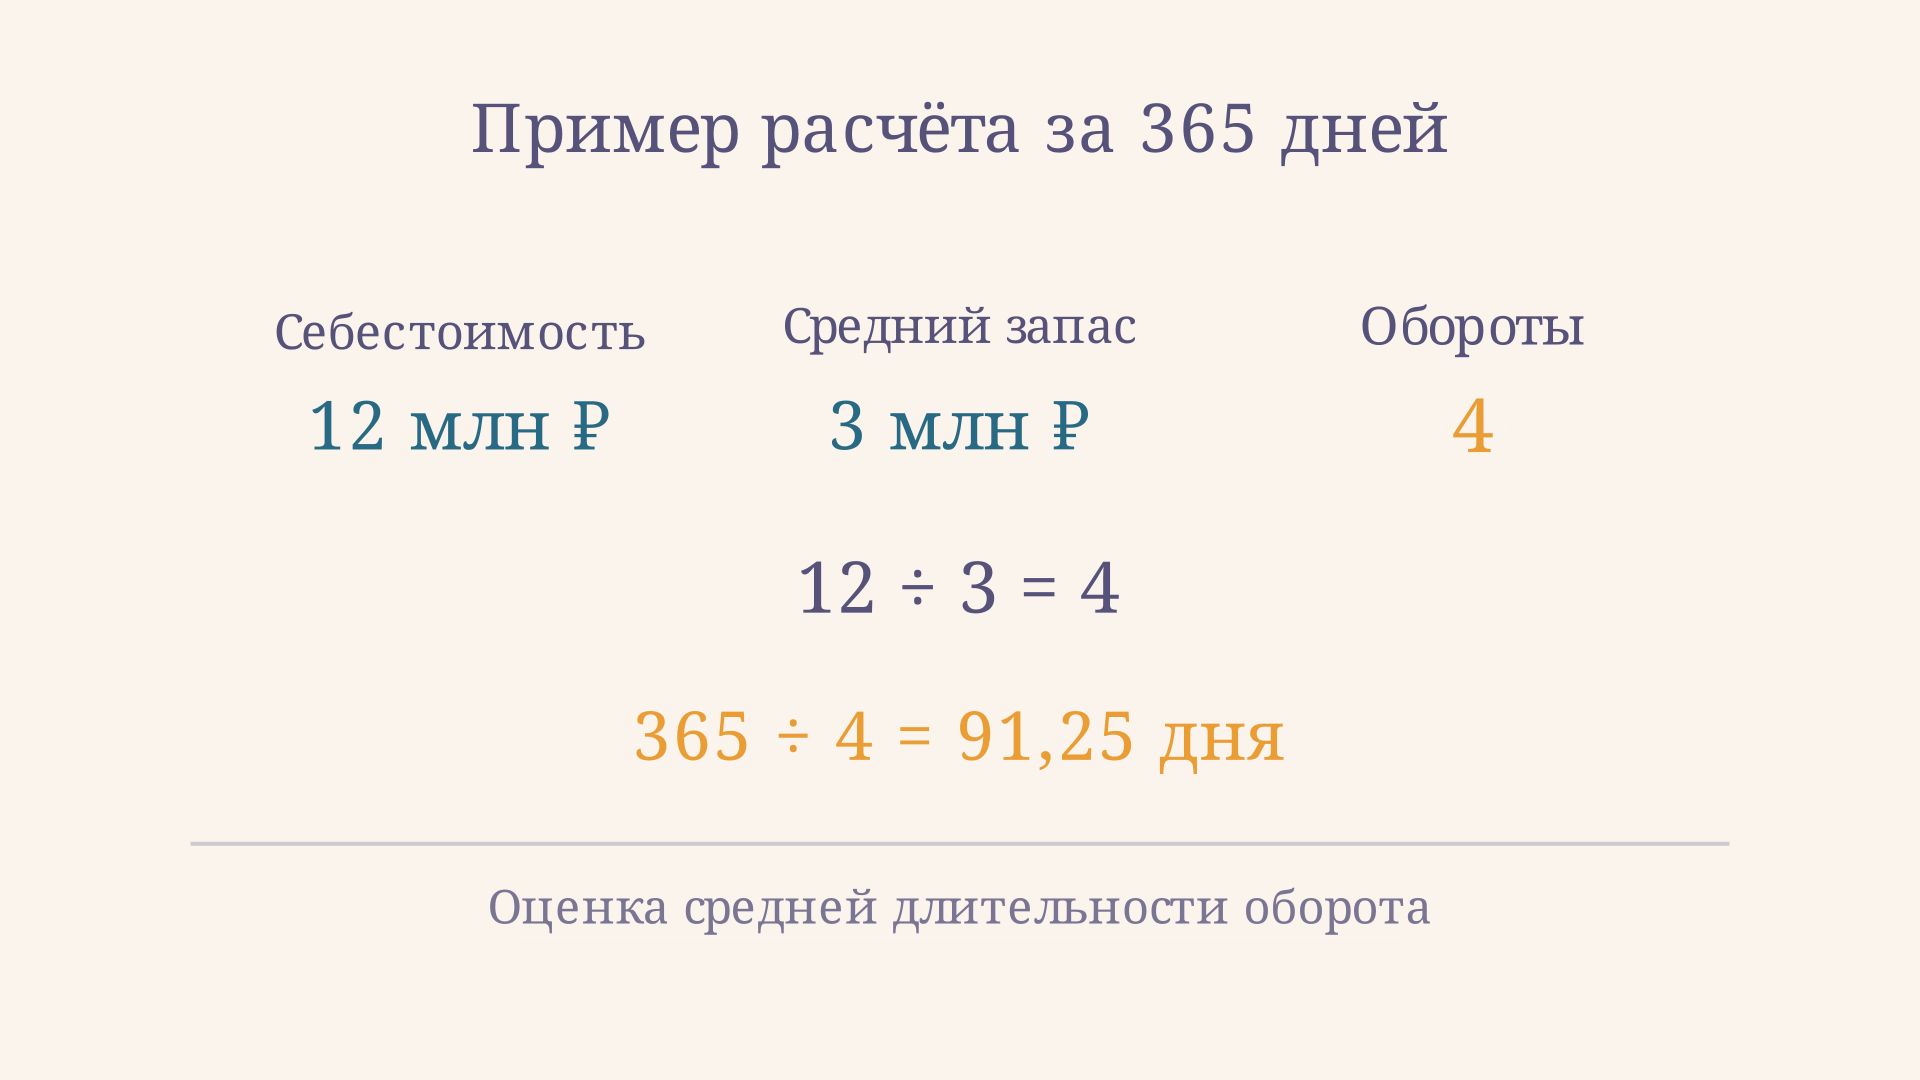
Экономический смысл результата: за год через себестоимость продаж прошла сумма, в четыре раза превышающая оценённый средний запас. Это не означает, что вся продукция одновременно покидала склад ровно четыре раза. Разные позиции продаются с разной скоростью, а товары поступают и выбывают непрерывно.
Для сравнения оставим себестоимость на уровне 12 млн ₽, а средний запас увеличим до 5 млн ₽. Тогда получится оборота и дня. Разница отражает только изменение знаменателя в условной модели. В реальной компании одновременно могут меняться ассортимент, цены и объём продаж.
Как интерпретировать результат
Высокая оборачиваемость может означать, что товары быстро продаются и компания держит меньше средств в запасах. Однако слишком маленький склад увеличивает риск отсутствия товара, остановки производства и потерянных заказов. Низкая оборачиваемость иногда указывает на избыток или устаревание товаров, но может быть связана с длительным производственным циклом, сезонной закупкой или намеренным страховым запасом.
Универсальной границы «хорошо» для всех отраслей нет. Продуктовый магазин и производитель сложного оборудования работают с разными сроками изготовления и хранения. Сравнивайте компанию с близкими конкурентами и с её собственными периодами, сохраняя одинаковые определения числителя, знаменателя и продолжительности периода. Полезно также смотреть на валовую маржу, наличие дефицита и долю неликвидных позиций: быстро продать товар с большой скидкой не всегда выгодно.
Агрегатный коэффициент способен скрыть противоположные тенденции. Допустим, ходовые товары обновляются быстро, а устаревшие детали остаются на складе годами. Разбивка по группам помогает увидеть проблему, но для каждой группы нужны её собственные себестоимость продаж и средний остаток. При анализе оборотного капитала результат полезно рассматривать вместе с оборачиваемостью кредиторской задолженности: поставщики могут финансировать часть времени нахождения запасов в бизнесе.
Как подготовить данные для сравнения
Начните с вопроса, что именно нужно оценить: запасы всей компании или отдельной группы товаров. Затем соберите одинаковые остатки на даты внутри каждого периода и себестоимость продаж за соответствующие промежутки. Проверьте, не изменился ли состав бизнеса: приобретение крупного подразделения или закрытие склада может сделать сравнение двух лет некорректным без дополнительной разбивки. Отдельно отметьте крупные разовые списания и необычные закупки.
После расчёта полезно построить ряд за несколько сопоставимых периодов и поискать причину заметного изменения. Рост длительности оборота при стабильных продажах может указывать на накопление запасов, но это лишь гипотеза. Сверьте её с планом поставок, составом остатков и фактическим спросом. Аналогично ускорение может быть следствием как улучшения закупок, так и недостатка товара. Для решения важен контекст, который сам коэффициент не содержит.
Учётная оценка и ограничения
На коэффициент влияют не только физические перемещения, но и стоимость, по которой отражены товары. Например, цены закупок и метод распределения себестоимости между проданными и оставшимися единицами могут менять обе части дроби. Согласно IAS 2 «Запасы», запасы в рамках этого стандарта оценивают по наименьшей из себестоимости и чистой стоимости реализации; списания также влияют на отчётные величины. Поэтому при сопоставлении отчётности проверьте применяемые правила и существенные изменения учётной политики.
Срок в днях - отношение среднего запаса к средней дневной себестоимости продаж. Он приближает продолжительность оборота при выбранных данных, но не измеряет возраст конкретной партии. Для оценки риска порчи нужны сроки годности, история поступлений и остатки по партиям. Коэффициент также не показывает напрямую прибыльность: для общей картины его рассматривают вместе с другими показателями финансового анализа и, при необходимости, с запасом финансовой прочности.
Частые ошибки
- Делить годовой поток на остаток только на конец года. Такой расчёт может сильно зависеть от даты; укажите его как отдельную упрощённую методику или найдите средний остаток.
- Подставлять выручку вместо себестоимости без пояснения. Из-за наценки показатели на разных базах нельзя сравнивать как одинаковые.
- Смешивать периоды и единицы. Квартальную себестоимость нельзя без пересчёта делить на годовой средний запас, а тысячи рублей - на миллионы.
- Считать высокий коэффициент всегда хорошим. Проверьте наличие дефицита, уровень сервиса и потерянные продажи.
- Округлять слишком рано. Сначала используйте полную точность коэффициента в формуле дней, а затем округлите итог.
FAQ
Чем оборачиваемость запасов отличается от периода оборота? Первая показывает число расчётных оборотов за период, второй - среднюю продолжительность одного оборота в днях. При положительной себестоимости и среднем запасе они связаны формулой .
Можно ли рассчитать показатель по выручке? Можно встретить и такой вариант, но его нужно отдельно назвать и сравнивать только с расчётами по той же методике. Для сопоставления со стоимостью запасов обычно используют себестоимость продаж.
Что делать при сезонных запасах? Использовать более частые остатки и среднюю с весами, соответствующими времени между наблюдениями. Также полезно сравнить одинаковые сезоны и отдельно изучить ассортимент: годовой итог сглаживает пики.
Коротко
Коэффициент оборачиваемости запасов равен себестоимости продаж за период, делённой на средний запас. Чтобы оценить длительность одного оборота, число дней периода делят на коэффициент. В примере 12 млн ₽ себестоимости и 3 млн ₽ среднего запаса дают 4 оборота за 365 дней, или 91,25 дня. Сравнивать значения следует на одинаковой учётной базе, учитывая сезонность, отрасль и риск дефицита.
Читайте также
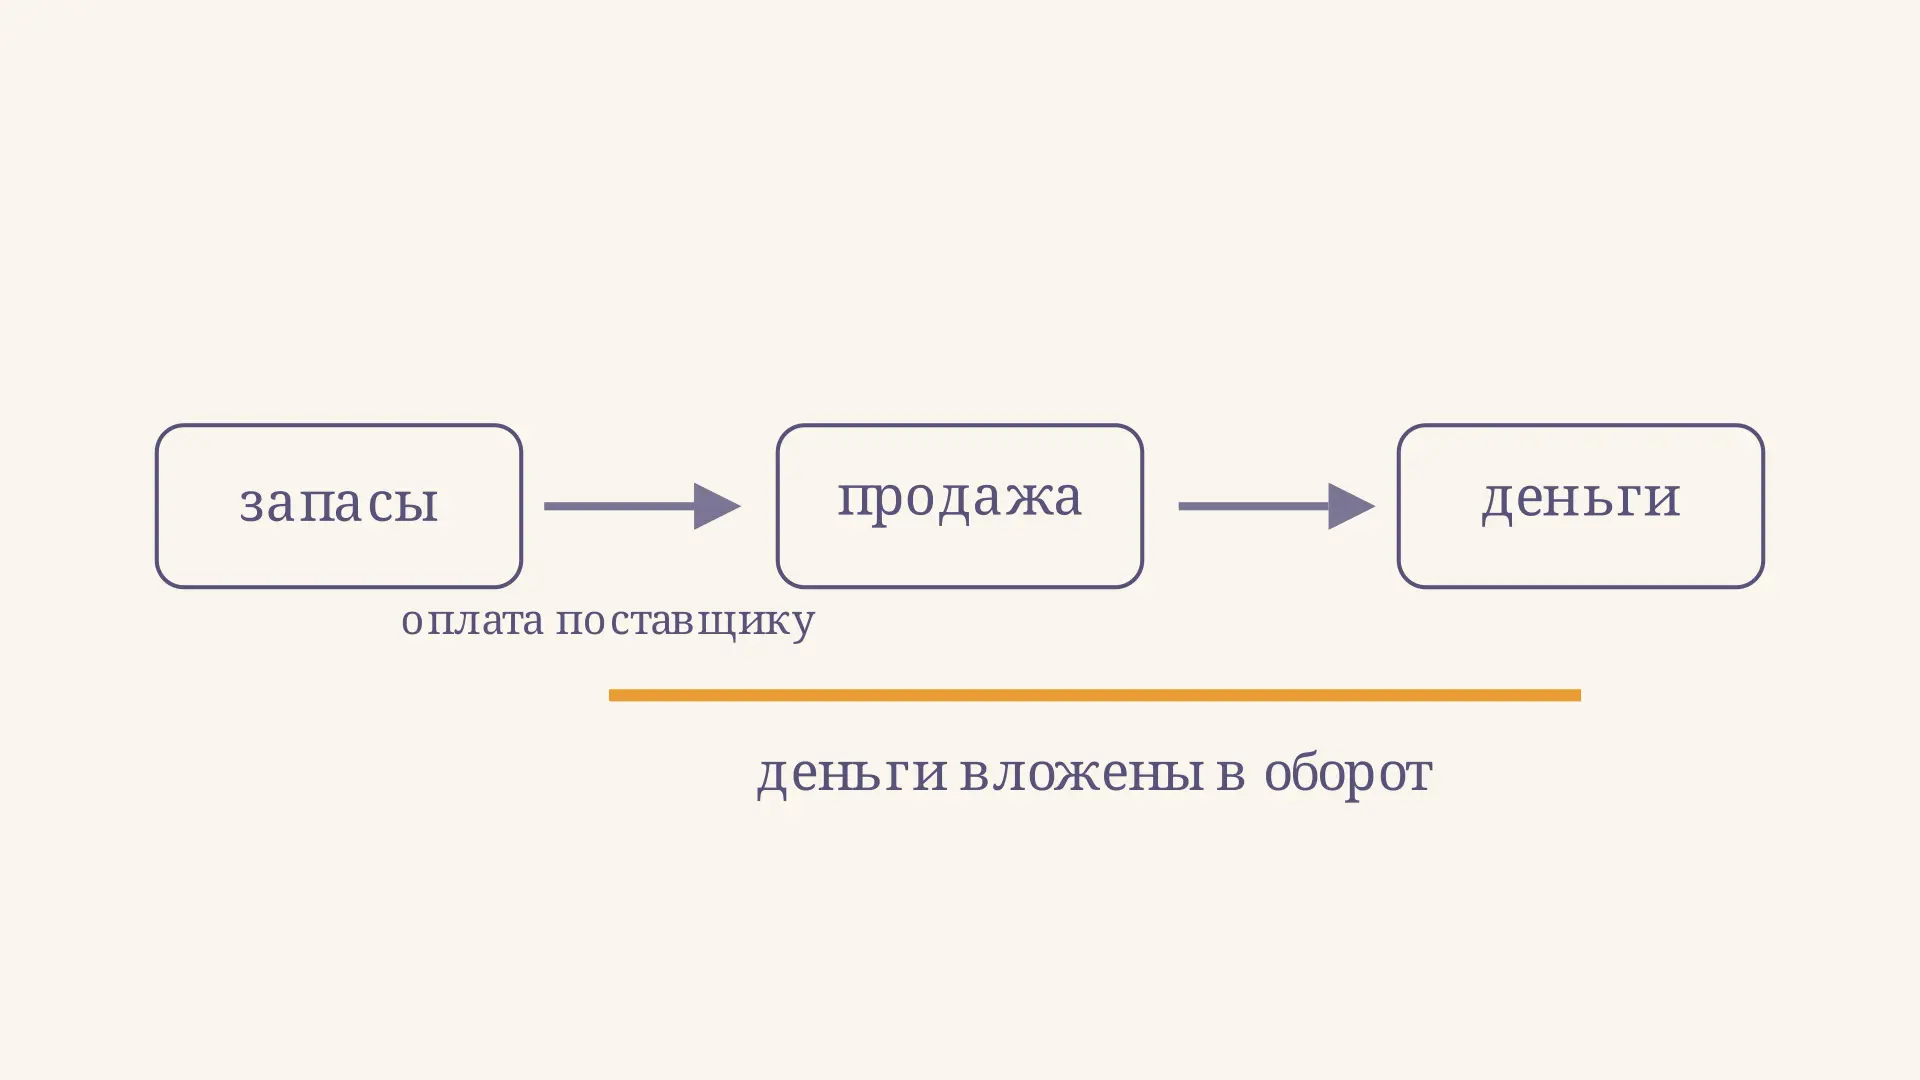
Финансовый цикл предприятия: формула и пример
Финансовый цикл предприятия показывает срок между оплатой поставщикам и получением денег от покупателей. Разбираем формулу, пример расчёта и значение отрицательного цикла.
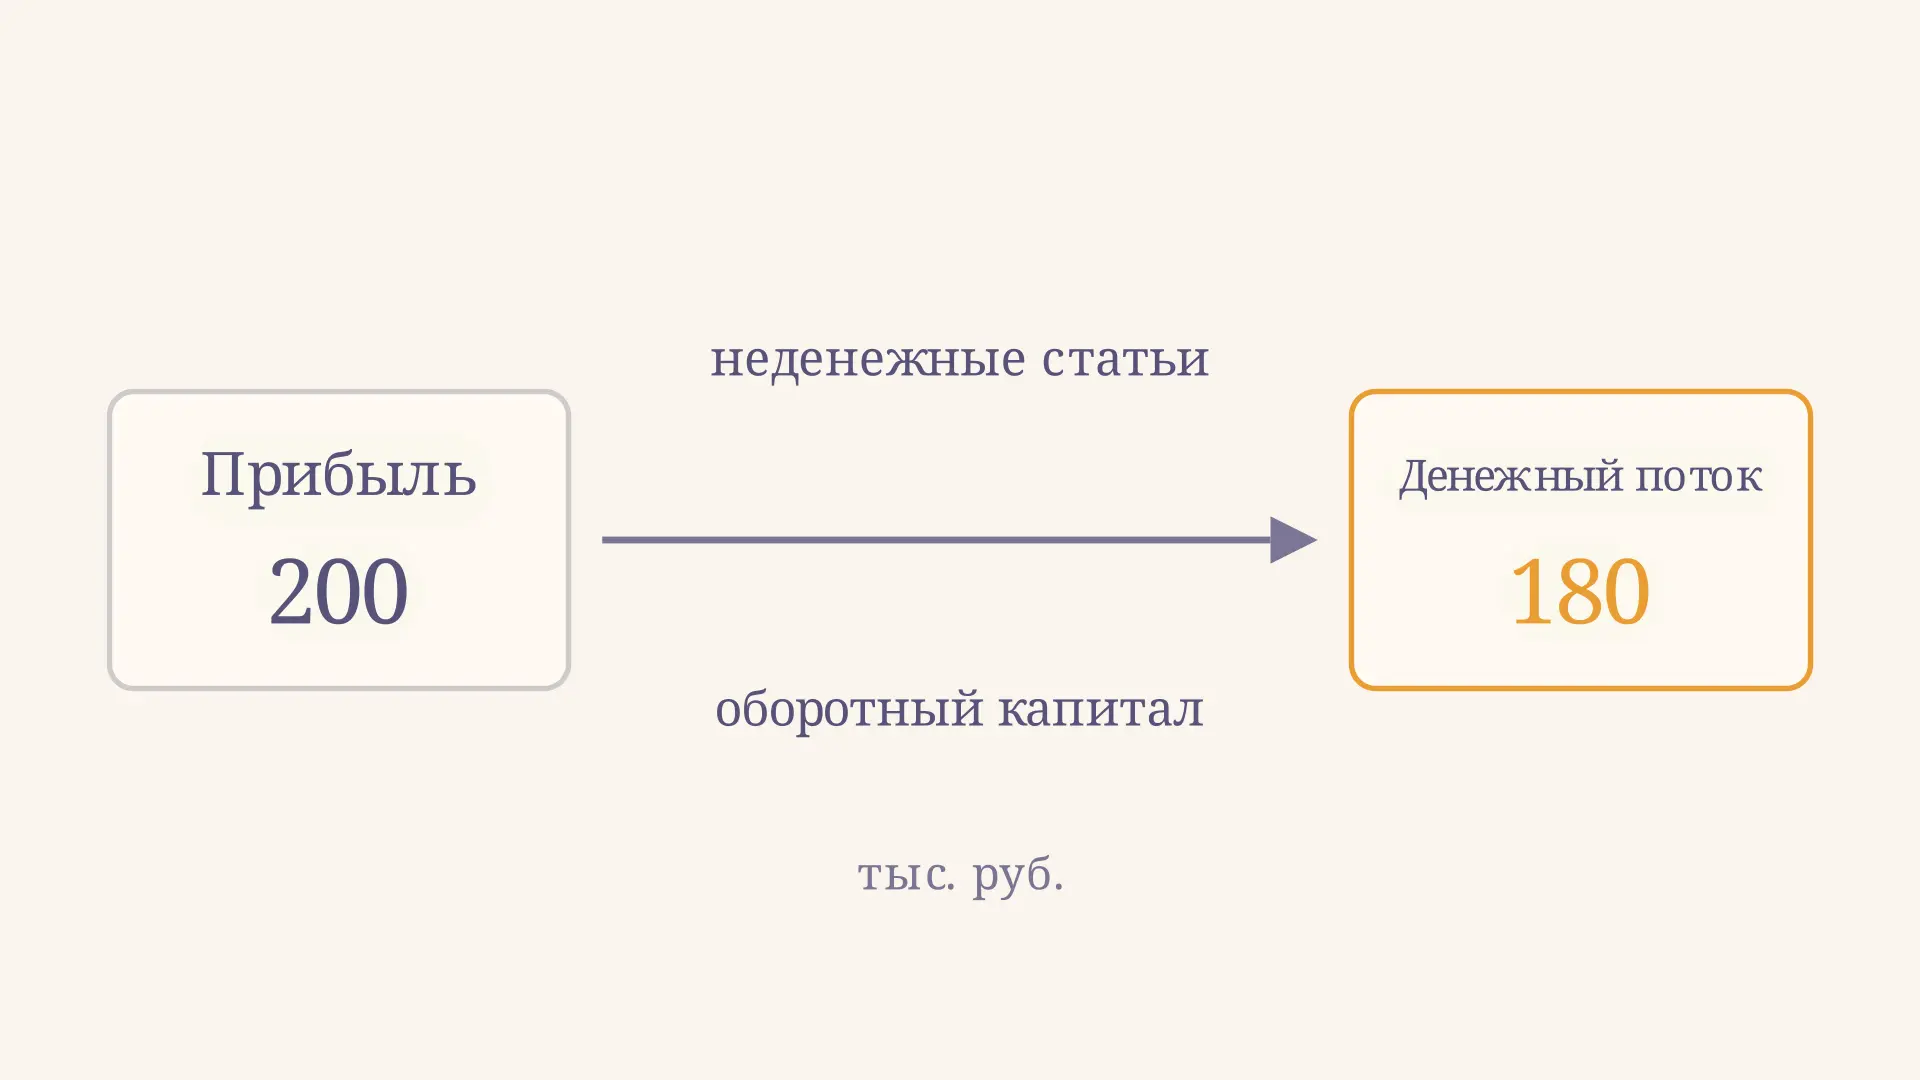
Косвенный метод анализа денежных потоков: расчёт
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.
Оборачиваемость кредиторской задолженности: формула
Оборачиваемость кредиторской задолженности: как рассчитать коэффициент и срок в днях, выбрать сопоставимые данные и интерпретировать результат на примере.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.