Оборачиваемость кредиторской задолженности: формула
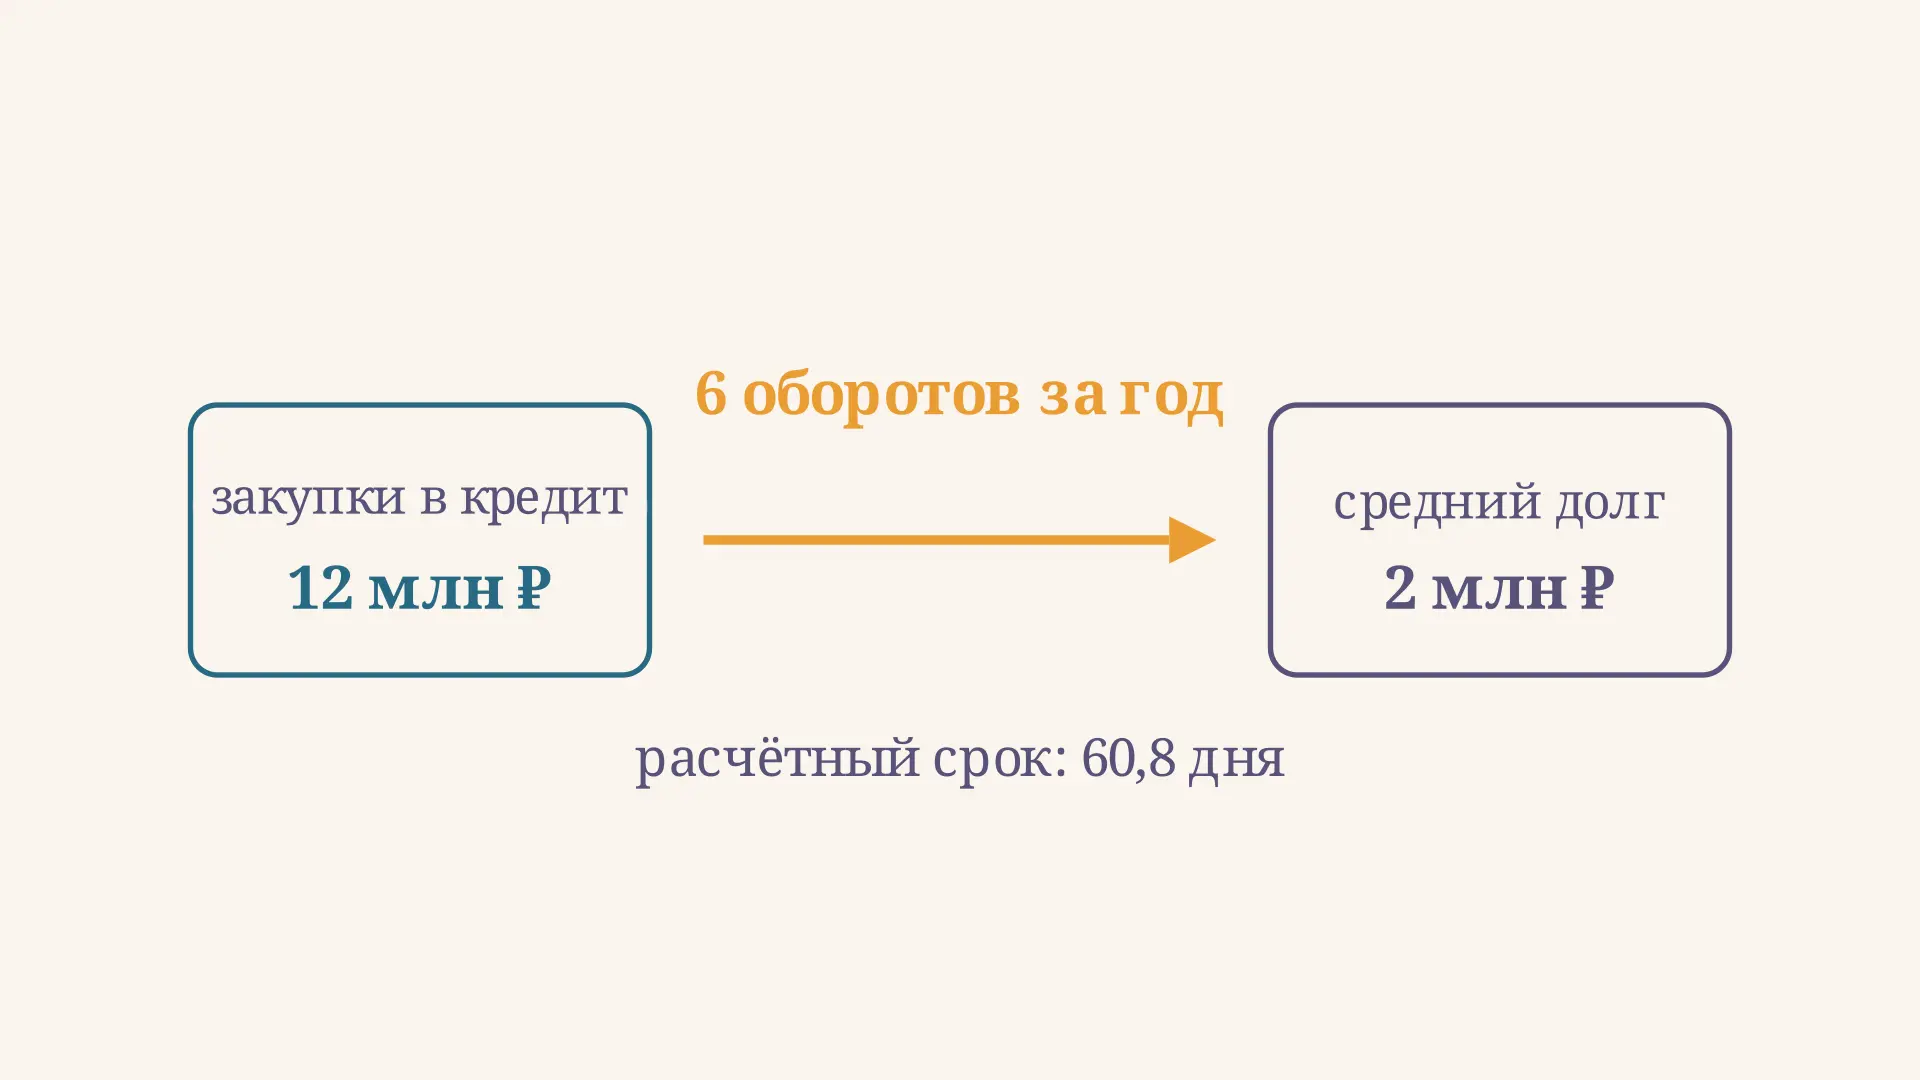
Оборачиваемость кредиторской задолженности показывает, как соотносится поток закупок с типичным размером долга компании перед поставщиками. Коэффициент выражают в оборотах за период, а обратный показатель - в расчётных днях. Например, при закупках в кредит на 12 млн рублей за год и среднем долге 2 млн рублей получается 6 оборотов, или примерно 60,8 дня. Калькулятор позволяет изменить эти величины и увидеть, как меняется оценка срока.
Что означает показатель
Компания может получить товары сегодня, а заплатить за них позже. Пока обязательство не погашено, в учёте остаётся кредиторская задолженность перед поставщиком. Для анализа важно не только то, сколько компания должна на конкретную дату, но и насколько этот остаток велик относительно закупок за период.
Чем больше закупок в кредит приходится на одну и ту же среднюю сумму долга, тем выше коэффициент оборачиваемости. При прочих равных расчётный срок становится короче. Это отношение потока к среднему остатку, а не буквальный подсчёт полных погашений каждого счёта. На результат влияют ритм закупок, условия договоров и то, как рассчитан средний остаток.
На видео меняется только средний долг: закупки и длительность периода зафиксированы. В жизни они тоже могут измениться, поэтому один выросший срок ещё не объясняет причины изменения.
Формула коэффициента и срока в днях
Для долга поставщикам удобно сопоставлять закупки именно в кредит с задолженностью по тем же закупкам. Обозначим закупки за период через , средний долг через , а число календарных дней через :
измеряется в оборотах за выбранный период, - в днях. Для года можно взять 365 дней, для квартала - фактическое число календарных дней или условное число из задания. Важно использовать одну и ту же основу при сравнении. В учебных материалах ACCA расчёт срока также связывают с долгом и закупками в кредит; при отсутствии последних иногда применяют себестоимость, оговаривая замену.
При положительных закупках и нулевом среднем долге делить на ноль нельзя: коэффициент в обычном виде не определён. При нулевых закупках расчёт дней тоже не имеет смысла. Нужно проверить данные и описать ситуацию, а не подставлять произвольное число.
Как найти среднюю задолженность
Простой вариант использует остатки на начало и конец периода:
Это приближение: две точки не показывают, что происходило внутри года. Если бизнес сезонный или в конце декабря был крупный платёж, среднее по краям может сильно отличаться от типичного долга. Тогда полезно рассчитать среднюю хронологическую по равномерным датам. Для остатков на начало каждого из четырёх кварталов и на конец года она выглядит так:
При неравных интервалах лучше взвесить остатки по длительности интервалов; ещё точнее для управленческого анализа использовать ежедневные остатки. В любом случае выбор метода нужно сохранить в пояснении: иначе два аналитика получат разные результаты из одной отчётности.
Пример расчёта за год
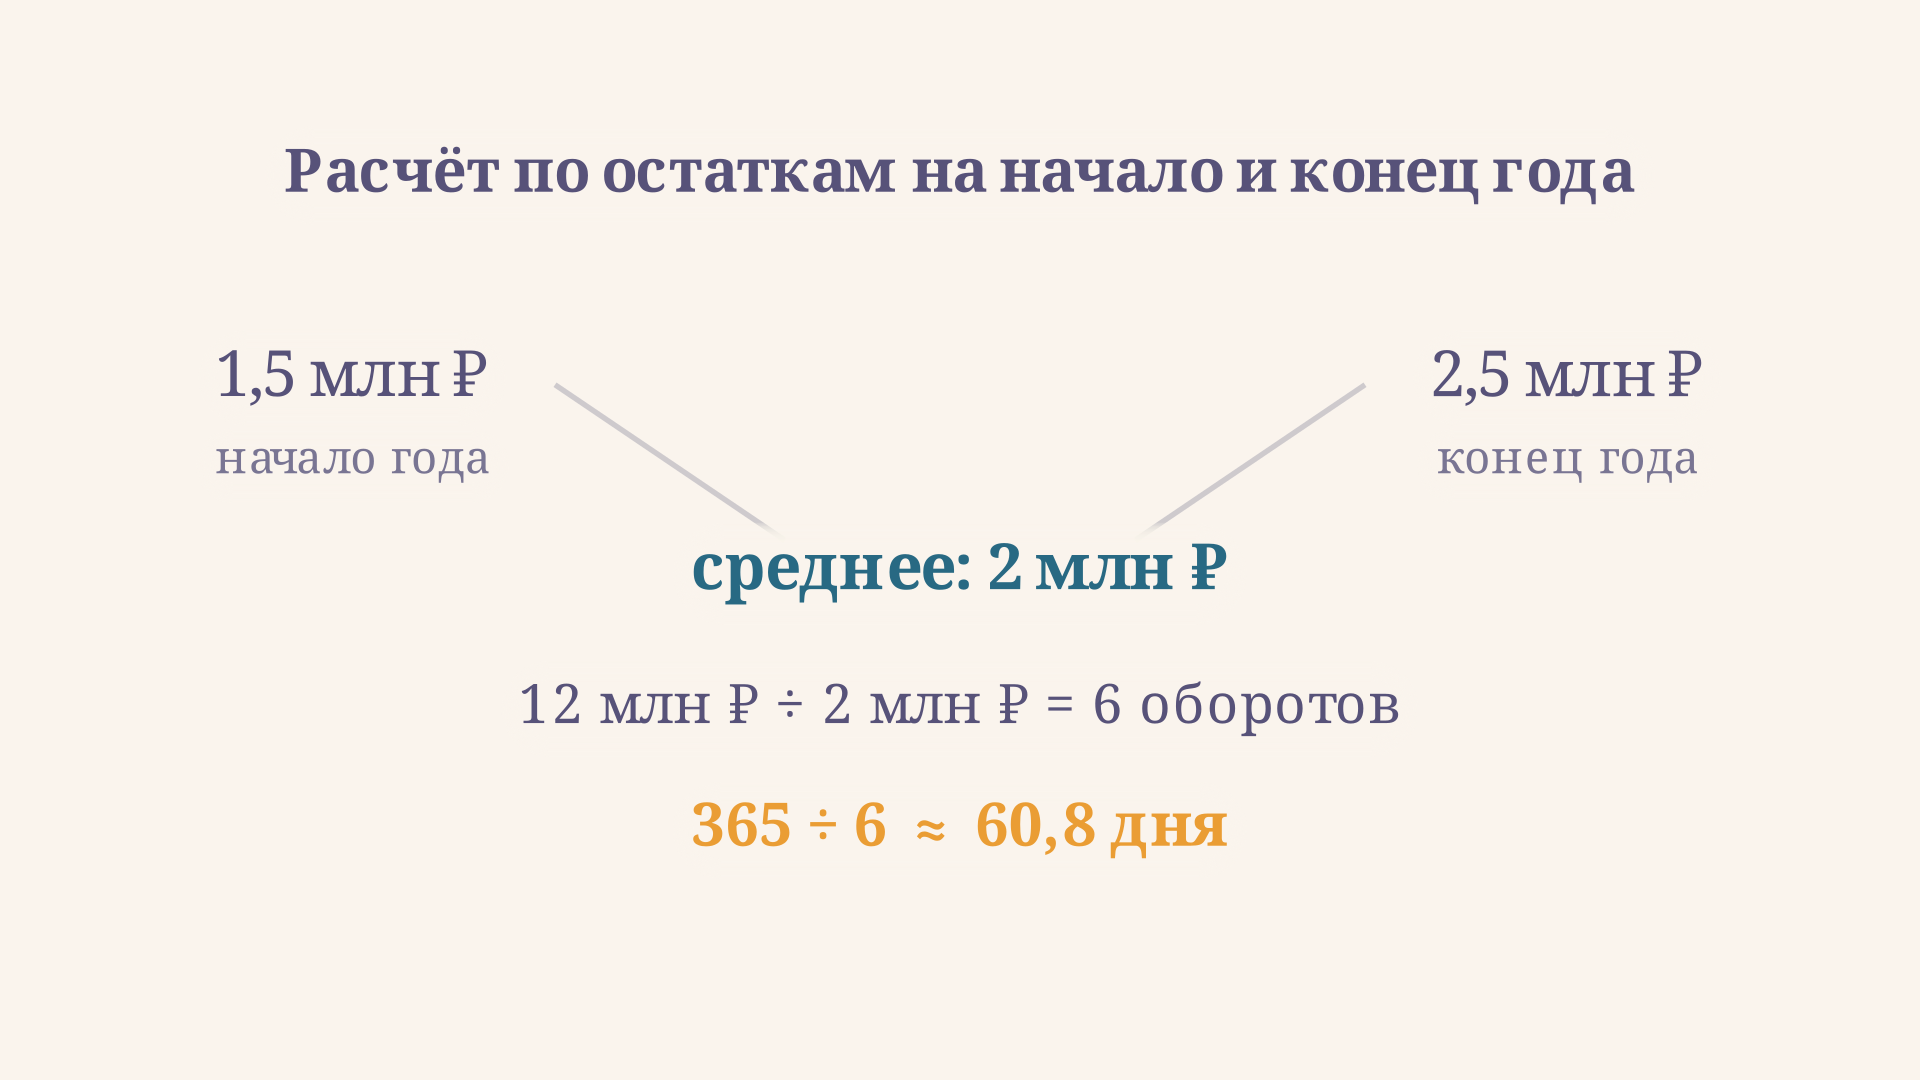
Пусть учебная компания за 365 дней закупила у поставщиков в кредит товары на 12 млн рублей. Долг по этим закупкам на начало года составлял 1,5 млн, на конец - 2,5 млн рублей. Предположим, что суммы закупок и долга сопоставимы по составу и учёту налога. Это условные данные, а не показатели реальной компании.
Средний долг равен млн рублей. Делим закупки на средний остаток: оборотов за год. Затем дня. Величина означает, что средний остаток составляет примерно 60,8 дня такого потока закупок. Она не доказывает, что каждый поставщик ждал оплату именно столько.
Если средний долг станет 3 млн рублей при тех же закупках, коэффициент снизится до 4 оборотов, а срок вырастет до 91,25 дня. При среднем долге 1 млн получится 12 оборотов и примерно 30,4 дня. Сравнение изолирует влияние остатка, но само по себе не показывает, возникла ли просрочка.
Какие данные брать из отчётности
Для управленческого расчёта возьмите оборот закупок в кредит из учётных данных и средние остатки именно по соответствующим поставщикам. Исключите несвязанные обязательства и согласуйте валюту, единицы измерения, период, учёт НДС, возвратов и корректировок. Денежные оплаты поставщикам могут отличаться от закупок из-за изменения остатков и других операций, поэтому их подмена меняет смысл формулы.
В опубликованном балансе агрегированная кредиторская задолженность может включать не только долг поставщикам, но и другие обязательства. А себестоимость продаж отражает стоимость проданного, а не обязательно закупленного в кредит: запасы могли вырасти или сократиться, часть закупок оплачивалась сразу, а в себестоимости могут быть другие затраты. Поэтому расчёт по широкой строке баланса и себестоимости - лишь приближение, и его надо явно подписать. При сравнении компаний проверьте одинаковость подхода. Общую логику сопоставления показателей раскрывает финансовый анализ коэффициентов.
Как интерпретировать рост и снижение
Высокая оборачиваемость и короткий срок могут означать быструю оплату, получение скидки за ранний платёж или ужесточение условий поставщиков. Это не всегда преимущество: компания может использовать меньше доступной отсрочки и раньше отвлекать деньги из оборота.
Низкая оборачиваемость и длинный срок могут отражать согласованную отсрочку либо задержку платежей из-за нехватки денег. Поэтому сравните показатель с договорными сроками, динамикой закупок, структурой поставщиков и отчётом о просрочке. Универсального нормативного значения для всех отраслей нет. Оценка платёжеспособности требует и других показателей, например коэффициента текущей ликвидности.
Полезно рассматривать несколько периодов на одинаковой базе и задавать вопрос о причине сдвига. Рост среднего долга на фоне расширения закупок может не увеличить срок вовсе. И наоборот, срок способен вырасти из-за падения закупок даже при прежнем остатке. ACCA отдельно указывает на необходимость сопоставлять сроки с условиями поставщиков и денежным положением.
Связь с денежным циклом
Закупленные запасы нужно продать, а затем получить деньги от покупателей. Упрощённый денежный цикл складывается из дней запасов и дебиторской задолженности за вычетом дней кредиторской задолженности. При прочих равных более длинная согласованная отсрочка сокращает промежуток между оплатой поставщикам и поступлением денег от покупателей. О самом поступлении платежей подробнее рассказывает анализ дебиторской задолженности.
Однако средние сроки используют разные потоки и допущения: сложение не превращает их в точную хронологию каждого товара. Если покупатели платят поздно, а поставщикам нужно платить раньше, даже прибыльному бизнесу может понадобиться финансирование. Для проверки стоит сопоставить расчёт с реальными датами платежей и движением денежных средств. Себестоимость и её состав также важны при приближённых оценках; отдельный материал посвящён позаказному методу калькуляции себестоимости.
Частые ошибки
- Делят выручку на долг поставщикам без пояснения. Выручка относится к продажам, а не к закупкам, породившим этот долг; получится иной показатель.
- Берут остаток только на конец года как средний. Это допустимое приближение лишь с оговоркой о возможном сезонном искажении.
- Смешивают период и единицы. Квартальные закупки нельзя без пересчёта сопоставлять с 365 днями; тысячи и миллионы рублей тоже нужно привести к одной шкале.
- Приравнивают расчётные дни к просрочке. Средняя оценка ничего не говорит о том, какой конкретно счёт оплачен после срока.
- Считают рост долга автоматически хорошим. Причиной может быть как согласованное финансирование, так и задержка платежей или изменение состава обязательств.
FAQ
Можно ли вместо закупок взять себестоимость продаж?
Да, как приближение при отсутствии закупок в кредит, если это прямо указано. Но изменения запасов, состав затрат и закупки за наличный расчёт могут существенно изменить результат. Сравнивать его с коэффициентом по фактическим закупкам без оговорки нельзя.
Почему в формулах встречаются 360 и 365 дней?
360 - условная продолжительность года, 365 - календарная основа обычного года. Выбор зависит от методики или условия задачи. Главное - явно указать его и придерживаться одной базы при сравнении.
Что делать, если долг на начало и конец года равен нулю?
Двухточечное среднее равно нулю, поэтому коэффициент вычислить нельзя. Это не доказывает отсутствия долга в течение года: проверьте промежуточные остатки. Если долг действительно отсутствовал весь период, показатель для такого потока не описывает отсрочку поставщиков.
Коротко
Оборачиваемость долга поставщикам равна закупкам в кредит за период, делённым на среднюю сопоставимую задолженность; срок в днях равен числу дней периода, делённому на коэффициент. Для примера с 12 млн рублей закупок и 2 млн среднего долга это 6 оборотов и около 60,8 дня. Смысл результата раскрывается только вместе с составом данных, договорными условиями и динамикой платежей.
Читайте также

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.