Затратный метод ценообразования: формула и пример
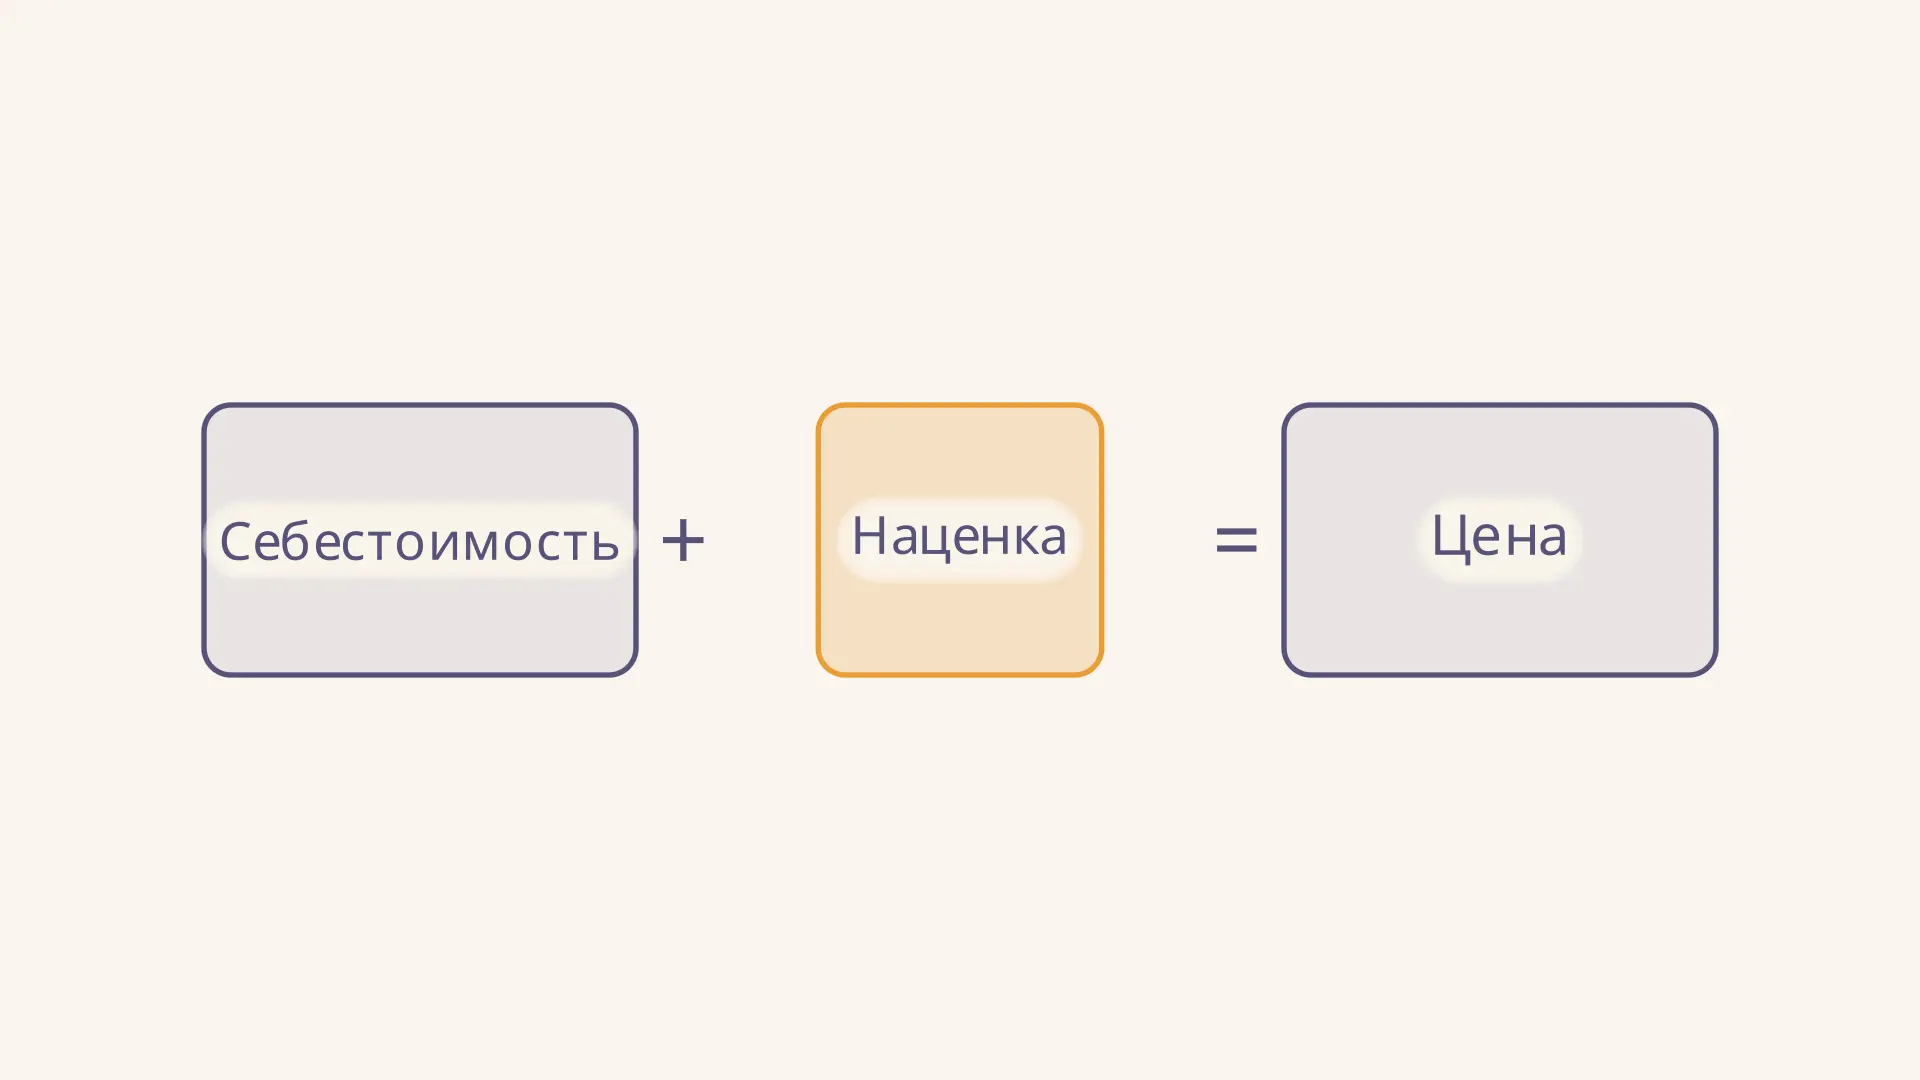
Затратный метод ценообразования - это способ установить исходную цену, прибавив к выбранной базе затрат надбавку. Например, если полная себестоимость изделия равна 1 000 рублей, а наценка к ней составляет 25 %, расчётная цена будет 1 250 рублей. Формула проста, но результат зависит от того, какие расходы вошли в себестоимость и сколько изделий предполагается продать.
В калькуляторе можно изменить выпуск, расходы и наценку. Он покажет цену без налогов и долю прибыли в ней; дальше разберём, почему эти величины нельзя путать и как проверить полученную цену рынком.
Как работает затратный подход
Предприятие сначала выбирает базу расчёта: например, полные расходы на производство и продажу единицы. Затем задаёт процент наценки и прибавляет её к базе. Это подход «затраты плюс»: цена строится от внутренней экономики продавца. Сам по себе расчёт не сообщает, согласятся ли покупатели купить товар по такой цене.
На видео выпуск растёт при неизменных постоянных расходах за период. Их доля в каждой единице уменьшается, поэтому при прежней процентной наценке снижается и расчётная цена. Затем выпуск возвращается к исходному уровню. Модель предполагает неизменные переменные расходы на единицу и отсутствие изменения запасов.
База бывает разной: наценку можно применять к полной либо к переменной себестоимости. Это разные модели, и одинаковый процент даст в них разные цены. В учебном разборе ниже используем полную себестоимость: она включает и переменные, и распределённые постоянные расходы. В учебнике OpenStax по управленческому учёту эти варианты показаны на примере внутренних трансфертных цен.
Формула цены и выбор базы
Обозначим через плановый выпуск, через переменные расходы на единицу, а через - постоянные расходы за тот же период. Тогда полная себестоимость единицы и цена равны:
где - наценка в процентах к себестоимости, и измеряются в рублях за единицу. Для расчёта нужно, чтобы . Переменные расходы растут вместе с количеством при заданной ставке на единицу; постоянные в пределах рассматриваемого диапазона выпуска считаются неизменными.
Важно определить границы затрат заранее. Материалы и труд могут относиться прямо к изделию, а аренду и другие общие расходы приходится распределять. Если цель - покрыть также расходы на продажу и управление, их необходимо включить в базу либо явно учесть при назначении надбавки, но не делать и то и другое одновременно. Подробнее о выборе базы распределения - в статье о косвенных расходах.
Пример расчёта по шагам
Предположим, мастерская планирует изготовить и продать за месяц 1 000 одинаковых изделий. Переменные расходы составляют 800 рублей на изделие, постоянные расходы за месяц - 200 000 рублей. Для учебного примера считаем, что эти суммы уже содержат все учитываемые расходы; налоги и скидки отдельно не рассматриваем. Выбранная наценка - 25 % к полной себестоимости.
- Распределяем постоянные расходы: рублей на изделие.
- Находим полную себестоимость: рублей на изделие.
- Вычисляем наценку: рублей.
- Получаем цену: рублей за изделие.
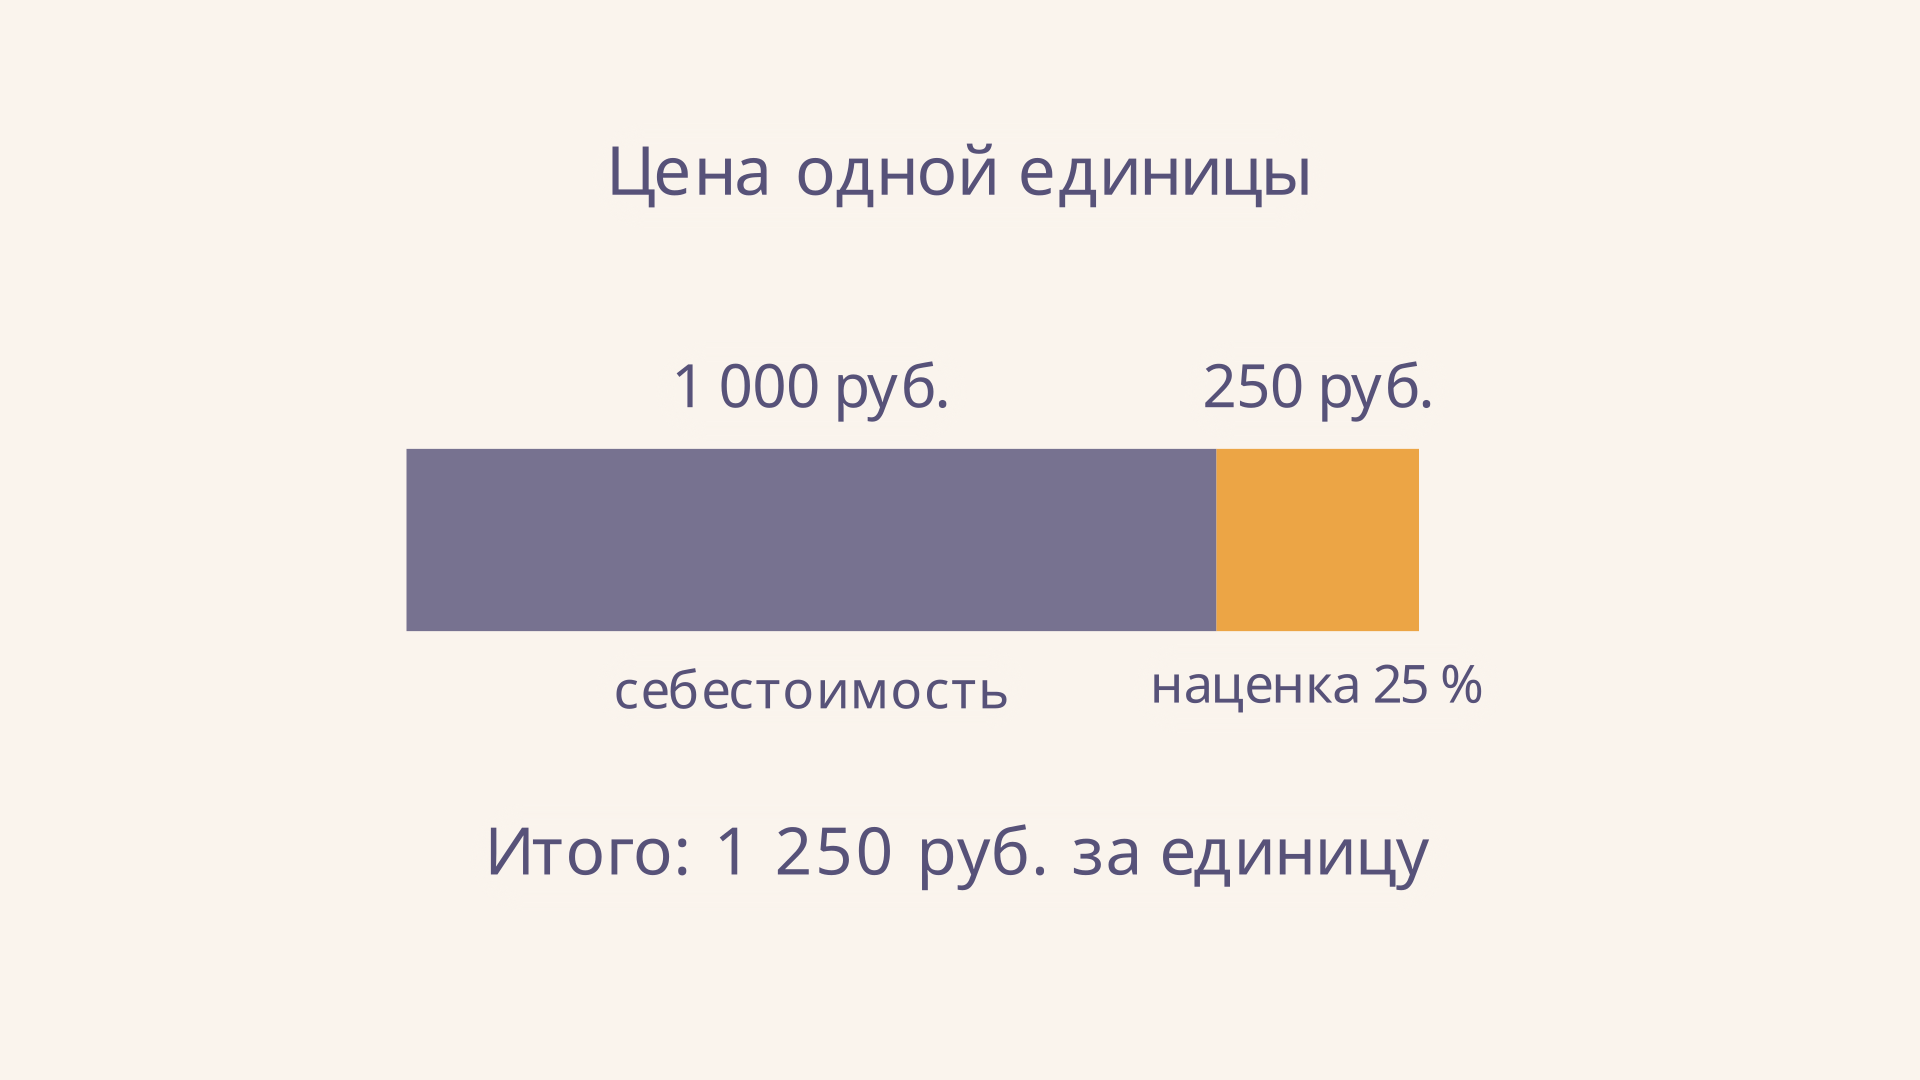
При продаже всех 1 000 изделий выручка составит 1 250 000 рублей, а общие расходы - рублей. Разница равна 250 000 рублей за период. Это прибыль в рамках заданной модели до неучтённых налогов и иных расходов, а не обещание фактического результата.
Наценка и доля прибыли в цене
Проценты всегда требуют указать знаменатель. Наценка в этом примере - разница между ценой и себестоимостью, делённая на себестоимость: . Доля прибыли в цене - та же разница, делённая на цену: . Числитель одинаков, но базы различаются. Такую долю иногда называют маржой; здесь речь именно о разнице цены и полной себестоимости, а не о маржинальном доходе после переменных затрат.
Если задана желаемая доля прибыли в цене, а не наценка, формула меняется: , где записана десятичной дробью и меньше единицы. Для себестоимости 1 000 рублей и доли 25 % нужна цена примерно 1 333,33 рубля, а не 1 250. Соответствующая наценка к затратам составит примерно 33,33 %. При округлении итогов возможна разница в копейку.
Почему важен плановый объём
Постоянные расходы распределяются на количество изделий, поэтому предположение о выпуске существенно. Если при тех же 800 рублях переменных расходов и 200 000 рублях постоянных расходов выпуск составит 2 000 изделий, на единицу придётся 100 рублей постоянных расходов. Себестоимость станет 900 рублей, а цена с наценкой 25 % - 1 125 рублей.
Обратная ситуация тоже важна: при выпуске 800 единиц полная себестоимость равна 1 050 рублям, а цена по формуле - 1 312,50 рубля. Но нельзя автоматически менять фактическую цену после каждого колебания выпуска: покупатели реагируют на цены, а постоянные расходы и производственная мощность могут меняться скачками. Сравнение сценариев помогает увидеть риск до принятия решения.
Плановая себестоимость опирается на прогноз; фактическая известна после периода. Если фактические продажи окажутся ниже плана, расчётная прибыль может не получиться. Например, при цене 1 250 рублей и продаже 800 изделий выручка равна 1 000 000 рублей, расходы - 840 000 рублей, а прибыль - 160 000 рублей. Цена здесь остаётся прежней, в отличие от пересчёта цены для выпуска 800 единиц выше.
Как проверить расчёт рынком
Затратный метод полезен как прозрачная отправная точка: он показывает, какую цену даёт заданная структура расходов и плановая надбавка. Но стоимость для покупателя, цены альтернатив и возможный объём продаж формула не определяет. Сравните расчёт с конкурентными предложениями, выясните особенности продукта и проверьте, достаточно ли спроса по предполагаемой цене.
Если рынок принимает только более низкую цену, стоит пересмотреть конструкцию продукта, расходы или плановую прибыль, а не считать спрос гарантированным. Обратный ход - от рыночной цены к допустимым затратам - рассматривает таргет-костинг. Для оценки необходимого объёма продаж полезен маржинальный анализ: он связывает цену, переменные расходы, постоянные расходы и безубыточность.
Метод удобен для предварительных смет, индивидуальных заказов и объяснения структуры предложения. Его ограничение - чувствительность к распределению общих расходов и прогнозу объёма. Если разные изделия по-разному потребляют ресурсы, единая база распределения может искажать их себестоимость. Один из способов уточнить картину описан в статье про ABC-метод учёта затрат.
Проверка результата перед решением
После вычисления цены полезно вернуться к исходным предположениям. Во-первых, согласуйте расчётный период: аренда за год и выпуск за месяц не должны попадать в одну дробь без пересчёта. Во-вторых, убедитесь, что план производства сопоставим с планом продаж. Если часть продукции останется на складе, расходы периода и себестоимость проданной продукции в бухгалтерском учёте могут различаться; простая модель выше предполагает продажу всего выпуска.
В-третьих, проверьте запас относительно безубыточности. В основном примере разница цены и переменных расходов равна 450 рублям на изделие. При неизменной цене 1 250 рублей и постоянных расходах 200 000 рублей для их покрытия потребуется продать не менее 445 целых изделий: даёт примерно 444,44. Только после покрытия постоянных расходов последующие продажи при этих условиях создают прибыль. Это отдельный вопрос от расчётной наценки к полной себестоимости.
Наконец, рассмотрите несколько сценариев: что произойдёт с результатом при более дорогих материалах, меньшем объёме или скидке покупателю. Необязательно выбирать единственный прогноз как бесспорный. Сопоставление сценариев помогает понять, какие предположения сильнее всего влияют на цену и где нужен дополнительный сбор информации. Калькулятор выше показывает изменение расчётной цены, а для оценки прибыли при фиксированной рыночной цене нужен отдельный расчёт выручки и всех расходов.
Частые ошибки
- Прибавлять процент к цене вместо затрат. Сначала проверьте, к какой величине относится условие задачи: 25 % наценки и 25 % прибыли в цене дают разные результаты.
- Смешивать периоды и единицы. Постоянные расходы за месяц делят на выпуск за месяц, а не на дневной объём. Рубли за период нельзя напрямую складывать с рублями за изделие.
- Пропускать или учитывать расходы дважды. Зафиксируйте состав базы и проверьте, не заложены ли продажи и управление одновременно в себестоимости и отдельной надбавке.
- Принимать план за факт. При другом объёме продаж прибыль отличается от запланированной, даже если первоначально рассчитанная цена сохранилась.
- Игнорировать спрос. Цена, покрывающая расчётные расходы, не гарантирует достаточного числа покупателей.
FAQ
Всегда ли затратная цена равна рыночной?
Нет. Расчёт показывает результат при заданных расходах и наценке. Рыночная цена зависит также от покупателей, конкурентов и условий сделки.
Можно ли использовать только переменные расходы?
Можно, если явно обозначить такую базу. Тогда надбавка должна учитывать необходимость покрыть постоянные расходы и желаемую прибыль; процент нельзя механически переносить из расчёта на полной себестоимости.
Что делать при нулевом выпуске?
Делить постоянные расходы на ноль нельзя. При отсутствии выпуска себестоимость единицы в этой модели не определена, хотя постоянные расходы периода могут сохраняться.
Коротко
Затратный метод начинает с выбранной базы расходов и прибавляет к ней наценку. При себестоимости 1 000 рублей наценка 25 % даёт цену 1 250 рублей и долю прибыли в цене 20 %. Надёжный расчёт требует согласованных периода и объёма, ясного состава затрат и последующей проверки спросом.
Читайте также
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Затраты на рубль товарной продукции: формула и расчёт
Как рассчитать затраты на рубль товарной продукции, перевести результат в копейки и разобрать влияние себестоимости и цены на показатель: формулы, примеры и частые ошибки.
Золотое правило экономики предприятия: расчёт
Золотое правило экономики предприятия: как сравнить темпы роста прибыли, выручки и активов, проверить условие на примере и объяснить ограничения результата.
Экономические элементы затрат: состав и расчёт
Разбираем пять экономических элементов затрат, отличие от статей калькуляции и расчёт структуры расходов на подробном примере производственной сметы предприятия.