Как рассчитать валовую продукцию: формула и пример
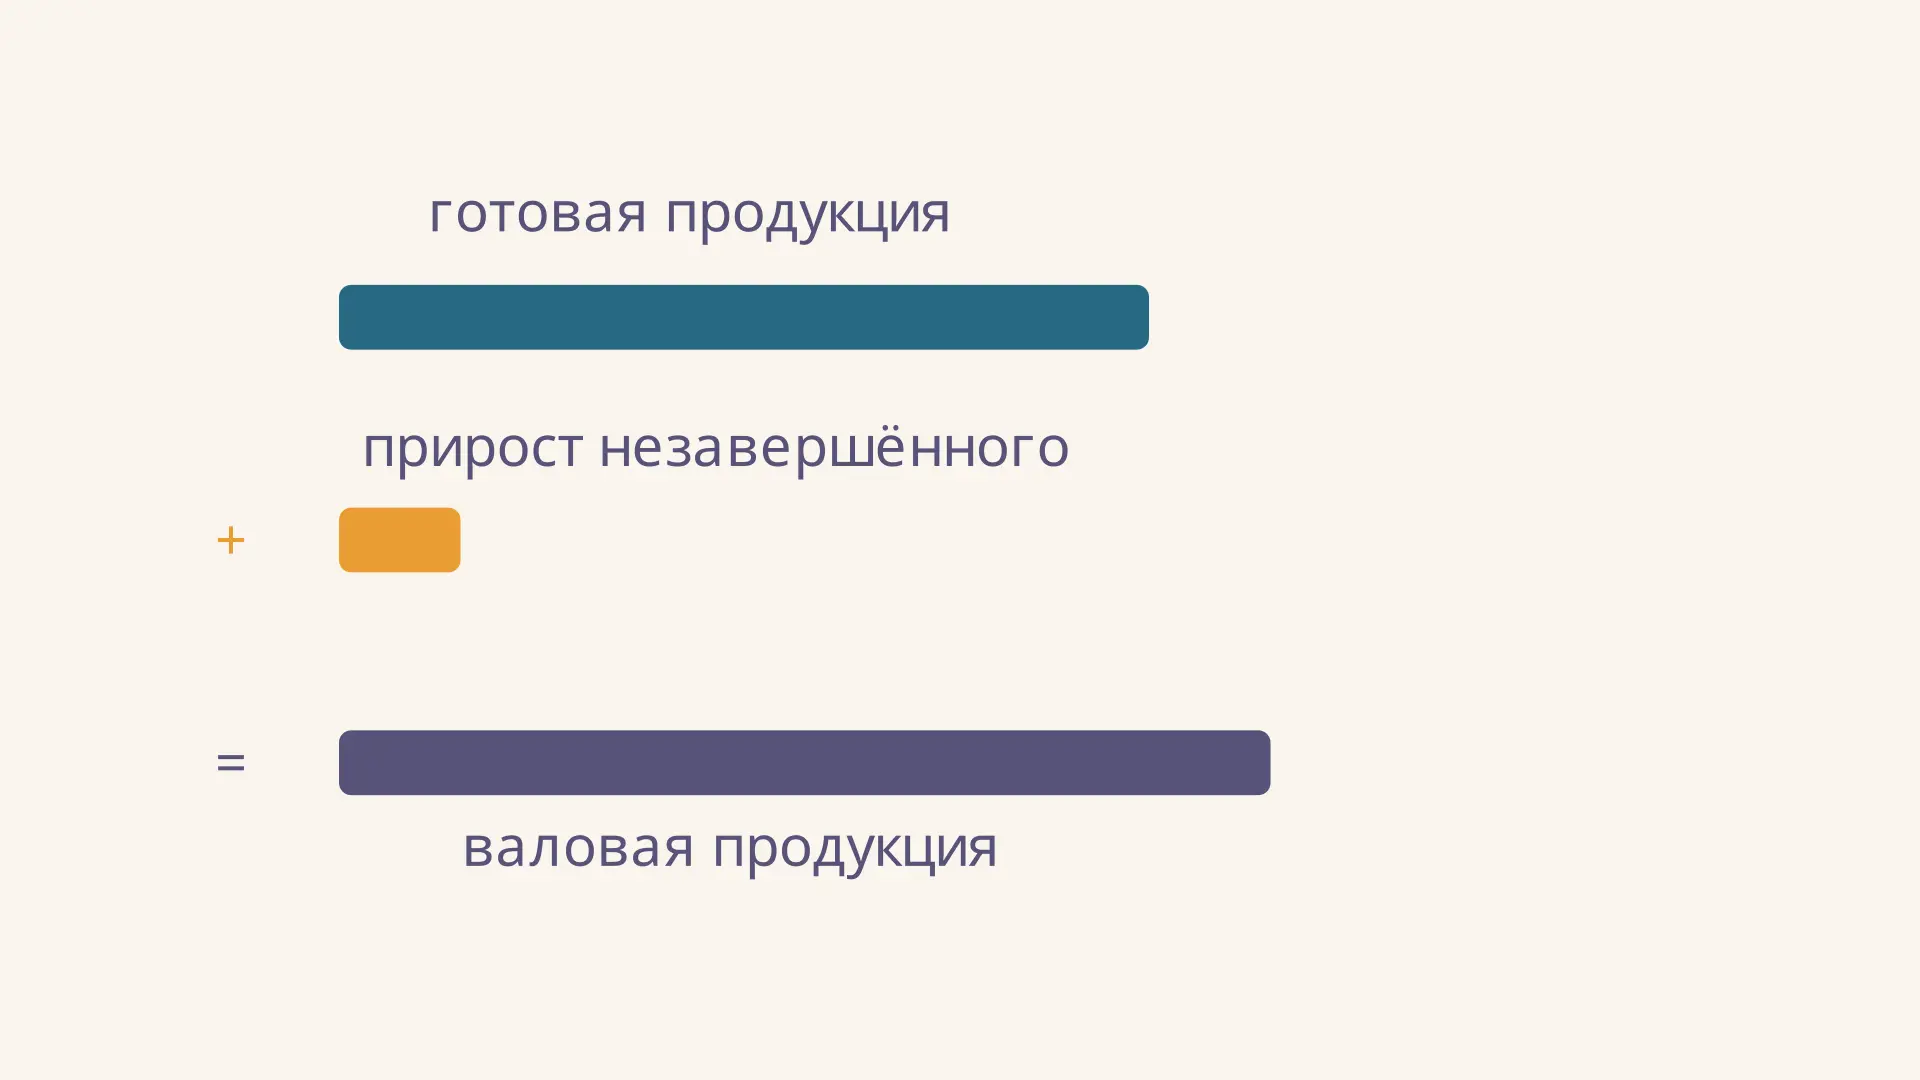
Чтобы рассчитать валовую продукцию, определите стоимость результатов производства за период и учтите изменение незавершённого производства. Так можно оценить работу, выполненную в этом периоде, даже если часть изделий ещё не готова. При этом валовая продукция не равна автоматически ни продажам, ни прибыли. Ниже разберём учебную формулу, пример и её ограничения. Калькулятор поможет проверить, как итог зависит от остатков на начало и конец периода.
Что показывает валовая продукция
Валовая продукция предприятия - стоимостная оценка продукции и работ, произведённых за выбранный период. В типовой учебной задаче она включает готовые изделия и изменение стоимости незавершённого производства, сокращённо НЗП. Изделие может ещё находиться в цехе, но часть работы над ним уже выполнена. Поэтому при росте НЗП результат периода обычно больше стоимости законченных изделий, а при сокращении - меньше.
Это показатель потока за период, а не остатка на конкретную дату. Сначала задайте границы расчёта: предприятие или отдельный цех, месяц или год, виды продукции и единицу измерения. В статье все числа - условный пример предприятия, а не статистика реальной компании.
Формула расчёта по готовой продукции и НЗП
Для упрощённой модели, в которой других результатов производства нет, используйте формулу:
где - валовая продукция за период, - стоимость продукции, завершённой за тот же период, а и - стоимость незавершённых изделий на начало и конец. Все слагаемые выражают в одних денежных единицах и оценивают на согласованной основе. Знак изменения зависит от направления: прирост прибавляется, уменьшение вычитается.
Готовая продукция здесь означает весь выпуск, завершённый за период, включая изделия, ещё не проданные и находящиеся на складе. Не подставляйте вместо неё выручку: последняя относится к продажам и может включать продукцию, изготовленную раньше. Если в исходных данных отдельно приведены работы на сторону, услуги или другие результаты, проверьте, входят ли они в . Добавлять их второй раз нельзя.
Формула предполагает, что остатки НЗП и готовый выпуск сопоставимы по оценке. В практической отчётности стоимость готовых изделий и НЗП может определяться по разным правилам; механически складывать такие цифры нельзя без необходимой корректировки. В частности, методология Росстата различает оценку реализованной продукции, готовой продукции на складе и изменения НЗП. Для официального расчёта нужны правила конкретной методики и формы отчётности, а не только эта учебная формула.
Пошаговый пример
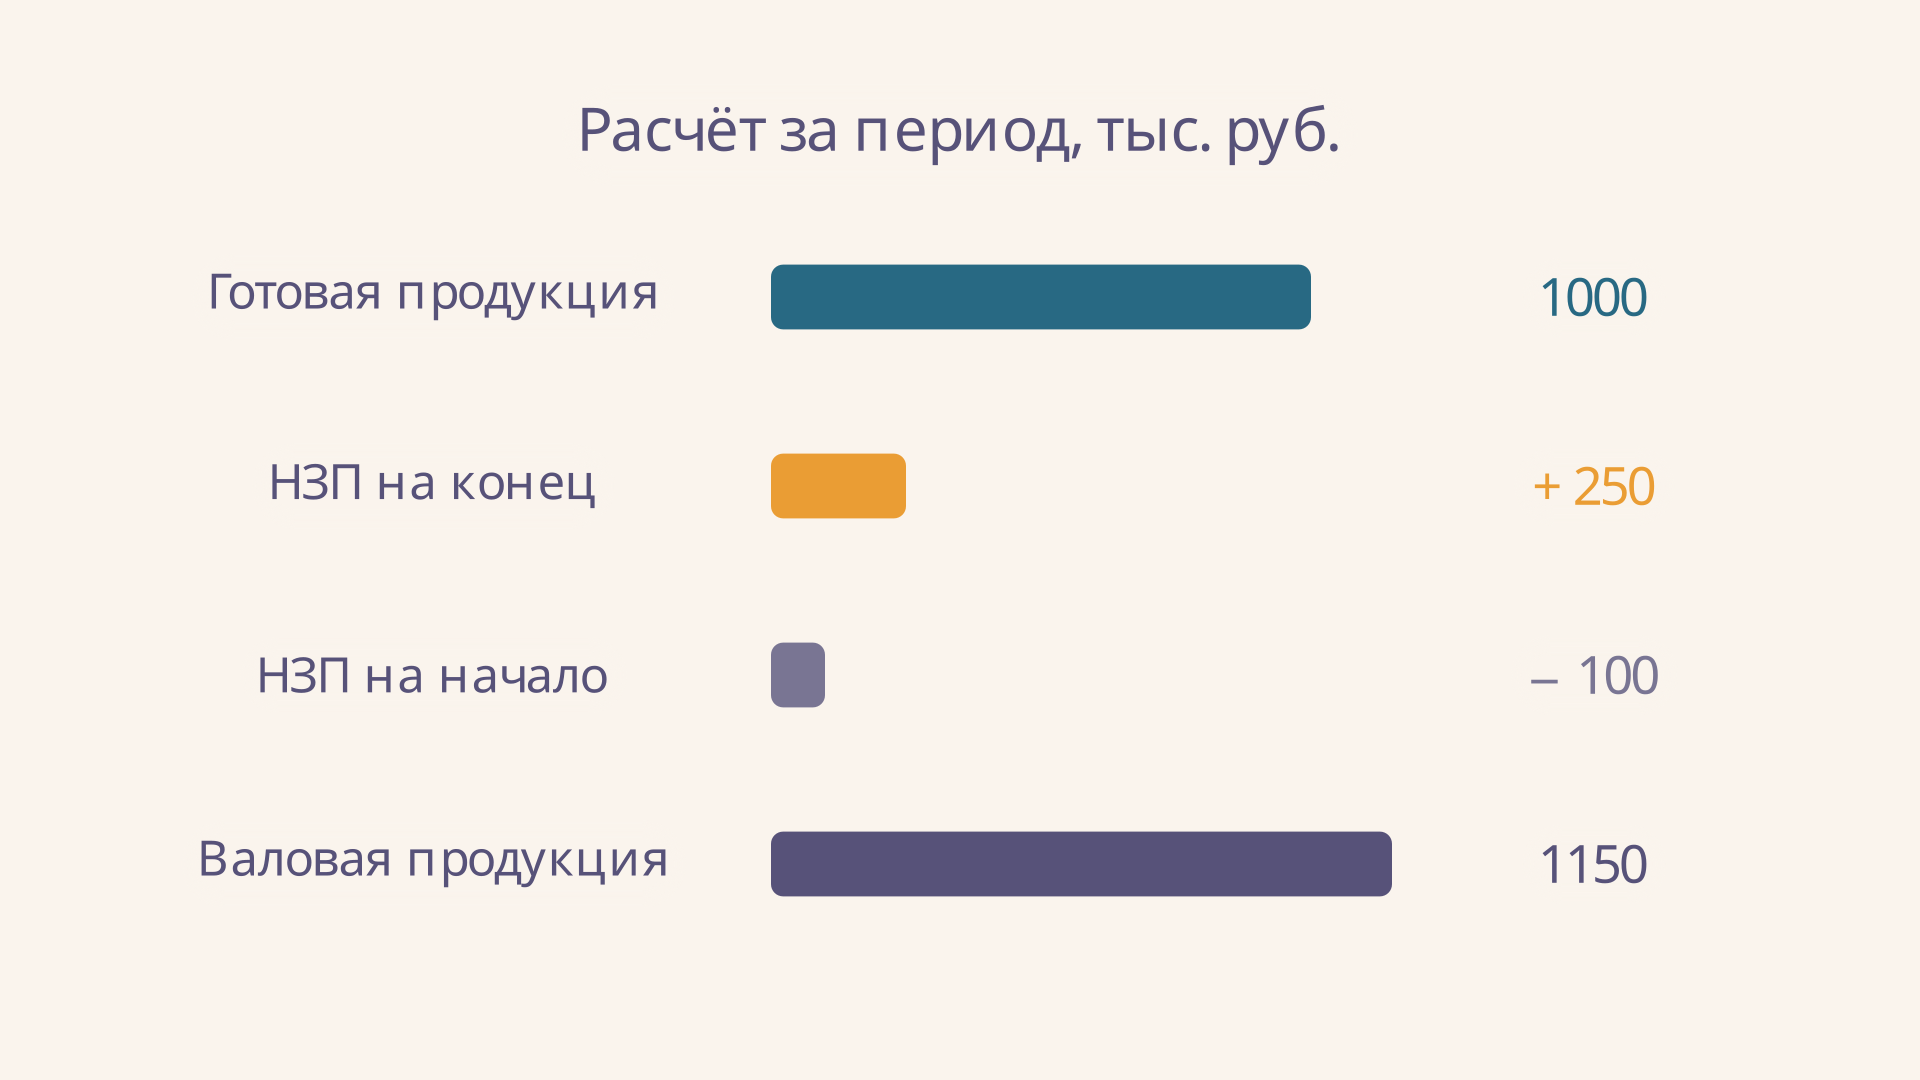
Предприятие за год завершило продукцию стоимостью 1 000 тыс. руб. На начало года НЗП составляло 100 тыс. руб., на конец - 250 тыс. руб. Других результатов, которые требуется включить, в условии нет; оценки сопоставимы.
- Найдём изменение НЗП: тыс. руб.
- Прибавим его к стоимости готовой продукции: тыс. руб.
- Запишем ответ: валовая продукция за год равна 1 150 тыс. руб.
Экономический смысл вычитания начального остатка - исключить из результата периода работу, выполненную ранее и уже включённую в стоимость готовых изделий или конечного остатка. Конечный остаток, напротив, возвращает в расчёт работу текущего периода над ещё не завершёнными изделиями. Это не означает, что каждое изделие нужно оценивать по полной цене продажи: база оценки задаётся методикой.
Если незавершённое производство уменьшилось
Пусть готовая продукция равна 1 200 тыс. руб., НЗП на начало - 300 тыс. руб., а на конец - 180 тыс. руб. Тогда изменение составляет тыс. руб., а валовая продукция - тыс. руб. Часть завершённых изделий содержала работу, сделанную до начала рассматриваемого периода; поэтому итог меньше готового выпуска.
Отрицательное изменение НЗП само по себе не означает отрицательного выпуска или убытка. Оно показывает сокращение остатка в выбранной оценке. Однако отрицательная валовая продукция в такой простой модели должна заставить перепроверить данные: возможно, суммы относятся к разным периодам или стоимость законченных изделий не включает соответствующие начальные заделы.
Для проверки знака удобно использовать логику движения запасов: конечный остаток сопоставляют с начальным, а не прибавляют оба. В этой задаче важна также сопоставимость стоимостных оценок: изменение цен нельзя принимать за результат производства. О том, как измеряют изменение цены отдельного товара, рассказано в статье про индивидуальный индекс цен.
Можно ли считать по продажам
Если вместо стоимости завершённой продукции дана стоимость продаж, переход потребует учёта изменения запасов готовой продукции. В простой модели без прочего движения и при сопоставимой оценке:
Далее к найденному готовому выпуску прибавляют изменение НЗП. Например, при продажах 900, начальном остатке готовой продукции 200 и конечном 300 тыс. руб. получаем тыс. руб. Если НЗП изменилось со 100 до 250 тыс. руб., итог снова равен 1 150 тыс. руб.
Это баланс для учебной задачи, а не универсальная замена бухгалтерской отчётности. При списаниях, возвратах, переоценке, торговых операциях или разной базе цены и себестоимости потребуются дополнительные данные и корректировки. Росстат описывает выпуск через стоимость реализованной продукции и изменения запасов в методологических пояснениях по системе национальных счетов. Уточняйте, какие запасы относятся именно к собственной продукции предприятия.
Чем выпуск отличается от добавленной стоимости и прибыли
Валовая продукция включает стоимость потреблённых в производстве материалов и услуг других организаций. В простом представлении валовая добавленная стоимость равна выпуску минус промежуточное потребление. Если сопоставимый выпуск равен 1 150, а промежуточное потребление - 700 тыс. руб., добавленная стоимость составляет 450 тыс. руб. Это не прибыль: в ней остаются, в частности, оплата труда и потребление основного капитала.
При сложении выпусков разных предприятий возникает повторный счёт: стоимость сырья может войти и в выпуск поставщика, и в стоимость продукта покупателя. Поэтому при расчёте экономики страны используют добавленную стоимость, а не просто сумму продаж или выпусков. Подробнее этот переход разобран в статье о методах расчёта ВВП. Показатель прибыли отвечает на другой вопрос - какой финансовый результат остаётся после соответствующих расходов; его связь с рентабельностью рассматривает модель Дюпона.
Как сравнивать выпуск за разные периоды
Сначала проверьте одинаковую продолжительность периодов, состав предприятия и набор продукции. Затем выясните, оценены ли оба выпуска в сопоставимых ценах. Стоимостный выпуск может вырасти из-за повышения цен, даже когда физическое количество продукции не увеличилось. Для разделения этих эффектов используют индексы цен, объёма и стоимости.
Например, сравнение квартала с полным годом или данных до и после присоединения нового цеха без корректировок мало говорит о динамике производства. Изменение остатков тоже нужно оценивать по принятой методике, исключая влияние простой переоценки. Перед выводом проверьте не только итог, но и источник каждого слагаемого.
При анализе полезно отдельно сверить первичные документы: отчёт о завершённых изделиях, ведомости остатков и данные о работах, переданных заказчикам. Если одно подразделение передаёт полуфабрикат другому внутри предприятия, включение полной стоимости передачи наряду со стоимостью готового изделия может задвоить результат. Для расчёта по цехам и по предприятию в целом границы будут различаться, поэтому сначала установите, какие внутренние обороты уже исключены.
Если данные приведены в рублях, а ответ нужен в тысячах рублей, разделите все суммы на тысячу до подстановки или переведите итог после вычисления. При округлении сохраняйте достаточно знаков в промежуточных расчётах: иначе разность близких остатков может заметно исказиться. В ответе укажите не только число, но и период, единицу измерения и используемую формулу.
Частые ошибки
- Складывают оба остатка НЗП. Начальный остаток вычитают, конечный прибавляют: важна их разница.
- Берут продажи вместо готового выпуска. Проданное могло быть произведено раньше, а произведённое - остаться на складе.
- Смешивают цену и себестоимость без корректировки. Одинаковые единицы измерения ещё не гарантируют одинаковую основу оценки.
- Дважды учитывают услуги или полуфабрикаты. Сначала выясните, включены ли они в исходную сумму, и определите границы предприятия.
- Называют выпуск прибылью. Стоимость продукции включает промежуточные затраты и не показывает финансовый результат.
FAQ
Валовая продукция может быть меньше готовой?
Да. Если НЗП к концу периода сократилось, его изменение отрицательно. При прочих равных оно уменьшает показатель относительно стоимости завершённой продукции.
Нужно ли включать непроданную готовую продукцию?
Да, если она произведена в рассматриваемом периоде и входит в границы показателя. Продажа не является условием завершения производства. Её стоимость должна быть оценена по правилам используемой методики.
Равна ли валовая продукция выручке?
Не обязательно. Выручка связана с реализацией, а выпуск - с производством за период. Различия возникают, например, из-за движения запасов готовой продукции и изменения НЗП; возможны и различия в оценке.
Коротко
В учебной модели валовая продукция равна стоимости готового выпуска плюс НЗП на конец минус НЗП на начало. Сначала согласуйте период, границы и основу оценки, затем проверьте знак изменения остатков. Для реальной отчётности учитывайте дополнительные составляющие и требования применимой методики.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Коэффициент использования производственной мощности
Как рассчитать коэффициент использования производственной мощности, найти среднегодовую мощность и резерв выпуска, проверить единицы и интерпретировать результат.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Валовой оборот: формула и пример расчёта
Что такое валовой оборот предприятия, как рассчитать его по выпуску цехов и перейти к валовой продукции без повторного счёта. Разбираем пример и типичные ошибки.
Анализ объёма производства продукции: показатели и пример
Как провести анализ объёма производства продукции: сравнить план и факт, оценить динамику, ассортимент и качество, разобрать факторы выпуска на примере предприятия.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.