Валовой оборот: формула и пример расчёта
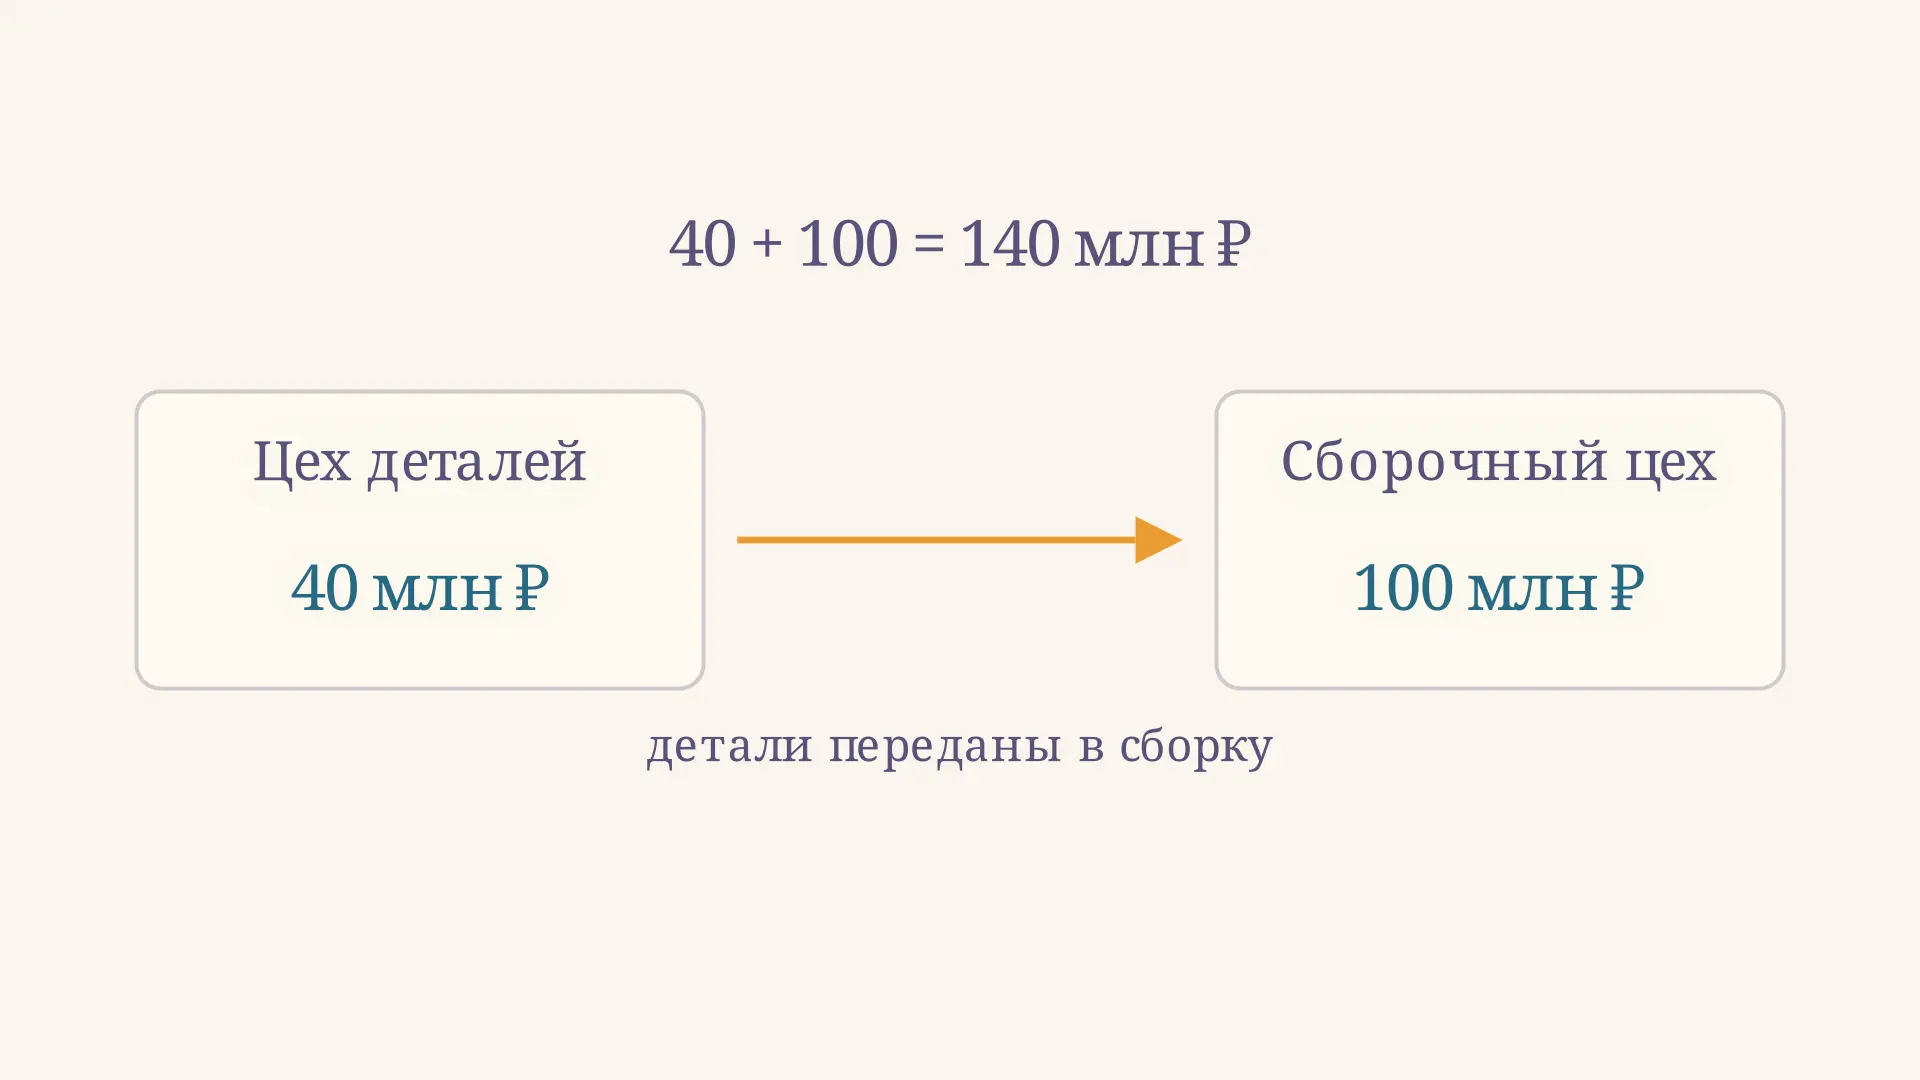
Валовой оборот предприятия показывает суммарную стоимость продукции его производственных подразделений за период, в том числе той, которую один цех передал другому. В этой сумме стоимость деталей может появиться дважды: сначала как выпуск цеха деталей, затем как часть стоимости собранного изделия. Поэтому оборот цехов и результат завода в целом отвечают на разные вопросы.
Калькулятор ниже показывает эту разницу на двух последовательных стадиях. Измените стоимость деталей или добавленную при сборке стоимость и посмотрите, как меняются валовой оборот и валовая продукция. Все числа здесь условные, а детали произведены и использованы в одном периоде.
Что входит в валовой оборот
В учебной статистике производства валовой оборот находят сложением стоимости выпуска всех промышленно-производственных цехов за отчётный период. Учитывают и выпуск для внешнего потребителя, и полуфабрикаты собственного изготовления, переданные для дальнейшей обработки. При этом результаты должны быть оценены согласованно: в одинаковых ценах и за один период.
Представим, что цех изготовил комплект деталей, а сборочный цех использовал его в изделии. Первый результат участвует в сумме как выпуск деталей. Второй участвует целиком как выпуск сборки, в стоимость которого уже включены эти детали. На схеме движущаяся точка показывает путь внутренней передачи между стадиями.
Такой повторный счёт не является ошибкой самой суммы: он отражает выбранную границу измерения, то есть отдельные цеха. Ошибка возникает, когда эту сумму называют выпуском предприятия без поправки. В учебном пособии по экономической статистике НИТУ МИСИС валовой оборот рассматривается именно как стоимостной объём продукции производственных цехов.
Формула и внутризаводской оборот
Обозначим стоимость выпуска -го цеха через . Тогда при согласованном составе показателей:
Здесь - валовой оборот, - число учитываемых цехов. Если известна валовая продукция и внутризаводской оборот за тот же период, обратная запись имеет вид:
Внутризаводской оборот - стоимость продукции собственного изготовления, использованной предприятием на собственные производственные нужды. Для расчёта важно определить, какая часть этой стоимости уже включена в выпуск других подразделений, и исключить её по принятой методике. Покупные материалы сами по себе не являются внутризаводским оборотом: они не произведены другим цехом данного завода.
По методологическим пояснениям Росстата к промышленности, объём промышленной продукции организации по заводскому методу определяется без стоимости внутризаводского оборота. Это пояснение относится к конкретной статистической публикации; для реальной отчётности следует проверять действующие определения и состав показателя в нужной форме.
Пример расчёта для двух цехов
Пусть за месяц цех деталей произвёл детали на 40 млн рублей и целиком передал их на сборку. Сборочный цех выпустил готовые изделия на 100 млн рублей, включая стоимость этих деталей. Вся продукция завершена в том же месяце; остатков и иных внутренних передач в модели нет. Разложим расчёт на три шага:
- Складываем выпуск цехов: млн рублей.
- Выделяем собственные детали, использованные сборкой: млн рублей.
- Исключаем внутренний оборот: млн рублей.
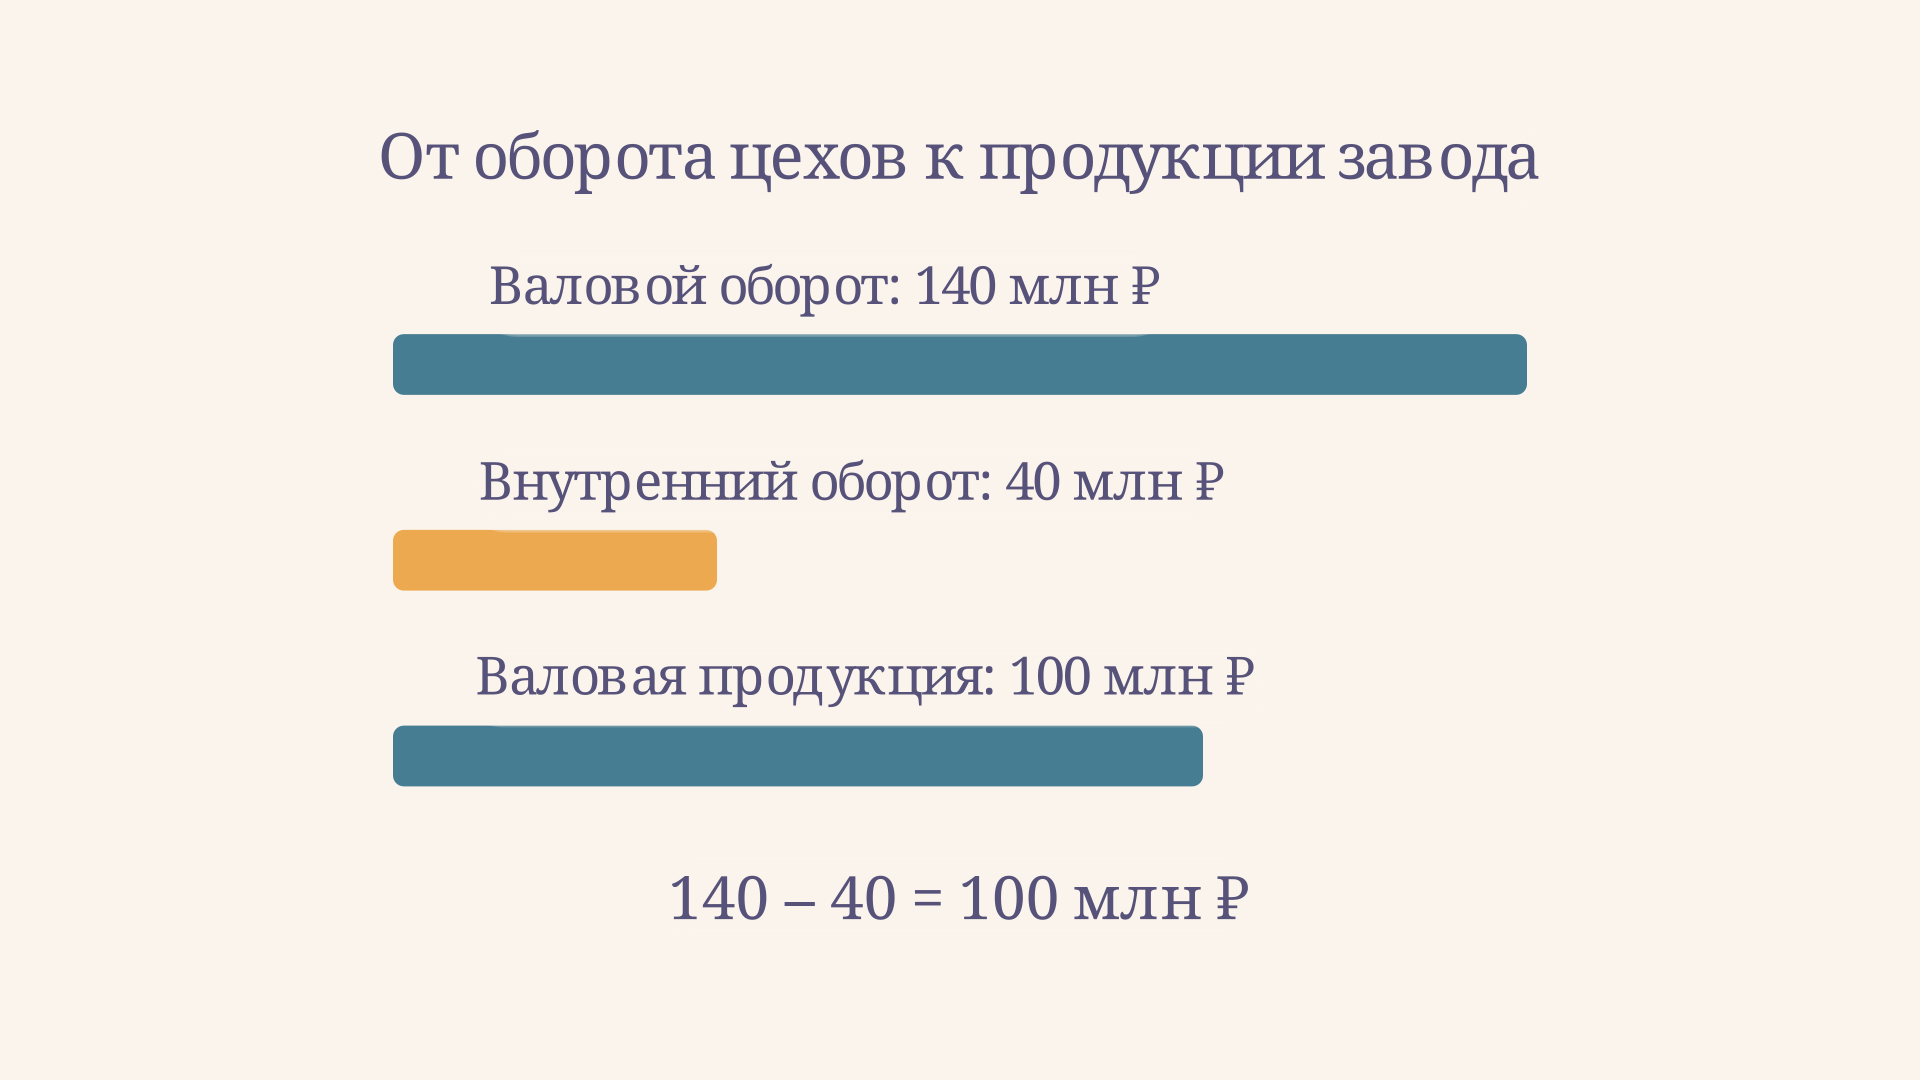
Полученные 100 млн рублей совпадают со стоимостью готовых изделий в этой специально упрощённой ситуации. Это не универсальное правило: если имеются незавершённое производство, остатки полуфабрикатов, работы на сторону или другие элементы, состав результата нужно определить по условию и методике. Валовой оборот же равен 140 млн рублей даже без продажи готовых изделий: в модели речь идёт о производстве, а не об оплате покупателя.
В калькуляторе начальные значения те же. Например, если оставить детали на 40 млн рублей и увеличить стоимость, добавленную сборкой, с 60 до 80 млн, выпуск сборки станет 120 млн, валовой оборот - 160 млн, а валовая продукция после исключения 40 млн составит 120 млн рублей. При этом ползунок деталей меняет сразу и выпуск первого цеха, и стоимость сборки, потому что вся передача включена в неё.
Как не перепутать с выручкой и себестоимостью
Валовой оборот описывает выпуск подразделений. Выручка связана с признанием дохода от продажи товаров, работ или услуг по применимым правилам учёта. Выпущенное изделие может оставаться на складе, а проданное в текущем периоде - быть изготовлено ранее. Поэтому даже валовая продукция предприятия не обязательно равна его выручке за тот же месяц.
Себестоимость показывает затраты, отнесённые к объекту калькулирования, а не сумму стоимости выпуска разных цехов. Разница между валовым оборотом и себестоимостью сама по себе не является прибылью. Для изучения затрат полезно отдельно разобрать позаказный метод калькуляции: он собирает расходы по заказу, а не измеряет повторный счёт внутренних передач.
Валовая добавленная стоимость тоже имеет другое определение: это выпуск за вычетом промежуточного потребления в соответствующей системе показателей. Она не равна автоматически ни валовому обороту, ни валовой продукции. В учебном примере дополнительные 60 млн рублей показывают только разницу между стоимостью сборки и стоимостью собственных деталей; сведений обо всех покупных ресурсах для расчёта добавленной стоимости здесь нет.
Как учитывать период, остатки и цены
Перед сложением уточните границу предприятия и период. Стоимость детали, изготовленной в прошлом месяце и потреблённой в текущем, нельзя автоматически считать внутренней передачей текущего выпуска в той же упрощённой модели. Изменения запасов и незавершённого производства могут влиять на расчёт; используйте данные об остатках и методику из условия. Если данных о происхождении и оценке передачи не хватает, один только выпуск цехов не позволяет надёжно определить валовую продукцию.
Затем проверьте, не содержатся ли одни и те же услуги или полуфабрикаты в нескольких строках сверх тех, что требуется суммировать по условию. При цепочке из трёх цехов внутренние передачи могут возникать на двух переходах: исключают соответствующие суммы, а не только первую. Если полуфабрикат продан на сторону, а не потреблён внутри завода, его стоимость нельзя вычитать только потому, что это полуфабрикат.
Для сравнения разных периодов важно учитывать изменение цен и состава продукции. Рост денежного оборота может быть связан как с физическим объёмом, так и с оценкой выпуска. Разобрать это помогает взаимосвязь индексов цен, объёма и стоимости. Сами индексы не устраняют повторный счёт: сначала нужно выбрать сопоставимую границу показателя.
Где полезен показатель
Валовой оборот помогает увидеть объём работы отдельных звеньев и связать их отчёты с заводским итогом. Для анализа загрузки подразделений развернутая сумма содержит полезную информацию: внутренняя передача означает реальную работу производящего цеха. Но сравнивать два предприятия по ней без учёта структуры опасно. При большем числе внутренних стадий одна и та же стоимость может попасть в сумму большее число раз.
Для управленческих решений показатель дополняют данными о затратах, количестве и качестве изделий, сроках и остатках. Например, таргет-костинг ставит другую задачу: определить допустимые затраты исходя из целевой цены и прибыли. Большой оборот сам по себе не показывает, достигнута ли такая цель и прибыльно ли производство. Для анализа связи прибыли, продаж и активов используют, например, модель Дюпона: её показатели рассчитываются по другим данным.
В задаче сначала выпишите все результаты цехов, затем отметьте, какие собственные продукты потреблены внутри и включены в результаты следующих стадий. После сложения и вычитания подпишите единицы и период. Если вопрос касается продаж, отдельно найдите данные о реализации: переход от выпуска к выручке нельзя сделать одним вычитанием внутреннего оборота.
Частые ошибки
- Вычитать внутренние передачи из валового оборота при его расчёте. Так получают заводской итог по выбранной методике, а не исходную сумму выпусков цехов.
- Считать внутренним оборотом все материалы. Покупное сырьё и продукция собственного цеха имеют разное происхождение; проверьте условие.
- Исключать стоимость проданного полуфабриката. Внешний отпуск и собственное производственное потребление требуют разного учёта.
- Смешивать периоды и цены. Месячный выпуск и годовые передачи не дают согласованной разности; нужны данные за общую границу расчёта.
- Приравнивать итог к прибыли или выручке. Для них необходимы отдельные показатели продаж и расходов.
FAQ
Чем валовой оборот отличается от валовой продукции? Валовой оборот суммирует выпуск цехов и включает внутренние передачи. При заводском методе из него исключают внутризаводской оборот, чтобы получить валовую продукцию без этого повторного счёта.
Может ли валовой оборот равняться валовой продукции? В рассматриваемой формуле да, если внутризаводской оборот равен нулю. Это возможно, например, когда учитываемых передач продукции собственного изготовления на производственные нужды нет.
Нужно ли вычитать покупные материалы? Нет, не как внутризаводской оборот: они не являются продукцией другого цеха того же предприятия. Их учёт в других показателях определяется задачей и применяемой методикой.
Коротко
Валовой оборот - сумма стоимостного выпуска производственных цехов за период. Если подразделения передают друг другу собственные полуфабрикаты, их стоимость может повториться в этой сумме. При заводском методе валовую продукцию находят как разность валового и внутризаводского оборота: в учебном примере млн рублей. Для реального расчёта необходимо согласовать период, цены, состав выпуска и внутренние передачи.
Читайте также
Как рассчитать валовую продукцию: формула и пример
Как рассчитать валовую продукцию предприятия по готовому выпуску и остаткам незавершённого производства: формула, пошаговый пример, единицы измерения и типичные ошибки расчёта.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.