Анализ объёма производства продукции: показатели и пример
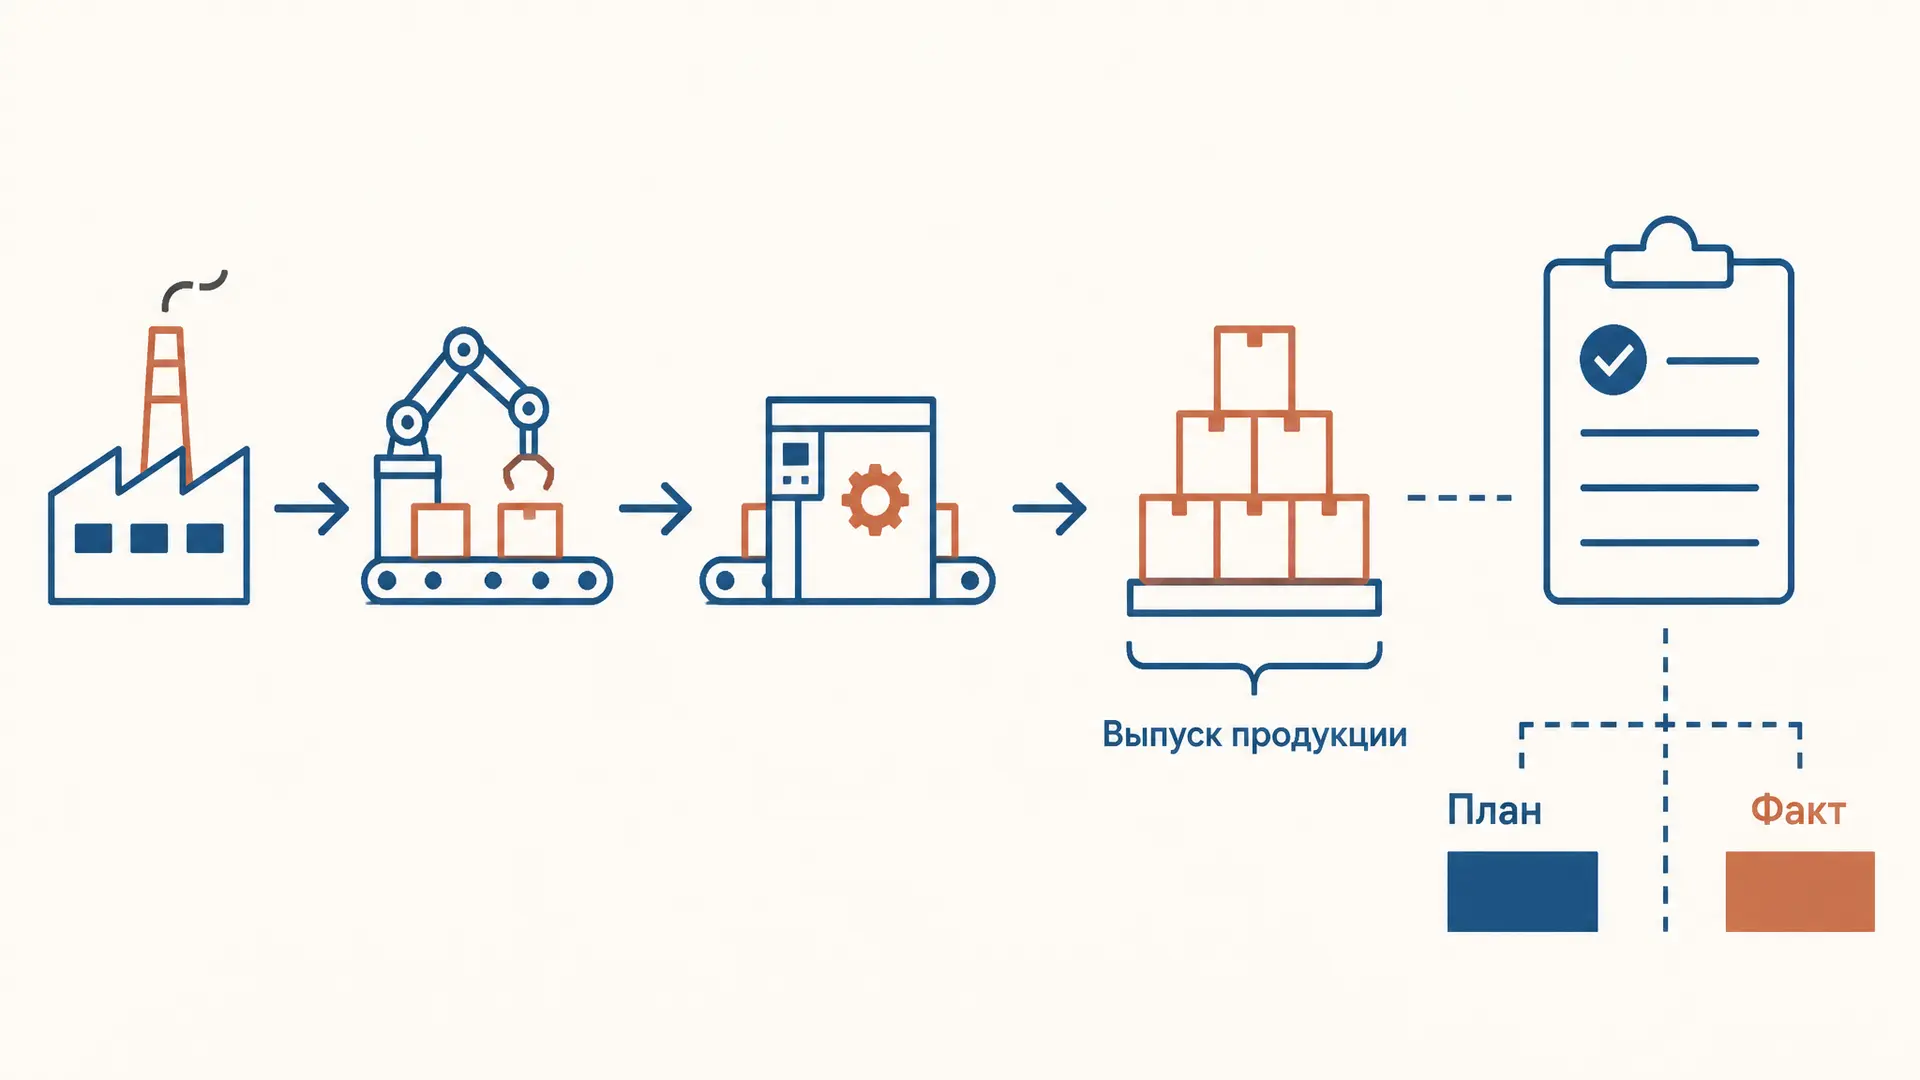
Анализ объёма производства продукции показывает, сколько изделий предприятие выпустило за период, как результат соотносится с планом и прошлым периодом и какие позиции обеспечили отклонение. Он нужен, чтобы найти направления для дальнейшей проверки: нехватку мощности, простои, брак или изменение производственной программы.
Общий рост сам по себе не доказывает успех: предприятие может перевыполнить план по одному товару и недовыполнить по другому. Калькулятор ниже сравнивает два изделия в постоянных ценах и отдельно показывает выполнение плана по ассортименту.
С чего начать анализ выпуска
Сначала определяют границы задачи: предприятие или цех, месяц или год, готовые изделия или более широкий показатель. Выпуск, отгрузка и продажа относятся к разным моментам движения продукции. Готовое изделие может остаться на складе, поэтому произведённое количество не обязательно равно проданному.
Для учебного расчёта понадобятся производственная программа, данные о фактическом выпуске, показатели предыдущих периодов и сопоставимые цены. Для поиска причин дополнительно нужны сведения о рабочем времени, оборудовании, простоях, материалах и качестве. Источниками внутри предприятия могут служить план производства, сменные отчёты и данные учёта готовой продукции. Важно проверить, относятся ли они к одному периоду и одинаково ли учитывают возвраты и брак.
Перед расчётом полезно сверить итоговые данные с первичными отчётами и выяснить, не изменились ли границы предприятия. Например, передача одного цеха другой организации уменьшит выпуск в отчёте, хотя эффективность оставшихся участков может не измениться. Если такие изменения существенны, следует пересчитать сопоставимый ряд или прямо описать ограничение сравнения. Отдельно фиксируют принятую базу и дату цен: читатель должен иметь возможность повторить вычисления.
Удобная последовательность работы:
- Привести план и факт к единому составу изделий и единицам измерения.
- Сравнить общий объём с планом и базой, затем разложить отклонение по позициям.
- Проверить ассортимент, ритмичность и качество.
- Выдвинуть причины отклонений и сопоставить их с документами о ресурсах и простоях.
Как измерить объём и обеспечить сопоставимость
Однородную продукцию измеряют в натуральных единицах: штуках, тоннах или метрах. Они наглядны, но складывать тонны и штуки нельзя. Для близких изделий иногда используют условно-натуральные единицы с обоснованным коэффициентом пересчёта. При широком ассортименте применяют стоимостную оценку в одинаковых ценах:
где - количество изделия , а - выбранная постоянная цена за единицу. Важно использовать одну цену для каждого изделия и в плане, и в факте. Тогда изменение общей оценки в этом сравнении связано с количеством и составом выпуска, а не с изменением самих цен. Это учебный показатель выпуска в постоянных ценах, а не автоматически выручка или добавленная стоимость.
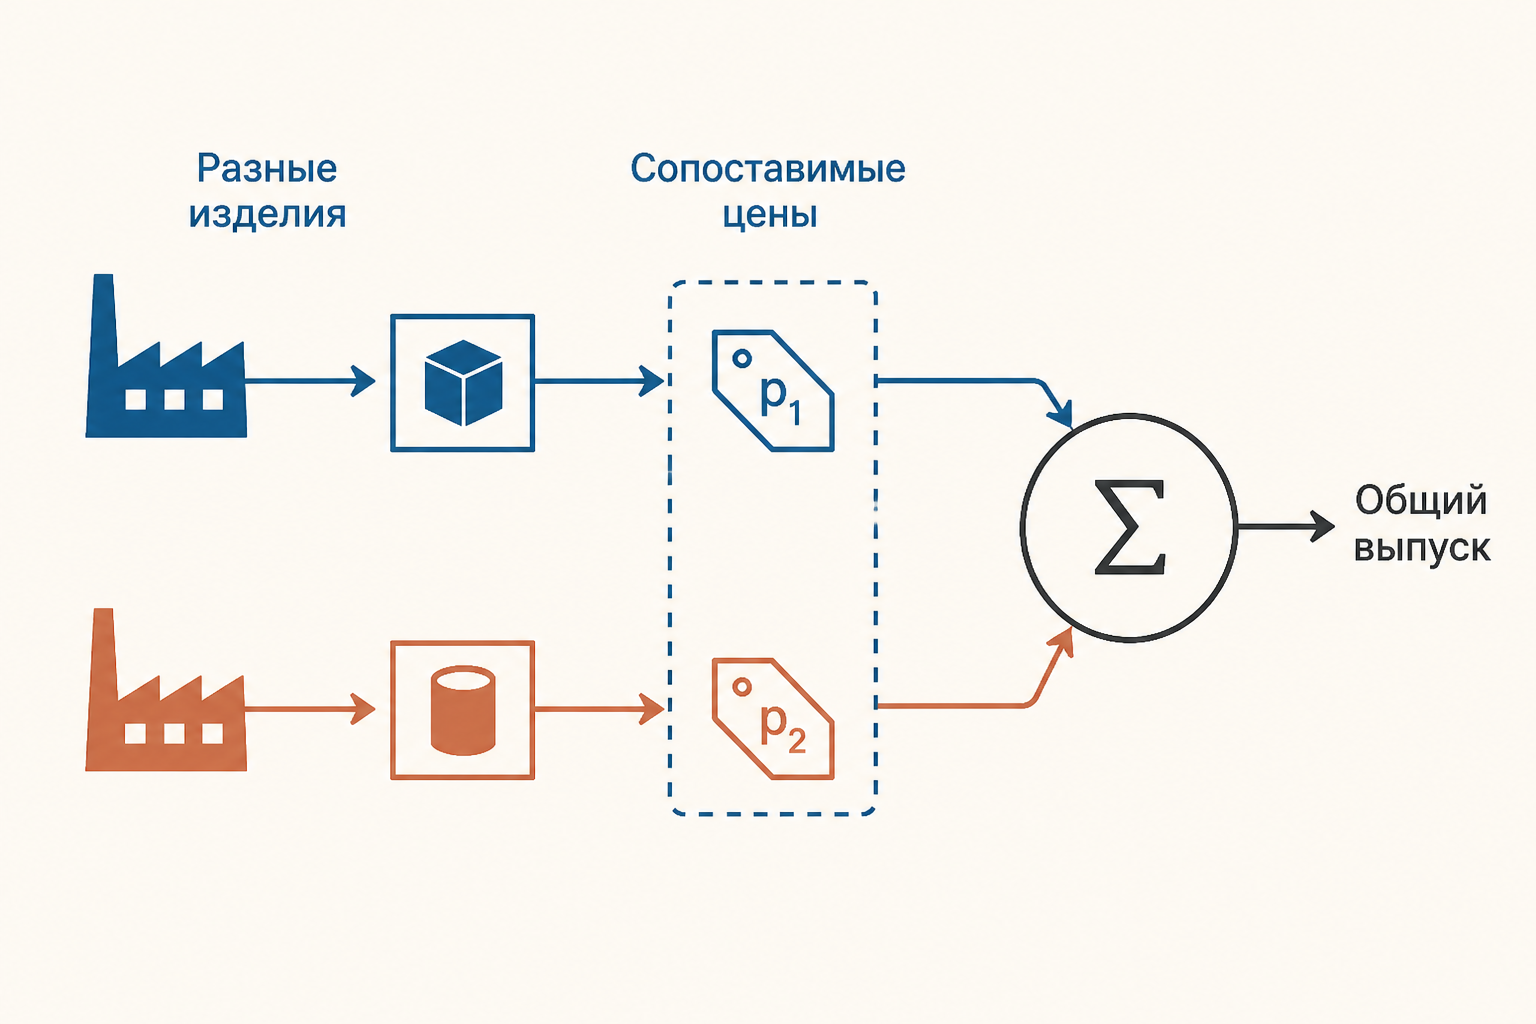
Если изменилась комплектация, качество или номенклатура, одной фиксации цены недостаточно: нужно объяснить, как обеспечена сопоставимость. При появлении нового изделия выбор веса особенно важен. Аналогичный вопрос возникает при изучении взаимосвязи индексов цен, объёма и стоимости. В официальной статистике методика может быть сложнее: Eurostat описывает промышленный индекс как показатель динамики объёма добавленной стоимости с использованием индекса типа Ласпейреса. Его не следует отождествлять с простой суммой выпуска отдельного цеха.
План, факт и динамика: основные формулы
Выполнение плана и абсолютное отклонение при положительном плане рассчитывают так:
Значение 95% означает недовыполнение на 5% от плана; разница в денежных единицах зависит от его размера. План может быть перевыполнен, поэтому показатель способен превышать 100%. Если план нулевой, деление не определено: новую позицию описывают отдельно.
Для динамики выбирают базу. Базисный темп роста сравнивает каждый период с одним исходным, а цепной - с непосредственно предыдущим. Например, выпуск 800, 880 и 924 изделий даёт цепные темпы 110% и 105%; третий период к первому составляет 115,5%. Темп прироста равен соответствующему темпу роста минус 100%, поэтому 110% роста означает прирост 10%, а не 110%.
Базисный и цепной показатели отвечают на разные вопросы: первый показывает накопленное изменение с начала ряда, второй помогает обнаружить период перелома. Для полного ряда цепные коэффициенты роста в долях единицы перемножают, получая базисный коэффициент последнего периода. Округлённые проценты при этом могут дать небольшую погрешность.
Сопоставляйте одинаковые по длительности периоды или отдельно учитывайте число рабочих дней, сезонность и смены. Иначе месячное снижение может отражать календарь, а не ухудшение работы. Расчёт по агрегату полезно дополнить разбором каждой группы: за общим результатом могут скрываться разнонаправленные изменения.
Пример расчёта двух изделий
Условное предприятие выпускает изделия А и Б. Сопоставимые цены выбраны для учебного примера и не являются фактической выручкой.
| Изделие | План, шт. | Факт, шт. | Цена, руб. | План, руб. | Факт, руб. |
|---|---|---|---|---|---|
| А | 1 000 | 1 100 | 100 | 100 000 | 110 000 |
| Б | 500 | 400 | 200 | 100 000 | 80 000 |
| Всего | - | - | - | 200 000 | 190 000 |
План выполнен на , отклонение равно руб. в постоянных ценах. Изделие А дало положительное отклонение руб., изделие Б - отрицательное руб. Их сумма совпадает с общим отклонением.
Пусть в прошлом сопоставимом периоде выпущено 900 изделий А и 450 изделий Б. При тех же ценах база равна 180 000 руб., а темп роста текущего выпуска - около 105,56%. Следовательно, выпуск вырос относительно прошлого периода, но отстал от текущего плана. Оба вывода верны: у них разные базы сравнения.
Ассортимент и структура выпуска
Для оценки выполнения плана по ассортименту используют, в частности, метод зачёта: по каждой позиции в числитель включают фактический выпуск, но не выше плана. Перевыпуск одного изделия при таком подходе не компенсирует нехватку другого:
В примере зачтено 1 000 изделий А и 400 изделий Б, или 180 000 руб. Ассортиментный коэффициент равен 90%. Он ниже общего выполнения плана в 95%, поскольку дополнительные 100 изделий А не покрывают недовыпуск Б в зачёте. При положительном плане и неотрицательных количествах коэффициент не превышает 100%. Он зависит от выбранной номенклатуры и весов, поэтому метод оценки следует указывать явно.
Структура показывает доли позиций в общем выпуске. Доля А в постоянных ценах выросла с 50% по плану до примерно 57,9% фактически. Изменение структуры может быть связано со спросом или доступностью материалов, но таблица сама по себе причину не устанавливает. Если вслед за объёмом изучают затраты, пригодится позаказный метод калькуляции для продукции, учитываемой по отдельным заказам.
Ритмичность, качество и факторы
Годовой итог может скрывать неравномерный выпуск. Для оценки ритмичности сравнивают план и факт по дням или декадам, учитывая особенности графика. Один из способов - зачесть по каждому интервалу факт не выше плана и разделить сумму зачтённого выпуска на план за период. Перевыпуск в конце периода при таком расчёте не устраняет раннее отставание. Неритмичность стоит сопоставить с простоями, сверхурочной работой и сроками поставок; сам коэффициент не объясняет их причину.
Качество также меняет смысл результата. Если в выпуск включены негодные изделия, рост общего числа может сопровождаться снижением выхода годной продукции. Поэтому определения годного выпуска и брака должны совпадать в сравниваемых периодах. При существенном изменении качества полезно отдельно показать количество принятых изделий и показатели дефектов.
Для однородного выпуска можно исследовать тождество , где - отработанные часы, а - выпуск на час. При сравнении периодов изменение раскладывают по выбранному порядку подстановки: сначала часы при старой выработке, затем выработку при новых часах. Результат отражает арифметический вклад множителей; он не доказывает, почему изменились часы или выработка. Изучить цепочку операций помогает анализ цепочки ценности.
Резерв роста следует подтверждать ресурсами и спросом. Например, сокращение простоя может освободить часы, но дополнительный выпуск потребует материалов, работников и возможности сбыта. Для экономического решения важно сопоставить также дополнительные затраты и результат; маржинальный анализ рассматривает связь объёма, затрат и прибыли при своих допущениях.
Частые ошибки
- Сравнивают текущие стоимости без поправки на цены. Рост оценки может возникнуть без увеличения физического выпуска.
- Смешивают выпуск и продажи. Для связи показателей нужны остатки и другие движения продукции.
- Ограничиваются общим процентом. Он скрывает недовыпуск отдельных позиций и изменение структуры.
- Называют выявленное отклонение причиной. Причину проверяют по данным о работе оборудования, персонала и поставок.
- Считают резервом весь недовыпуск. Реальный резерв ограничен доступностью ресурсов и возможностью реализовать продукцию.
FAQ
Зачем анализировать объём производства?
Чтобы оценить выполнение производственной программы, изменение выпуска и отклонения по изделиям. Результат помогает выбрать вопросы для проверки причин и планирования, но не заменяет анализ затрат и спроса.
Чем отличается общий план от плана по ассортименту?
Общий показатель допускает компенсацию недовыпуска одной позиции перевыпуском другой. При методе зачёта для ассортимента каждую позицию учитывают не выше её плана.
Можно ли оценить выпуск только в штуках?
Да, если изделия однородны и единица сопоставима во времени. Для разнородных товаров нужны отдельные показатели или обоснованный общий измеритель.
Коротко
Анализ выпуска объединяет сравнение плана и факта, динамику, ассортимент, структуру, ритмичность и качество. Единые границы учёта и постоянные цены делают сравнение содержательным; вывод о причинах и резервах требует дополнительных данных.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Как рассчитать валовую продукцию: формула и пример
Как рассчитать валовую продукцию предприятия по готовому выпуску и остаткам незавершённого производства: формула, пошаговый пример, единицы измерения и типичные ошибки расчёта.
Коэффициент использования производственной мощности
Как рассчитать коэффициент использования производственной мощности, найти среднегодовую мощность и резерв выпуска, проверить единицы и интерпретировать результат.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.