Коэффициент использования производственной мощности
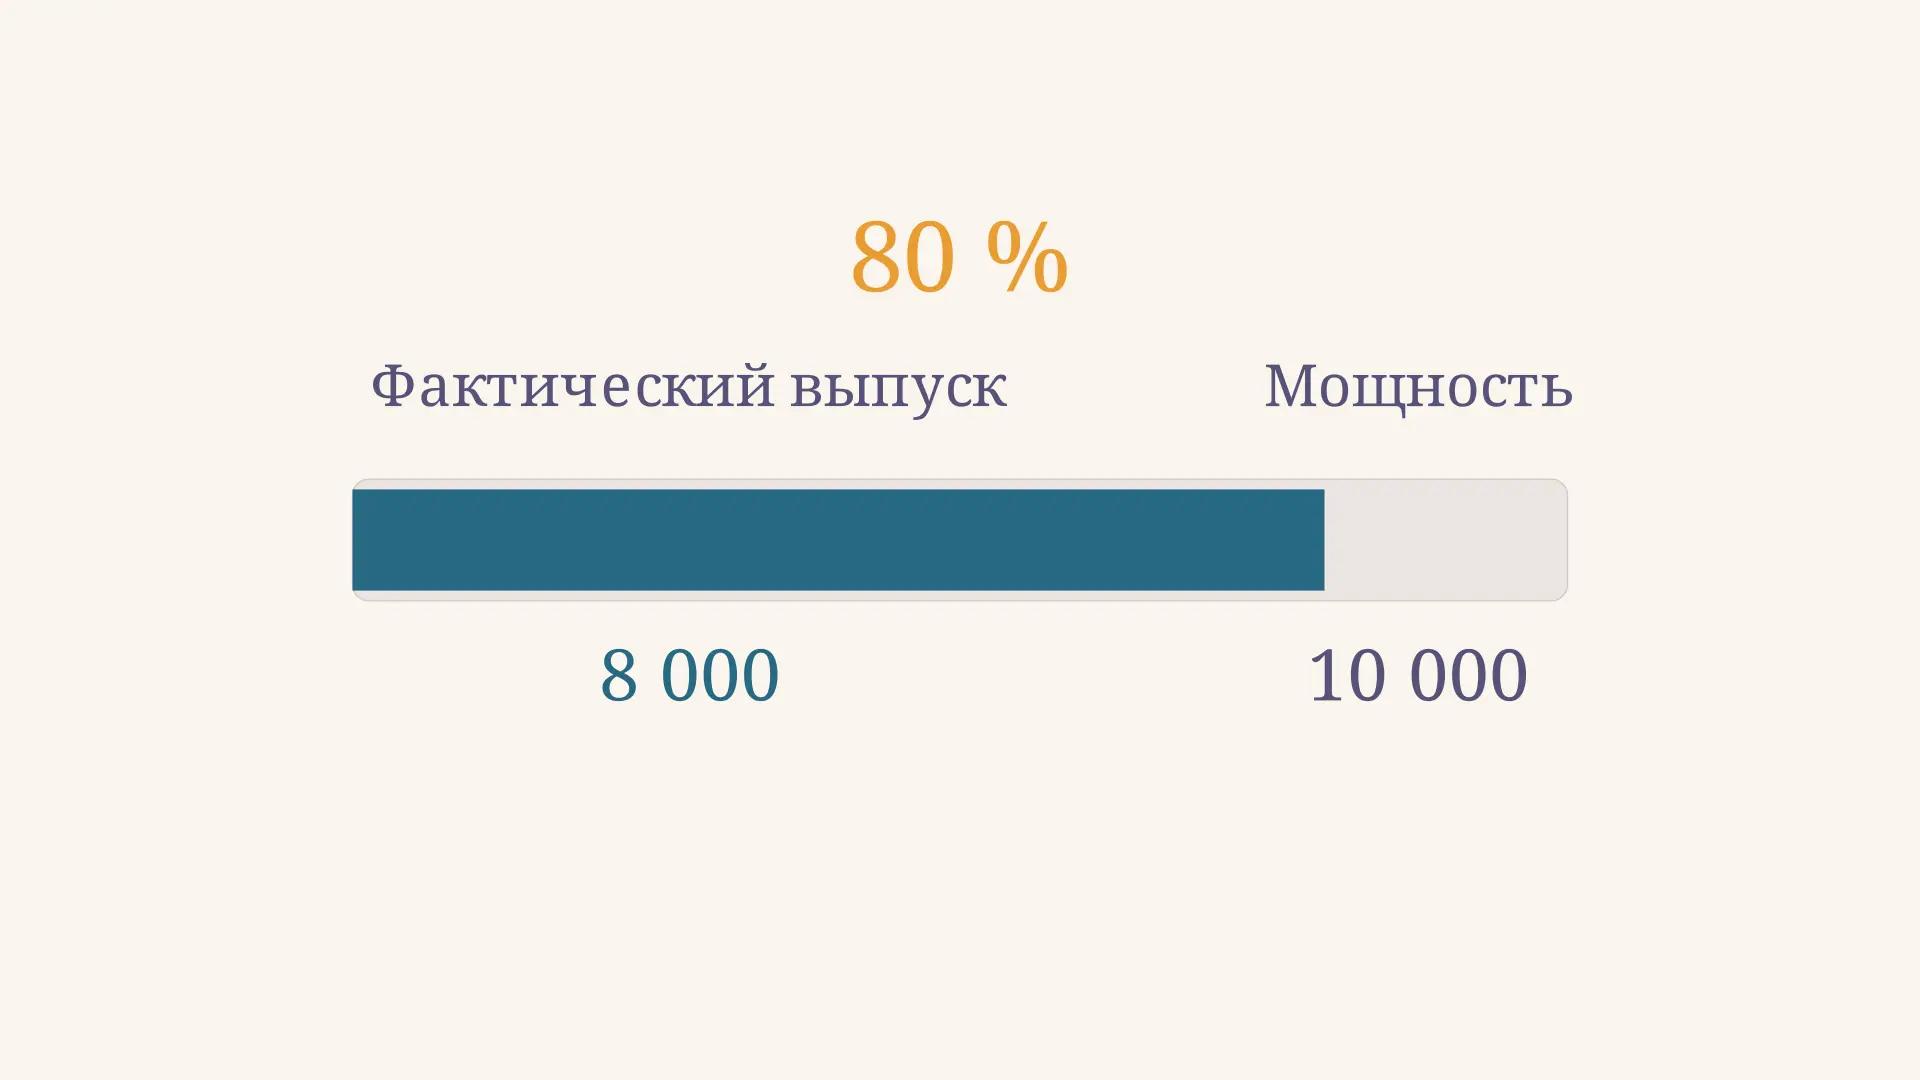
Коэффициент использования производственной мощности показывает, какую долю возможного выпуска предприятие фактически произвело за выбранный период. Если за год изготовлено 8 000 изделий при среднегодовой мощности 10 000 изделий, коэффициент равен 0,8, или 80 %. Калькулятор поможет изменить обе величины и увидеть, как меняются доля использования и разность между выпуском и мощностью.
Что показывает коэффициент
Производственная мощность - возможный объём выпуска продукции при заданных условиях работы оборудования и организации производства. Её можно выразить, например, в изделиях за год или тоннах за смену. Фактический выпуск показывает, сколько продукции действительно произведено за тот же период. Отношение фактического выпуска к мощности описывает использование рассчитанной возможности.
В методологических пояснениях Росстата уровень использования за год определяют как отношение фактического выпуска продукции к действовавшей среднегодовой мощности по выпуску этой продукции. Такой показатель относится к конкретной продукции и зависит от того, как рассчитана мощность. Внутри предприятия могут применять и другие определения: например, плановую мощность при определённой сменности. Поэтому вместе с числом всегда указывают его базу.
На видео мощность остаётся прежней, а меняется выпуск. В действительности могут измениться обе величины: новое оборудование, реконструкция или вывод линии повлияют на знаменатель. Движение вверх на графике загрузки поэтому не всегда означает рост выпуска: коэффициент увеличится и при уменьшении мощности, если выпуск останется постоянным.
Формула и единицы измерения
Обозначим фактический выпуск за период через , а сопоставимую мощность за тот же период - через . Тогда:
Здесь - коэффициент без единицы измерения, - уровень использования в процентах. При нулевой мощности делить нельзя: сначала нужно выяснить, почему знаменатель равен нулю или отсутствует. Для обычного расчёта мощность должна быть положительной, а выпуск - неотрицательным.
Числитель и знаменатель должны описывать одну продукцию, один участок и один период в одинаковых единицах. Годовой выпуск нельзя напрямую делить на суточную мощность; сначала мощность переводят в годовую с учётом принятого режима работы. Аналогично тысячи тонн нужно привести к тоннам, если выпуск указан в тоннах. Простое умножение суточной мощности на 365 дней допустимо лишь тогда, когда такой режим соответствует условиям задачи.
Если выпускают несколько разных изделий, складывать штуки без учёта трудоёмкости может быть некорректно. Для общего показателя нужна согласованная база: например, условные единицы при обоснованном пересчёте. В отчёте полезно сохранить сам способ пересчёта, иначе два результата с одинаковым названием могут быть несопоставимы.
Как найти среднегодовую мощность
Если мощность менялась в течение года, значение на конец декабря не отражает возможности всех прошедших месяцев. В простой учебной модели, где ввод и выбытие происходят на границе месяцев, каждое изменение взвешивают по времени действия:
- мощность на начало года, и - соответственно введённая и выбывшая годовая мощность, - число полных месяцев её действия или отсутствия в рассматриваемом году. Все мощности в формуле выражены как годовые объёмы. Для фактической отчётности следует применять её методику и даты ввода; приведённая схема - упрощение для учебного примера.
Предположим, на начало года мощность составляла 9 000 изделий в год. С начала июля введена линия мощностью 2 000 изделий в год, выбытия нет. Новая линия действует шесть месяцев, поэтому среднегодовая величина равна изделий за год. Мощность на конец года при этом равна 11 000 изделий в год, но она действовала только полгода и не заменяет среднегодовую.
Пример расчёта и резерв
Пусть фактический годовой выпуск составил 8 000 изделий. Подставляем среднегодовую мощность из предыдущего примера: . Умножаем на 100 и получаем 80 %. Неиспользованная часть расчётной мощности - изделий, или 20 % мощности.
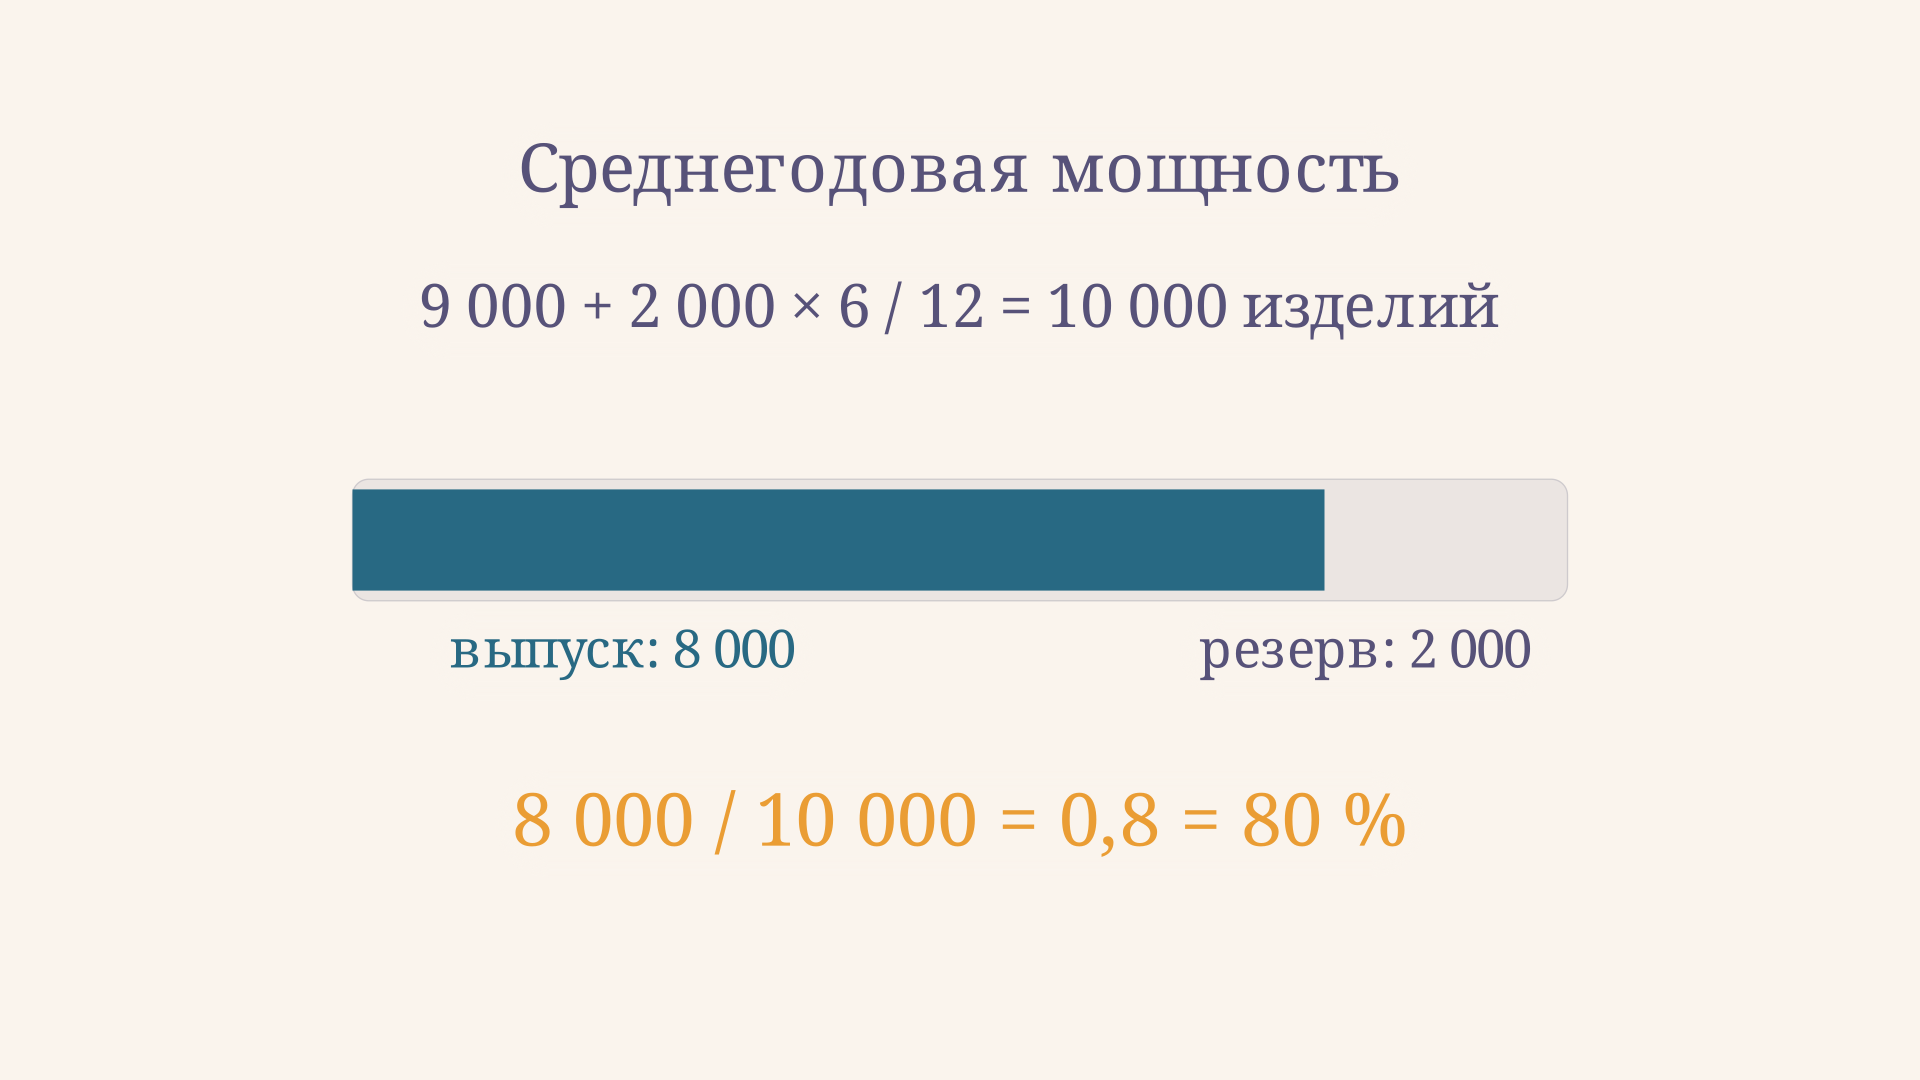
Это учебные данные, а не сведения о реальном предприятии. Разность в 2 000 изделий - арифметический резерв по принятой модели. Она не гарантирует, что предприятие сможет немедленно изготовить и продать ещё столько продукции: могут ограничивать спрос, поставки, персонал, другие операции и допустимый режим работы. Резерв мощности и прибыль от дополнительного выпуска - разные вопросы.
Для обратной задачи формулу преобразуют: . Например, при мощности 12 000 изделий в год и коэффициенте 0,75 выпуск равен 9 000 изделий. Важно подставлять 0,75, а не 75: процент перед вычислением переводят в долю. Разница 3 000 изделий отражает неиспользованную часть той же расчётной базы.
Как интерпретировать результат
Низкая доля может возникнуть из-за недостатка заказов, простоев, дефицита материалов или изменения ассортимента. Сам коэффициент не устанавливает причину. Чтобы разобраться, сравнивают план и факт, анализируют доступное время оборудования и проверяют ограничения на отдельных этапах. При этом бережливое производство помогает искать потери процесса, но само по себе не определяет оптимальную загрузку.
Высокая доля указывает на небольшой расчётный запас, однако не доказывает высокую прибыльность. Работа около предела может оставлять мало возможностей для ремонта, переналадок или срочных заказов. Решение о росте выпуска требует отдельной оценки спроса, переменных и постоянных затрат. Их распределение по видам деятельности рассматривается в статье про ABC-метод учёта затрат.
Значение выше 100 % возможно, если фактические условия отличаются от принятых при оценке мощности: например, изменились сменность или состав продукции. Оно также может указывать на ошибку периода, единиц или исходных данных. Не следует автоматически ограничивать результат ста процентами: сначала выясните причину и пересчитайте сопоставимую базу.
Сравнение периодов и управленческие решения
Для сравнения двух лет проверьте, одинаковы ли границы предприятия, ассортимент, единицы и метод расчёта мощности. При выпуске 8 000 и мощности 10 000 загрузка равна 80 %, а при выпуске 9 000 и мощности 12 000 - 75 %. Выпуск вырос, но мощность увеличилась быстрее, поэтому её доля использования снизилась. Оба факта нужны для содержательного вывода.
По одному среднему значению нельзя увидеть узкое место: общая оценка может скрывать перегрузку одной операции и простой другой. Проверьте последовательность операций, возможности параллельных линий и накопление запасов между ними. Организацию движения партий и ограничение незавершённого производства подробнее показывает система канбан.
Затем сопоставьте возможный дополнительный выпуск с заказами и затратами. Для индивидуальных заказов полезен позаказный метод калькуляции себестоимости: он помогает оценить затраты конкретного заказа, тогда как коэффициент описывает степень использования выбранной мощности. Повышение коэффициента имеет смысл оценивать вместе с качеством, сроками и экономическим результатом.
Перед решением о покупке нового оборудования полезно составить баланс мощности. Сначала определите потребность в продукции по заказам и прогнозу спроса, затем оцените мощность каждого существенного передела при выбранном режиме работы. Сопоставьте потребность с возможностями системы и проверьте, какое звено ограничивает выпуск. Если именно оно работает близко к пределу, расширение другого участка может не увеличить общий результат.
Далее сравните сценарии: ремонт и сокращение простоев, изменение графика, дополнительная смена или инвестиция в новую линию. У каждого варианта свои затраты, сроки и ограничения; рост расчётной мощности не равен росту продаж. Сохраните исходные допущения о сменности, ассортименте и доступности оборудования. Если они изменятся, пересчитайте знаменатель и заново сравните доли использования. Такой порядок помогает отличить проблему недостаточной мощности от ситуации, когда простаивает оборудование из-за нехватки заказов или материалов.
Частые ошибки
- Смешивают периоды. Месячный выпуск и годовая мощность не образуют корректной дроби без пересчёта к одному периоду.
- Берут мощность на конец года вместо средней. При вводе линии в середине года это завысит знаменатель для годового расчёта.
- Путают долю и проценты. Коэффициент 0,8 соответствует 80 %, а не 0,8 %.
- Принимают резерв за готовый объём продаж. Дополнительный выпуск требует проверки спроса и ограничений производства.
- Сравнивают разные определения мощности. Без одинаковых границ и режима работы различие коэффициентов может быть следствием методики.
FAQ
Может ли коэффициент быть больше единицы?
Да. Это означает, что выпуск превысил указанную расчётную мощность. Проверьте периоды и условия её определения: дополнительные смены, иной ассортимент или неточная оценка знаменателя могут объяснить результат.
Чем коэффициент отличается от загрузки оборудования по времени?
Первый сравнивает объёмы выпуска и мощности за период. Показатель использования времени сравнивает часы работы с выбранным фондом времени. Они отвечают на разные вопросы: производительность и ассортимент могут измениться даже при тех же часах работы.
Какая загрузка считается оптимальной?
Универсального процента нет: решение зависит от спроса, затрат, технологии, требований к ремонту и запасу мощности. Сравнивайте варианты по экономическому результату и надёжности, а не только по величине коэффициента.
Коротко
Коэффициент использования мощности - это фактический выпуск, делённый на сопоставимую мощность за тот же период. В примере 8 000 из 10 000 изделий дают 0,8, или 80 %, а расчётная разность составляет 2 000 изделий. Для годового анализа учтите сроки ввода и выбытия мощностей, затем проверьте причины результата и реальную возможность использовать резерв.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Как рассчитать производственную мощность предприятия
Как рассчитать производственную мощность по фонду времени и трудоёмкости, найти узкое место линии и определить коэффициент загрузки на примере с формулами.
Как рассчитать валовую продукцию: формула и пример
Как рассчитать валовую продукцию предприятия по готовому выпуску и остаткам незавершённого производства: формула, пошаговый пример, единицы измерения и типичные ошибки расчёта.
Анализ объёма производства продукции: показатели и пример
Как провести анализ объёма производства продукции: сравнить план и факт, оценить динамику, ассортимент и качество, разобрать факторы выпуска на примере предприятия.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.