Факторный анализ производительности труда: пример
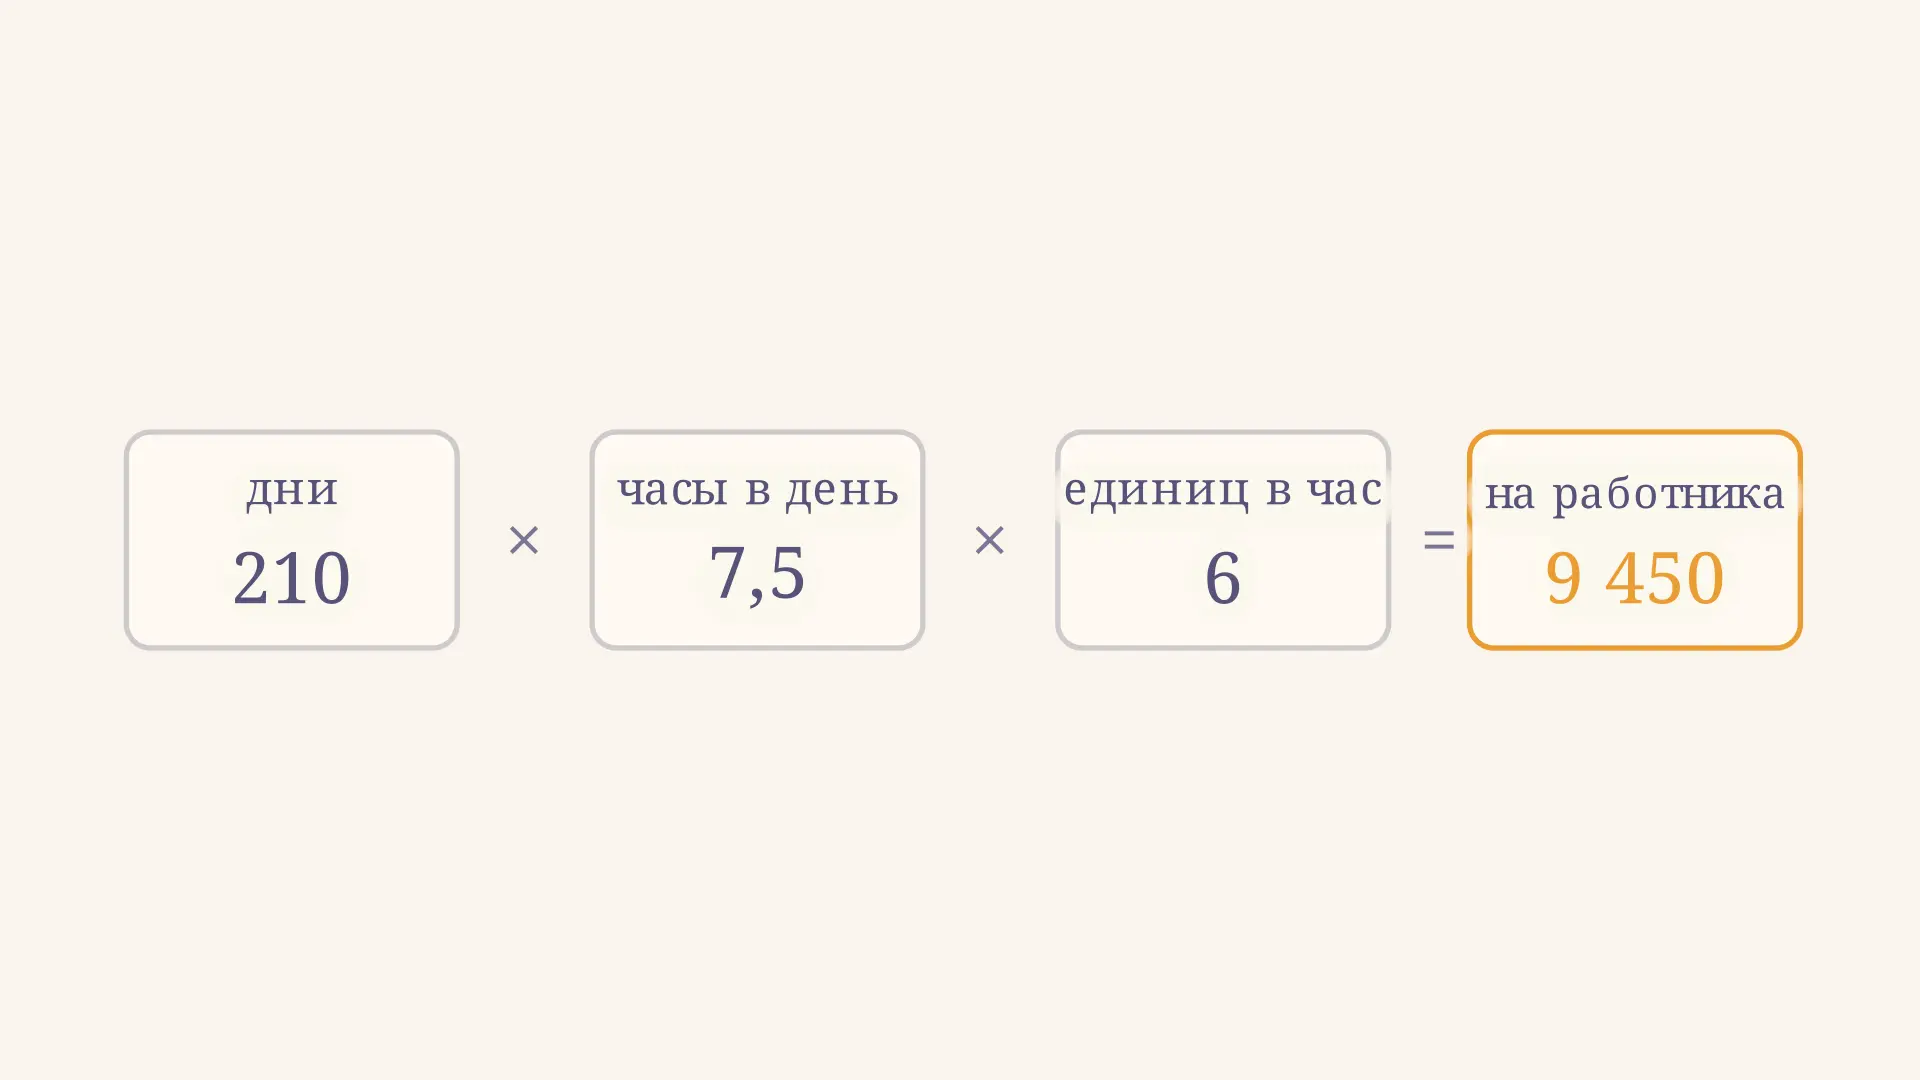
Факторный анализ производительности труда помогает выяснить, из каких измеримых изменений сложился рост или спад выработки. Например, работник мог провести на производстве меньше часов за год, но за каждый час выпускать больше продукции. Один итоговый процент не покажет, как эти изменения соединились. Ниже разберём учебный пример, формулы и проверку расчёта. В калькуляторе можно изменить отчётные дни, часы и часовую выработку и увидеть вклад каждого фактора.
Что измеряет производительность труда
Производительность труда в простейшем виде - отношение выпуска к затратам труда. Если предприятие изготовило 9 450 одинаковых деталей силами одного работника за год, годовая выработка составляет 9 450 деталей на работника. Если на производство ушло 1 575 часов, часовая выработка равна 6 деталям на час. В знаменателе важно указать, какие именно работники и часы учтены.
Обратный показатель - трудоёмкость, то есть затраты труда на единицу выпуска. При 6 деталях в час она составляет часа на деталь. Рост выработки и снижение трудоёмкости связаны, но их проценты не равны: увеличение выработки на 20 % означает снижение обратного показателя примерно на 16,7 %.
На уровне экономики ОЭСР определяет производительность труда через выпуск на отработанный час и подчёркивает, что на результат влияют также оборудование, технологии и организация. Поэтому выработка на час не измеряет только личное усилие работника. Для учебного расчёта ниже выпуск однороден, а данные условные.
Формула годовой выработки
Пусть - объём продукции, - средняя численность работников, - суммарное отработанное ими время. Годовую выработку на работника можно представить как произведение:
где - среднее число отработанных дней на работника, - средняя продолжительность рабочего дня в часах, - выпуск за отработанный человеко-час. Если рассчитано как человеко-дни, делённые на , а - как человеко-часы, делённые на человеко-дни, промежуточные величины сокращаются, и равенство точно.
Единицы тоже помогают проверить модель: дней на работника × часов на день × единиц на час = единиц на работника. Дни и часы описывают использование времени, а - результат за час. На видео золотая точка проходит по промежуточным результатам: каждый следующий получен заменой только одного фактора.
Важна граница показателя: годовая выработка на работника может вырасти из-за увеличения рабочего времени даже при неизменной часовой выработке. Для сравнения эффективности использования часа следует отдельно смотреть на . ОЭСР рекомендует учитывать фактически отработанные часы, поскольку оплаченные часы и число занятых не всегда отражают реальное время работы.
Исходные данные для примера
Сравним базовый и отчётный годы. Все единицы продукции одинаковы, состав работников и границы выпуска сопоставимы.
| Показатель | База | Отчёт |
|---|---|---|
| Дней на работника | 220 | 210 |
| Часов в день | 8 | 7,5 |
| Продукции в час | 5 | 6 |
| Годовая выработка | 8 800 | 9 450 |
База: единиц на работника. Отчёт: . Разница составляет единиц, или около базового уровня. Отработанное время на работника при этом сократилось с 1 760 до 1 575 часов, а выпуск за час вырос с 5 до 6 единиц. Как разделить общий результат между этими изменениями?
Метод цепных подстановок
Метод строит последовательность условных уровней. Сначала все факторы базовые; затем по одному заменяем их отчётными. Разница между соседними уровнями - расчётный вклад заменённого фактора. Здесь порядок заранее задан: дни, часы, часовая выработка.
| Шаг | Расчёт | Уровень, ед./работника | Вклад, ед./работника |
|---|---|---|---|
| База | 8 800 | - | |
| Дни | 8 400 | −400 | |
| Часы | 7 875 | −525 | |
| Выработка в час | 9 450 | +1 575 |
Получаем проверку: . При замене часов правильный промежуточный уровень равен , поэтому вклад часов составляет . Часовая выработка добавляет . Сумма вкладов равна общему изменению без остатка.
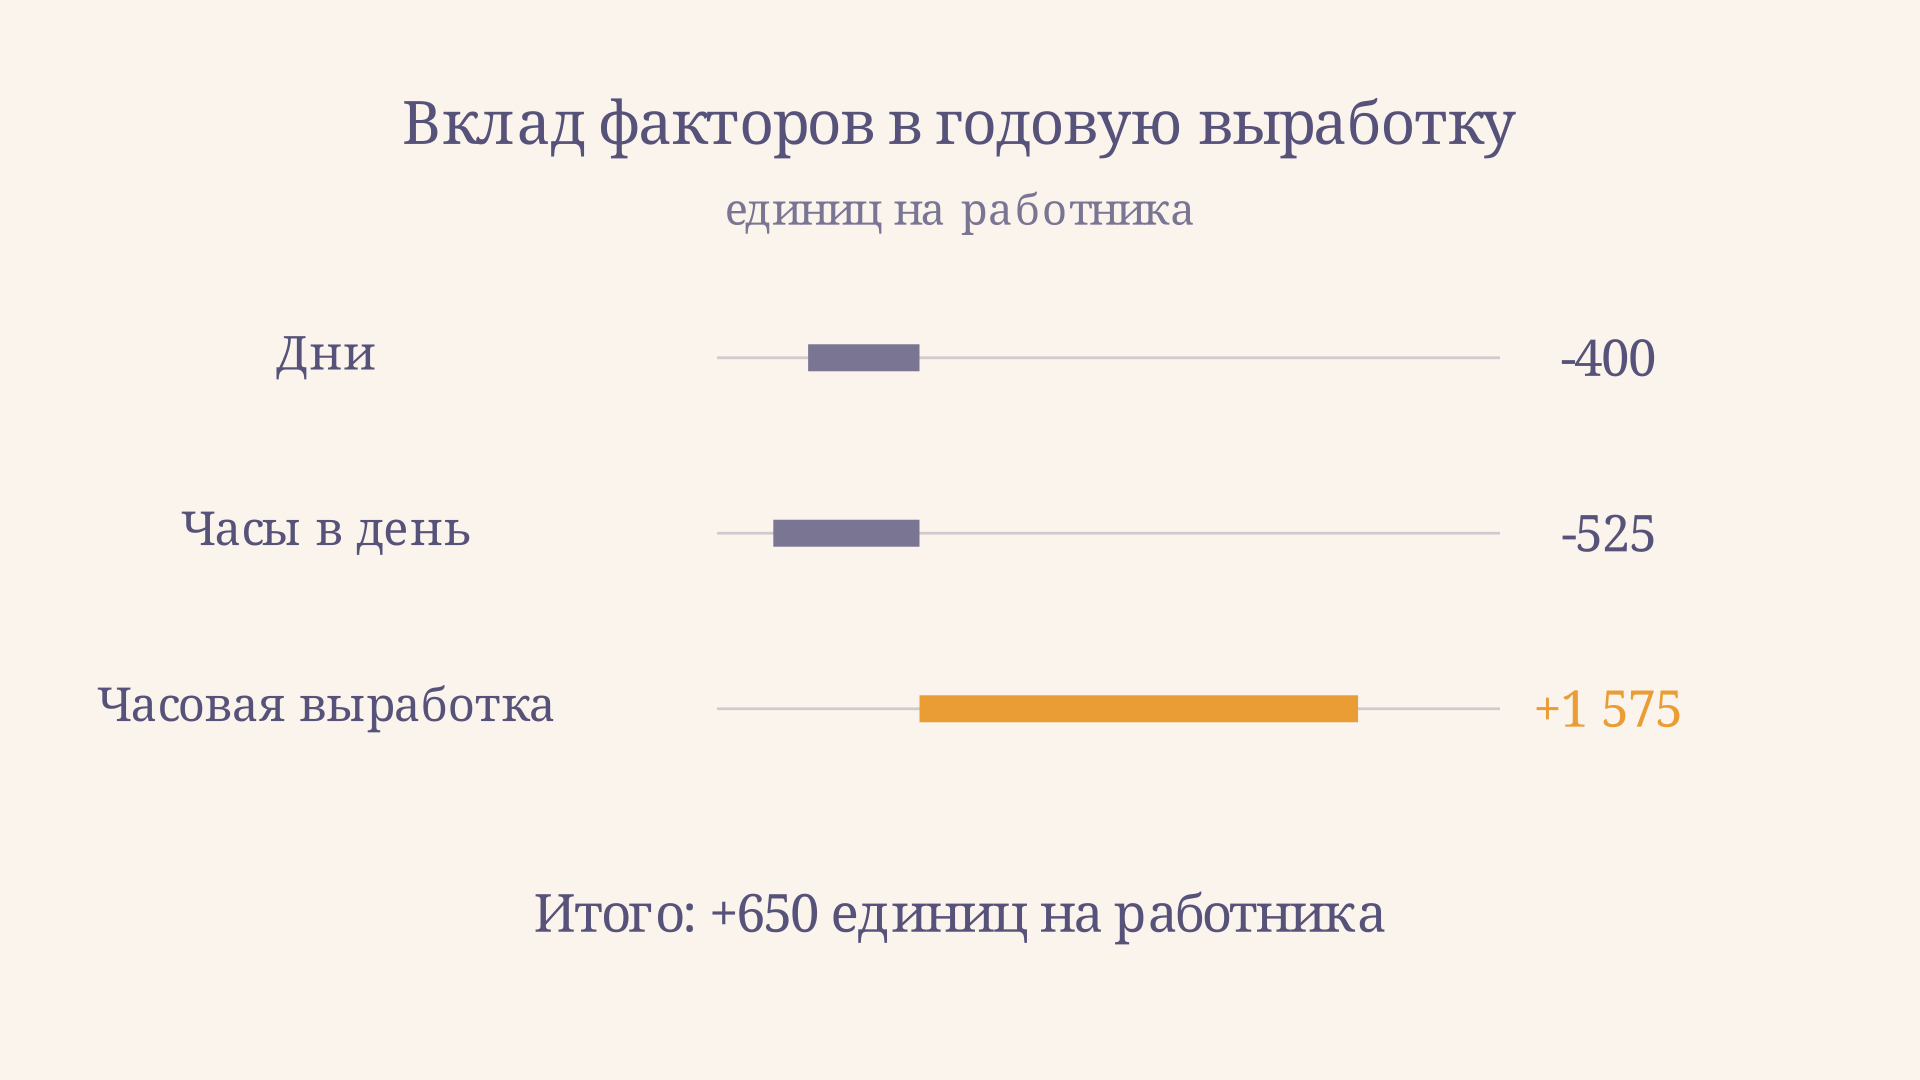
Та же процедура записывается формулами:
Индексы 0 и 1 обозначают базу и отчёт. Чтобы проверить собственный расчёт, сначала найдите четыре уровня, потом соседние разности. Подстановки на видео и значения калькулятора используют именно этот порядок. При его изменении общий итог сохранится, но отдельные вклады станут другими: совместный эффект изменения факторов будет распределён иначе. Это свойство метода, а не ошибка арифметики.
Чтобы увидеть зависимость от порядка на тех же данных, начнём с часовой выработки. При базовых днях и часах переход с пяти до шести единиц в час даёт уровень 10 560, то есть вклад +1 760. Затем замена продолжительности дня даёт 9 900, или −660; последняя замена дней приводит к 9 450, или −450. Проверка снова даёт общий прирост 650 единиц. Различие между двумя наборами вкладов возникает потому, что при последовательной замене меняется база, на которой оценивается следующий фактор. Выбирать порядок следует до вычислений и сохранять его при сопоставлении подразделений.
Условные уровни в таблице не обязательно существовали в реальности. Например, 8 400 - это результат с отчётным числом дней и одновременно базовыми часами и базовой часовой выработкой. Он нужен как промежуточная точка расчёта. Поэтому отрицательный вклад дней не означает, что предприятие действительно потеряло именно столько готовых деталей из-за определённого события: дополнительные сведения о причинах отсутствий и загрузке здесь не заложены.
Как перейти от выработки к выпуску
Если задача спрашивает не выработку на работника, а общий выпуск, нужна ещё численность: . При неизменных границах охвата можно последовательно заменить все четыре фактора. Единица результата тогда меняется: влияние на выражают в единицах продукции предприятия, а не в единицах на работника.
Например, если в отчётном году средняя численность составляет 100 человек, при выработке 9 450 единиц на работника выпуск равен 945 000 единиц. Для вклада численности в изменение выпуска понадобится и базовая численность. Подставлять вместо неё произвольное число нельзя. При сравнении отчётной и базовой численности проверяют одинаковый состав персонала и правила усреднения.
Мультипликативную декомпозицию применяют и к финансовым показателям: например, модель Дюпона раскладывает рентабельность капитала на связанные коэффициенты. Экономический смысл факторов там другой; порядок расчёта и единицы необходимо задавать заново.
Что можно и нельзя заключить
В примере сокращение времени уменьшило годовую выработку относительно условной базы, а рост часовой выработки перекрыл этот эффект. Но таблица не доказывает, что именно вызвало рост выработки в час. Возможные объяснения - новое оборудование, изменение ассортимента, качества сырья, организации смен или загрузки. Чтобы различить их, нужны дополнительные данные и сравнение сопоставимых условий.
Для разнородной продукции физические штуки складывать не всегда осмысленно. Используют сопоставимую стоимостную оценку или другой согласованный измеритель выпуска; номинальный рост стоимости без поправки на цены не равен росту физического объёма. Следует также учесть брак, изменение качества и передачу части операций подрядчику: иначе числитель и знаменатель могут описывать разные границы производства.
Средняя выработка меняется и из-за состава подразделений. Перераспределение работников к более производительному участку способно поднять общий средний показатель даже при неизменной выработке каждого участка. Этот механизм разбирается через индекс переменного состава и индекс постоянного состава. Для устойчивого сравнения среднесписочной численности по датам может пригодиться хронологическая средняя, если данные представлены моментным рядом через равные интервалы.
Для практической таблицы удобно сначала выписать источник каждого исходного значения: выпуск из производственного учёта, человеко-часы и человеко-дни из учёта рабочего времени, среднюю численность за тот же период. Затем стоит проверить, относятся ли показатели к одному кругу работников. Если в выпуск включена продукция подрядчика, а его труд в часах отсутствует, результат будет смещён. При существенных различиях по участкам полезно повторить расчёт отдельно для каждого, а затем сравнить его с общим итогом.
Интерпретация должна заканчиваться не только перечислением знаков. Укажите, какой показатель менялся, на какой базе оценён его вклад и что потребуется проверить дальше. Например, для часовой выработки в нашем примере разумно сопоставить изменения оборудования и ассортимента с производственными журналами. Для дней и часов - изучить календарь, отпуска, простои и режим работы. Без этих данных расчёт остаётся описанием изменения, а не оценкой эффективности конкретного управленческого решения.
Частые ошибки
- Смешивать выпуск на работника и выпуск на час: это показатели с разными знаменателями.
- Использовать оплаченные часы вместо фактически отработанных, не оговаривая отличие.
- Менять порядок подстановок посередине расчёта или ожидать одинаковых вкладов при любом порядке.
- Приписывать весь рост часовой выработки усилию персонала без проверки техники, состава выпуска и других условий.
- Сравнивать текущие денежные объёмы разных лет без учёта цен и изменения качества.
FAQ
Что показывает отрицательный вклад дней? При выбранном порядке он показывает, насколько уменьшилась бы годовая выработка из-за изменения дней при базовых часах и базовой часовой выработке. Это условная расчётная разность.
Почему сумма вкладов совпадает с общим изменением? Каждый промежуточный уровень входит в соседние разности с противоположными знаками и сокращается. Остаётся отчётный уровень минус базовый.
Можно ли изменить порядок факторов? Да, если явно записать порядок и применять его последовательно. Сумма останется прежней, но распределение взаимодействия между факторами изменится.
Коротко
Годовая выработка на работника равна произведению дней, часов в день и выпуска за час. Цепные подстановки дают согласованное разложение её изменения, но рассчитанные вклады зависят от порядка и сами по себе не доказывают причин изменений.
Читайте также
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Кратная факторная модель: формула и пример расчёта
Кратная факторная модель в экономике: формула отношения, цепные подстановки, расчёт влияния числителя и знаменателя и проверка результата на примере выработки.
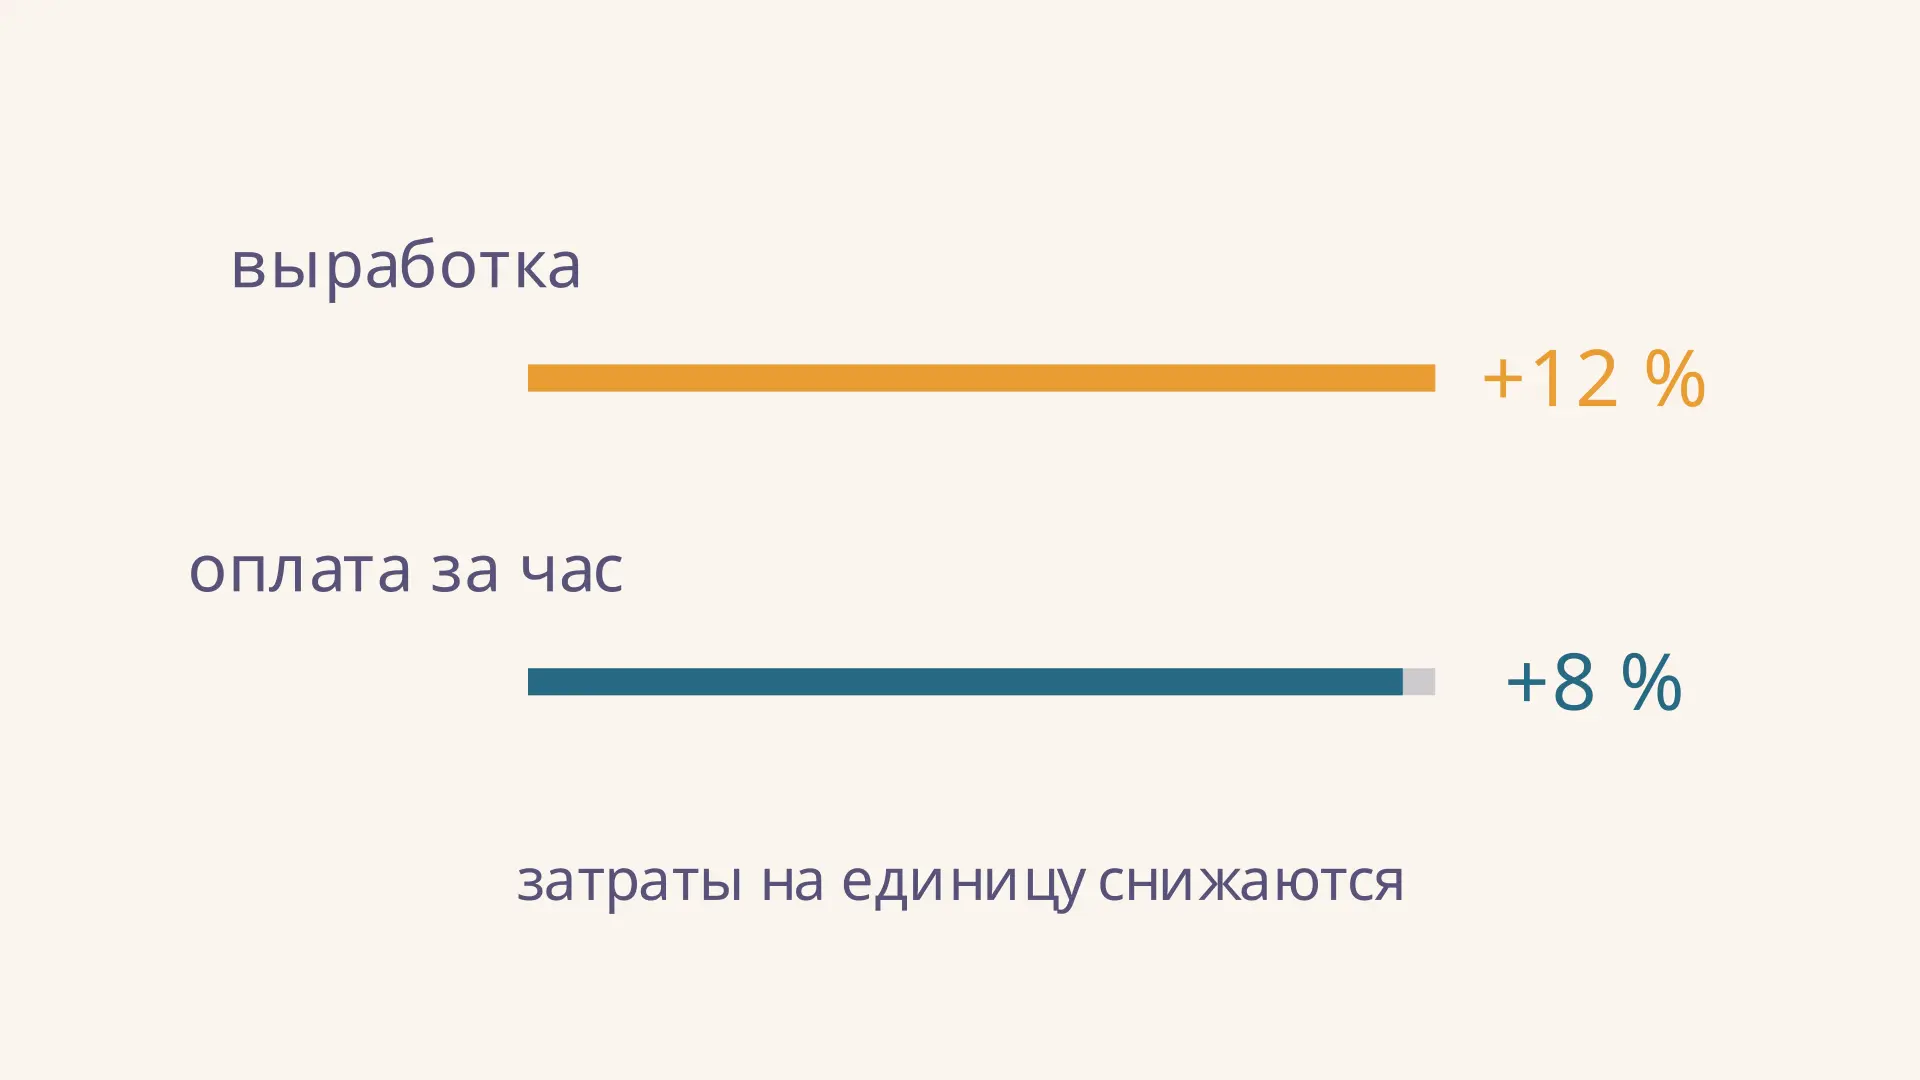
Опережение роста производительности труда
Опережение роста производительности труда над оплатой: формулы индексов, пример расчёта, влияние на затраты на единицу продукции и ограничения вывода.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
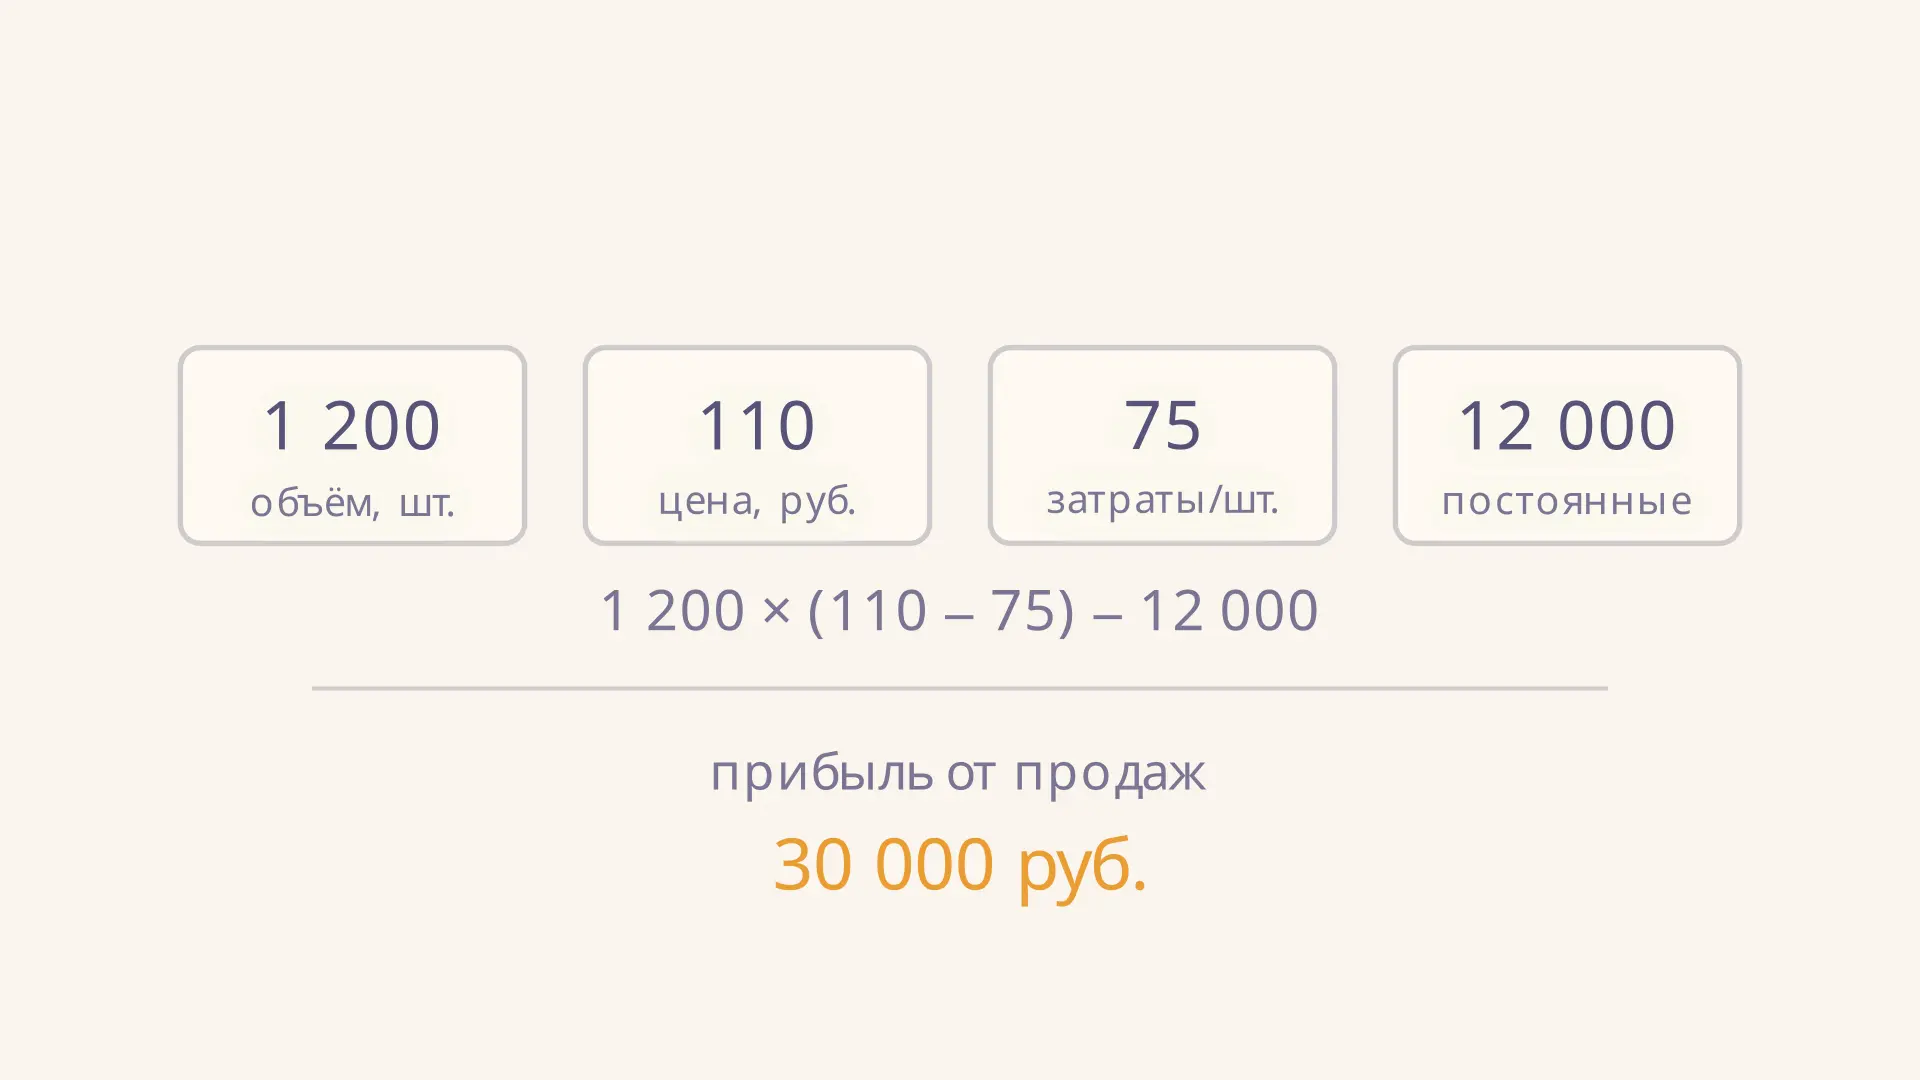
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.