Опережение роста производительности труда
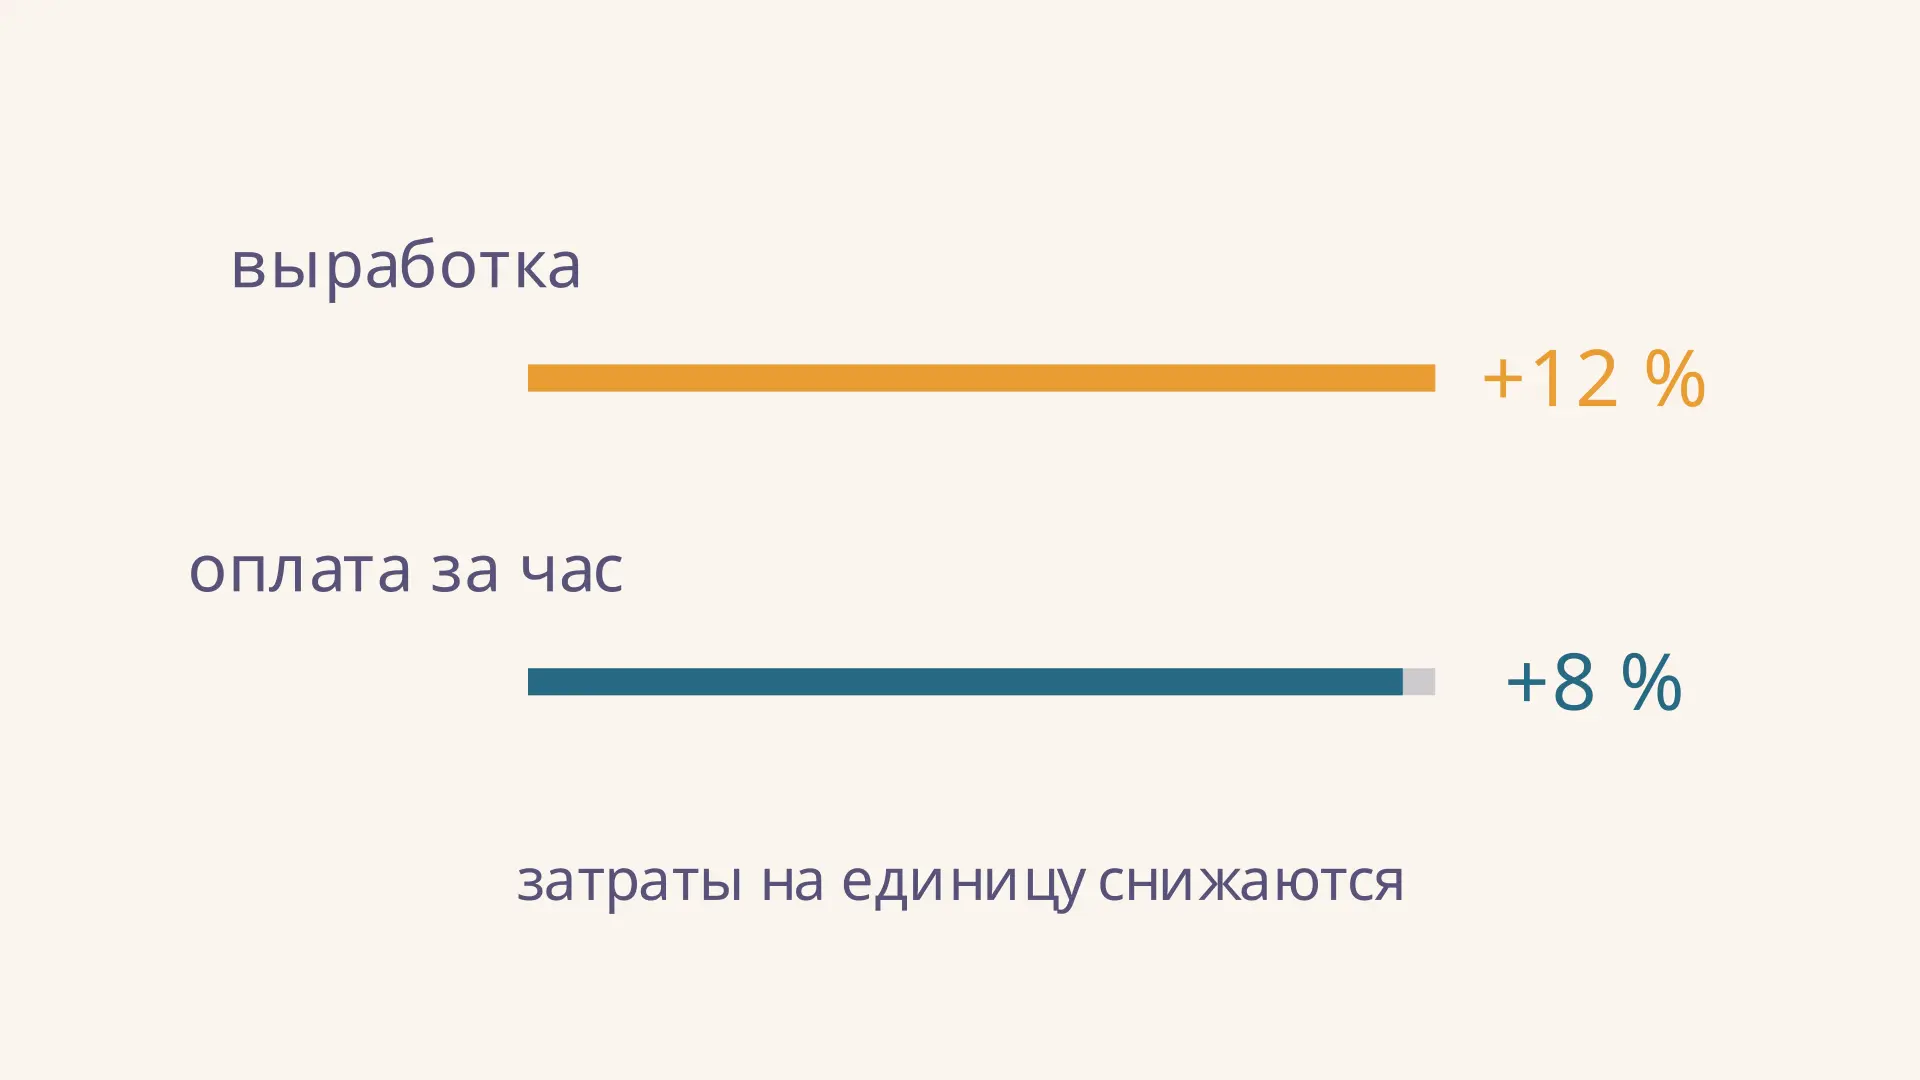
Опережение роста производительности труда означает, что выработка на одинаковую единицу трудовых затрат увеличивается быстрее, чем сопоставимая оплата труда. Это соотношение помогает оценить затраты на оплату в расчёте на единицу продукции. Например, если за час выпускают на 12 % больше продукции, а затраты на оплату часа выросли на 8 %, оплата на единицу выпуска снижается. В калькуляторе можно изменить оба прироста и проверить результат на условных данных.
Что именно сравнивают
Производительность труда в нашем примере - количество одинаковых изделий на один отработанный человеко-час. Она равна выпуску , делённому на часы : . Показатель на работника тоже возможен, но его изменение зависит от продолжительности работы. Если сотрудник отработал больше часов, годовая выработка может вырасти даже при неизменной часовой.
Второй показатель обозначим : это затраты работодателя на оплату труда за человеко-час, включая учитываемые работодателем начисления. Для учебного примера он составляет 500 рублей в базовом периоде. Можно сравнивать и среднюю зарплату, но тогда результат будет относиться к зарплате, а не обязательно ко всем затратам работодателя на труд.
Сравнение должно использовать одинаковые периоды, круг работников и единицу времени. Международная организация труда определяет производительность через выпуск на занятого или час и отмечает влияние оборудования и технологий. Поэтому рост выработки не следует приписывать только усилиям одного работника.
Движение показывает переход между двумя уровнями, а не прогноз будущих лет. В ролике и калькуляторе база одинакова; сравнивать исходные уровни в рублях и изделиях напрямую было бы бессмысленно.
Формулы индексов и коэффициента
Обозначим базовый период нулём, отчётный - единицей. Индексы роста производительности и оплаты за час равны:
Если даны приросты и в процентах, индекс равен единице плюс прирост, делённый на 100. Так, прирост 12 % даёт индекс , или 112 % базы. Отрицательный прирост −5 % даёт индекс 0,95. Темп роста 112 % и темп прироста 12 % описывают одно изменение, но это разные записи.
Коэффициент опережения определим как отношение индексов:
При индекс производительности выше индекса оплаты; при они равны; при выше индекс оплаты. Если оба показателя падают, первое неравенство означает более медленное падение производительности, а не её рост. Поэтому наряду со словом «опережение» нужно показывать сами изменения.
Разность приростов измеряется в процентных пунктах, а отношение индексов - безразмерный коэффициент. При 12 % и 8 % разница равна 4 процентным пунктам, но . Нельзя подменять коэффициент числом 4 %: базы у этих вычислений разные.
Расчёт на условном предприятии
Пусть выпускают однородные детали, качество и состав продукции не меняются, а часы и затраты относятся к одной группе. Данные ниже учебные, а не статистика конкретного предприятия.
| Показатель | База | Отчёт |
|---|---|---|
| Выпуск на человеко-час | 10 деталей | 11,2 детали |
| Затраты на оплату за час | 500 руб. | 540 руб. |
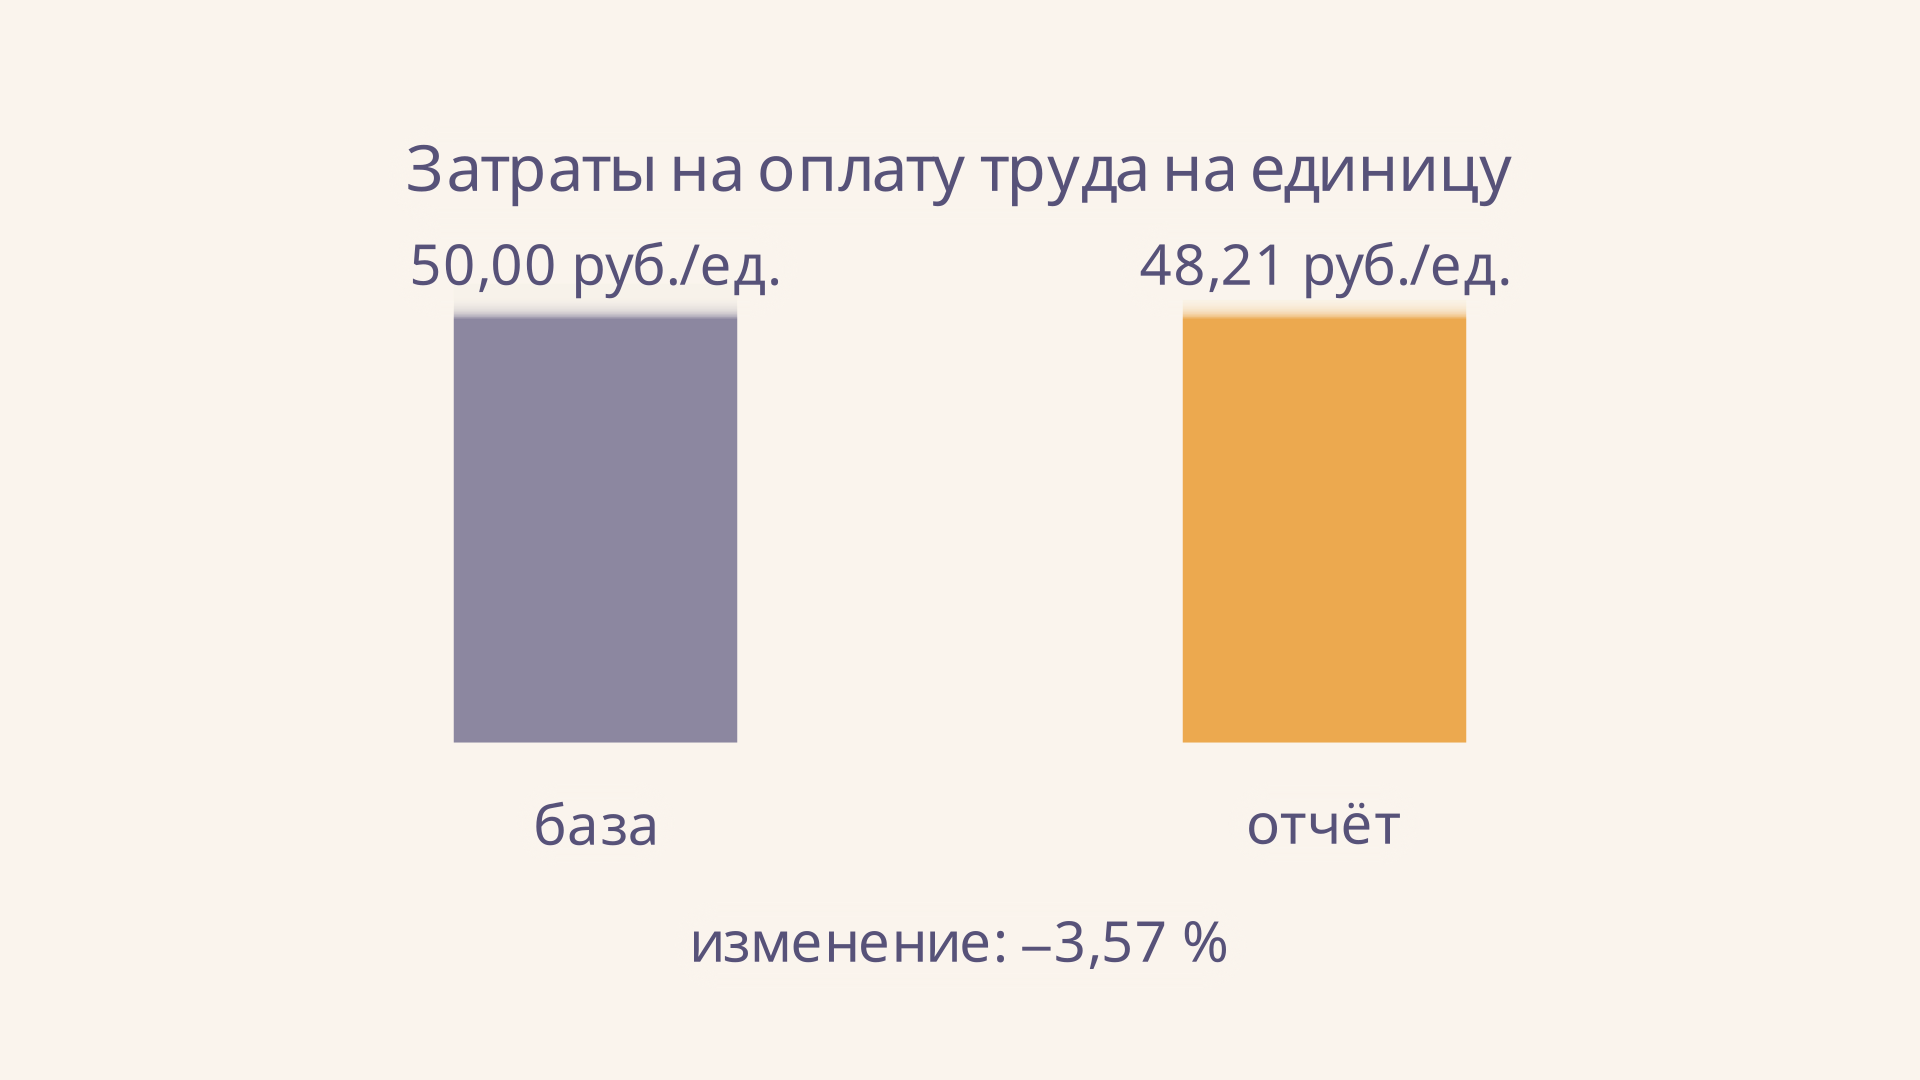
| Затраты на оплату на деталь | 50 руб. | 48,21 руб. |
Сначала вычисляем и . Затем . Индекс выработки выше индекса оплаты, а разница приростов составляет 4 процентных пункта.
Теперь проверим результат в натуральных единицах. В базе на одну деталь приходится рублей оплаты. В отчёте - рубля. Снижение составляет . Округлять лучше в конце: промежуточный результат равен примерно 48,2143 рубля.
Почему меняются удельные затраты
Обозначим затраты на оплату единицы выпуска через . При сопоставимых данных:
Здесь часы сокращаются: оплата за час делится на выпуск за час. Если производительность опережает оплату, индекс меньше единицы. В примере он равен : удельные затраты составляют примерно 96,43 % базы. Точный процент снижения равен 3,57 %, а не 4 %. Разность темпов может служить приближением при небольших изменениях, но не заменяет деление индексов.
ОЭСР определяет удельные затраты на труд как отношение оплаты труда за час к выпуску за час. В макроэкономических расчётах состав оплаты и выпуск могут определяться иначе, чем в примере с деталями, поэтому методику конкретного ряда необходимо прочитать отдельно.
Как выбрать сопоставимые данные
Начинайте с границ расчёта: одно предприятие или вся отрасль, все работники или определённая группа, год или квартал. Выпуск и труд должны относиться к одной совокупности. Включение работников подрядчика в выпуск без учёта их труда способно искусственно повысить выработку.
Сопоставляйте часы с часами, а работников с работниками. Если средняя зарплата дана на работника в месяц, сравнивать её следует с месячной выработкой на работника той же группы; для оценки часа нужны фактически отработанные часы и оплата за час. Неполная занятость, сверхурочная работа и изменение структуры персонала влияют на средние величины.
Для разнородного выпуска часто используют стоимость в сопоставимых ценах или реальную добавленную стоимость. Простое увеличение денежной выручки из-за роста цены не доказывает рост физической производительности. При анализе затрат работодателя номинальная оплата за час, делённая на реальный выпуск, показывает номинальные затраты на единицу реального выпуска; это не то же самое, что покупательная способность зарплаты. ОЭСР отдельно описывает сравнение реального трудового дохода и производительности с общим дефлятором.
Как провести проверку на практике
Сначала составьте таблицу исходных данных для обоих периодов: выпуск в физических или сопоставимых стоимостных единицах, фактически отработанные часы и расходы на оплату той же группы работников. Запишите источники и единицы измерения. Если за период изменились границы предприятия, состав продукции или способ учёта, подготовьте сопоставимые ряды либо прямо отметьте, что точное сравнение невозможно. Не следует заполнять отсутствующие часы количеством оплаченных часов без проверки: отпуск и простой могут учитываться по-разному.
Затем найдите две выработки и две величины оплаты за час, разделив каждую отчётную величину на базовую. Проверьте направление изменения и вычислите отношение индексов. Независимая проверка - разделить полные расходы на оплату на выпуск в каждом периоде и сравнить полученные удельные затраты. При согласованных данных оба пути дадут один результат с точностью до округления. Если нет, стоит вернуться к исходной таблице и проверить границы работников и выпуск.
Наконец, объясните результат словами вместе с контекстом. Например, дополнительные станки могли увеличить выработку за час, но потребовали вложений и обслуживания. Рост оплаты мог быть связан с изменением квалификации персонала или увеличением доли более сложной работы. Сам коэффициент не разделяет эти причины: он фиксирует соотношение двух изменений. Для управленческого решения его рассматривают вместе с качеством продукции, полной себестоимостью и условиями работы.
Что показатель говорит и чего не доказывает
Снижение удельных трудовых затрат может ослабить давление этой части себестоимости, но само по себе не доказывает увеличение прибыли. Одновременно могут вырасти расходы на сырьё, энергию или новое оборудование; могут измениться цены и объём продаж. Инвестиция, повысившая часовую выработку, тоже требует окупаемости.
Средняя выработка не равна вкладу каждого работника. Для решения о дополнительном найме полезно отдельно рассмотреть предельный продукт труда: он описывает изменение выпуска при добавлении труда при заданных условиях. Размер оплаты также складывается на рынке труда и зависит от договорённостей и состава занятых. О различиях между профессиями и работниками рассказывает статья про дифференциацию заработной платы.
Для долгосрочной динамики важны оборудование, знания и организация. Например, модель эндогенного роста Ромера рассматривает создание идей внутри экономики; она не заменяет расчёт индексов отдельного предприятия. Опережение не является универсальной нормой справедливого распределения: вывод о зарплатах требует данных о реальной оплате, распределении дохода и условиях труда.
Частые ошибки
- Делить проценты прироста друг на друга. не является индексом опережения; нужно делить 1,12 на 1,08.
- Сравнивать разные единицы времени. Выработка в час и зарплата на работника за год могут измениться из-за количества часов.
- Приравнивать разницу к изменению затрат. Четыре процентных пункта в примере дают точное снижение удельных затрат на 3,57 %.
- Считать выручку реальным выпуском без поправки на цены. Рост цен сам по себе увеличивает денежный показатель.
- Делать вывод о прибыли или справедливости только по коэффициенту. Для этого нужны дополнительные расходы и данные о распределении доходов.
FAQ
Что означает коэффициент больше единицы?
Индекс производительности выше индекса сопоставимой оплаты труда. При положительных приростах это означает, что производительность растёт быстрее.
Может ли зарплата расти при снижении затрат на единицу?
Да. В примере оплата за час выросла на 8 %, но выпуск за час вырос на 12 %, поэтому на каждую деталь приходится меньше затрат на оплату.
Почему важно различать номинальную и реальную зарплату?
Номинальная выражена в текущих деньгах, а реальная учитывает изменение цен. Для покупательной способности и себестоимости нужны разные сопоставления и ясный выбор индекса цен.
Коротко
Сравнивайте индексы производительности и оплаты на одной базе и в одинаковых единицах времени. Их отношение показывает опережение, а обратное отношение - изменение удельных затрат на оплату. В примере приросты 12 % и 8 % дают коэффициент 1,037 и снижение затрат на деталь на 3,57 %; вывод о прибыли или благосостоянии требует дополнительных данных.
Читайте также
Факторный анализ производительности труда: пример
Факторный анализ производительности труда: формула годовой выработки, расчёт влияния дней, часов и часовой выработки методом цепных подстановок с примером и проверкой.
Коэффициент опережения: формула и расчёт
Как рассчитать коэффициент опережения по темпам роста и исходным данным, отличить его от разницы в процентных пунктах и правильно интерпретировать результат.
Норма выработки и норма времени: формулы и расчёт
Норма выработки и норма времени: как перевести минуты на изделие в выпуск за смену, рассчитать выполнение нормы и не ошибиться с процентами и фондом времени.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.