Анализ отчёта о движении денежных средств
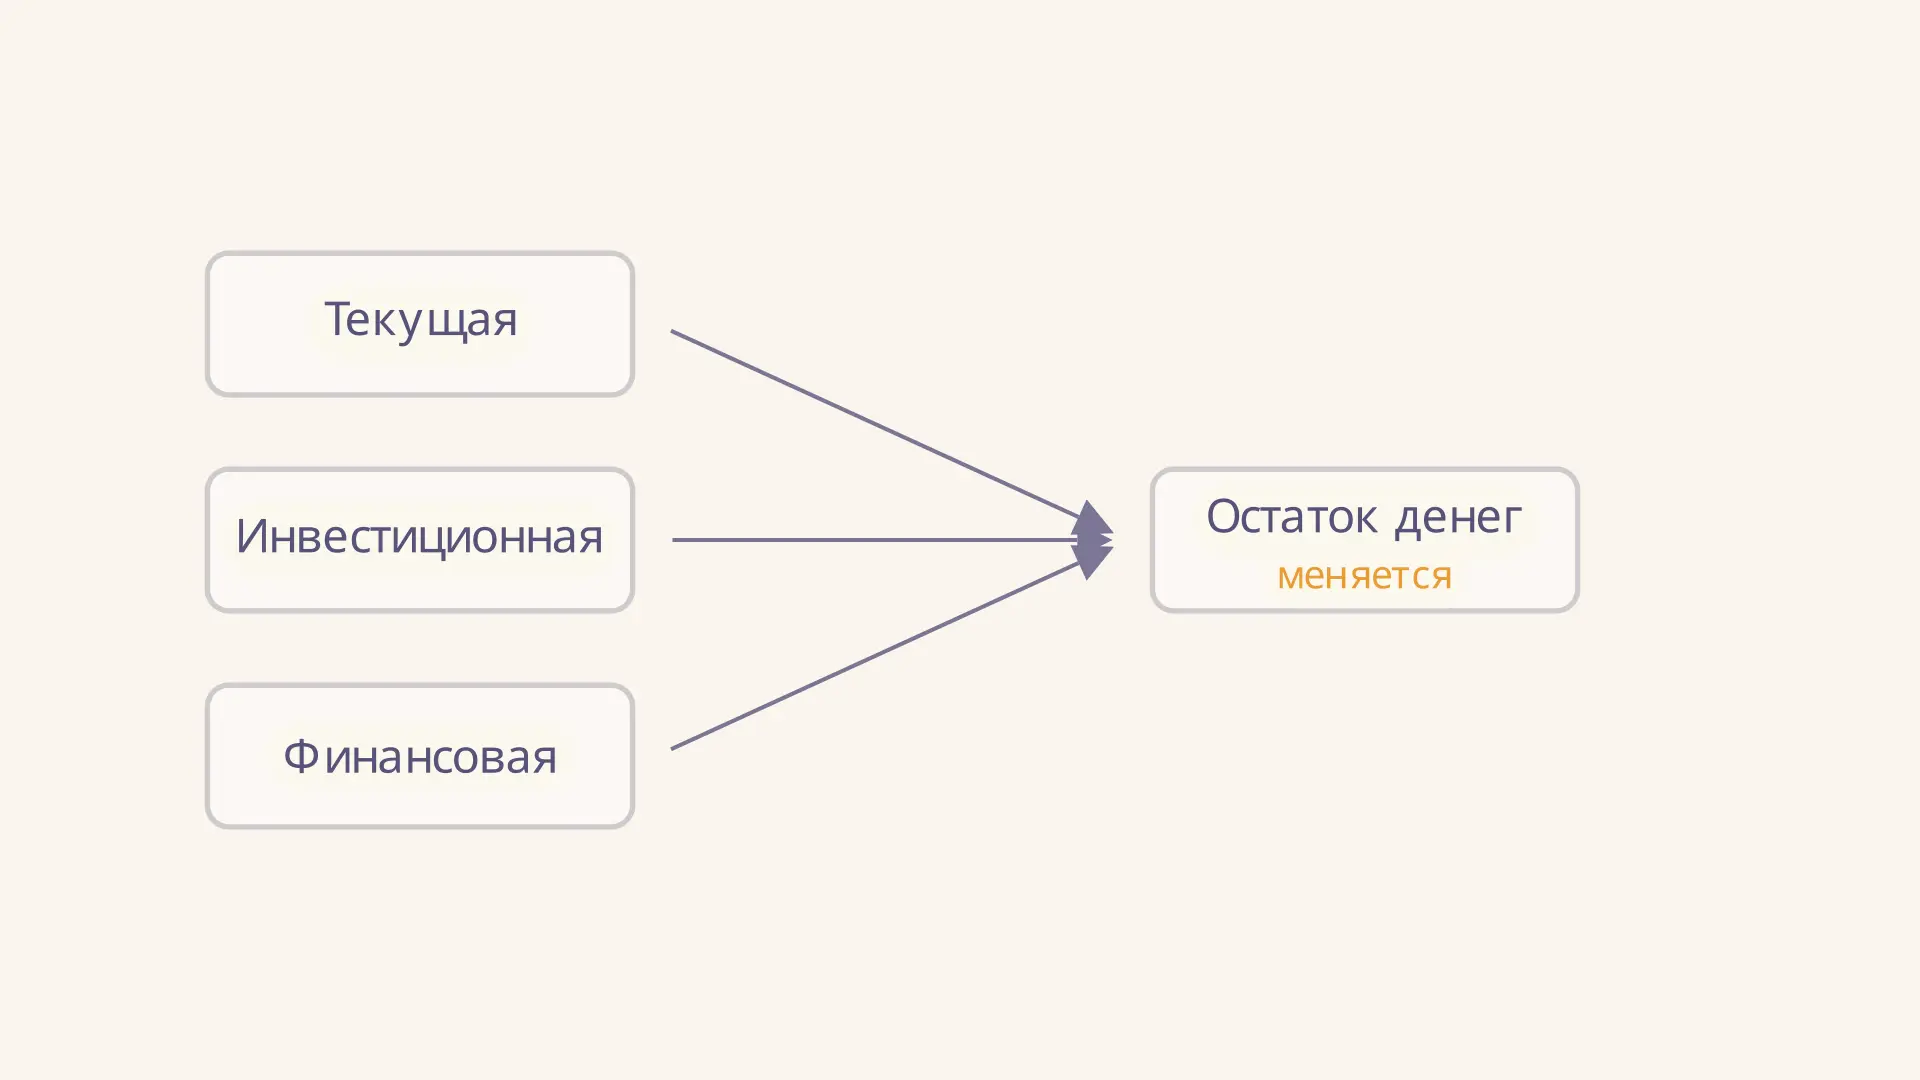
Анализ отчёта о движении денежных средств помогает понять, откуда организация получила деньги за период и на что их направила. Итоговый прирост сам по себе не отвечает на главный вопрос: его обеспечила работа с покупателями или новый кредит? Поэтому потоки читают по видам деятельности, а затем сверяют их с остатками. Попробуйте изменить сальдо в калькуляторе: он покажет, как каждый поток влияет на конечную сумму в условном примере.
Что показывает отчёт
Отчёт охватывает поступления и платежи денежных средств и денежных эквивалентов за период. Он связывает остаток на начало с остатком на конец и раскрывает состав изменения. В отличие от него бухгалтерский баланс показывает активы и обязательства на конкретную дату. Оба документа нужны: первый объясняет движение, второй фиксирует положение на дату.
По российскому ПБУ 23/2011 потоки делятся на текущие, инвестиционные и финансовые. Международный IAS 7 также выделяет операционную, инвестиционную и финансовую деятельность, но конкретную классификацию следует проверять по применяемым правилам. Денежный эквивалент - высоколиквидное краткосрочное вложение, легко обращаемое в заранее известную сумму и подверженное незначительному риску изменения стоимости.
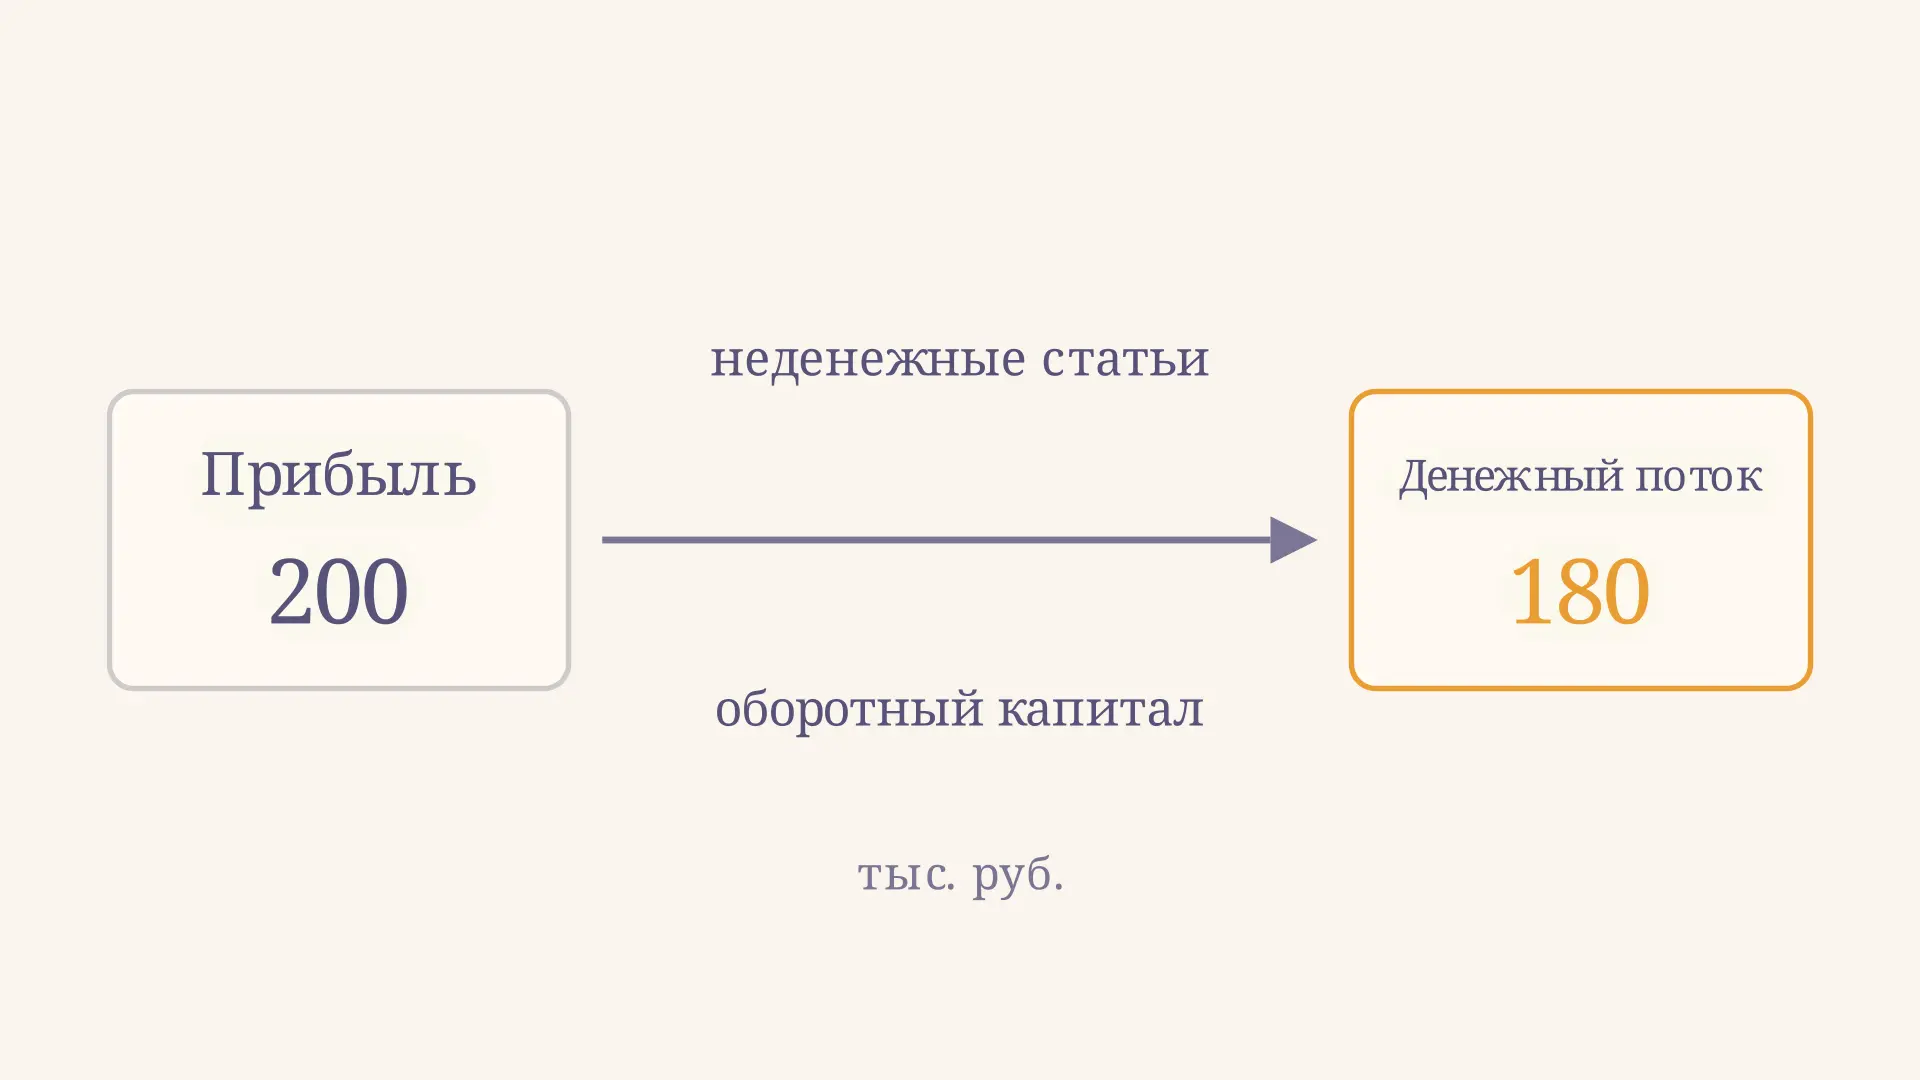
Прибыль и денежный поток отвечают на разные вопросы. Выручка может быть признана до оплаты покупателем, а амортизация уменьшает бухгалтерскую прибыль без текущего платежа. Поэтому прибыльная компания иногда испытывает кассовый разрыв, а положительный поток может сопровождать убыток. Для вывода нужны и отчёт о финансовых результатах, и данные о сроках расчётов.
Три вида деятельности
Текущая деятельность связана с обычной работой организации: например, поступления от покупателей и платежи поставщикам и работникам. Разность всех относящихся к ней поступлений и платежей - её сальдо. Устойчивая способность обычной деятельности приносить деньги важна для обслуживания обязательств, но один удачный период ещё не доказывает устойчивость.
Инвестиционная деятельность отражает, в частности, приобретение и продажу внеоборотных активов. Отрицательное сальдо может означать покупку оборудования для развития, а положительное - продажу имущества. По одному знаку нельзя заключить, хорошо это или плохо: нужно узнать назначение и регулярность операций.
Финансовая деятельность связана с изменением величины и состава привлечённого финансирования: например, поступлением и погашением займов. Положительное сальдо из-за кредита увеличивает остаток денег, но создаёт обязательство будущих выплат. Отрицательное сальдо при погашении долга может, напротив, свидетельствовать о снижении долговой нагрузки.
Классифицируйте операцию по её экономическому содержанию и применимому стандарту, а не только по названию контрагента. Например, поступление от продажи оборудования и оплата продукции одним покупателем могут относиться к разным видам деятельности.
Сверка остатка: формула и пример
В общем виде сальдо каждого раздела равно поступлениям минус платежи. Чтобы перейти от начала периода к концу, сложите три сальдо и отдельно учтите влияние изменения валютных курсов, если оно есть:
где - денежные средства и эквиваленты, - сальдо соответствующего вида деятельности, - влияние изменения курса. Все величины берутся за один период и в одинаковых единицах. Платежи в сальдо уже имеют отрицательный знак; повторно вычитать их не нужно.
Рассмотрим условную организацию, млн руб. Курсовой эффект равен нулю.
| Показатель | Сумма |
|---|---|
| Остаток на начало | 200 |
| Текущий поток | +240 |
| Инвестиционный поток | −150 |
| Финансовый поток | −40 |
| Изменение остатка | +50 |
| Остаток на конец | 250 |
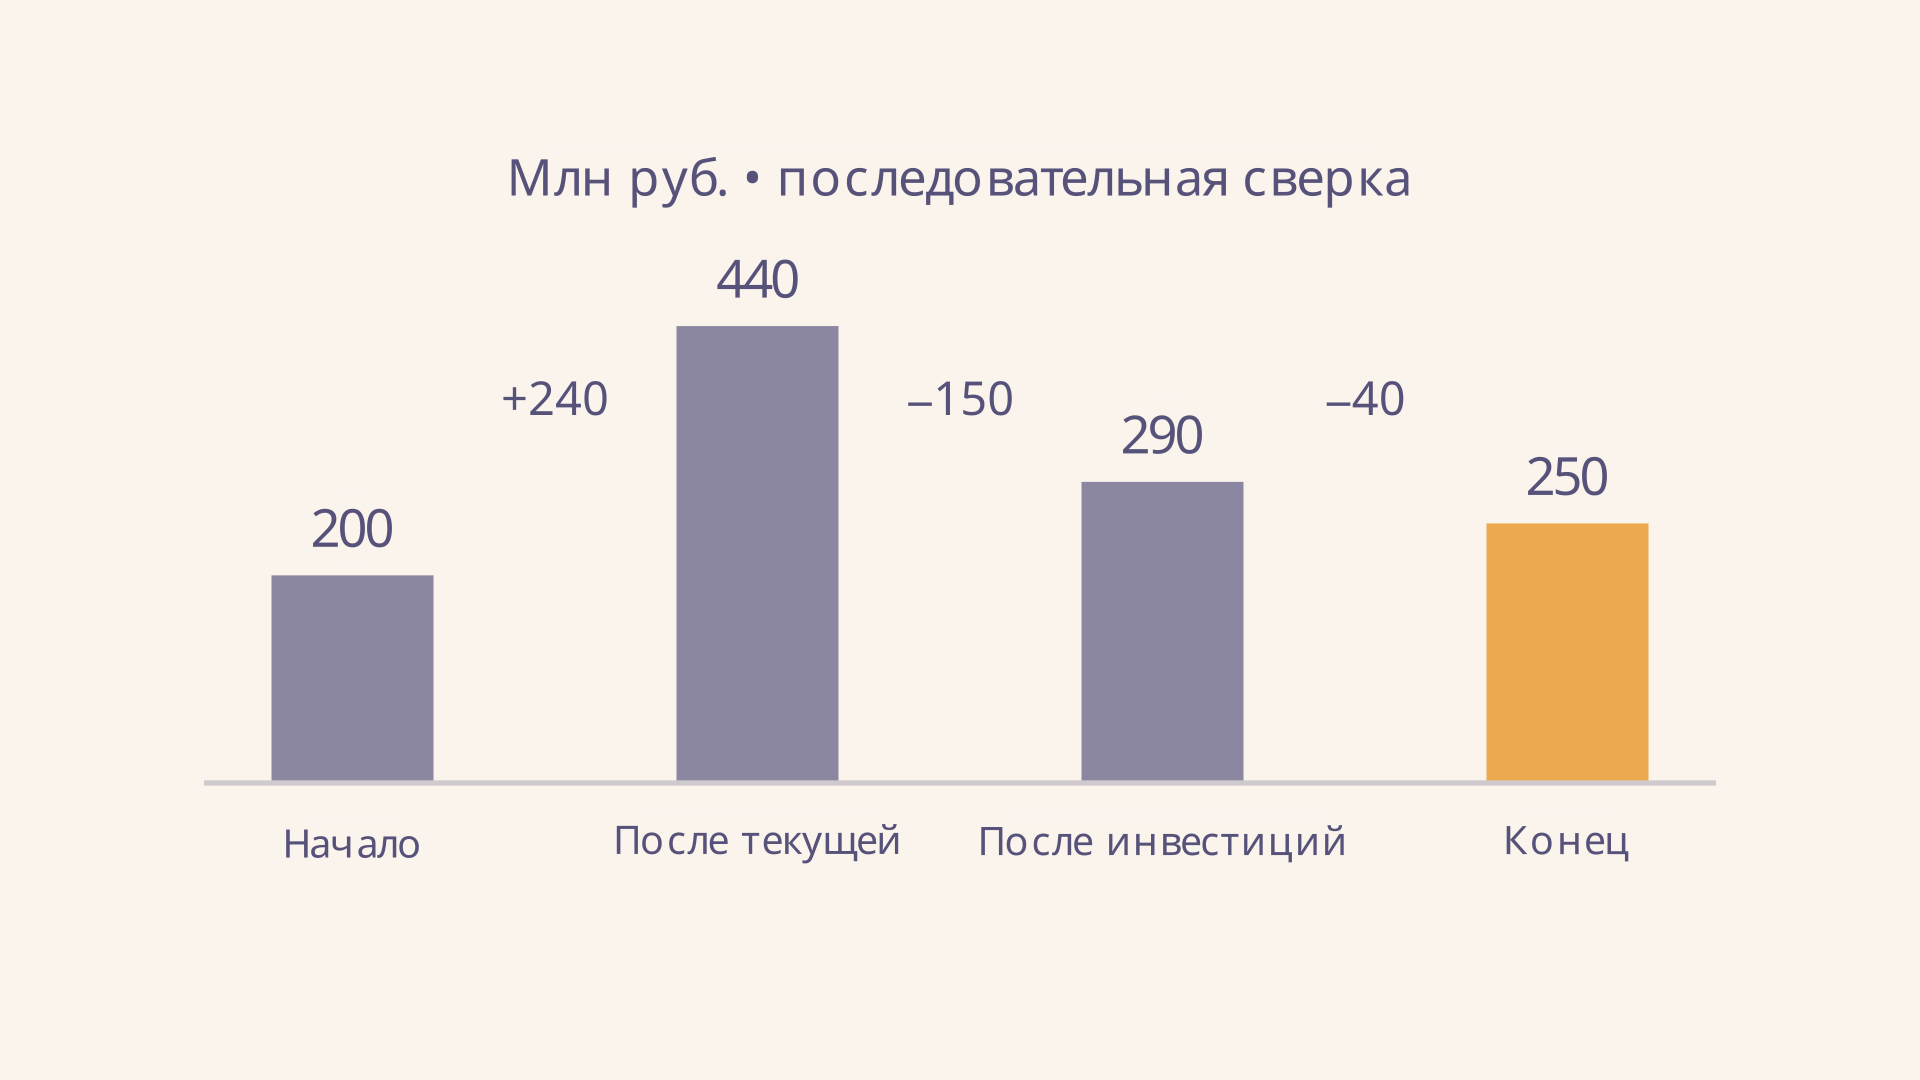
Расчёт: млн руб.; млн руб. После текущего потока промежуточная сумма равна 440, после инвестиционного - 290, после финансового - 250. Это арифметическая последовательность для проверки вклада разделов, а не хронология реальных платежей: в отчёте годовые потоки сгруппированы по видам деятельности.
В калькуляторе начальный остаток и курс фиксированы. Если выбранные сальдо дают отрицательный расчётный остаток, это сигнал о нехватке исходных денег или неполноте сценария: фактический остаток денежных средств и эквивалентов отрицательным быть не может. Инструмент не восстанавливает сроки платежей внутри периода и не заменяет полноценный отчёт.
Как прочитать результат примера
Текущая деятельность принесла 240 млн руб. Суммарный отток по инвестиционному и финансовому разделам составил 190 млн руб., поэтому остаток вырос на 50 млн руб. В рамках этого примера текущего потока хватило на оба оттока. Но из годовых итогов неизвестно, хватало ли денег в каждый день, что именно куплено и когда погашается оставшийся долг.
Полезно раскрыть каждое сальдо до валовых поступлений и платежей. Например, одинаковый текущий поток +240 может получиться как разница 1 000 и 760 или 10 000 и 9 760 млн руб. Обороты и чувствительность к задержкам оплаты в этих случаях различаются. Сопоставьте строки с договорами, пояснениями и данными предыдущего периода, прежде чем делать заключение.
Для нескольких лет сравнивайте одноимённые потоки и причины изменений, а также проверяйте сопоставимость состава бизнеса и периода. Рост текущего потока за счёт задержки платежей поставщикам может не повториться. Разовая продажа актива тоже не означает, что обычная деятельность стала генерировать больше денег.
На что посмотреть в расшифровках
При разборе текущих поступлений полезно сопоставить оплату покупателей с выручкой и изменением дебиторской задолженности. Если продажи растут быстрее оплаты, часть денег может оставаться у покупателей. Но прямое равенство между изменением задолженности и разницей выручки и поступлений не гарантировано: мешают налоги, авансы, списания, приобретения бизнеса и другие операции. Поэтому сначала согласуйте состав показателей и изучите пояснения, а затем выдвигайте причину расхождения.
Для платежей проверьте закупки, оплату труда, налоги и расчёты с поставщиками. Снижение выплат может улучшить текущий поток, если организация получила более длинную отсрочку. Одновременно это создаёт будущие обязательства: нужно узнать сроки погашения и условия договоров. Рост запасов, напротив, способен потребовать денег до того, как товары будут проданы. Сезонный бизнес разумно сравнивать с тем же периодом предыдущего года, а не только с соседним кварталом.
При анализе инвестиций отделите покупку производственных активов от их продажи и других вложений. Один чистый показатель не показывает ни цену приобретений, ни поступления от реализации. В финансовом разделе отдельно рассмотрите новые займы и выплаты по ним: одинаковое сальдо может скрывать существенное рефинансирование. Сверьте выводы с примечаниями к отчётности и графиком обязательств. Если детализации нет, так и укажите ограничение: предполагаемая причина изменения потока остаётся гипотезой, пока её не подтверждают документы.
От анализа к финансовым решениям
Начните с текущего потока и его основных составляющих, затем выясните, какие инвестиции профинансированы и как изменилась долговая нагрузка. После этого оцените достаточность остатка для ближайших платежей по платёжному календарю. Годовой положительный итог не гарантирует, что поступления и выплаты совпадут по датам.
Для дополнительной оценки сопоставьте денежные данные с обязательствами и оборотными активами. Например, коэффициент текущей ликвидности показывает отношение оборотных активов к краткосрочным обязательствам, но включает не только деньги и не описывает точные сроки поступлений. Поэтому он дополняет отчёт, а не заменяет его.
Исторический поток также нельзя автоматически считать прогнозом. Метод дисконтированных денежных потоков использует прогнозные потоки и ставку дисконтирования для оценки стоимости; выбор показателя для оценки зависит от того, кому предназначен поток. Для управления допустимым остатком существует отдельная модель Миллера-Орра: она решает другую задачу и опирается на собственные допущения.
Частые ошибки
- Считать прирост остатка прибылью. Привлечение займа увеличивает деньги, но не является выручкой от продажи.
- Оценивать инвестиционный отток только отрицательно. Нужно проверить, на какие активы он направлен и как они будут использоваться.
- Складывать потоки разных периодов или единиц. Сначала приведите суммы к одному периоду и масштабу и проверьте курсовой эффект.
- Принимать сальдо за валовые обороты. Большие поступления и платежи могут взаимно погаситься, скрыв масштаб операций.
- Считать годовое сальдо платёжным календарём. Положительный итог не исключает нехватки денег в отдельном месяце.
FAQ
Что означает отрицательный текущий поток?
Платежи по текущей деятельности за период превысили поступления. Причины могут включать сезонность, рост запасов или задержку оплаты покупателями. Нужны детализация и сравнение нескольких периодов; один знак не определяет финансовое состояние целиком.
Чем прямой метод отличается от косвенного?
Прямой метод показывает основные классы денежных поступлений и платежей. Косвенный начинает с показателя прибыли и корректирует его на неденежные статьи, изменения оборотного капитала и другие влияния. Это способы раскрытия текущего или операционного потока; конкретный формат зависит от стандартов отчётности.
Почему конечный остаток не равен сумме трёх потоков?
Сумма трёх потоков описывает изменение за период, а не весь остаток. К ней прибавляют остаток на начало и учитывают отдельно показанное влияние валютного курса. Также проверьте одинаковый охват денежных эквивалентов на обе даты.
Коротко
Отчёт читают от сверки начального и конечного остатков к анализу трёх видов деятельности. Знаки потоков объясняют вместе с их составом, сроками и источниками финансирования. В учебном примере 200 + 240 − 150 − 40 = 250 млн руб.; для реального вывода понадобятся пояснения, сопоставимые периоды и платёжный календарь.
Читайте также
Прямой метод анализа денежных потоков: пример расчёта
Прямой метод анализа денежных потоков: как сгруппировать поступления и платежи, рассчитать сальдо по видам деятельности и сверить денежный остаток на примере компании.
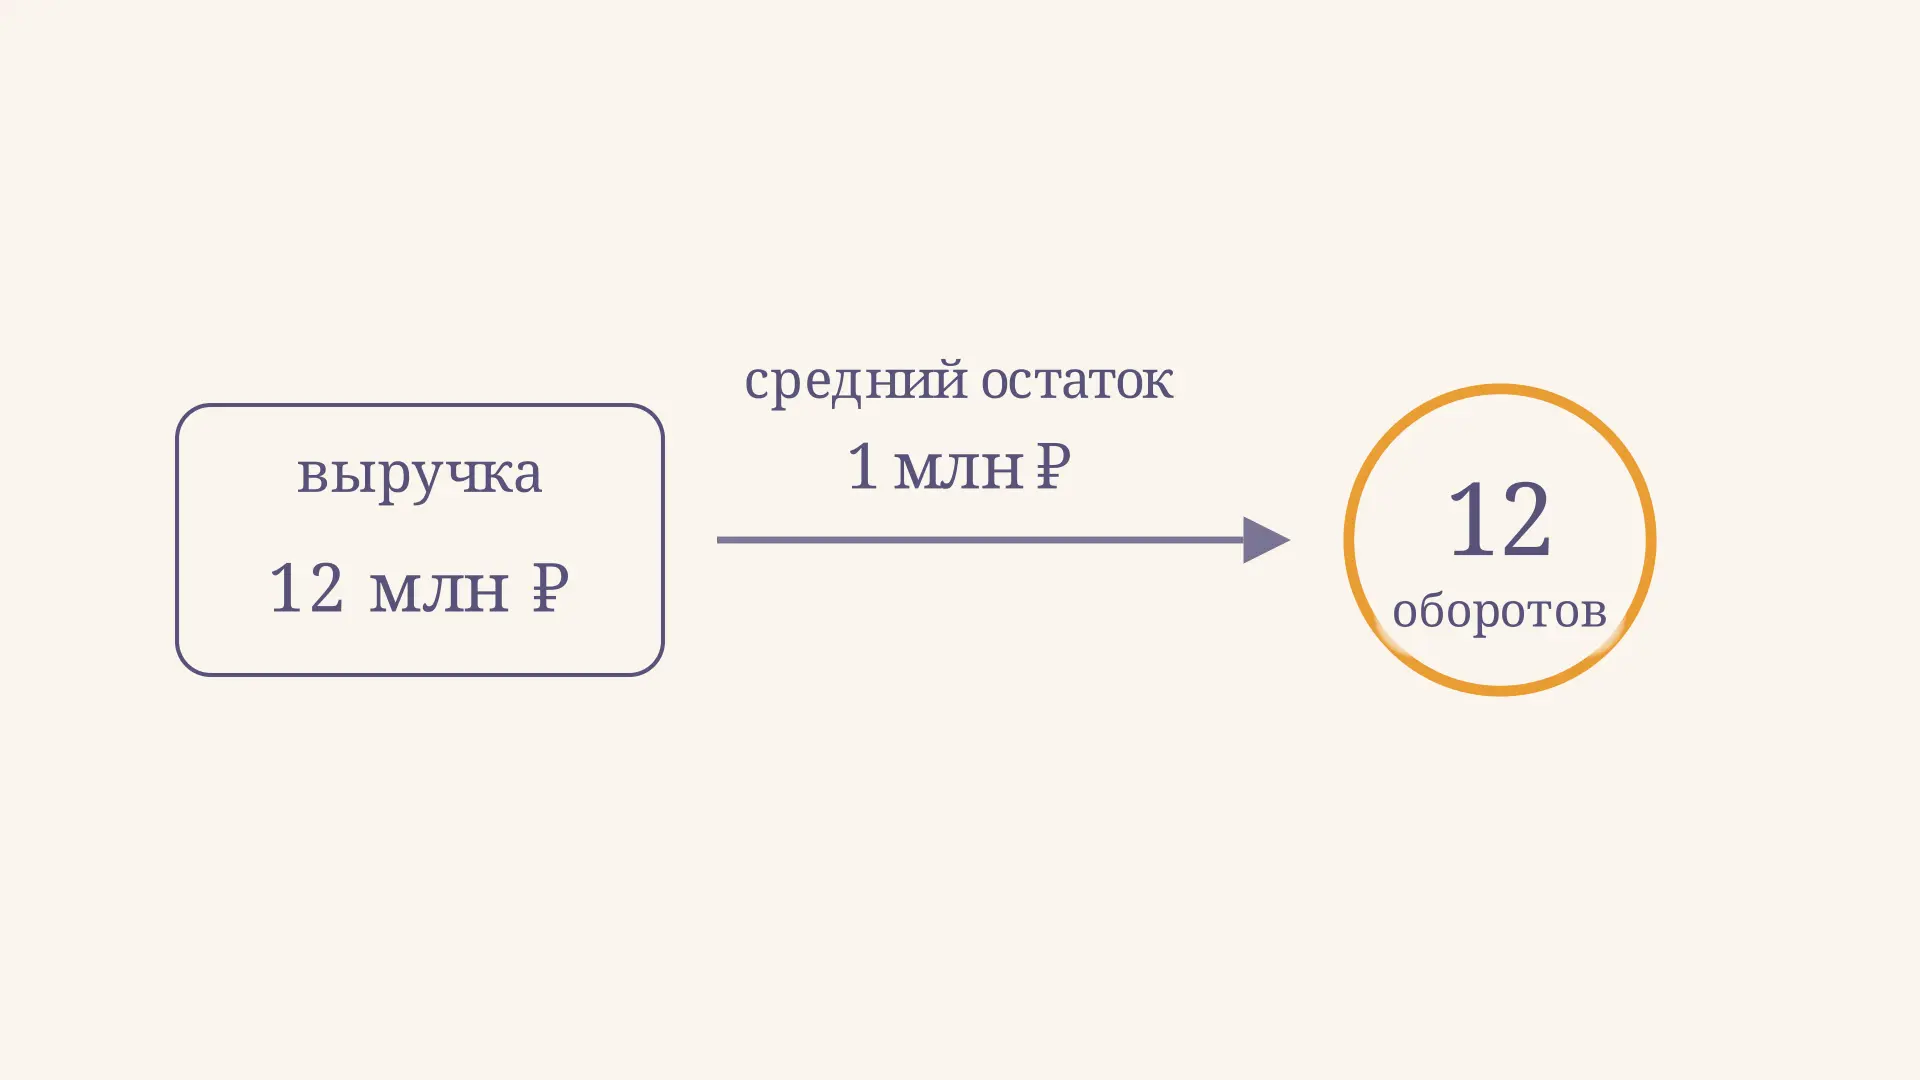
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.
Косвенный метод анализа денежных потоков: расчёт
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.
Финансовый анализ: коэффициенты и их чтение
Коэффициенты финансового анализа: четыре группы показателей, формулы расчёта по балансу и отчёту о финрезультатах, нормативы, связка через модель Дюпона и разбор частых ошибок.
Анализ чувствительности инвестиционного проекта
Как провести анализ чувствительности инвестиционного проекта: расчёт NPV, сравнение факторов, порог выручки и ограничения однофакторной модели на числовом примере.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.