Анализ фонда оплаты труда: формулы и пример
Анализ фонда оплаты труда показывает, как изменилась сумма начислений работникам и какие показатели связаны с этим изменением. Рост фонда может возникнуть из-за расширения штата, повышения средней зарплаты или одновременно из-за обоих факторов. Чтобы не принять общую разницу за объяснение, сначала сравнивают сопоставимые план и факт, затем раскладывают отклонение. Калькулятор позволяет изменить численность и среднюю зарплату и проверить каждый шаг на учебном примере.
Что входит в фонд оплаты труда
В экономическом анализе фонд оплаты труда, или ФОТ, - сумма начислений за выбранный период и по выбранному кругу работников. Это показатель начисленной, а не выданной на руки оплаты: удержания из зарплаты сами по себе не уменьшают начисленный фонд. Его состав нужно зафиксировать до расчёта. Для статистической отчётности руководствуются указаниями к конкретной форме, а для управленческой задачи - определением из условия или внутренней учётной политикой.
Например, в материалах Росстата по фонду заработной платы среди составляющих названы оплата за отработанное и неотработанное время, доплаты и премии. Фонд заработной платы и полные расходы работодателя на персонал - разные показатели: последние могут включать и другие затраты. Для отчётности состав каждой выплаты следует сверять с действующими указаниями к форме, а не определять только по названию.
Сопоставляйте одинаковые периоды, подразделения и категории работников. Если в факте появились работники нового филиала, а план его не содержал, итоговая разница смешает изменение границ организации с изменением оплаты. Для объяснения потребуются либо пересчитанный сопоставимый план, либо отдельная строка по филиалу.
Для практической проверки источниками служат расчётные ведомости, сведения о численности и рабочем времени, документы о премировании и плановые показатели. Сверьте итог ведомости с выбранным фондом и выясните, к какому периоду относятся начисления. Разовая годовая премия, включённая только в один из двух месяцев, способна заметно изменить сравнение. Её полезно показать отдельной строкой, а при необходимости дополнить месячный срез сравнением накопленного фонда за одинаковое число месяцев. Так читатель увидит как календарный эффект, так и общую динамику, не теряя исходную сумму.
Как сравнить план и факт
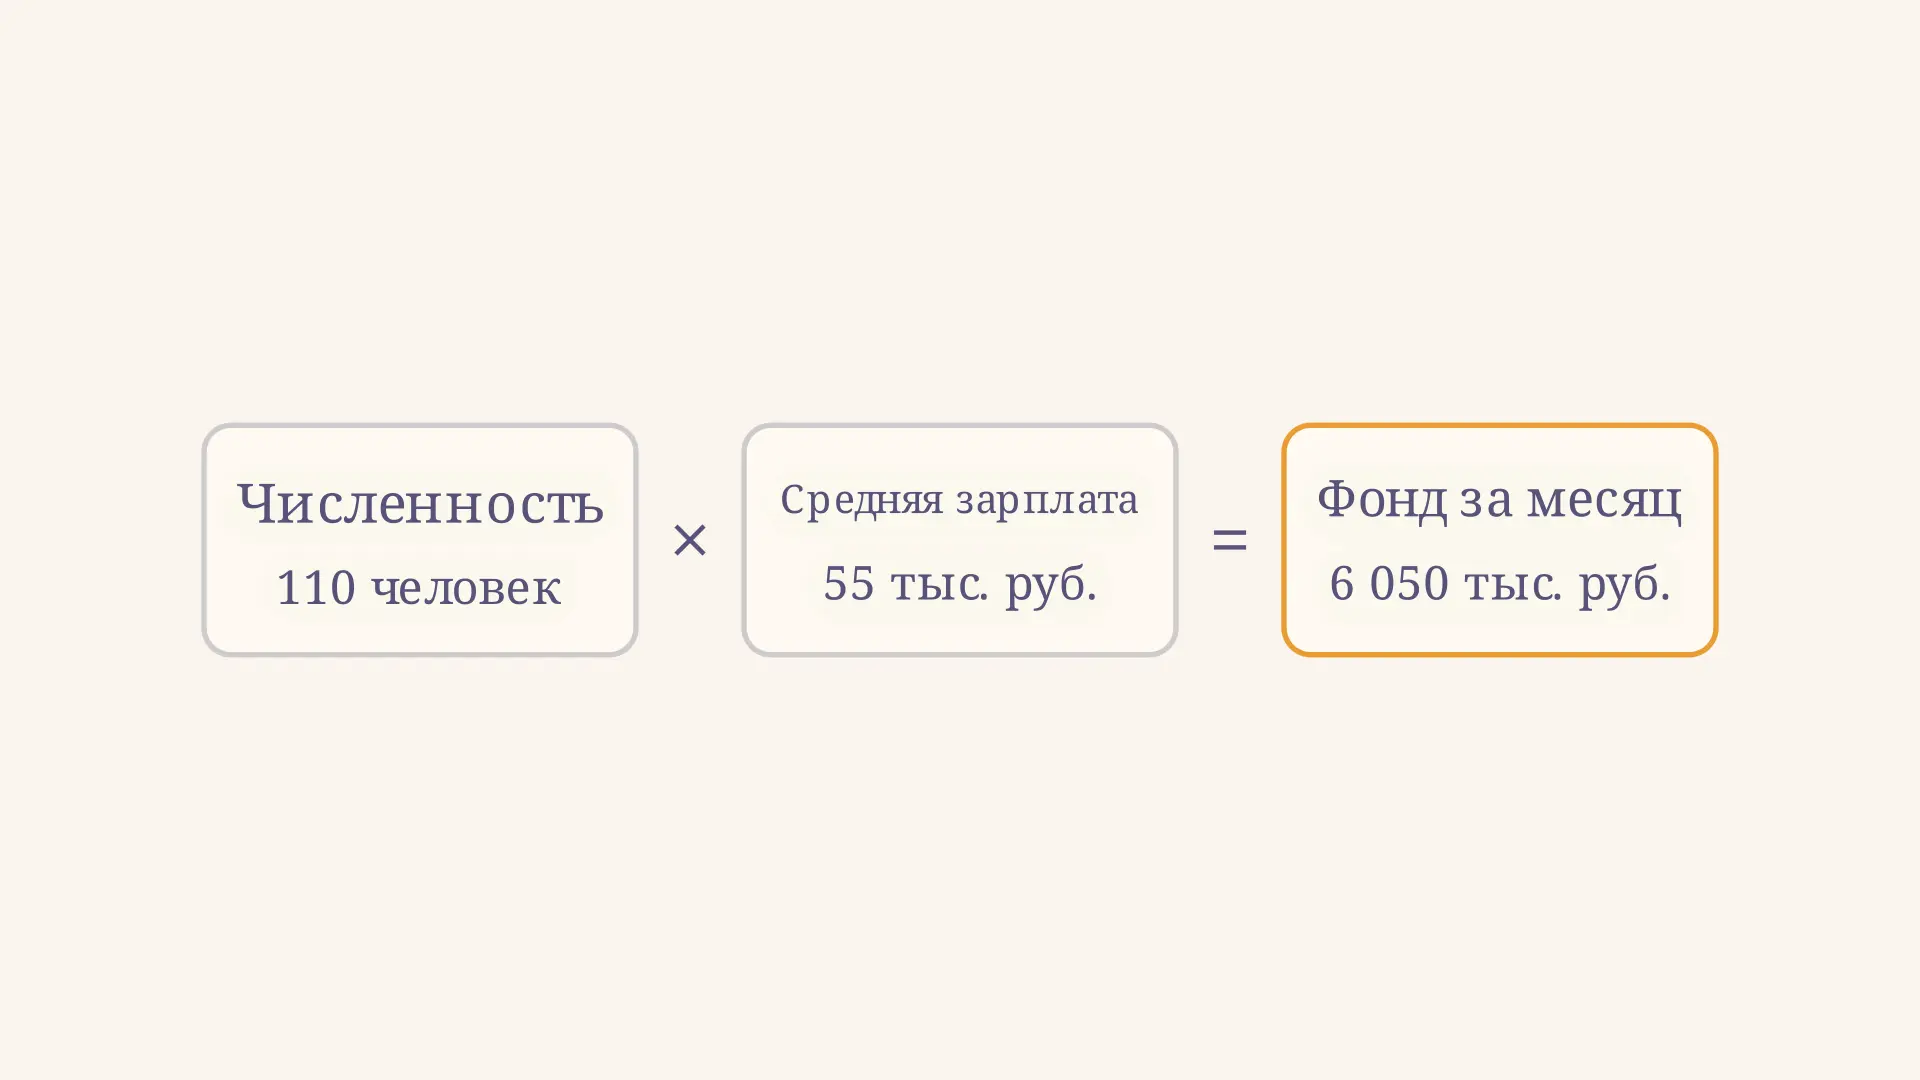
В простейшей модели месячный фонд равен произведению средней численности на среднюю начисленную месячную зарплату за тот же период:
Численность и зарплата должны относиться к одному кругу работников; среднюю зарплату для такой модели определяют как соответствующий фонд, делённый на соответствующую среднюю численность. Не умножайте среднюю месячную зарплату на число работников на последнюю дату, если за месяц штат менялся: это другая база. Средняя численность может быть дробной, хотя в учебном примере она целая.
Движение ниже сначала меняет численность, оставляя зарплату плановой, а затем меняет зарплату. Возвращение к исходным значениям позволяет ещё раз увидеть два шага. Это условная модель, а не данные конкретной организации.
Пусть за месяц планировали 100 человек и 50 тыс. руб. на человека, а фактически получили 110 человек и 55 тыс. руб. Тогда плановый фонд равен тыс. руб., фактический - тыс. руб. Абсолютное отклонение составляет тыс. руб. Темп выполнения плана равен : фонд выше плана на 21%, а не на 121%.
Факторный анализ методом цепных подстановок
Чтобы разделить итоговую разницу, вводят промежуточный фонд: фактическую численность умножают на плановую зарплату. В примере он составляет тыс. руб. Сравнение трёх значений даёт следующий мост:
| Шаг | Расчёт | Фонд, тыс. руб. | Изменение, тыс. руб. |
|---|---|---|---|
| План | 5000 | - | |
| Фактическая численность, плановая зарплата | 5500 | +500 | |
| Факт | 6050 | +550 |
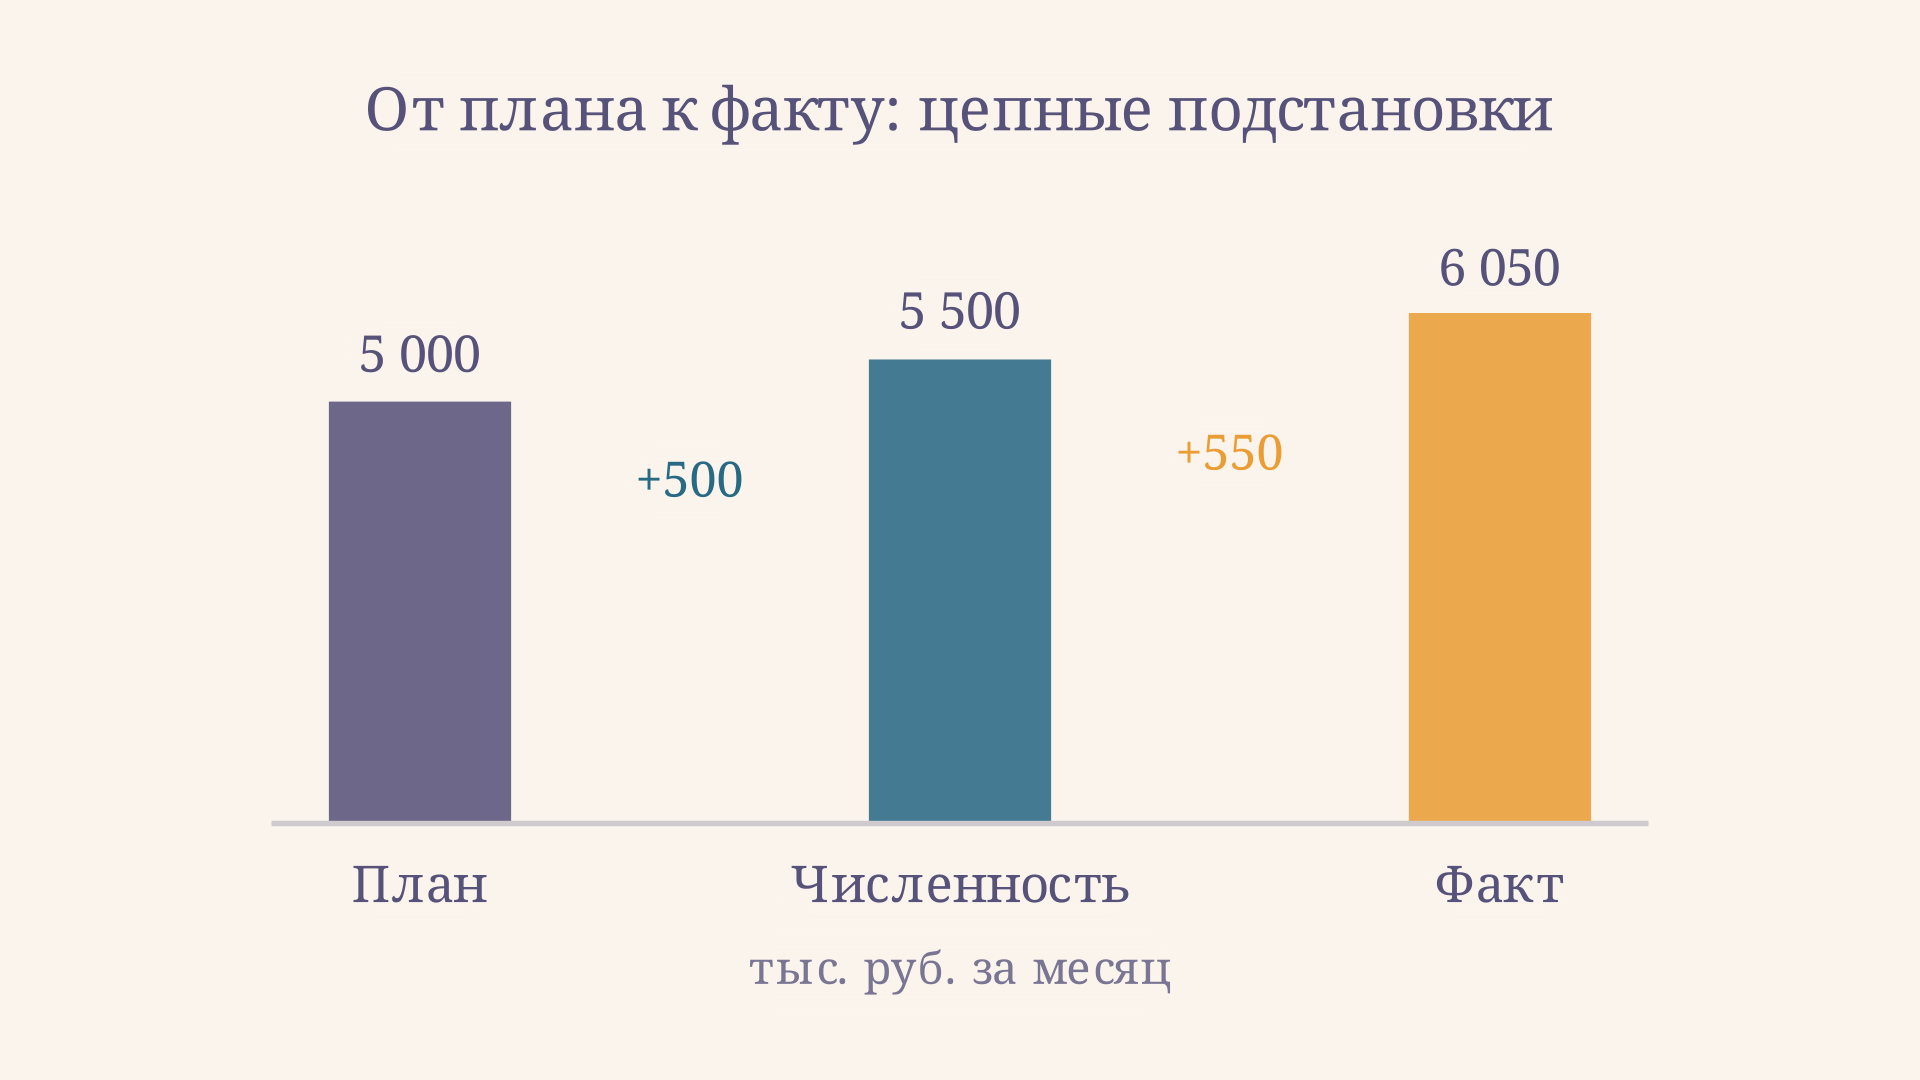
В общем виде при таком порядке замены влияние численности равно , а влияние средней зарплаты - . Индекс 0 обозначает план, 1 - факт. Проверка обязательна: тыс. руб., то есть сумма влияний совпадает с общим отклонением.
Порядок имеет значение для распределения совместного эффекта. Если сначала заменить зарплату, её вклад будет тыс. руб., а вклад численности - тыс. руб. Общий результат остаётся прежним. Разница между вариантами - совместный эффект тыс. руб.; метод относит его ко второму заменяемому фактору. Поэтому в выводе называйте порядок, а не утверждайте, что найдено единственное причинное объяснение.
Как учитывать объём выпуска
Абсолютная разница полезна для бюджета, но не отвечает, насколько фонд соответствует выполненному объёму работ. В задачах часто выделяют переменную часть фонда, зависящую от выпуска, и постоянную часть, которую в этой модели не пересчитывают пропорционально объёму. Тогда скорректированный план:
где - фактический выпуск относительно плана в долях единицы. Относительное отклонение - фактический фонд минус скорректированный план. Деление на части должно опираться на условия задачи и характер начислений: не каждую премию или оплату сверхурочных можно автоматически считать пропорциональной выпуску.
Предположим, из плановых 5000 тыс. руб. переменная часть равна 4000, постоянная - 1000, а сопоставимый выпуск составил 108% плана. Скорректированный фонд равен тыс. руб. При фактических 6050 тыс. руб. относительное отклонение составит тыс. руб. Если же по условию весь фонд считается переменным, расчёт даёт тыс. руб. Это две разные модели, а не два ответа для одного набора предпосылок.
Сравнение выпуска и фонда требует одинаковой базы: физический объём, нормо-часы и выручка дают разные результаты, особенно при изменении цен и ассортимента. Растущий выпуск сам по себе не доказывает повышения эффективности оплаты.
Структура фонда и производительность
После итогового расчёта разберите фонд по подразделениям и видам начислений: оклады и тарифная часть, премии, доплаты, оплата отпусков. Доля статьи - её сумма, делённая на общий фонд. Сопоставьте и сумму, и долю: премии могут вырасти в рублях, но сократиться в структуре, если остальные начисления росли быстрее.
Затем проверьте изменения численности, отработанного времени, тарифов, состава должностей и правил премирования. Средняя зарплата может вырасти без изменения окладов отдельных людей, если увеличилась доля высокооплачиваемых специалистов. Для понимания неоднородности полезен отдельный разбор дифференциации заработной платы.
Связь фонда с результатом рассматривают через выпуск на работника или трудоёмкость, сохраняя сопоставимость продукции и периода. Предельный продукт труда отвечает на другой вопрос - как меняется выпуск при добавлении труда; он не равен средней зарплате и не заменяет анализ фонда. Условия рынка труда помогают объяснить давление на ставки, но сами по себе не доказывают причину изменения начислений конкретной организации. Если зарплату относят на отдельные изделия или заказы, пригодится позаказная калькуляция себестоимости: там важно разграничить прямые и распределяемые затраты.
Как оформить вывод
В учебной работе полезно назвать период и границы фонда, привести план и факт в одинаковых единицах, затем показать абсолютную разницу и факторный мост. Если есть данные о выпуске и обосновано деление фонда, отдельно рассчитайте относительное отклонение. Завершите вывод наблюдением, которое следует из чисел, и вопросом для дальнейшей проверки.
Например: «Месячный фонд увеличился на 1050 тыс. руб., или на 21%. При замене сначала численности, затем средней зарплаты расчётные вклады составили соответственно 500 и 550 тыс. руб. Для оценки причин нужны данные о составе персонала, отработанном времени и начислениях». Слово «перерасход» здесь описывает превышение ориентира; оно не устанавливает нарушение или неэффективность. Увеличение могло сопровождать расширение деятельности, изменение графика или структуры работ.
Частые ошибки
- Сравнивать разные базы. План без совместителей и факт с ними не показывают чистого изменения. Приведите показатели к общему кругу работников.
- Складывать проценты факторов. Изменение произведения включает совместный эффект; используйте подстановки и проверяйте сумму вкладов.
- Корректировать весь фонд на выпуск без основания. Сначала установите переменную и постоянную части и запишите предпосылку.
- Считать начисления выплатой на руки. Налог и удержания влияют на сумму к выдаче, но не превращают её в начисленный фонд.
- Делать причинный вывод только по средней. Для проверки используйте структуру должностей, часы и документы о начислениях.
FAQ
Чем абсолютное отклонение отличается от относительного?
Первое - разница между фактическим и исходным плановым фондом. Второе в рассмотренной модели сравнивает факт с планом, скорректированным на выпуск только в отношении переменной части.
Почему вклады факторов зависят от порядка?
При одновременном изменении численности и зарплаты появляется их совместное произведение. Цепная подстановка относит этот эффект ко второму фактору; сумма вкладов при любом порядке равна общей разнице.
Достаточно ли снижения фонда для вывода об экономии?
Нет. Нужно проверить выполненный объём работ, состав и качество персонала, часы и причины снижения. Меньшая сумма начислений может сопровождаться недоукомплектованностью или падением выпуска.
Коротко
Анализ ФОТ начинается с сопоставимых начислений и периода. Модель «средняя численность × средняя зарплата» даёт факторный мост от плана к факту; порядок подстановок нужно указать. Корректировка на выпуск требует обоснованно выделить переменную часть фонда, а оценка результата - дополнить расчёт данными о работе и составе персонала.
Читайте также
Анализ использования рабочего времени: расчёт
Как провести анализ использования рабочего времени: сравнить план и факт, рассчитать человеко-часы и разложить отклонение по числу дней и длительности дня.
Рентабельность персонала: формулы и пример расчёта
Как рассчитать прибыль на работника и отношение прибыли к затратам на персонал, сравнить периоды и не перепутать два показателя: формулы и подробный пример.
Бестарифная система оплаты труда: формула и пример
Бестарифная система оплаты труда распределяет общий фонд по весам работников. Разбираем формулу, КТУ, пример расчёта, преимущества, риски и трудовые гарантии.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Анализ себестоимости продукции: план, факт и отклонения
Анализ себестоимости продукции на примере: как сравнить план и факт, пересчитать бюджет на выпуск, выделить влияние объёма и найти причины отклонений затрат.
Балансовый метод в экономическом анализе: пример
Балансовый метод в экономическом анализе: формула движения запасов, пример расчёта расхода и влияния факторов, проверка расхождений, практические ошибки и границы применения метода.