Рентабельность персонала: формулы и пример расчёта
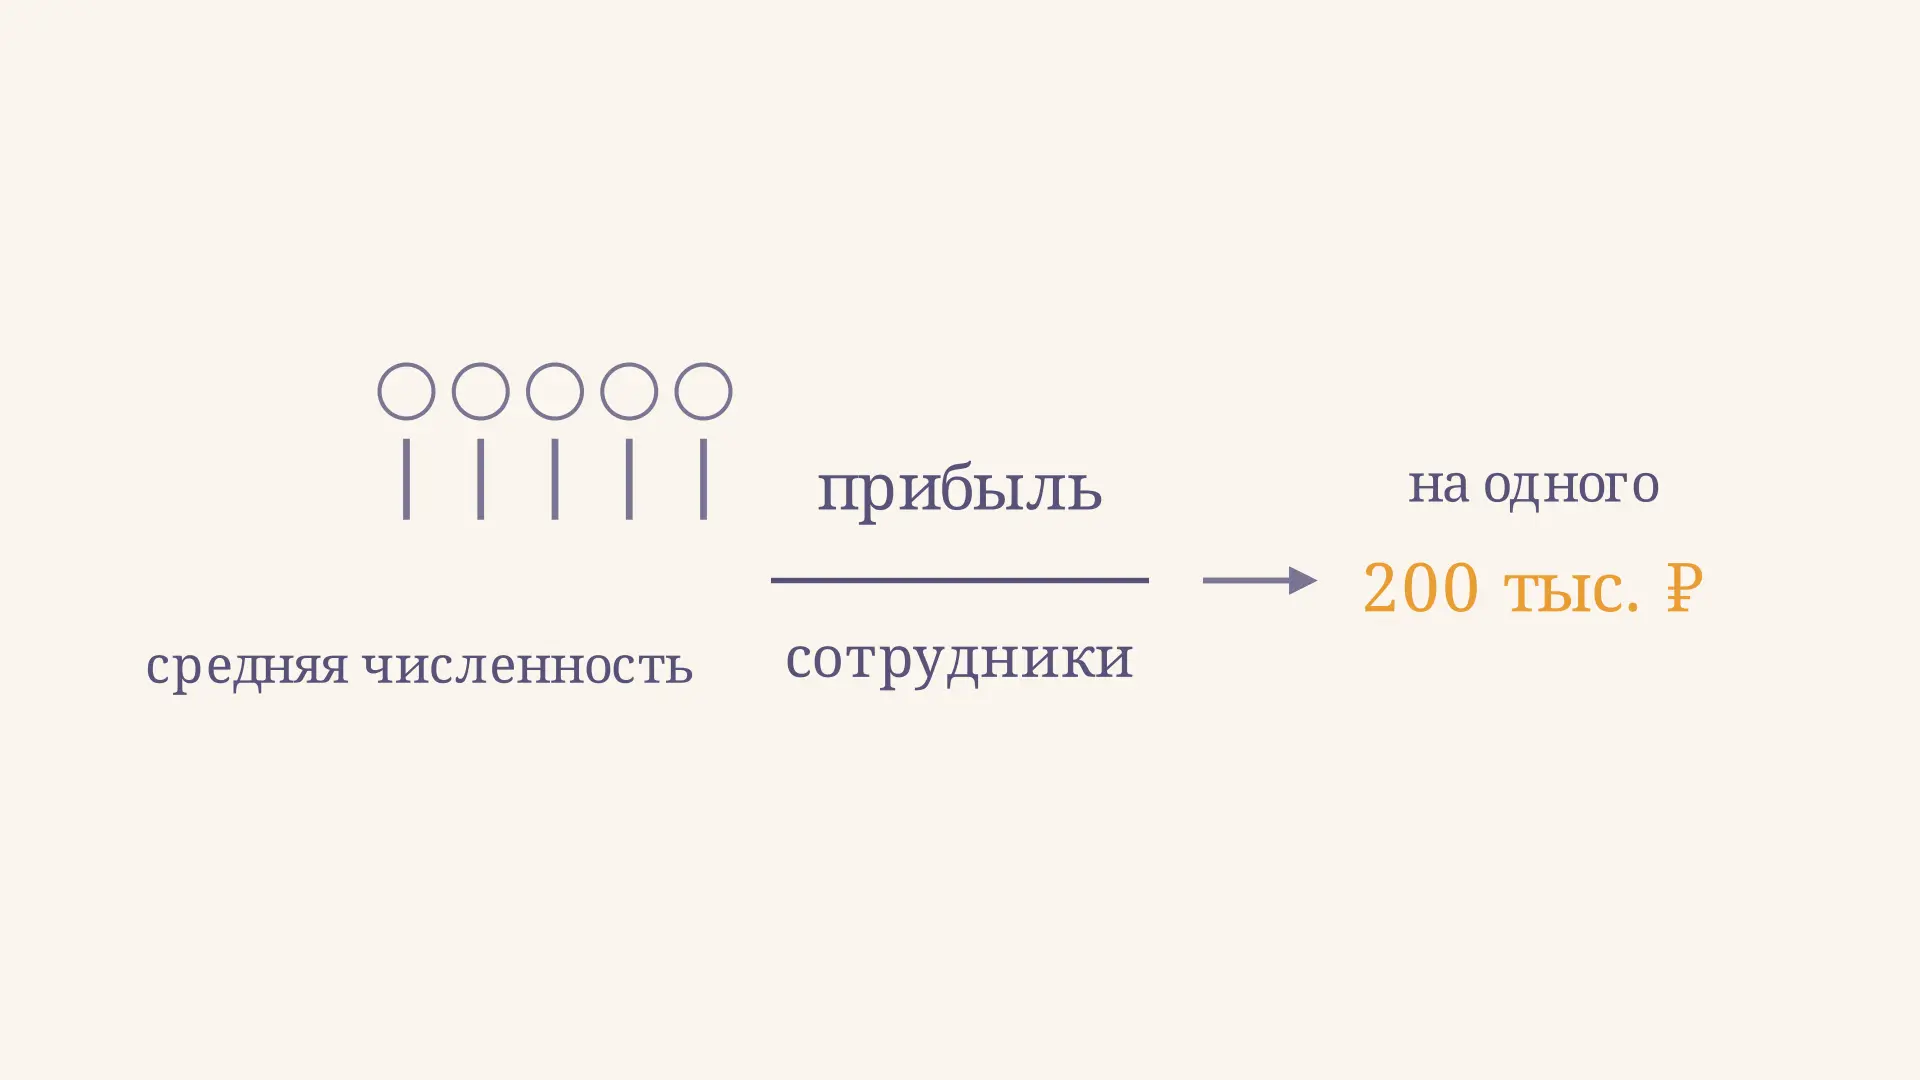
Рентабельность персонала показывает связь финансового результата организации с её персоналом. В учебных задачах под этим названием часто рассчитывают прибыль на одного работника; иногда используют и другое отношение - прибыль к затратам на персонал в процентах. Это разные показатели: первый измеряется в рублях на человека, второй - в процентах. Сначала уточните, какая формула требуется в задании, а затем попробуйте калькулятор на своих данных.
Что показывает прибыль на работника
Показатель связывает общую прибыль за период со средней численностью работников за тот же период. Он отвечает на вопрос: сколько рублей прибыли организации в среднем приходится на одного сотрудника? Это результат деления общего итога, а не сумма, которую каждый работник принёс лично. На прибыль влияют цены, спрос, оборудование, затраты, управленческие решения и многие другие обстоятельства.
Например, если прибыль выросла при неизменной численности, прибыль на человека тоже увеличится. На видео меняется только прибыль: численность условно закреплена на уровне 60 человек. Это демонстрация арифметической зависимости, а не прогноз от найма или сокращения.
Показатель полезен для сопоставления периодов одной организации или похожих компаний, если данные рассчитаны одинаково. Вместе с тем высокая прибыль на человека сама по себе не доказывает, что команда работает лучше: фирма может использовать более дорогую технику, иметь выгодные контракты или учитывать часть функций через подрядчиков. Для общего контекста полезен анализ рентабельности предприятия, где прибыль сопоставляют и с другими базами.
Формулы и единицы измерения
Обозначим прибыль за период через , среднюю численность через , затраты на персонал через . Тогда прибыль на одного работника равна:
Если прибыль задана в рублях, результат выражается в рублях на человека за выбранный период. Умножать его на 100 не нужно. В некоторых источниках и заданиях эту величину называют рентабельностью персонала, хотя она не является процентным коэффициентом. Название показателя лучше сопровождать формулой и единицей измерения.
Другой вариант - сравнить прибыль с затратами на персонал:
Он показывает, сколько рублей прибыли приходится на 100 рублей выбранных затрат. Например, 50 % означает 50 рублей прибыли на 100 рублей затрат на персонал. Это не доля заработной платы в выручке и не доходность зарплаты отдельного сотрудника. Перечень затрат необходимо заранее определить: только оплата труда или также взносы, обучение, льготы и другие расходы. В обоих вариантах прибыль и знаменатель должны относиться к одному периоду и одной организации.
Пример расчёта за год
Пусть учебная компания получила за год 12 млн руб. прибыли, её средняя численность составила 60 человек, а затраты на персонал по принятому определению - 24 млн руб. Для примера все суммы условные и относятся к одному году.
- Делим 12 млн руб. на 60 человек: получаем 0,2 млн руб., или 200 тыс. руб. прибыли на человека за год.
- Делим 12 млн руб. на 24 млн руб. и умножаем на 100: получаем 50 %.
- Проверяем смысл: на 100 руб. затрат приходится 50 руб. прибыли, а на одного работника - 200 тыс. руб. прибыли.
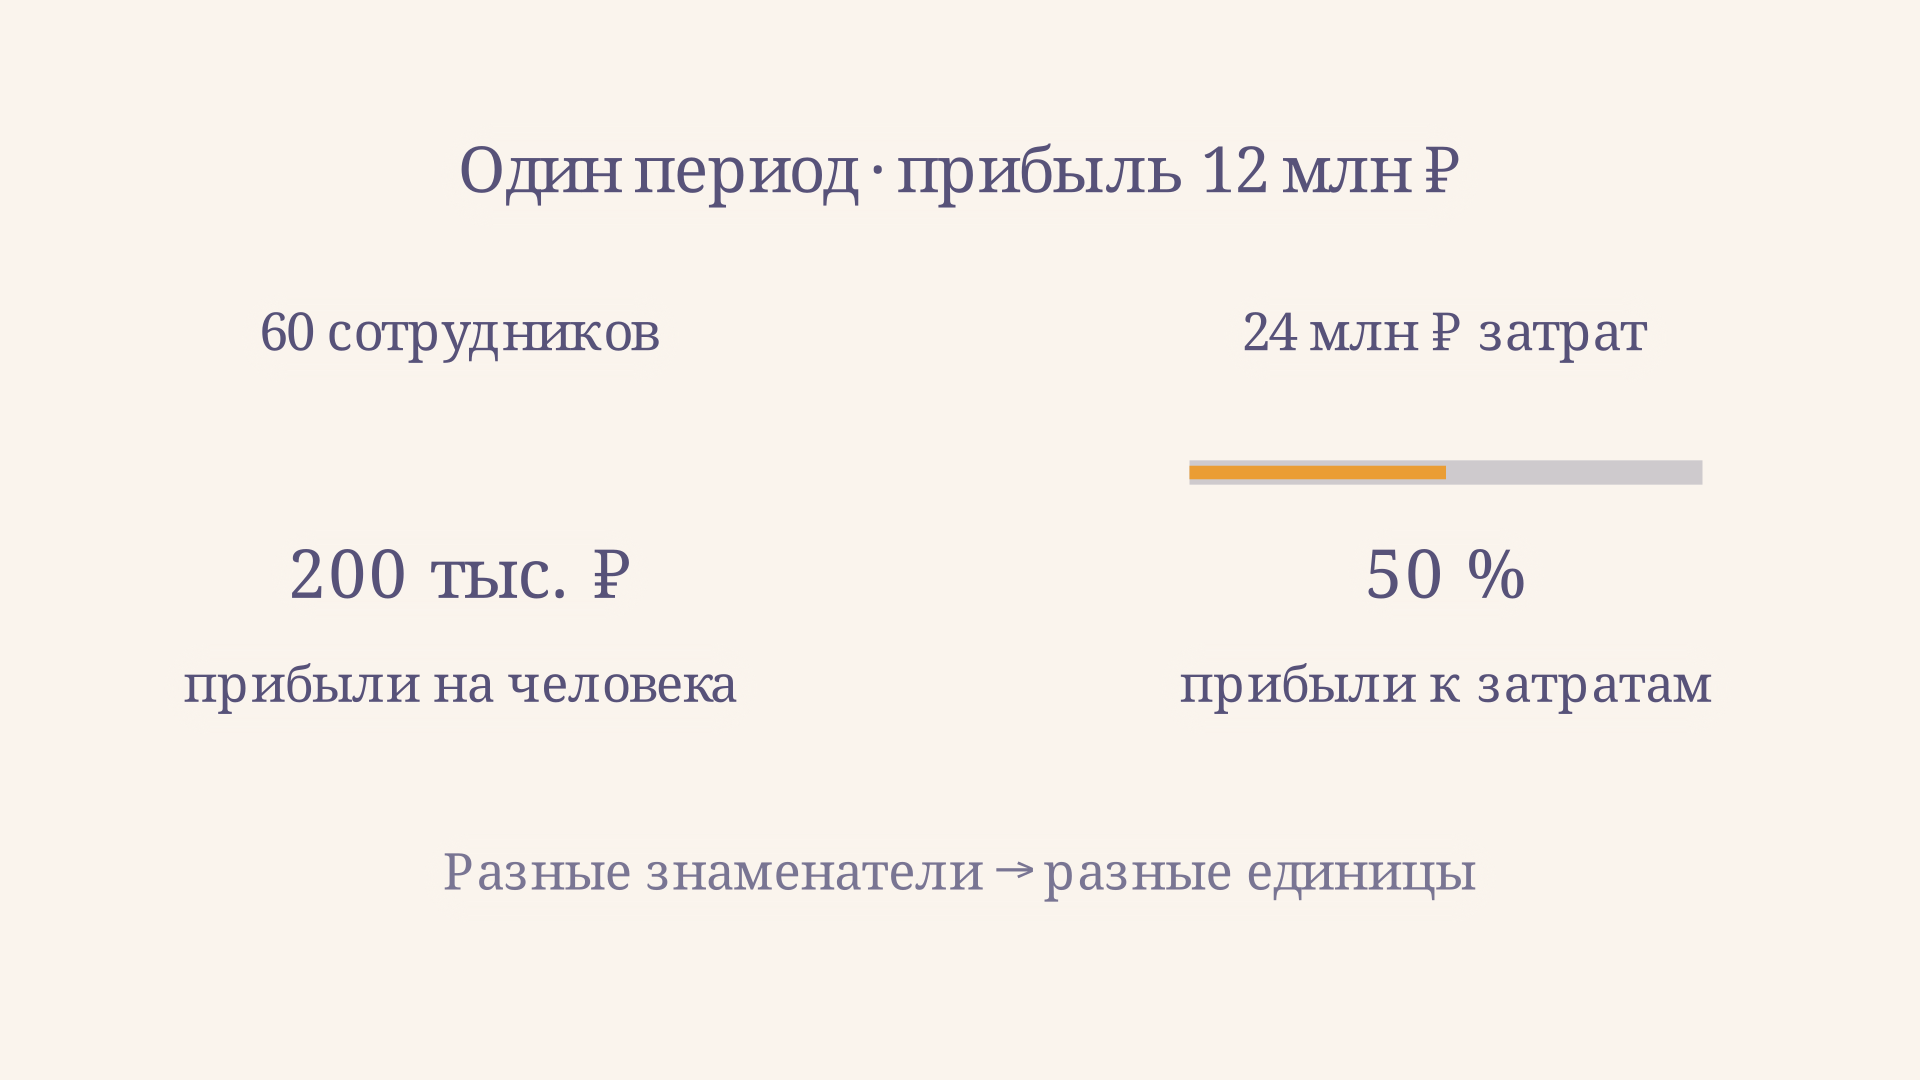
Результаты нельзя сравнивать как два значения одного коэффициента: их знаменатели и единицы различаются. На графике калькулятора точка соответствует прибыли на человека, а процентное отношение показано отдельно. Меняя затраты при фиксированной введённой прибыли, мы проводим условный расчёт чувствительности: на практике изменение расходов может изменить и саму прибыль.
Какие данные взять для расчёта
Сначала выберите вид прибыли: например, чистую прибыль или прибыль от продаж. Разные виды учитывают разные доходы и расходы, поэтому результаты с разными числителями несопоставимы. Если в задаче сказано только «прибыль», запишите принятое допущение; для реального анализа проверьте определение в отчётности и методике организации.
Далее определите среднюю численность за период по согласованной методике, а не просто возьмите число работников на последний день. Состав учитываемых людей тоже важен: совместители, неполная занятость и внешние подрядчики способны изменить сопоставимость. Средняя списочная численность и средняя численность в эквиваленте полной занятости не обязаны совпадать. В учебной задаче используйте прямо данную величину; при сравнении компаний проверьте, что знаменатели включают одинаковые категории.
Затраты на персонал собирают за тот же период. Важно не смешать годовую прибыль с месячным фондом оплаты труда и не включить в одном году взносы, а в другом исключить их. Если знаменатель равен нулю, деление не определено. При убытке результат будет отрицательным: это сигнал об убытке организации, а не индивидуальная оценка работника.
Как сравнивать периоды
Допустим, в следующем году прибыль выросла до 18 млн руб., численность осталась 60 человек, а определённые так же затраты на персонал - 24 млн руб. Тогда прибыль на человека составляет 300 тыс. руб., а отношение прибыли к затратам - 75 %. Первое значение выросло на 100 тыс. руб. на человека, или на 50 % относительно прежних 200 тыс. руб. Второе выросло на 25 процентных пунктов, с 50 до 75 %; относительный рост также равен 50 %.
В реальных данных одновременно меняются и прибыль, и численность. Поэтому сравнение удобно разложить на шаги: сначала пересчитать показатель с новой прибылью и старой численностью, затем заменить численность новой. Порядок замен влияет на распределение общего изменения между факторами, если изменились оба. Укажите выбранный порядок и не трактуйте арифметический вклад как доказанную причину.
Если существенно изменились цены, состав бизнеса или доля подрядчиков, поясните это рядом с таблицей. Например, передача службы подрядчику может уменьшить численность собственных сотрудников и увеличить показатель на человека, хотя общий объём работы не изменился. Для глубокой проверки полезно сопоставить прибыль с выручкой, активами и капиталом; отдельный пример разложения финансового результата даёт модель Дюпона.
Чем показатель отличается от производительности труда
Производительность труда обычно связывает выпуск или выручку с затратами труда, тогда как здесь числитель - прибыль после определённых расходов. Выручка на работника может расти при падении прибыли на работника, если расходы увеличиваются быстрее выручки. Чтобы понять ситуацию, рассматривайте оба ряда и объясняйте, какая мера результата использована.
Прибыль на человека - средняя величина по всей организации. Она не показывает, как изменится результат при найме ещё одного человека. Для последнего вопроса экономисты рассматривают предельный продукт труда: это дополнительный выпуск при изменении количества труда при заданных условиях. Средний и предельный результаты отвечают на разные вопросы и не заменяют друг друга.
Как сделать обоснованный вывод
Укажите формулу, вид прибыли, период, состав численности и затрат, затем приведите результат с единицами. Сравните несколько периодов по единой методике и назовите возможные факторы, которые требуют проверки. Для управленческого решения дополните финансовую картину качеством продукции, текучестью, безопасностью и условиями труда: одно высокое среднее значение не описывает устойчивость работы организации.
Сопоставление с другими компаниями особенно чувствительно к отрасли и структуре занятости. Капиталоёмкое предприятие и трудоёмкая организация могут иметь разную прибыль на человека даже при схожем качестве управления. Вопрос о заработной плате и численности также связан с условиями рынка труда, а не только с внутренним коэффициентом фирмы.
Частые ошибки
- Путают рубли и проценты. Прибыль делят на людей без множителя 100, а отношение прибыли к денежным затратам можно выразить в процентах.
- Смешивают периоды и виды прибыли. Годовой результат и месячный знаменатель или чистая прибыль одного года и прибыль от продаж другого не дают корректного сравнения.
- Берут численность на конец года вместо средней. При заметном найме или выбытии итог искажает картину за период.
- Считают показатель личной продуктивностью. Финансовый результат создаётся всей системой и зависит не только от отдельных сотрудников.
- Выдают корреляцию за причину. Рост показателя после сокращения численности ещё не доказывает, что сокращение улучшило работу.
FAQ
Может ли рентабельность персонала быть отрицательной?
Да. Если выбранная прибыль отрицательна, а численность или затраты положительны, оба отношения отрицательны. В выводе следует прямо назвать убыток и вид прибыли.
Какая величина считается нормальной?
Единого универсального норматива для всех организаций нет: результат зависит от отрасли, структуры расходов, капиталоёмкости и способа расчёта. Сравнивайте сопоставимые данные и периоды.
Что делать, если прибыль нулевая?
При положительной численности прибыль на человека равна нулю. Если затраты на персонал тоже положительны, отношение к ним равно 0 %. При нулевом знаменателе показатель не рассчитывается.
Коротко
Прибыль на работника равна прибыли, делённой на среднюю численность, и выражается в рублях на человека. Отношение прибыли к затратам на персонал выражают в процентах. Обе величины зависят от выбранных данных и полезны для сравнения только при согласованных периодах, составе работников и методике.
Читайте также
Анализ фонда оплаты труда: формулы и пример
Анализ фонда оплаты труда: как сравнить план и факт, рассчитать влияние численности и средней зарплаты и скорректировать переменную часть на объём выпуска.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Анализ финансовых результатов предприятия
Как провести анализ финансовых результатов предприятия по отчёту: рассчитать прибыль и рентабельность, сравнить периоды и объяснить влияние выручки и расходов.
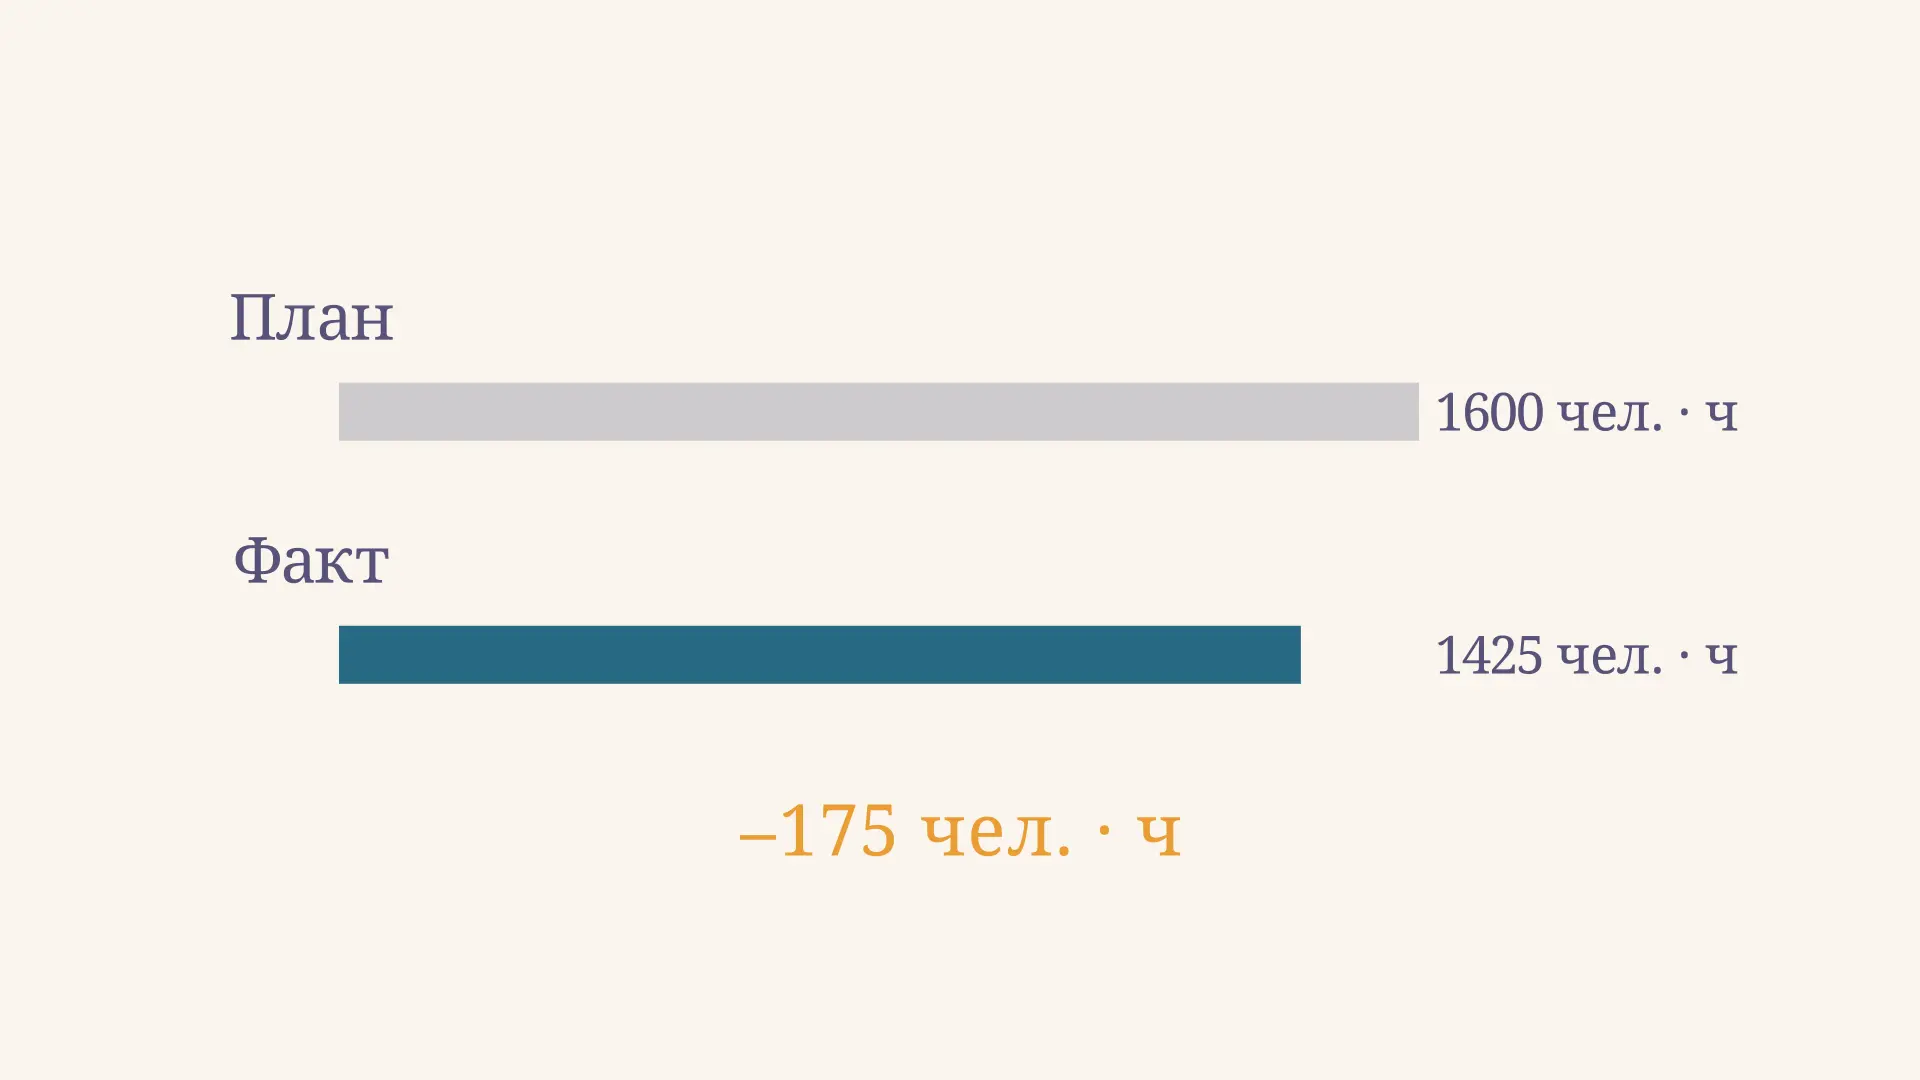
Анализ использования рабочего времени: расчёт
Как провести анализ использования рабочего времени: сравнить план и факт, рассчитать человеко-часы и разложить отклонение по числу дней и длительности дня.
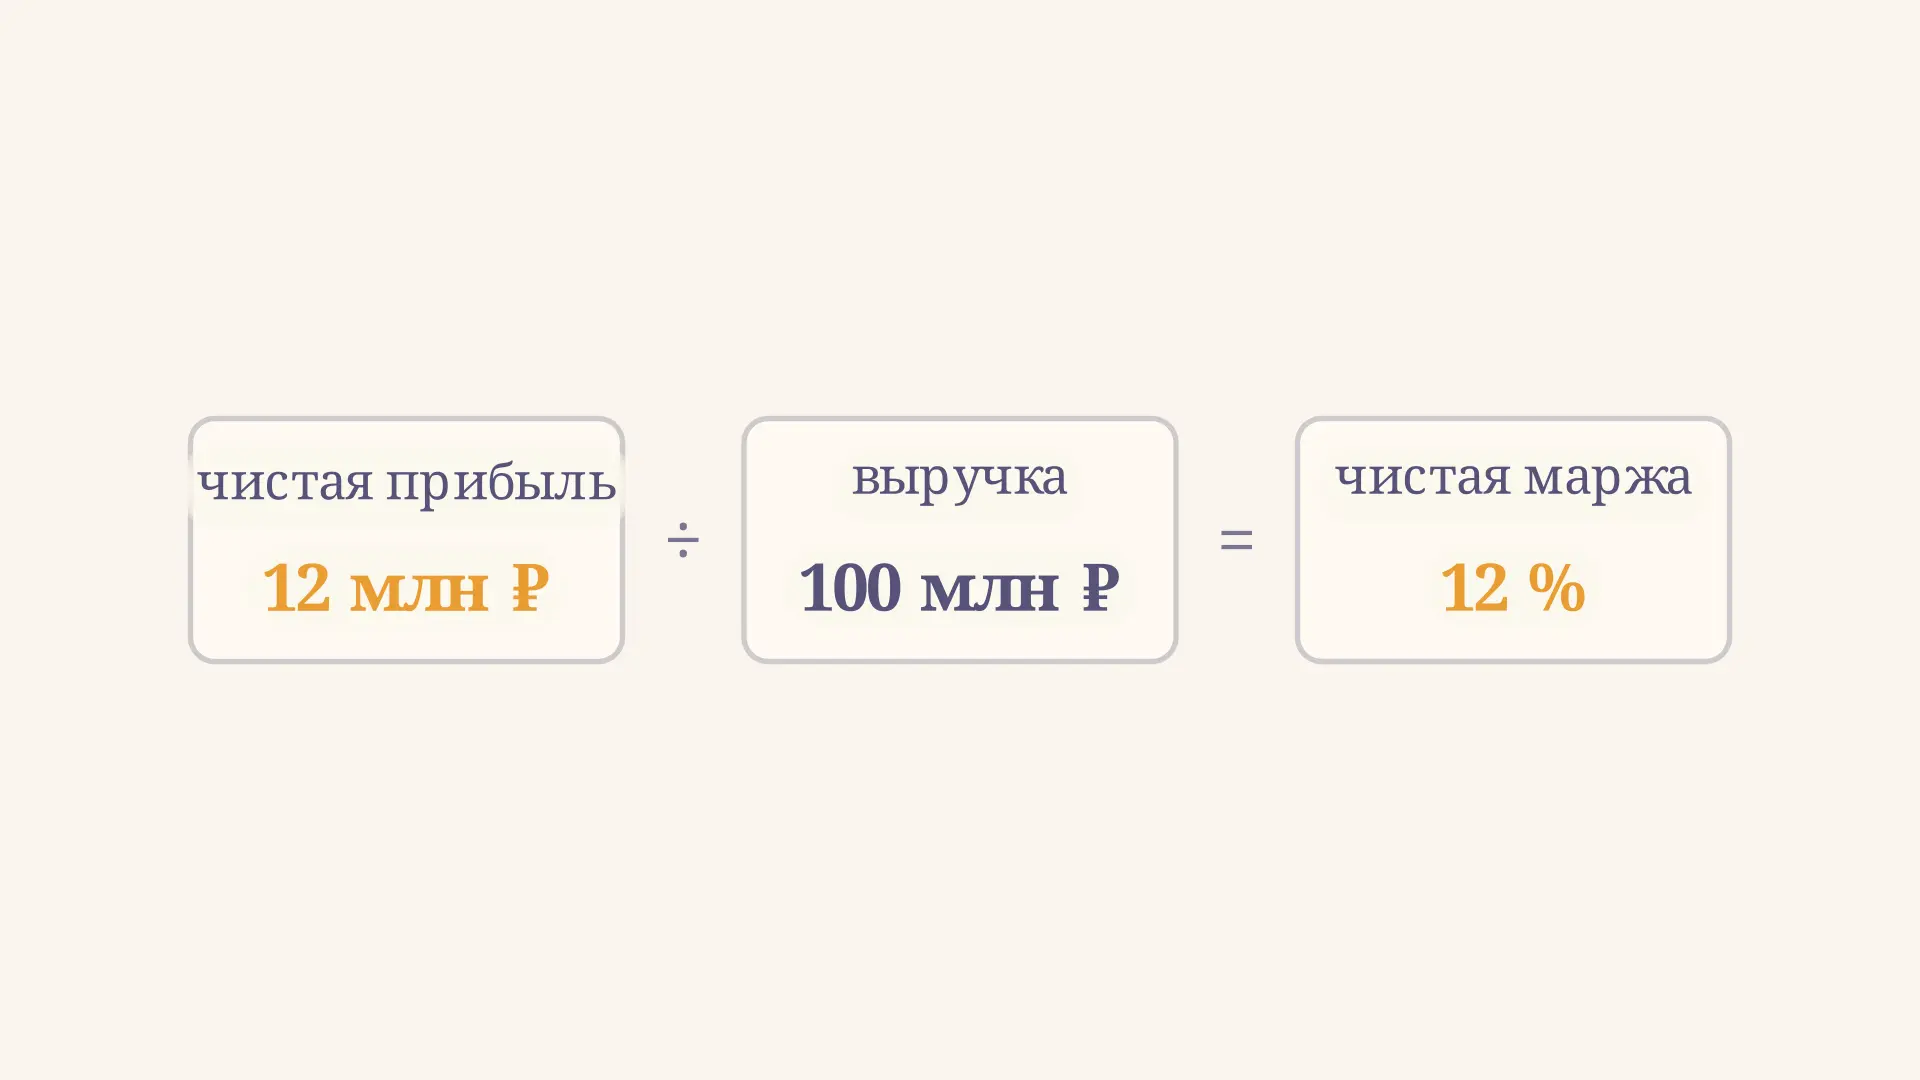
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
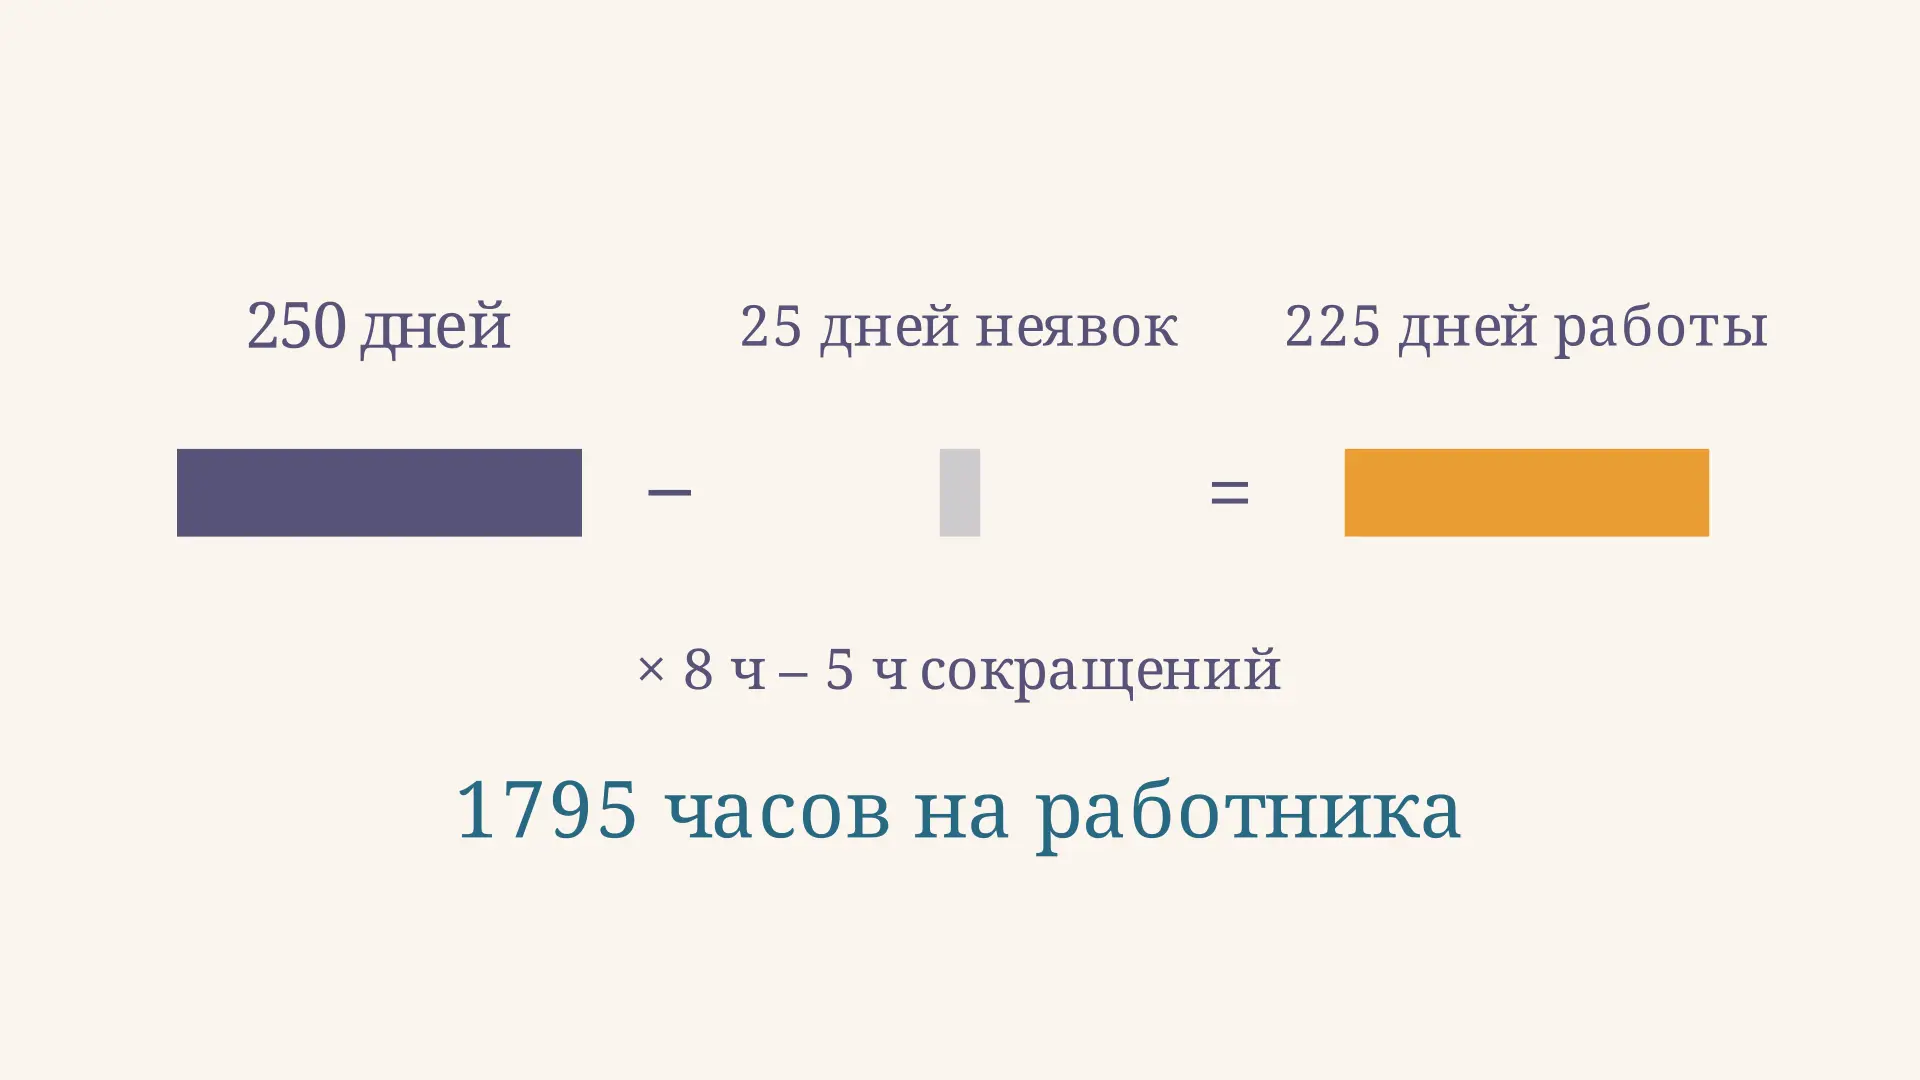
Эффективный фонд рабочего времени: расчёт
Эффективный фонд рабочего времени: как перейти от календарных дней к человеко-часам, учесть отпуск и сокращённые дни и рассчитать численность работников.