Рентабельность оборотных активов: формула и расчёт
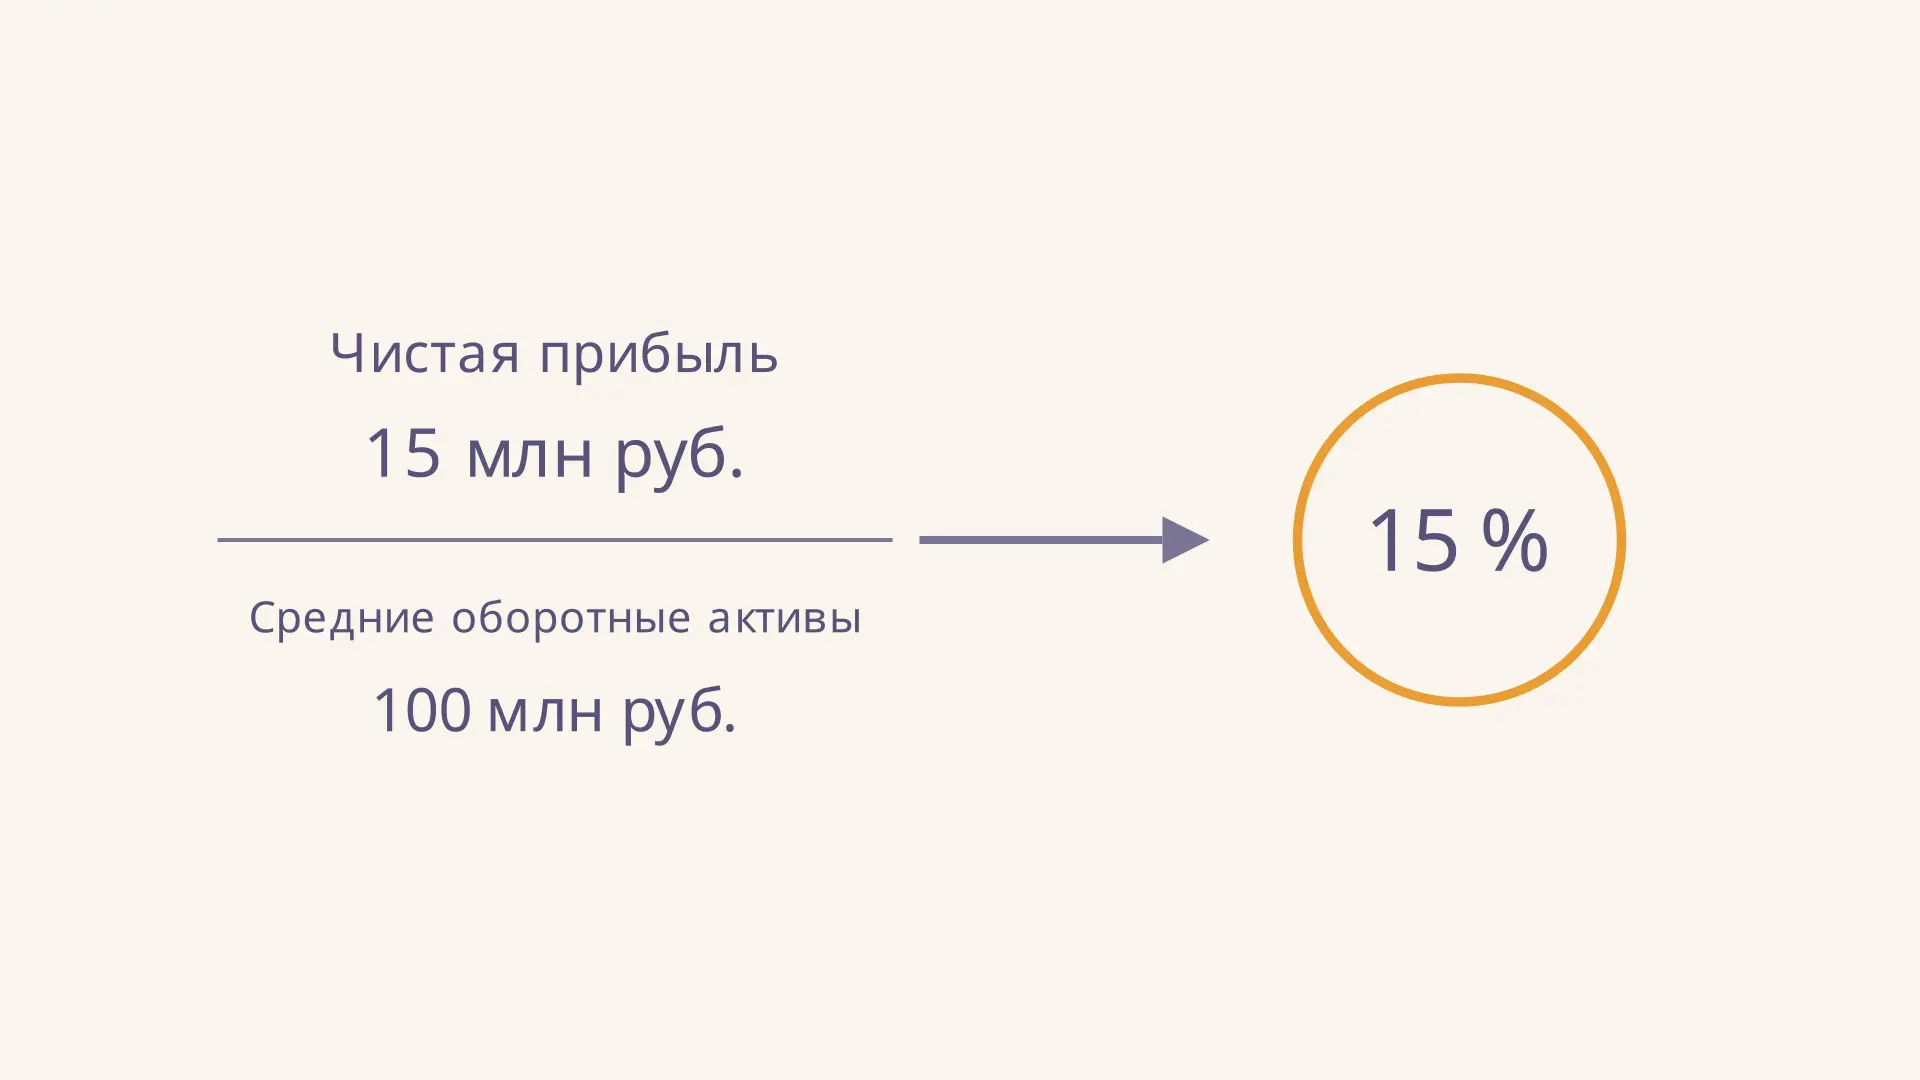
Рентабельность оборотных активов показывает, сколько чистой прибыли за период приходится на среднюю стоимость оборотных активов организации. Если показатель за год равен 15 %, на каждый рубль средней балансовой стоимости приходится 15 копеек чистой прибыли. Это отношение полезно для сравнения периодов, но не означает, что каждый рубль запасов или денег сам заработал указанную сумму. Измените прибыль и остатки в калькуляторе: он пересчитает среднюю величину и покажет, как меняется отношение.
Что показывает показатель
Оборотные активы включают, в частности, запасы, задолженность покупателей и денежные средства. Их состав и классификация зависят от применяемых правил учёта. Например, по IAS 1 к текущим могут относиться ресурсы обычного операционного цикла даже тогда, когда цикл длится больше года. Поэтому сводить определение только к сроку в 12 месяцев не всегда верно.
Числитель показателя относится ко всей организации: чистую прибыль формируют продажи, расходы, налоги и другие доходы и расходы. Она создаётся при участии не только оборотных, но и внеоборотных активов. Поэтому рассчитанный процент - отношение общего финансового результата к выбранной базе, а не доказательство того, какую прибыль принесли исключительно запасы или дебиторская задолженность.
В ролике меняется только знаменатель. В реальной компании рост запасов может позднее поддержать продажи, а изменение прибыли и активов происходит одновременно. Для анализа нужно изучить обе величины, а не считать всякое уменьшение активов улучшением работы.
Формула и средний остаток
В этой статье используем вариант с чистой прибылью и средним остатком оборотных активов за один период:
Когда известны только остатки на две даты, среднюю величину приближённо считают как полусумму:
Прибыль - поток за период, а баланс показывает остатки на отдельные даты. Усреднение помогает сопоставить эти разные величины, но две даты не описывают все изменения внутри года. Суммы берут в одной валюте и масштабе: например, обе в миллионах рублей. При отрицательной прибыли получится отрицательный процент; при нулевом среднем остатке деление не определено.
В учебных и аналитических материалах встречаются варианты с прибылью от продаж или с остатком только на конец периода. Прежде чем сравнивать результаты, выпишите выбранный числитель и способ расчёта знаменателя. Процент по другой формуле может быть полезен для другой задачи, но не будет непосредственно сопоставим с нашим.
Где взять данные
В российской бухгалтерской отчётности чистую прибыль или убыток ищут в отчёте о финансовых результатах, обычно в строке 2400. Итог раздела II баланса «Оборотные активы» обычно приведён по строке 1200; эти коды можно увидеть, например, в отчётности из ресурса ФНС. Нужны данные на начало и конец того же года; в сравнительных графах баланса началу года соответствует конец предыдущего. Уточняйте названия строк и единицы в конкретной форме, особенно если отчётность сокращённая или составлена по другим стандартам. Разобраться в расположении статей помогает материал о структуре бухгалтерского баланса.
Сопоставляйте данные одной организации и одного контура отчётности: консолидированную прибыль - с консолидированными активами, показатели отдельного юридического лица - с его собственным балансом. При смене состава группы, учётной политики или классификации статей уточните, насколько цифры за два года сопоставимы. Для квартальной прибыли используйте остатки на начало и конец квартала, а результат называйте квартальным, не годовым.
Пример расчёта за год
Пусть условная компания получила чистую прибыль 15 млн руб. Оборотные активы на начало года составляли 80 млн руб., на конец - 120 млн руб. По двум датам получаем:
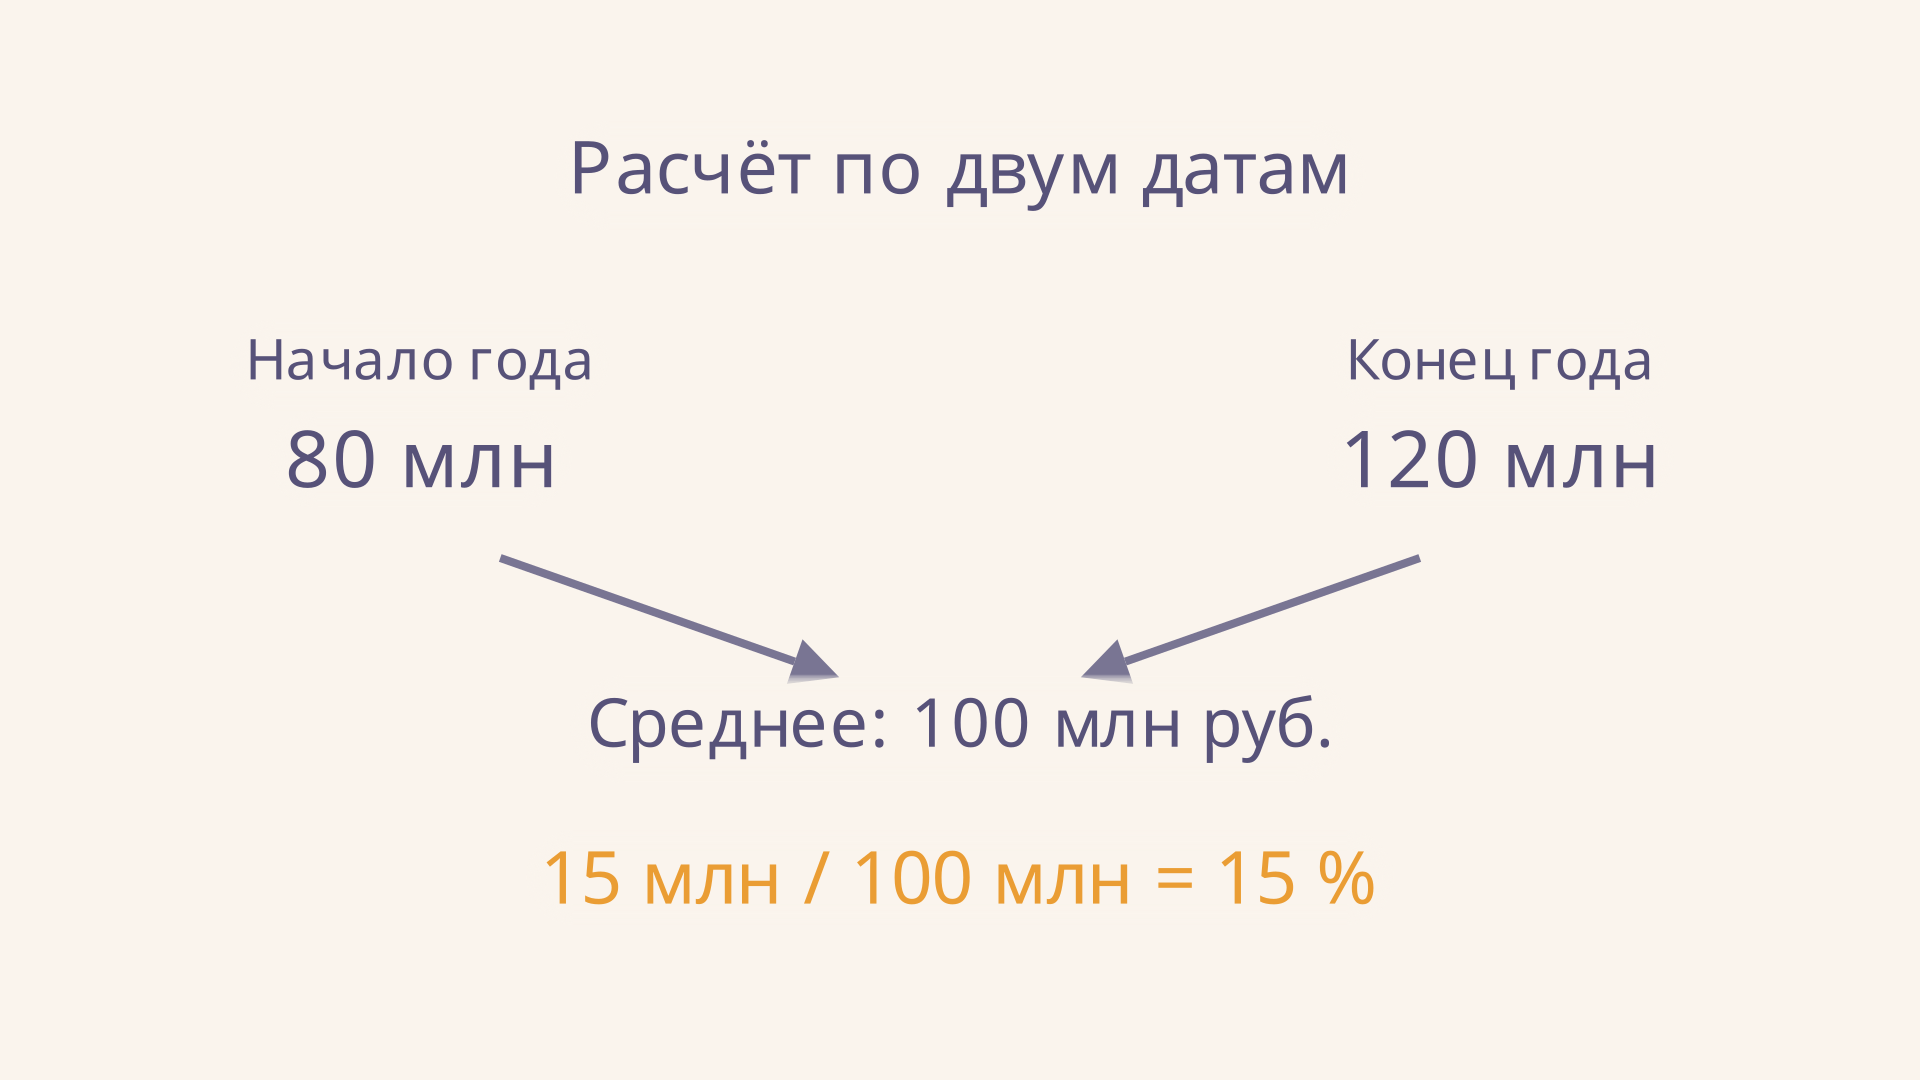
За год на рубль среднего остатка пришлось 0,15 рубля чистой прибыли. Если при той же прибыли средние активы составят 150 млн руб., отношение снизится до . Эти числа иллюстрируют арифметику знаменателя, а не прогноз работы предприятия. Нельзя заключить, что компания обязательно потеряет прибыльность при увеличении активов: новые запасы или продажи могут изменить и числитель.
Для сравнения возьмём другой условный год: прибыль 10 млн руб., средние оборотные активы 80 млн руб. Рентабельность равна 12,5 %. Переход к 15 % означает рост на 2,5 процентного пункта, или на 20 % относительно исходного значения. Важно различать процентные пункты и относительный прирост: они отвечают на разные вопросы.
Почему среднее по двум датам бывает неточным
Полусумма начального и конечного остатков удобна, когда доступны только годовые балансы. Но если большой объём запасов закуплен непосредственно перед концом года, этот способ может преувеличить ресурсы, которыми компания располагала большую часть периода. При сезонных продажах начало и конец года также способны не отразить летний или предновогодний пик.
Если есть остатки на начало каждого месяца и конец года, можно усреднить полусуммы остатков для двенадцати равных месячных интервалов. При крупных разовых изменениях полезно взвесить остатки по времени, в течение которого они сохранялись. Это всё равно оценка: качество зависит от частоты и точности исходных данных. В сравнении нескольких лет применяйте одинаковый способ и сообщайте его рядом с результатом.
Как интерпретировать и сравнивать
Универсальной нормы для всех компаний нет. Торговля, производство и услуги различаются запасами, сроками оплаты, сезонностью и структурой имущества. Начните с динамики самой организации, затем сопоставьте её с похожими компаниями за одинаковые периоды. Рядом с процентом сохраните прибыль, средние активы и их состав: без этих данных причина изменения не видна.
Рост отношения может быть связан с увеличением прибыли, сокращением запасов или погашением задолженности покупателей. Но рост иногда возникает и из-за списаний или сокращения деятельности. Падение может сопровождать накопление неликвидных запасов, а может предшествовать росту продаж. Проверьте оборачиваемость отдельных статей, сроки оплаты и денежные потоки. Другие ориентиры для анализа собраны в статье о финансовых коэффициентах.
Не стоит путать показатель с ликвидностью. Рентабельность сравнивает прибыль с активами, а коэффициенты ликвидности сопоставляют активы с обязательствами. Высокое отношение прибыли не гарантирует наличия денег для выплаты долга в нужный день. Точно так же низкая доля денежных средств не объясняет сама по себе, будет ли компания прибыльной.
Связь с маржой и оборачиваемостью
При ненулевой выручке можно разложить отношение на два множителя:
Первый множитель - чистая маржа, второй - выручка на рубль средних оборотных активов за тот же период. Например, если в основном примере выручка равна 150 млн руб., маржа составляет 10 %, а оборачиваемость - 1,5 за год. Их произведение даёт 15 %. При нулевой выручке такое разложение не определено, хотя исходное отношение прибыли к положительным активам можно посчитать.
По логике это напоминает модель Дюпона, но там анализируют отдачу собственного капитала и другие множители. Не подменяйте оборотные активы всеми активами: знаменатели отвечают на разные вопросы. Аналогично индекс рентабельности инвестиций PI оценивает проект через дисконтированные потоки и первоначальные вложения, а не годовую бухгалтерскую прибыль к остатку оборотных активов.
Частые ошибки
- Смешивать периоды. Годовую прибыль нельзя без оговорок сравнивать со средними активами за квартал.
- Брать разные единицы. Прибыль в тысячах рублей и активы в миллионах сначала приводят к одному масштабу.
- Путать остаток с потоком. Значение на конец года не равно среднему остатку; метод усреднения надо обозначить.
- Приписывать прибыль только оборотным активам. В её создании участвуют и другие ресурсы, а также финансовые и налоговые факторы.
- Оценивать процент без контекста. Сравните абсолютные суммы, состав активов, отрасль и изменения бизнеса.
FAQ
Можно ли получить отрицательную рентабельность?
Да. При убытке 5 млн руб. и положительных средних оборотных активах 100 млн показатель равен −5 %. Это убыток на выбранную базу за период, а не обязательно потеря 5 % стоимости каждого актива.
Чем она отличается от рентабельности всех активов?
Здесь знаменатель включает только оборотные активы, а при расчёте отдачи всех активов учитывают также внеоборотные. При одинаковой прибыли и положительных базах меньший знаменатель обычно даёт больший по модулю показатель; сами проценты напрямую не взаимозаменяемы.
Можно ли сравнить квартал с годом?
Прямое сравнение может ввести в заблуждение: прибыль накапливается за разное время, а сезонность меняет результат. Сравните одинаковые кварталы разных лет или полные годы; при пересчёте в годовой темп отдельно объясните допущения.
Коротко
Рентабельность оборотных активов в выбранном варианте - чистая прибыль за период, делённая на средние оборотные активы и умноженная на 100 %. Для вывода нужны сопоставимые даты, единицы и метод усреднения, а также анализ того, почему изменились прибыль и состав активов.
Читайте также
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Как рассчитать собственные оборотные средства
Как рассчитать собственные оборотные средства по строкам баланса, отличить их от рабочего капитала и объяснить положительный или отрицательный результат на примере.
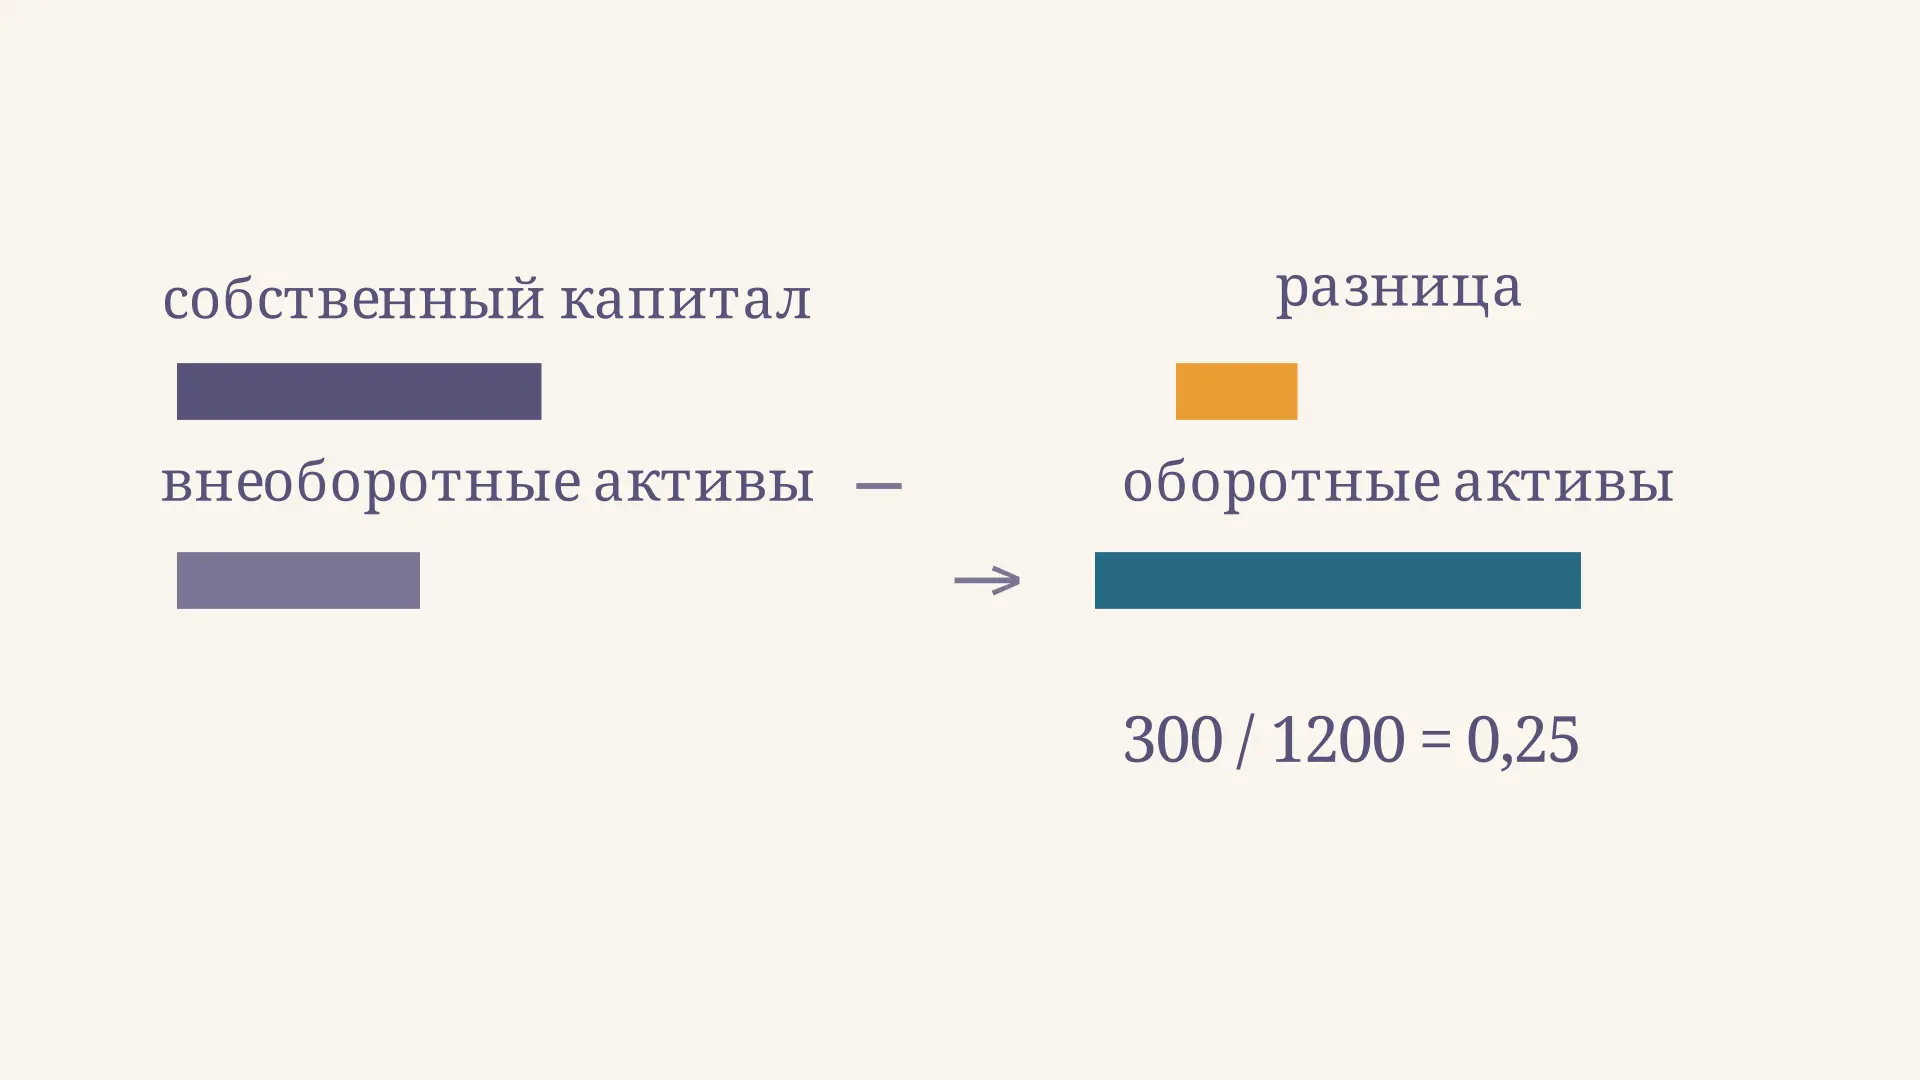
Коэффициент обеспеченности собственными средствами
Как рассчитать коэффициент обеспеченности собственными средствами по строкам баланса, разобрать отрицательный результат и оценить исторический ориентир 0,1.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
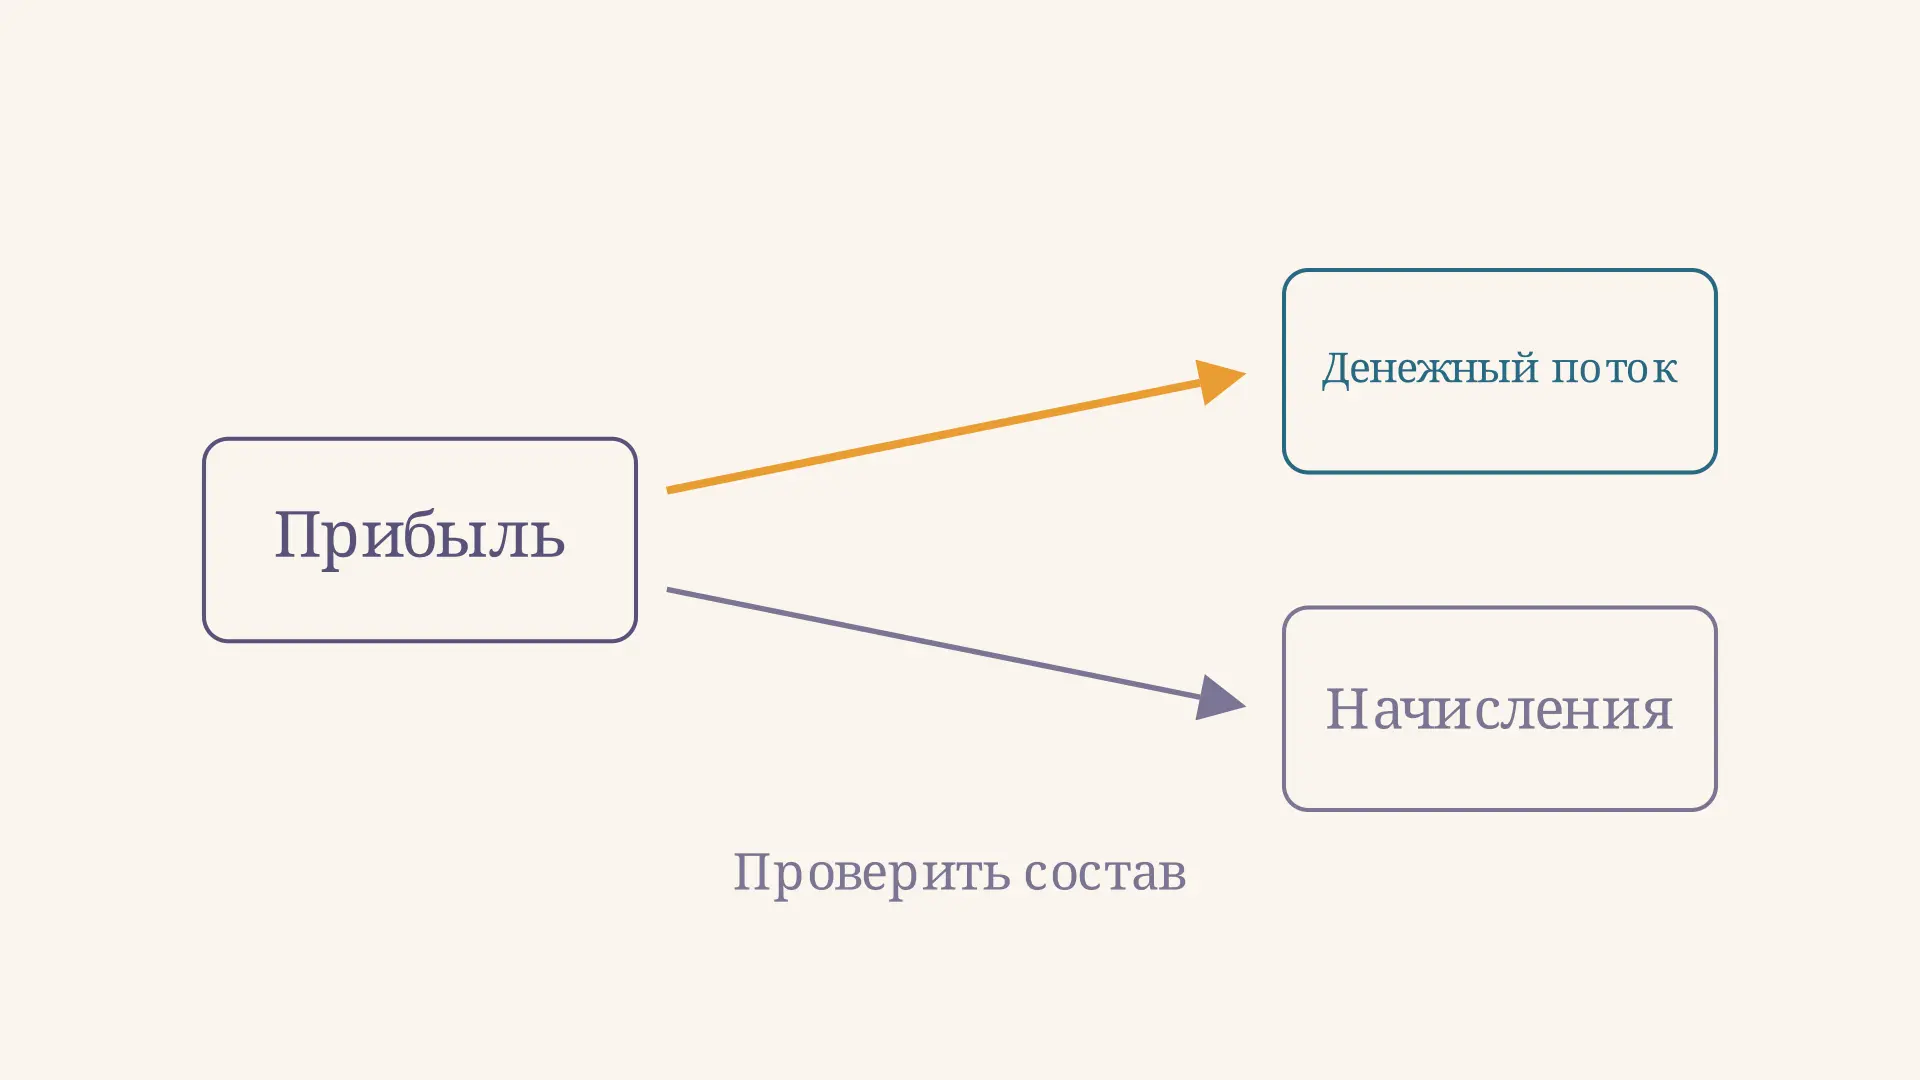
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.
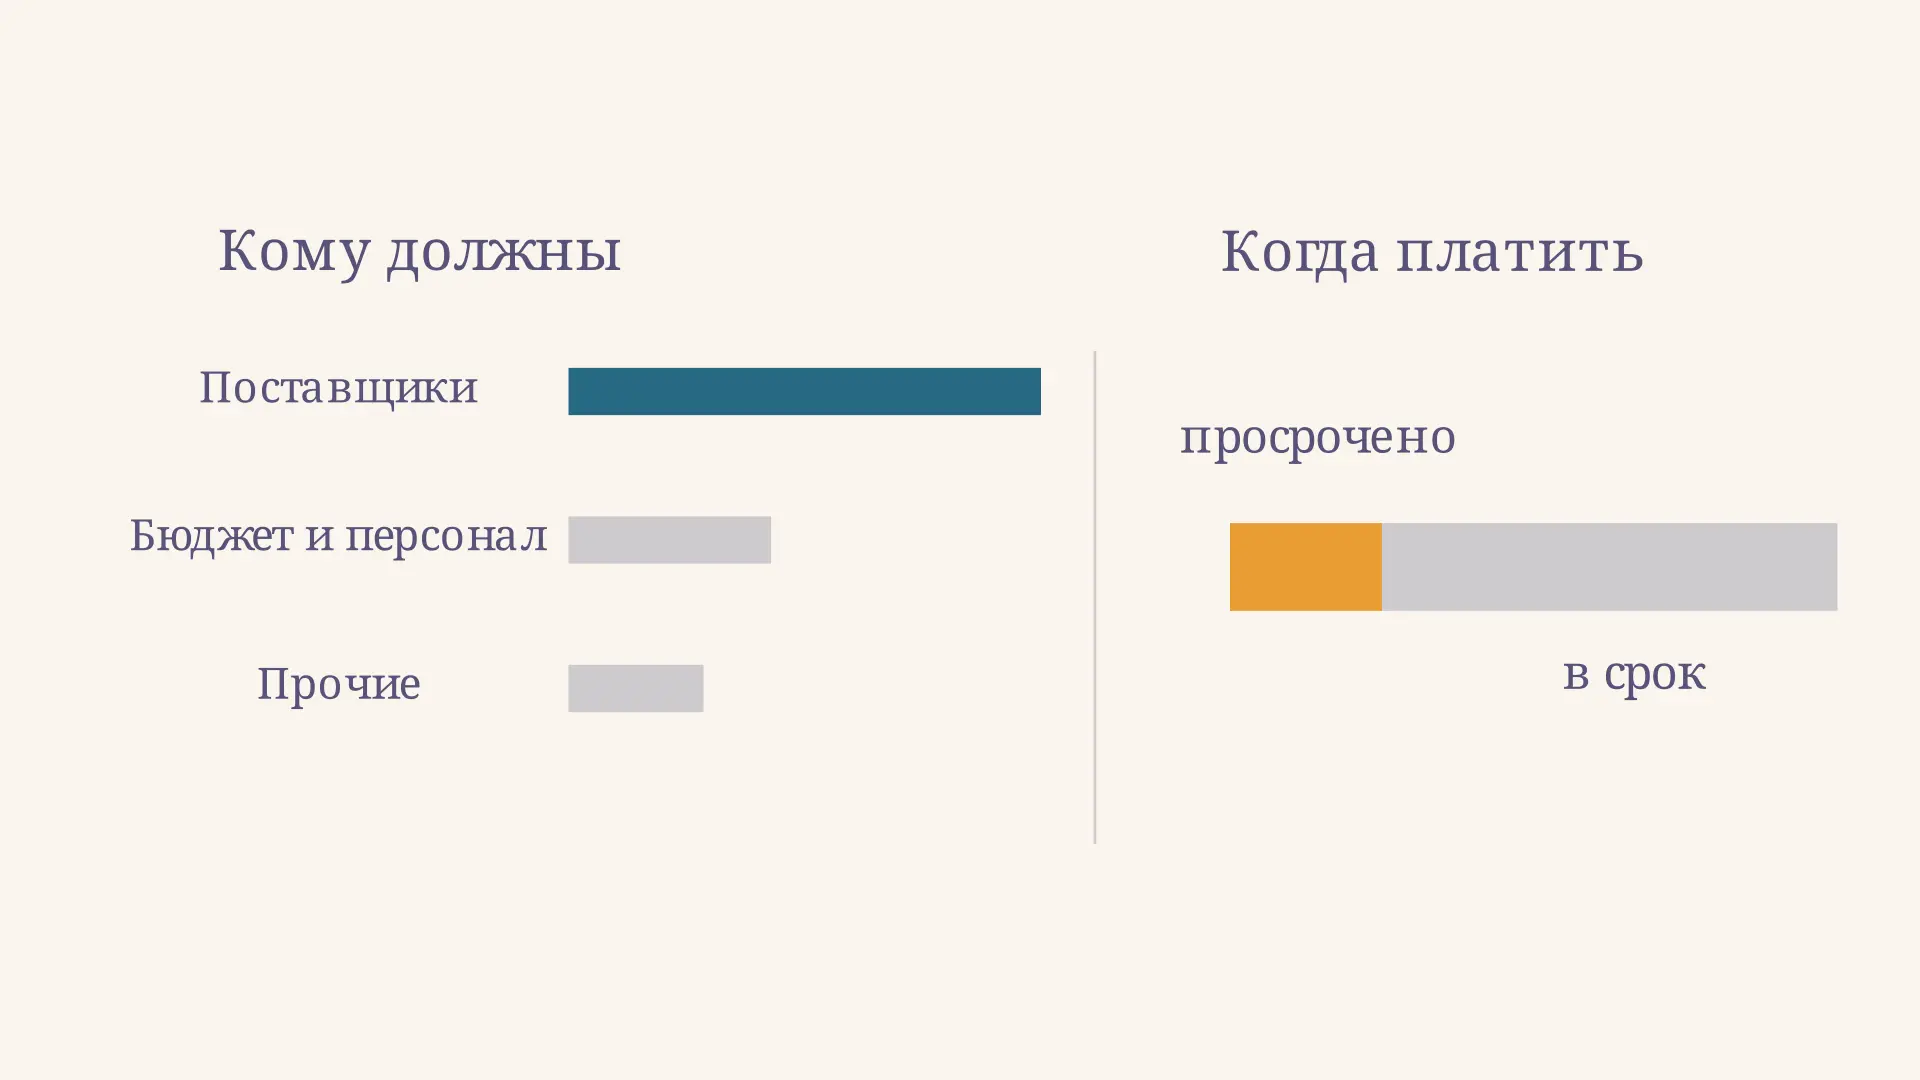
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.