Гибкий бюджет: формула и пример расчёта
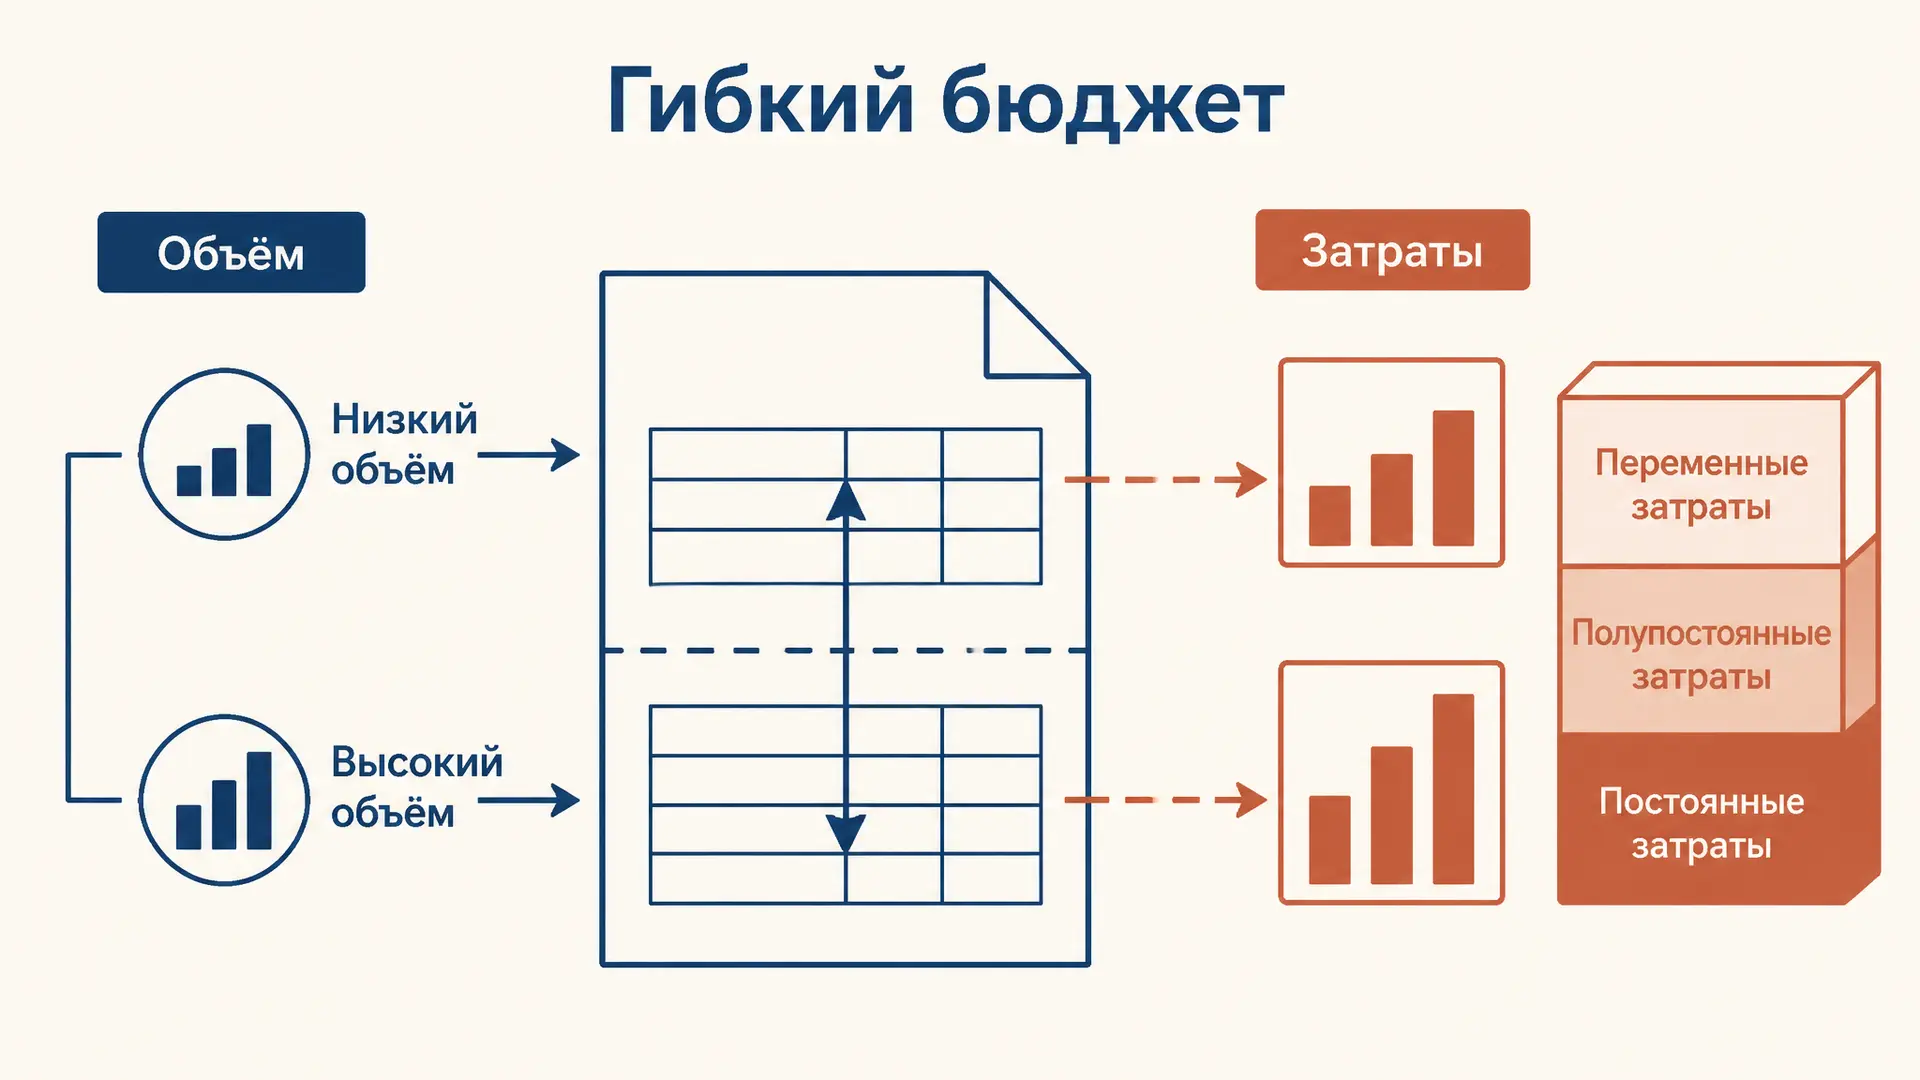
Гибкий бюджет - это план доходов или затрат, пересчитанный для конкретного уровня деятельности. Он помогает ответить на вопрос: сколько предприятие планировало бы потратить, если бы заранее знало фактический объём выпуска? Сравнение с этой величиной полезнее простой разницы между фактом и первоначальным планом, когда выпуск изменился.
Например, рост общих расходов после увеличения производства сам по себе не доказывает перерасход. Часть роста может объясняться дополнительным количеством изделий. Ниже разберём учебную модель затрат, формулу и способ отделить влияние объёма от отклонения расходов при этом объёме. Калькулятор позволяет изменить исходные данные и увидеть оба эффекта.
Зачем нужен гибкий бюджет
Первоначальный, или статический, бюджет составляют для запланированного объёма. Он остаётся исходной точкой сравнения, даже если фактическая загрузка оказалась другой. Гибкий бюджет использует те же плановые нормы и цены, но подставляет фактический объём деятельности. Поэтому он показывает ожидаемые затраты при сопоставимом объёме, а не фактически понесённые затраты.
По описанию учебника OpenStax по управленческому учёту, такой пересчёт помогает оценивать результаты на фактическом уровне деятельности. Если выпуск вырос, ожидается рост расхода материалов; если упал - уменьшение. Постоянная часть расходов в пределах применимого диапазона при этом не меняется.
Метод подходит не только производству. Для службы доставки драйвером могут быть выполненные заказы, для оборудования - машино-часы, для консультаций - часы работы специалистов. Выбор зависит от того, что действительно вызывает затраты. В многообразной деятельности разные статьи могут требовать разных драйверов, а не одного общего показателя.
Постоянные, переменные и смешанные затраты
Постоянные затраты в заданном периоде и диапазоне деятельности сохраняются в общей сумме: например, фиксированная месячная аренда цеха. Постоянство не означает неизменность навсегда: при расширении может понадобиться второй цех, и аренда вырастет ступенью.
Переменные затраты в простой линейной модели пропорциональны объёму. Если плановая норма материалов стоит 200 рублей на изделие, на 1 000 изделий закладывают 200 000 рублей, а на 1 200 - 240 000. Ставка на единицу здесь предполагается неизменной. В реальности скидки за объём, отходы и сверхурочная работа способны изменить зависимость.
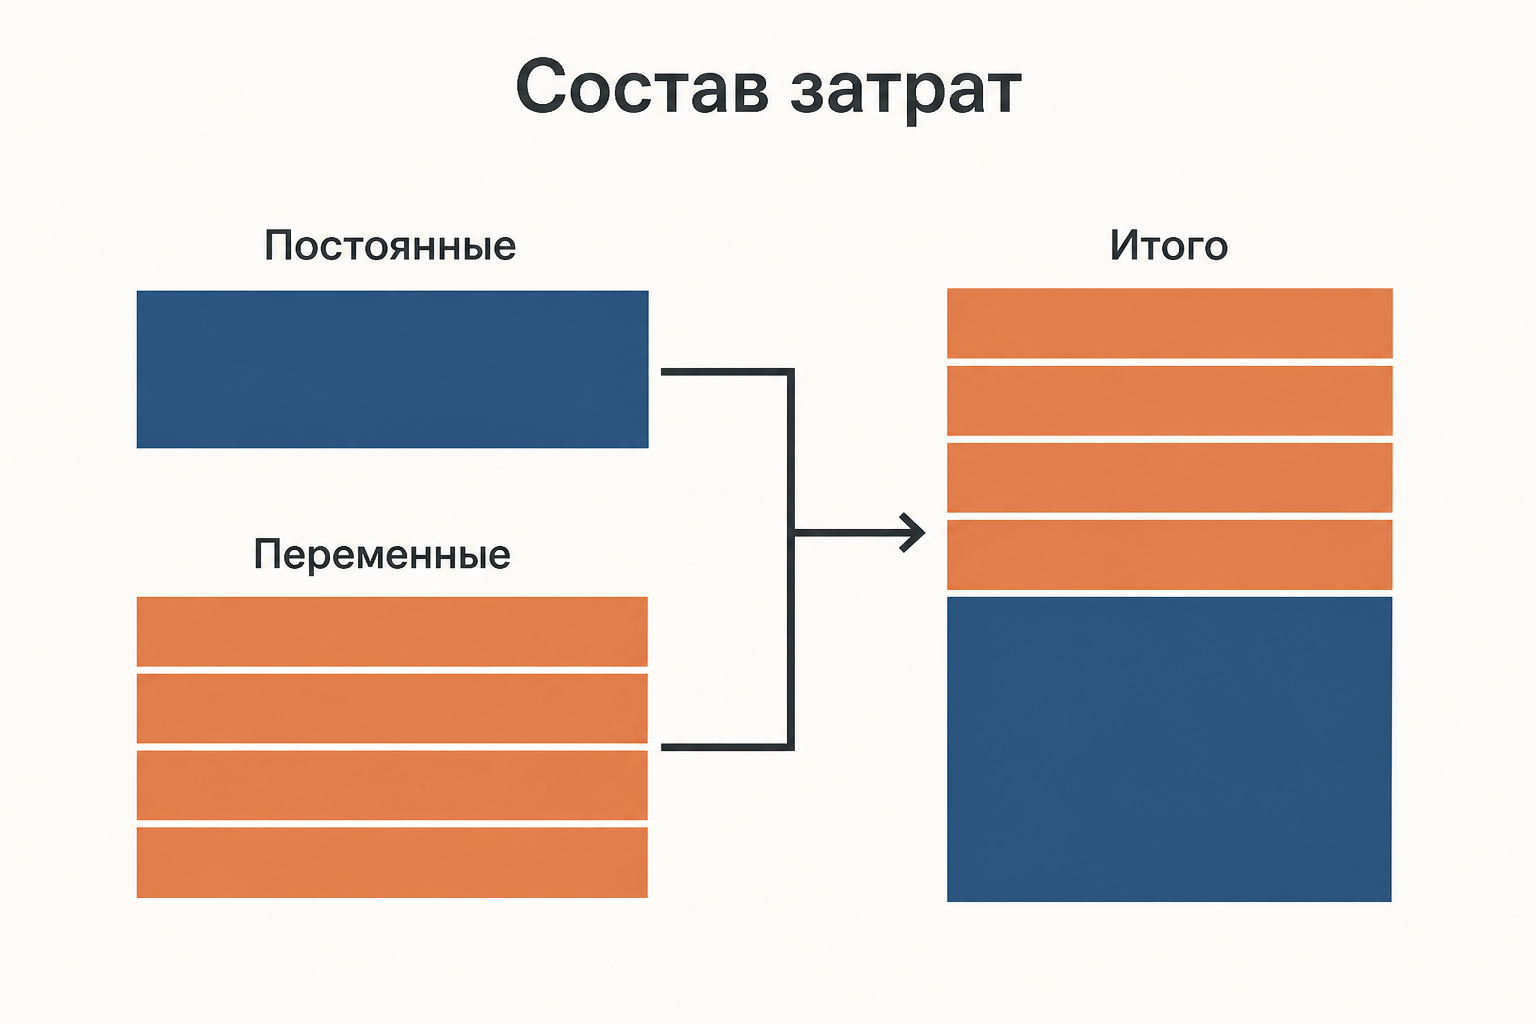
Смешанная статья содержит обе части. Допустим, аренда оборудования включает фиксированные 30 000 рублей в месяц и 50 рублей за машино-час. Для 800 часов бюджет равен 70 000 рублей, для 1 000 - 80 000. Прежде чем применять формулу, следует выделить части по договору или оценить их на основе данных и указать способ оценки. Классификацию полезно сопоставлять с тем, как устроены экономические элементы затрат: элемент описывает вид ресурса, а деление на постоянные и переменные - поведение расхода.
Формула гибкого бюджета
Для одного вида деятельности и линейной зависимости используем:
где - бюджет затрат при объёме , - плановые постоянные затраты за период, - плановые переменные затраты на единицу драйвера. У и результата единица измерения - рубли за период; выражена в рублях на единицу, а - в единицах за тот же период.
Первоначальный бюджет равен , а гибкий для анализа факта - . Важно подставить именно плановую ставку : если вместо неё взять фактические расходы на единицу, пересчитанный план поглотит часть отклонения, которое нужно исследовать. Для нескольких статей расходы рассчитывают по соответствующим драйверам и складывают.
Формула не универсальна для любого масштаба. Она работает как приближение в релевантном диапазоне, где постоянная сумма и удельная переменная ставка сохраняются. За пределами мощности, при новой смене или смене тарифа нужны другие параметры либо отдельные интервалы.
Пример расчёта и сравнение с фактом
Возьмём условное предприятие за месяц. По плану оно должно выпустить 1 000 изделий; фактически выпущено 1 200. Плановые постоянные затраты - 100 000 рублей, переменные - 200 рублей на изделие. Фактические совокупные затраты составили 355 000 рублей. Считаем, что оба объёма находятся в одном релевантном диапазоне.
| Показатель | Первоначальный бюджет | Гибкий бюджет | Факт |
|---|---|---|---|
| Объём, изделий | 1 000 | 1 200 | 1 200 |
| Постоянные затраты, руб. | 100 000 | 100 000 | отдельно не задано |
| Переменные затраты по норме, руб. | 200 000 | 240 000 | отдельно не задано |
| Всего затрат, руб. | 300 000 | 340 000 | 355 000 |
Первоначальный план: рублей. При фактическом выпуске по плановым нормам бюджет равен рублей. Реальные затраты превысили его на 15 000 рублей.
Сравнение факта только с первоначальным планом дало бы 55 000 рублей роста. Называть всю сумму перерасходом некорректно: 40 000 рублей из неё связаны с увеличением объёма по плановой ставке, а оставшиеся 15 000 - отклонение фактических затрат от гибкого бюджета. Какие именно статьи и причины дали 15 000, из общего итога узнать нельзя.
Как разложить отклонение
В этой статье знак считаем как разность более поздней величины и более ранней; положительный результат означает увеличение затрат. Тогда:
Это эффект объёма: изменение ожидаемых затрат при переходе от планового выпуска к фактическому. При снижении выпуска он будет отрицательным. Сам по себе такой рост не означает неэффективность, если дополнительный выпуск был необходим.
Это отклонение от гибкого бюджета: для затрат положительный знак обычно неблагоприятен, отрицательный - благоприятен. Сумма двух отклонений равна общему изменению рублей. В других отчётах знаки могут задавать наоборот, поэтому правило сравнения нужно писать рядом с таблицей.
Отклонение не объясняет причину автоматически. Повышение цен материалов, брак, изменение постоянной аренды и другие факторы требуют отдельной проверки. Экономия тоже не всегда означает успех: она может возникнуть из-за переноса обслуживания. Для решения о будущем заказе важны именно изменяющиеся из-за него расходы; подробнее об этом - в статье про релевантные затраты.
Доходы, прибыль и выбор драйвера
Гибкий бюджет можно расширить на выручку: плановую цену умножают на фактический объём продаж, а затем вычитают соответствующие бюджетные затраты. Так получают бюджетную прибыль для сопоставления с фактической. Для выручки превышение бюджета обычно благоприятно, поэтому знак нельзя трактовать одинаково для доходов и расходов.
Объём выпуска и продаж не всегда равен: часть продукции может остаться на складе. При построении полного отчёта нужно согласовать период, метод учёта запасов и драйвер каждой статьи. Несколько товаров с разными ценами и нормами требуют расчёта по каждому продукту и внимания к структуре продаж: средняя ставка без учёта ассортимента может исказить вывод.
Если цель анализа - определить, насколько продажи могут снизиться до убытка, потребуется отдельный расчёт запаса финансовой прочности. Гибкий бюджет решает другую задачу: сопоставляет плановые и реальные показатели при заданной деятельности.
Как оформить решение в курсовой
Начните с периода и объекта: например, месяц и цех одного продукта. Затем перечислите объём по плану и факту, постоянные затраты, ставки переменных затрат и источники исходных данных. Укажите, что ставки относятся к выбранному диапазону, а учебные данные условны, если они не взяты из отчётности.
Покажите три колонки: статический бюджет, гибкий бюджет и факт. Дайте формулы, единицы измерения и отдельные строки двух отклонений. После таблицы объясните знак каждого результата и отделите установленный расчётом факт от гипотезы о причине. Например, сумма 15 000 рублей указывает на превышение бюджета при данном объёме, но не доказывает роста цен сырья.
При подробном анализе накладных расходов может понадобиться распределение по видам деятельности; его рассматривает ABC-метод учёта затрат. Выбранная база распределения и драйвер гибкого бюджета должны быть экономически обоснованы: формальное умножение любой статьи на выпуск способно дать неверный ориентир.
Частые ошибки
- Пересчитывать все расходы пропорционально выпуску. Постоянную часть при изменении объёма в пределах диапазона оставляют прежней.
- Принимать фактическую ставку за плановую. Тогда сравнение уже не выявляет полное отклонение от плановых норм.
- Называть всю разницу с первоначальным планом перерасходом. Сначала выделите эффект объёма, затем сравните факт с гибким бюджетом.
- Смешивать выпуск и продажи. Для каждой статьи выбирайте соответствующий драйвер и учитывайте изменение запасов.
- Искать виновного по одному итогу. Отклонение указывает, что стоит изучить; причины и управляемость проверяют по деталям.
FAQ
Гибкий бюджет составляют до или после окончания периода?
Можно заранее подготовить бюджеты для нескольких сценариев загрузки. Для анализа результатов после периода обычно пересчитывают плановые нормы на известный фактический объём и сравнивают полученный бюджет с фактом.
Чем гибкий бюджет отличается от пересмотра плана?
При анализе отклонений гибкий бюджет сохраняет исходные нормы и меняет уровень деятельности. Пересмотр плана может менять и цены, и нормы, и цели; если заменить ими исходную базу, оценка исполнения первоначального плана станет другой.
Что делать, если постоянные затраты выросли?
Не следует автоматически менять их в гибком бюджете анализа: сравните факт с исходной плановой суммой для соответствующего диапазона и выясните причину. Если фактическая деятельность вышла за диапазон, отдельно покажите применимую ступень и основание её выбора.
Коротко
Гибкий бюджет пересчитывает план на фактический уровень деятельности, сохраняя плановые нормы. Разница между ним и статическим планом показывает эффект объёма, а разница фактических затрат и гибкого бюджета - отклонение при сопоставимом объёме. Надёжный вывод зависит от подходящего драйвера, классификации затрат и проверки причин по отдельным статьям.
Читайте также
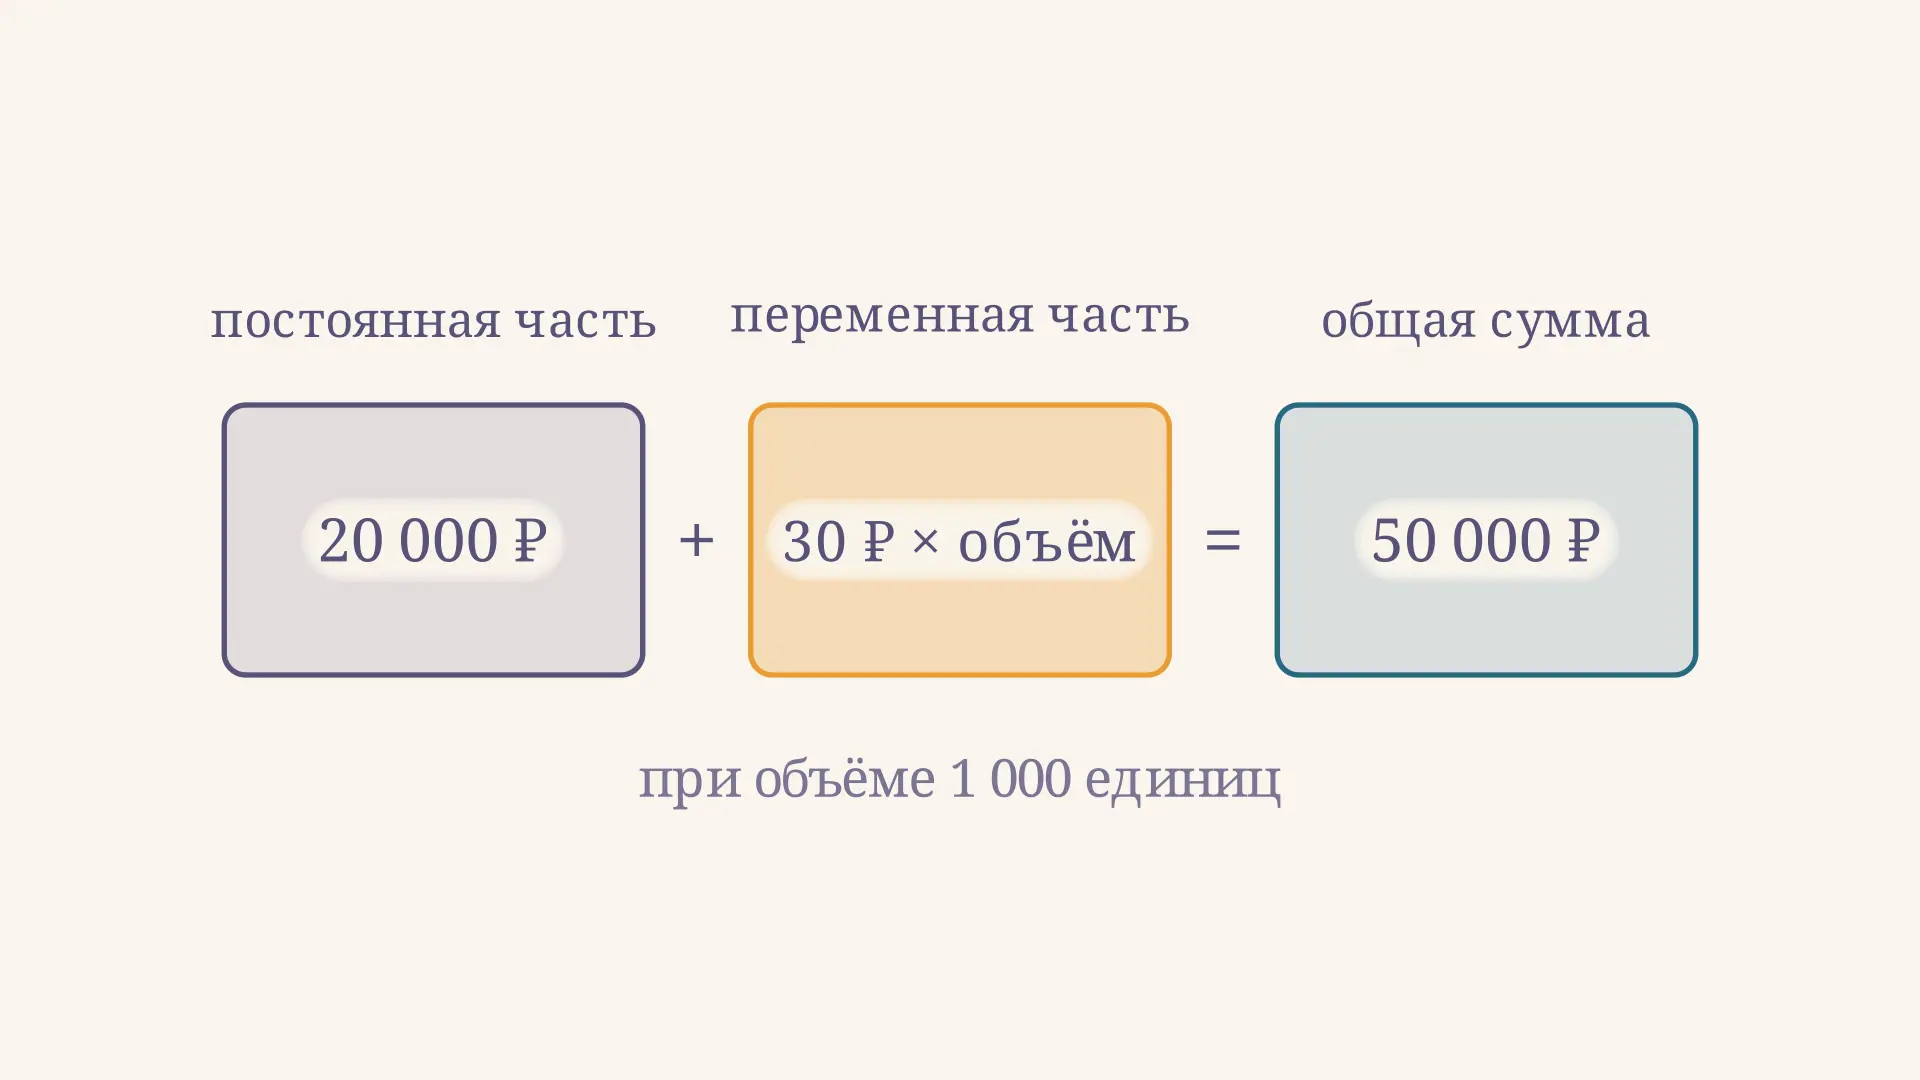
Полупеременные затраты: формула и примеры расчёта
Полупеременные затраты сочетают постоянную и переменную части. Разбираем формулу, график, примеры расчёта, способы оценки и ограничения модели для решений.
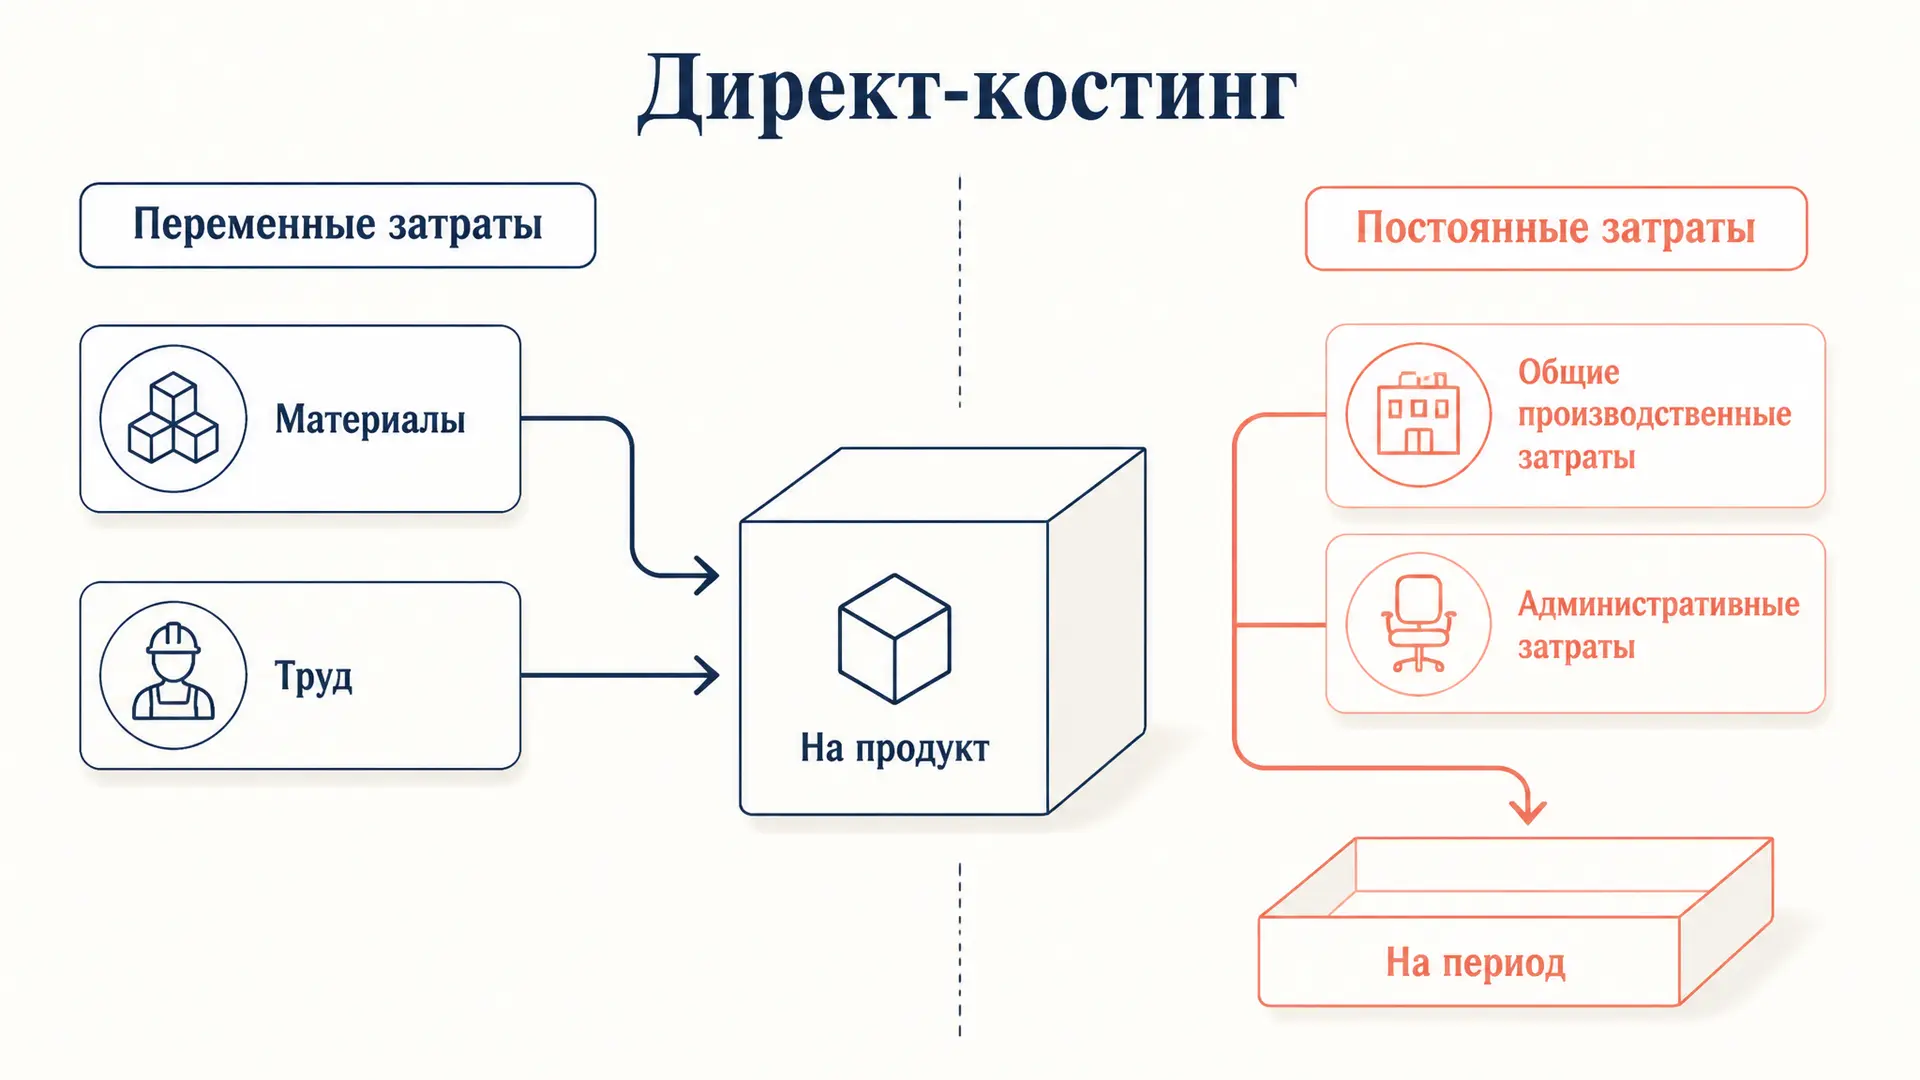
Директ-костинг: метод калькуляции по переменным затратам
Директ-костинг как метод калькуляции себестоимости: что относят на продукт, как считают маржинальную прибыль и точку безубыточности, чем отличается от полной себестоимости.
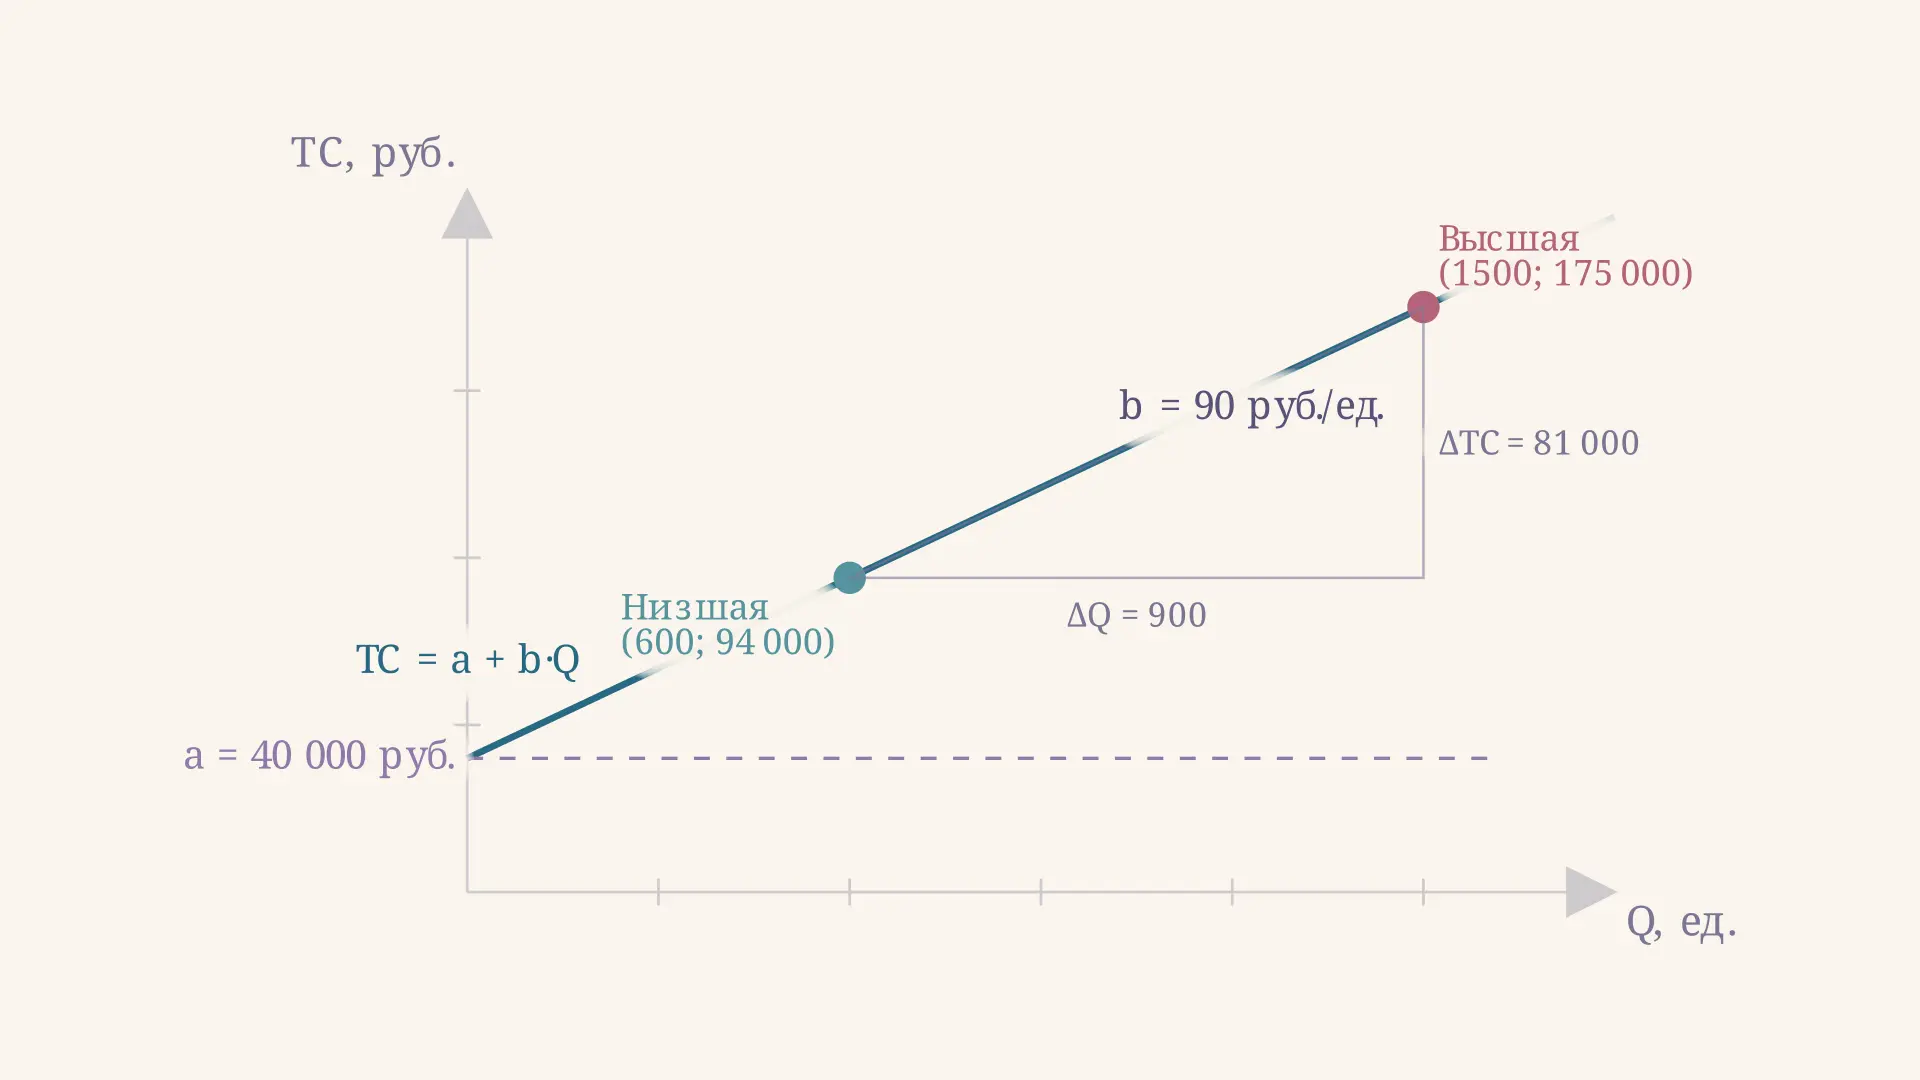
Метод высшей и низшей точки: разделение затрат
Метод высшей и низшей точки: формула b и a для разделения смешанных затрат, пошаговый пример расчёта, когда применять метод и какие ошибки допускают студенты.
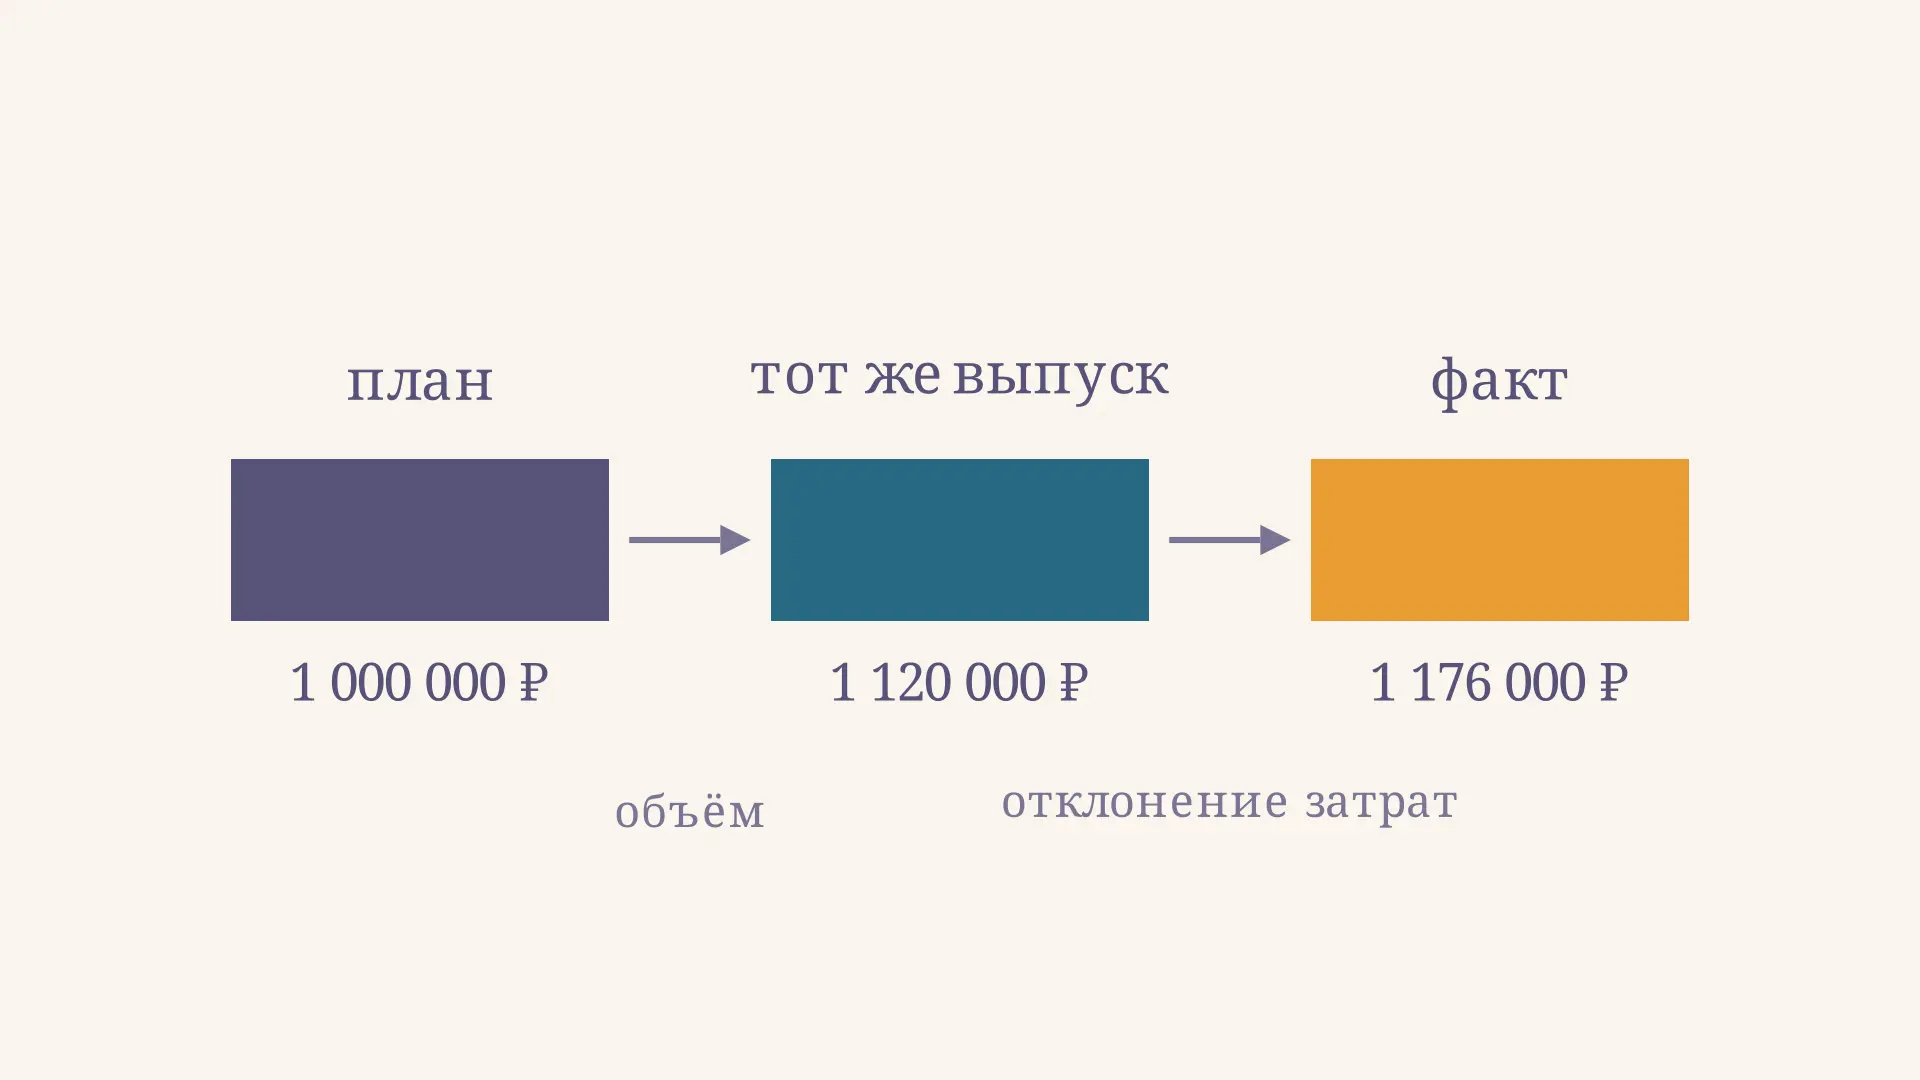
Анализ себестоимости продукции: план, факт и отклонения
Анализ себестоимости продукции на примере: как сравнить план и факт, пересчитать бюджет на выпуск, выделить влияние объёма и найти причины отклонений затрат.
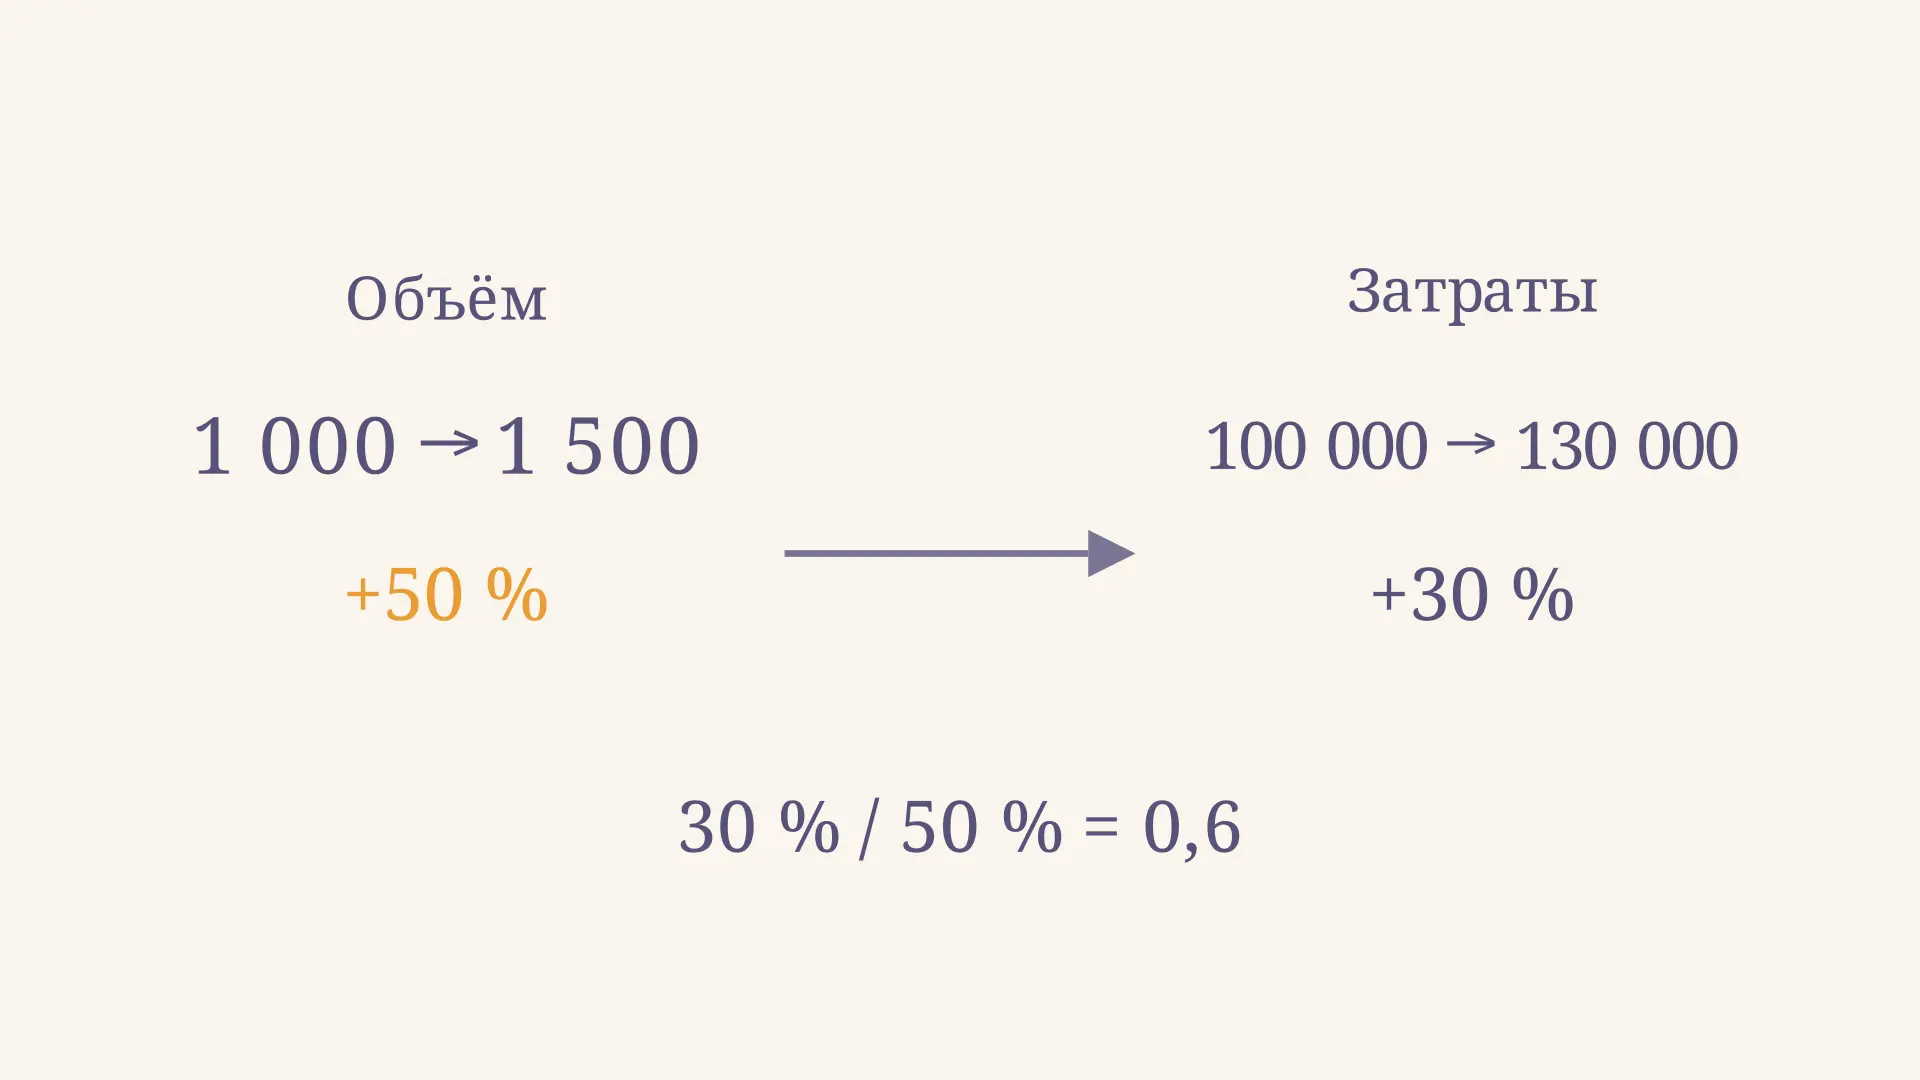
Коэффициент реагирования затрат: формула и расчёт
Как рассчитать коэффициент реагирования затрат по двум периодам, что означают значения от нуля до единицы и выше, и когда выводам мешают другие факторы.
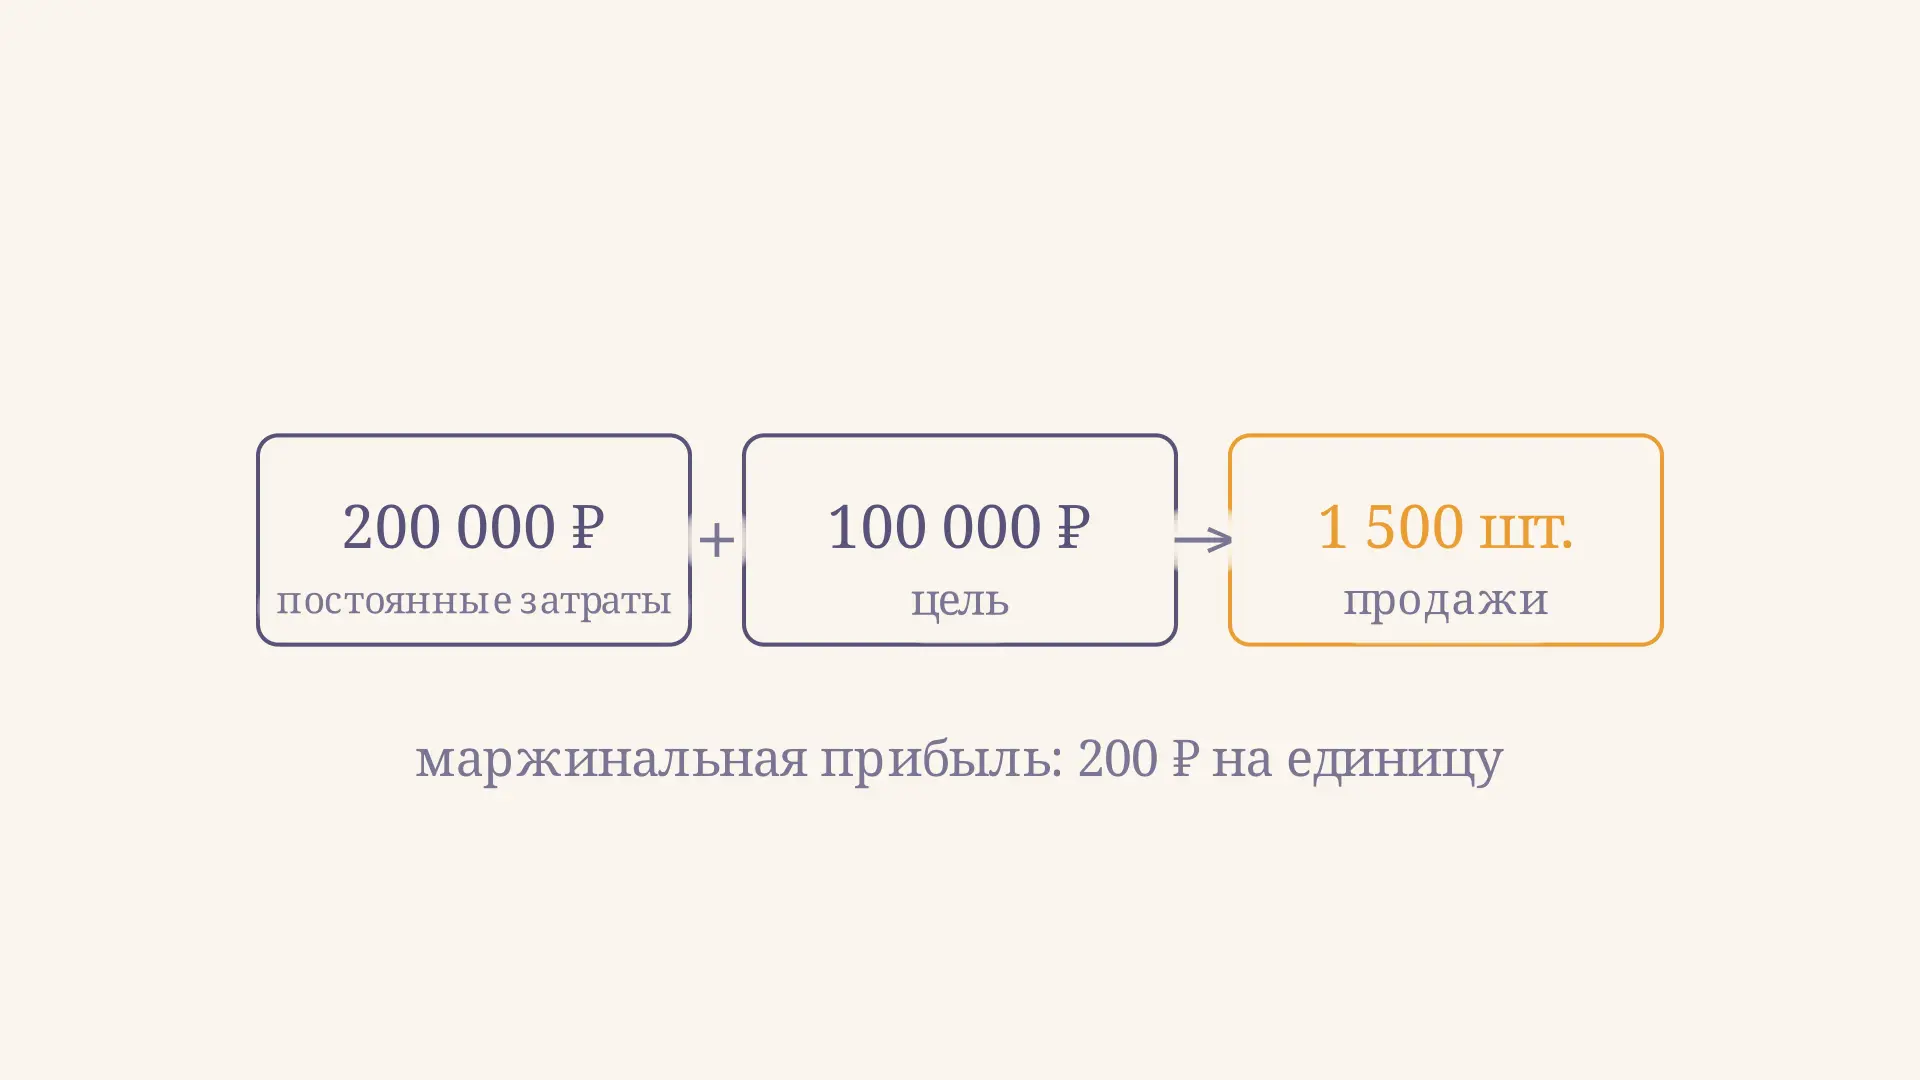
Метод целевой прибыли: формула и расчёт продаж
Метод целевой прибыли помогает определить нужный объём продаж. Разбираем формулу, расчёт до и после налога, округление и ограничения модели на примере.