Коэффициент реагирования затрат: формула и расчёт
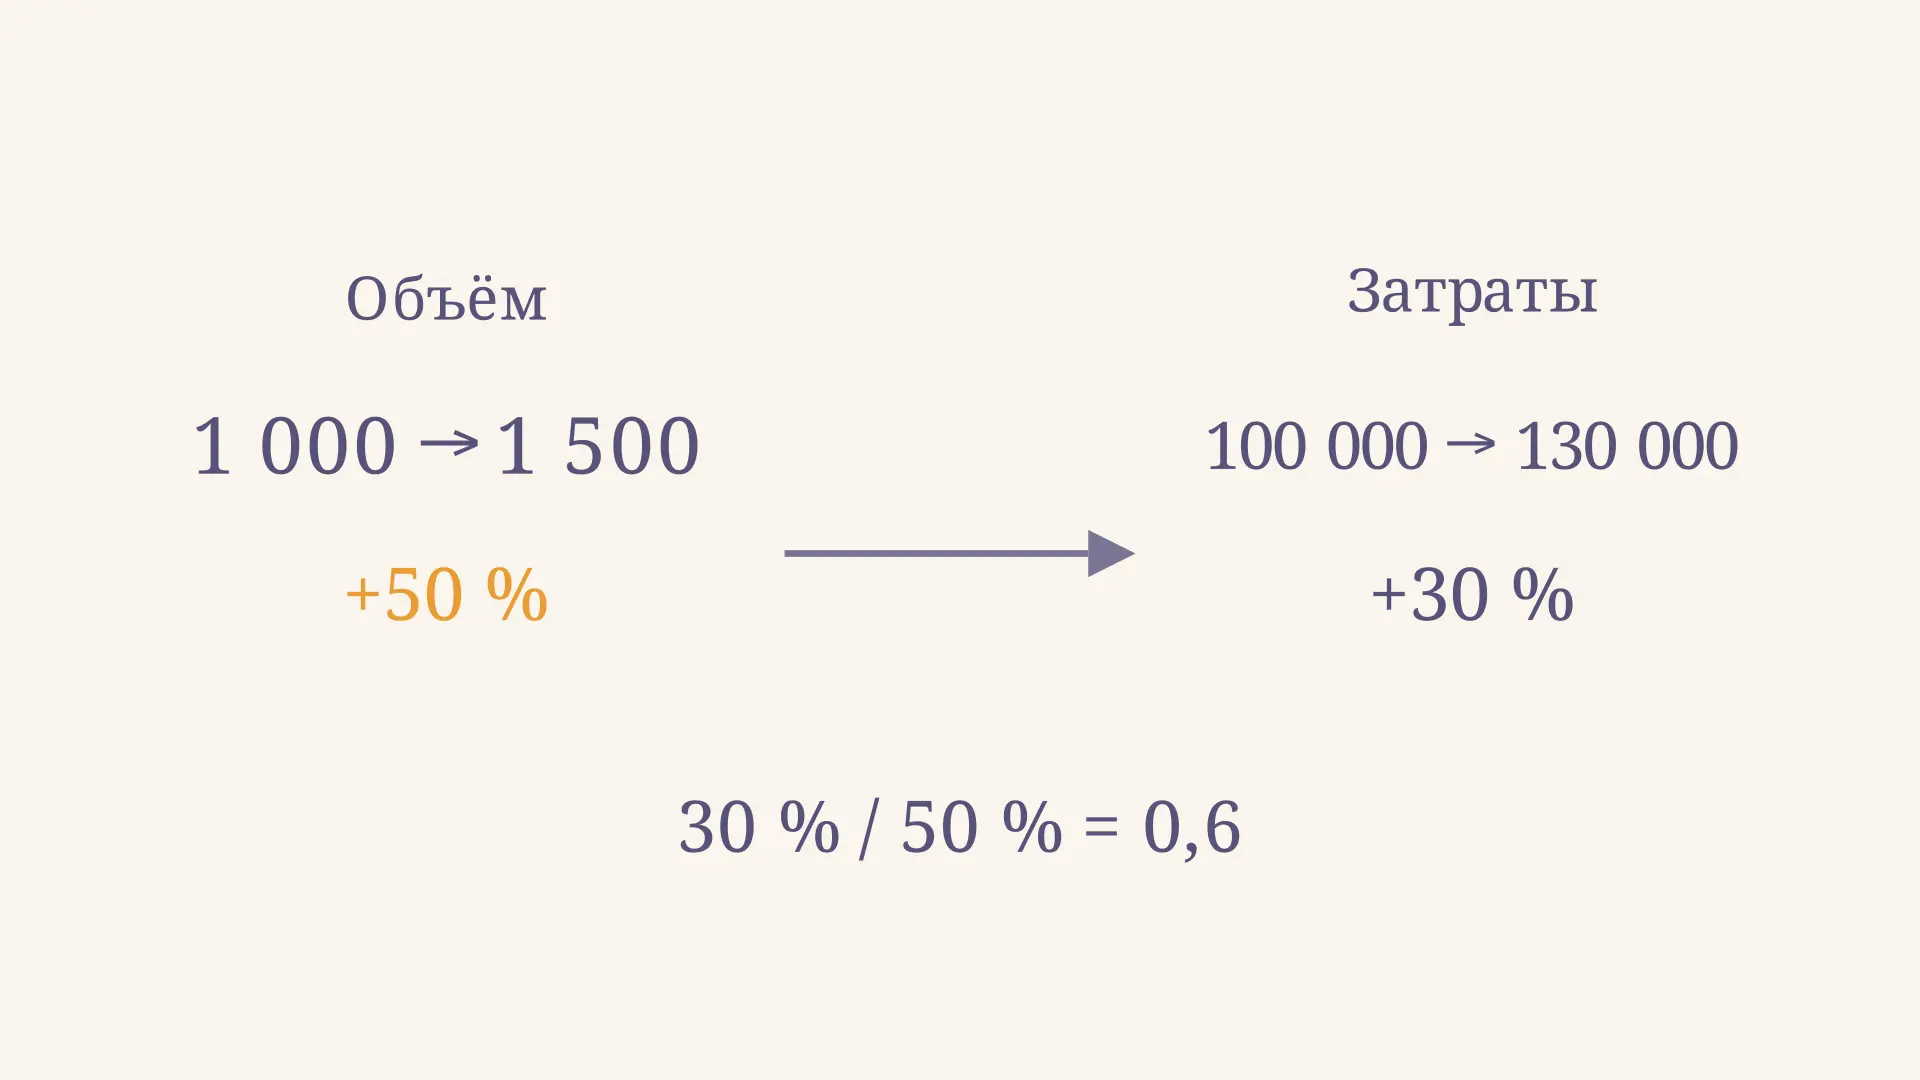
Коэффициент реагирования затрат показывает, насколько изменились затраты в процентах по сравнению с изменением объёма деятельности за тот же период. Например, выпуск вырос на 50 %, а затраты - на 30 %: коэффициент равен 0,6. Это не цена дополнительного изделия, а соотношение двух относительных изменений. В калькуляторе можно изменить долю постоянных затрат и увидеть, как она влияет на результат в простой линейной модели.
Что показывает коэффициент
Предприятие выпускает больше продукции, закупает больше материалов и платит за дополнительную работу. Но аренда цеха за месяц при этом может остаться прежней. Поэтому совокупные затраты нередко растут медленнее выпуска. Коэффициент позволяет выразить это соотношение одним числом: сколько процентов изменения затрат приходится на один процент изменения выбранной базы активности.
Базой может быть выпуск в штуках, машино-часы или другой измеритель, связанный с исследуемой статьёй. Важно сравнивать одинаковые по длительности периоды, а также одинаковый состав затрат и продукции. Для анализа работы оборудования машино-часы могут быть информативнее количества изделий, если изделия сильно различаются по трудоёмкости.
Показатель описывает наблюдаемую связь между двумя периодами. Сам по себе он не доказывает, что именно изменение выпуска вызвало всю разницу затрат: одновременно могли измениться цены сырья, ассортимент или организация работы.
Формула и условия расчёта
Обозначим затраты базового и отчётного периодов через и , а объём деятельности - через и . Коэффициент рассчитывают по темпам прироста, а не по темпам роста:
В числителе и знаменателе можно использовать проценты или доли, но единый способ для обоих изменений обязателен. Так, 30 % и 50 % дают тот же результат, что 0,30 и 0,50. В отличие от темпа прироста, темп роста в этом примере составляет 130 % для затрат и 150 % для выпуска. Делить 130 на 150 для данной формулы нельзя.
Нужны положительные базовые затраты и базовый объём. Если , знаменатель равен нулю и коэффициент не определён, даже если затраты изменились. Если базовые затраты равны нулю, их относительный прирост также не определён. При очень малом изменении объёма результат особенно чувствителен к ошибкам и посторонним изменениям расходов.
Пример расчёта по шагам
Пусть учебный цех за месяц увеличил выпуск с 1 000 до 1 500 единиц, а общие затраты выросли со 100 000 до 130 000 рублей. Найдём оба прироста относительно первого периода:
- Выпуск: , или 50 %.
- Затраты: , или 30 %.
- Коэффициент: .
На каждый процент прироста выпуска пришлось 0,6 % прироста общих затрат за рассматриваемый интервал. При этом прирост затрат в рублях - 30 000, а прирост выпуска - 500 единиц. Их отношение равно 60 рублям на дополнительную единицу. Это другой показатель: он имеет размерность рублей на единицу, тогда как коэффициент 0,6 безразмерен.
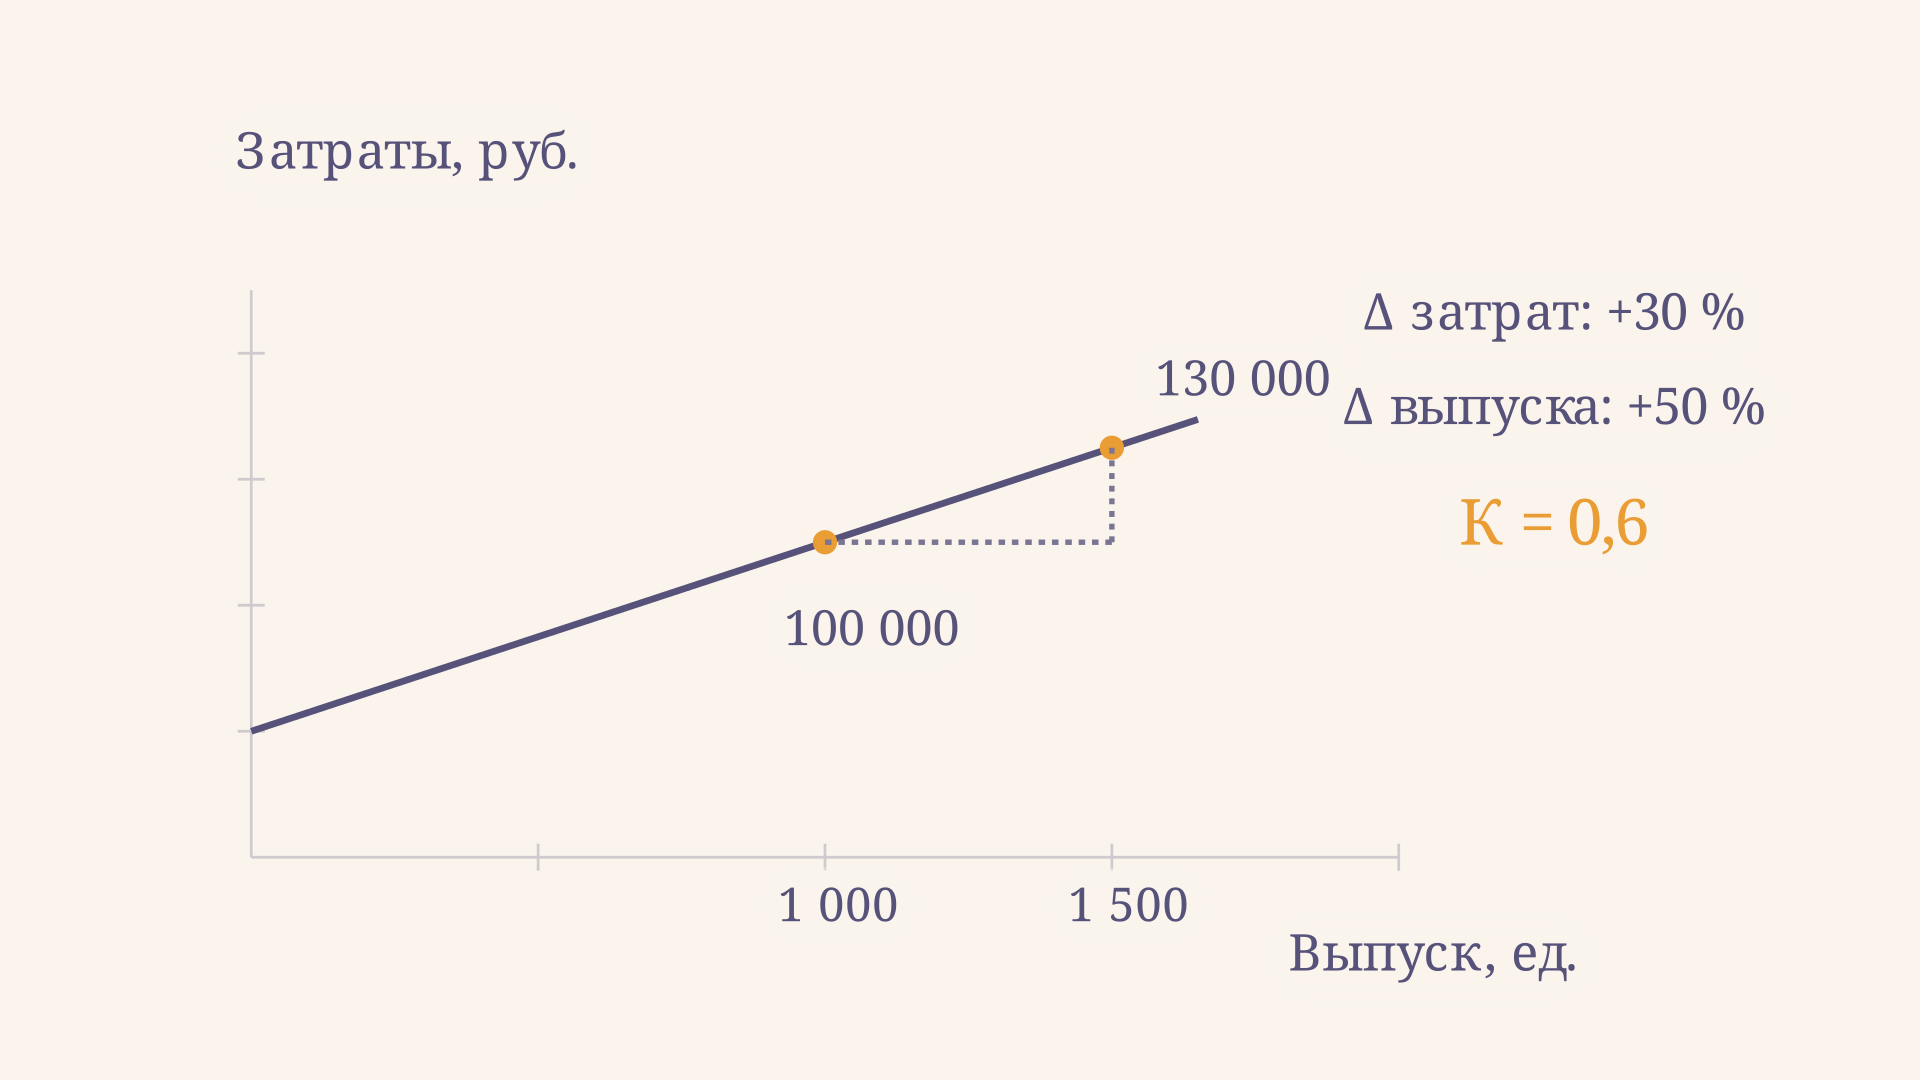
Числа примера соответствуют модели : 40 000 рублей условно постоянны, а 60 рублей приходятся на каждую единицу. Это специально заданная учебная модель, а не установленная по двум точкам причина фактических затрат. Для оценки составляющих по наблюдениям используют, например, метод высшей и низшей точки, учитывая его чувствительность к выбранным наблюдениям.
Как интерпретировать значения
При увеличении объёма и положительных затратах удобно читать результат так:
| Коэффициент | Наблюдаемое поведение за интервал |
|---|---|
| Затраты не изменились, хотя объём изменился. | |
| Затраты растут медленнее объёма: реакция дегрессивная. | |
| Процентный прирост затрат равен приросту объёма: реакция пропорциональная. | |
| Затраты растут быстрее объёма: реакция прогрессивная. | |
| Затраты и объём изменились в противоположных направлениях. |
Например, сверхурочная работа при высокой загрузке может сопровождаться более быстрым ростом расходов, но по одному коэффициенту причину установить нельзя. Отрицательное значение тоже требует объяснения: при росте выпуска общая сумма могла снизиться из-за изменения цен или структуры производства. Нулевой результат между двумя точками не гарантирует неизменности затрат при любом другом объёме.
При падении выпуска формула работает со знаками. Если выпуск снизился на 20 %, а затраты на 10 %, то . Затраты сократились в относительном выражении медленнее выпуска. Если же затраты выросли, числитель положителен, знаменатель отрицателен и коэффициент будет отрицательным.
Почему смешанные затраты дают значение меньше единицы
Пусть в пределах рассматриваемой загрузки , где - постоянная сумма за период, а - переменные затраты на единицу. Тогда изменение затрат равно . Подстановка в формулу даёт:
При ненулевом изменении выпуска это доля переменной части в базовых общих затратах. В примере она составляет . При фиксированных и результат не зависит от размера изменения выпуска внутри допустимого диапазона; при другой базовой точке доля, а значит и коэффициент, изменится.
Важно не обращать этот вывод без проверки: наблюдаемое само по себе не доказывает, что постоянная часть составляет 40 %. Для такого вывода необходимы предположения линейной модели и постоянство условий. Калькулятор показывает именно эту модель, поэтому его результат не следует автоматически переносить на фактические данные.
Как использовать показатель в анализе
Начните с вопроса, какую статью и какой драйвер вы исследуете. Сырьё удобно сопоставлять с выпуском однородной продукции, а затраты на переналадку могут зависеть от числа партий. ABC-метод учёта затрат помогает рассматривать операции и их драйверы; коэффициент же сравнивает относительные изменения выбранных величин.
Затем проверьте сопоставимость периодов: одинаковы ли длительность, состав продукции, цены и правила учёта. Разделите разовые расходы и ступенчатые изменения мощности, если они существенны для задачи. Коэффициенты по отдельным статьям могут различаться, поэтому совокупное значение полезно дополнить расшифровкой.
Для прогноза недостаточно механически умножить будущий прирост выпуска на прошлый коэффициент. Нужно проверить диапазон загрузки, возможное изменение ставок и состава затрат. Сведения о составе полной себестоимости даёт абзорпшен-костинг, а задачи последовательного снижения расходов рассматривает кайзен-костинг. Эти методы отвечают на другие вопросы и дополняют анализ реакции затрат.
Сравнение периодов и выбор базы
Перед расчётом полезно записать исходные данные в небольшую таблицу: период, показатель активности, его единицу измерения и затраты в рублях. Проверьте, что сумма расходов относится к той же деятельности, что и выбранный объём. Например, затраты всего предприятия нельзя без оговорок сопоставлять с выпуском только одного цеха. Если один месяц длиннее другого или производство останавливалось на ремонт, различия условий также стоит отметить рядом с результатом.
Для нескольких видов продукции сумма штук может скрывать изменение ассортимента. Выпуск ста простых изделий и ста сложных одинаков по количеству, но потребность в материалах и времени может различаться. Тогда исследователь выбирает более подходящую базу или анализирует однородные группы отдельно. При работе с денежной выручкой изменения цен продаж могут смешаться с изменением физического объёма, поэтому такой показатель активности нужно интерпретировать особенно внимательно.
Два наблюдения удобны для учебного примера, но не показывают форму зависимости между ними. Одинаковый коэффициент по двум точкам совместим и с плавной линией, и со скачком расходов внутри интервала. Дополнительные периоды, сведения о технологии и расшифровка затрат помогают проверить, применима ли выбранная модель. Полезно также отдельно сравнить периоды роста и снижения загрузки: расходы на персонал или аренду могут сокращаться с задержкой, и прошлое соотношение не обязательно повторится в обратном направлении.
Результат лучше представлять вместе с исходными значениями и процентами, а не только одной цифрой. Тогда другой читатель сможет проверить базу, направление изменений и единицы. Такой формат особенно полезен, когда коэффициент отрицательный или очень велик из-за малого изменения выпуска: он помогает увидеть, почему интерпретация требует осторожности.
Частые ошибки
- Делят абсолютные изменения вместо относительных. Получается ставка в рублях на единицу, а не безразмерный коэффициент.
- Берут 130 % и 150 % вместо 30 % и 50 %. Темпы роста включают базовые 100 %, поэтому их отношение отвечает на другой вопрос.
- Меняют базу в середине расчёта. Оба процента нужно считать относительно соответствующего показателя одного базового периода.
- Объявляют коэффициент неизменным законом. Цены, ассортимент, мощность и сам диапазон выпуска могут измениться.
- Считают корреляцию доказанной причиной. Сравнение двух периодов не отделяет влияние выпуска от остальных факторов.
FAQ
Коэффициент может быть больше единицы?
Да. Если выпуск увеличился на 10 %, а затраты - на 15 %, коэффициент равен 1,5: за этот интервал расходы росли быстрее выпуска в процентах. Причины такого результата нужно исследовать отдельно.
Можно ли рассчитать показатель при неизменном выпуске?
Нет. Прирост выпуска равен нулю, поэтому деление не определено. Изменение затрат всё равно можно изучить в рублях и процентах и поискать другие объясняющие факторы.
Чем коэффициент отличается от переменных затрат на единицу?
Первый сравнивает два процента и не имеет единицы измерения. Второй показывает затраты на единицу продукции в денежном выражении. Даже в линейной модели они численно не совпадают.
Коротко
Коэффициент реагирования затрат равен относительному изменению затрат, делённому на относительное изменение объёма. Он показывает характер реакции за конкретный интервал: от неизменности до опережающего роста. Для надёжного вывода нужны сопоставимые периоды, ненулевое изменение базы и проверка других факторов.
Читайте также

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.