Релевантные затраты: как выбрать выгодное решение
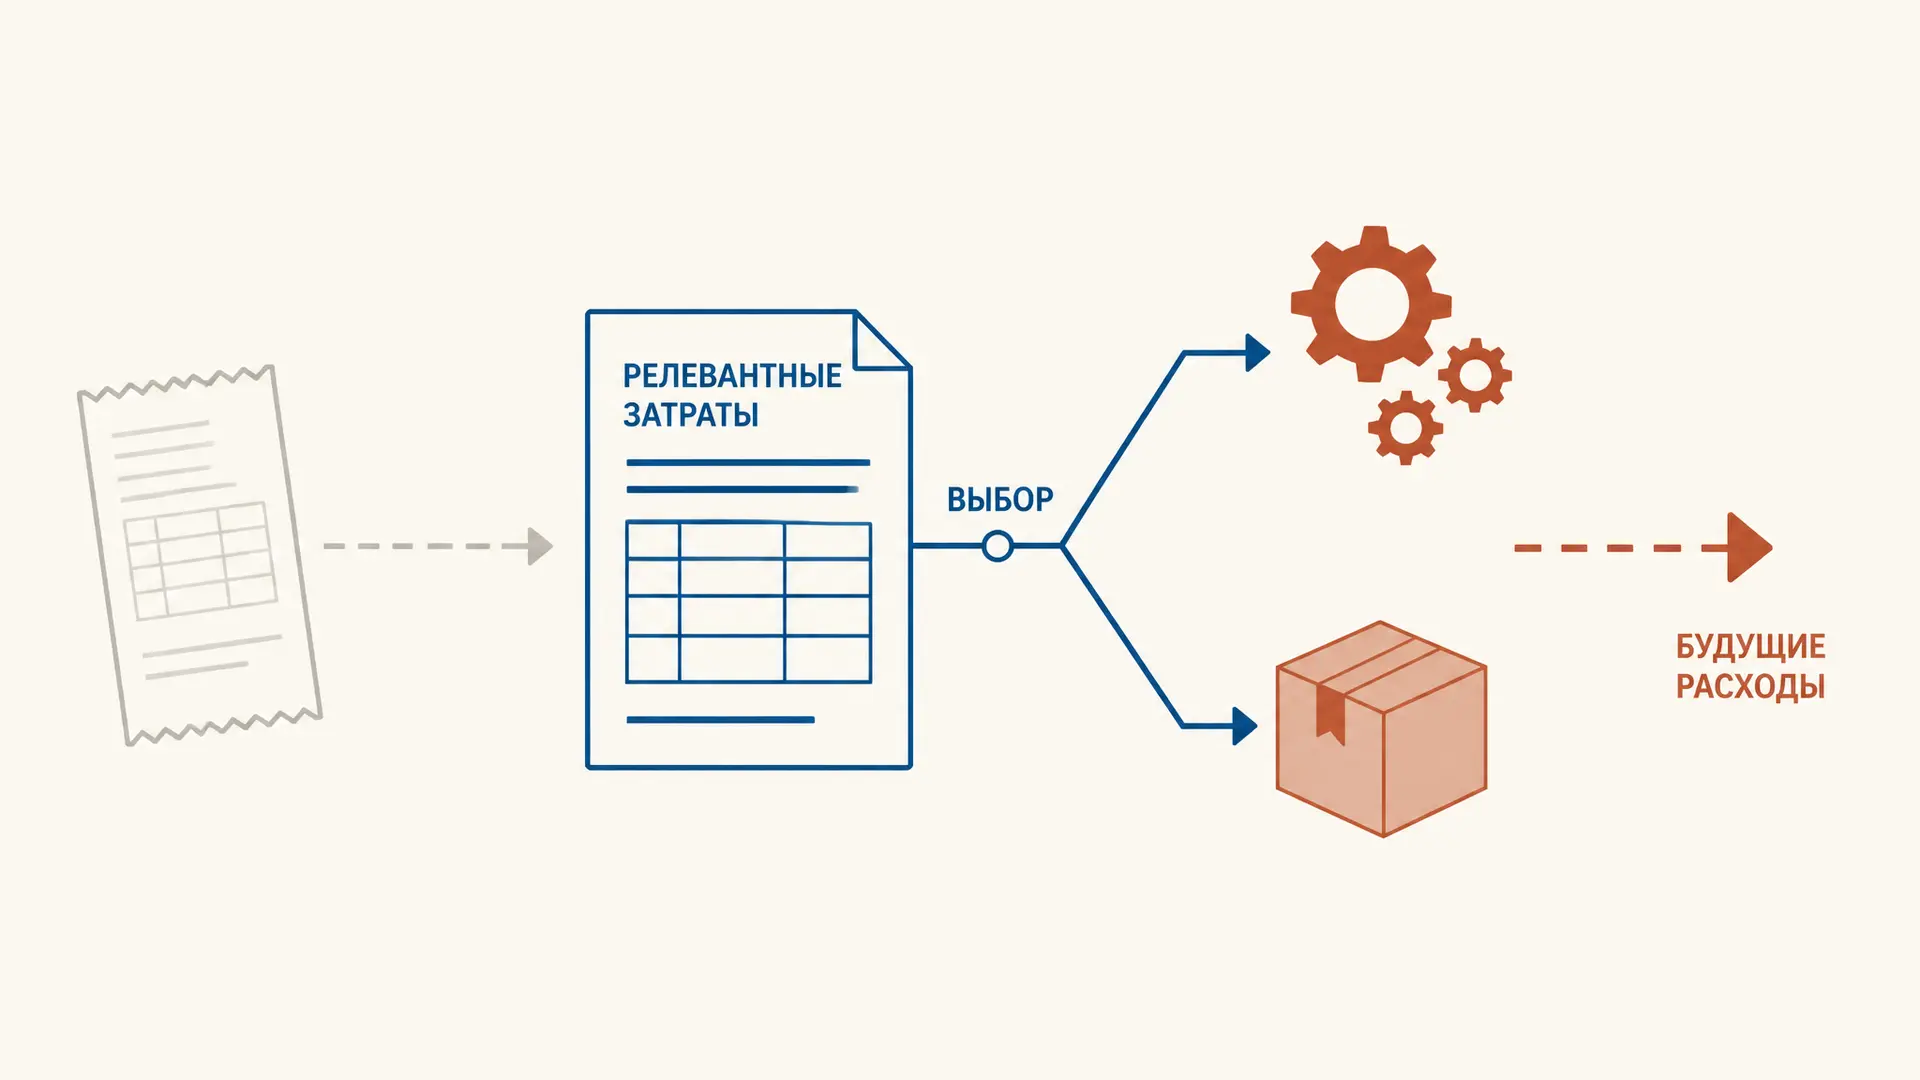
Релевантные затраты - это будущие затраты, величина которых различается между рассматриваемыми вариантами решения. Они помогают ответить на практический вопрос: что изменится, если принять заказ, купить деталь или продолжить производство? Уже понесённые расходы и будущие суммы, одинаковые при каждом варианте, на разницу результатов не влияют. Разберём критерии отбора и учебный пример, в котором выгодный на первый взгляд заказ становится убыточным из-за ограниченной мощности.
Как определить релевантные затраты
Сначала определите точку принятия решения, доступные альтернативы и период сравнения. Для каждой статьи спросите: возникнет ли она в будущем и будет ли её величина различаться между вариантами? Если ответы положительны, разница относится к расчёту. Так определяют релевантность по отношению к конкретному выбору, а не прикрепляют постоянную метку к виду расхода.
Например, при выборе между своим производством и закупкой сырьё для изготовления детали может быть релевантным: его покупают только в первом варианте. А аренда цеха, которую придётся платить в прежнем размере в обоих случаях, для этого сравнения нерелевантна. Если же отказ от производства позволяет расторгнуть договор и избежать части арендной платы, именно избежимая часть становится релевантной.
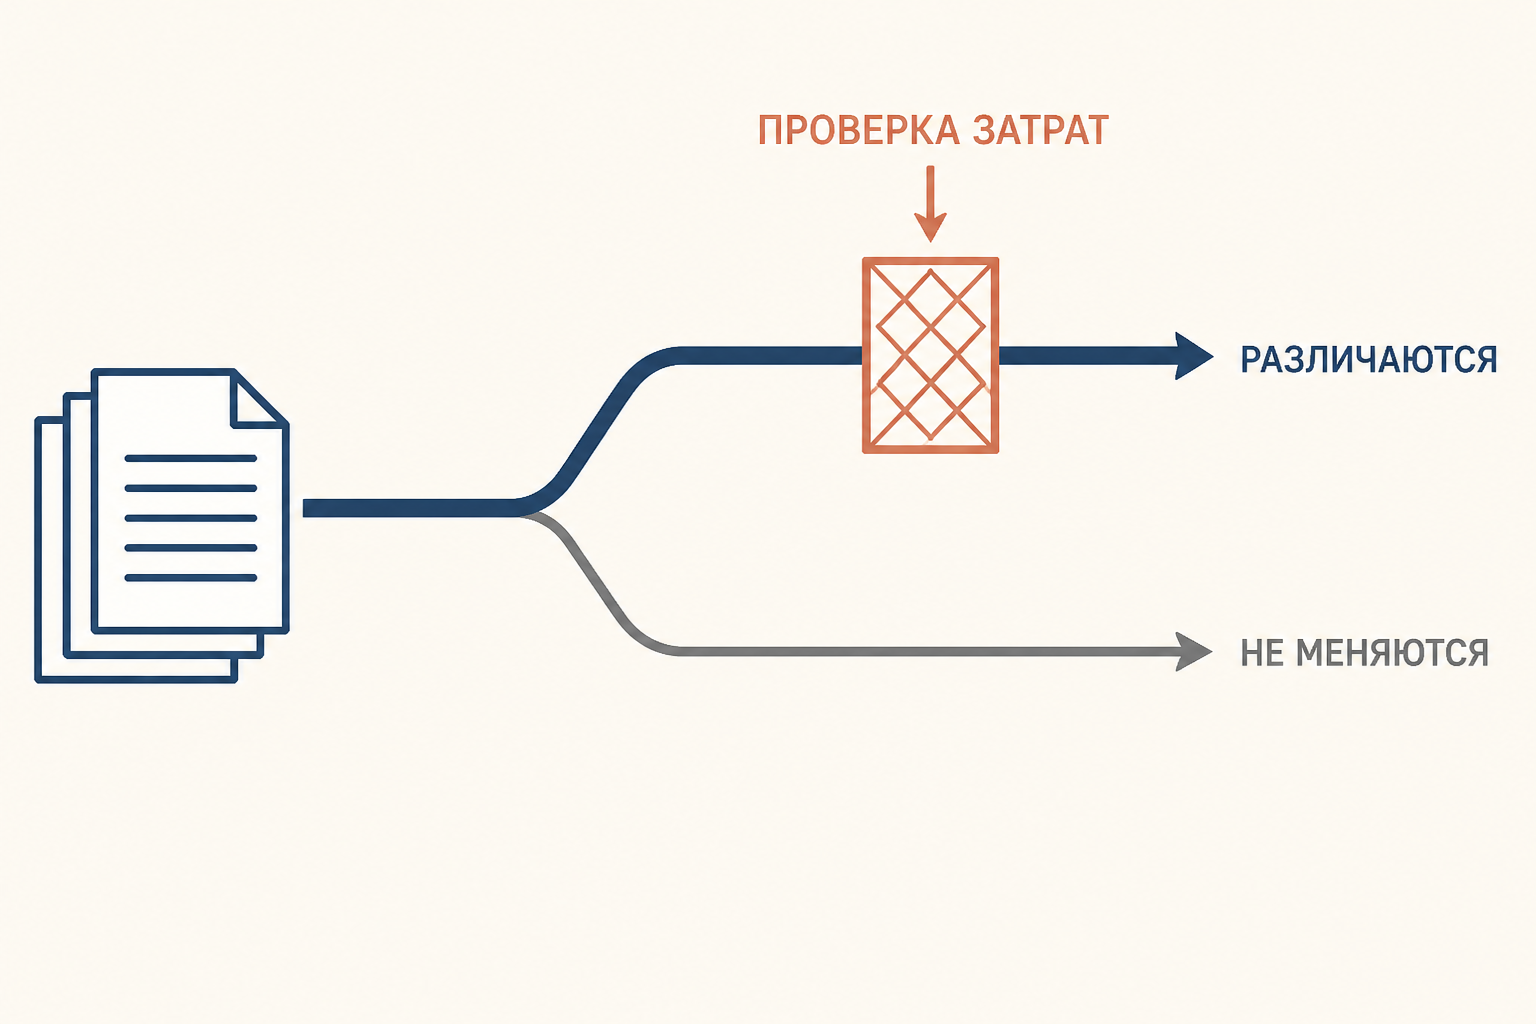
Важно сравнивать и доходы: минимальные затраты сами по себе не гарантируют лучший результат, когда варианты приносят разную выручку. В учебнике OpenStax такой подход рассматривают как анализ различий между альтернативами. Он применим как к денежным оценкам, так и к существенным качественным последствиям, которые нельзя надёжно выразить одной суммой.
Формула и порядок сравнения
Для решения «принять или отклонить» удобно считать изменение результата относительно отказа:
где - дополнительная выручка, - дополнительные денежные затраты, а - упущенная выгода от лучшей доступной альтернативы, если она ещё не учтена в других слагаемых. При положительном значении заказ улучшает результат по включённым в модель факторам; при отрицательном ухудшает. Ноль означает финансовое равенство вариантов при заданных предпосылках.
Порядок работы такой:
- Запишите варианты и общий временной горизонт.
- Составьте перечень будущих доходов и расходов по каждому варианту.
- Исключите прошлые расходы и суммы, одинаковые при обоих вариантах.
- Добавьте упущенную выгоду от лучшего доступного использования ограниченного ресурса.
- Сравните итог и отдельно оцените качество, сроки и риски.
Можно вместо разностей составить две полные колонки будущих результатов. Неизменные суммы сократятся при вычитании. Этот способ полезен для проверки, если сомневаетесь, не исключили ли вы важный расход. Не вычитайте упущенную выгоду повторно, если уже явно включили потерянную выручку и сэкономленные расходы отвергнутого варианта.
Пример: принять специальный заказ
Допустим, предприятие может получить разовый заказ на 1 000 изделий по 500 рублей. Дополнительные переменные затраты - 300 рублей на изделие, разовая переналадка - 50 000 рублей. Налоги и другие дополнительные последствия в учебной модели не учитываются. Обычная аренда и зарплата администрации не меняются, а ранее оплаченный ремонт уже нельзя вернуть. При свободной мощности заказ не вытесняет другие продажи.
| Показатель | Расчёт | Сумма, руб. |
|---|---|---|
| Дополнительная выручка | 1 000 × 500 | 500 000 |
| Дополнительные переменные расходы | 1 000 × 300 | 300 000 |
| Переналадка | разовый платёж | 50 000 |
| Упущенная выгода | свободная мощность | 0 |
| Изменение результата | 500 000 − 300 000 − 50 000 | 150 000 |
При этих условиях заказ увеличивает результат на 150 000 рублей. Бухгалтерская полная себестоимость изделия может включать распределённую неизменную аренду, но её включение в дополнительный расход исказит сравнение. Это не означает, что аренду не нужно оплачивать или покрывать в долгосрочном плане. Маржинальный анализ CVP рассматривает связь выручки, затрат и объёма в более общей модели.
Цена безразличия для заказа находится делением всех дополнительных затрат на количество изделий. Здесь она равна рублей за изделие. При цене выше порога результат положителен, при цене ниже - отрицателен; равенство даёт нулевое изменение результата. Такой порог не является универсальной ценой: он действует только для заданного объёма и условий.
Ограниченная мощность и упущенная выгода
Теперь предположим, что тот же заказ занимает оборудование и вытесняет лучший доступный обычный заказ с маржинальным доходом 180 000 рублей. Эта сумма - выручка вытесненного заказа за вычетом расходов, которых предприятие избежит при отказе от него. Тогда изменение результата составляет рублей. Финансово выгоднее сохранить обычный заказ.
Порог цены повышается до рублей за изделие. Не всякая гипотетическая продажа создаёт такую стоимость: альтернативный заказ должен быть доступен и действительно вытесняться. Подробнее о выборе лучшей отвергнутой возможности - в статье про издержки упущенной выгоды.
При дефиците мощности нужно также убедиться, что ограничение измерено в одинаковых единицах: часах станка, площади или времени работников. Если несколько заказов конкурируют за ресурс, сравнение может требовать расчёта вклада на единицу ограничения и учёта спроса. Самого признака «мощность занята» недостаточно, чтобы назначить произвольную сумму упущенной выгоды.
Невозвратные и будущие расходы
Невозвратные затраты уже понесены и не меняются из-за текущего выбора. Цена ранее купленного оборудования не определяет, стоит ли принимать новый заказ. Зато будущий ремонт, необходимый только для него, включается в расчёт. Прошлые данные могут помочь оценить будущую стоимость, но это не превращает прежний платёж в релевантный расход.
Стоимость запасов тоже требует отдельной проверки. Если материал придётся регулярно пополнять, его использование может потребовать будущей закупки. Если запас не нужен для других работ, но его можно продать, использование лишает предприятие выручки от продажи за вычетом связанных с ней расходов. Если ни пополнения, ни продажи, ни иного полезного применения нет, историческая цена сама по себе не создаёт будущей потери. Подход к материалам и труду подробно объяснён в материале ACCA.
Где применять и что остаётся за расчётом
При решении «производить или купить» сравнивают цену закупки с избежимыми расходами собственного производства и выгодой от освобождения ресурсов. При закрытии подразделения проверяют, какие расходы действительно исчезнут, а какие перейдут другим подразделениям. При дополнительной переработке сравнивают прирост выручки с будущими расходами после точки выбора.
Распределение расходов по видам деятельности помогает понять происхождение накладных затрат; об этом рассказывает ABC-метод учёта затрат. Но распределённая на продукт доля ещё не доказывает, что её удастся избежать. Аналогично группировка по экономическим элементам затрат отвечает на вопрос о составе расходов, а релевантный анализ - об их изменении при выборе.
Даже положительная разница не решает задачу автоматически. Оцените надёжность поставщика, качество, сроки, влияние разовой скидки на обычных клиентов и возможность выполнить обязательства. Если результат близок к нулю, проверьте несколько сценариев цены, затрат и загрузки. На длинном горизонте могут измениться мощности и постоянные расходы, поэтому их нельзя исключать без проверки.
Как оформить решение в учебной задаче
Начните ответ с формулировки альтернатив: например, «принять заказ» и «отказаться от заказа». Укажите, что именно произойдёт с мощностью при каждом варианте. Затем составьте таблицу с выручкой, дополнительными расходами и потерянным вкладом от другого заказа. Рядом с исключённой суммой полезно написать причину: расход уже понесён или останется одинаковым независимо от выбора. Так преподавателю будет видна логика отбора, а не только итоговое число.
Обратите внимание на единицы измерения: цену и переменные затраты на изделие сначала умножают на количество, после чего прибавляют единовременные суммы. Если в условии приведена полная себестоимость, выясните, какие её части действительно изменятся. Когда данных о свободной мощности или возможности продажи запаса нет, не придумывайте их: приведите расчёт для допустимых сценариев и явно назовите недостающее условие. Это показывает, от чего зависит вывод и какие данные нужно запросить до решения.
Частые ошибки
- Считать все переменные расходы релевантными. Общая для обоих вариантов переменная сумма на разницу не влияет.
- Исключать все постоянные расходы. Дополнительная аренда или переналадка могут возникать только при одном решении.
- Включать прошлую цену запаса вместо будущих последствий. Проверьте возможность продажи, замены или иного использования.
- Дважды учитывать потерянный заказ. Упущенный маржинальный доход уже содержит соответствующие сэкономленные переменные расходы.
- Сравнивать несовместимые периоды или объёмы. Приведите варианты к одному горизонту и учтите требуемое количество.
FAQ
Все ли будущие затраты релевантны?
Нет. Будущий платёж, одинаковый во всех вариантах, сокращается при сравнении. Важна именно разница между доступными решениями.
Может ли постоянная затрата быть релевантной?
Да. Например, разовая переналадка в примере зависит от принятия заказа, хотя не меняется с выпуском каждого изделия.
Зачем учитывать упущенную выгоду, если это не платёж?
Она отражает результат лучшего доступного варианта, от которого придётся отказаться. При свободной мощности и отсутствии вытесняемой возможности такая величина может равняться нулю.
Коротко
Релевантные затраты определяют относительно конкретного выбора: это будущие различающиеся последствия. Сопоставьте также дополнительные доходы и упущенную выгоду, не учитывайте прошлые и неизменные суммы, затем проверьте ограничения и качественные последствия решения.
Читайте также
Метод анализа иерархий Саати: пример расчёта
Метод анализа иерархий Саати: как построить матрицу парных сравнений, рассчитать веса критериев, проверить согласованность и выбрать альтернативу на примере.
Метод целевой прибыли: формула и расчёт продаж
Метод целевой прибыли помогает определить нужный объём продаж. Разбираем формулу, расчёт до и после налога, округление и ограничения модели на примере.
Международная торговля: выгоды и их распределение
Как международная торговля создаёт выгоды: сравнительное преимущество, альтернативные издержки и условия обмена на числовом примере двух стран, а также ограничения модели.
Полупеременные затраты: формула и примеры расчёта
Полупеременные затраты сочетают постоянную и переменную части. Разбираем формулу, график, примеры расчёта, способы оценки и ограничения модели для решений.
Построение дерева решений: пример расчёта
Как построить дерево решений для экономической задачи: узлы выбора и случайных событий, вероятности, расчёт ожидаемой прибыли и проверка чувствительности.
Принятие решений в условиях неопределённости
Как принимать решения в условиях неопределённости: матрица выплат, критерии Вальда и Сэвиджа, ожидаемая прибыль, ценность информации и анализ чувствительности.