Принятие решений в условиях неопределённости
Принятие решений в условиях неопределённости - это выбор действия, результат которого зависит от неизвестного состояния среды. Предприниматель решает, сколько товара заказать, не зная будущего спроса; студент выбирает проект, не зная сложности данных. Хороший расчёт не устраняет неизвестность, но показывает, какие допущения определяют ответ и что можно потерять в каждом сценарии.
Рассмотрим две стратегии на одном учебном примере. В калькуляторе меняется оценка вероятности высокого спроса: посмотрите, когда средняя прибыль одной стратегии становится выше другой. Числа условные и не являются прогнозом рынка.
Из чего состоит задача решения
Сначала определяют цель, доступные действия и состояния среды. Действие выбирает сам участник; состояние происходит вне его прямого контроля. Исход получается на пересечении действия и состояния. Его можно измерить прибылью, издержками, временем или полезностью, но внутри одной матрицы необходимо использовать одну единицу и один временной горизонт.
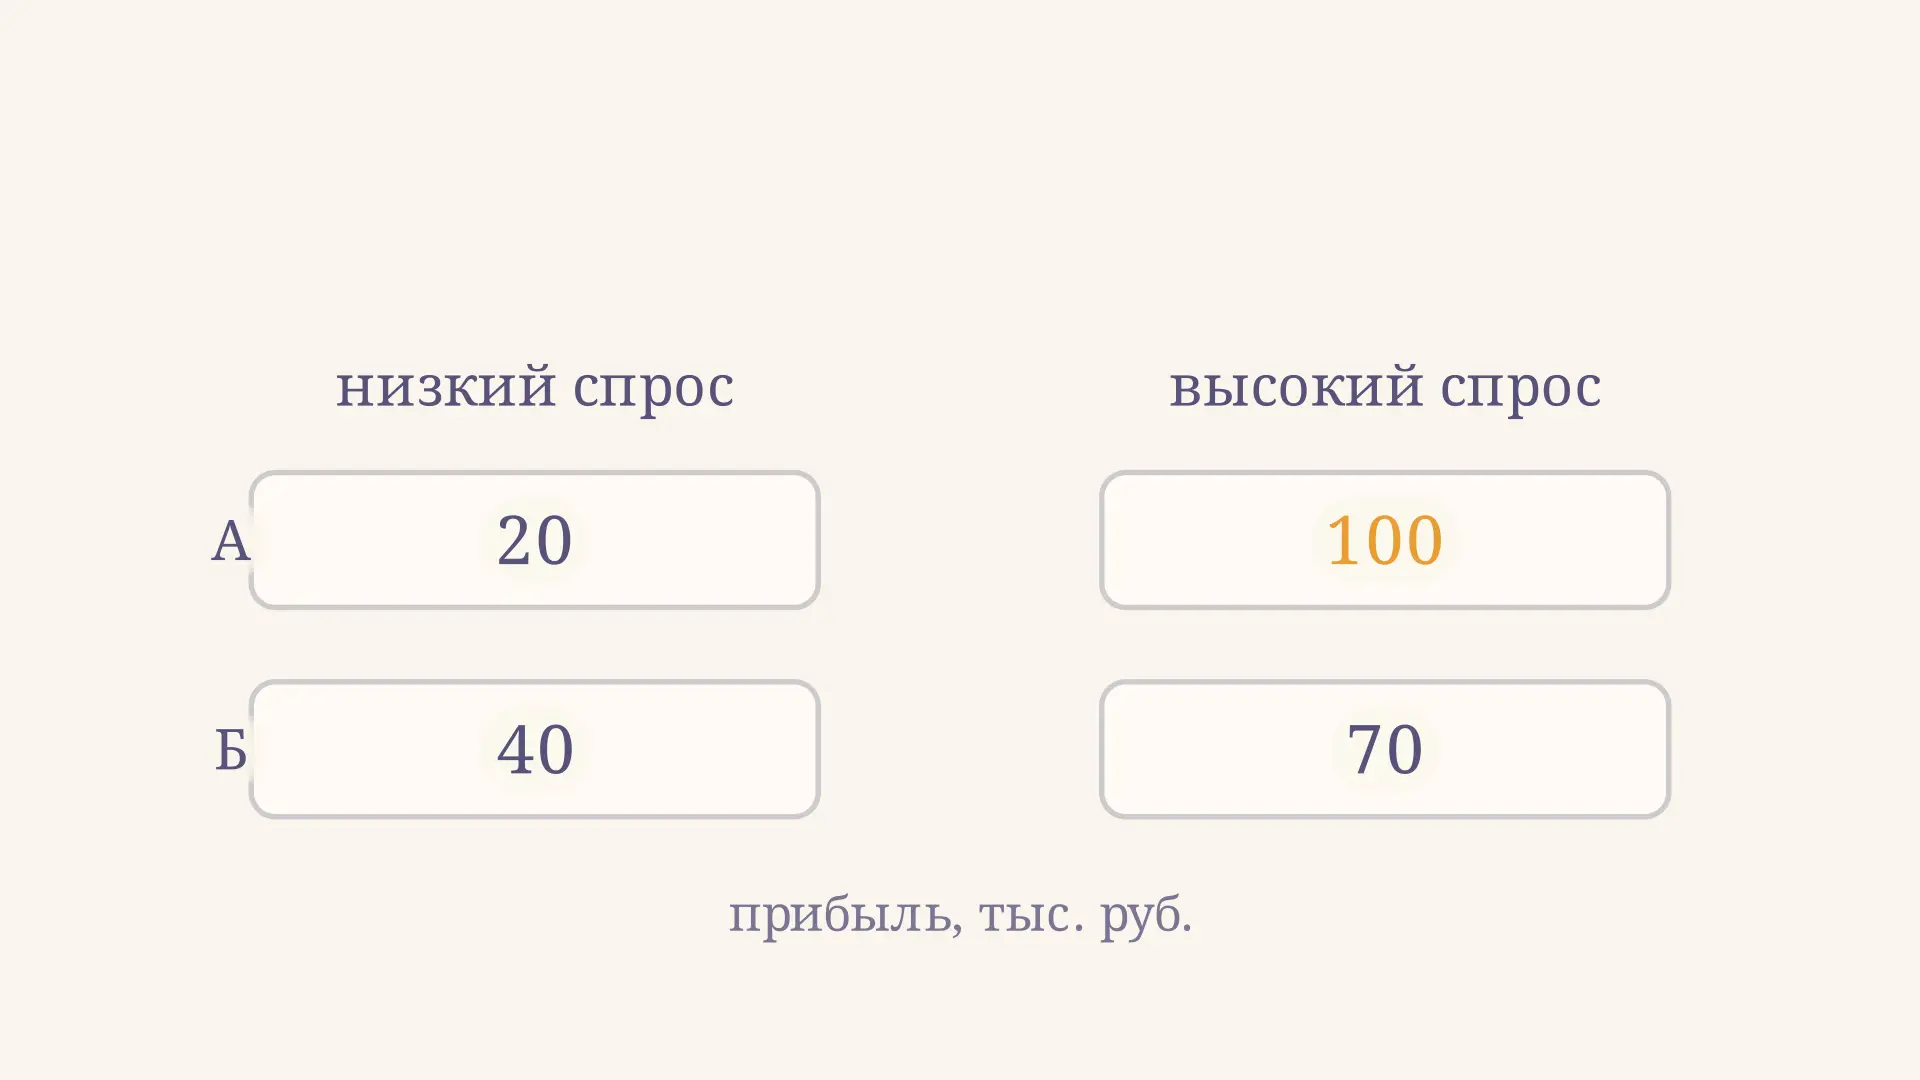
Пусть магазин сравнивает крупную закупку А и небольшую закупку Б. Спрос бывает низким или высоким; прибыль уже учитывает стоимость закупки, в тысячах рублей:
| Стратегия | Низкий спрос | Высокий спрос |
|---|---|---|
| А: крупная закупка | 20 | 100 |
| Б: небольшая закупка | 40 | 70 |
При низком спросе лучше Б, при высоком - А. Поэтому назвать универсально лучший вариант по одной таблице нельзя: сначала нужно выбрать правило сравнения. В этой модели состояния для двух стратегий одинаковы, а обе выплаты известны условно. В реальной задаче и сами цифры могут быть приблизительными.
Риск и неопределённость: что известно о вероятностях
В учебной экономике часто различают риск, когда вероятности сценариев заданы или обоснованно оценены, и неопределённость в узком смысле, когда надёжных вероятностей нет. На практике граница условна: эксперт может назвать субъективную вероятность, но это число тоже следует проверять и менять при анализе чувствительности.
Вероятности должны относиться к одному набору взаимно исключающих и исчерпывающих состояний и в сумме давать единицу. В примере высокий и низкий спрос - два возможных исхода модели. Если вероятность высокого спроса , то вероятность низкого равна . Такая конструкция не доказывает, что промежуточного спроса не бывает: он просто не представлен в учебной таблице.
Источником оценки могут быть данные продаж, эксперимент или мнение специалиста. Важно записать, откуда взялась оценка и насколько она применима к новому периоду. Новая информация способна изменить её; механизм обновления показан в статье про формулу Байеса. Если источник ненадёжен, точная десятичная дробь создаёт лишь видимость точности.
Критерий Вальда: защита от худшего случая
Когда вероятность состояний не задана, один из подходов - максимин, или критерий Вальда. Для каждой строки находят минимальную выплату, затем выбирают наибольшую из этих величин:
Здесь - прибыль стратегии при состоянии . Минимум А равен 20, минимум Б - 40. По максимину выбирают Б, поскольку её худший результат выше: 40 против 20 тысяч рублей. Это правило подходит, когда низкий результат неприемлем и защита от него важнее потенциального выигрыша.
Но максимин не сообщает, насколько вероятен худший случай, и не учитывает остальные выплаты после нахождения минимума. Если нижняя оценка в таблице слишком пессимистична или пропущено ещё более тяжёлое состояние, решение может измениться. Критерий оценивает защиту только относительно включённых сценариев, а не гарантирует безопасность вообще.
Критерий Сэвиджа: минимальное максимальное сожаление
Другой вопрос звучит так: насколько выбранная стратегия может отстать от лучшей, которую можно было бы выбрать, уже зная состояние? Это отставание называют сожалением. В каждом столбце вычитают выплату стратегии из максимальной выплаты этого столбца:
Для низкого спроса максимум равен 40, для высокого - 100. Получаем таблицу сожалений в тысячах рублей:
| Стратегия | Низкий спрос | Высокий спрос | Максимум сожаления |
|---|---|---|---|
| А | 20 | 0 | 20 |
| Б | 0 | 30 | 30 |
Минимаксное сожаление выбирает А: её наибольшее отставание от идеального выбора равно 20, у Б - 30. Оно отличается от максимина, потому что измеряет не абсолютную прибыль, а упущенную выгоду относительно лучшей строки в каждом столбце. Сожаление здесь расчётная величина, а не обязательная эмоциональная реакция. Результат также зависит от состава альтернатив: добавление стратегии может изменить столбцовые максимумы.
Ожидаемая прибыль и точка смены выбора
Если вероятность высокого спроса оценена и максимизация средней денежной прибыли соответствует цели, сравнивают взвешенные суммы исходов. Для любой стратегии:
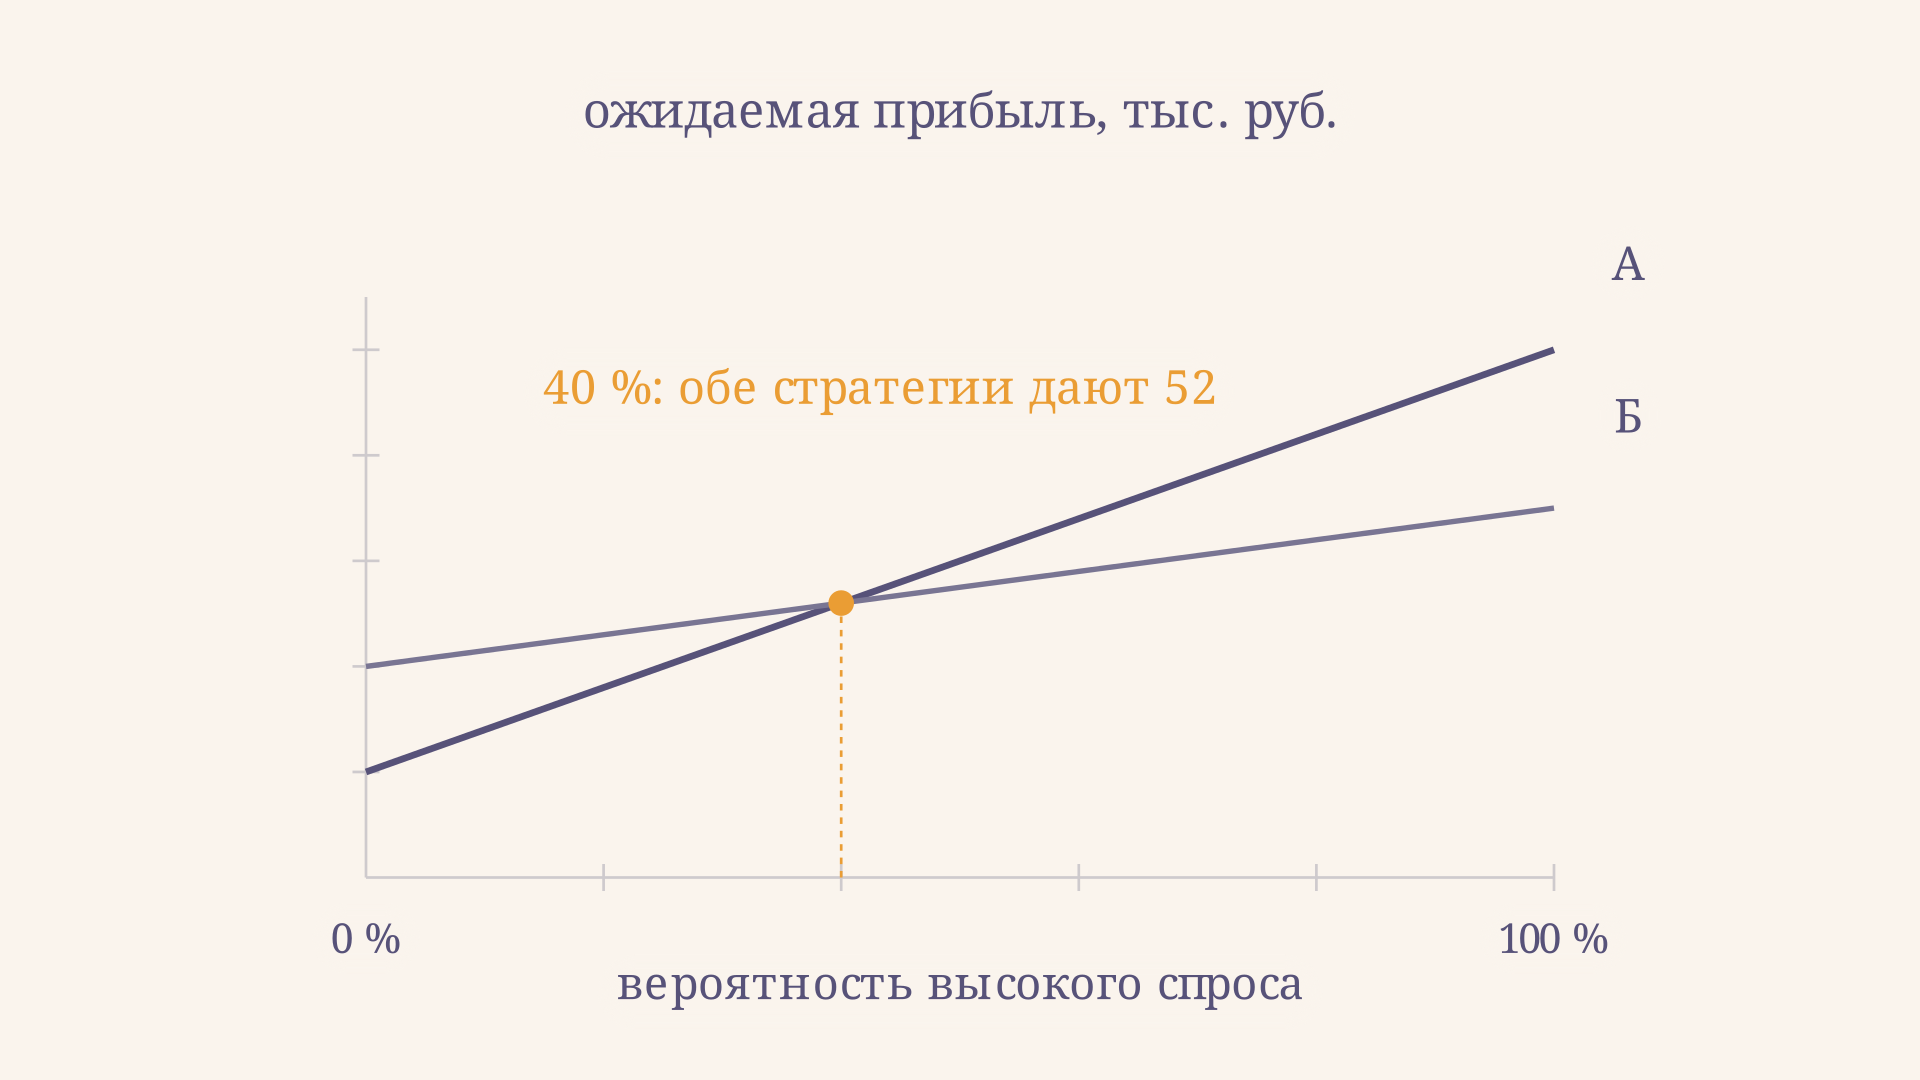
В примере , а . При получаем 68 и 58 тысяч рублей соответственно; по ожидаемой прибыли выбирают А. Это среднее по модели, а не сумма, которую магазин непременно заработает в одном периоде.
Приравнивая формулы, получаем , то есть . При этой оценке обе стратегии дают по 52 тысячи; ниже 40 % выше средняя прибыль Б, выше - А. Точка пересечения полезна для анализа: если реалистичный диапазон оценки составляет от 30 до 50 %, небольшое изменение предположения меняет рекомендацию.
Ожидаемая прибыль уместна для нейтрального отношения к денежным исходам. Если убыток угрожает существованию организации, одну денежную среднюю недостаточно рассмотреть: добавьте ограничение на допустимый ущерб или оценивайте ожидаемую полезность. В ней взвешиваются полезности исходов, а не обязательно сами суммы. Последовательные решения с меняющимся состоянием требуют более богатой модели, например марковского процесса принятия решений.
Сколько может стоить информация
Предположим, что перед выбором можно бесплатно и безошибочно узнать будущий спрос. Тогда при низком спросе выбрали бы Б с прибылью 40, при высоком - А с прибылью 100. При ожидаемая прибыль при идеальной информации составляет тысяч рублей.
Без информации лучшая ожидаемая прибыль равна 68. Разница, 8 тысяч рублей, - ожидаемая ценность совершенной информации в данной модели. Она задаёт верхнюю границу разумной цены сигнала при тех же предпосылках: реальное исследование может ошибаться, а его результаты нужно успеть использовать до решения. Ценность информации зависит от того, может ли она изменить выбор; полезно сравнивать стоимость исследования с ожидаемым улучшением решения. Этот принцип рассматривается и в материалах MIT по анализу решений.
Как применить модель к своей задаче
Опишите решение и срок, затем перечислите действительно доступные действия, включая отказ или пробный запуск. Выделите несколько состояний, важных для результата, и заполните выплаты с учётом общих для всех вариантов затрат. Отдельно отметьте данные, которые измерены, и экспертные предположения. Не ставьте в одну строку прибыль за месяц, а в другую - за год.
Далее проверьте, есть ли обоснованные вероятности и выдерживает ли организация худший исход. Рассчитайте подходящий критерий и сравните его с альтернативными правилами: расхождение Вальда и Сэвиджа в примере не ошибка, а следствие разных целей. Измените наиболее сомнительные выплаты и вероятности; если выбор часто переключается, ищите информацию именно об этих параметрах или уменьшайте масштаб первого шага.
Наконец, зафиксируйте решение, предпосылки и дату пересмотра. Удачный исход сам по себе не доказывает, что исходный расчёт был хорошим, а неудача не обязательно делает его ошибочным: сравнивайте качество решения с информацией, доступной в момент выбора. На формулировку вариантов влияет эффект фрейминга, а внутри организаций согласование может идти не по строгой таблице: это помогает понять модель мусорной корзины.
Частые ошибки
- Считать вероятности выдуманными фактами. Оценку нужно связать с источником и проверить диапазон, особенно около порога выбора.
- Применять максимин к затратам как к прибыли. Для затрат предпочтительны меньшие значения; правило необходимо переформулировать с учётом направления критерия.
- Путать сожаление с фактическим убытком. Сожаление - разница с лучшей выплатой в том же состоянии; прибыль при этом может оставаться положительной.
- Выбирать среднее без проверки ограничений. Высокое ожидаемое значение не показывает вероятность разорительного исхода и не заменяет анализ ликвидности.
- Считать список сценариев полным по умолчанию. Результат надёжен лишь в пределах представленной модели и качества её входных данных.
FAQ
Всегда ли максимин самый осторожный выбор?
Он максимизирует наихудшую выплату среди заданных состояний. Это консервативный подход, но его осторожность зависит от полноты сценариев и не учитывает, насколько вероятны худшие исходы.
Можно ли использовать критерий Сэвиджа без вероятностей?
Да. Для минимаксного сожаления нужны выплаты и список состояний; вероятности в формулу не входят. Сначала находят лучший результат в каждом столбце, затем максимальное сожаление каждой стратегии.
Что делать, если вероятности неизвестны?
Можно сопоставить максимин и минимаксное сожаление, задать диапазон правдоподобных вероятностей и изучить чувствительность. Равные вероятности допустимы как отдельное допущение, но не следуют автоматически из отсутствия данных.
Коротко
Решение при неопределённости начинается с матрицы действий, состояний и сопоставимых выплат. Максимин защищает от худшего результата, минимаксное сожаление ограничивает отставание от лучшего выбора в каждом состоянии, а ожидаемая прибыль использует вероятности. В примере критерии дают разные ответы; порог вероятности 40 % и ценность совершенной информации 8 тысяч рублей помогают увидеть, какая дополнительная оценка способна изменить решение.
Читайте также
Метод анализа иерархий Саати: пример расчёта
Метод анализа иерархий Саати: как построить матрицу парных сравнений, рассчитать веса критериев, проверить согласованность и выбрать альтернативу на примере.
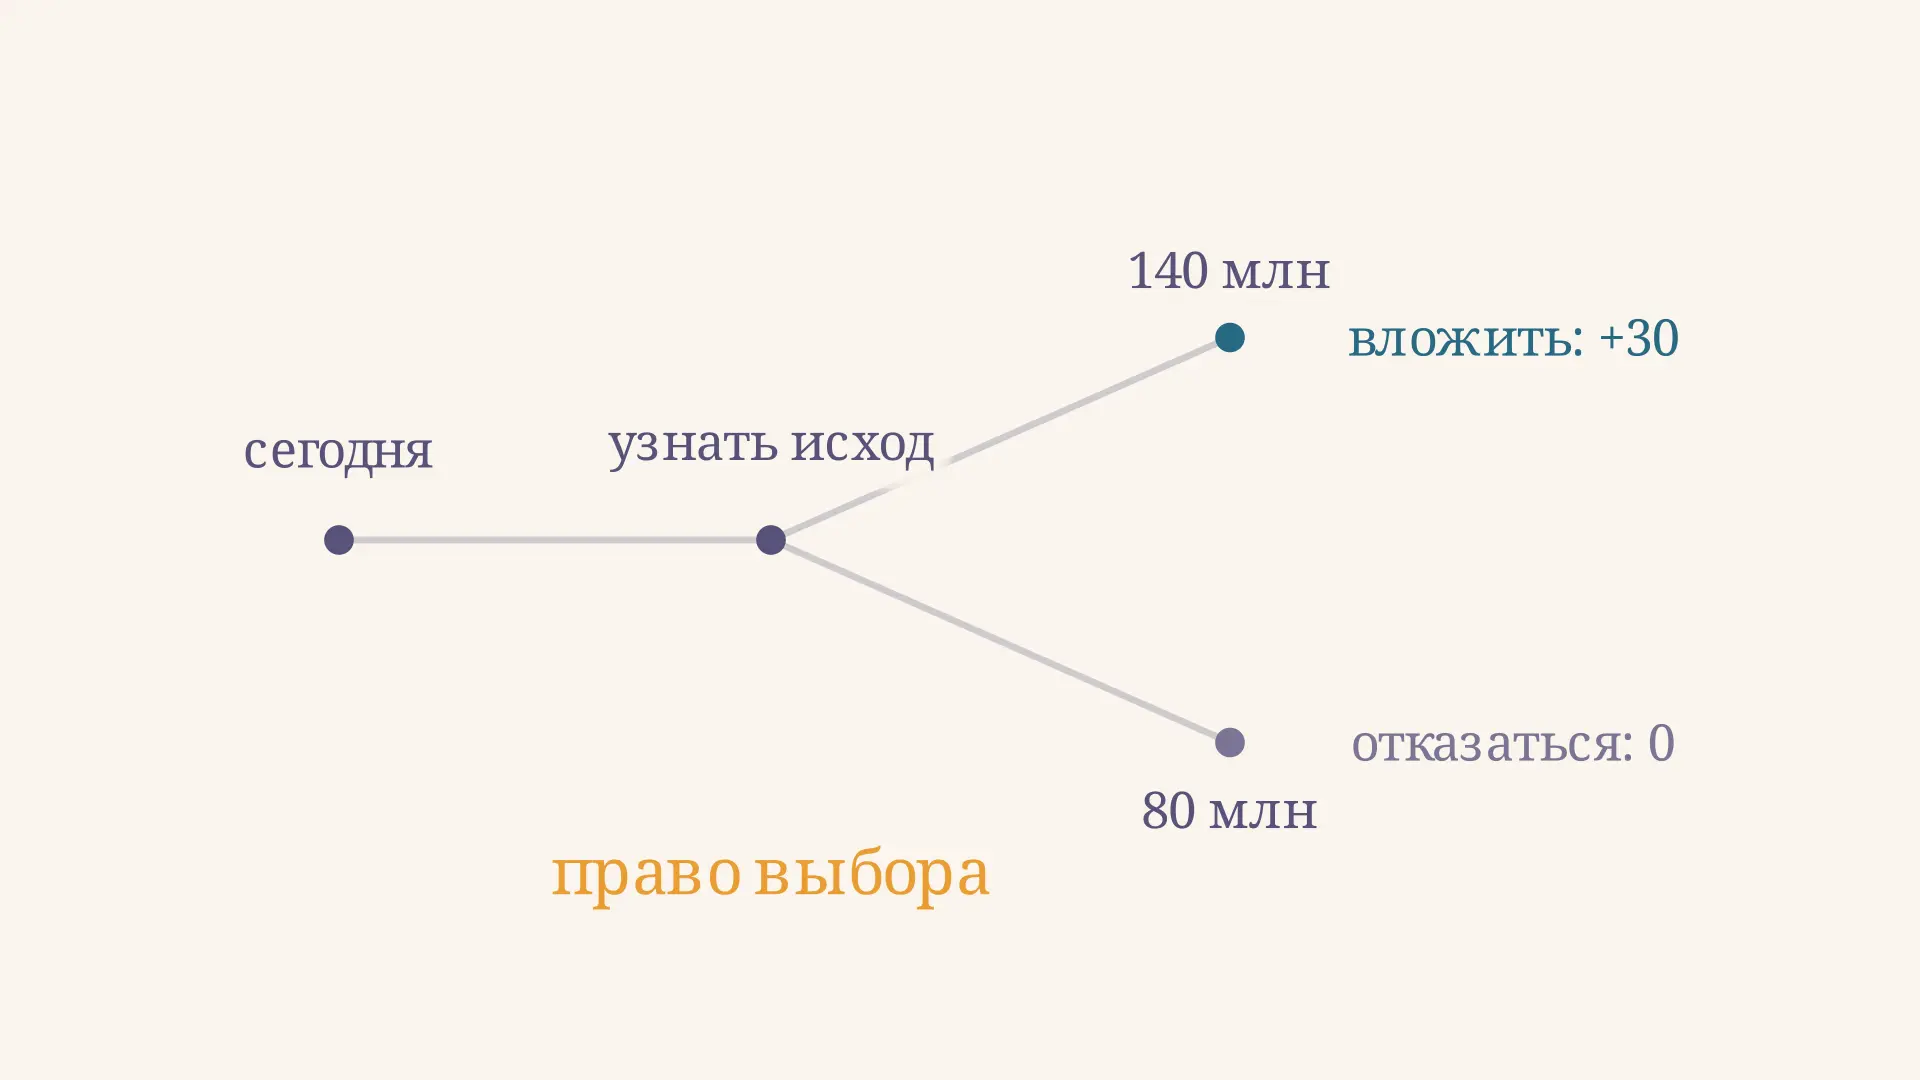
Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
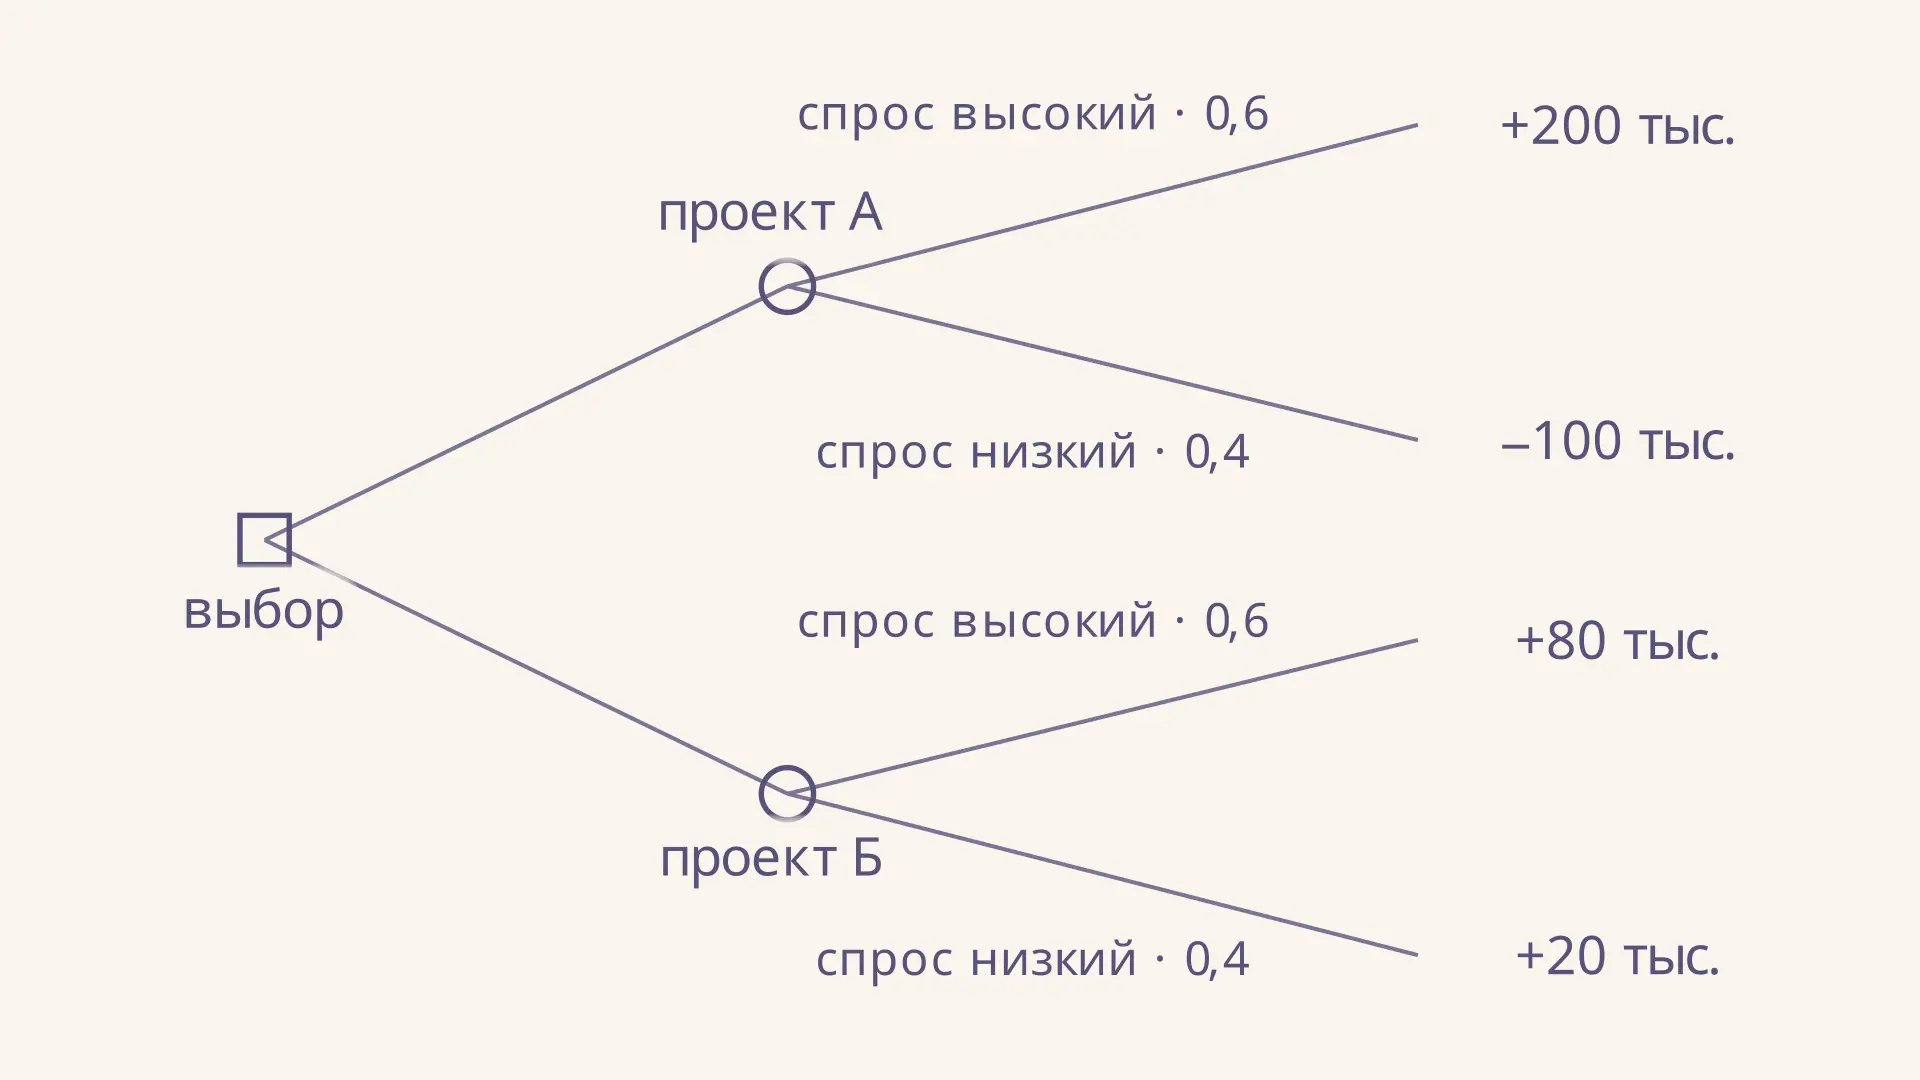
Построение дерева решений: пример расчёта
Как построить дерево решений для экономической задачи: узлы выбора и случайных событий, вероятности, расчёт ожидаемой прибыли и проверка чувствительности.
Партисипативное управление: формы и примеры
Партисипативное управление простыми словами: уровни участия сотрудников в решениях, формы и ограничения подхода, пример внедрения и способы оценки результата.
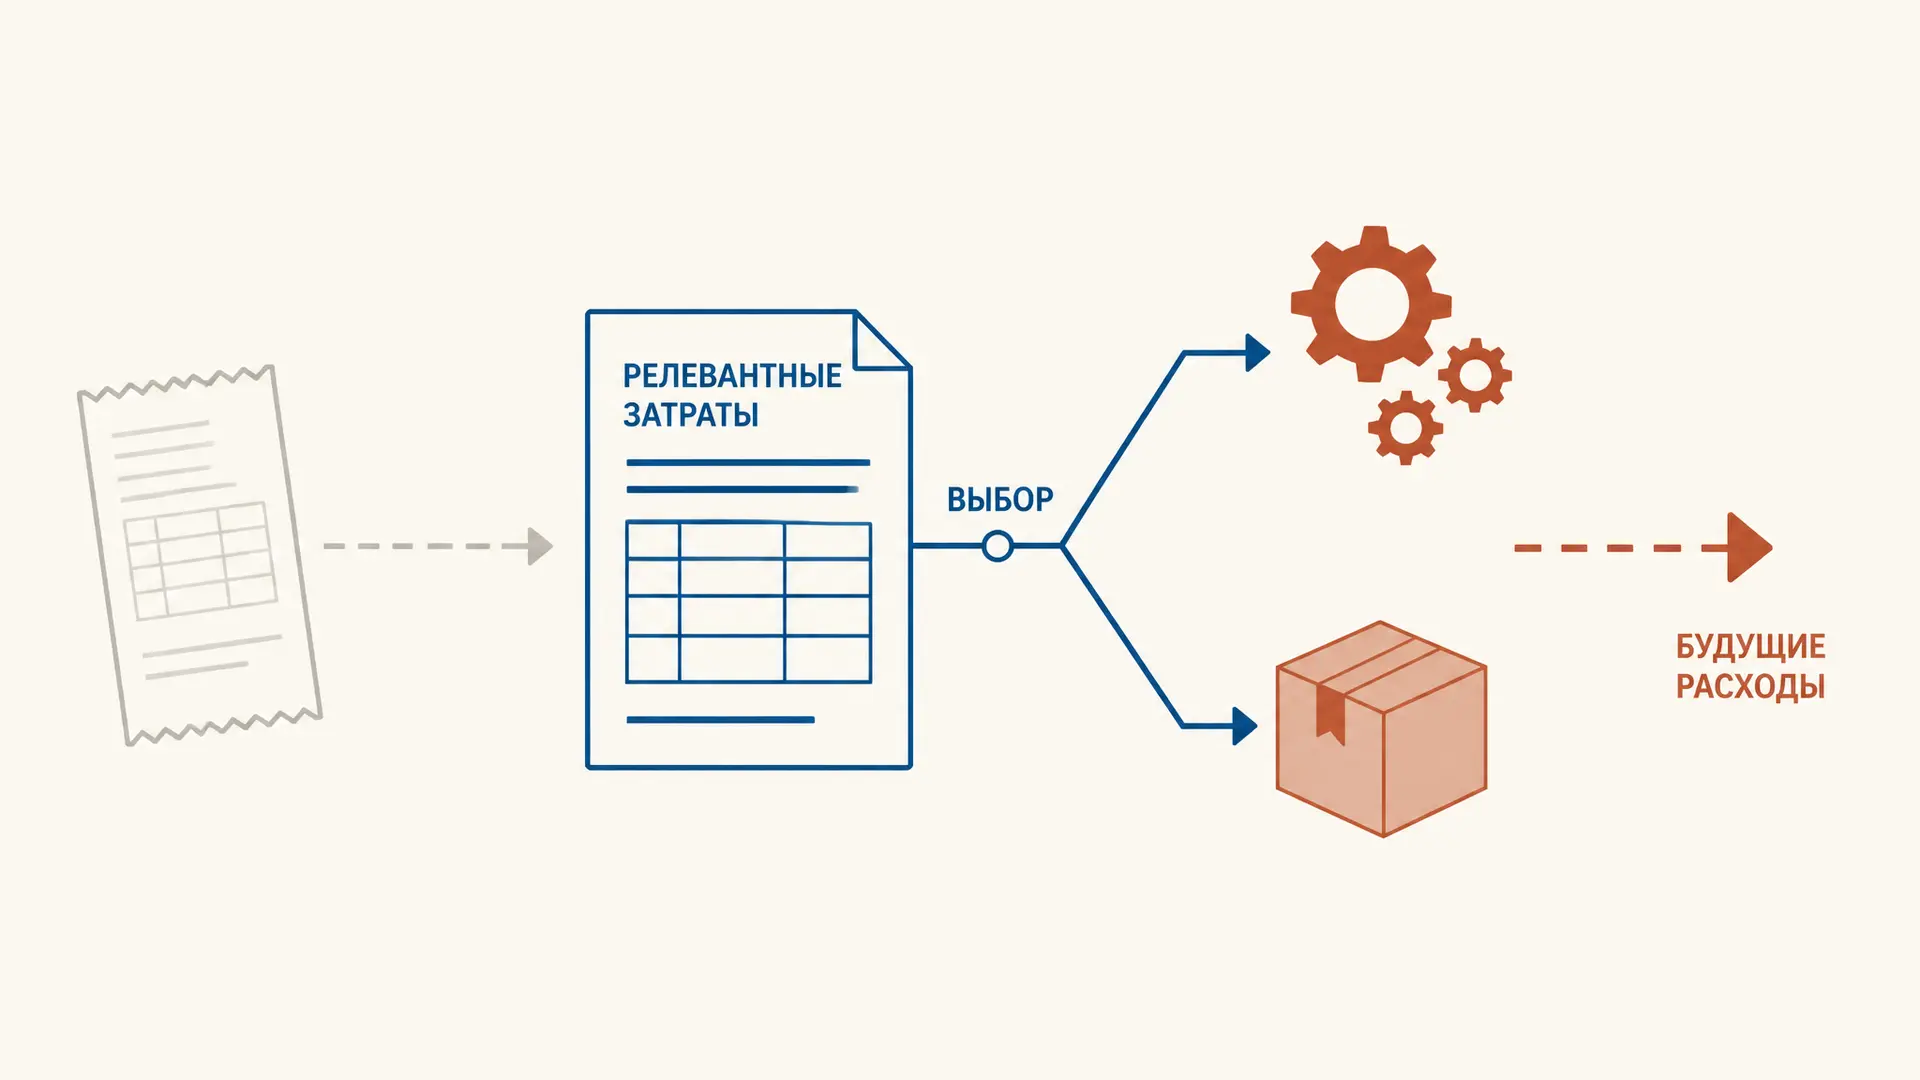
Релевантные затраты: как выбрать выгодное решение
Релевантные затраты в управленческом учёте: критерии отбора, невозвратные и альтернативные издержки, формулы и подробный пример решения о специальном заказе.
Сценарное планирование: методы и пример для бизнеса
Сценарное планирование помогает принимать решения при неопределённости. Разбираем матрицу сценариев, проверку стратегии, сигналы изменений и учебный пример.