Построение дерева решений: пример расчёта
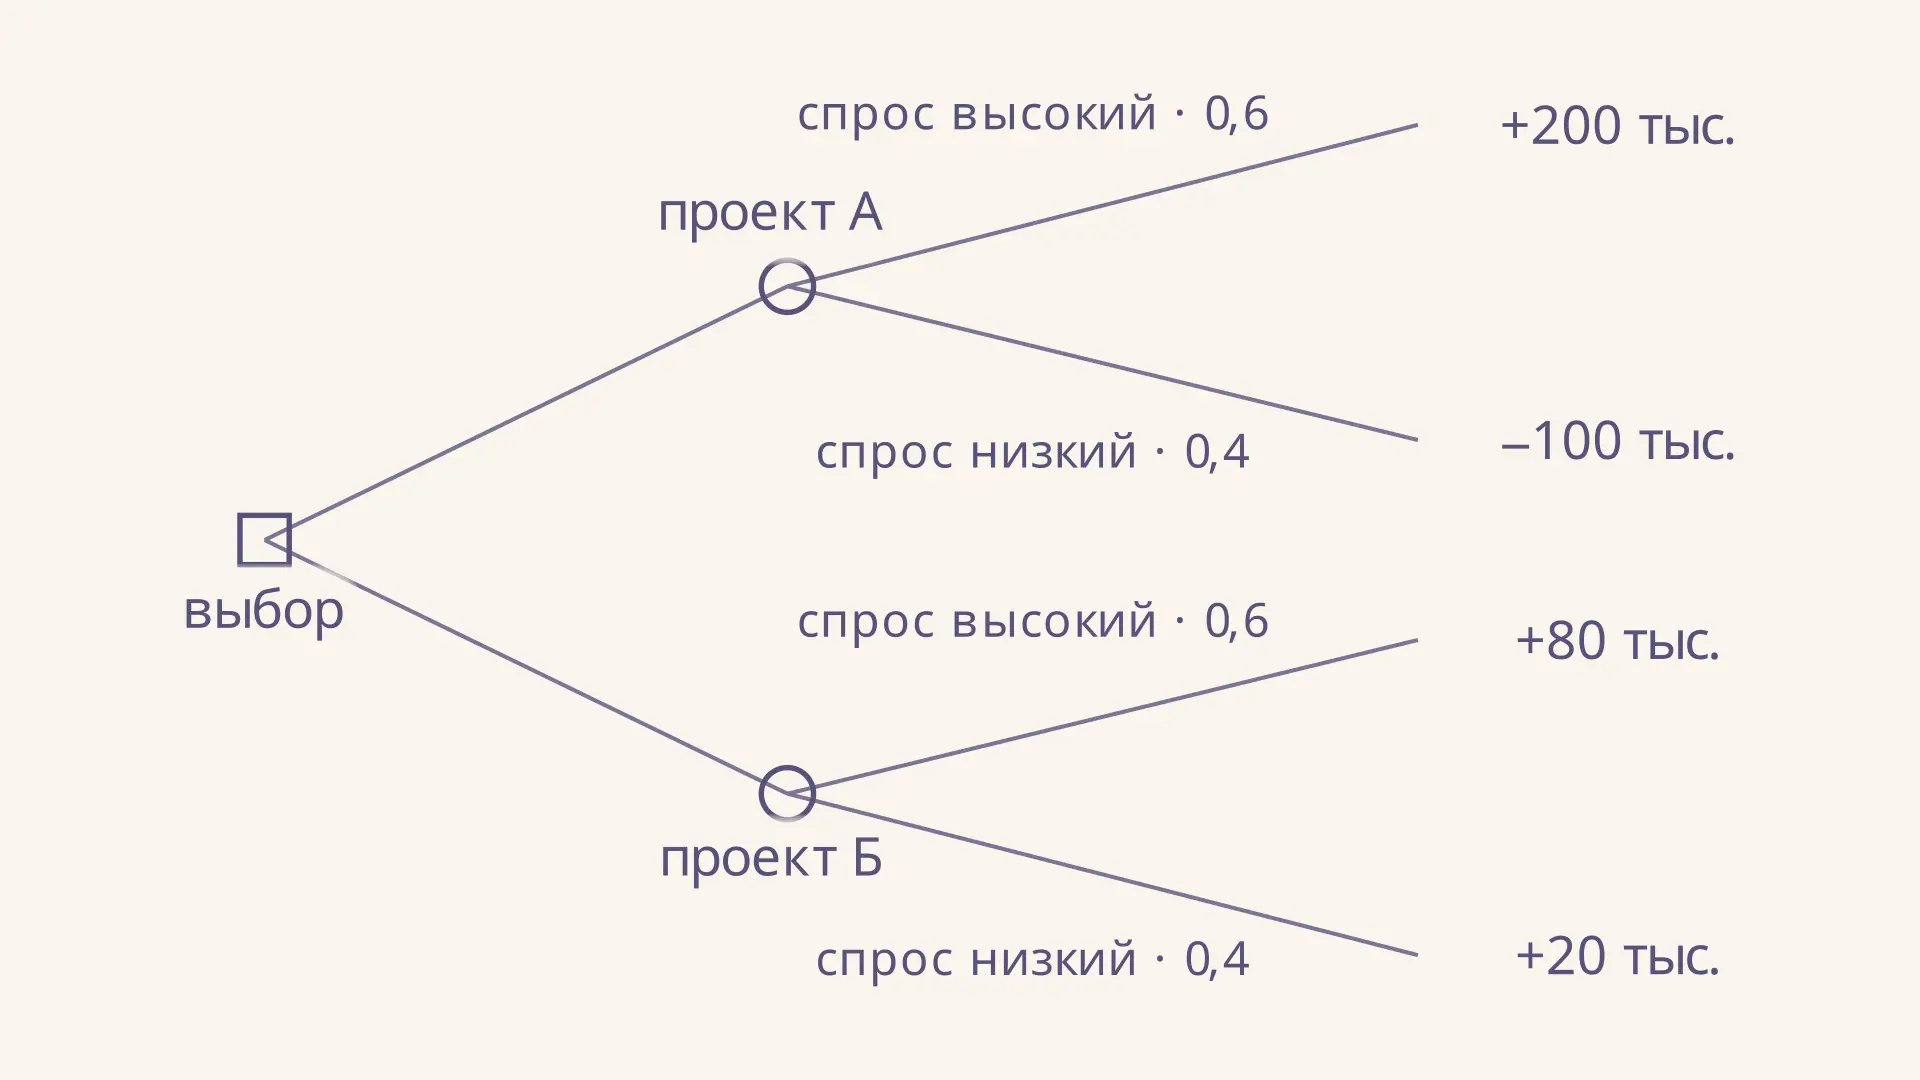
Построение дерева решений помогает сравнить действия, когда их последствия зависят от неизвестных событий. Схема показывает, что выбирает человек, что происходит случайно и какую прибыль даёт каждый исход. Например, фирма может запустить крупный или небольшой проект, но спрос станет известен позже. Ниже построим дерево для этой задачи и вычислим ожидаемую прибыль. В калькуляторе можно изменить вероятность высокого спроса и увидеть, когда предпочтительный проект меняется.
Какие элементы нужны для дерева
Дерево читают слева направо, в порядке появления информации. Узел решения, обычно квадрат, обозначает место, где лицо, принимающее решение, выбирает одну из доступных альтернатив. Выходящие из него ветви - действия: например, проект А или проект Б. Вероятности этим ветвям не присваивают, если выбор принадлежит самому предпринимателю.
Случайный узел, обычно круг, показывает событие вне непосредственного контроля: высокий или низкий спрос. Его ветви содержат возможные исходы и их вероятности. В конце каждой полной ветви находится денежный результат. Это конечный узел, или лист дерева. Одна цепочка от начала до листа описывает конкретную последовательность: выбран проект А, затем спрос оказался низким.
Дерево экономического выбора отличается от дерева в машинном обучении: здесь задача состоит в сравнении действий и последствий, а не в обучении правила классификации по наблюдениям. Более общий разговор о критериях выбора при нехватке информации есть в статье о принятии решений в условиях неопределённости.
Шаг 1. Определите решение, исходы и горизонт
Сначала сформулируйте вопрос: какой проект выбрать сейчас? Пусть сравниваются два варианта на одинаковом горизонте, а отказаться от обоих в данном учебном примере нельзя. У проекта А чистая прибыль составляет 200 тыс. руб. при высоком спросе и −100 тыс. руб. при низком. Для проекта Б соответствующие результаты равны 80 и 20 тыс. руб.
Это вымышленные значения, не прогноз для конкретного рынка. Чистая прибыль уже включает все затраты проектов за рассматриваемый период; повторно вычитать их нельзя. Если на практике выплаты поступают в разные годы, прежде чем сравнивать листья, приведите потоки к одному моменту времени. Для этого применяют метод дисконтированных денежных потоков.
Важно перечислить все допустимые действия и события. Если у фирмы есть реальная возможность ничего не запускать, её следует добавить как отдельную ветвь с соответствующим результатом. Включение или исключение такой альтернативы меняет постановку, а иногда и ответ.
Шаг 2. Расставьте вероятности и выплаты
Предположим, вероятность высокого спроса равна , а низкого - . Оба исхода исчерпывают рассматриваемые варианты и не происходят одновременно. Значит, вероятности у каждого круга складываются в единицу. Для наглядности считаем распределение спроса одинаковым для обоих проектов; это допущение модели, которое необходимо обосновать данными или экспертной оценкой.
| Проект | Высокий спрос, 0,6 | Низкий спрос, 0,4 |
|---|---|---|
| А | 200 тыс. руб. | −100 тыс. руб. |
| Б | 80 тыс. руб. | 20 тыс. руб. |
Вероятность у случайного узла условна: она относится к событию при уже пройденной истории. Если проект влияет на спрос, оценки после А и Б могут различаться. В более длинном дереве вероятность полного пути равна произведению условных вероятностей последовательно наступающих событий. Подробнее связь истории и оценки разобрана в статье об условной вероятности.
Сумма вероятностей на ветвях решения не нужна: выбор не является случайным событием внутри этой модели. При этом нулевая вероятность допустима, если исход исключён, а отрицательная или больше единицы указывает на ошибку входных данных.
Шаг 3. Сверните дерево справа налево
Для случайного узла умножьте каждый денежный результат на вероятность соответствующего исхода и сложите произведения. Это ожидаемая денежная прибыль:
Здесь - чистая прибыль исхода в тыс. руб., - его вероятность. Для проекта А получаем:
Аналогично для проекта Б:
На последнем шаге вернитесь к квадрату выбора и сравните вычисленные величины. По критерию максимальной ожидаемой прибыли проект А предпочтительнее на 24 тыс. руб. При этом фирма получит один из указанных исходов, а не обязательно среднее 80 тыс. руб. Ожидаемое значение - взвешенное среднее по возможным результатам; соответствующее правило описано в учебнике OpenStax.
Шаг 4. Проверьте устойчивость выбора
Оценка вероятности редко бывает точной. Оставим выплаты прежними и обозначим вероятность высокого спроса через . Тогда ожидаемые прибыли равны и , в тысячах рублей. Приравняем их: . Отсюда , а прибыль каждого проекта в точке равенства - 50 тыс. руб.
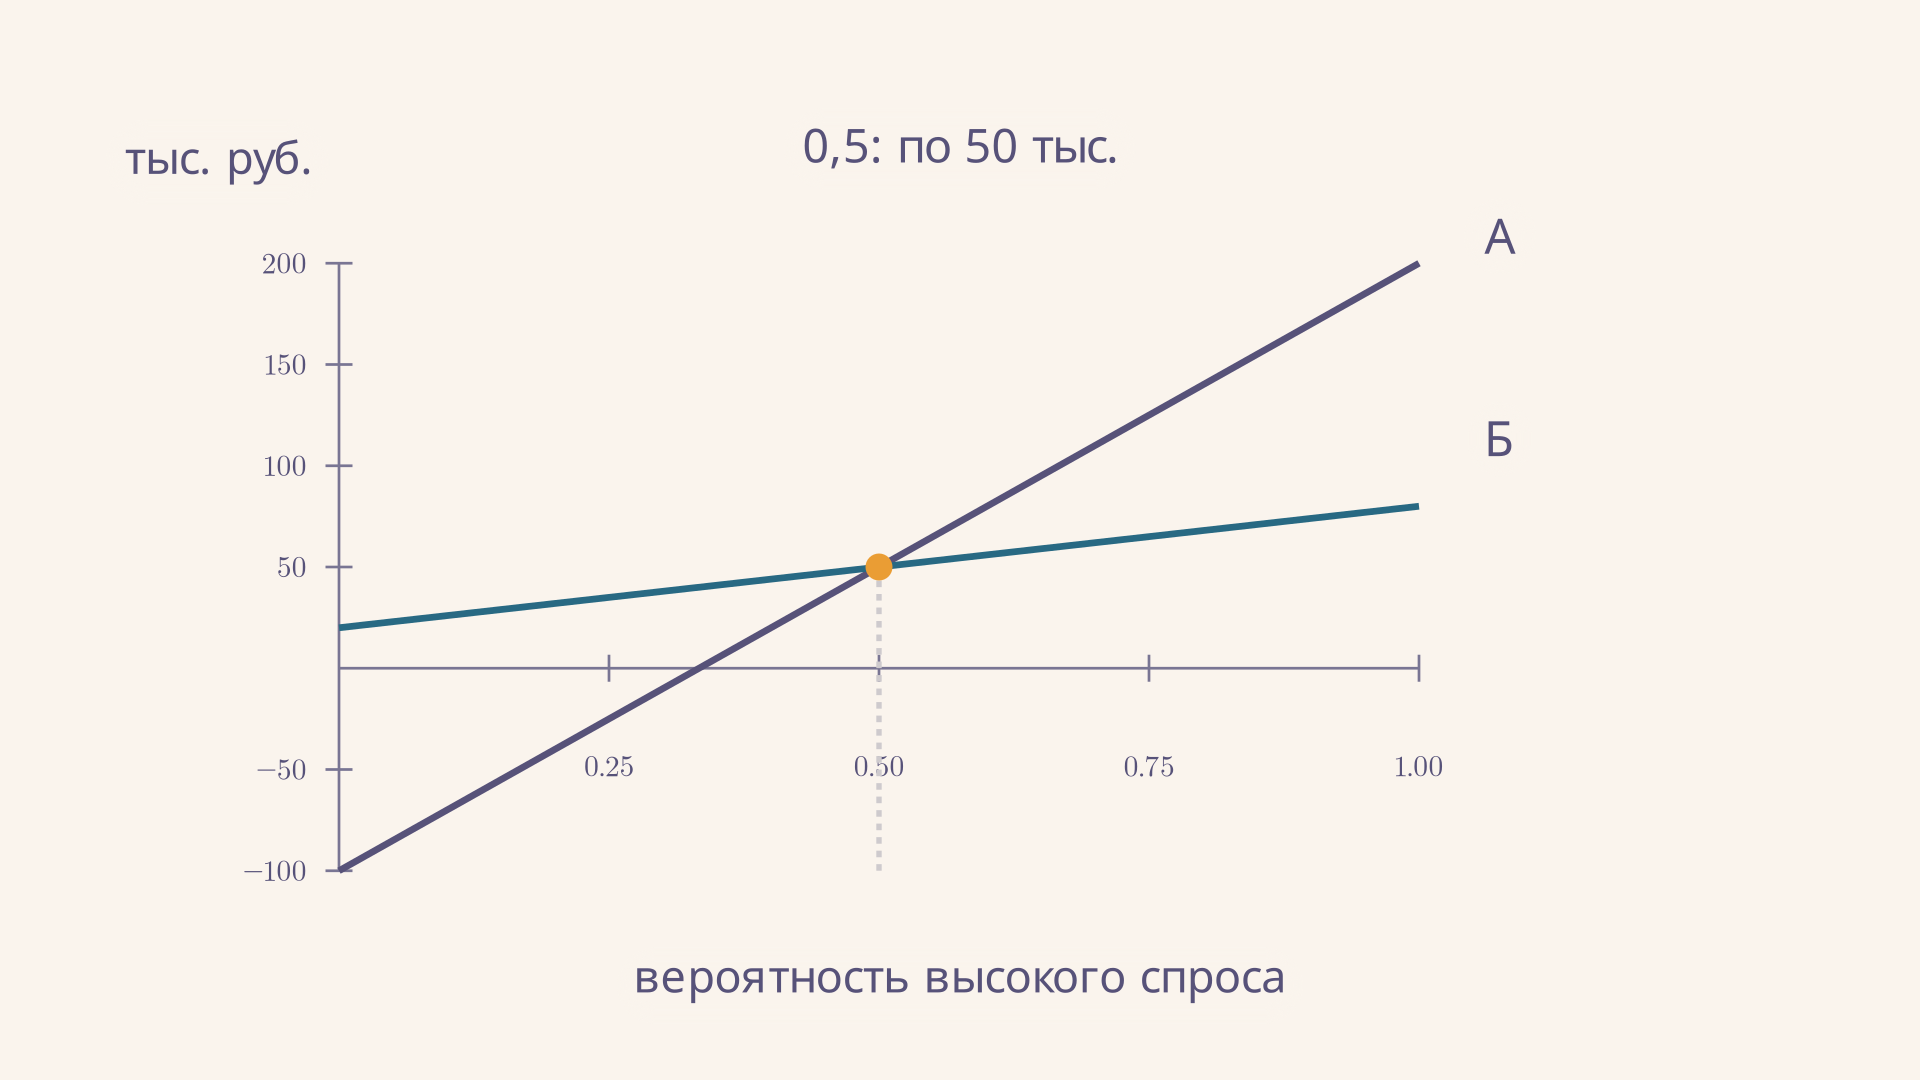
Если больше 0,5, ожидаемая прибыль А выше; если меньше - выше Б. При равенстве вероятности 0,5 по этому критерию проекты равноценны. Например, при они дают 20 и 44 тыс. руб. соответственно. График и калькулятор предполагают, что меняется только вероятность: при изменении выплат изменится и порог.
Анализ чувствительности показывает, какие допущения требуют дополнительной проверки. Если оценка спроса близка к 50 %, небольшая ошибка способна перевернуть выбор. Полезно также проверить затраты, размер потерь и наличие промежуточных сценариев, а не менять только вероятность.
Как добавить исследование и второй выбор
Пусть перед запуском доступно исследование рынка. В начале дерева появится выбор: провести исследование или действовать без него. После первой ветви размещают случайный узел с возможными результатами исследования. Затем для каждого результата добавляют новый квадрат: проект выбирают уже с учётом полученного сигнала.
Расчёт идёт справа налево. Сначала оцените проекты при каждом сигнале, используя вероятности спроса, условные на этот сигнал, и выберите лучшую ветвь в каждом новом квадрате. Затем усредните эти лучшие значения по вероятностям сигналов и вычтите стоимость исследования. Полученное сравнивают с лучшим результатом без исследования. Нельзя просто принять прогноз за достоверный спрос: ошибка прогноза тоже входит в модель. Обновление оценок удобно выполнять по формуле Байеса.
Последовательность имеет значение: решение после сигнала можно приспособить к информации, а решение до сигнала - нет. Поэтому дерево полезно не только как картинка выплат, но и как запись того, что именно было известно в момент каждого выбора.
Ограничения и проверка результата
Критерий среднего не описывает отношение к риску. В примере А имеет большую ожидаемую прибыль при , но может принести убыток 100 тыс. руб.; у Б худший из двух указанных результатов положителен. Если убыток угрожает ликвидности фирмы, одного среднего недостаточно. Дополнительно сравните худший исход, потребность в деньгах и допустимый риск; при необходимости используйте иной критерий или функцию полезности.
Дерево не исправит ненадёжные вероятности и не учтёт отсутствующие ветви. Проверьте происхождение оценок, единицы измерения, период и состав затрат. Также полезно обсудить формулировку задачи с другой стороны: эффект фрейминга показывает, что представление вариантов может влиять на выбор даже при сходном содержании.
Перед расчётом удобно составить небольшой паспорт модели. Запишите источник каждой вероятности, дату оценки и того, кто её подготовил. Отдельно зафиксируйте, какие доходы и расходы входят в каждый результат. Тогда другой участник сможет проверить не только арифметику, но и основания сравнения. Если оценки взяты из опроса, нужно выяснить, насколько опрошенные похожи на будущих покупателей и как ответы переводились в вероятность спроса.
После расчёта сопоставьте ответ с первоначальной постановкой. Например, если у предприятия недостаточно средств для покрытия возможного убытка проекта А, это ограничение должно быть явно учтено при выборе допустимых действий. Пересчитывайте дерево, когда появляются новые сведения: прежняя диаграмма полезна как запись старых предположений, но её численный вывод относится именно к ним. Обсуждение нескольких сценариев не устраняет неопределённость, зато показывает, какие данные сильнее всего влияют на решение.
Частые ошибки
- Складывать вероятности разных решений. Складывают вероятности исходов одного случайного узла, а альтернативы в квадрате сравнивают.
- Выбирать лучший лист вместо среднего. При высоком спросе А приносит 200 тыс. руб., но низкий спрос тоже возможен.
- Усреднять альтернативы решения. В квадрате выбирают лучшее действие по принятому критерию, а не приписывают ему произвольную вероятность.
- Дважды учитывать расходы. Если выплаты уже чистые, повторное вычитание искажает сравнение.
FAQ
Всегда ли нужно выбирать максимальное ожидаемое значение?
Нет. Это один критерий. При существенном риске убытка лицо, принимающее решение, может дополнительно учитывать ограничения ликвидности и предпочтения к риску.
Можно ли построить дерево без точных вероятностей?
Можно нарисовать варианты и последствия, но численный расчёт ожидаемого значения потребует оценок. Вместо одной оценки рассмотрите диапазон вероятностей и порог смены выбора.
Чем дерево полезнее таблицы?
Таблица удобна для одного выбора и набора исходов. Дерево особенно ясно показывает порядок событий, условные вероятности и решения, принимаемые после получения информации.
Коротко
Постройте ветви действий и случайных событий в порядке времени, укажите вероятности и чистые выплаты, затем сверните дерево справа налево: в случайном узле найдите взвешенное среднее, в узле решения сравните варианты. В учебном примере при вероятности высокого спроса 60 % ожидаемая прибыль А равна 80 тыс. руб., Б - 56 тыс. руб.; порог равенства составляет 50 %.
Читайте также
Бесповторный отбор: формулы и пример расчёта
Бесповторный отбор в статистике: как меняются вероятности, рассчитать состав случайной выборки и учесть конечную совокупность на примере контроля партии.
Логит-модель: формула, пример и смысл коэффициентов
Как логит-модель описывает бинарный выбор: формула вероятности, шансы и отношение шансов, расчёт на примере дохода, оценивание и границы интерпретации.
Метод анализа иерархий Саати: пример расчёта
Метод анализа иерархий Саати: как построить матрицу парных сравнений, рассчитать веса критериев, проверить согласованность и выбрать альтернативу на примере.
Принятие решений в условиях неопределённости
Как принимать решения в условиях неопределённости: матрица выплат, критерии Вальда и Сэвиджа, ожидаемая прибыль, ценность информации и анализ чувствительности.
Пробит-модель: формула, пример и интерпретация
Пробит-модель для бинарного выбора: как получить вероятность через нормальное распределение, оценить коэффициенты и рассчитать предельный эффект на примере.
Партисипативное управление: формы и примеры
Партисипативное управление простыми словами: уровни участия сотрудников в решениях, формы и ограничения подхода, пример внедрения и способы оценки результата.