Условно-постоянные расходы: формула и примеры
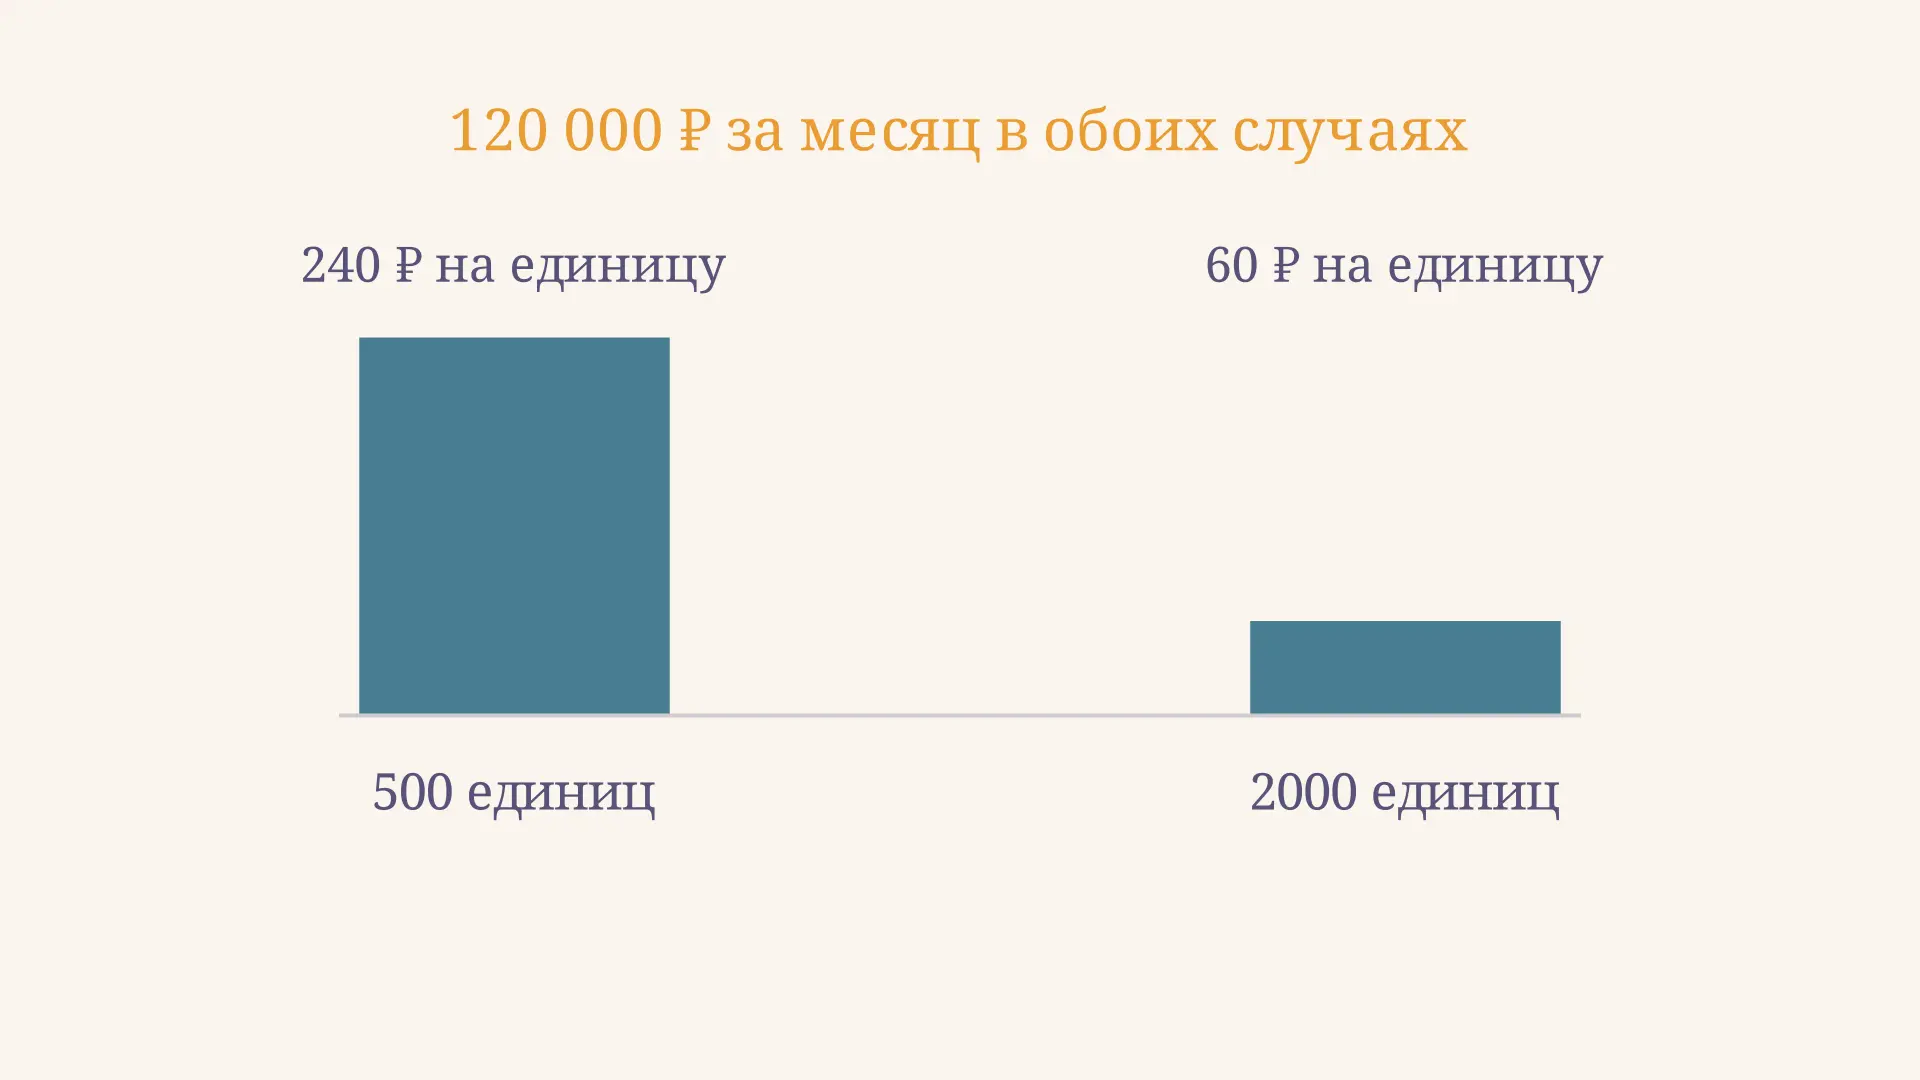
Условно-постоянные расходы - это затраты, общая сумма которых за выбранный период приблизительно не меняется при изменении объёма деятельности в определённых пределах. Например, месячная аренда цеха по фиксированному договору остаётся одинаковой, изготовили в нём 500 или 2 000 изделий. При этом на каждое изделие приходится разная доля аренды. Калькулятор показывает эту связь: измените расходы и выпуск, чтобы увидеть, как распределяется одна и та же сумма.
Почему расходы называют условно-постоянными
Слово «условно» ограничивает вывод двумя рамками: периодом и диапазоном деятельности. Фиксированная аренда может составлять 120 000 рублей в месяц, пока предприятие использует один цех. Выпуск внутри его мощности способен колебаться, но арендная плата по договору от этого не зависит. Через год договор могут пересмотреть; для расширения производства может понадобиться второе помещение. Тогда прежняя сумма уже не подходит для нового прогноза.
Постоянство относится именно к общей сумме за период, а не к расходу на изделие. Кроме того, расходы могут сохраняться и при нулевом выпуске, если договоры и обязательства продолжают действовать. Но делить сумму на ноль нельзя: показатель на единицу при отсутствии выпуска не определён. OpenStax в учебнике управленческого учёта описывает постоянные затраты именно в пределах релевантного диапазона и различает общую сумму и величину на единицу.
Что относится к условно-постоянным расходам
Примеры зависят от условий работы и принятой базы сравнения. В учебной модели при неизменной мощности к такой группе часто относят:
- фиксированную плату за аренду помещения;
- оклады административного персонала при неизменном штате;
- страховую премию, распределённую по периодам действия договора;
- амортизацию оборудования при линейном способе начисления;
- фиксированную часть платы за охрану или обслуживание.
Название статьи расходов само по себе не гарантирует постоянства. Например, оплата труда по сдельным расценкам обычно меняется с выпуском, а оклады могут увеличиться после найма новой смены. Амортизация, начисляемая пропорционально выпуску, ведёт себя иначе, чем линейная. При классификации нужно изучить договор, способ расчёта, период и тот показатель деятельности, относительно которого оценивается расход.
Выбор базы тоже влияет на классификацию. Расход на аренду торговой точки может не реагировать на число покупок, но меняться при открытии нового магазина. Поэтому перед расчётом полезно сформулировать вопрос: что именно меняется - выпуск изделий, часы работы или число подразделений? Затем сравнивают наблюдения за сопоставимые месяцы, исключая разовые события и изменения тарифов. Если вместе с объёмом систематически меняются и другие условия, одной прямой зависимости может быть недостаточно для прогноза.
Постоянные и переменные - не то же самое, что прямые и косвенные. Первое деление описывает реакцию на объём, второе - возможность отнести затраты к конкретному объекту. О распределении косвенных расходов между продуктами читайте в материале про ABC-метод учёта затрат: он отвечает на другой вопрос, чем классификация по поведению затрат.
Формула и расчёт на единицу
Обозначим месячные условно-постоянные расходы через , выпуск за месяц - через . Пока предприятие остаётся в выбранном диапазоне, модель записывается так:
где - постоянная часть расходов на единицу выпуска. Если измерено в рублях за месяц, а - в единицах за тот же месяц, результат выражается в рублях на единицу. При увеличении выпуска числитель остаётся прежним, а знаменатель растёт. Поэтому снижается, хотя сама сумма расходов не сократилась.
Пусть аренда и другие постоянные расходы учебного цеха составляют 120 000 ₽ в месяц. Цех способен выпускать от 500 до 2 000 изделий без изменения мощности и указанной суммы. Получаем:
| Выпуск за месяц | Расходы за месяц | Постоянная часть на единицу |
|---|---|---|
| 500 шт. | 120 000 ₽ | 240 ₽ |
| 1 000 шт. | 120 000 ₽ | 120 ₽ |
| 2 000 шт. | 120 000 ₽ | 60 ₽ |
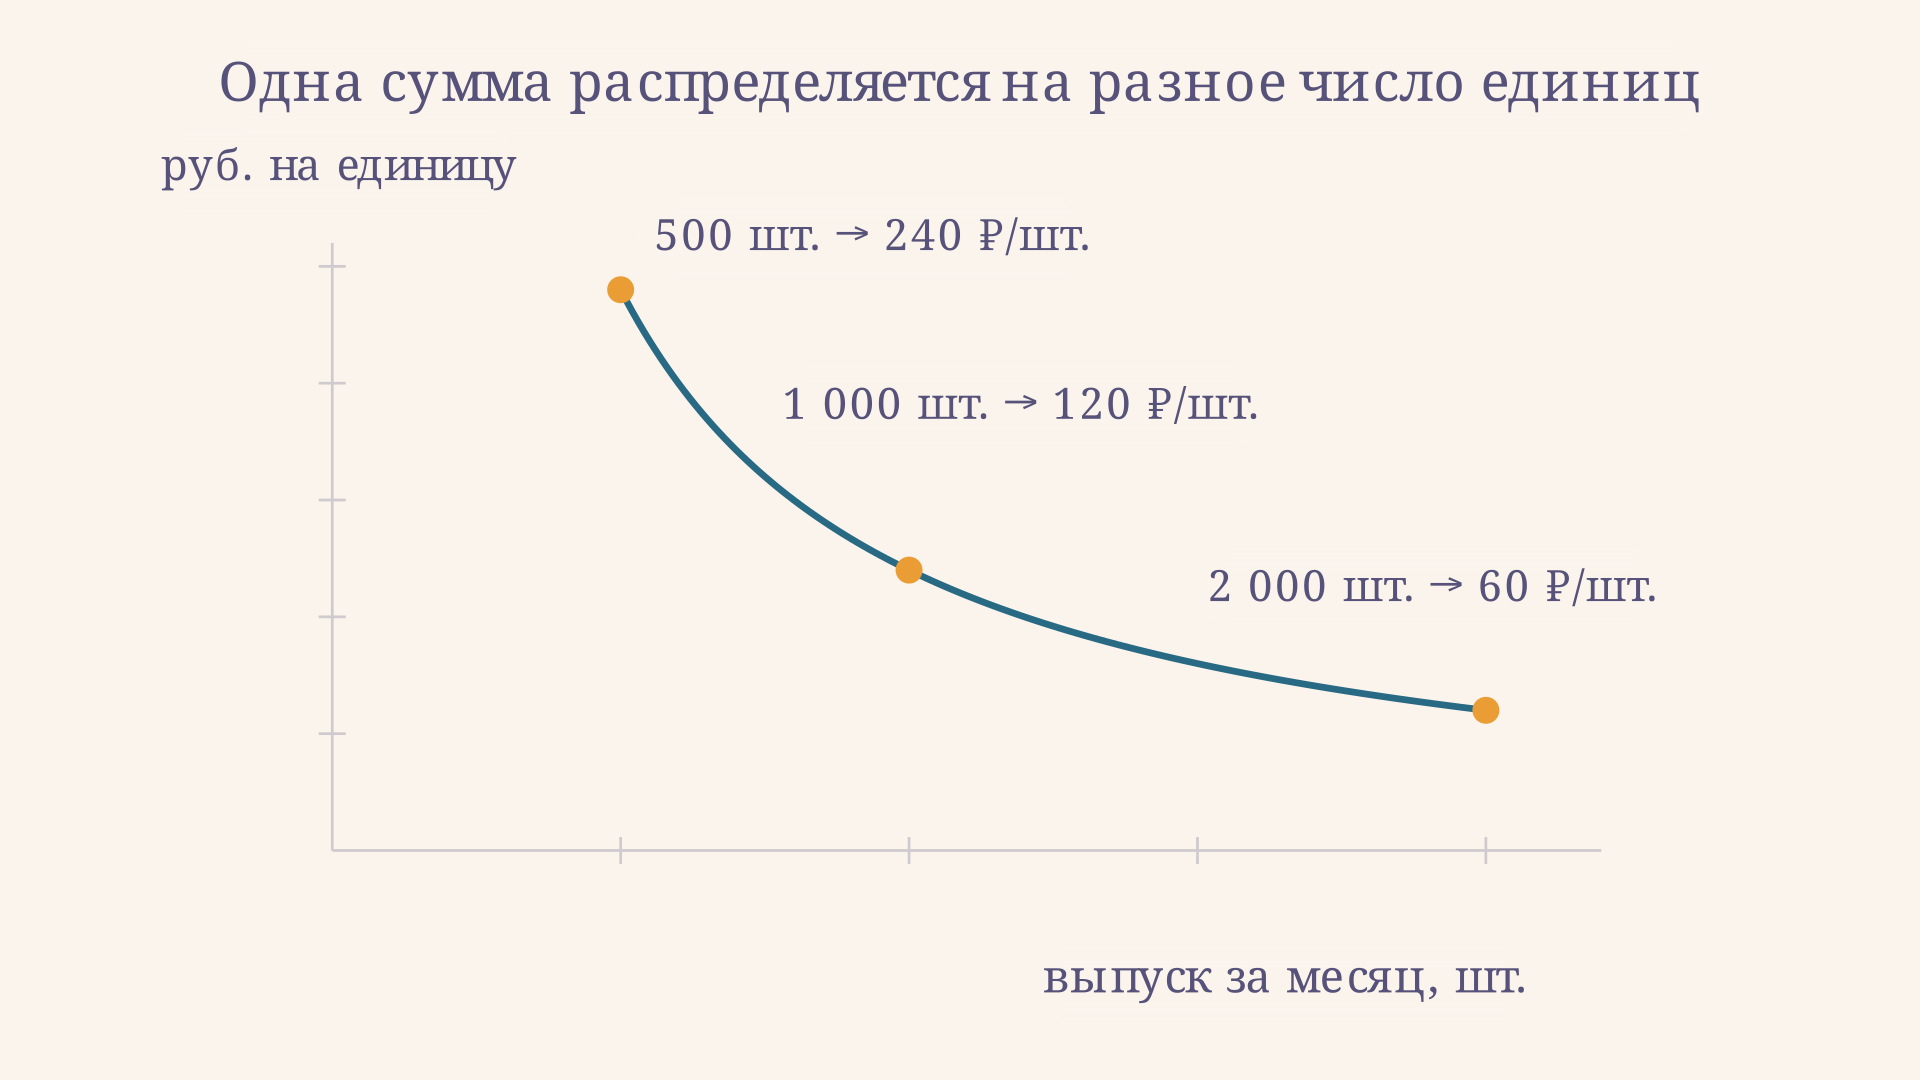
Выпуск вырос в четыре раза, и постоянная часть на изделие уменьшилась в четыре раза. Это эффект распределения суммы на большее число единиц. Он не доказывает экономию денег по аренде и не означает, что общая себестоимость обязательно падает: переменные расходы могут измениться, а лишняя продукция может остаться непроданной.
Чем отличаются переменные и смешанные расходы
Переменные расходы в простой линейной модели растут пропорционально выпуску. Если на сырьё уходит 80 ₽ на изделие, при 500 изделиях нужно 40 000 ₽, а при 2 000 - 160 000 ₽. Ставка на единицу остаётся 80 ₽, но общая сумма меняется. Эта линейность - допущение: скидки на закупку и отходы способны изменить фактическую ставку.
Совокупные расходы при постоянной ставке выражаются формулой:
Для нашего примера . При выпуске 1 000 изделий модель даёт 200 000 ₽ за месяц, в том числе 120 000 ₽ постоянных и 80 000 ₽ переменных расходов. На единицу приходится 200 ₽: 120 ₽ и 80 ₽ соответственно. Важно сравнивать суммы за один период и не включать один и тот же расход сразу в обе части.
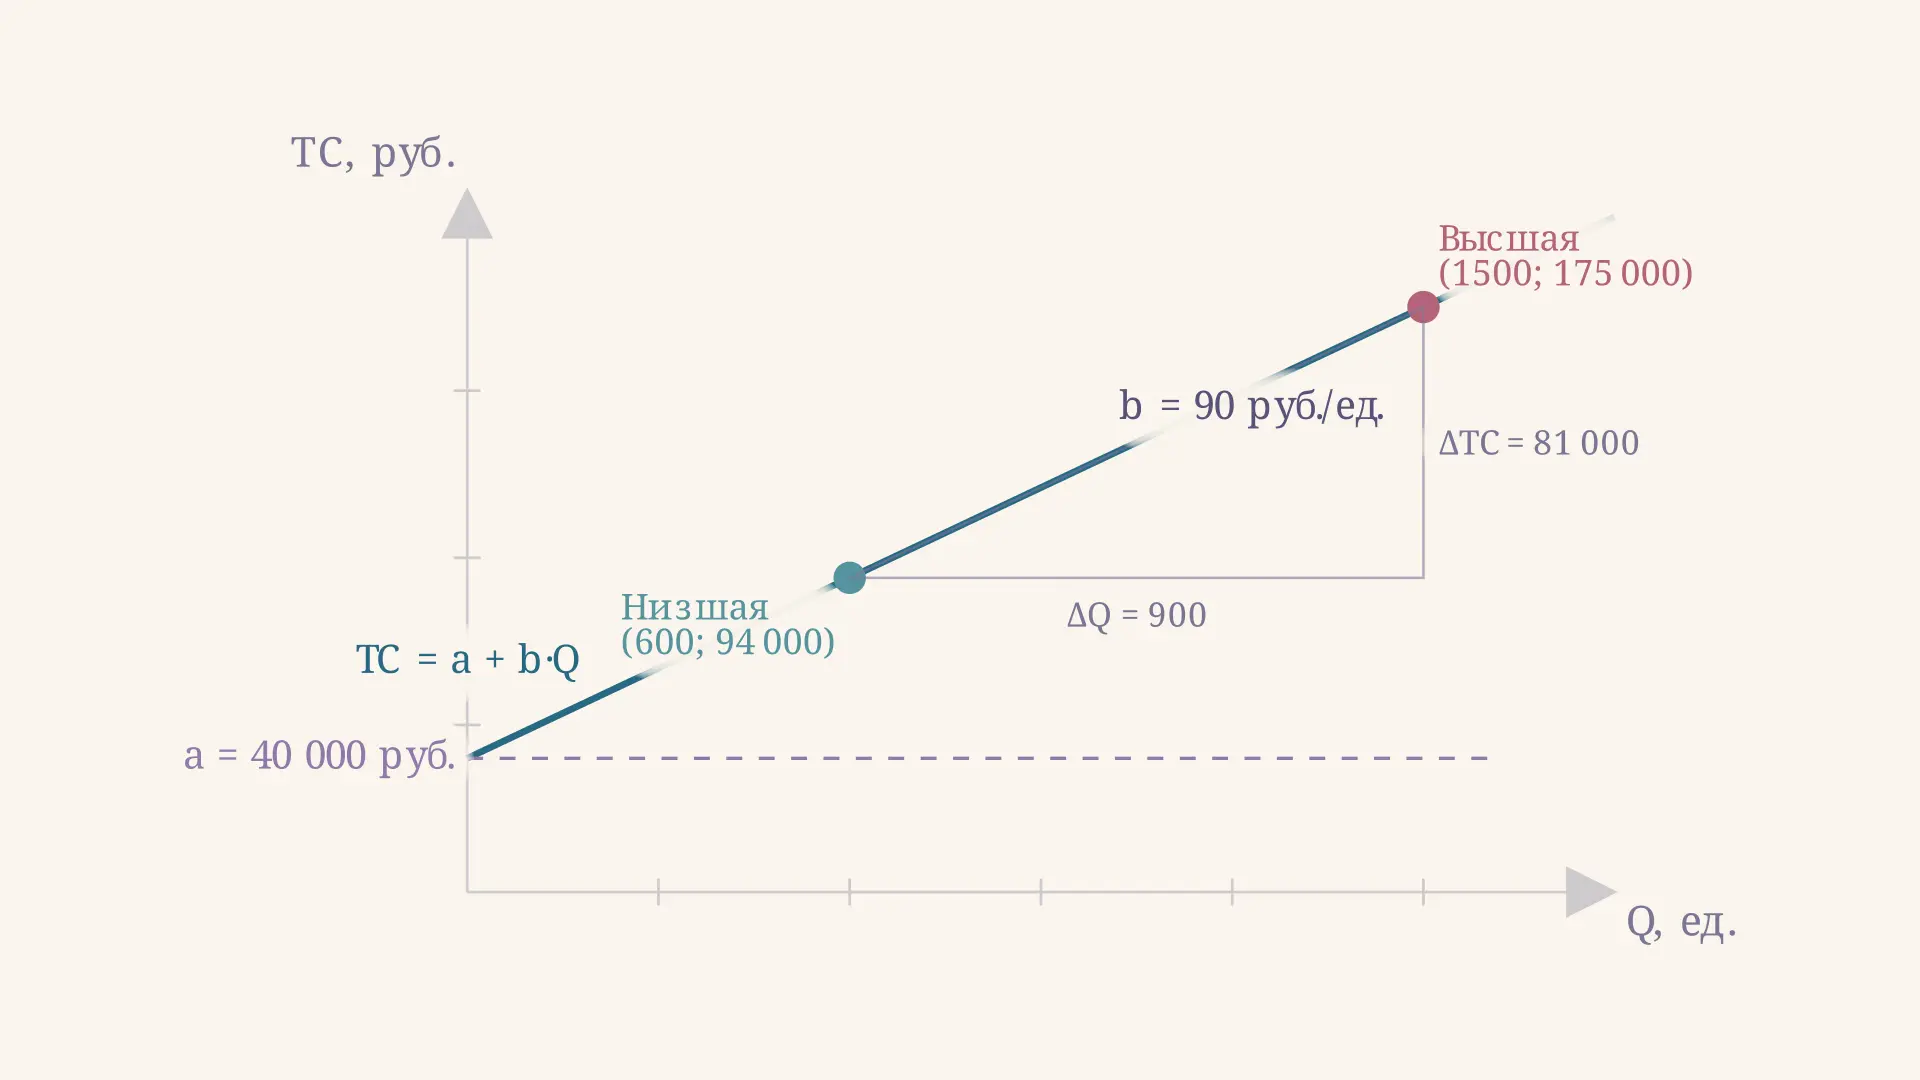
Одна статья может быть смешанной: например, обслуживание включает абонентскую плату и доплату за каждое изделие. Разделить историческую сумму на составляющие помогает метод высшей и низшей точки. Его оценка опирается лишь на два наблюдения, поэтому полезно проверить её на остальных данных и выяснить причины выбросов.
Где заканчивается постоянство
Релевантный диапазон - интервал объёма, в котором разумны допущения модели. Если производственная мощность ограничена 2 000 изделиями в месяц, механически применять прежнюю сумму к выпуску 2 200 изделий нельзя. Допустим, для расширения нужен второй участок, и условно-постоянные расходы повышаются до 180 000 ₽. Тогда при 2 200 изделиях их часть на единицу равна примерно 81,82 ₽, а не 54,55 ₽, которые дала бы ошибочная подстановка старых 120 000 ₽.
Так возникает ступенчатое поведение: внутри участка сумма стабильна, при переходе на новую мощность скачком увеличивается. Реальный порог и новая сумма определяются условиями задачи; расширение не всегда требует одинаковых затрат. На длительном горизонте можно пересмотреть аренду, штат и оборудование, поэтому постоянный в месячном бюджете расход не обязательно постоянен в многолетнем плане.
Фактические суммы могут немного колебаться даже в пределах мощности из-за индексации, изменения тарифов или календарных условий. Приблизительное постоянство не означает, что любое наблюдаемое отклонение следует игнорировать: его нужно сопоставить с договором и выяснить причину. При заметной тенденции модель стоит пересчитать на новых данных.
Для бюджета запишите диапазон рядом с формулой, проверьте доступную мощность, затем отдельно оцените расходы на переход за её границу. Сравнение с планом и причинами отклонений подробнее рассматривается в анализе себестоимости продукции.
Как использовать показатель в решениях
Постоянная часть на единицу полезна для сравнения загрузки мощностей и плановой полной себестоимости. Однако она зависит от выбранного знаменателя: расчёт на фактический выпуск и расчёт на нормальную мощность могут дать разные суммы. Поэтому рядом с показателем фиксируют период, объём, состав расходов и способ распределения.
При решении о дополнительном заказе важнее выяснить, какие будущие расходы действительно изменятся из-за заказа. Если мощности достаточно и аренда остаётся прежней, её распределённая доля на изделие не становится дополнительным денежным расходом сама по себе. Если заказ требует нового помещения, дополнительная аренда должна войти в сравнение вариантов. Неизменность расходов в краткосрочной модели не делает их неизбежными навсегда.
Разделение расходов также лежит в основе маржинального анализа CVP: маржа от продаж сначала покрывает постоянную сумму, а затем формирует прибыль. Для такого расчёта нужны цена, переменные затраты и объём продаж; один показатель расходов на единицу не даёт ответа о прибыли.
Частые ошибки
- Считать постоянными расходы на единицу. Постоянной в модели остаётся сумма за период; доля на изделие меняется обратно пропорционально выпуску.
- Игнорировать диапазон мощности. Старая сумма может перестать действовать при открытии участка или закрытии смены.
- Путать выпуск и продажи. Расходы на изготовленную единицу и результат от продажи требуют разных данных; остатки могут измениться.
- Относить смешанную статью целиком к одной группе. Фиксированную и зависящую от объёма части следует оценить отдельно.
- Смешивать периоды. Месячную сумму нельзя делить на годовой выпуск без приведения к сопоставимому периоду.
FAQ
Условно-постоянные расходы всегда возникают при нулевом выпуске?
Нет. Некоторые обязательства сохраняются во время простоя, другие можно прекратить или сократить. Для вывода нужны условия договоров и горизонт решения; расход на единицу при нулевом выпуске не рассчитывается.
Можно ли снизить условно-постоянные расходы?
Да. Пересмотр аренды, оборудования или штата способен изменить сумму за будущий период. Это отдельное управленческое решение, а не автоматическое следствие роста выпуска.
Почему расходы на единицу растут при снижении выпуска?
Та же общая сумма делится на меньшее число изделий. Например, при снижении выпуска с 2 000 до 1 000 штук в модели расходы на единицу увеличиваются с 60 до 120 ₽, хотя сумма за месяц остаётся 120 000 ₽.
Коротко
Условно-постоянные расходы сохраняют приблизительно одну сумму за период внутри заданного диапазона деятельности. На единицу выпуска они равны : при росте объёма доля снижается. Для прогноза нужно проверить период, состав расходов, мощность и возможные скачки затрат при её расширении.
Читайте также
Полупеременные затраты: формула и примеры расчёта
Полупеременные затраты сочетают постоянную и переменную части. Разбираем формулу, график, примеры расчёта, способы оценки и ограничения модели для решений.
Кайзен-костинг: метод непрерывного снижения затрат
Кайзен-костинг - японский метод управления затратами: целевое снижение себестоимости шаг за шагом, отличие от стандарт-костинга и таргет-костинга, формулы и примеры расчёта.
Метод высшей и низшей точки: разделение затрат
Метод высшей и низшей точки: формула b и a для разделения смешанных затрат, пошаговый пример расчёта, когда применять метод и какие ошибки допускают студенты.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Как распределить ТЗР: формула и пример расчёта
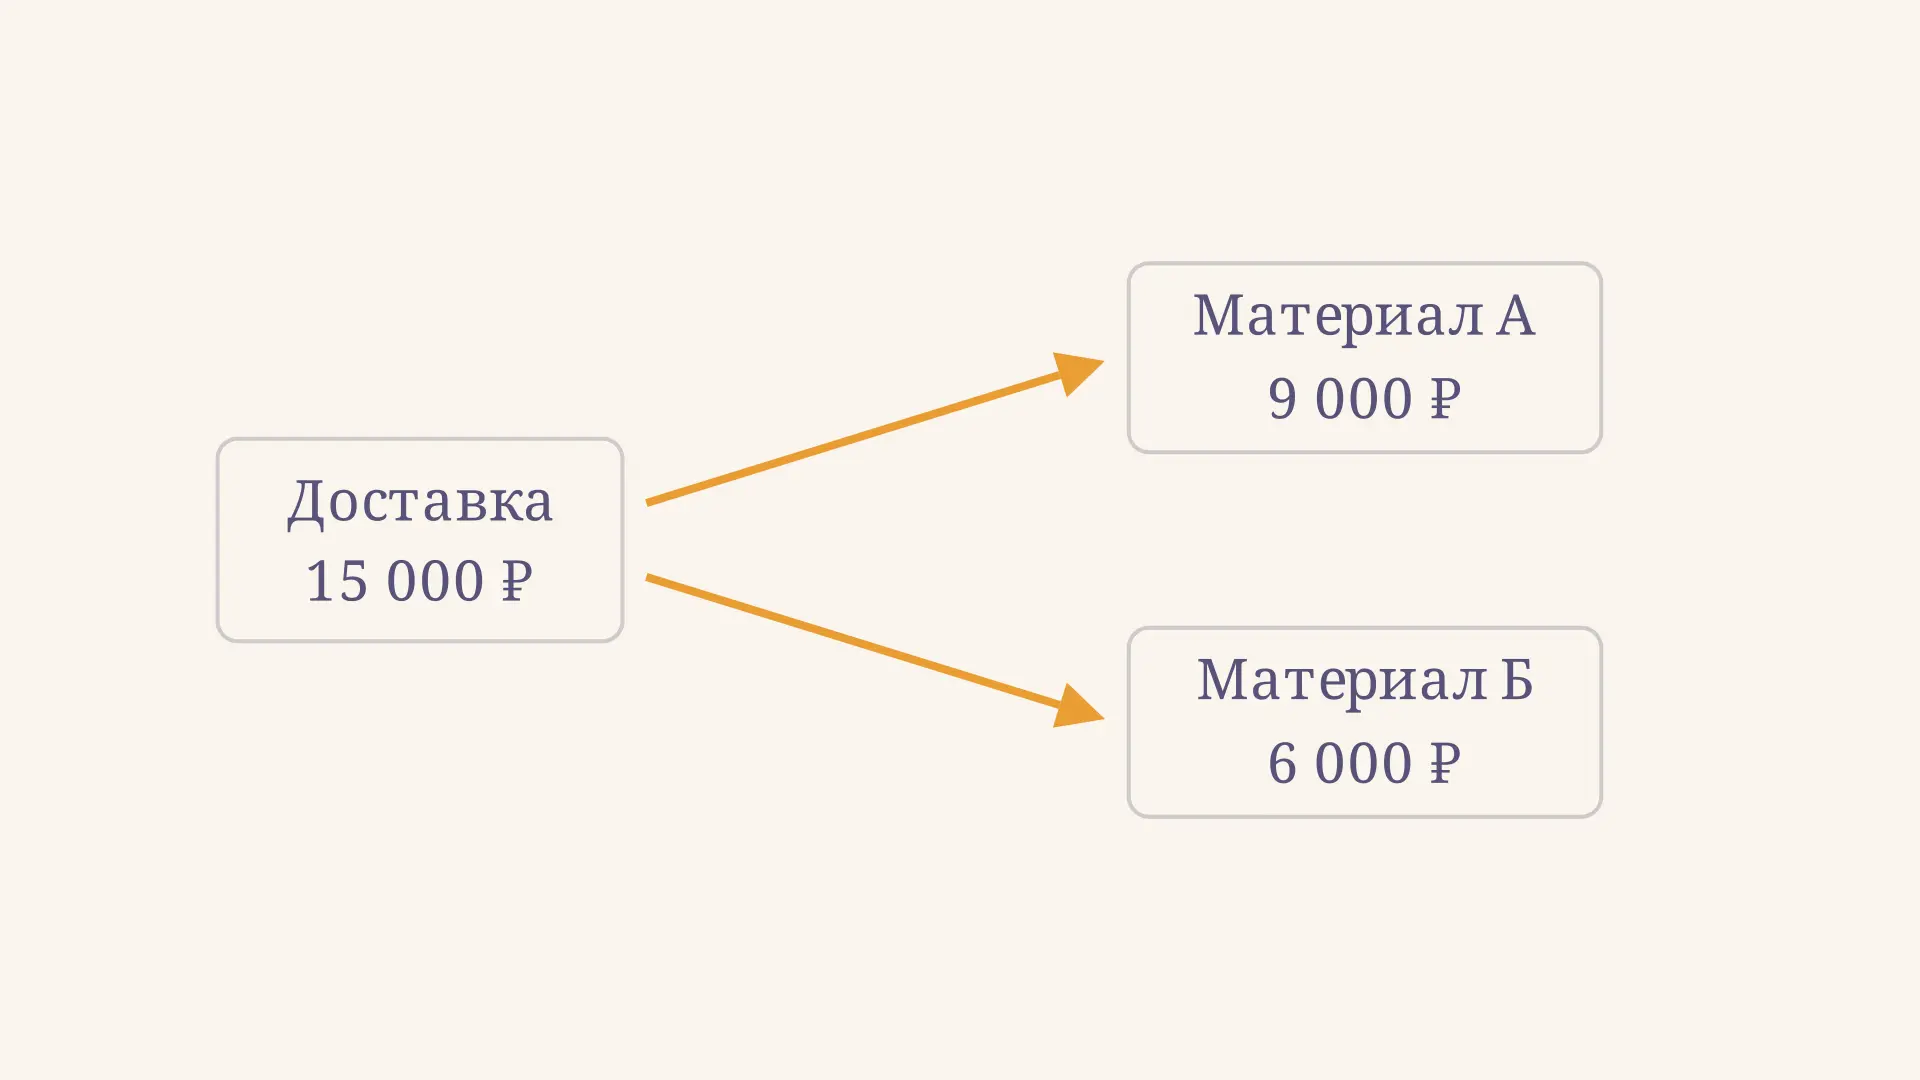
Как распределить транспортно-заготовительные расходы между материалами и остатком: выбор базы, формула, пример с проводками и проверка суммы распределения.
Коэффициент нарастания затрат: формула и расчёт
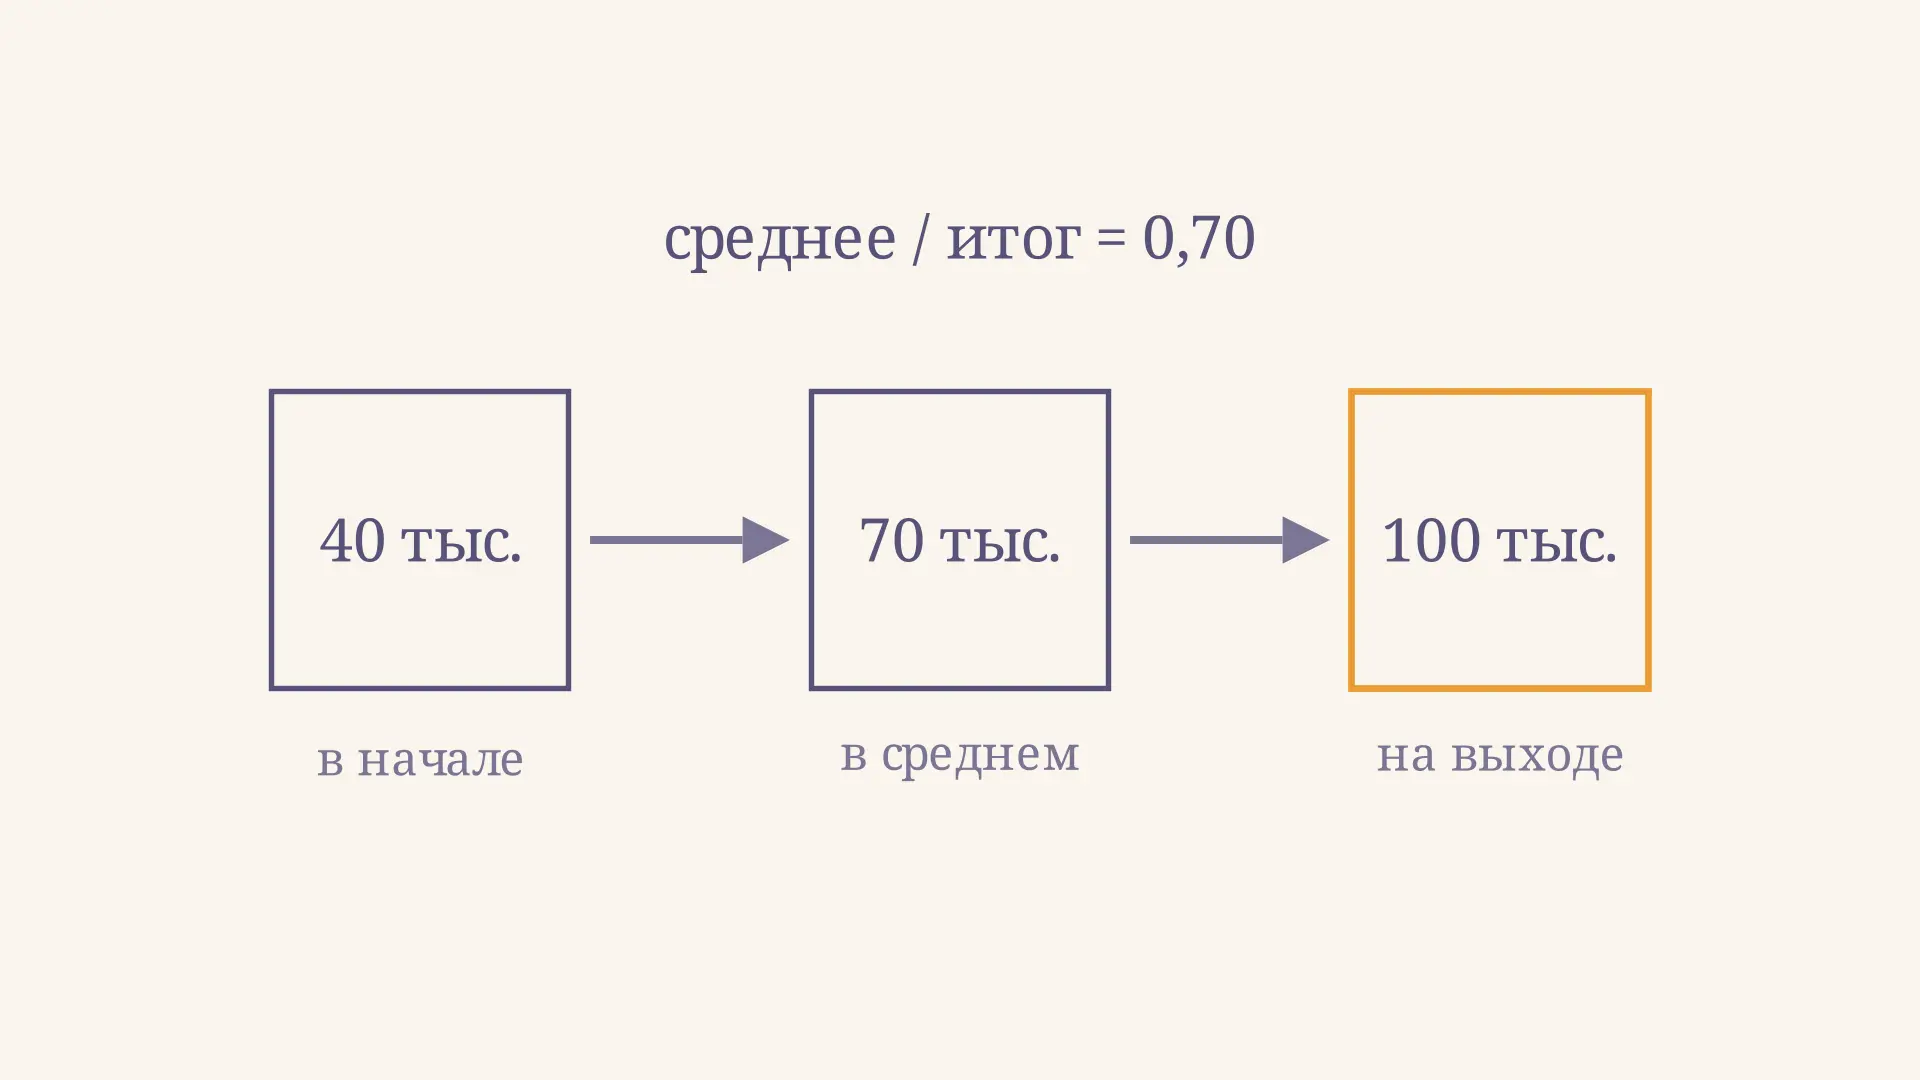
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.