Схема Бернулли: формула, условия и приближения
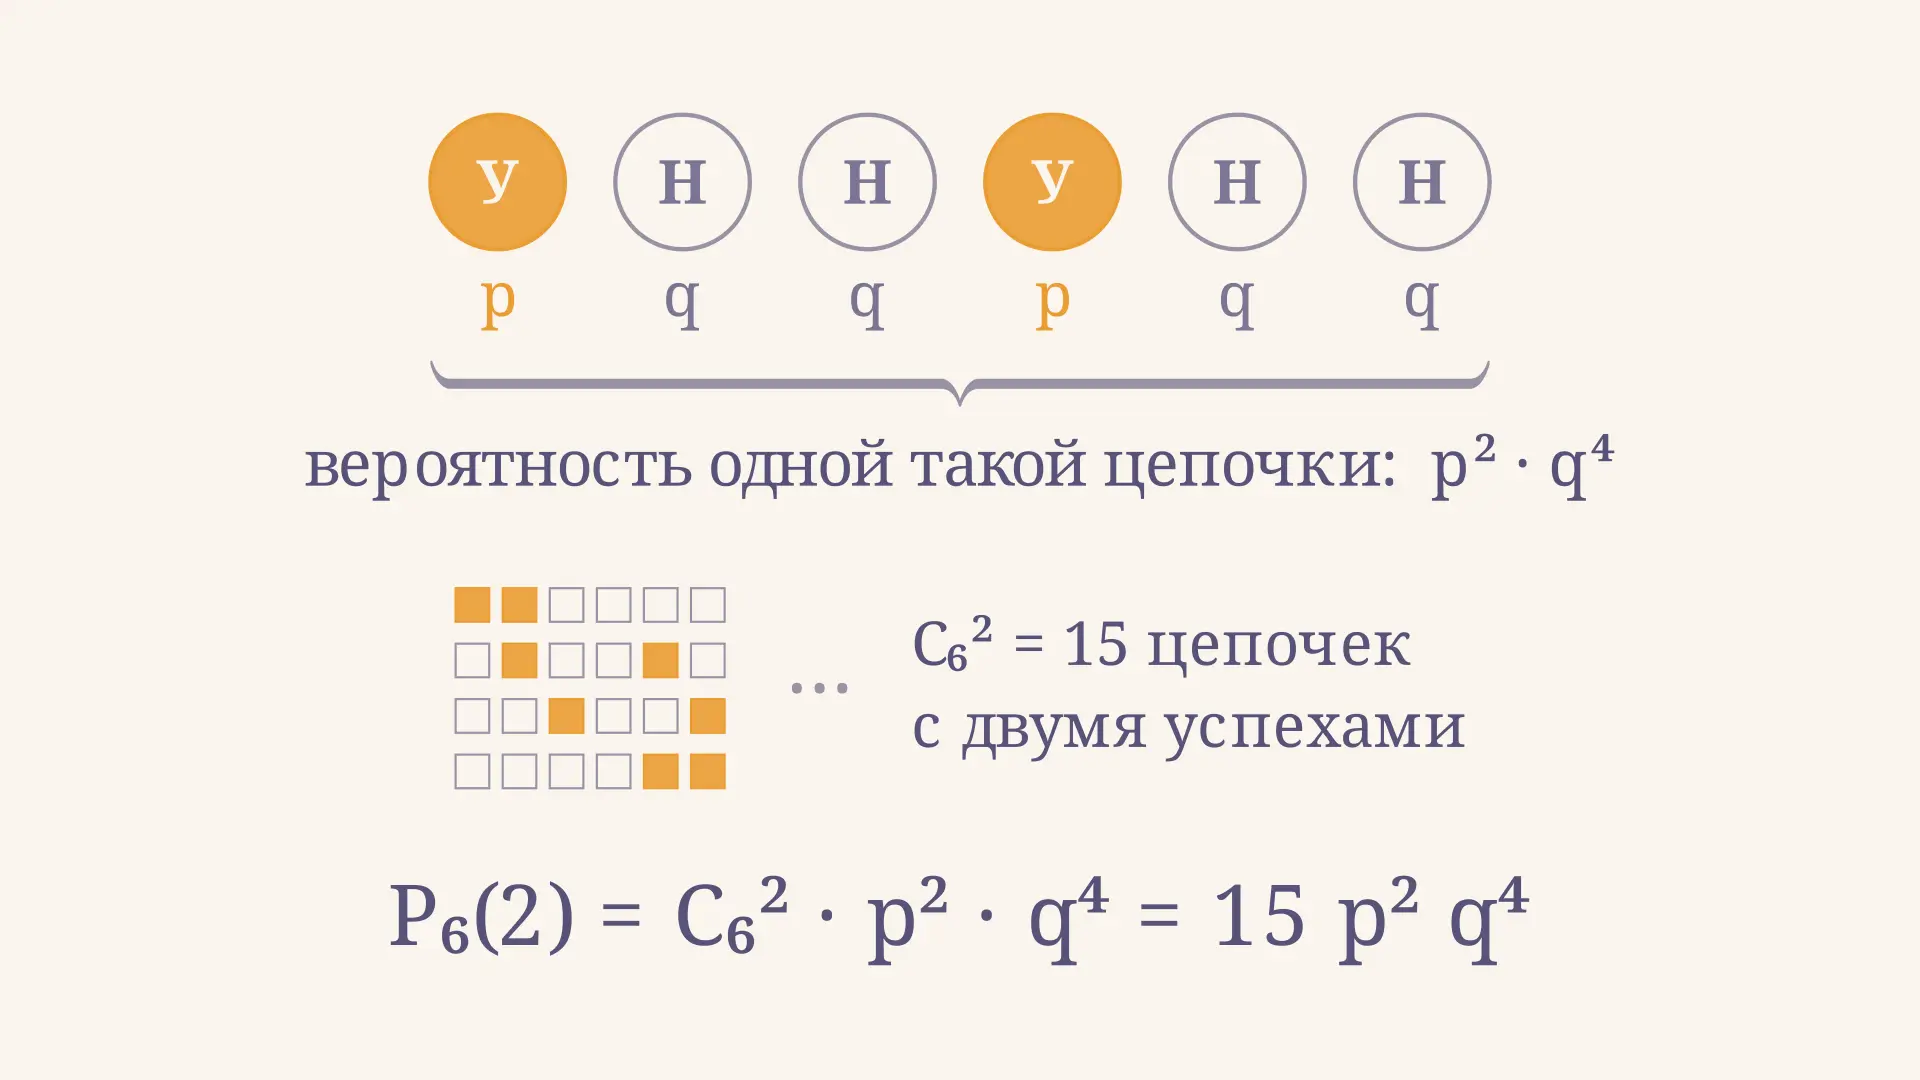
Схема Бернулли - это модель серии из одинаковых независимых испытаний, в каждом из которых возможны ровно два исхода: успех с вероятностью и неудача с вероятностью . По этой схеме считают что угодно: сколько бракованных деталей попадётся в партии, сколько раз стрелок попадёт в мишень, сколько клиентов из обзвона согласятся на встречу. Главный результат схемы - формула Бернулли для вероятности ровно успехов, а главная практическая трудность - сообразить, выполняются ли условия схемы и не пора ли заменить точный расчёт предельной теоремой. Калькулятор ниже считает всё сразу: точную вероятность, оба классических приближения и процент, на который каждое из них промахивается при ваших и .
Три условия схемы Бернулли
Схема независимых испытаний держится на трёх требованиях, и нарушение любого из них делает формулу Бернулли неприменимой.
Первое: число испытаний фиксировано заранее. Мы не бросаем монету «до первого герба» - такая постановка даёт геометрическое распределение, а не биномиальное.
Второе: в каждом испытании только два взаимоисключающих исхода. Всё, что не «успех», объединяется в «неудачу», поэтому . Если исходов три и больше, нужна полиномиальная схема.
Третье, самое уязвимое: испытания независимы, а вероятность успеха одна и та же во всех испытаниях. Независимость означает, что результат одного испытания не меняет вероятность успеха в следующем. Классический контрпример - выбор деталей из ящика без возвращения: после каждой вынутой детали доля брака в остатке меняется, и здесь работает не схема Бернулли, а гипергеометрическое распределение. На практике, если партия велика, а выборка мала (скажем, 10 деталей из 10 000), изменением пренебрегают и считают по Бернулли.
Формула Бернулли: откуда берутся сочетания
Возьмём конкретный сценарий: успех случился в первом и четвёртом испытаниях из шести, остальные закончились неудачей. Раз испытания независимы, вероятность такой цепочки - произведение вероятностей: . Важно, что от порядка эта величина не зависит: любая цепочка ровно с двумя успехами имеет ту же вероятность .
Значит, остаётся сосчитать, сколько таких цепочек. Это ровно число способов выбрать два номера испытаний из шести, то есть число сочетаний . Складывая вероятности 15 несовместных исходов, получаем общую формулу Бернулли:
Вся конструкция читается по частям: - вероятность одной подходящей цепочки, - сколько их. Тот же приём подсчёта благоприятных комбинаций разобран в статье про вероятность через сочетания.
Разбор задачи: 10 деталей и вероятность брака 0,1
Дано: независимых проверок, вероятность брака в каждой , значит . Найти вероятность того, что бракованных деталей окажется ровно две.
Подставляем в формулу: , дальше и . Перемножаем:
Ответ: примерно 0,194, то есть почти 19 % партий из десяти деталей содержат ровно два брака. Эти же числа стоят в калькуляторе по умолчанию, так что расчёт можно сверить построчно.
Полезная самопроверка: посчитайте вероятности для всех от 0 до 10 и сложите их - должна получиться единица. Если сумма отличается, где-то потеряны сочетания или перепутаны степени. В нашем примере первые три значения равны 0,3487, 0,3874 и 0,1937, и уже они дают 0,93 - остальные восемь исходов забирают меньше семи процентов вероятности.
Биномиальное распределение: среднее np и разброс npq
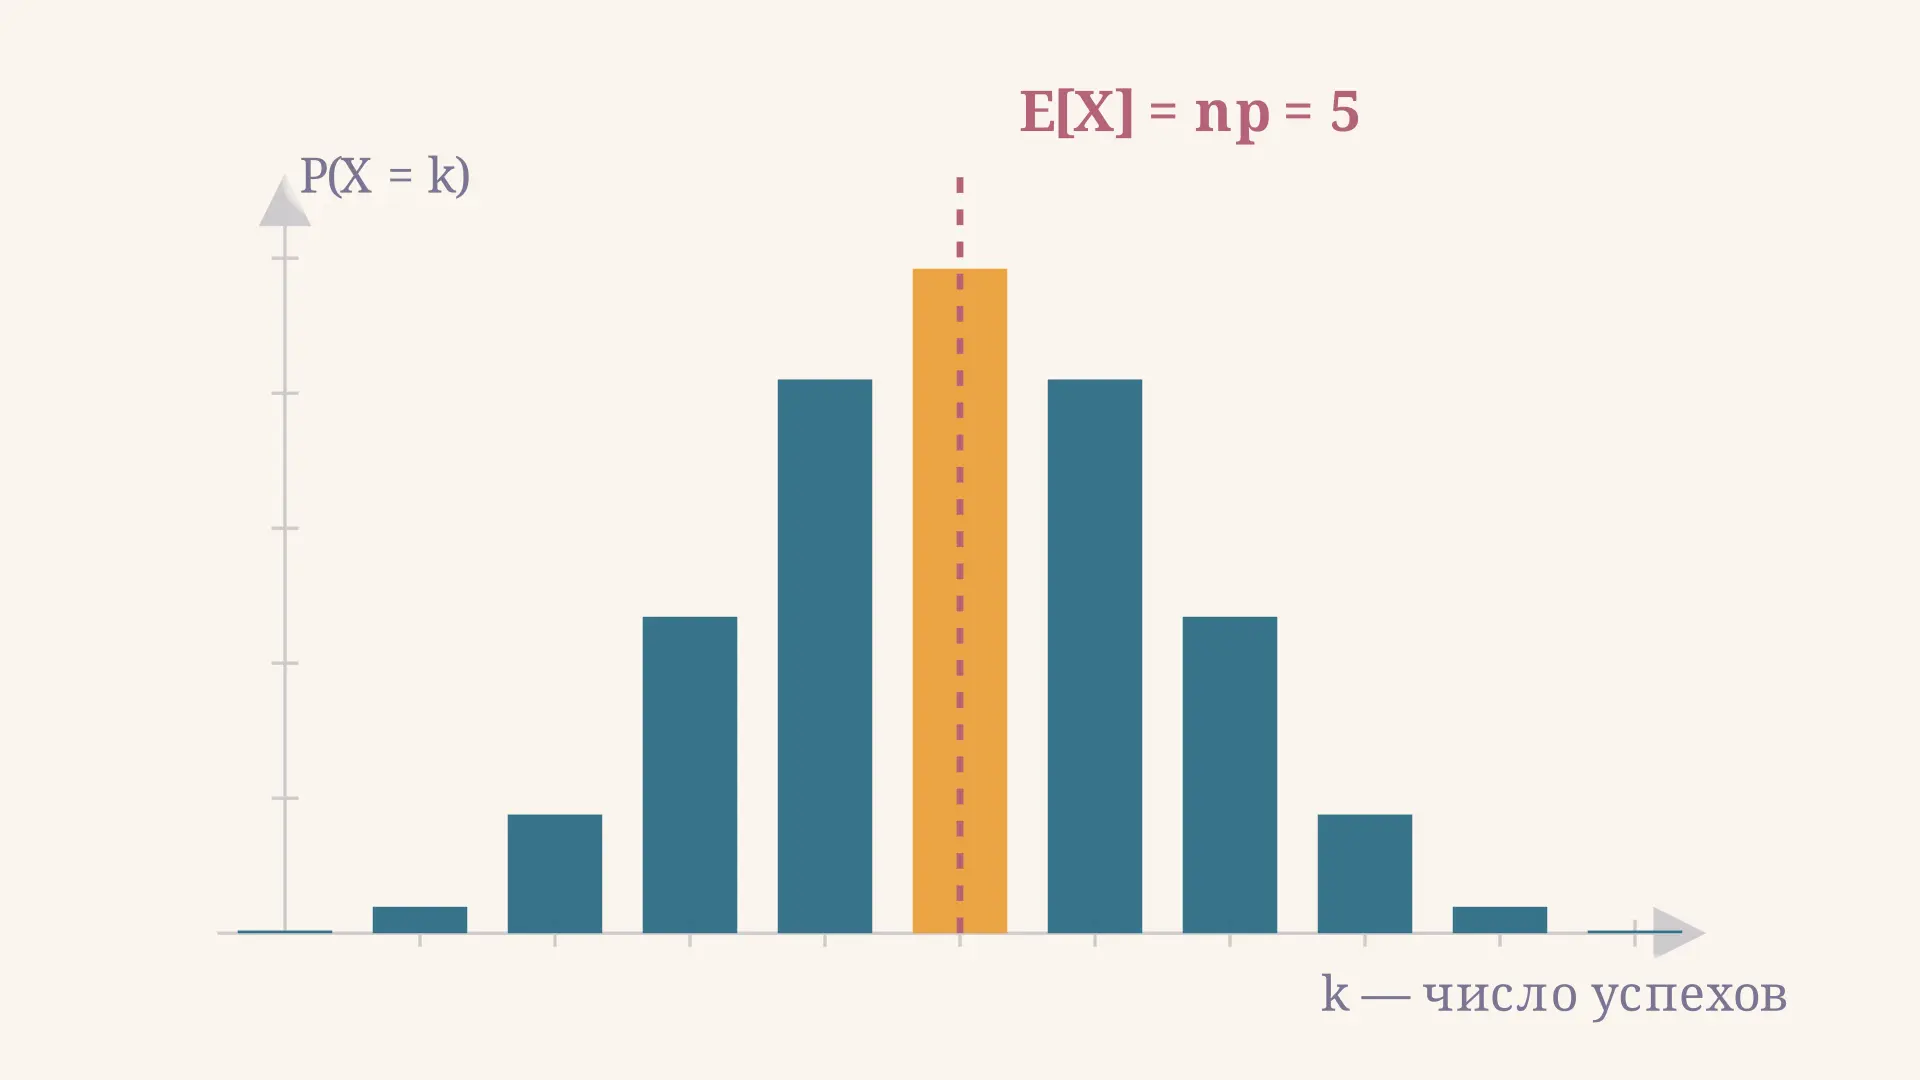
Если посчитать для всех от 0 до , получится биномиальное распределение - набор вероятностей, сумма которых равна единице (это бином Ньютона для ). У него два ключевых числа: математическое ожидание и дисперсия , откуда стандартное отклонение . Для нашей партии деталей и : в среднем один брак на десяток, разброс порядка одной детали.
Самый высокий столбик распределения стоит рядом со средним, но не обязан совпадать с ним: как его найти точно, разобрано в статье про наивероятнейшее число успехов.
Само распределение при малых заметно несимметрично: при длинный хвост уходит вправо, при - влево, и только с ростом числа испытаний перекос сглаживается. Обратите внимание на счётчик в кадре: пока испытаний мало, он меньше единицы и нормальная кривая заметно расходится со столбиками; к расхождение уже неразличимо глазом. Этот счётчик и есть критерий применимости приближения, к которому мы вернёмся ниже.
Хотя бы один успех: приём с противоположным событием
Формулировка «хотя бы один успех» встречается в задачах чаще всего, и считать её суммой не нужно. Проще перейти к противоположному событию «ни одного успеха», вероятность которого равна :
Для партии из десяти деталей с получаем : хотя бы один брак встречается почти в двух партиях из трёх. Тем же приёмом считают «не менее двух» (вычитаем из единицы ) и «не более трёх» (складываем четыре первых слагаемых). В калькуляторе вероятность хотя бы одного успеха выводится отдельным показателем.
Теорема Пуассона: когда успехи редкие
При больших считать вручную тяжело, и на помощь приходят предельные теоремы. Первая из них работает, когда испытаний много, а успех редок: велико, мало, а произведение остаётся умеренным (практическое правило - и ). Тогда
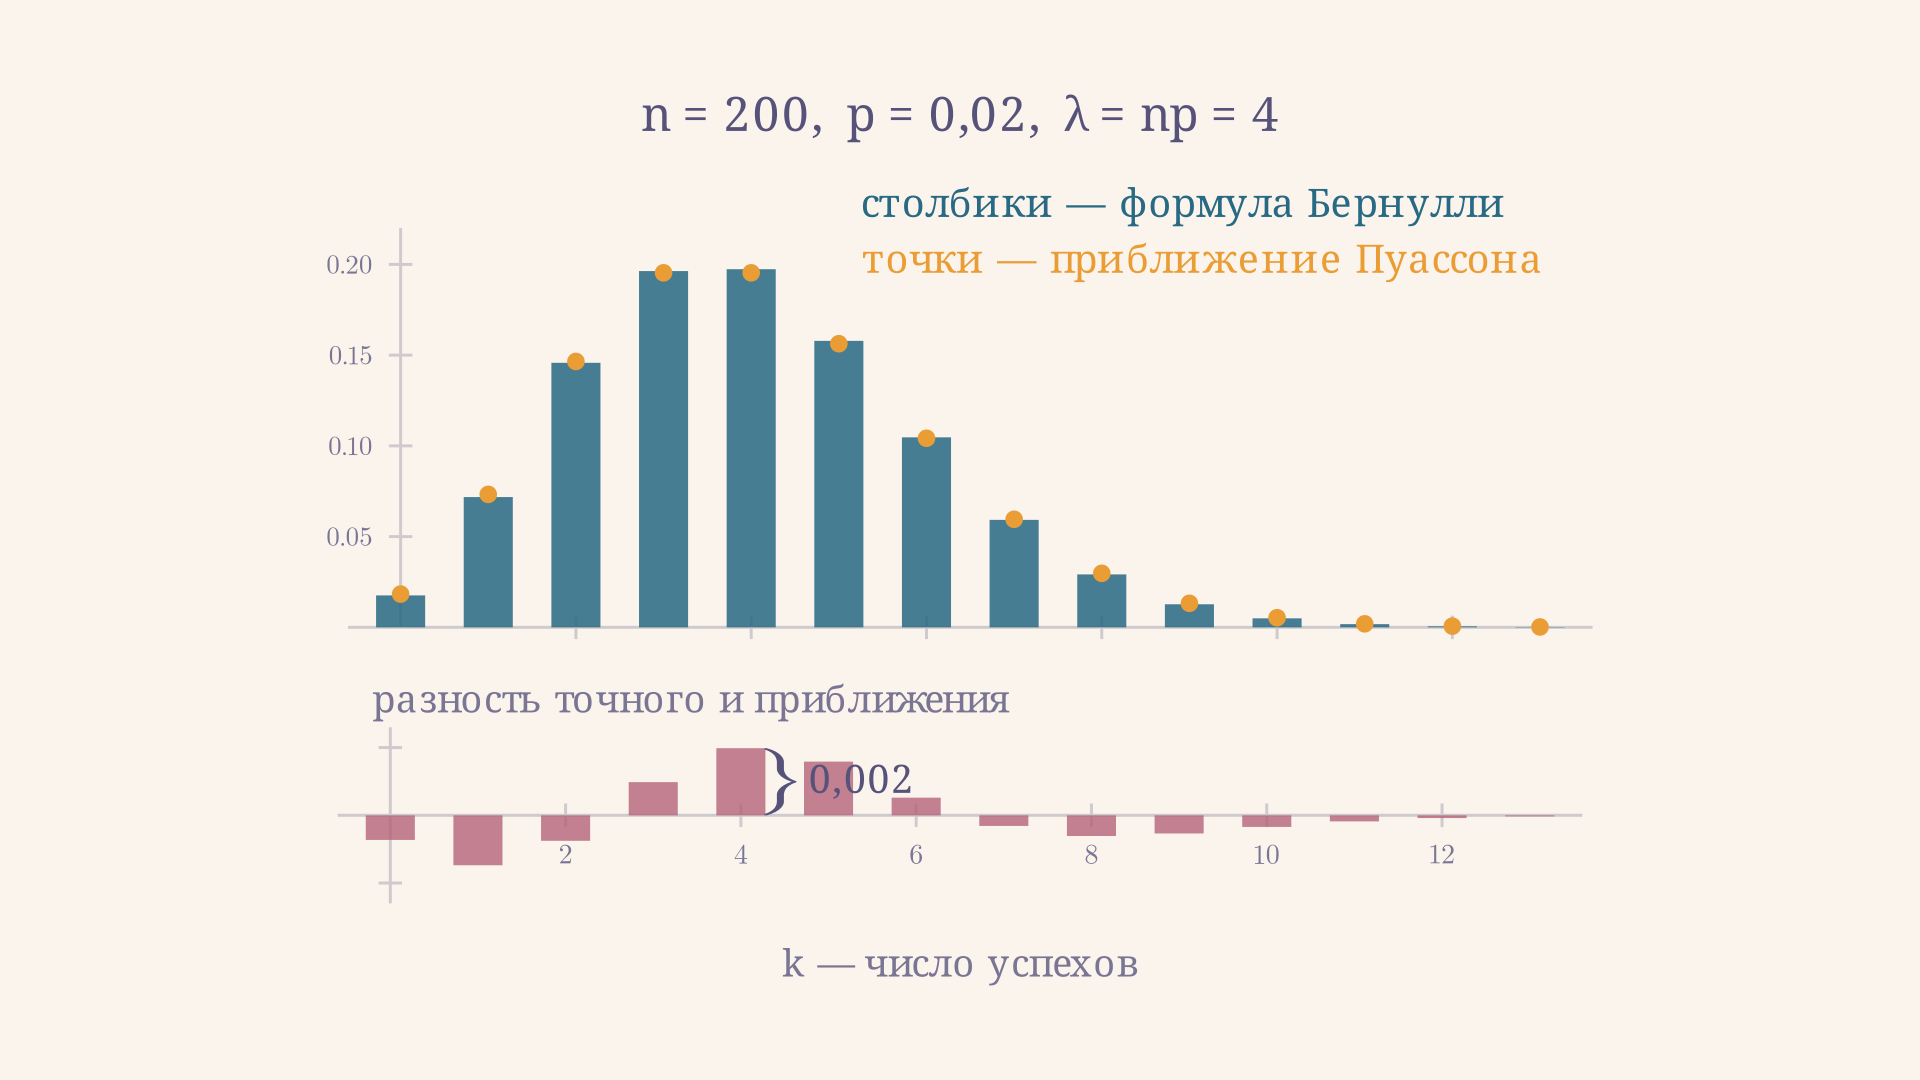
Проверим на числах: , , , ищем ровно три бракованных изделия. Точная формула даёт 0,19635, формула Пуассона - 0,19537; расхождение 0,001, то есть полпроцента. На нижней панели видно, что максимальная разность по всем составляет всего 0,002 - при таких параметрах приближение практически бесплатное. Подробнее о самом предельном законе и его свойствах - в статье про распределение Пуассона.
Локальная теорема Муавра-Лапласа: критерий npq больше 9
Когда успех не редкий, а испытаний много, работает другое приближение - нормальное. Локальная теорема Муавра-Лапласа утверждает:
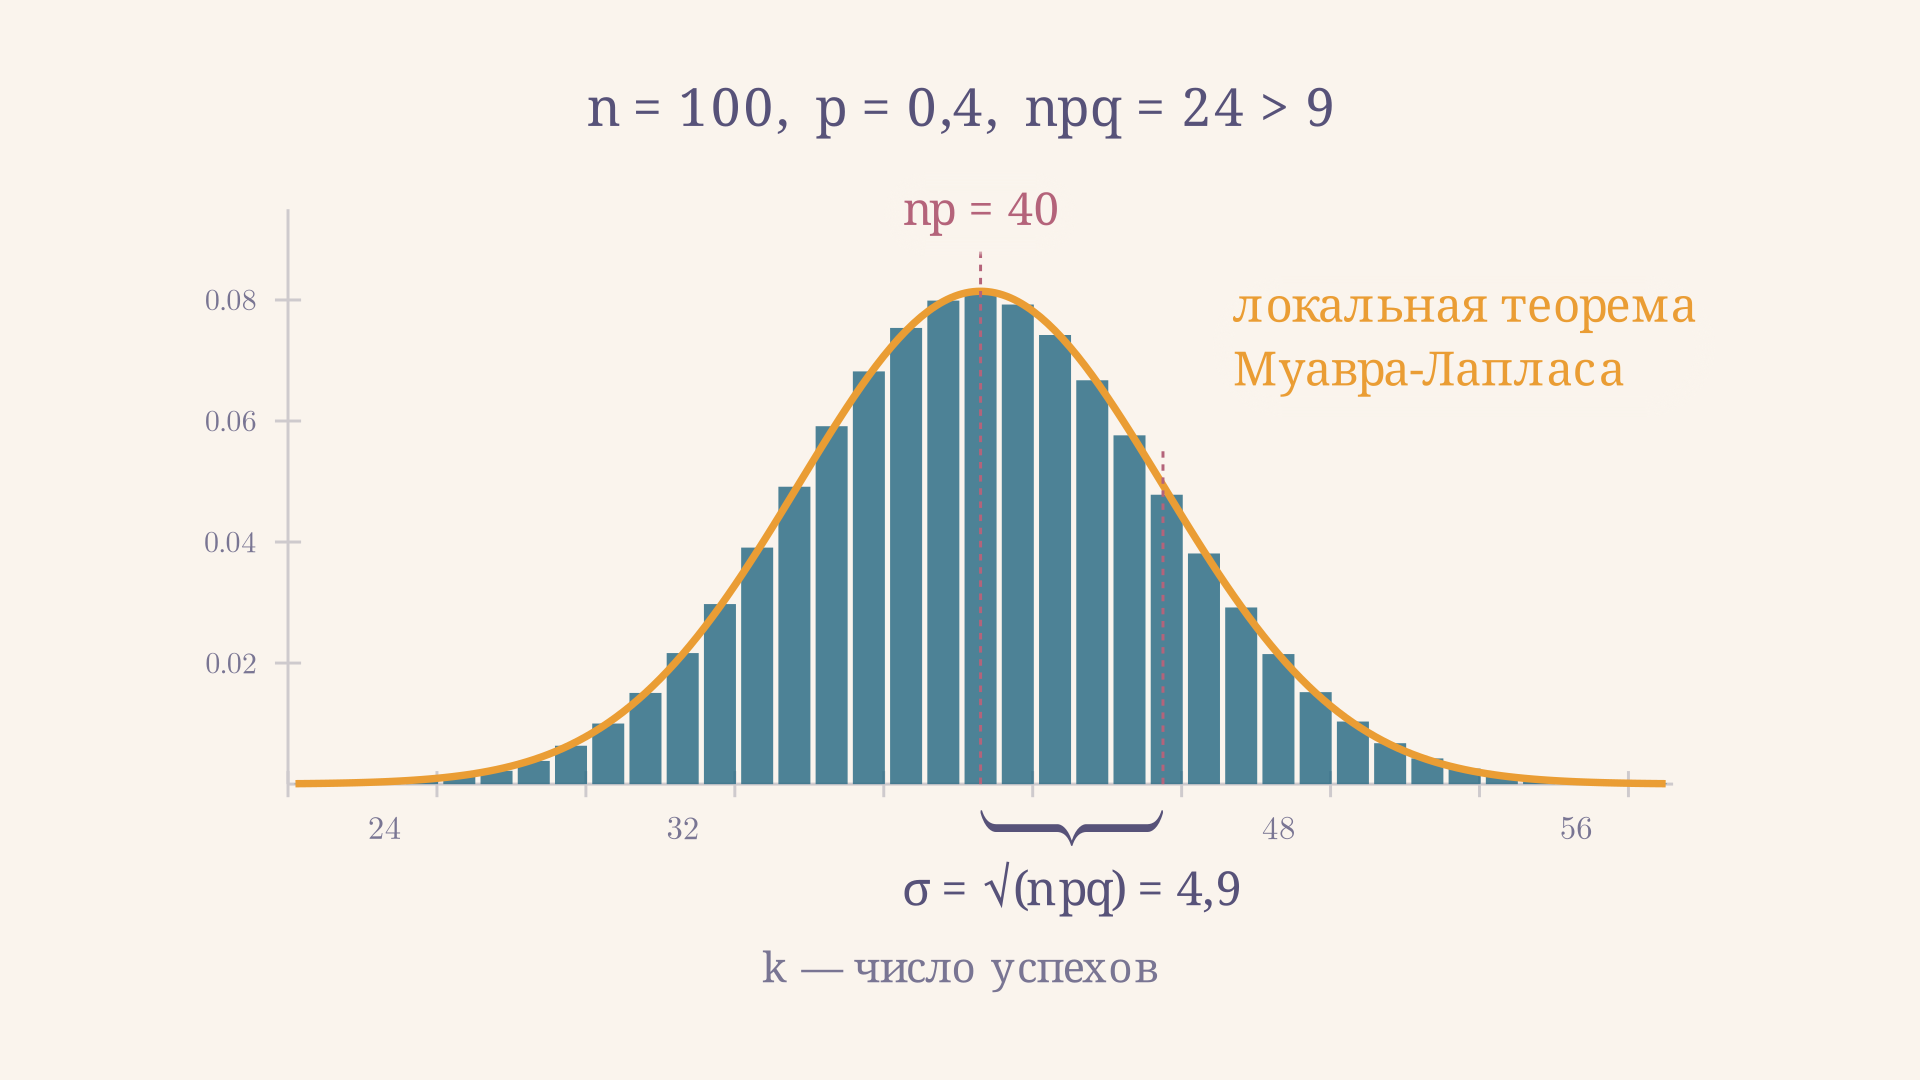
Рабочий критерий применимости - (у некоторых авторов ). При и имеем , условие выполнено с запасом: точное значение , приближение даёт 0,08143, ошибка 0,26 %. Масштаб задаёт - именно на такие отклонения от приходится основная масса вероятности.
Если же нужна вероятность попадания в целый диапазон, локальную теорему заменяют интегральной, с функцией Лапласа . А вот при нормальное приближение ощутимо врёт: в нашей задаче про десять деталей , и оно даёт 0,241 вместо 0,194 - ошибка почти четверть.
Частые ошибки
- Применять схему к выборке без возвращения. Если партия небольшая и детали не возвращают, вероятность успеха меняется от испытания к испытанию, и нужно гипергеометрическое распределение, а не формула Бернулли.
- Путать и в показателях. В формуле возводится в степень числа успехов, а - в степень числа неудач. Перестановка показателей даёт правдоподобное, но неверное число.
- Забывать биномиальный коэффициент. Ответ - это вероятность одной конкретной цепочки исходов, а не события «ровно успехов».
- Суммировать вероятности вместо перехода к противоположному событию. «Хотя бы один» почти всегда быстрее считать как .
- Брать приближение без проверки критерия. Пуассон требует малого при большом , Муавр-Лаплас - условия . При малых оба дают ошибку в десятки процентов, тогда как точная формула считается за один шаг.
FAQ
Чем схема Бернулли отличается от биномиального распределения? Схема Бернулли - это описание эксперимента (сколько испытаний, какие исходы, какая вероятность), а биномиальное распределение - закон распределения случайной величины «число успехов» в этом эксперименте. Формула Бернулли как раз и задаёт вероятности этого закона.
Как найти вероятность, что успехов будет не менее ? Складывать от до либо вычесть из единицы сумму первых слагаемых - берут тот вариант, где слагаемых меньше. При больших такие суммы считают через интегральную теорему Муавра-Лапласа с функцией Лапласа.
Что делать, если вероятность успеха меняется от испытания к испытанию? Схема Бернулли не подходит: используют схему Пуассона для разнородных испытаний (там вероятности различны) или считают через производящую функцию. Формула здесь даст неверный ответ. Отдельный случай - выборка без возвращения из небольшой совокупности: там вероятность меняется из-за самой процедуры отбора, и ответ даёт гипергеометрическое распределение.
Какое приближение выбрать, если подходят оба? Такое бывает при больших и умеренном : например, и дают и . Тогда считают любым и сравнивают с точным значением, а на экзамене ориентируются на формулировку задачи: слова «редкое событие», «малая доля брака» намекают на Пуассона, а вопрос про интервал значений - на теоремы Муавра-Лапласа.
Коротко
Схема Бернулли - серия из независимых испытаний с двумя исходами и постоянной вероятностью успеха ; вероятность ровно успехов равна , где биномиальный коэффициент считает подходящие цепочки исходов, а произведение степеней - вероятность одной из них. Число успехов распределено биномиально с и , вероятность хотя бы одного успеха удобнее считать как . При больших точный расчёт заменяют приближениями: формулой Пуассона для редких событий с и локальной теоремой Муавра-Лапласа при , но каждое из них требует проверки своего критерия.
Читайте также
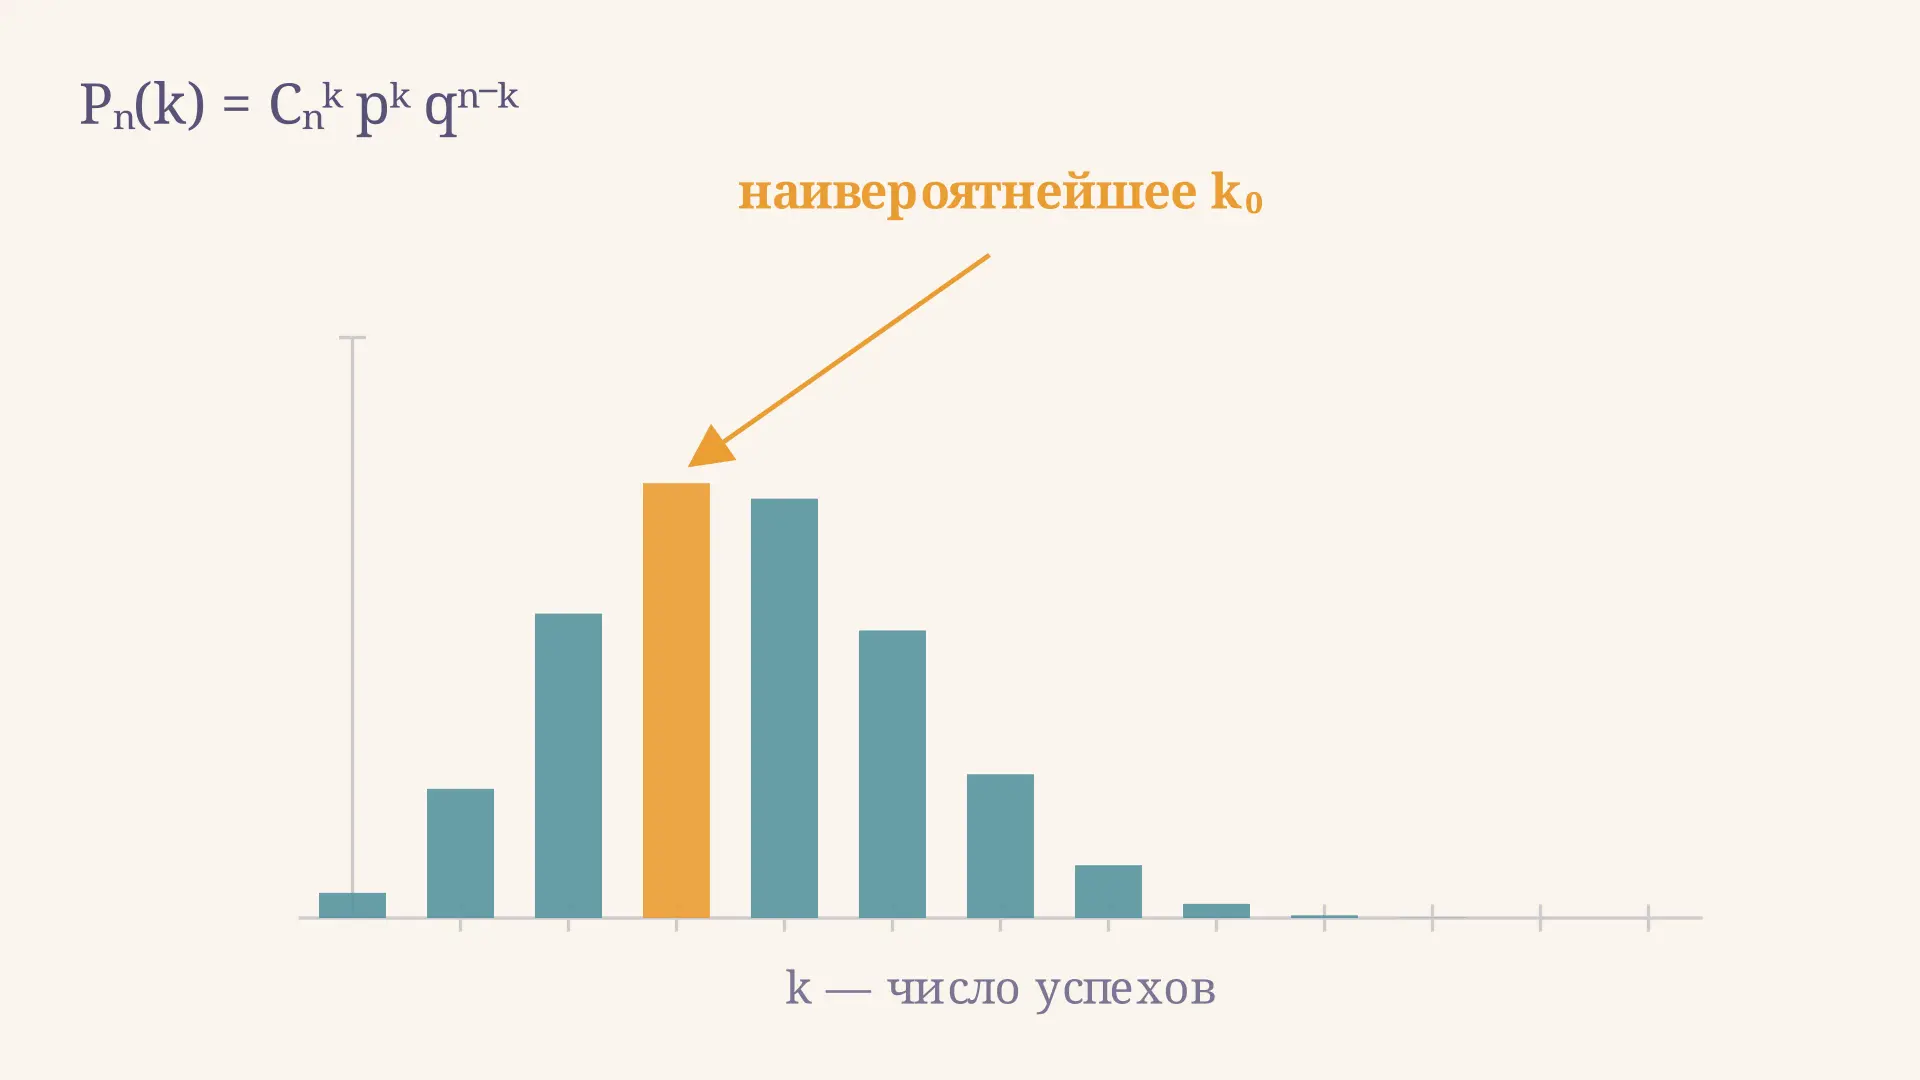
Наивероятнейшее число успехов в схеме Бернулли
Наивероятнейшее число успехов в схеме Бернулли: формула np-q ≤ k0 ≤ np+p, как найти моду биномиального распределения, когда мод две и где студенты ошибаются в задачах.
Математическое ожидание биномиального распределения
Математическое ожидание биномиального распределения: формула E[X] = np, простой вывод через сумму индикаторов, дисперсия np(1-p), разбор примеров и типичные ошибки студентов в задачах.
Агрегатные функции SQL: COUNT, SUM, AVG и GROUP BY
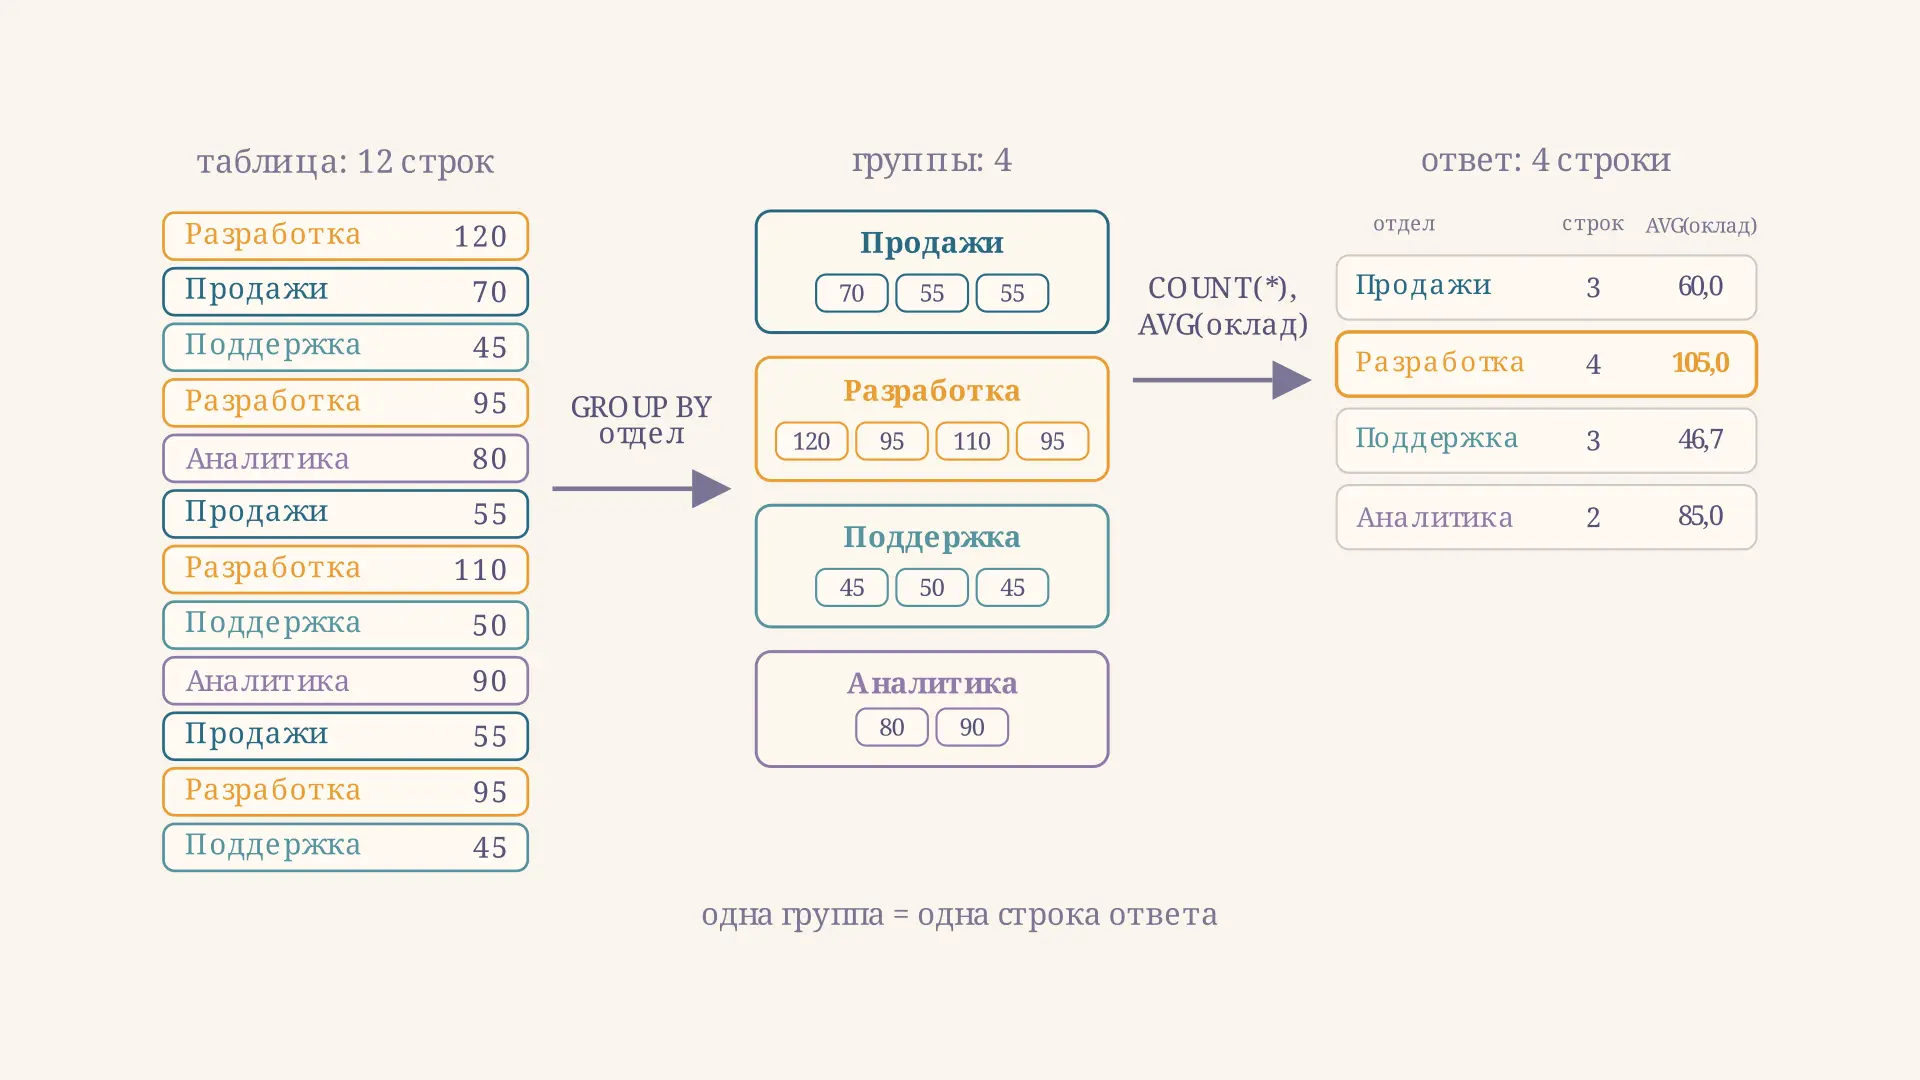
Как работают агрегатные функции SQL: COUNT, SUM, AVG, MIN и MAX, группировка GROUP BY, порядок выполнения запроса, разница HAVING и WHERE и поведение NULL внутри агрегата.
Интегральный синус Si(x): ряд Тейлора и максимум
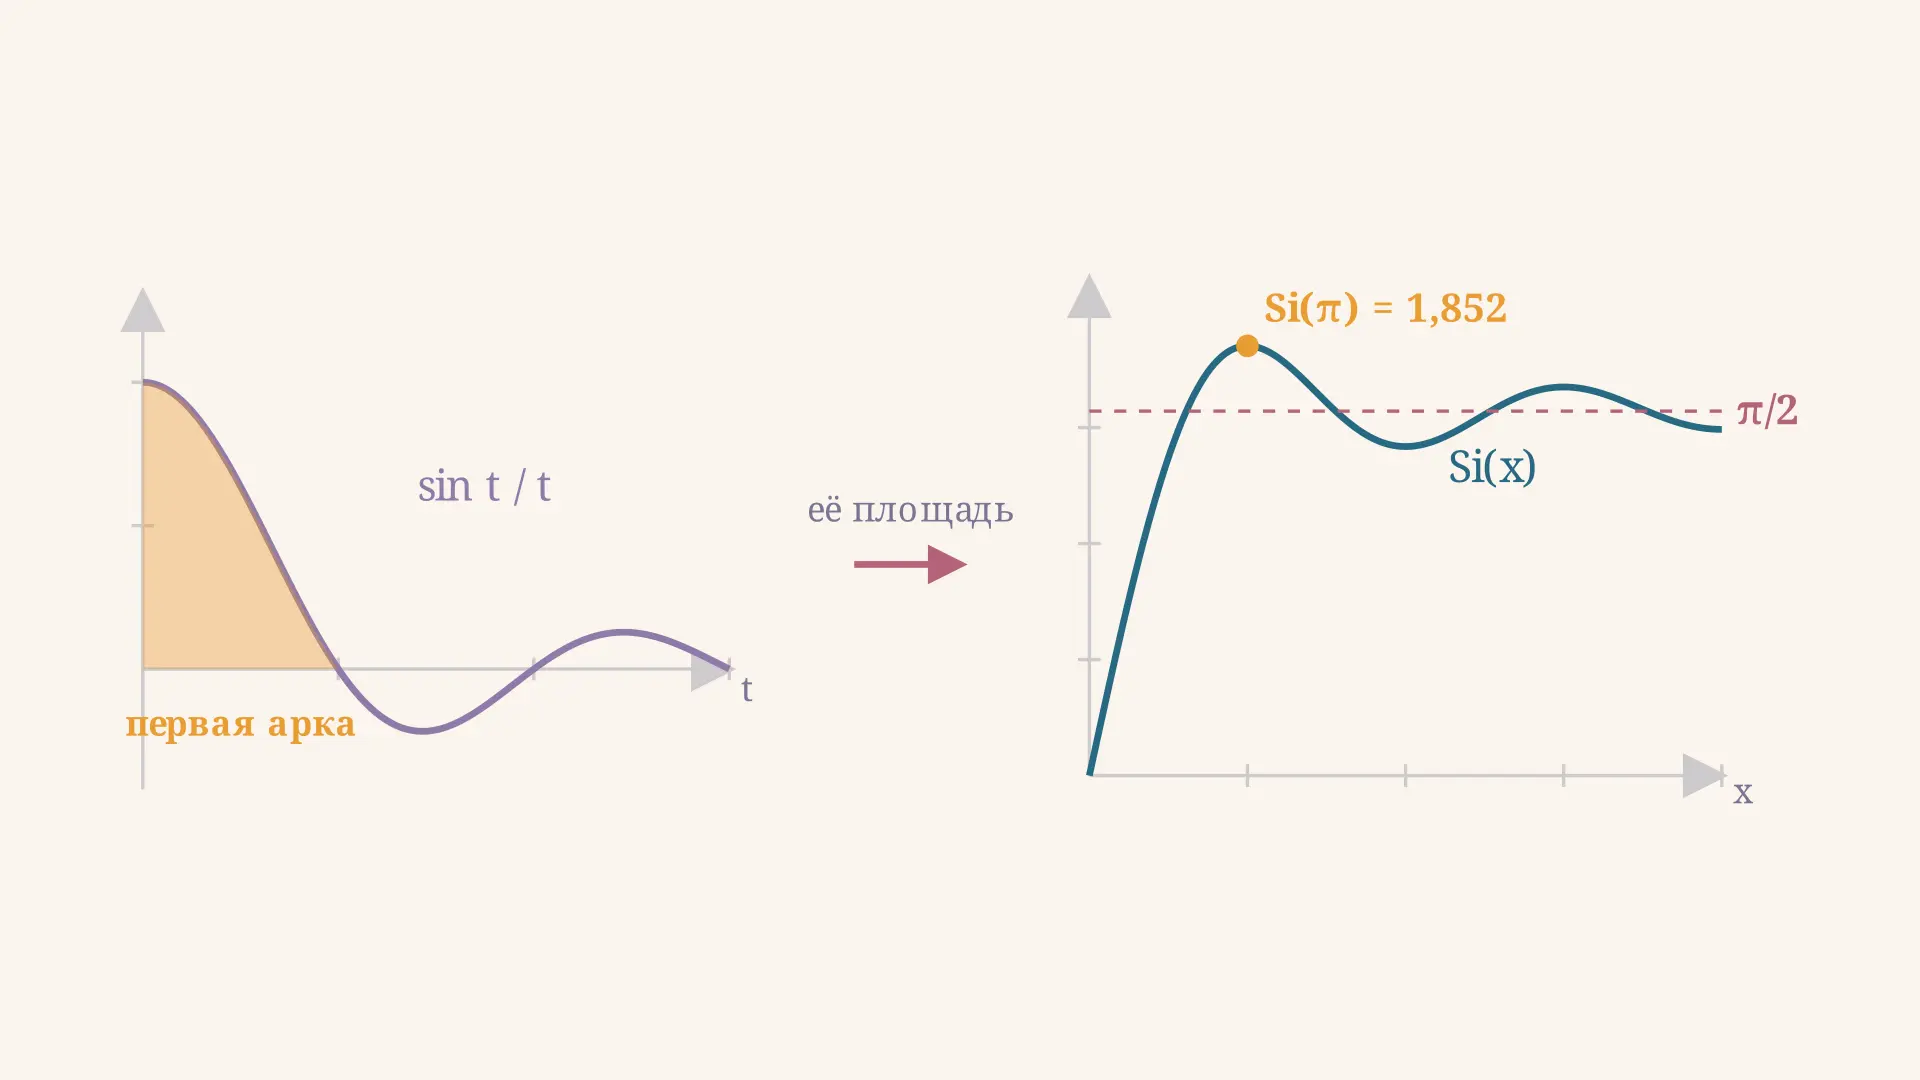
Интегральный синус Si(x): почему интеграл sin t / t не берётся в элементарных функциях, разложение в ряд, предел π/2, максимум Si(π) и выброс Гиббса. С калькулятором.
Куча как структура данных: массив и просеивание
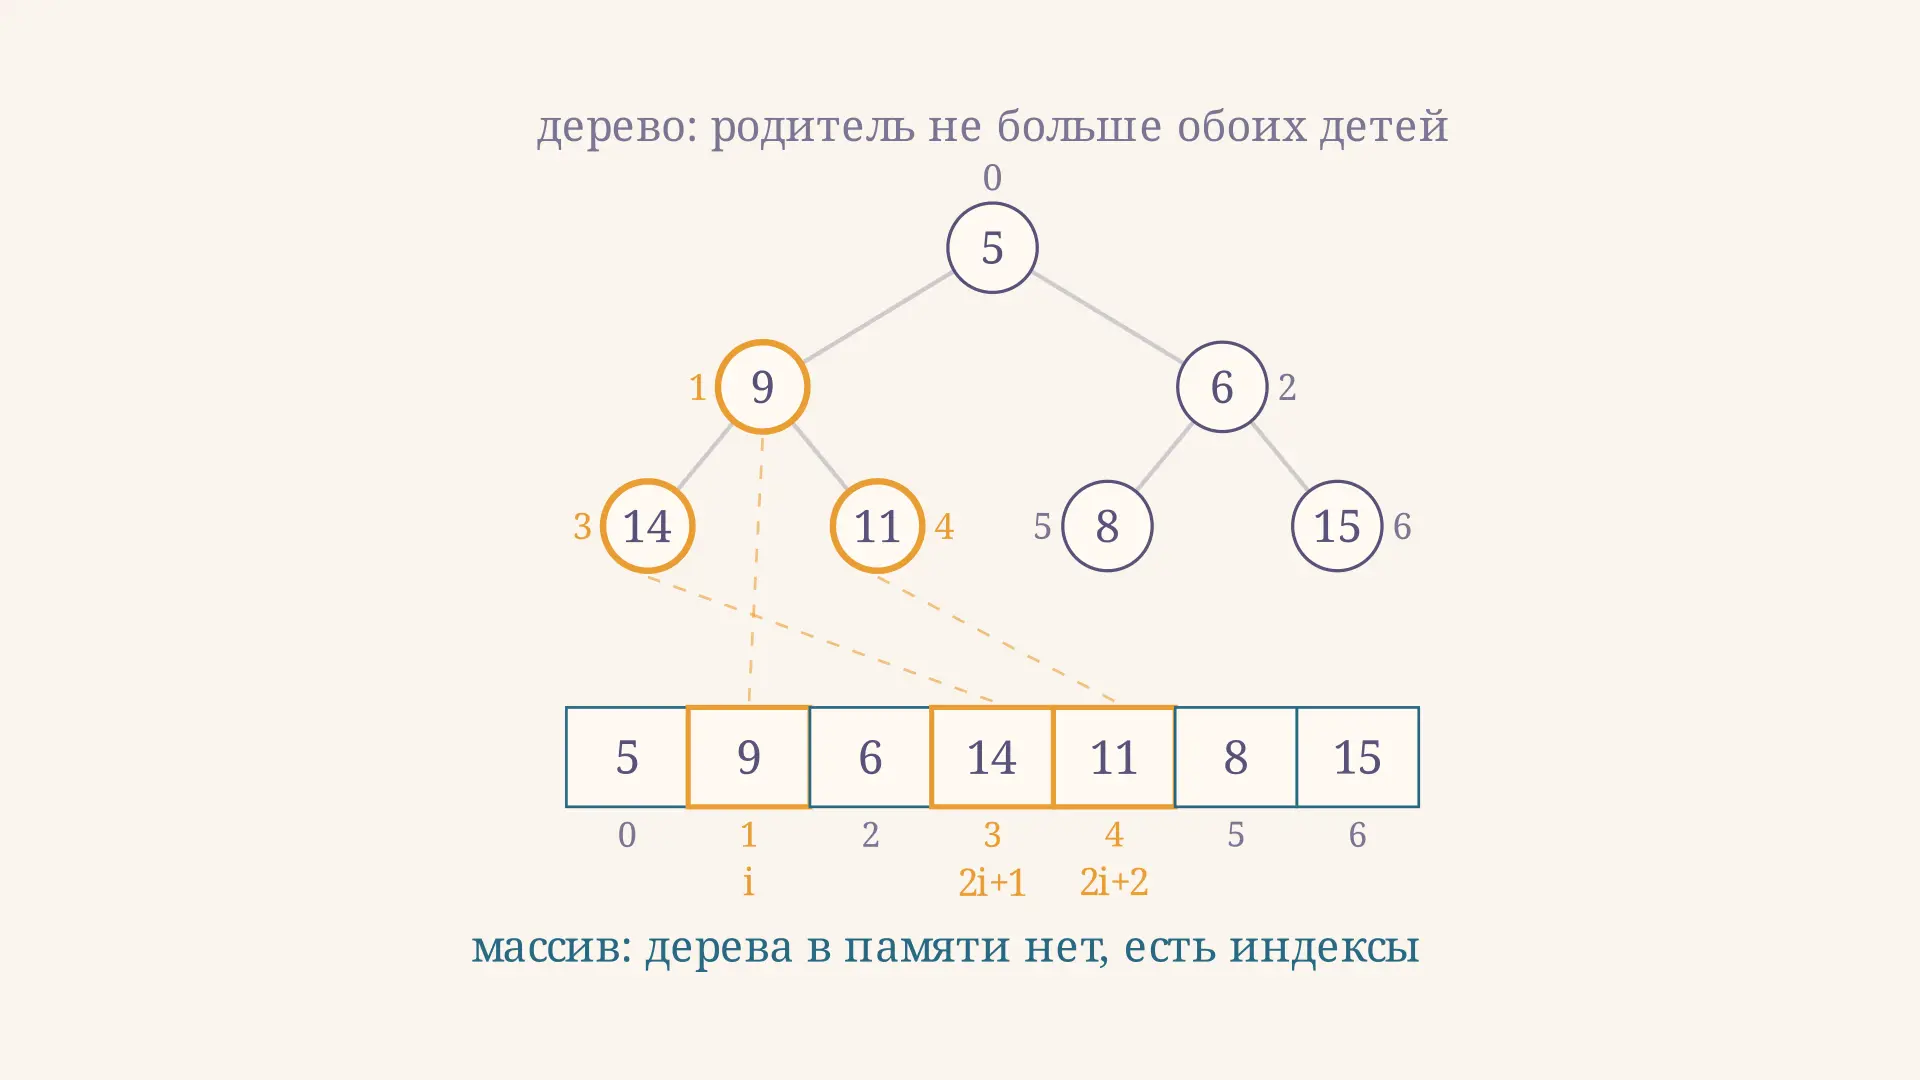
Куча как структура данных: свойство кучи, хранение в обычном массиве и индексы 2i+1 и 2i+2, просеивание sift-up и sift-down, построение за O(n) и приоритетная очередь.
Линейная зависимость векторов: критерии и примеры
Что такое линейная зависимость векторов, как проверить её определителем и рангом матрицы, чем коллинеарность отличается от компланарности и как всё это связано с базисом.