Модель Змиевского: формула и пример расчёта
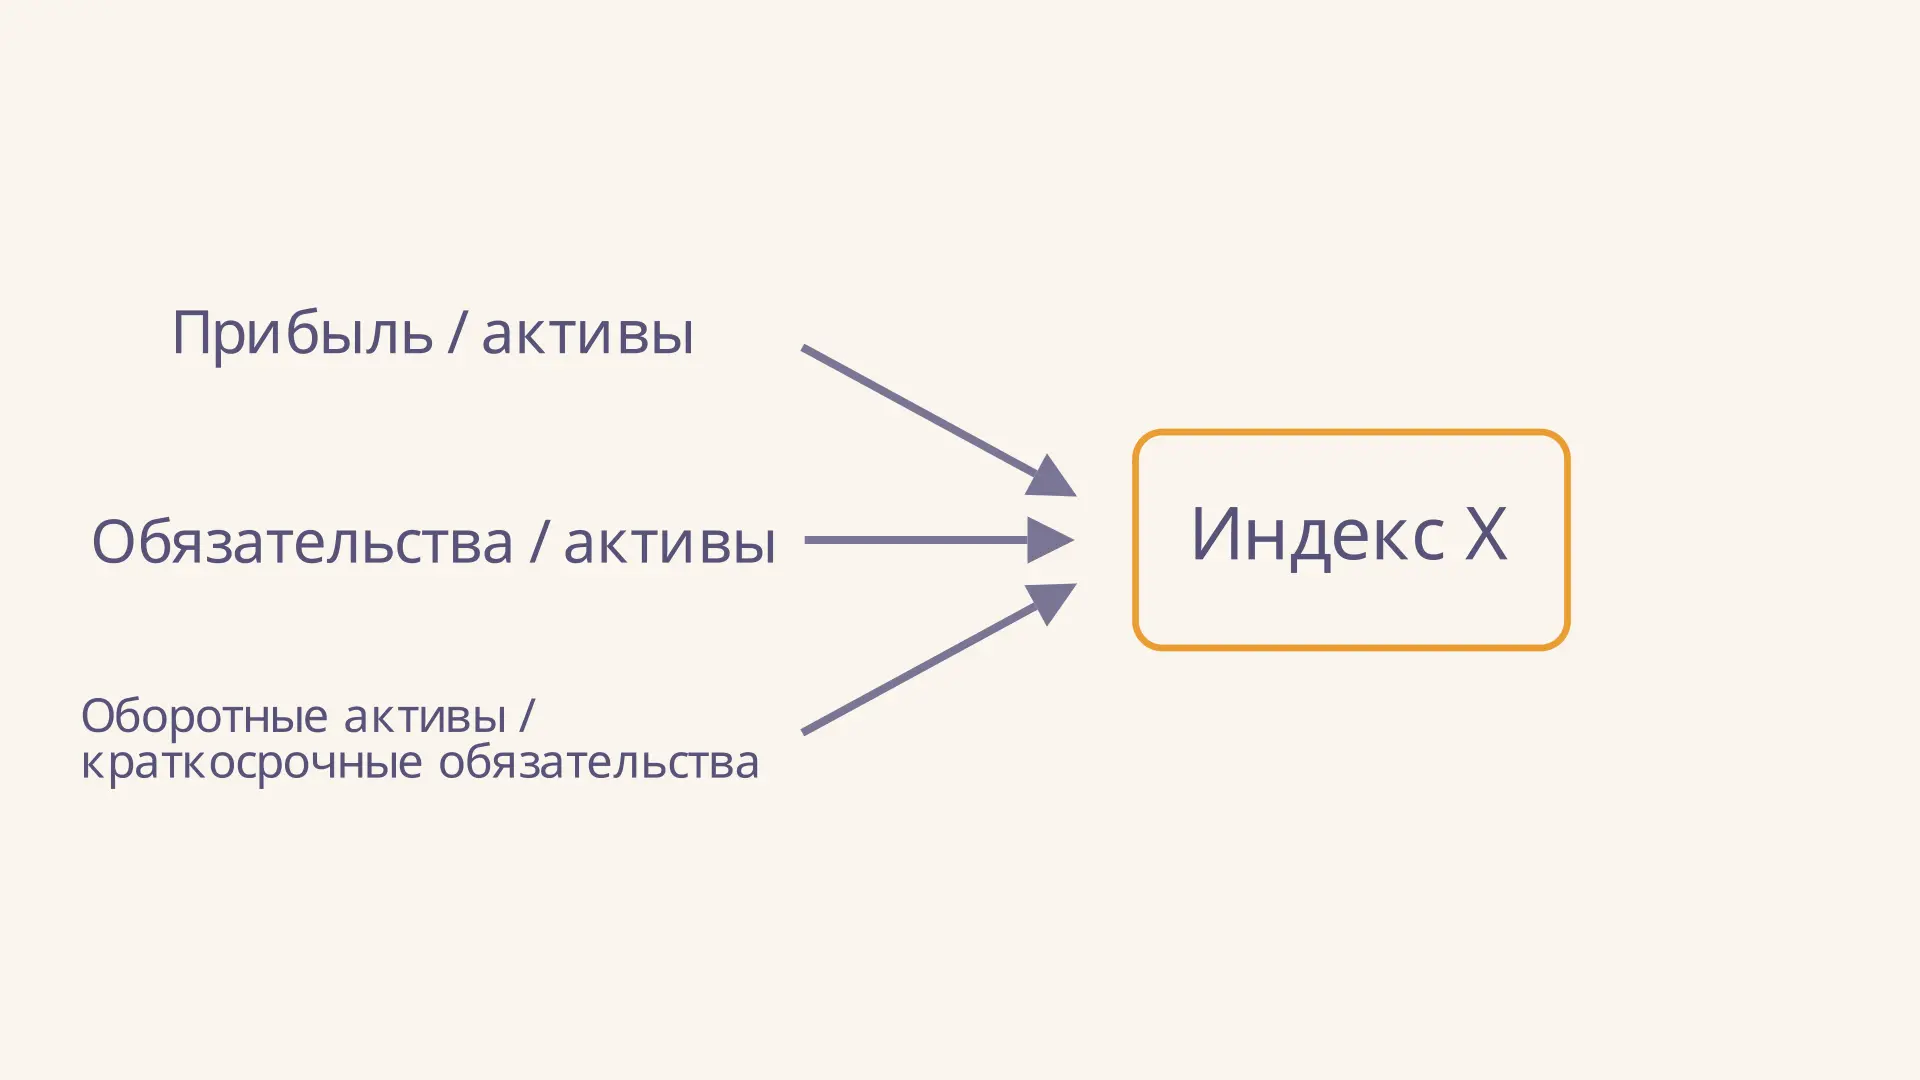
Модель Змиевского связывает риск финансовой несостоятельности с тремя показателями отчётности: рентабельностью активов, долговой нагрузкой и текущей ликвидностью. Она сводит их к индексу : чем он выше, тем выше оценка риска по модели. Ниже разберём формулу, источник данных, расчёт и смысл порога. В калькуляторе можно менять коэффициенты и видеть, как меняется индекс; первоначальные значения соответствуют примеру из статьи.
Что показывает модель
Американский исследователь Марк Змиевский в работе 1984 года изучал статистические модели финансовых затруднений и влияние отбора компаний в выборку. В учебной практике его имя обычно связывают с трёхфакторным -счётом. Это инструмент предварительной классификации: данные отчётности превращаются в число, которое сопоставляют с порогом. Юридический факт банкротства из одной формулы не следует.
В отличие от перечня отдельных коэффициентов, индекс объединяет их с разными весами. Увеличение доли обязательств при остальных равных повышает , рост рентабельности его снижает. Изменение ликвидности действует в формуле в сторону снижения, но её числовой вес существенно меньше. Это свойства уравнения, а не доказательство причин возникновения кризиса.
На графике варьируется только отношение обязательств к активам. Настоящие компании меняются сразу по нескольким направлениям, поэтому такой опыт показывает чувствительность формулы, а не прогноз того, что произойдёт с конкретной организацией.
Формула и три показателя
Распространённая округлённая версия модели записывается так:
где - чистая прибыль, делённая на общие активы; - все обязательства, делённые на общие активы; - оборотные активы, делённые на краткосрочные обязательства. В таком виде формулу используют, например, в исследовании моделей для строительных компаний. В других изложениях встречается больше знаков после запятой: при сравнении результатов важно не смешивать версии коэффициентов.
| Показатель | Расчёт | Экономический смысл |
|---|---|---|
| Чистая прибыль / активы | Прибыльность активов; отрицательное значение означает убыток | |
| Все обязательства / активы | Доля финансирования за счёт обязательств | |
| Оборотные активы / краткосрочные обязательства | Покрытие краткосрочных обязательств оборотными активами |
В формулу вводят отношения, а не проценты: 8 % записывают как . Если обязательства превышают активы, может быть больше единицы: это возможно при отрицательном собственном капитале. Для сопоставимости нужно использовать одинаковую дату баланса и одинаковые принципы подготовки отчётности. Чистая прибыль относится к периоду, а активы - к конкретной дате; уточните в условии, требуется ли брать активы на конец периода или среднюю величину. В примере ниже используем активы на конец периода.
Показатель подробно разобран в статье про коэффициент текущей ликвидности. Если краткосрочные обязательства равны нулю, деление невозможно: произвольно подставлять ноль или бесконечность нельзя. Нужно отдельно указать, что показатель и этот расчёт модели не определены.
Пошаговый пример расчёта
Пусть учебная компания за год получила чистый убыток 5 млн рублей. На конец года её активы составляют 100 млн, все обязательства - 80 млн, оборотные активы - 30 млн, краткосрочные обязательства - 20 млн рублей. Все суммы взяты в одних единицах; пример условный.
- Рентабельность активов: .
- Доля обязательств: .
- Текущая ликвидность: .
- Подставим значения без преждевременного округления:
Индекс положителен. При распространённом пороге пример попадает в группу повышенного риска по этой модели. Убыток добавляет к счёту , обязательства - , а ликвидность вычитает . Сравнение вкладов помогает проверить знак каждого слагаемого и увидеть, почему высокий долг здесь перевешивает отрицательную константу.
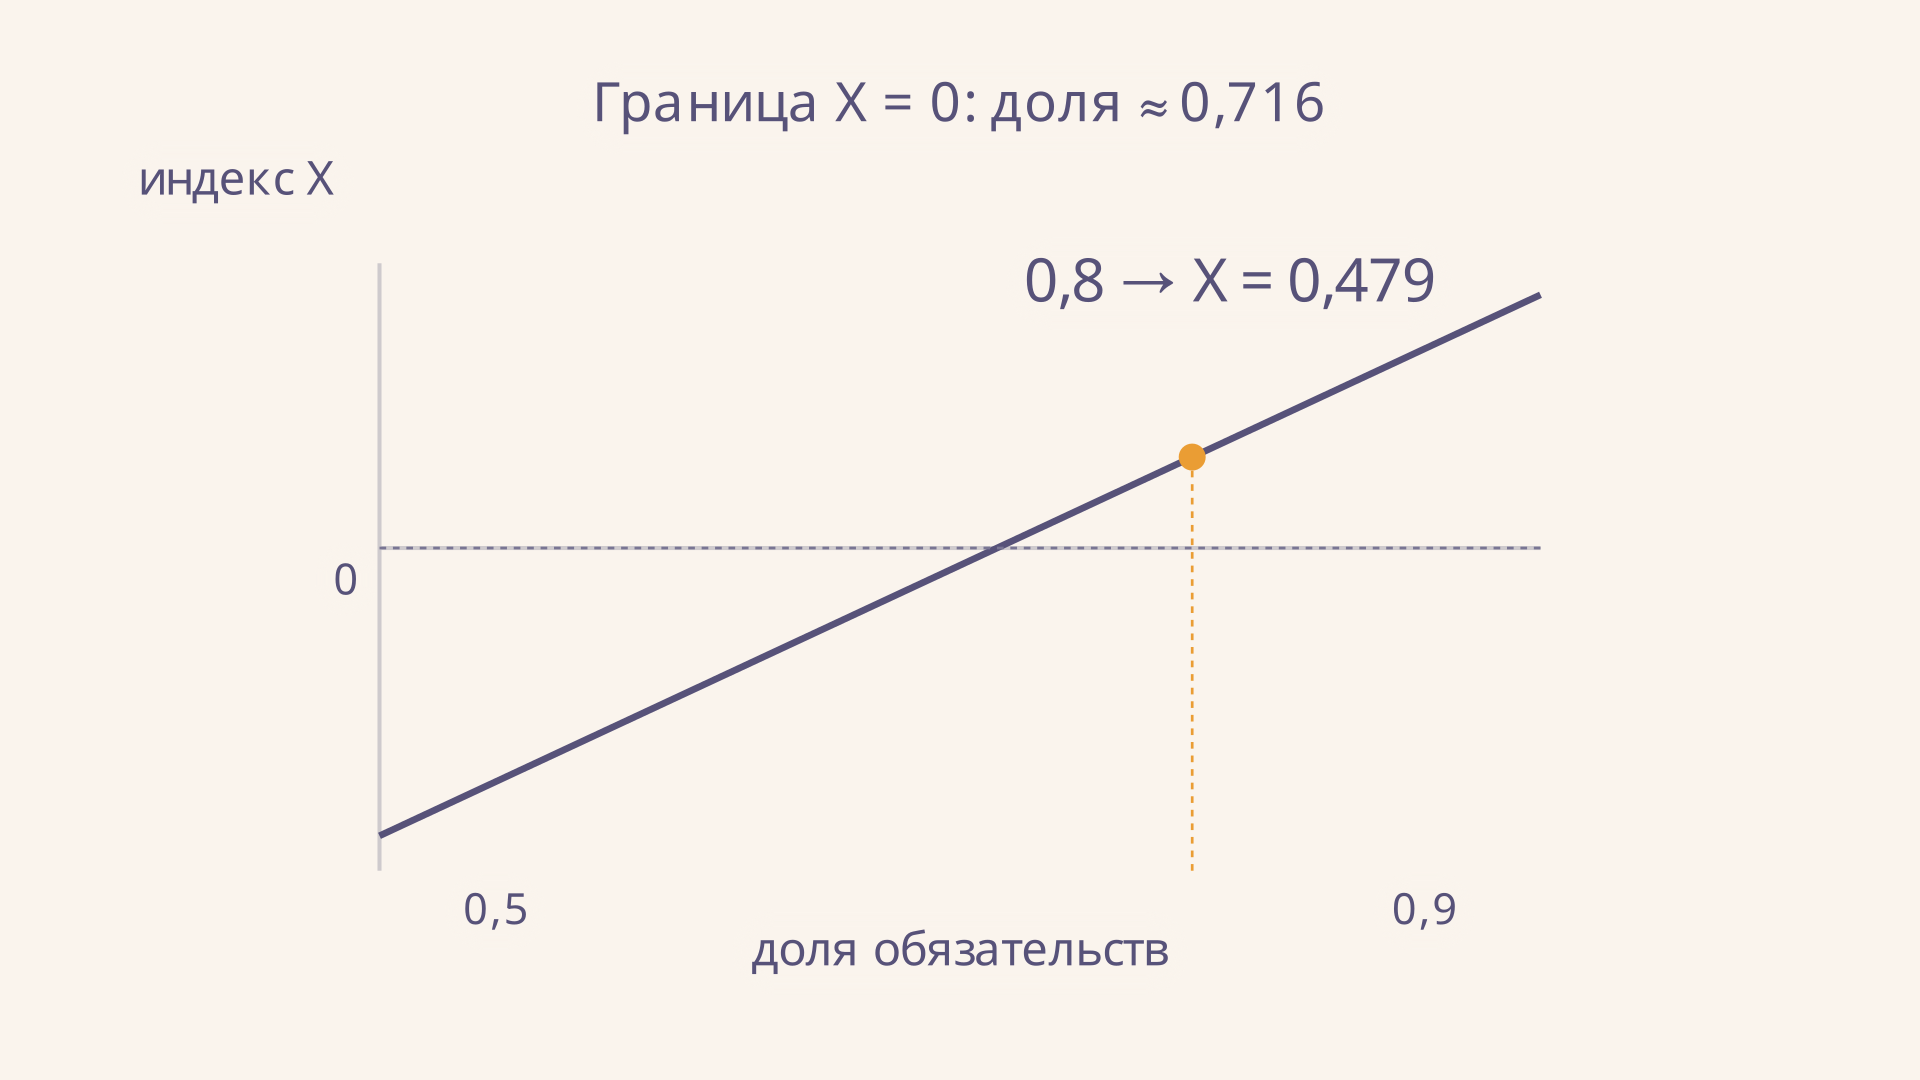
На рисунке при фиксированных и нулевая граница достигается при . Это следует из решения уравнения . Граница относится только к этим двум фиксированным показателям; универсальной допустимой доли долга модель не устанавливает.
Как проверить исходные данные
Прежде чем подставлять числа, составьте небольшую таблицу с пятью исходными суммами и датами. Все обязательства включают долгосрочную и краткосрочную части, поэтому не стоит прибавлять краткосрочные обязательства к уже рассчитанному итогу повторно. Оборотные активы и краткосрочные обязательства берут из одного баланса. Если используются консолидированные данные группы, прибыль и баланс должны относиться к одной и той же группе, а не к разным организациям внутри неё.
В учебной задаче обычно даны готовые величины. При работе с реальной отчётностью необходимо также посмотреть примечания: переклассификация долга, существенная переоценка активов или продажа подразделения могут изменить сопоставимость периодов. Если показатель приходится корректировать, сохраните и исходный, и скорректированный расчёт и объясните причину. Так другой аналитик сможет воспроизвести вывод и оценить, насколько он зависит от допущений.
Как читать индекс и вероятность
- индекс, а не процент. Модель относится к классу пробит-моделей: при принятой ориентации счёта формальная оценка равна , где - функция распределения стандартной нормальной величины. Для примера , то есть около 68,4 %. При получается . Поэтому правило «выше нуля» соответствует порогу вероятности 50 %; на самой границе решение о классе зависит от принятого правила равенства. В калькуляторе равенство включено в группу повышенного риска.
Эти 68,4 % - результат исторической модели для условных входов, а не надёжная персональная вероятность банкротства конкретной компании. Калибровка зависит от выборки, периода, страны и определения события. Сам Змиевский исследовал смещения, возникающие, в частности, при непропорциональном включении проблемных фирм и отборе только компаний с полными данными. Подставлять в логистическую функцию вместо нормальной и называть полученное число пробит-оценкой неправильно.
Порог 0,5 удобен для учебного сравнения, но это не закон природы. В прикладной задаче порог выбирают с учётом стоимости пропуска проблемной компании и ложной тревоги, а затем проверяют на независимых данных. Отрицательный индекс тоже не гарантирует платёжеспособности: он лишь даёт оценку ниже принятого порога.
Как использовать результат в анализе
Начните с проверки отчётности: нет ли разницы в датах, отрицательных или нулевых знаменателей, разовых доходов и несопоставимых методов учёта. Затем сравните несколько периодов и объясните, за счёт чего изменились коэффициенты. Так трендовый анализ финансовой отчётности помогает отличить устойчивое ухудшение от скачка одного года.
Дополните индекс денежными потоками, сроками погашения долгов, доступом к финансированию и отраслевыми особенностями. Например, высокая стоимость запасов может поддерживать текущую ликвидность на бумаге, хотя быстро продать их трудно. А прибыль может включать разовую операцию и не отражать будущие денежные поступления. Для банков и других финансовых организаций структура баланса особенно отличается от обычной производственной компании, поэтому перенос исходных весов требует отдельной проверки.
Для сопоставления полезна модель Альтмана: она использует другую комбинацию показателей и другой счёт. Нельзя переносить порог одной модели на другую. Шире набор коэффициентов и логику их совместного чтения показывает материал о финансовом анализе. Расхождение моделей - повод изучить причины и данные, а не механически выбрать более удобный ответ.
Чувствительность и сравнение двух периодов
Чтобы понять вклад каждого изменения, полезно проводить условный эксперимент: сначала измените только один показатель, оставив два других прежними, а затем повторите для остальных. Например, рост отношения обязательств к активам на 0,1 при неизменной прибыли и ликвидности увеличивает индекс на 0,57. Рост рентабельности на те же 0,1 снижает его на 0,45. Это арифметическая чувствительность именно данной округлённой формулы; она не говорит, насколько легко компании достичь таких изменений.
При сравнении лет рассчитайте каждый коэффициент заново, а затем разницу индексов. Не делайте вывод о тренде только по двум точкам: проверьте сезонность и события между датами. Если результат пересёк порог, полезно показать и абсолютные значения до и после перехода. Переход с небольшого отрицательного значения на небольшое положительное не означает внезапного изменения финансового положения ровно в момент пересечения линии: порог лишь переводит непрерывную оценку в две группы.
Частые ошибки
- Подставляют проценты как целые числа. Значение 80 % в расчёте - , а не .
- Берут только краткосрочный долг вместо всех обязательств для . Краткосрочные обязательства нужны отдельно в знаменателе .
- Забывают знак убытка. Отрицательная прибыль при отрицательном коэффициенте увеличивает индекс.
- Называют индекс вероятностью. Преобразование через - отдельный шаг, и его результат зависит от применимости модели.
- Считают классификацию судебным выводом. Финансовый сигнал не устанавливает юридический статус организации.
FAQ
Какой результат считается тревожным?
При распространённом пороге модель относит наблюдение к группе повышенного риска. На границе результат зависит от заранее выбранного правила классификации; в любом случае близость к нулю требует осторожной интерпретации.
Можно ли рассчитать модель при убытке?
Да. Чистая прибыль тогда отрицательна, как в примере: . Важно сохранить знак при подстановке и проверить, не объясняется ли убыток разовой операцией.
Подходит ли модель для любой компании?
Автоматически - нет. Коэффициенты получены на исторических данных, и для другой страны, отрасли или периода нужно проверить их качество и калибровку на соответствующей выборке. Результат следует дополнить анализом отчётности и обязательств.
Коротко
Модель Змиевского объединяет прибыльность активов, долю обязательств и текущую ликвидность в индекс . В условном примере , а пробит-преобразование даёт примерно 68,4 %. Это сигнал для дальнейшего анализа, чувствительный к качеству данных и применимости исторической модели.
Читайте также
Модель Федотовой: формула и пример расчёта
Модель Федотовой в финансовом анализе: двухфакторная формула, расчёт по балансу, влияние ликвидности и долга, спорные коэффициенты и ограничения вывода.
Модель Ольсона: O-счёт и вероятность банкротства
Модель Ольсона для прогноза банкротства: девять показателей, формула O-счёта и логит-преобразование. Разбираем условный расчёт, порог и ограничения применения.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.