Модель Ольсона: O-счёт и вероятность банкротства
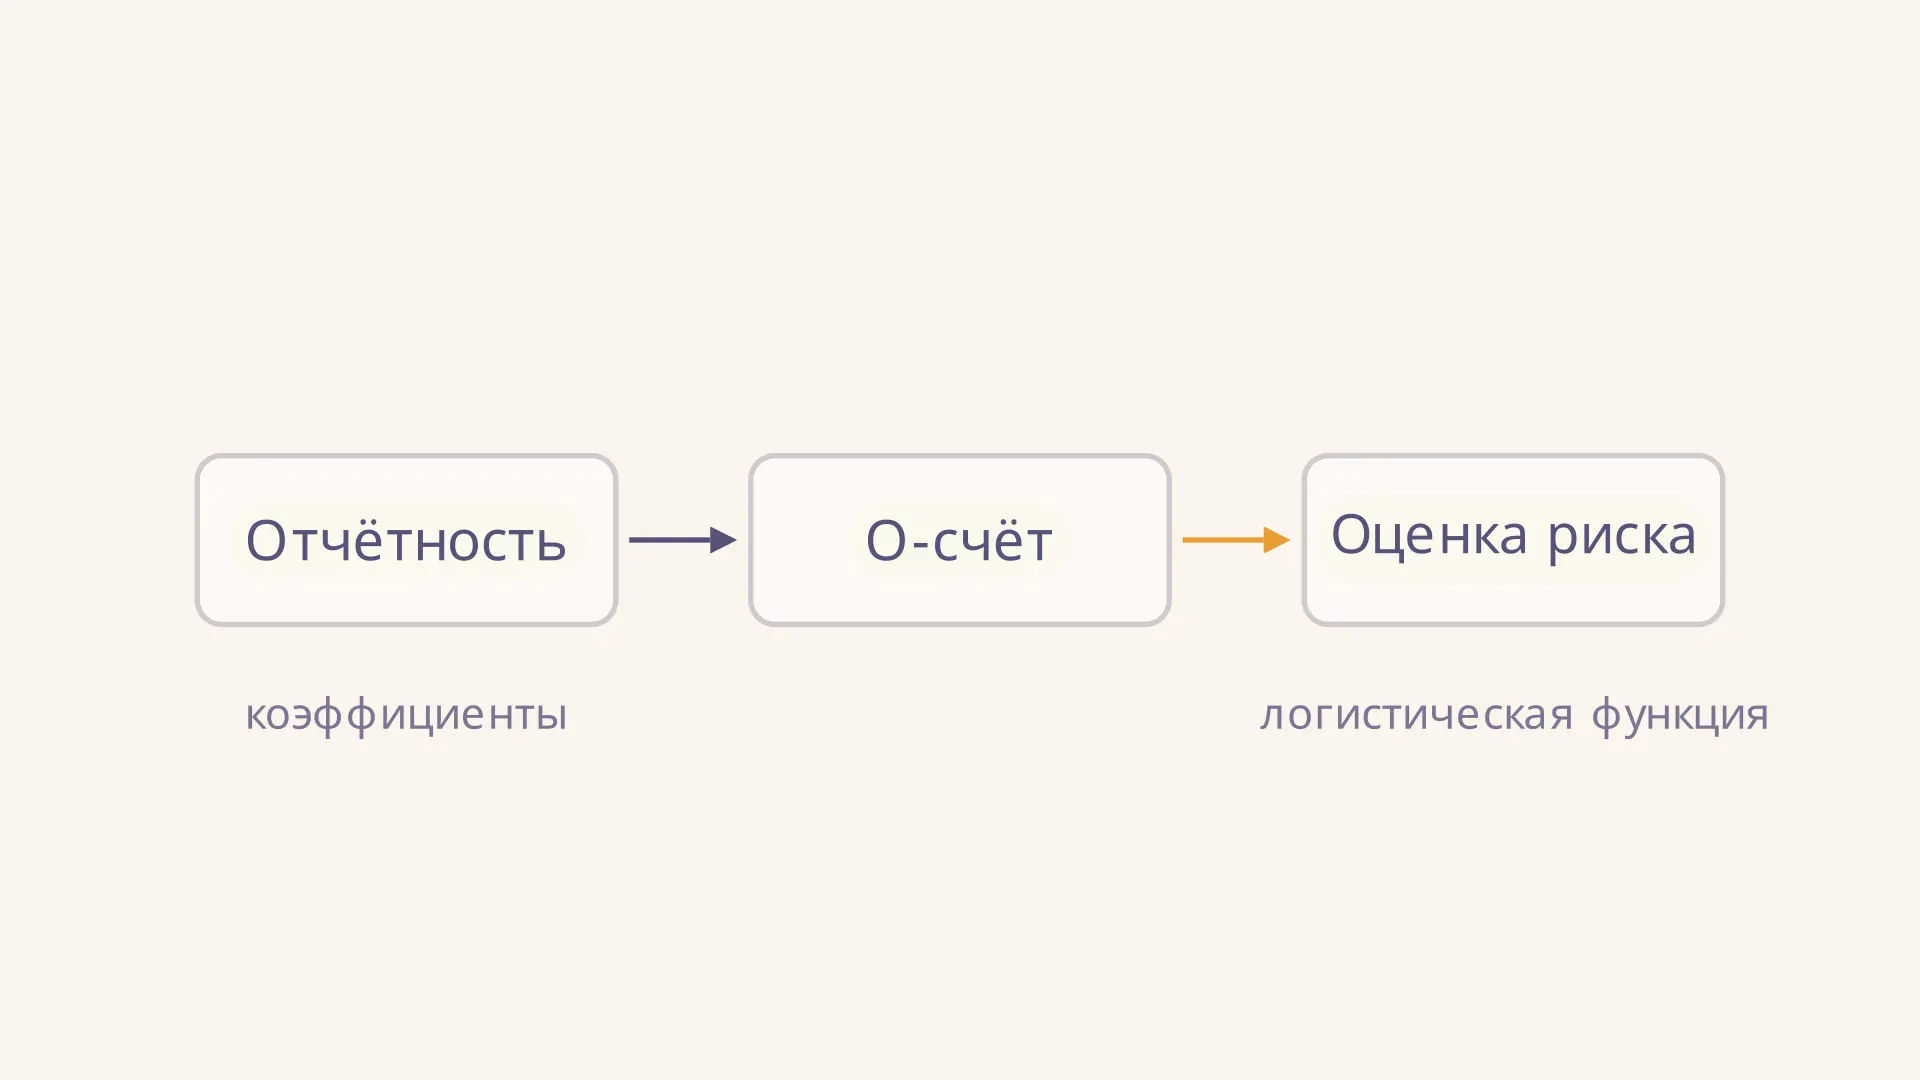
Модель Ольсона превращает показатели отчётности в оценку вероятности банкротства. Для этого она сначала объединяет девять признаков в O-счёт, а затем переводит его в число от нуля до единицы с помощью логистической функции. Важно различать два результата: сам счёт может быть отрицательным, тогда как полученная из него вероятность отрицательной не бывает. Ниже разберём модель 1980 года, проверим условный расчёт и выясним, почему её исторические коэффициенты нельзя автоматически переносить на любую компанию. В калькуляторе можно изменить долю обязательств и проследить, как реагирует оценка при остальных фиксированных коэффициентах.
Что оценивает модель
Джеймс Ольсон исследовал связь банкротства с финансовыми показателями компаний и предложил несколько логит-моделей. Здесь используется его модель 1, относящаяся к банкротству в течение года. Её коэффициенты получены на исторической американской выборке: 105 обанкротившихся и 2058 других компаний. Сведения о работе и исходная публикация приведены в статье Ольсона 1980 года.
Схема расчёта проста: показатели отчётности нормируют, умножают на веса, складывают с константой и применяют логистическое преобразование. Чем больше O-счёт, тем выше соответствующая ему оценка модели. Движение ниже показывает изменение только одного признака - отношения всех обязательств к активам. Остальные коэффициенты остаются фиксированными, поэтому это иллюстрация чувствительности, а не полноценный сценарный прогноз.
Это не причинный эксперимент: реальное изменение долга обычно сопровождается изменениями денег, активов и других показателей. Даже при одинаковой отчётной доле долга компании могут различаться по срокам платежей и доступу к финансированию.
Формула O-счёта
Обозначим через линейный O-счёт, а через результат преобразования. Для модели 1 используется выражение:
Затем применяется логистическая функция:
При она даёт ; при отрицательном счёте результат меньше 50 %, при положительном - больше. Умножение на 100 переводит долю в проценты. Логистическая функция сохраняет порядок: увеличение счёта всегда увеличивает полученную оценку. Однако проценты имеют содержательный смысл вероятности лишь при подходящих данных и проверенной калибровке модели.
В оригинальном исследовании приведены определения признаков, условия выборки и результаты для нескольких горизонтов. Нельзя брать коэффициенты одной модели, а интерпретировать результат как горизонт другой.
Девять признаков и единицы измерения
Первые четыре величины описывают размер, долговую нагрузку и ликвидность:
- , где - совокупные активы в долларах, а - индекс цен валового национального продукта. В оригинале база индекса равна 100 в 1968 году и берётся индекс за год до даты баланса.
- : все обязательства делятся на все активы.
- : оборотный капитал, то есть текущие активы минус текущие обязательства, делится на активы.
- : текущие обязательства делятся на текущие активы. Подробнее смысл обратного отношения разобран в статье про коэффициент текущей ликвидности.
Остальные пять признаков связаны с результатами деятельности и особыми ситуациями:
- - чистая прибыль текущего года к активам.
- - средства, полученные от операций, к совокупным обязательствам. Это показатель движения средств от операций в исходной методике; его нельзя без проверки считать тождественным современной строке денежного потока.
- , если чистая прибыль отрицательна в каждом из двух последних лет, иначе .
- , если обязательства превышают активы, иначе .
- - нормированное изменение прибыли.
Большинство величин безразмерны, но для единица активов и шкала индекса принципиальны: логарифм миллиона долларов и логарифм одного доллара отличаются. Если активы, текущие активы, обязательства либо знаменатель равны нулю там, где на них делят, формула в данном виде не определена. Не заменяйте такие случаи нулём без обоснования. Источники и качество показателя прибыли полезно отдельно проверить с помощью анализа качества прибыли.
Отдельного внимания заслуживает индикатор превышения обязательств над активами. Его отрицательный вес не означает, что отрицательный собственный капитал делает компанию надёжнее. Влияние индикатора учитывается одновременно с высоким отношением обязательств к активам: в исходной модели это поправка на особую область значений, а не самостоятельный рейтинг. При пересечении границы равенства активов и обязательств индикатор скачком переключается с нуля на единицу. Поэтому график для области ниже этой границы нельзя безоговорочно продолжать за неё той же гладкой линией.
Знак коэффициента также читают при прочих равных. Например, больший оборотный капитал в формуле связан с меньшим счётом, если все остальные признаки оставлены неизменными. Но в настоящей отчётности один и тот же платёж может изменить сразу несколько строк баланса и их отношения. Финансовый аналитик сначала восстанавливает экономическую операцию, затем пересчитывает весь набор признаков и только после этого сравнивает результаты. Механически изменять один показатель удобно для учебного графика, однако такого графика недостаточно для вывода о последствиях конкретной сделки.
Расчёт на условном примере
Пусть активы равны 100 млн долларов, обязательства - 60 млн, текущие активы - 40 млн, текущие обязательства - 25 млн. Чистая прибыль текущего года составляет 5 млн, предыдущего - 4 млн, средства от операций - 8 млн долларов. Для иллюстрации примем индекс : это условное значение, а не фактический индекс произвольного года.
Получаем , , и . Далее , , . Оба индикатора равны нулю: обязательства меньше активов, а прибыль в обоих годах положительна.
Подстановка без промежуточного округления даёт и , или 1,96 %. Это результат исторической формулы для искусственных данных, а не установленная вероятность банкротства конкретной фирмы.
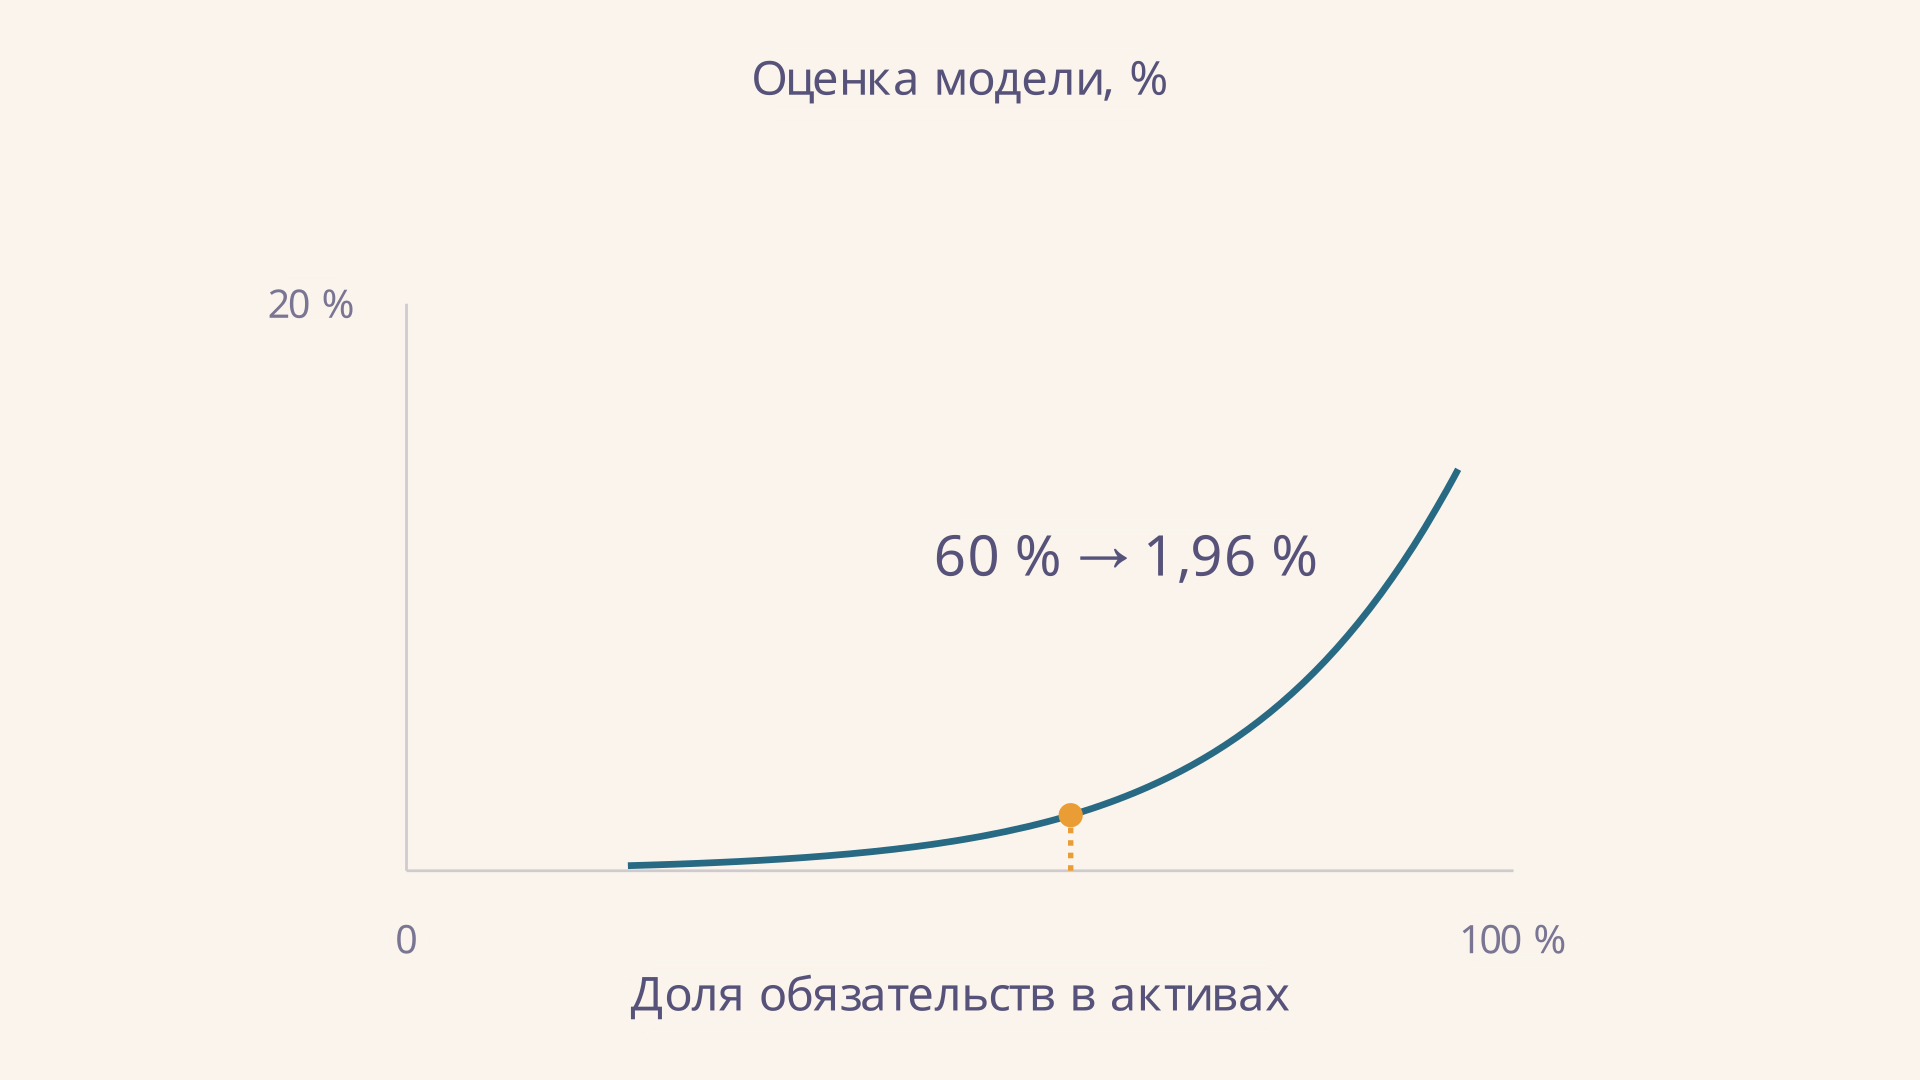
Ползунок меняет от 20 до 95 %. Остальные отношения, включая , зафиксированы: значит, при изменении обязательств условный поток средств меняется пропорционально им. Текущие обязательства при этом могут оставаться прежними, поскольку общая сумма включает и долгосрочные. Весь диапазон ниже 100 %, поэтому индикатор остаётся нулевым. Так можно увидеть вклад одного коэффициента, не смешивая его с другими изменениями.
Как читать результат и выбрать порог
Оценку можно использовать как сигнал для дополнительной проверки, но для решения о кредитовании нужен порог классификации. Порог зависит от цены ошибок: один вариант пропускает проблемную фирму, другой ошибочно относит устойчивую фирму к рискованным. Чем ниже порог, тем больше компаний попадёт в группу повышенного внимания и тем больше возможных ложных тревог.
В своей выборке Ольсон рассмотрел порог 0,038, минимизировавший сумму двух условных долей ошибок при выбранном критерии. Это 3,8 %, а не 38 % и не универсальная граница для современных рынков. Автор также отмечал ограничения проверки на тех же данных, на которых оценивалась модель. Поэтому даже результат ниже исторического порога не гарантирует платёжеспособности.
Сравнивая компании, полезно дополнить модель анализом сроков долга и динамики показателей. Трендовый анализ финансовой отчётности помогает увидеть изменение во времени, которое одна дата баланса скрывает.
Сравнение и границы применения
Модель Альтмана тоже объединяет финансовые показатели в итоговый счёт, но использует другую конструкцию и другие коэффициенты. Её Z-счёт не переводится в вероятность той же логистической формулой автоматически. Сравнивать модели нужно на одинаковых данных и горизонте, отдельно проверяя ошибки и калибровку.
Перенос модели Ольсона на современную российскую отчётность особенно требует осторожности: отличаются экономика, валюта, правила учёта и частота банкротств. Простая подстановка активов в рублях в американскую формулу меняет и не создаёт корректной местной версии. Нужны сопоставимые определения данных, актуальная выборка, переоценка коэффициентов и проверка на независимых наблюдениях.
Существует и другая работа Ольсона - модель оценки стоимости собственного капитала через балансовую стоимость и остаточную прибыль. Её задача отличается от прогноза банкротства; совпадение фамилии не делает эти формулы взаимозаменяемыми.
Частые ошибки
- Путать счёт и вероятность. Отрицательный допустим; отрицательная вероятность - признак ошибки расчёта.
- Забывать масштаб . Деление активов в миллионах вместо долларов на тот же индекс меняет результат.
- Считать коэффициенты причинными эффектами. Они описывают статистическую связь в исходной выборке и работают совместно.
- Применять порог 3,8 % без проверки. Он связан с конкретной выборкой и выбранным критерием ошибок.
- Игнорировать нулевые знаменатели и даты. Отчётность должна быть доступна на момент предполагаемого прогноза, а определения показателей - сопоставимы.
FAQ
Что означает отрицательный O-счёт?
Это отрицательное значение линейной комбинации признаков. После преобразования получается положительная оценка ниже 50 %, а не отрицательный риск.
Можно ли применять модель к компании без убытка?
Да. В формуле учитываются и прибыль, и структура обязательств, и ликвидность. Положительная прибыль за оба года лишь делает равным нулю.
Совпадает ли 1,96 % с фактической вероятностью банкротства?
Нет оснований утверждать это для произвольной компании: число получено на условных данных и исторических коэффициентах. Для практической интерпретации нужна проверка калибровки на подходящей современной выборке.
Коротко
Модель Ольсона 1980 года объединяет девять признаков в O-счёт и логистически преобразует его в оценку вероятности. В условном примере счёт равен примерно , а оценка - 1,96 %. Интерпретация зависит от единиц, периода прогноза, корректности данных и того, насколько модель подходит исследуемой совокупности.
Читайте также
Модель Федотовой: формула и пример расчёта
Модель Федотовой в финансовом анализе: двухфакторная формула, расчёт по балансу, влияние ликвидности и долга, спорные коэффициенты и ограничения вывода.
Модель Змиевского: формула и пример расчёта
Модель Змиевского для оценки риска банкротства: формула X-счёта, три финансовых коэффициента, пример расчёта, пробит-вероятность и ограничения применения.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.