Модель Зайцевой: расчёт риска банкротства
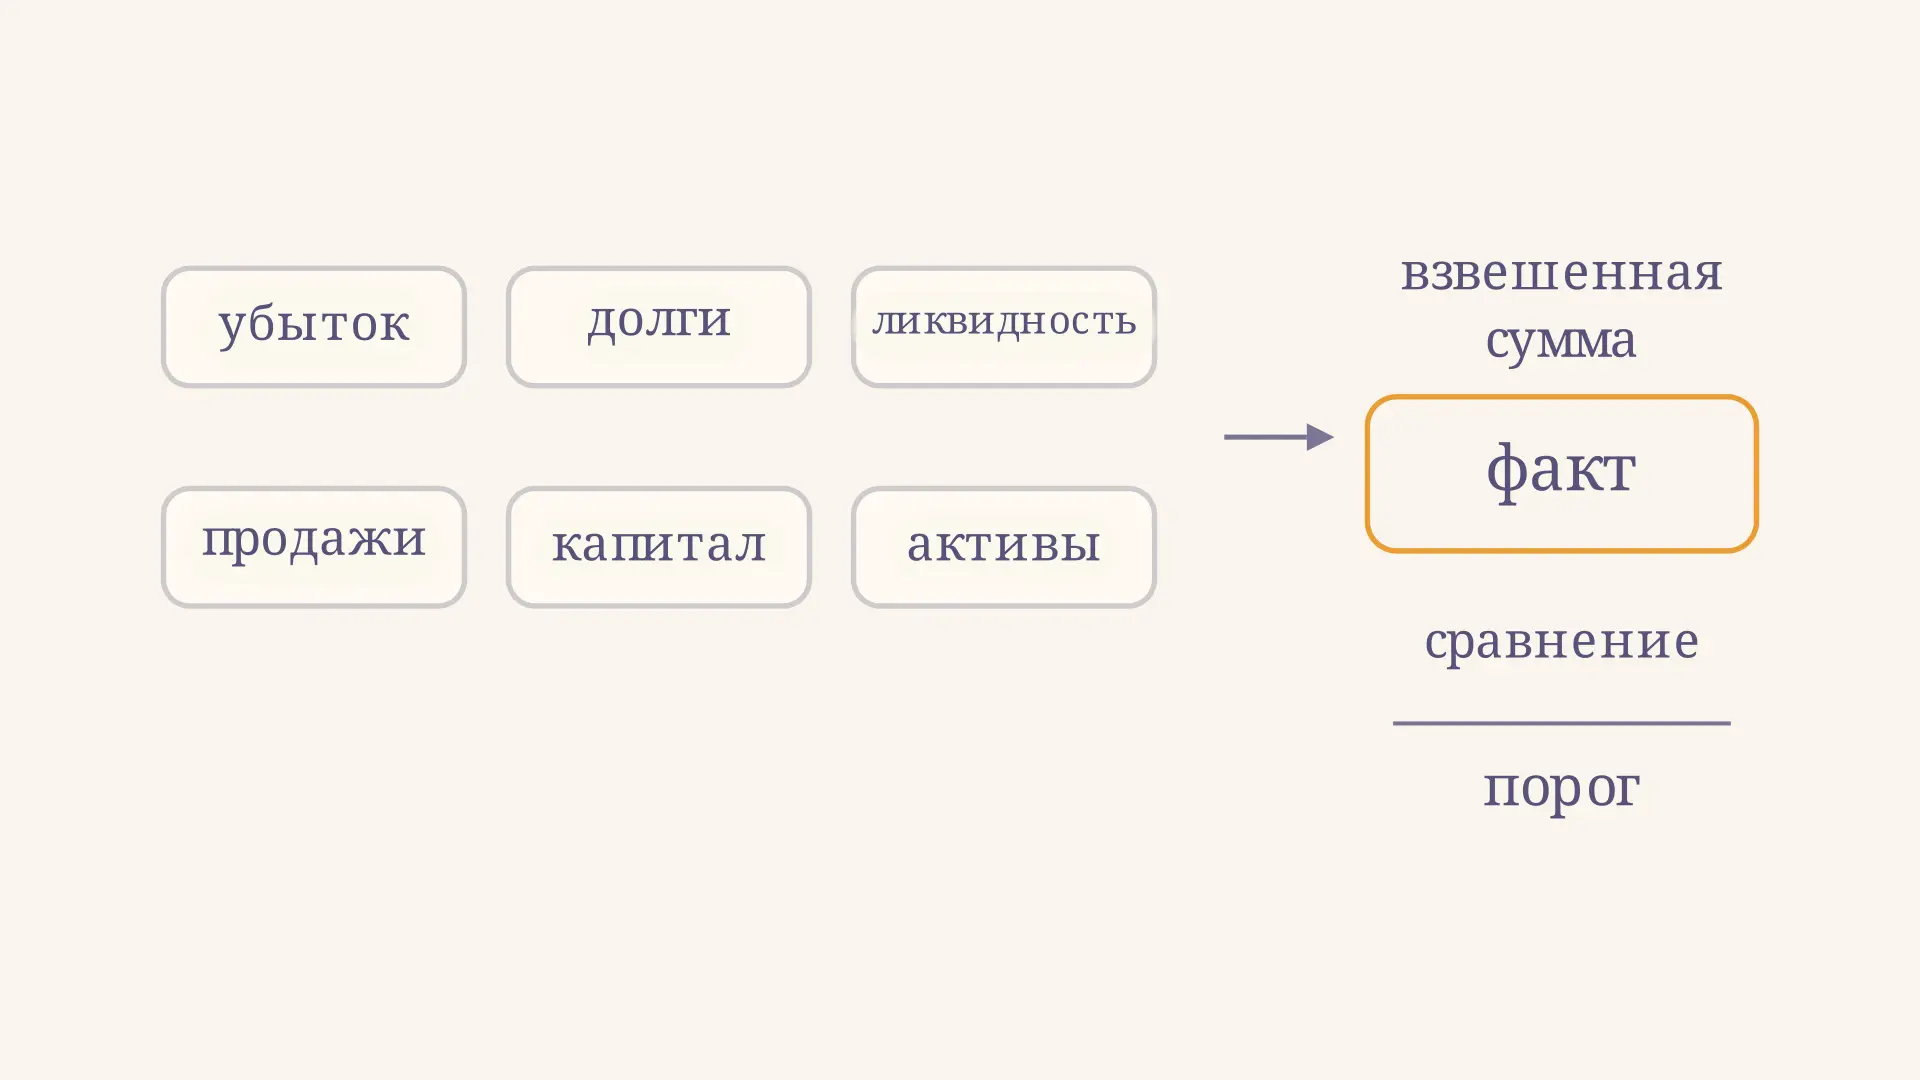
Модель Зайцевой позволяет оценить риск банкротства предприятия через шесть финансовых отношений. Из них складывают фактический комплексный коэффициент и сравнивают его с расчётным нормативом. Особенность метода в том, что норматив учитывает загрузку активов предыдущего периода: общего порога для всех компаний здесь нет. Попробуйте изменить два показателя в калькуляторе и посмотрите, когда факт пересекает границу.
Что показывает модель
О. П. Зайцева предложила использовать комплекс показателей убыточности, долговой нагрузки, ликвидности и загрузки активов. Каждый показатель умножают на свой вес, затем результаты складывают. Чем больше полученная сумма относительно норматива, тем неблагоприятнее сигнал модели. Это способ предварительной диагностики финансового состояния, а не юридическое решение о банкротстве.
На видео меняется только отношение краткосрочных обязательств к наиболее ликвидным активам. При прочих равных рост этого отношения увеличивает фактический коэффициент, тогда как порог остаётся на месте. Так виден механизм пересечения границы, а не развитие конкретной компании во времени.
Для расчёта нужны данные баланса, отчёта о финансовых результатах и сведения за прошлый период. Перед подстановкой важно выбрать одну трактовку показателей: в учебных материалах встречаются разные обозначения и способы расчёта. Ниже используется вариант из учебного пособия Донского государственного технического университета.
Формула и шесть показателей
Обозначим частные коэффициенты через . Фактическое значение определяется так:
Все отношения безразмерны. Для выбранного варианта определения таковы:
| Показатель | Расчёт | Смысл |
|---|---|---|
| Чистый убыток / собственный капитал | Убыток относительно собственного капитала | |
| Кредиторская / дебиторская задолженность | Соотношение долгов компании и задолженности перед ней | |
| Краткосрочные обязательства / наиболее ликвидные активы | Нагрузка текущих обязательств на ликвидные средства | |
| Чистый убыток / выручка | Убыток на единицу выручки | |
| Заёмный / собственный капитал | Долговая нагрузка на собственный капитал | |
| Активы / выручка | Загрузка активов, обратная их оборачиваемости |
В данном варианте заёмный капитал принимаем как сумму долгосрочных и краткосрочных обязательств, активы - по балансу на конец периода. Для используем денежные средства как наиболее ликвидные активы. Некоторые методики включают также краткосрочные финансовые вложения: состав числителя и знаменателя нужно зафиксировать до сравнения периодов. Подробнее о значении разных отношений рассказано в статье про коэффициенты финансового анализа.
Для прибыльного периода здесь принимаем чистый убыток равным нулю, поэтому и равны нулю. Это не означает, что прибыльное предприятие автоматически устойчиво: остальные четыре показателя продолжают влиять на итог. Такой подход к отсутствующему убытку применён, например, в исследовании Алтайской академии экономики и права.
Показатели в таблице используют и моментные, и интервальные величины. Баланс фиксирует состояние на дату, а выручка и чистый финансовый результат относятся к периоду. Если в конкретном учебном задании требуется средняя величина активов или капитала вместо показателя на конец года, эту оговорку следует сохранить во всех вычислениях и явно записать рядом с результатом. Иначе два внешне одинаковых расчёта могут разойтись из-за разных исходных баз.
Особенно внимательно читайте состав обязательств. Кредиторская задолженность в показателе - отдельная статья, тогда как охватывает все краткосрочные обязательства в принятом варианте. Нельзя без проверки считать эти суммы тождественными. Дебиторская задолженность также не равна деньгам: её погашение зависит от сроков и платёжеспособности контрагентов. Поэтому два близких на вид отношения отвечают на разные вопросы.
Как получить норматив
Для нормативного коэффициента в ту же формулу подставляют значения и загрузку активов за предыдущий период :
Прошлогоднюю загрузку рассчитывают по сопоставимым данным прошлого года: активы на его конец делят на выручку за тот же год. Порог меняется при изменении этого отношения. Поэтому нельзя просто сравнивать каждый результат с числом 1,57 или подставлять текущий вместо предыдущего.
Если фактический коэффициент выше норматива, модель подаёт сигнал повышенного риска; если ниже, сигнал считается менее тревожным. При точном равенстве классификация по строгим неравенствам не определена: разумно считать результат пограничным. Округлять лучше после сравнения неокруглённых величин, иначе маленькое превышение может исчезнуть.
Пример расчёта по условным данным
Пусть все денежные величины выражены в млн рублей. Чистый убыток равен 4, собственный капитал - 40, кредиторская задолженность - 24, дебиторская - 20. Краткосрочные обязательства составляют 48, денежные средства - 6, долгосрочные обязательства - 12. Активы на конец года и годовая выручка равны 100. Для предыдущего года отношение активов к выручке составляло 0,9. Данные учебные и не описывают реальную организацию.
Сначала найдём шесть отношений:
Теперь умножим их на веса и сложим вклады:
Для норматива используем именно прошлогоднее отношение:
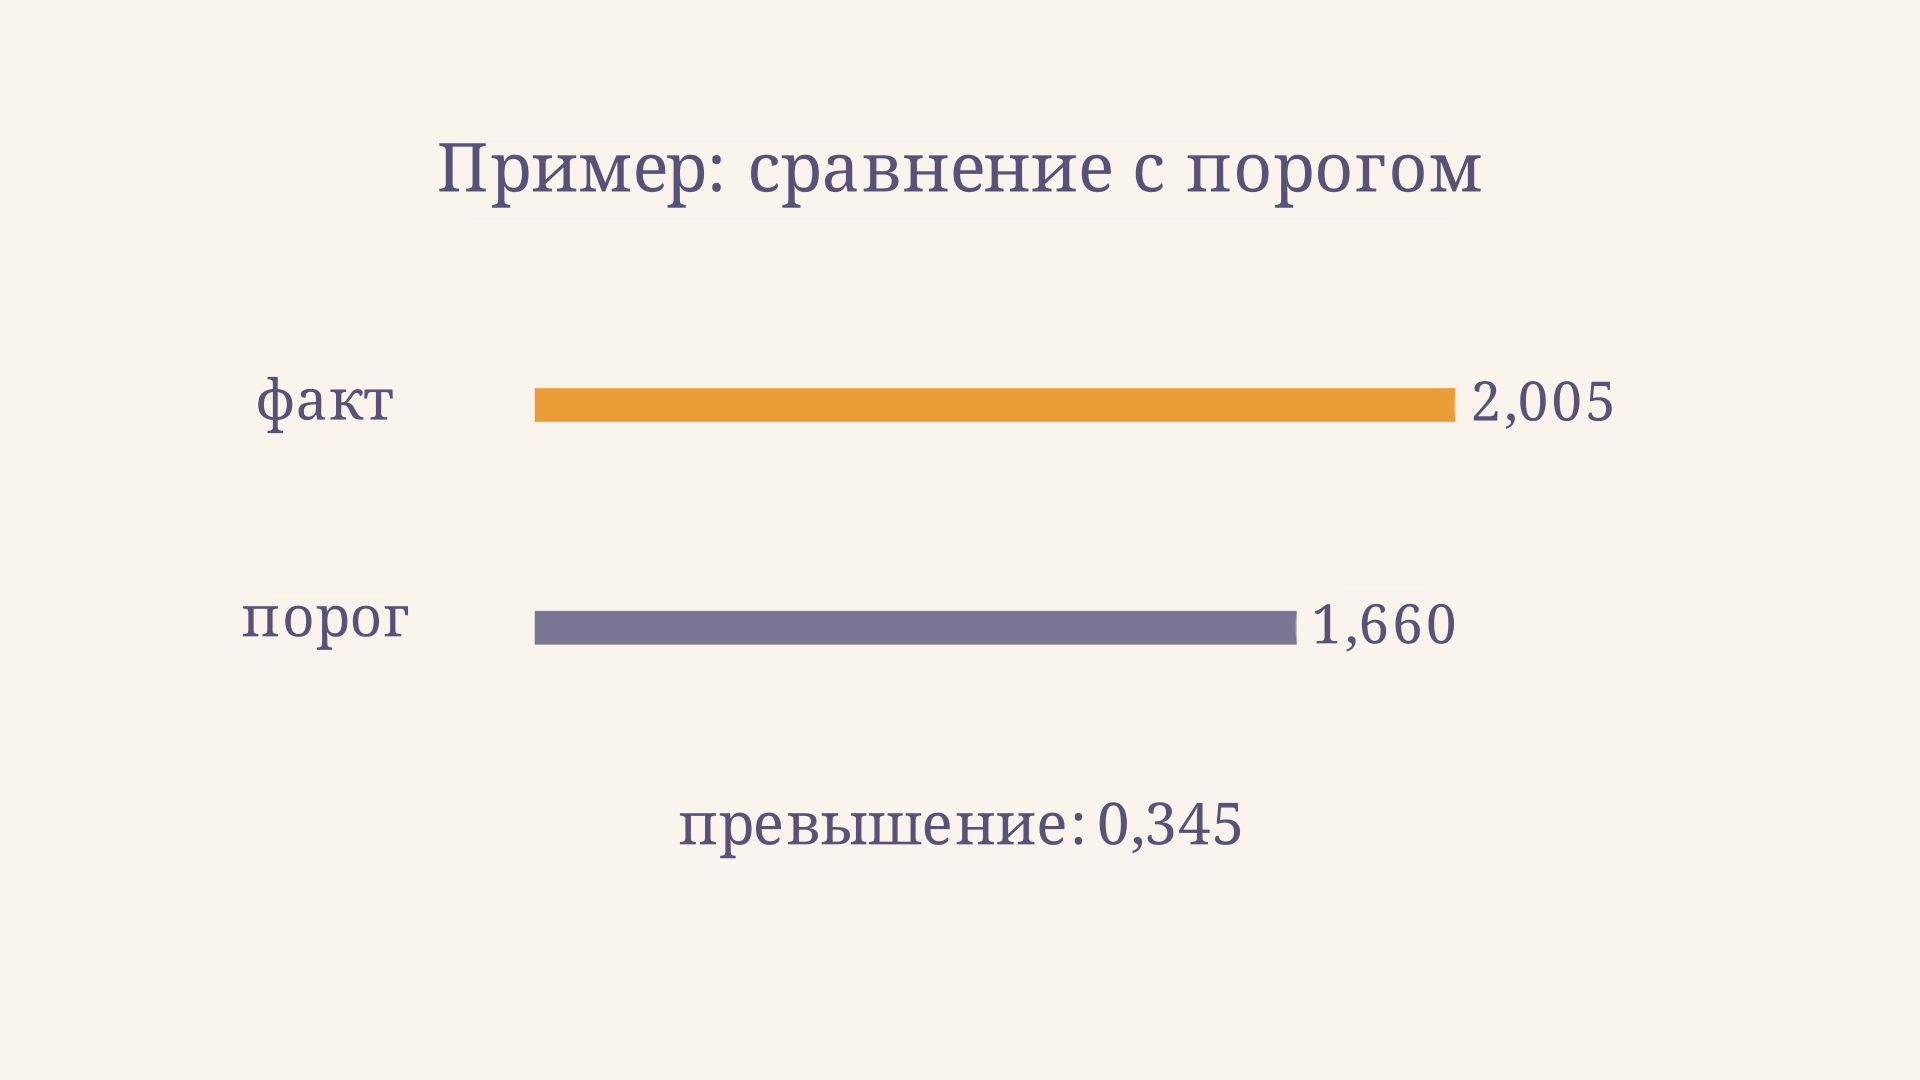
Разница составляет . Факт выше порога, значит, модель относит пример к зоне повышенного риска. Вклад равен 1,6 и здесь наиболее заметен. Большой вклад объясняется не только весом 0,2, но и самим значением отношения 8: по одному весу нельзя судить о вкладе фактора.
Как использовать результат в анализе
Сравнение с нормативом помогает определить, какие данные изучить дальше. В примере стоит проверить сроки краткосрочных обязательств, состав денежных средств и ожидаемые поступления. Отношение на отчётную дату ещё не показывает, когда именно долги нужно погасить и поступит ли дебиторская задолженность вовремя. Для отдельного взгляда на покрытие долгов оборотными активами пригодится коэффициент текущей ликвидности.
Затем полезно пересчитать модель за несколько лет. Для каждого года потребуется свой норматив, основанный на предшествующем году; сравнивайте как фактический коэффициент, так и разницу между ним и соответствующим порогом. При смене состава ликвидных активов или учётной политики объясните, насколько периоды сопоставимы. Трендовый анализ отчётности помогает увидеть динамику исходных статей, скрытую одной итоговой цифрой.
Интерактив выше удерживает остальные пять коэффициентов из примера постоянными. Его ползунок меняет готовое отношение, а не пересчитывает полный баланс: это эксперимент для понимания формулы. В реальности изменение денежных средств может одновременно изменить активы, а значит, и . Второй ползунок показывает отдельное влияние прошлогодней загрузки на норматив.
Для практического разбора удобно составить рабочую таблицу: в одной колонке оставить данные отчётности, в следующей - формулу каждого отношения, затем его значение, вес и взвешенный вклад. Отдельной строкой покажите норматив и разницу с ним. Такая запись позволяет проверить арифметику и обнаружить, какой исходный показатель сильнее всего повлиял на ответ. Она также делает сопоставление разных лет прозрачным: читатель увидит не только смену итоговой оценки, но и её причину.
Если результат близок к границе, проверьте чувствительность к уточнению исходных данных. Например, в выбранном примере уменьшение на единицу при неизменности остальных факторов уменьшает итог на 0,2. Это арифметическое следствие веса, а не прогноз того, что произойдёт с компанией при управленческом решении. На практике показатели могут меняться одновременно.
Ограничения и проверка исходных данных
Коэффициент модели не является калиброванной вероятностью в процентах. Значение 2,005 не означает ни 200,5 % вероятности банкротства, ни гарантированного наступления события. Вывод зависит от качества отчётности, состава показателей, периода и применимости выбранных весов к конкретной отрасли. В упомянутом пособии ДГТУ отмечены вопросы к обоснованию весов и зависимости части показателей друг от друга.
Если дебиторская задолженность, выручка или ликвидные активы равны нулю, соответствующее деление не определено: заменять результат нулём нельзя. При нулевом собственном капитале не определены и ; при отрицательном капитале механическая подстановка может создать вводящий в заблуждение знак. В этих ситуациях укажите ограничение и дополните анализ другими данными, а не выдавайте формальный вердикт.
Сопоставляйте результат с движением денежных средств, структурой долгов и другими методиками. Например, модель Альтмана использует собственную формулу и правила интерпретации; её пороги нельзя переносить на показатель Зайцевой. Различие выводов - повод исследовать причины, а не выбрать более удобный ответ.
Частые ошибки
- Менять местами числитель и знаменатель. Для в этой версии обязательства делят на ликвидные активы; обратное отношение отражает другую величину.
- Забывать предыдущий период. Текущая загрузка входит в факт, предыдущая - в норматив.
- Подставлять прибыль как положительный убыток. При отсутствии чистого убытка в принятой здесь версии два коэффициента убыточности равны нулю.
- Путать коэффициент с процентом вероятности. Сравнение даёт качественный сигнал, а не частоту банкротств.
- Смешивать версии методики. Запишите определения активов, убытка и капитала до расчёта и соблюдайте их для всех периодов.
FAQ
Модель подходит только убыточным компаниям?
Нет. В принятой версии при чистой прибыли два показателя убыточности равны нулю, но остальные четыре могут дать значение выше порога. Самостоятельный вывод всё равно требует дополнительного анализа.
Что делать, если нет отчётности прошлого года?
Точно рассчитать норматив этой версии нельзя: для него нужна предыдущая загрузка активов. Можно показать фактическую сумму и обозначить недостающие данные, но не выдавать предположенный порог за фактический.
Чем показатель Зайцевой отличается от юридического банкротства?
Это расчётный индикатор финансового состояния. Превышение порога само по себе не устанавливает юридический статус предприятия и не заменяет рассмотрение обязательств, сроков и обстоятельств дела.
Коротко
Модель Зайцевой объединяет шесть отношений в фактический коэффициент и сравнивает его с нормативом . В учебном примере 2,005 превышает 1,660, поэтому возникает сигнал повышенного риска. Проверяйте определения показателей, знаменатели и отчётность за предыдущий период, а вывод дополняйте другими финансовыми данными.
Читайте также

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.