Модель Чессера: формула и пример расчёта
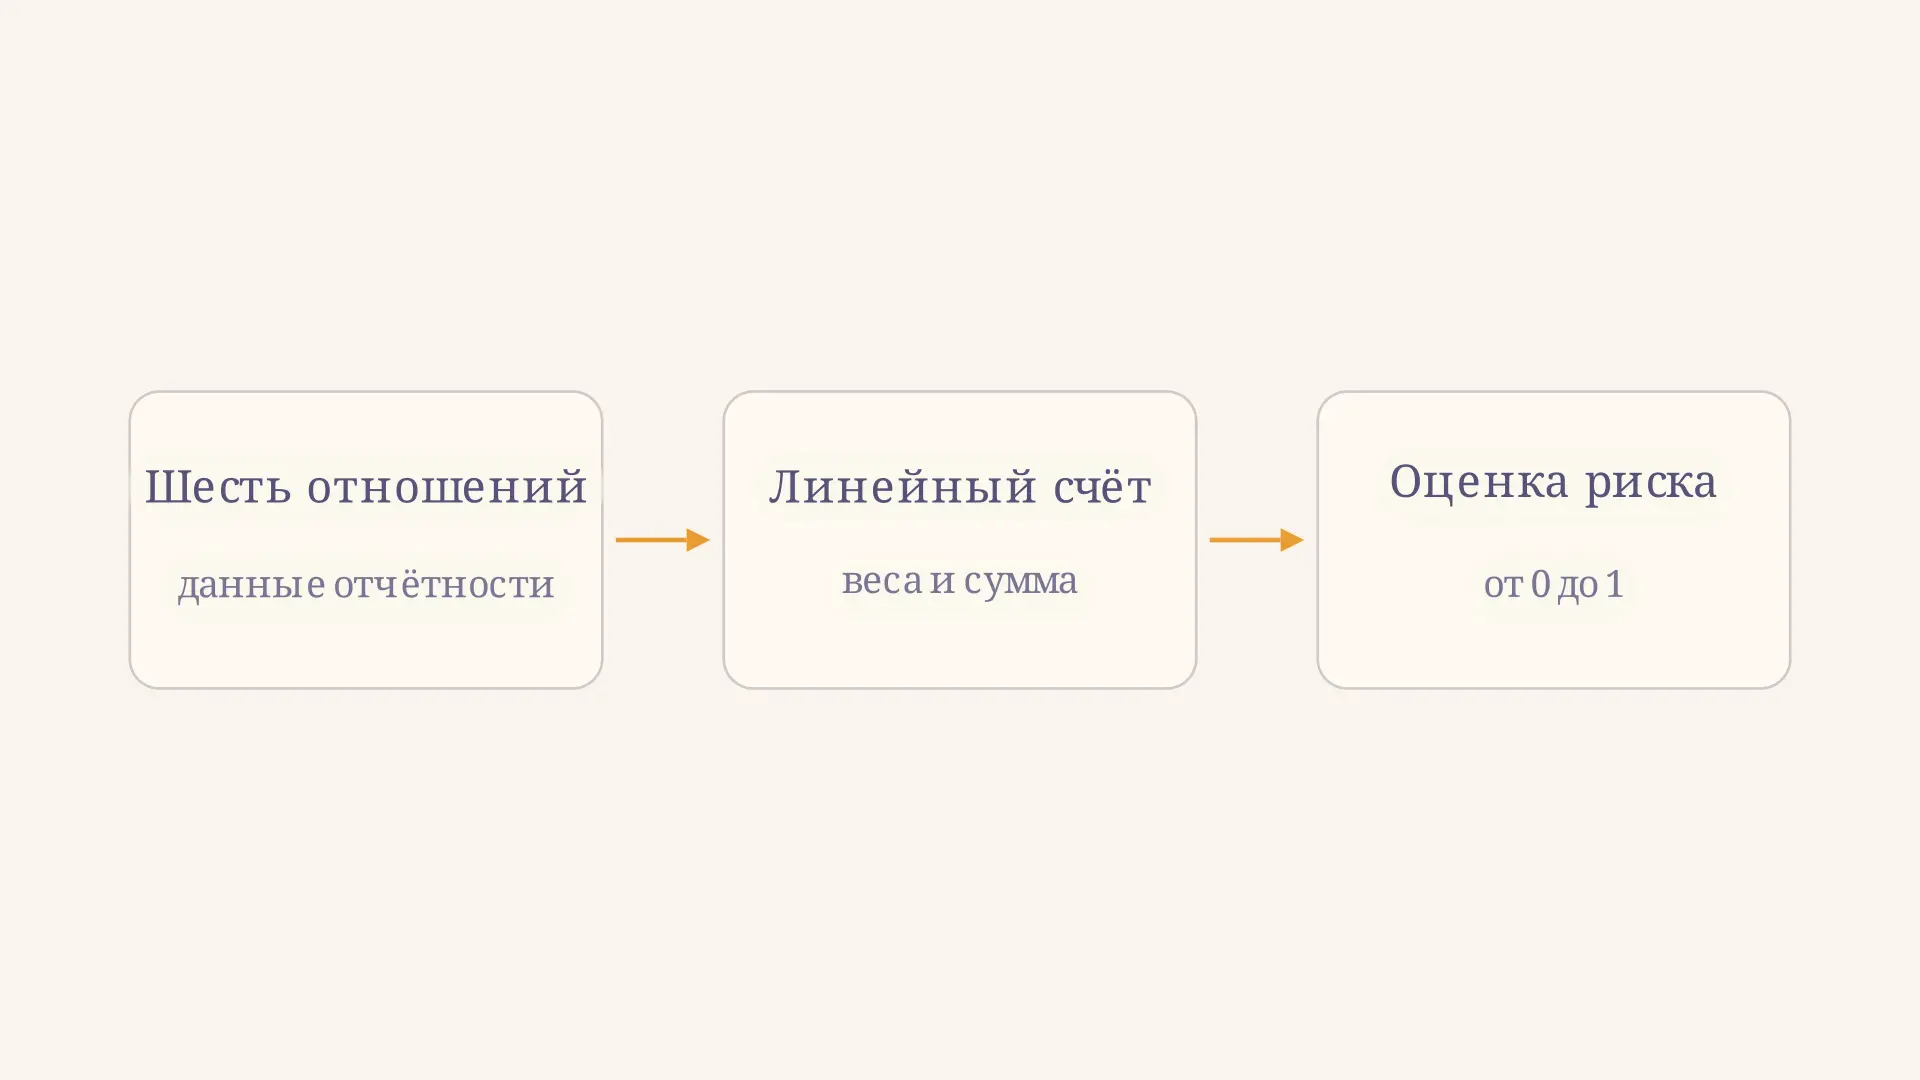
Модель Чессера - способ свести шесть финансовых отношений заёмщика к оценке риска нарушения первоначальных условий коммерческого кредита. Она помогает связать показатели отчётности с кредитным анализом, но не выдаёт готовый юридический диагноз банкротства. В калькуляторе ниже можно изменить отношения, увидеть счёт и проследить, как при прочих равных на оценку влияет доля обязательств в активах. Начальные значения соответствуют учебному примеру в статье.
Что оценивает модель
В работе «Predicting Loan Noncompliance» Делтон Чессер исследовал выполнение условий коммерческих займов. Под неблагополучным исходом понимают более широкую ситуацию, чем полный невозврат: например, урегулирование долга на менее выгодных для кредитора условиях тоже может означать отклонение от первоначального соглашения. Библиографические сведения об исследовании 1974 года приведены в списке литературы исследования коммерческого кредитного риска.
Модель преобразует показатели в число от нуля до единицы. Чем выше результат в приведённой версии, тем выше модельная оценка риска нарушения условий. Это не доля потерянных денег и не точная частота будущих банкротств. Экономический смысл зависит от того, какое событие определялось при построении модели и насколько новые заёмщики похожи на исходную выборку.
Движение показывает условный расчёт, а не причинный эксперимент. В реальной отчётности изменение долга может сопровождаться изменением активов, капитала и других отношений. Отдельно оценить их помогает финансовый анализ коэффициентов.
Шесть входных отношений
В качестве обозначений используем для совокупных активов, для денежных средств и обращающихся ценных бумаг, для нетто-продаж, для совокупных обязательств, для основных средств, для собственного капитала и для чистого оборотного капитала. Прибыль до процентов и налогов обозначим . Все денежные величины берут в одной валюте и сопоставимых единицах.
| Фактор | Расчёт | Что характеризует |
|---|---|---|
| Долю наиболее ликвидных активов | ||
| Продажи на единицу ликвидных активов | ||
| Прибыль до процентов и налогов относительно активов | ||
| Долю обязательств в активах | ||
| Основные средства относительно собственного капитала | ||
| Чистый оборотный капитал относительно продаж |
Чистый оборотный капитал здесь равен оборотным активам за вычетом краткосрочных обязательств. Он может быть отрицательным. Прибыль до процентов и налогов также может быть отрицательной. Важно не заменить выручкой или валовой прибылью без проверки методики: смысл числителя изменится. Обзор Министерства сельского хозяйства США перечисляет именно эти шесть видов отношений, включая прибыль до процентов и налогов; см. Agricultural Finance Review, стр. 61.
Знаменатели должны быть определены и не равны нулю. Если денег и обращающихся бумаг нет, вычислить нельзя; то же относится к при нулевом капитале и к при нулевых продажах. Отрицательный собственный капитал делает особенно трудным для содержательной интерпретации: не следует автоматически подставлять ноль или считать модель надёжной за пределами привычной области её применения.
Формула и переход к оценке
Одна из распространённых учебных записей сначала задаёт линейный счёт:
Затем логистическое преобразование переводит его в интервал от нуля до единицы:
Здесь - основание натурального логарифма. Если , то ; при увеличении оценка растёт. Коэффициент перед положителен: при фиксированных остальных входах увеличение доли обязательств повышает счёт. Отрицательный коэффициент перед означает обратное условное направление для прибыльности. Это свойства формулы, а не доказанные причинные эффекты каждого управленческого решения.
В литературе встречаются варианты записи, в частности коэффициент вместо при : такой вариант приведён в работе Сибирского федерального университета, с. 45. Калькулятор и пример используют только версию . Если преподаватель дал другую формулу, необходимо применять её последовательно; первоисточник Чессера для сверки именно этого коэффициента здесь недоступен.
Пример расчёта по шагам
Пусть по условным данным получены , , , , и . Это учебный набор отношений, а не отчётность конкретной компании. Все шесть чисел безразмерны: например, долю 10 % в формулу вводят как 0,10.
Подставим их, сохраняя знаки:
Теперь , или 25,3 %. При условном правиле разделения по 50 % пример находится ниже границы. Это означает только положение относительно выбранного порога, а не гарантию своевременной оплаты.
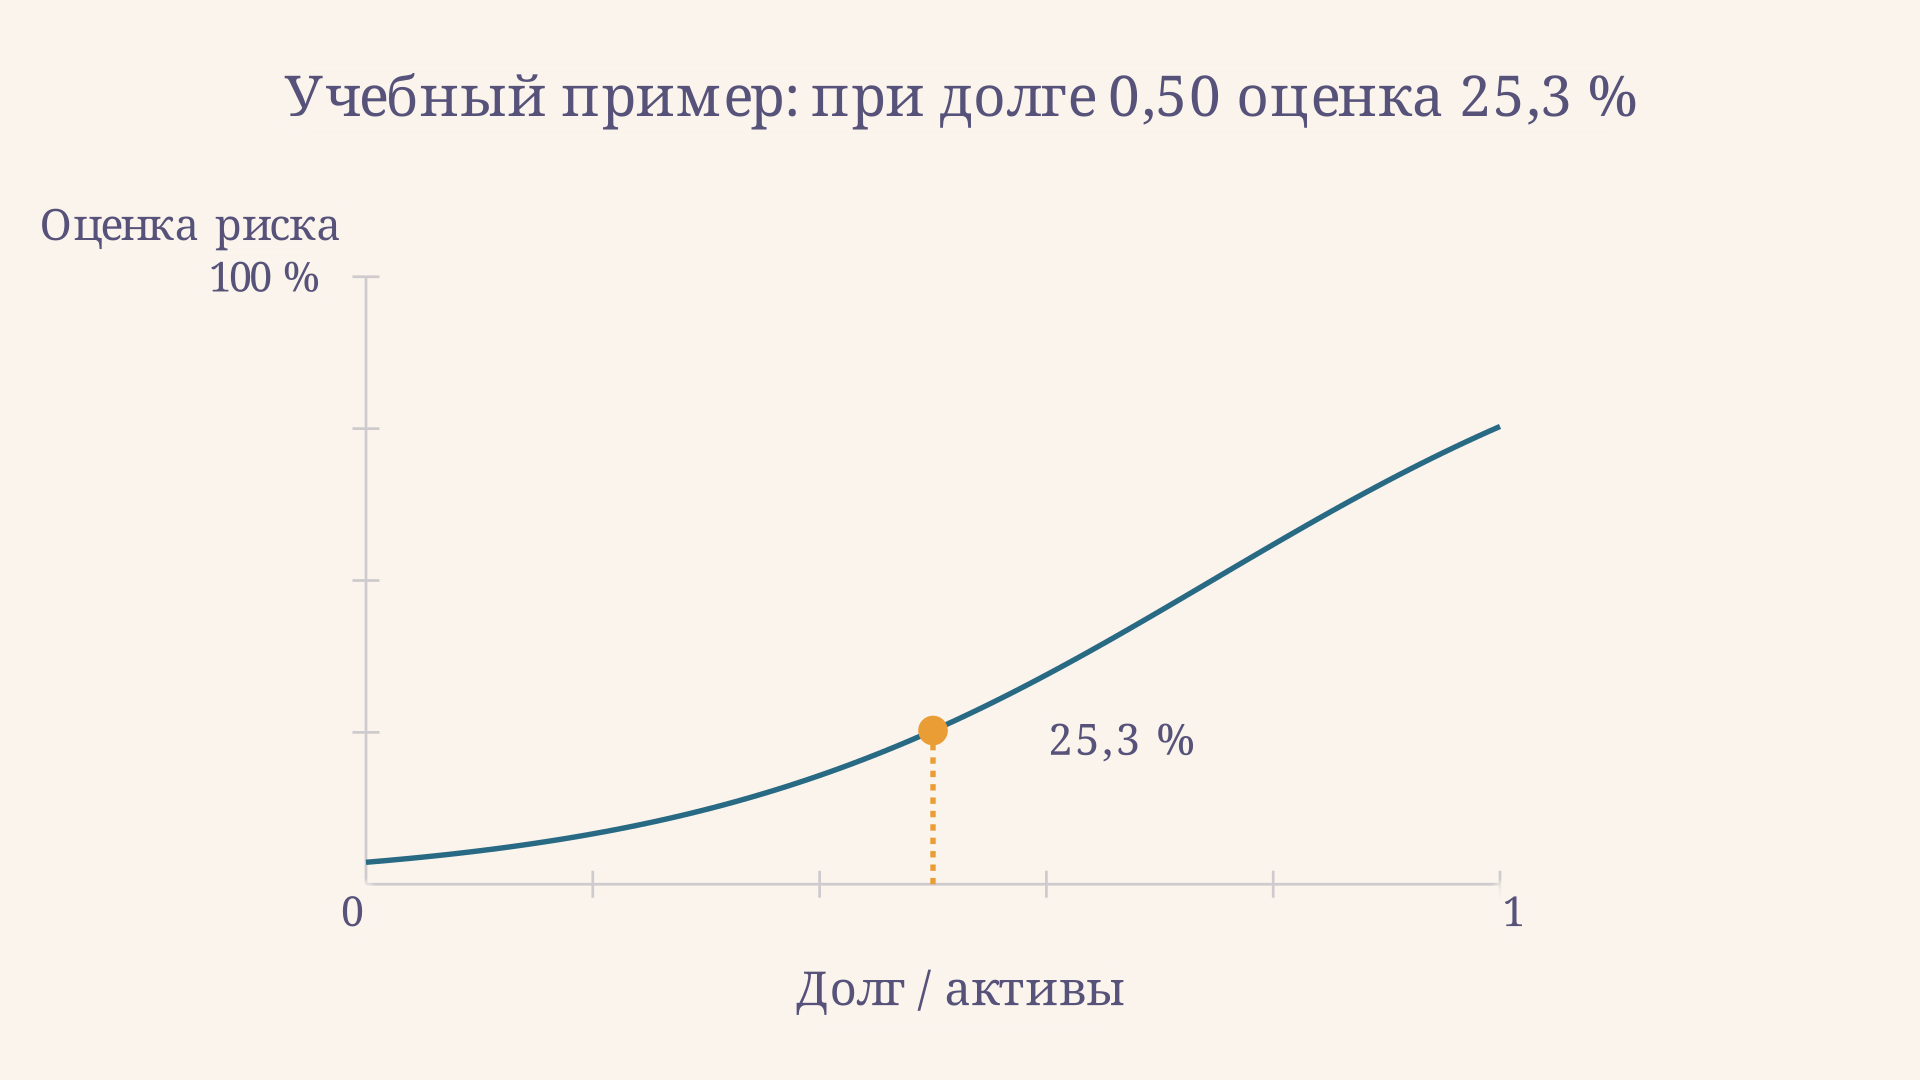
Если менять лишь , равенство достигается примерно при . Там модельная оценка составляет 50 %. На практике цена ошибки, политика кредитора и состав портфеля могут потребовать другого порога. Нельзя заключать, что у всех компаний с долгом выше 74,6 % риск обязательно высокий: остальные пять факторов в этом примере удерживались постоянными.
Как собрать данные и проверить результат
Сначала установите дату баланса и период отчёта о финансовых результатах. Активы, обязательства и капитал относятся к моменту времени, а продажи и прибыль - к периоду. При сравнении компаний используйте одинаковую длину периода и согласованные правила учёта. Для самостоятельной задачи всегда указывайте, взяты ли активы на конец периода или усреднены: подмена способа влияет на отношения.
Далее найдите деньги и те финансовые вложения, которые отвечают используемому определению обращающихся ценных бумаг. Вычислите шесть дробей, проверьте каждый знаменатель и только после этого подставьте значения в уравнение. Полезно отдельно выписать слагаемые: так легко обнаружить пропущенный минус или ввод процентов вместо долей. Калькулятор принимает готовые отношения; независимые ползунки удобны для чувствительности, но не гарантируют, что выбранный набор получен из одного баланса.
Затем сопоставьте результат с качественным анализом: графиком выплат, денежными потоками, обеспечением и изменениями деятельности. Коэффициент текущей ликвидности рассматривает другое отношение и дополняет, но не заменяет эти шесть входов. Для динамики показателей за несколько лет полезен трендовый анализ отчётности.
При проверке входных данных различайте остаток денег на дату и продажи за год. Оборачиваемость денежных средств в таком виде чувствительна к выбранной дате: крупный платёж непосредственно перед составлением баланса может заметно изменить знаменатель. Это не ошибка арифметики, но повод сопоставить результат с движением денежных средств и соседними периодами. Аналогично переоценка основных средств изменит отношение к капиталу даже без нового кредита. Поэтому итог полезно сопровождать таблицей исходных строк и пояснением заметных разовых операций.
Самостоятельная проверка может включать два сценария. Сначала перепишите каждую дробь словами и убедитесь, что числитель и знаменатель не поменялись местами. Затем измените один показатель в калькуляторе, оставив остальные неизменными, и сверьте направление результата со знаком соответствующего веса. Такой опыт выявляет ошибки ввода, но не прогнозирует эффект решения предприятия: в действительности один хозяйственный шаг способен изменить сразу несколько дробей. Если условия задачи включают полную отчётность, после каждого сценария лучше пересчитать все связанные показатели заново.
Как понимать порог и ограничения
Правило часто используют для учебной классификации, поскольку оно соответствует . Граница не является универсальной константой кредитования: её выбор связан с последствиями ложной тревоги и пропущенного нарушения. Значение 49 % не становится качественно другим при округлении до 50 %, поэтому результат стоит читать вместе с исходными показателями.
Историческая модель построена на конкретных займах и условиях своего времени. Состав отраслей, стандарты отчётности и экономика меняются; без проверки на новой выборке и калибровки нельзя считать выданный процент точной современной вероятностью. Самостоятельное кредитное решение требует более широкого анализа, а для учебного примера достаточно показать формулу и честно обозначить допущения.
Модель Альтмана тоже объединяет финансовые показатели, но связана с другой постановкой задачи. Числа разных моделей нельзя автоматически сопоставить как оценки одного и того же события. Если результаты расходятся, сначала проверьте формулы, состав входов и определения исходов, а затем ограничения каждой модели.
Частые ошибки
- Считать оценку вероятностью банкротства. Целевой исход модели шире и связан с выполнением кредитного соглашения.
- Подставлять проценты как целые числа. Для доли 50 % нужно , а не .
- Путать прибыль с продажами. В используется прибыль до процентов и налогов, а продажи входят в другие дроби.
- Скрывать нулевой знаменатель. При нём соответствующее отношение не определено, и расчёт по формуле невозможен.
- Считать каждый ползунок независимой реальной величиной. В отчётности показатели связаны; график показывает условное изменение.
FAQ
Что означает результат 25,3 %?
Это значение логистической формулы для конкретного учебного набора. Без современной проверки модели оно не устанавливает точную частоту нарушений среди похожих заёмщиков.
Можно ли рассчитать модель по одному балансу?
Нет. Нужны также показатели за период, в частности нетто-продажи и прибыль до процентов и налогов. Определения строк и период должны быть согласованы.
Что делать, если в задании другой коэффициент при ?
Следовать формуле задания и указать её версию. Даже небольшое различие коэффициента меняет счёт и может повлиять на вывод около порога.
Коротко
Модель Чессера объединяет шесть отношений отчётности в линейный счёт и преобразует его в оценку риска нарушения условий займа. Для набора из примера получаются и . Результат зависит от определения показателей, версии формулы и применимости исторической модели к конкретному заёмщику.
Читайте также

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ ликвидности баланса: группы и пример
Как провести анализ ликвидности баланса: распределить активы и пассивы по четырём группам, сравнить их по срокам и объяснить платёжный недостаток на учебном примере.