Трансфертная цена: смысл, методы и пример расчёта
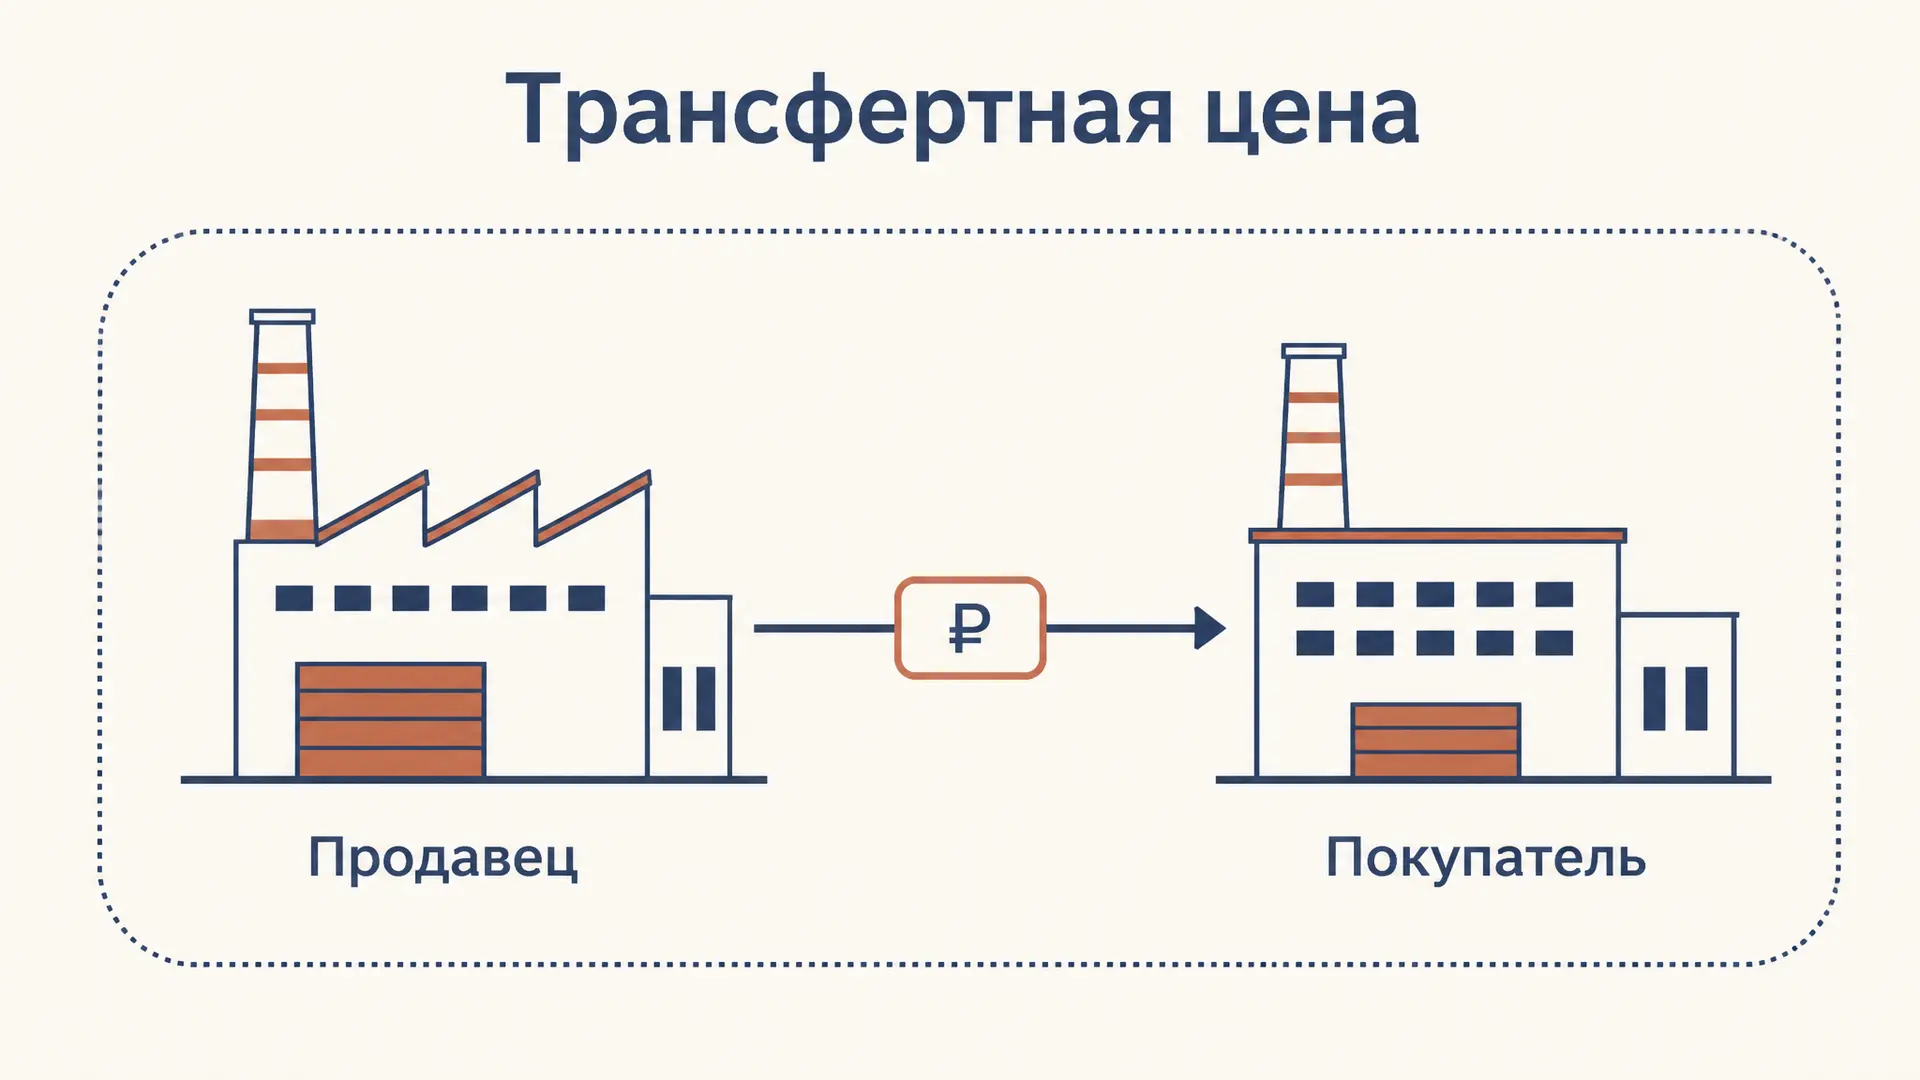
Завод группы выпускает детали, а её торговая компания продаёт их внешним покупателям. По какой цене завод должен передать детали торговой компании? Ответ определяет выручку завода и затраты продавца, а значит, и прибыль каждого из них. Так возникает трансфертная цена: цена передачи товара, услуги или другого объекта внутри компании либо между связанными компаниями.
Она помогает оценивать результаты подразделений и одновременно может влиять на распределение налогооблагаемой прибыли между юридическими лицами. Рассмотрим учебный расчёт и разберём, почему для налогового анализа недостаточно просто найти похожую цифру в прайс-листе.
Зачем нужна внутренняя цена
В большой организации производство, логистика и продажи часто отвечают за собственные результаты. Внутренняя цена превращает передачу между ними в показатель: у поставляющего подразделения появляется условная выручка, у принимающего - условный расход. Руководство получает основу для оценки работы центров ответственности, планирования и принятия решений.
Между отдельными юридическими лицами группы цена уже фигурирует в договоре и расчётах сторон. ФНС определяет трансфертную цену как цену операций между подразделениями одной компании или участниками одной группы. Сама по себе такая цена не означает нарушения: товар действительно может переходить между связанными лицами по обоснованной цене.
Важно различать два уровня. Для управленческого учёта подразделений вопрос состоит в том, какие стимулы создаёт внутренняя оценка. Для налогообложения связанных компаний существенны условия реальной сделки и применимое право. Одну и ту же цифру нельзя автоматически признать подходящей для обеих целей.
Как цена распределяет прибыль: учебный пример
Пусть завод и сбыт входят в одну группу. Завод выпускает единицу товара за 100 рублей и передаёт её сбыту за 140 рублей. Сбыт продаёт её независимому покупателю за 200 рублей и тратит ещё 30 рублей на продажу. Все суммы относятся к одной единице; налоги и прочие расходы пока исключены.
| Показатель | Расчёт | Результат |
|---|---|---|
| Прибыль завода | 140 − 100 | 40 руб. |
| Прибыль сбыта | 200 − 140 − 30 | 30 руб. |
| Прибыль группы | 200 − 100 − 30 | 70 руб. |
Если внутренняя цена вырастет до 160 рублей при остальных неизменных условиях, завод покажет 60 рублей прибыли, а сбыт - 10. Их сумма по-прежнему равна 70 рублям. Внутренний платёж одного подразделения равен внутренней выручке другого и при объединении результатов исключается.
Это не означает, что цена никогда не влияет на всю группу. В действительности она может менять решения менеджеров об объёме выпуска, закупках или продаже; для отдельных компаний возможны и налоговые последствия. В примере эти эффекты специально исключены, чтобы увидеть само перераспределение. Похожее различие между ценой и влияющими на неё условиями помогает анализировать и другие рынки, например модель конкуренции Бертрана.
Принцип независимых сторон и сопоставимость
В налоговом анализе ориентиром служат условия, которые могли бы согласовать независимые участники в сопоставимых обстоятельствах. Международное руководство ОЭСР по трансфертному ценообразованию называет это принципом независимых сторон. Он требует анализировать сделку и её экономический контекст, а не просто назначать всем операциям единую «правильную» цену.
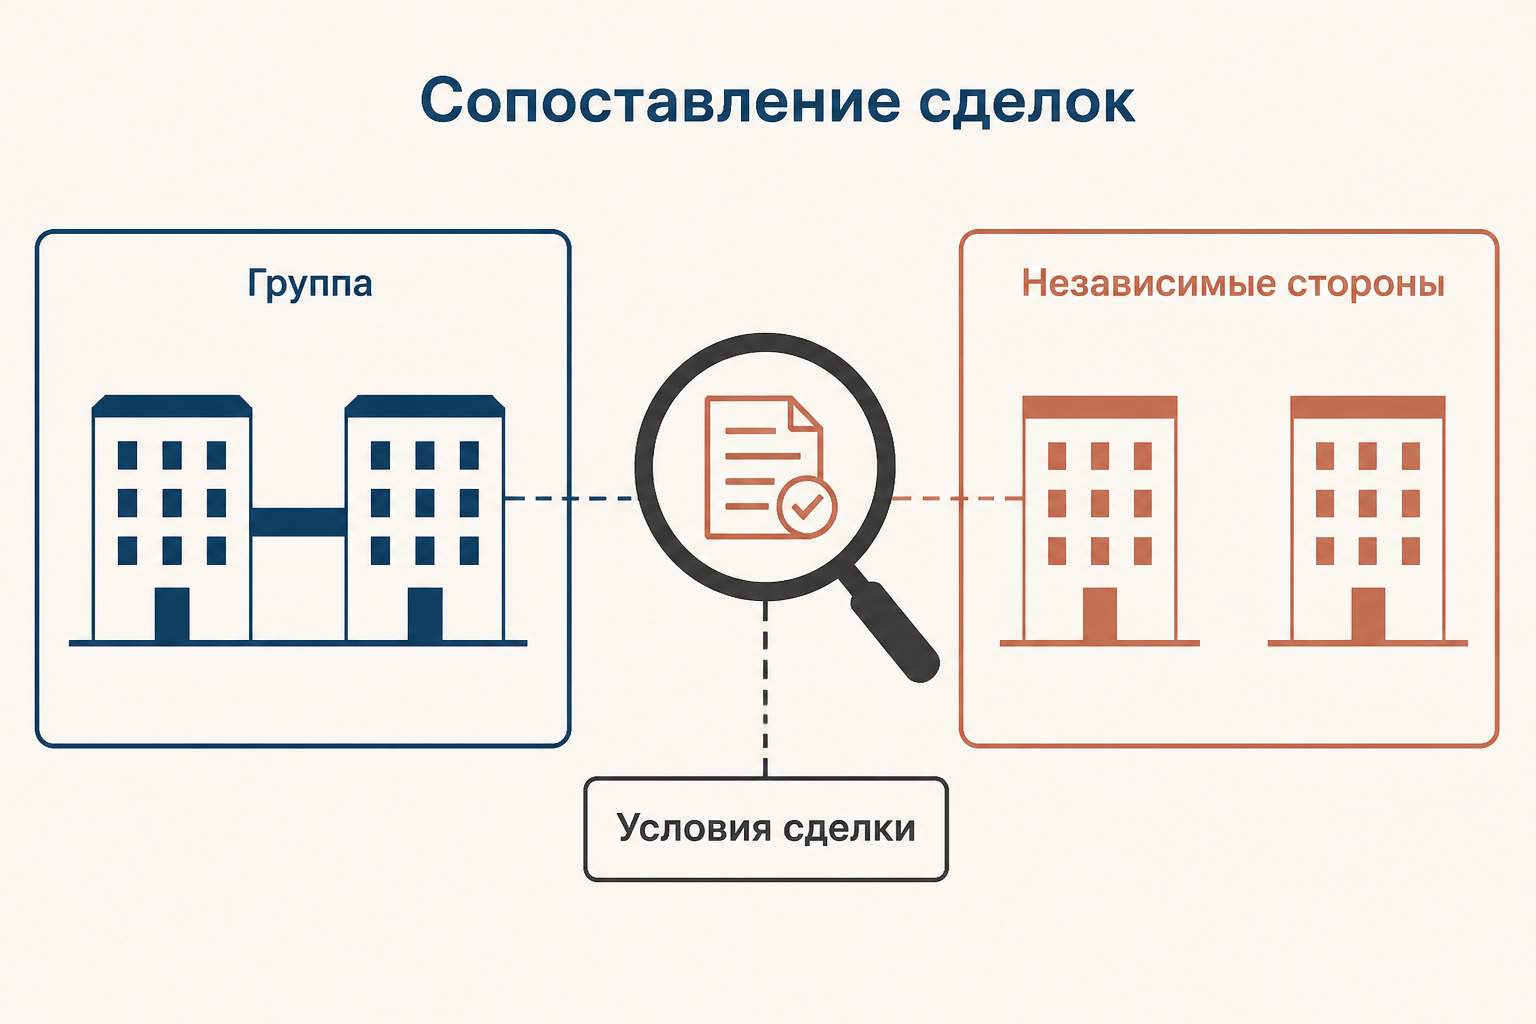
Сравнение начинается с предмета сделки: характеристик товара, прав или услуги. Затем проверяют объём поставки, сроки, рынок, валюту, условия оплаты и поставки. Существенны и функции сторон: кто хранит товар, ищет клиентов, несёт риск неплатежа и использует нематериальные активы. Сделка на крупную партию с предоплатой может отличаться по цене от мелкой поставки с отсрочкой по вполне экономическим причинам.
Для сравнения полезны собственные операции компании с независимыми контрагентами или данные внешнего рынка. При наличии различий аналитик оценивает, можно ли надёжно их скорректировать. Если нельзя, внешне похожая сделка может оказаться плохим ориентиром. Неполнота сведений о контрагентах затрудняет сравнение; роль различий в доступной информации отдельно показывает модель рынка лимонов. Кроме того, наблюдаемые цены могут образовать диапазон, а не одну точку. При интерпретации данных полезно помнить, как строится индивидуальный индекс цен: измерение зависит от выбранного объекта и базы сравнения.
Основные методы определения ориентира
Метод выбирают по характеру операции и качеству доступных данных. В руководстве ОЭСР описаны пять основных подходов:
- Метод сопоставимой неконтролируемой цены сравнивает цену сделки с ценой сопоставимой сделки независимых сторон. Он особенно полезен, когда различия в продукте и условиях невелики или могут быть надёжно учтены.
- Метод цены перепродажи начинает с цены независимому покупателю и вычитает обоснованную валовую маржу перепродавца. Он подходит для анализа функций дистрибьютора при наличии подходящих данных.
- Затратный метод начинает с релевантных затрат поставщика и добавляет сопоставимую валовую наценку. Важно одинаково определять состав затрат в проверяемой и сопоставимых операциях.
- Метод чистой рентабельности сравнивает чистый финансовый показатель стороны сделки с показателями сопоставимых независимых компаний или сделок. Нужно выбрать уместную базу, например затраты или выручку.
- Метод распределения прибыли рассматривает совместную прибыль от операции и её распределение с учётом вклада сторон. Он может быть полезен, когда обе стороны вносят уникальный ценный вклад и одностороннее сравнение затруднено.
Название метода ещё не доказывает результат. Например, наценка 20% на затраты 100 рублей даст 120 рублей, но для вывода о сопоставимости нужно обосновать и состав затрат, и саму наценку. Различайте наценку на затраты и маржу от выручки: в этом примере 20 рублей составляют 20% затрат, но лишь одну шестую цены. При анализе рыночной власти эту разницу также помогает увидеть индекс Лернера.
Как разобрать задачу по шагам
Сначала определите стороны и предмет передачи. Завод и сбыт в нашем примере могут быть подразделениями одного лица или разными компаниями: для управленческого расчёта единичной прибыли это не меняет арифметику, но для юридического анализа различие существенно. Укажите, какие суммы относятся к внешним операциям, а какие возникают внутри группы.
Затем выпишите внешнюю цену, производственные и сбытовые затраты, объём и трансфертную цену в одинаковых единицах. Рассчитайте результат каждой стороны и сложите его. Внутренние доход и расход должны взаимно исключиться. Если задача включает несколько единиц, умножайте единичные показатели на количество лишь при условии, что цена и затраты на единицу не меняются с объёмом.
Наконец, отделите арифметический ответ от вывода о рыночности. Результат в 70 рублей показывает общую прибыль при заданных условиях, но сам по себе не доказывает, что 140 рублей соответствует независимой сделке. Для такого вывода нужны сведения о рынке, функциях сторон и сопоставимых операциях.
Когда возникает налоговый контроль
Связанные лица могут устанавливать условия, отличные от условий независимых участников. Если компании находятся в разных налоговых юрисдикциях, цена способна перераспределять прибыль между ними. Поэтому налоговые органы проверяют соответствие условий установленным правилам; международный анализ также учитывает риск двойного налогообложения при корректировках.
В России правила о взаимозависимых лицах и контролируемых сделках находятся в разделе V.1 Налогового кодекса. По разъяснению ФНС, признание сделки контролируемой зависит от её обстоятельств и установленных законом условий; взаимозависимость сама по себе не делает любую сделку контролируемой. Правила различаются, в частности, для отдельных внутренних и внешнеэкономических операций. Для конкретного года нужно проверить действующую редакцию закона, пороги и исключения.
Проверка обычно требует восстановить деловую логику: договор, фактическое исполнение, функции и риски, выбранный метод, источники данных и расчёты. Документы важны не только как формальность: они позволяют другому специалисту проследить, почему выбранные сделки действительно сопоставимы. Требования к уведомлению и документации зависят от конкретной ситуации; их следует сверять с материалами ФНС и нормами на нужную дату.
Частые ошибки
- Считать любую внутригрупповую цену незаконной. Вопрос состоит в условиях сделки и соблюдении применимых правил.
- Принимать внутреннюю выручку за дополнительную прибыль всей группы. В примере она исключается при объединении результатов.
- Сравнивать только товар, игнорируя объём, функции сторон и риски. Эти различия могут существенно влиять на цену.
- Путать наценку на затраты с долей прибыли в выручке. Знаменатели показателей различны.
- Переносить учебный расчёт на налоговую декларацию без анализа фактической сделки и законодательства соответствующего периода.
FAQ
Трансфертная цена всегда равна рыночной?
Не обязательно. Это цена внутренней передачи или сделки связанных сторон; её соответствие рыночному ориентиру нужно анализировать с учётом условий и применимых правил.
Может ли трансфертная цена применяться к услугам?
Да. Группа может передавать не только товары, но и услуги, права на нематериальные активы или финансирование. Для каждого объекта существенны свои условия сопоставления.
Меняется ли общая прибыль группы при изменении цены?
В приведённом примере без изменения внешней выручки, затрат и налогов - нет: меняется лишь распределение 70 рублей между подразделениями. При изменении поведения сторон или налоговых последствий итог может быть другим.
Коротко
Трансфертная цена оценивает передачу внутри компании или группы и распределяет результат между участниками. Для управленческого решения важны стимулы подразделений, а для налогового анализа - реальные условия, сопоставимость и применимые нормы. Надёжный вывод строится на данных о сделке и объяснимом выборе метода, а не на одной похожей цене.
Читайте также
Затратный метод ценообразования: формула и пример
Как рассчитать цену затратным методом: полная себестоимость, наценка и доля прибыли в цене. Разбираем пример, влияние объёма выпуска и ограничения метода.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Анализ финансовых результатов предприятия
Как провести анализ финансовых результатов предприятия по отчёту: рассчитать прибыль и рентабельность, сравнить периоды и объяснить влияние выручки и расходов.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Как рассчитать EBITDA: формула и пример расчёта
Как рассчитать EBITDA по чистой и операционной прибыли: формулы, пример по отчётности, рентабельность и различия с денежным потоком и скорректированным показателем.