Сила операционного рычага: формула и пример расчёта
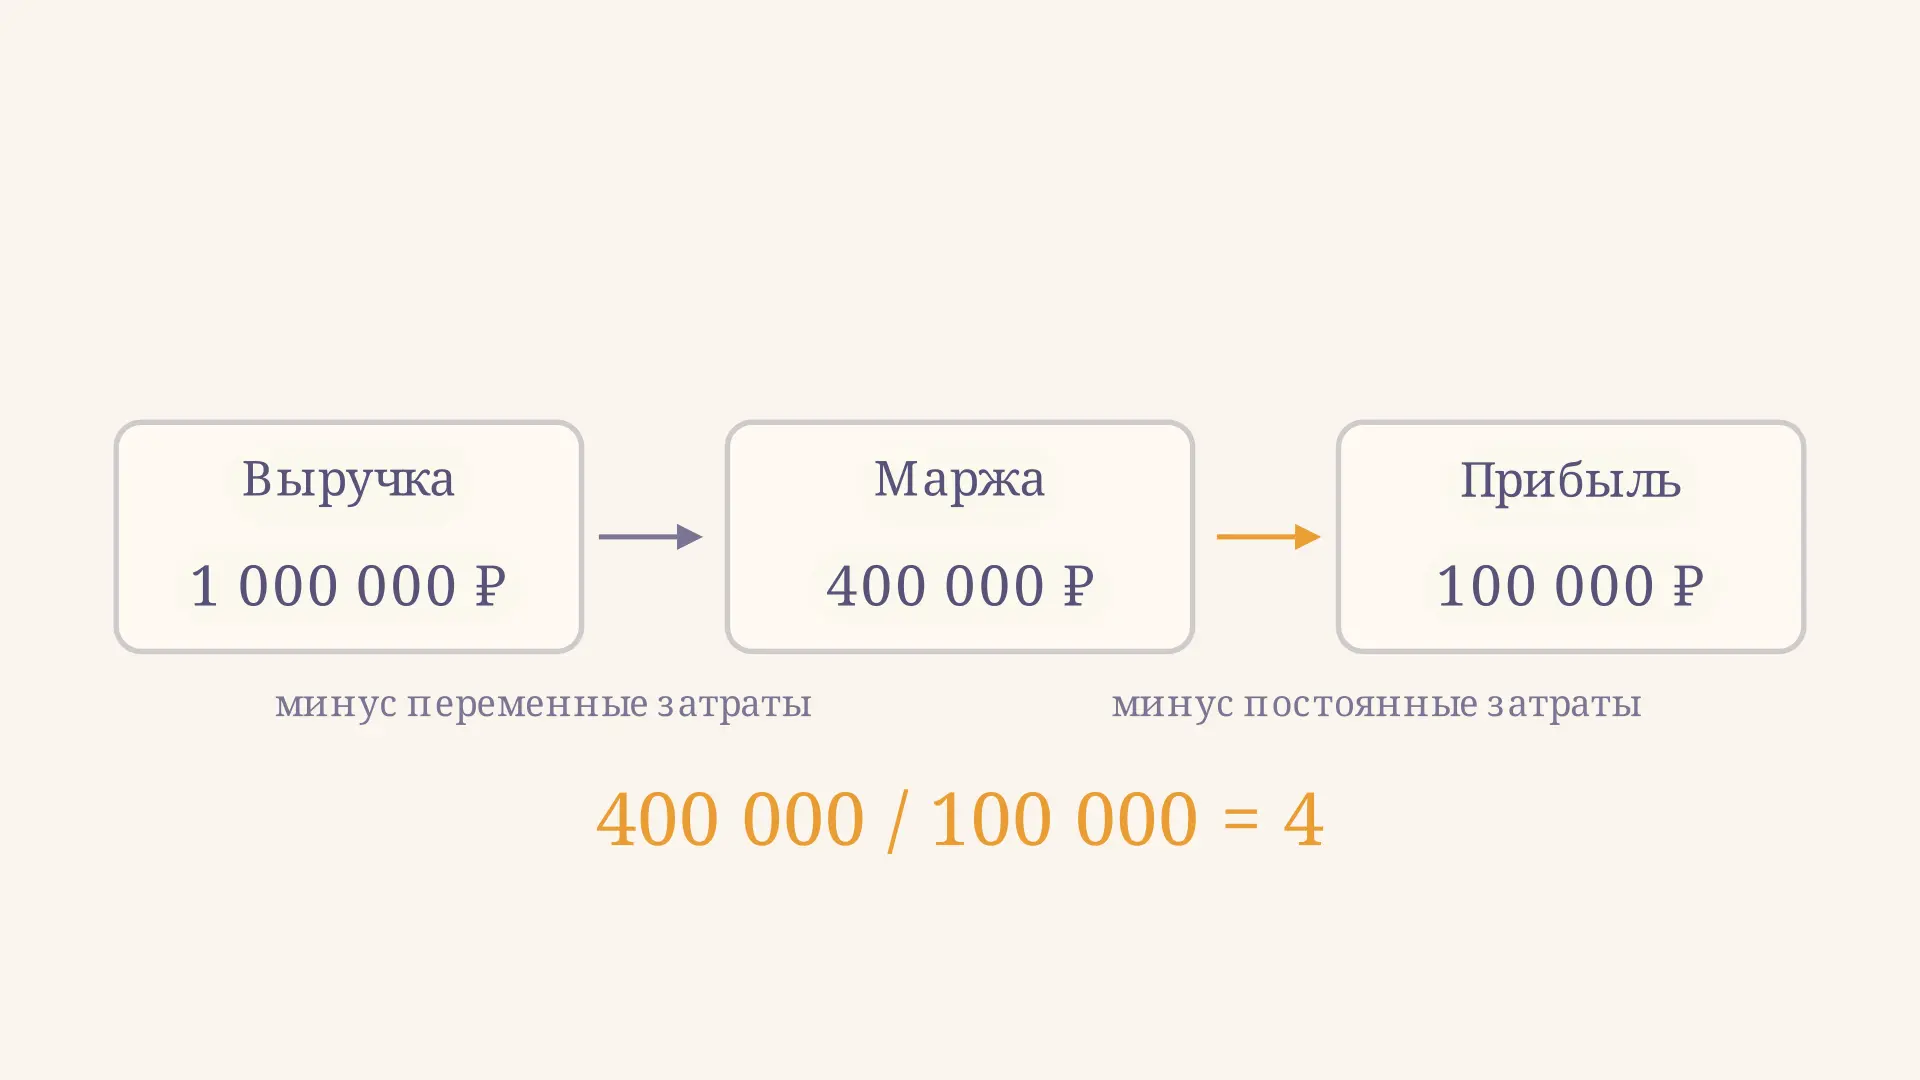
Сила операционного рычага показывает, во сколько раз процентное изменение операционной прибыли отличается от процентного изменения продаж при заданной структуре затрат. Если коэффициент равен 4, рост продаж на 10 % в простой линейной модели увеличит операционную прибыль на 40 %. При таком же снижении продаж прибыль уменьшится на 40 %.
Причина - постоянные затраты: в пределах рассматриваемого объёма они не растут вместе с каждым проданным изделием. Поэтому изменение маржинального дохода целиком переходит в изменение прибыли. Калькулятор позволяет проверить этот механизм и увидеть, что происходит при приближении к безубыточности.
Что измеряет операционный рычаг
Представим мастерскую, которая платит аренду и зарплату административному персоналу независимо от числа заказов. Материалы и сдельная оплата, напротив, растут вместе с выпуском. После продажи каждой единицы часть выручки остаётся на покрытие постоянных расходов, а после их покрытия становится прибылью.
Чем больше постоянных затрат приходится покрывать из маржинального дохода при данном объёме продаж, тем меньше доля, остающаяся прибылью, и тем сильнее её процентная реакция. Коэффициент относится к конкретной исходной точке: той же мастерской при другом объёме понадобится новый расчёт.
На видео выручка увеличивается с 1 млн до 1,1 млн рублей и возвращается обратно. Прибыль при этом движется от 100 до 140 тыс. рублей: одинаковое изменение объёма в процентах даёт более сильное изменение прибыли.
Рычаг не показывает, на сколько рублей изменится прибыль без знания её исходного размера. Он связывает именно относительные изменения; денежный результат следует пересчитать отдельно.
Формула силы операционного рычага
Обозначим выручку , переменные затраты , постоянные затраты и операционную прибыль . Маржинальный доход - разность выручки и переменных затрат:
При ненулевой операционной прибыли сила операционного рычага равна:
Для одного продукта ту же формулу можно выразить через цену , переменные затраты на единицу и число проданных единиц :
Здесь - маржинальный доход с единицы. В числителе стоит весь маржинальный доход, а не прибыль и не выручка. В знаменателе - прибыль от рассматриваемой операционной деятельности до процентов по кредитам и налога на прибыль. В учебных задачах важно сверить определения: если в условии приведена чистая прибыль, подставлять её автоматически нельзя.
Такая конструкция применяется в учебнике OpenStax по управленческому учёту. Деление затрат и другие элементы модели подробно разобраны в статье о маржинальном анализе CVP.
Пример расчёта по шагам
Пусть предприятие за период продаёт 1 000 изделий по 1 000 ₽. Переменные затраты составляют 600 ₽ на изделие, постоянные - 300 000 ₽ за тот же период. Все данные условные и относятся к одной модели.
| Показатель | Расчёт | Результат |
|---|---|---|
| Выручка | 1 000 000 ₽ | |
| Переменные затраты | 600 000 ₽ | |
| Маржинальный доход | 400 000 ₽ | |
| Операционная прибыль | 100 000 ₽ | |
| Сила рычага | 4 |
Проверим результат прямым пересчётом. При росте продаж до 1 100 изделий выручка равна 1 100 000 ₽, переменные затраты - 660 000 ₽, маржинальный доход - 440 000 ₽. После вычета прежних постоянных затрат прибыль составит 140 000 ₽. Прирост прибыли на 40 000 ₽ от исходных 100 000 ₽ действительно равен 40 %.
При падении продаж до 900 изделий прибыль равна ₽: она снизилась на 40 %. Рычаг усиливает последствия изменения спроса в обе стороны. При этом он не является прогнозом спроса: чтобы получить прогноз прибыли, сначала нужен отдельный сценарий продаж.
Как связаны рычаг и безубыточность
В примере каждое изделие приносит 400 ₽ маржинального дохода. Чтобы покрыть 300 000 ₽ постоянных затрат, надо продать изделий. При этом объёме прибыль равна нулю; при 1 000 изделиях она составляет 100 000 ₽, а при 1 100 - 140 000 ₽.
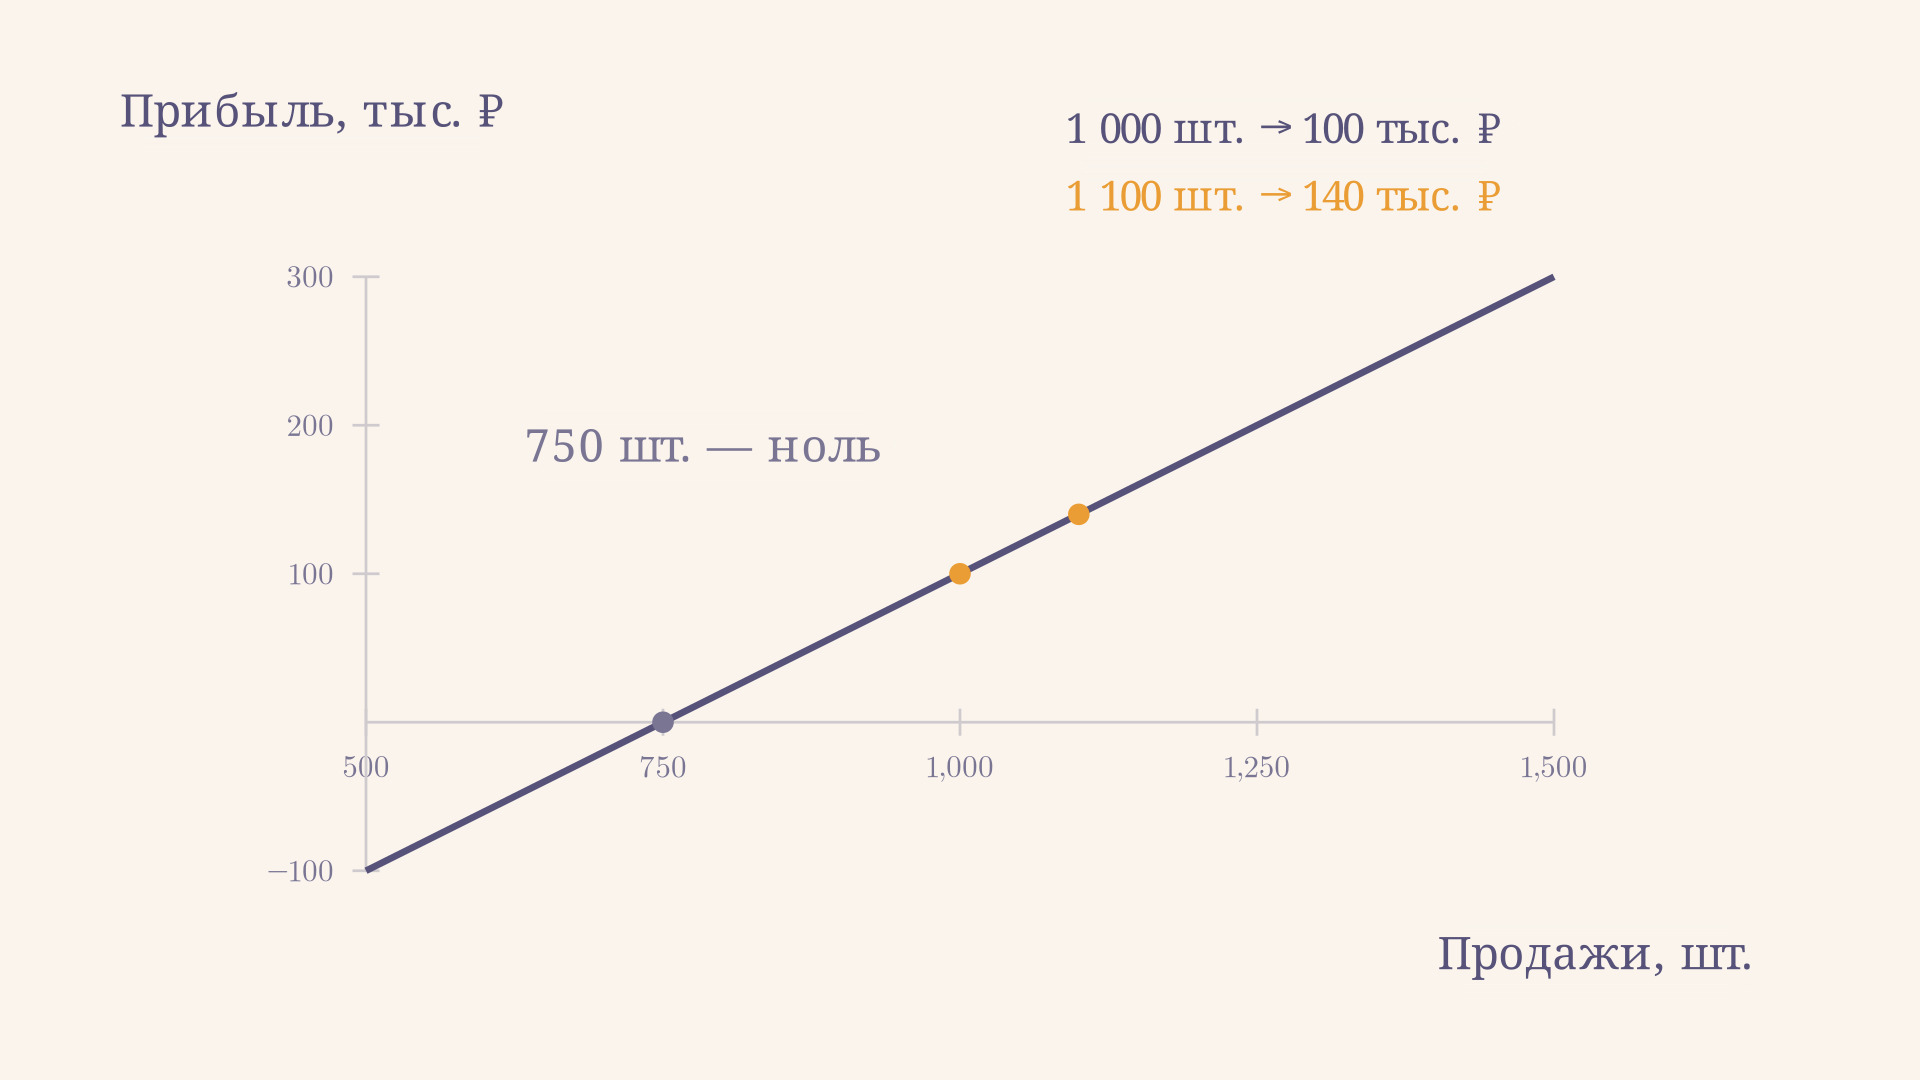
При приближении к 750 изделиям сверху знаменатель формулы становится всё меньше, а коэффициент растёт. В самой точке безубыточности он не определён: на нулевую прибыль делить нельзя. Ниже точки отношение становится отрицательным, и привычная фраза «рост продаж на 1 % увеличит прибыль на столько-то процентов» вводит в заблуждение: исходный результат - убыток. Лучше показать изменение убытка в рублях.
В нашей модели запас до безубыточности равен исходных продаж, а его обратная величина совпадает с силой рычага. Связь работает при положительной прибыли, положительном маржинальном доходе и постоянной доле переменных затрат в выручке. Подробнее сам показатель рассмотрен в статье о запасе финансовой прочности.
Когда коэффициент помогает, а когда нет
Рычаг полезен при сравнении сценариев на одном исходном уровне продаж. Например, автоматизация может заменить часть сдельных расходов постоянной арендой оборудования. Если при одинаковой выручке и прибыли маржинальный доход после изменения выше, то и коэффициент выше: дополнительная продажа сильнее влияет на прибыль, но спад спроса становится опаснее.
Для наглядности сравним исходную мастерскую с другой компанией. У второй тоже 1 000 продаж по 1 000 ₽ и прибыль 100 000 ₽, но переменные затраты составляют 750 ₽ на единицу, а постоянные - 150 000 ₽. Её маржинальный доход равен 250 000 ₽, сила рычага - . У первой компании коэффициент равен 4: при тех же выручке и прибыли её постоянные затраты больше. Если обе увеличат продажи на 10 % при прежних условиях, прибыль первой вырастет до 140 000 ₽, второй - до 125 000 ₽. При снижении продаж на 10 % прибыль составит соответственно 60 000 и 75 000 ₽. Так одна структура даёт больший выигрыш при росте и большую чувствительность при спаде.
При чтении отчёта сначала определите, какие расходы действительно меняются с объёмом в пределах выбранного периода. Аренда обычно фиксирована по договору, но может вырасти при расширении площадей; часть зарплаты бывает смешанной. Если известны только общие расходы, не делите их произвольно пополам: используйте данные условия или обоснованный способ выделения постоянной и переменной частей. Ошибка классификации меняет числитель формулы и оценку риска.
Сравнение требует одинакового периода, сопоставимых продаж, состава затрат и метода расчёта прибыли. Высокий показатель сам по себе не означает ни хорошее управление, ни скорый убыток: он описывает чувствительность в выбранной точке. Для планирования целевой суммы прибыли полезно дополнительно решить задачу метода целевой прибыли.
Формула точна для процентных изменений от исходной базы в линейной модели, пока цена, переменные затраты на единицу и постоянные затраты сохраняются. В реальности скидки, сверхурочная оплата, новая аренда или изменение ассортимента способны нарушить эти условия. У нескольких товаров модель требует неизменной структуры продаж либо отдельного расчёта маржи каждого товара. При крупном изменении объёма сначала проверьте эти предпосылки, а затем пересчитайте выручку и затраты по новому сценарию.
Для решения задачи удобно записать исходную базу рядом с ответом: период, объём, маржу и прибыль. Затем отдельно указать направление изменения продаж и его процент. Так легко проверить, от какой суммы получен результат. Например, увеличение прибыли на 40 % в нашем примере означает добавление 40 000 ₽ к 100 000 ₽, а не повышение рентабельности на 40 процентных пунктов. Если условие меняет цену одновременно с количеством, выручку и переменные затраты следует посчитать заново: исходный коэффициент один не разделит влияние этих факторов.
Операционный рычаг связан со структурой операционных затрат. Финансовый рычаг связан с заёмным капиталом и процентами; его формула и показатель результата отличаются. Смешивание этих механизмов даёт неверный знаменатель и неверный вывод.
Частые ошибки
- Делят выручку на прибыль. Из выручки сначала вычитают переменные затраты: именно маржинальный доход покрывает постоянные затраты и образует прибыль.
- Берут прибыль после процентов и налога. Для операционного рычага нужны сопоставимые показатели операционной деятельности; финансовые расходы рассматривают отдельно.
- Считают коэффициент постоянным. После изменения продаж меняется отношение маржи к прибыли; новый сценарий становится новой исходной точкой.
- Умножают рычаг на изменение продаж в рублях. Коэффициент связывает проценты. Для суммы в рублях умножьте найденный процент изменения на исходную прибыль или пересчитайте её напрямую.
- Игнорируют ноль и убыток. При нулевой прибыли отношение не существует; при отрицательной знак требует отдельной интерпретации.
FAQ
Может ли сила операционного рычага быть меньше единицы?
При положительной прибыли, положительных постоянных затратах и обычной положительной марже коэффициент больше единицы. Если постоянные затраты равны нулю, он равен единице. Иные знаки или составы показателей требуют проверить модель и данные.
Что означает сила рычага 4?
В выбранной исходной точке изменение продаж на 1 % связано с изменением операционной прибыли на 4 % при неизменных цене, удельных переменных и постоянных затратах. Это не означает прирост прибыли на четыре рубля или четыре процентных пункта.
Можно ли сравнивать коэффициенты разных компаний?
Да, как показатель чувствительности, если периоды, определения прибыли и состав затрат сопоставимы. Но вместе с коэффициентом следует смотреть на исходную прибыль, запас до безубыточности и устойчивость спроса.
Коротко
Сила операционного рычага равна маржинальному доходу, делённому на операционную прибыль. В примере отношение 400 000 ₽ к 100 000 ₽ даёт 4: при постоянной структуре затрат рост продаж на 10 % увеличивает прибыль на 40 %. У точки безубыточности показатель резко растёт, а при нулевой прибыли не определён. Для другого исходного объёма его нужно вычислить заново.
Читайте также

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.