Санкт-Петербургский парадокс: игра и полезность
Санкт-Петербургский парадокс - задача о лотерее с бесконечным математическим ожиданием выплаты, за участие в которой большинство людей не готово отдать сколь угодно большую сумму. Противоречие возникает между денежным средним в идеализированной модели и интуицией о разумной цене одной игры. Попробуйте ограничить число бросков в калькуляторе: он покажет, как каждый новый возможный исход увеличивает среднюю выплату и почему это ещё не цена участия.
Правила игры с монетой
Подбрасываем честную монету до первого орла. Если он появился на первом броске, игрок получает 2 денежные единицы; на втором - 4; на третьем - 8. В общем случае первый орёл на броске приносит . Стороны монеты считаются равновероятными, а броски - независимыми. Игра останавливается при первом орле; отдельный вступительный взнос пока не учитывается.
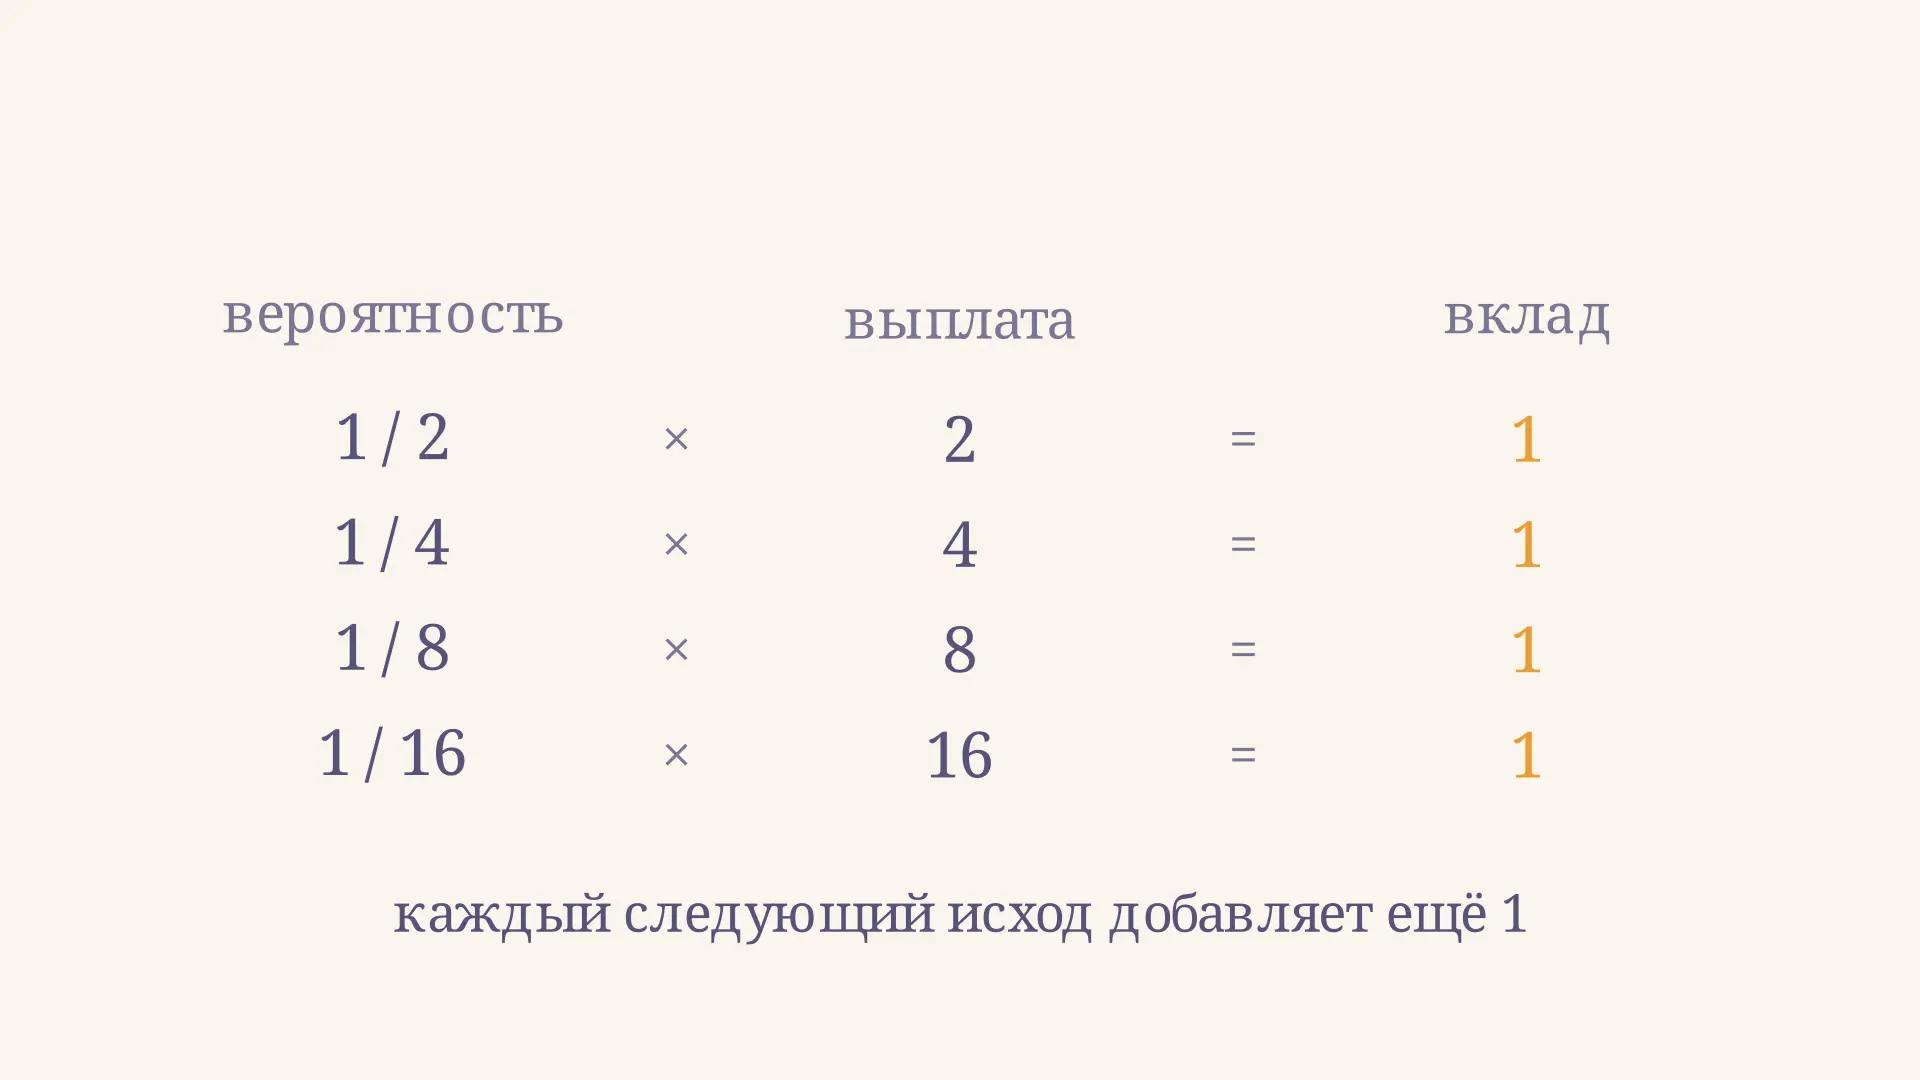
Для первого орла на броске нужны решек подряд и затем орёл. Поэтому вероятность исхода равна . На видео номер броска меняется: выигрыш удваивается, но вероятность конкретного исхода уменьшается вдвое. Их произведение остаётся равным единице.
Та же модель часто записывается с выплатой : тогда первая выплата равна единице, а каждый вклад в ожидание - половине единицы. Вывод о бесконечном ожидании не меняется, но численные ответы отличаются. При решении задачи сначала уточните, какая из двух шкал используется. Понятия независимых испытаний и вероятностей последовательностей подробнее разобраны в статье о схеме Бернулли.
Почему ожидание бесконечно
Для случайной выплаты математическое ожидание складывает возможные суммы с весами, равными их вероятностям:
У каждого отдельного исхода конечная выплата и положительная вероятность. Однако ряд не имеет конечной суммы: первые слагаемых дают ровно , а это число растёт без границы. Бесконечное ожидание - свойство распределения, а не обещание получить бесконечные деньги. В действительности вероятность того, что орёл никогда не появится, равна нулю, хотя число бросков заранее не ограничено.
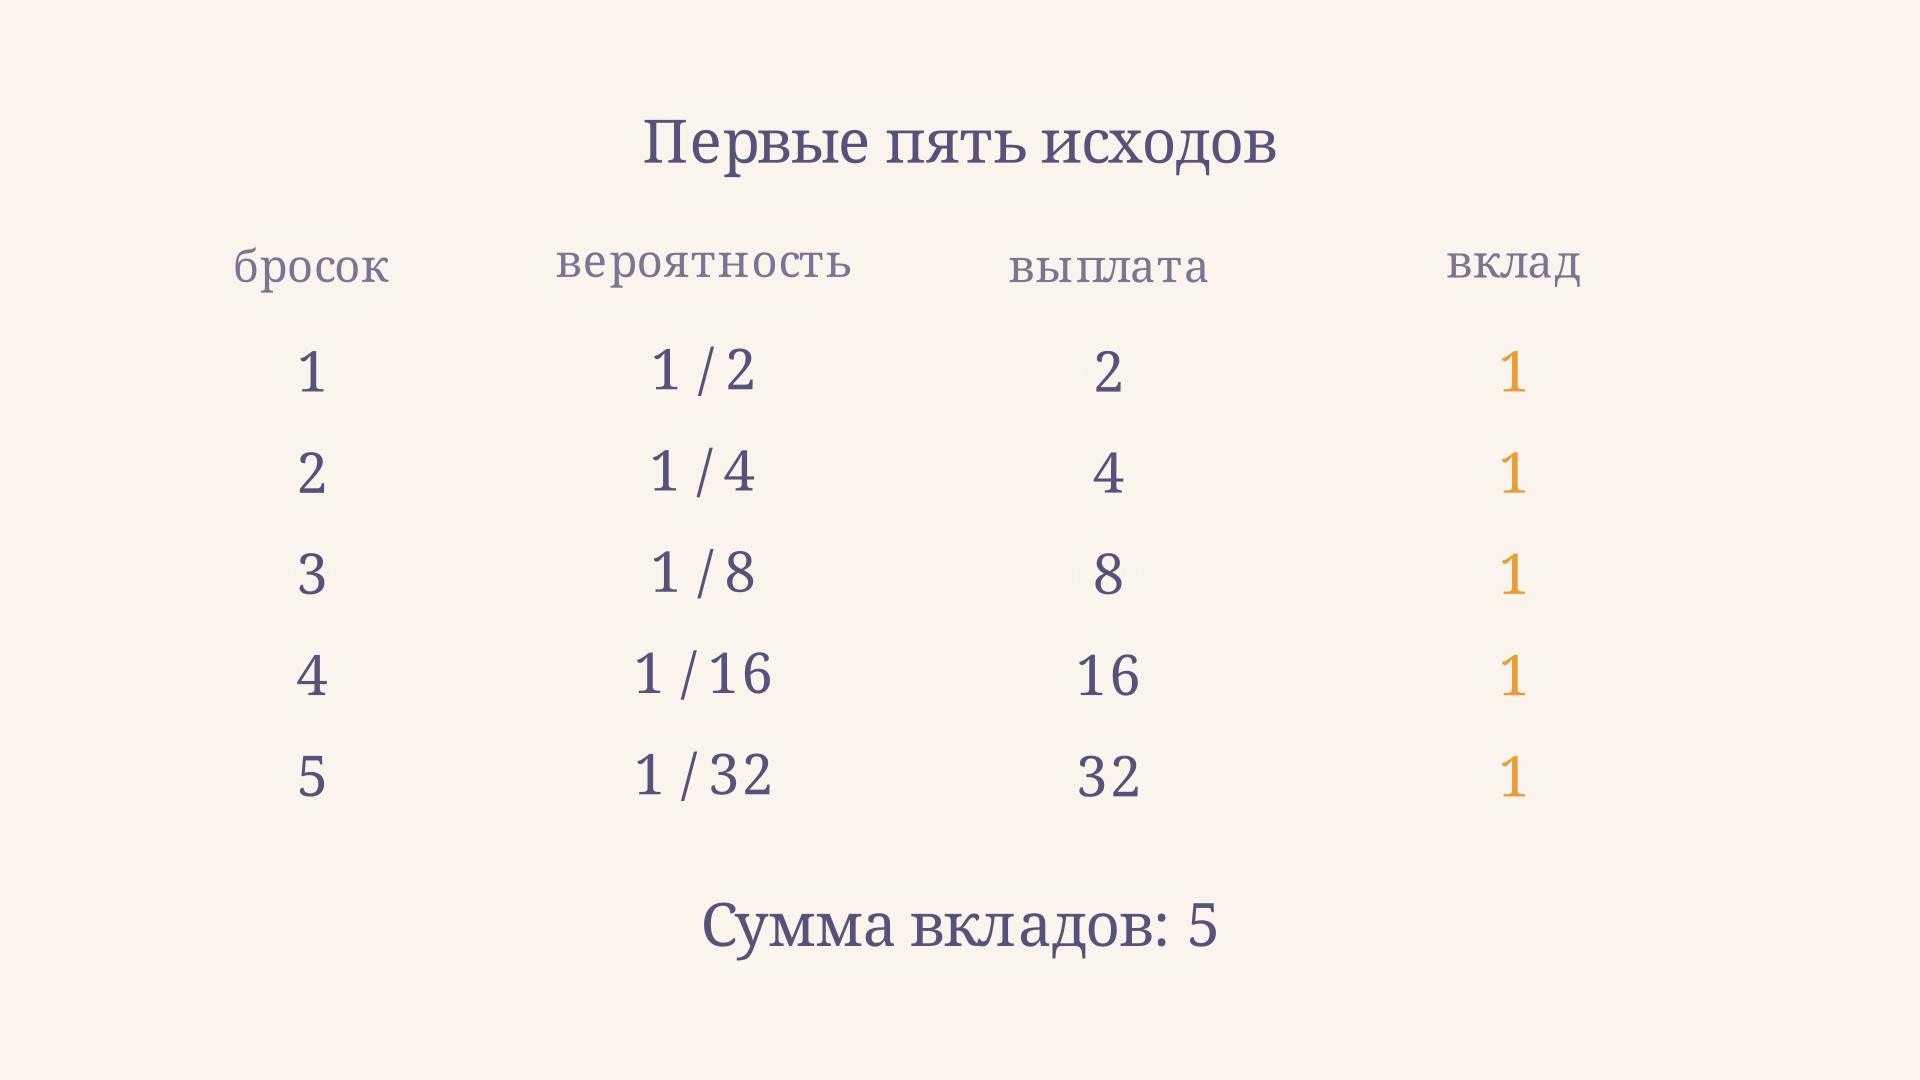
Например, вероятность получить 32 единицы равна , и вклад этого исхода в ожидание равен . Вероятность получить не больше 8 единиц - вероятность орла в первых трёх бросках, то есть . Таким образом, обычно выплата невелика, но очень редкие крупные выплаты не дают среднему конечного предела. О том, как формируется ожидаемое значение для другой дискретной величины, см. математическое ожидание биномиального распределения.
В чём именно парадокс
Если оценивать игру исключительно по ожидаемой денежной прибыли, то при любом конечном взносе имеем . По этому критерию любая конечная цена выглядит выгодной. Но в реальном выборе человек с ограниченным бюджетом вряд ли отдаст все накопления за билет, который с вероятностью приносит только 2 единицы.
Это не ошибка в сложении вероятностей и не логическое противоречие внутри математики. Напряжение возникает, когда из одного критерия - максимизации ожидаемых денег - делают вывод о предпочтениях человека. Ожидание описывает взвешенное среднее модели; оно само по себе не учитывает, насколько болезненна потеря вступительного взноса и что игрок может или не может себе позволить.
Парадокс также не доказывает, что риск всегда нежелателен. Один участник может принять ставку, которую другой отвергнет: у них могут быть разные ресурсы, обязательства и предпочтения. Для анализа нужно указать правило выбора, а не только вычислить сумму ряда.
Сравнение с обычной страховой покупкой помогает увидеть роль масштаба. Человек может предпочесть гарантированно уплатить небольшую сумму, чтобы избежать редкого, но тяжёлого ущерба, даже когда средние денежные результаты кажутся ему менее привлекательными. Это решение учитывает последствия исхода для его бюджета. Однако страхование и петербургская игра устроены по-разному: первая обычно ограничивает потери, а вторая предлагает шанс на выигрыш. Аналогия поясняет мотив оценки риска, но не заменяет расчёт конкретной лотереи.
Ещё одно различие касается повторений. Среднее по конечному числу сыгранных партий может долго оставаться небольшим: для наблюдения очень позднего первого орла понадобится чрезвычайно редкая последовательность. Поэтому отсутствие огромного выигрыша в небольшой серии опытов не опровергает вычисленное бесконечное ожидание. При этом нельзя автоматически переносить привычную формулировку закона больших чисел для конечного среднего на распределение, у которого такого среднего нет.
Что меняет ограничение числа бросков
Калькулятор использует конкретную конечную версию: игра идёт не более бросков. Если за это время орёл не появился, выплата равна нулю. Тогда возможные выплаты соответствуют первому орлу на бросках от 1 до , а ещё один исход - решек подряд.
Его вероятность равна , поэтому он добавляет к ожиданию ноль. Остальные исходов добавляют по единице:
При ожидаемая выплата составляет 5 единиц, максимальная выплата - 32, а вероятность нуля - . Если взнос составляет 3 единицы, ожидаемая чистая выплата равна . Положительное ожидание не гарантирует прибыль в одной игре: уже при орле на первом броске чистый результат равен .
Есть и другое разумное правило остановки: после решек выплатить . Оно даёт иное ожидание, , поскольку к сумме первых вкладов добавляется ещё единица от хвостового исхода. Нельзя подставлять эту формулу в калькулятор с нулевой выплатой: предел одинаков, а условия разные. Сходная осторожность с постановкой нужна при разборе парадокса двух конвертов.
Решение Бернулли: полезность вместо денег
Даниил Бернулли предложил оценивать риск через полезность состояния, а не просто через сумму денег. В работе 1738 года, доступной в английском переводе, он связывает ценность дополнительного богатства с уже имеющимся состоянием. При убывающей предельной полезности очередная денежная единица даёт меньше дополнительной полезности богатому человеку, чем бедному.
Для примера возьмём , где - конечное богатство после выплаты. Если начальное богатство равно , взнос - , причём , ожидаемая полезность участия равна
Её сравнивают с полезностью отказа . В этой модели серия сходится: логарифм выплаты растёт примерно пропорционально , тогда как вероятность убывает как . Поэтому бесконечное ожидание денег здесь может сочетаться с конечной ожидаемой полезностью. Предельную приемлемую цену определяет равенство полезностей участия и отказа; она зависит от и выбранной функции полезности.
Логарифм - предположение модели, а не универсальный закон поведения. Само по себе наличие убывающей предельной полезности не решает все варианты: можно изменить выплаты так, что даже ожидаемая полезность снова окажется бесконечной. Кроме того, ограничение важно для логарифма: при нулевом или отрицательном конечном богатстве он не определён.
Ограничения и значение задачи
Исходная игра предполагает организатора, способного выплатить любую конечную сумму, и возможность продолжать броски сколько угодно долго. Реальный банк и время ограничены, но вводить такие ограничения нужно явно: предел выплаты, предел числа бросков и риск невыплаты создают разные распределения. Просто сказать «денег не хватит» недостаточно для расчёта.
Исторически задача стала отправной точкой для обсуждения риска и полезности. Она не тождественна парадоксу Алле: здесь вопрос возникает из бесконечного денежного ожидания, а у Алле исследуется совместимость предпочтений в нескольких конечных лотереях с аксиомой независимости. Вместе эти примеры помогают отделять формальную модель решения от наблюдаемого выбора.
Полезность также помогает сформулировать понятие достоверного эквивалента: это гарантированная сумма, которая для данного человека равноценна участию в лотерее. Её находят из равенства полезности гарантированного состояния и ожидаемой полезности случайного состояния. У разных людей с разным богатством или функциями полезности такие суммы могут различаться, даже когда вероятности и выплаты игры одинаковы. Это характеристика предпочтений в выбранной модели, а не новая вероятность выигрыша.
Для учебной работы удобно идти по шагам: записать вероятность каждого первого орла, затем выплату, перемножить их и проверить ряд. После этого назвать критерий решения и ограничения игры. Такой порядок показывает, где заканчивается расчёт и начинается экономическая интерпретация.
Частые ошибки
- Считать бесконечное ожидание бесконечным выигрышем. В каждом исходе с первым орлом выплата конечна; бесконечность относится к среднему распределения.
- Забывать взнос. Ожидаемая выплата и ожидаемая чистая прибыль различаются на цену участия.
- Смешивать конечные правила. Ноль после решек даёт ожидание ; выплата в том же исходе даёт .
- Принимать модель полезности за доказанный психологический закон. Результат зависит от функции полезности и начального богатства.
FAQ
Сколько стоит билет в бесконечную игру?
У игры бесконечная ожидаемая денежная выплата, но единой практической цены из этого не следует. Цена зависит от бюджета, отношения к риску и доверия к обязательствам организатора.
Может ли игра продолжаться бесконечно?
Математически бесконечная последовательность решек предусмотрена, но её вероятность равна нулю. Почти наверное первый орёл появится на некотором конечном броске.
Почему сумма вероятностей равна единице, а ожидание бесконечно?
Сумма сходится. При вычислении ожидания каждая вероятность умножается на растущую выплату , поэтому получается расходящийся ряд единиц.
Коротко
Санкт-Петербургская игра объединяет редкие крупные выплаты и бесконечное математическое ожидание. Бернулли показал, что оценка через полезность богатства может дать конечный результат. Для конкретной задачи всегда проверяйте шкалу выплат, взнос и правило остановки.
Читайте также
Теория перспектив Канемана и Тверски: выбор при риске
Теория перспектив Канемана и Тверски объясняет выбор при риске через точку отсчёта, ценность выигрышей и потерь и веса вероятностей. Разбираем формулы и пример.
Цепь Маркова: стационарное распределение
Как найти стационарное распределение цепи Маркова по матрице переходов: пример для двух состояний, проверка баланса и условия сходимости с разбором ошибок.
Дивергенция Кульбака-Лейблера: смысл и расчёт
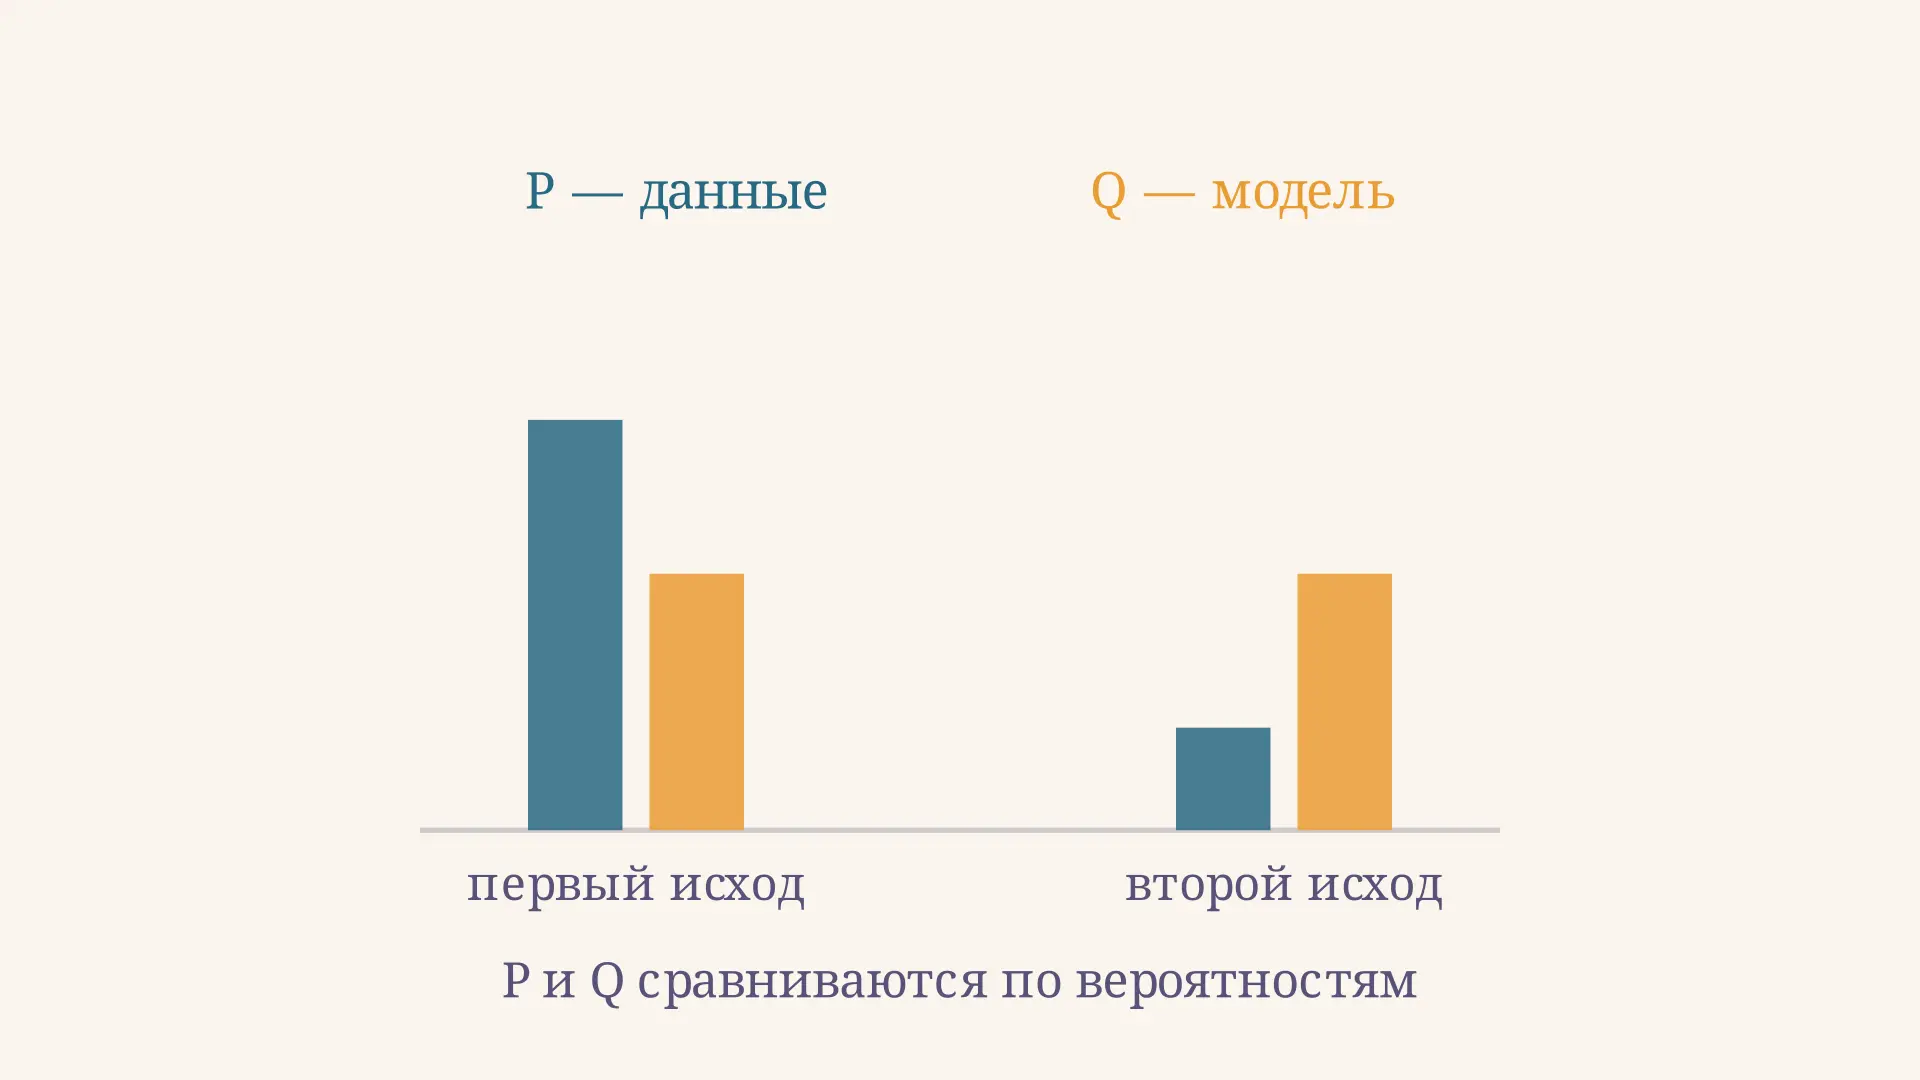
Дивергенция Кульбака-Лейблера простыми словами: формула и пример расчёта для двух исходов, асимметрия, нулевые вероятности и связь с энтропией и обучением моделей.
Геометрическая вероятность: задача о встрече
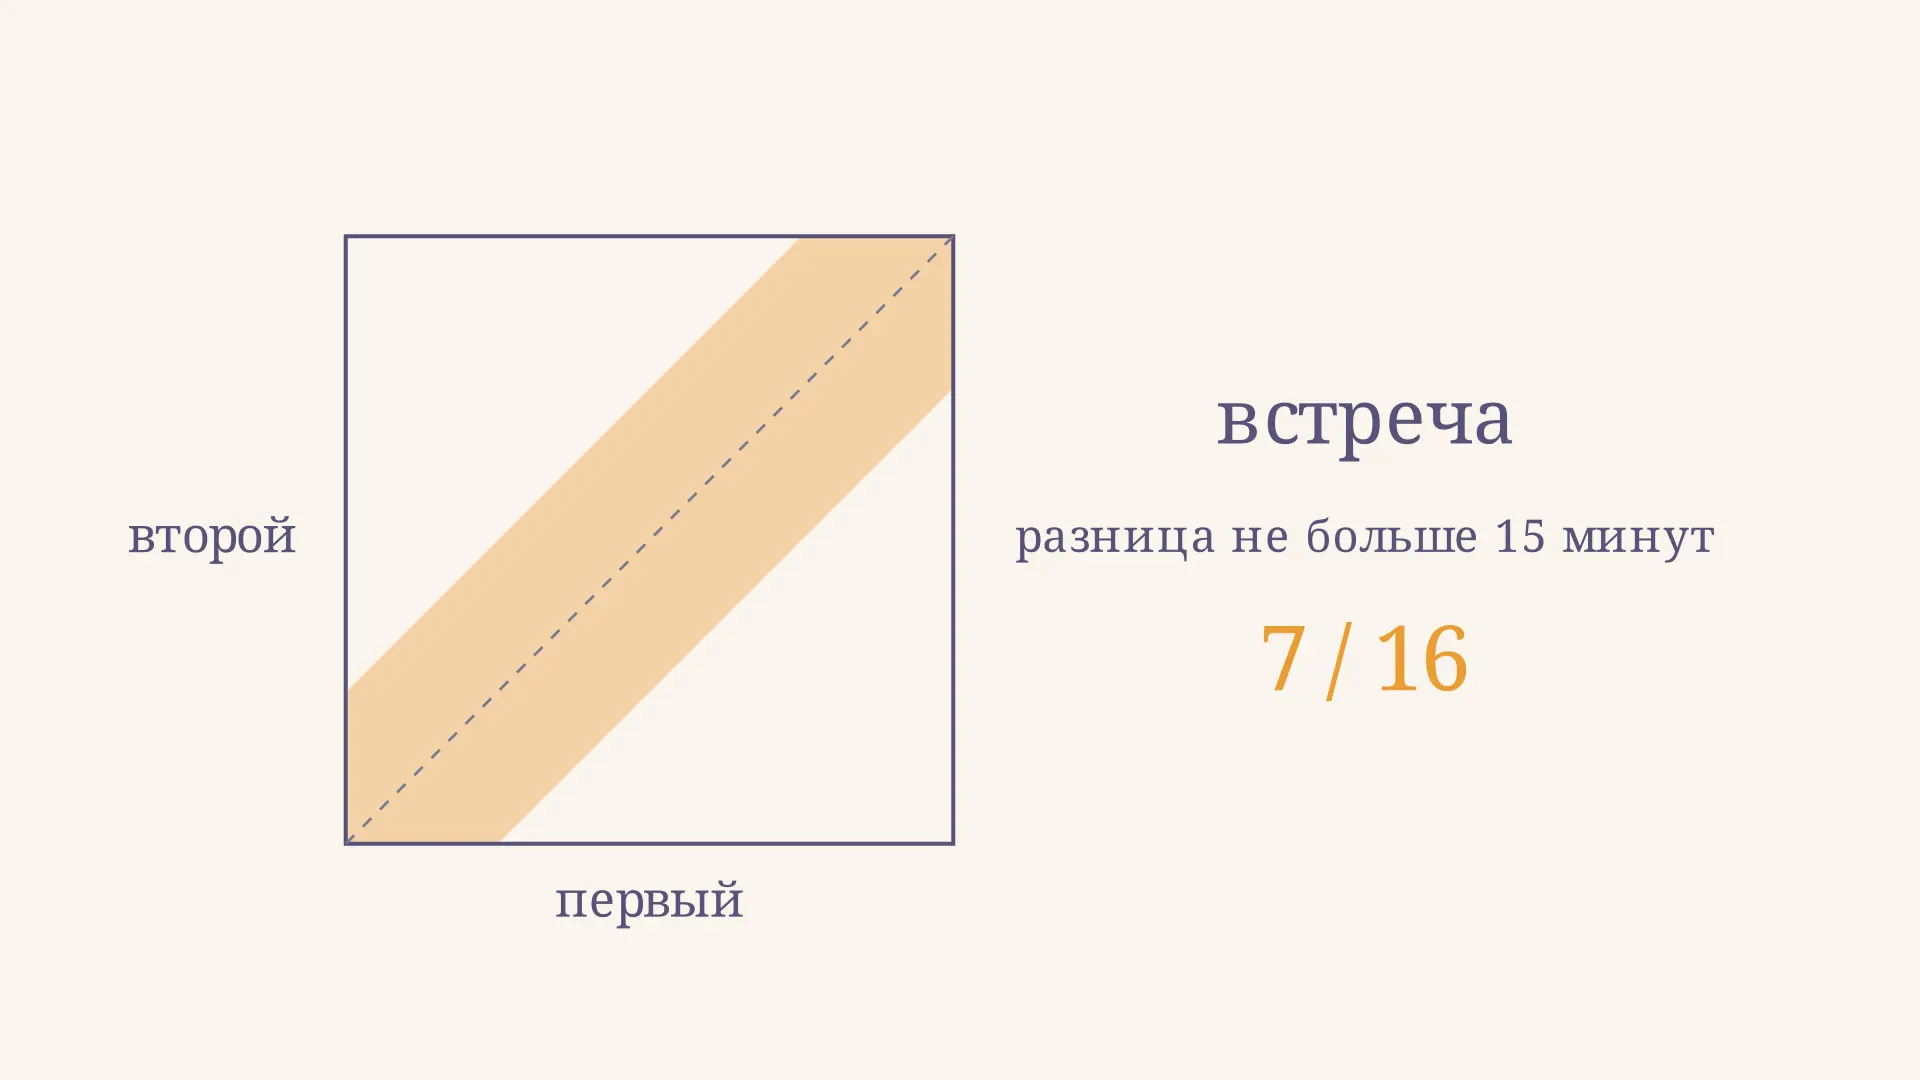
Как решить задачу о встрече через геометрическую вероятность: квадрат времён прихода, область встречи, расчёт для ожидания 15 минут и варианты условий.
Неравенство Маркова и Чебышёва: сравнение оценок
Неравенства Маркова и Чебышёва оценивают вероятность по среднему и дисперсии. Сравним границы одного события, проверим условия и разберём примеры равенства.
Парадокс дней рождения: вероятность совпадения
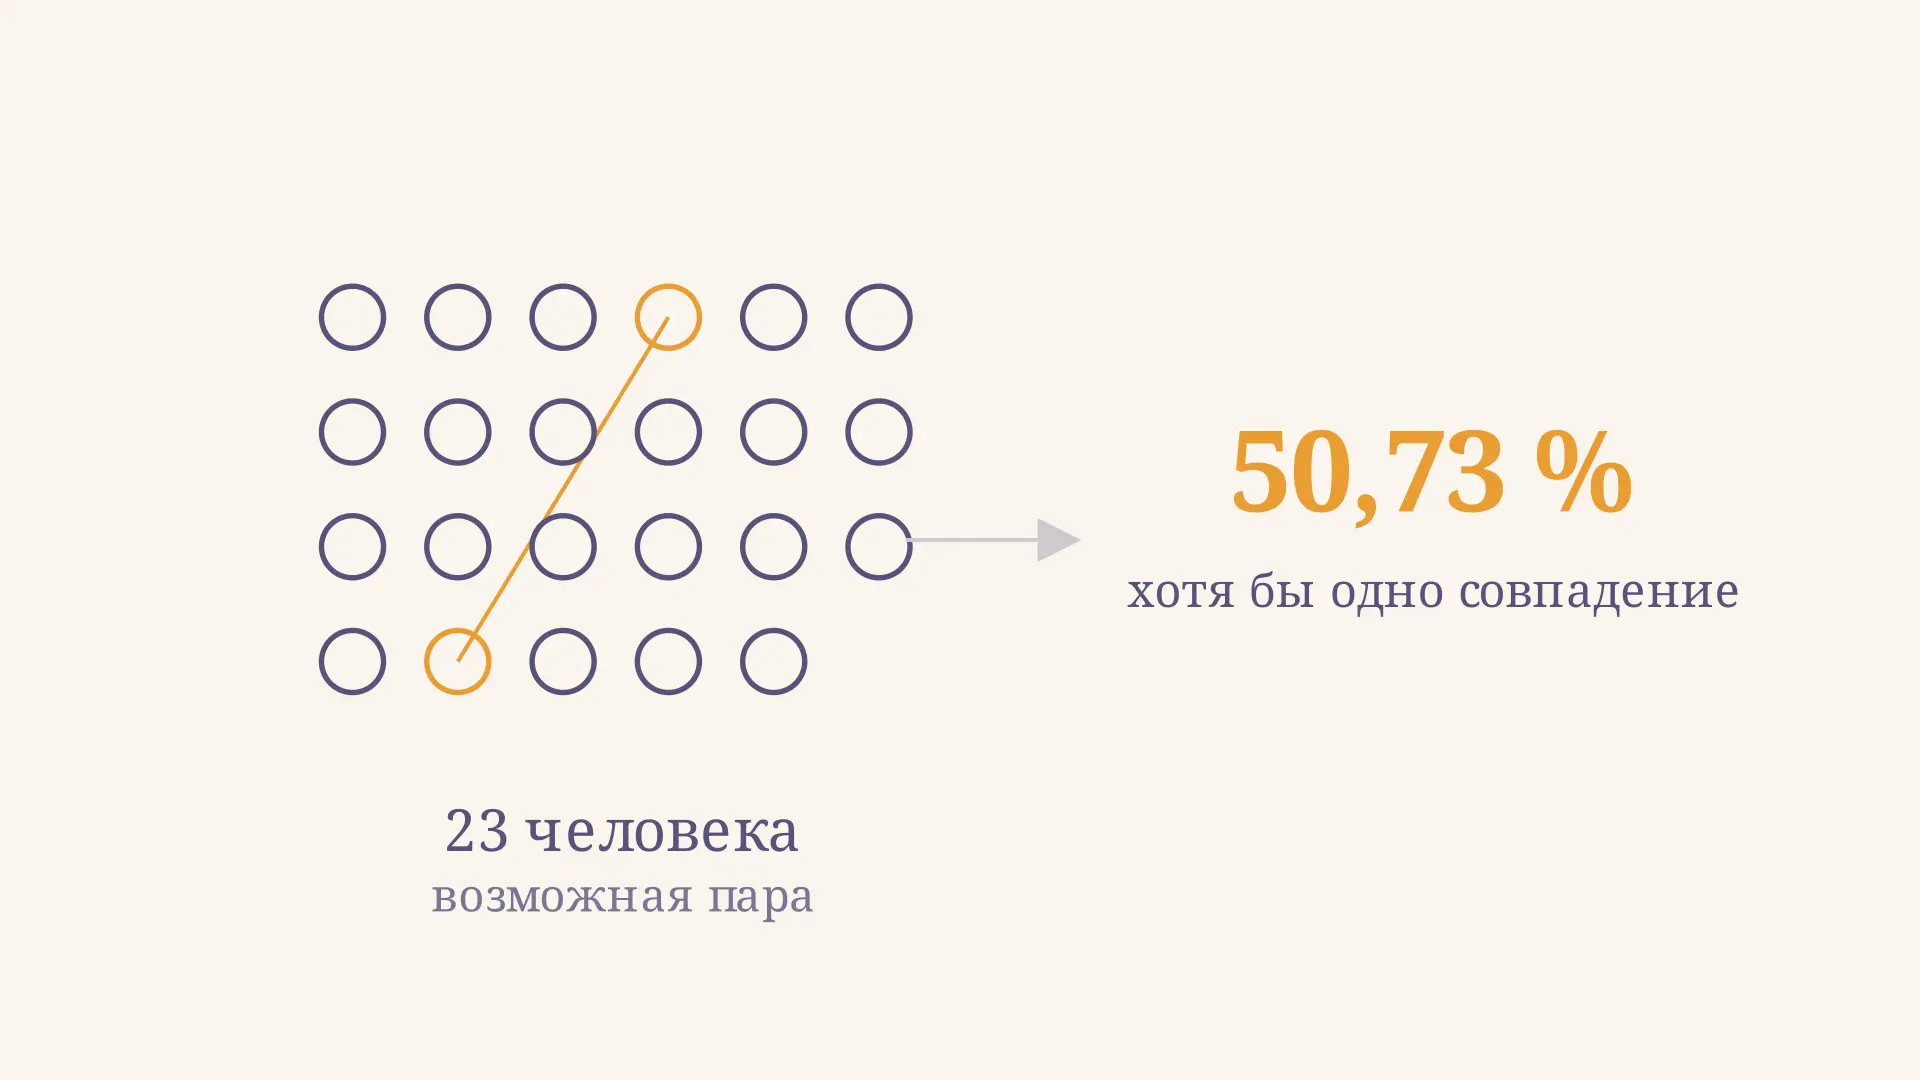
Парадокс дней рождения объясняет, почему уже в группе из 23 человек вероятность общей даты превышает 50 %. Выведем формулу, сравним случаи и проверим ограничения модели.