Неравенство Маркова и Чебышёва: сравнение оценок
Известны среднее и дисперсия случайной величины, но её распределение неизвестно. Можно ли оценить вероятность большого значения? Да: неравенства Маркова и Чебышёва дают гарантированные верхние границы. Они используют разную информацию и обычно оценивают разные события, поэтому сравнение требует одного дополнительного шага.
Ниже обе оценки применены к одному правому хвосту для неотрицательной . В калькуляторе меняйте среднее , дисперсию и расстояние : он показывает, какая из доступных границ меньше, но не выдаёт её за точную вероятность.
Две границы для одного события
Пусть , её среднее , дисперсия конечна, а . Формула Маркова непосредственно ограничивает правый хвост:
Чебышёв сначала ограничивает отклонение в обе стороны от среднего. Поскольку событие входит в событие , получаем цепочку
Обе дроби можно заменить минимумом с единицей: вероятность не превышает 1. Поэтому при выполнении всех условий допустимо взять меньшую из двух полученных границ. Это сравнение относится именно к указанному правому хвосту; сама оценка Чебышёва не является формулой точной вероятности этого хвоста.
В отдельном разборе неравенства Маркова подробнее рассмотрена оценка по одному среднему. Здесь важнее понять, что происходит при добавлении дисперсии и почему нужно сопоставлять одинаковые события.
Что меняется при движении порога
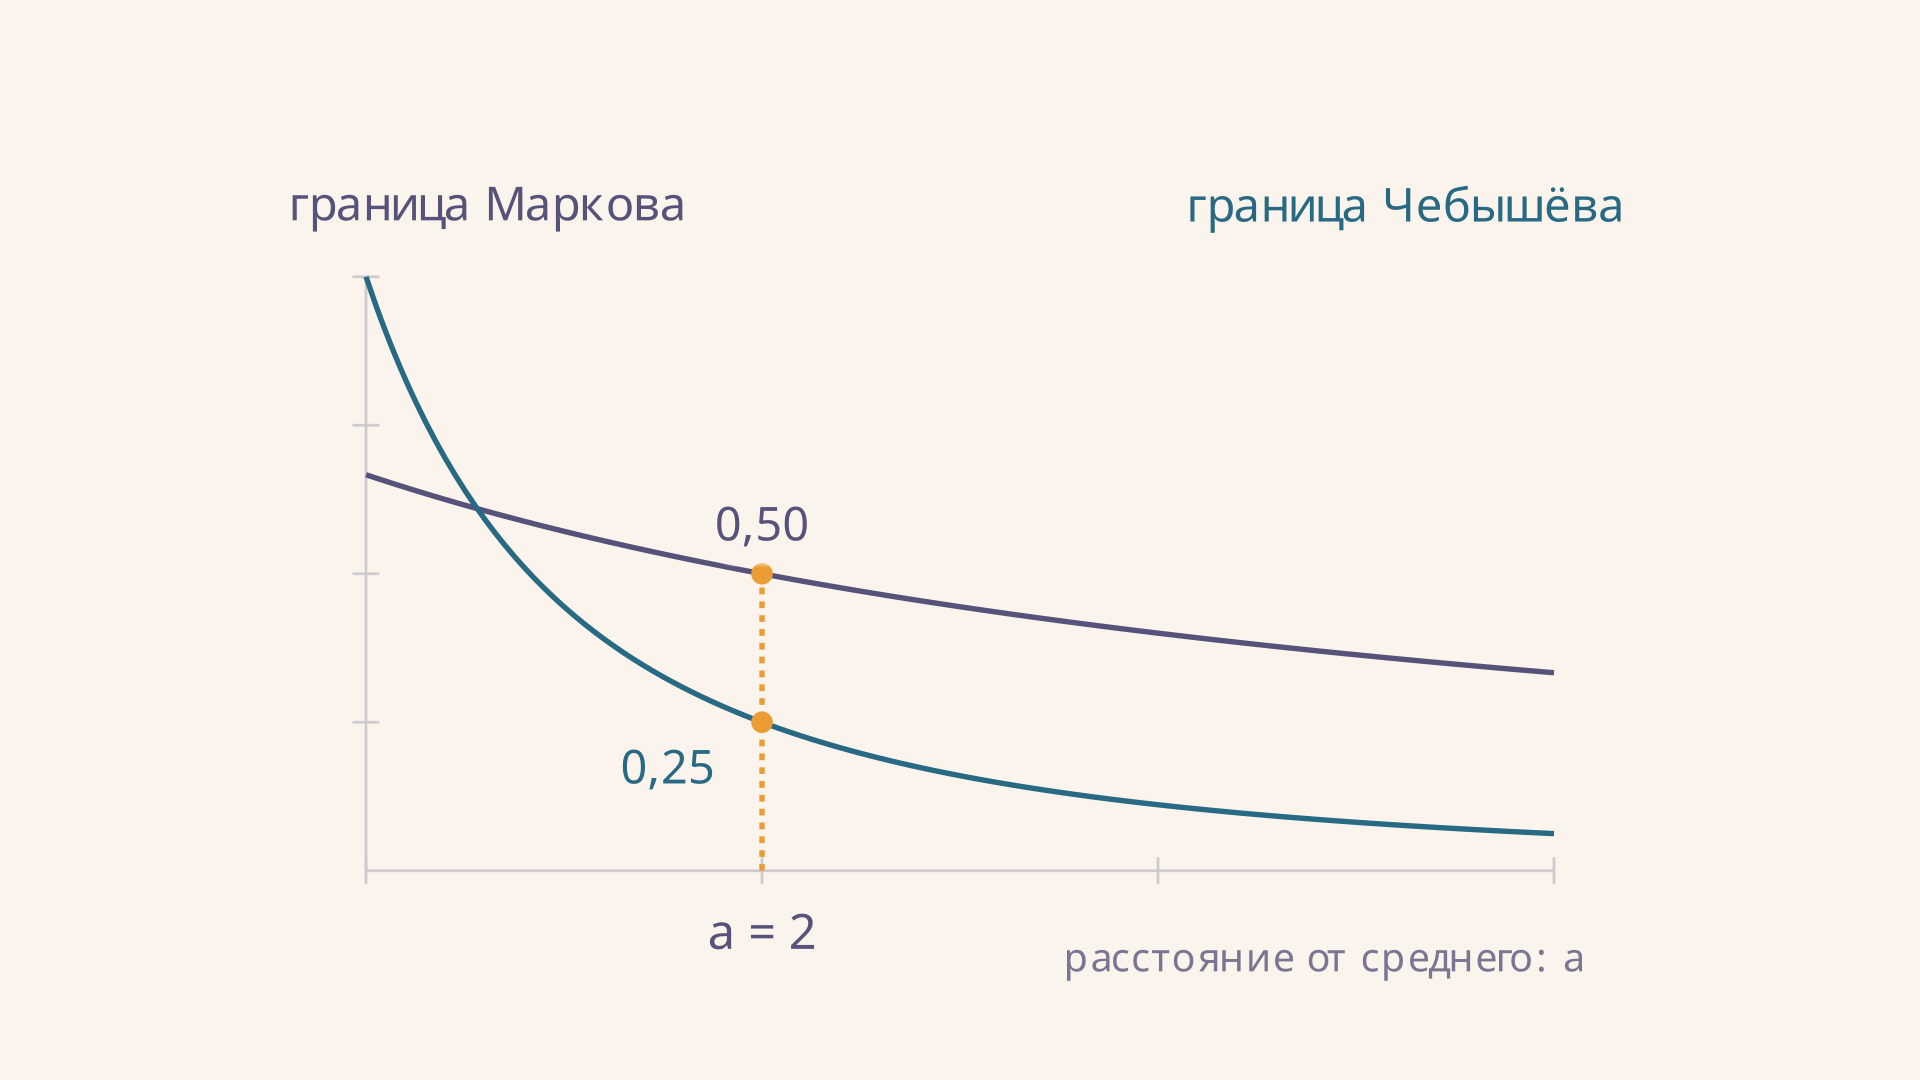
Зафиксируем и , а затем будем отодвигать порог вправо. Граница Маркова равна ; для правого хвоста по Чебышёву используется . На видео золотая вертикаль отмечает одно и то же расстояние на обеих кривых.
При малом дробь больше единицы и не добавляет информации к общеизвестному . При достаточно большом расстоянии квадратичный знаменатель помогает получить более строгую оценку. Однако нельзя заключить, что Чебышёв всегда лучше: результат зависит от известных параметров и положения порога.
При значения различаются: , а . Точка пересечения определяется уравнением и лежит примерно при . Слева от неё в рассматриваемом диапазоне меньшей оказывается граница Маркова, справа - Чебышёва. Такое сравнение возможно, только когда известны и среднее, и дисперсия.
Расчёт для порога 4
Возьмём , то есть событие . По Маркову . По Чебышёву
Вторая граница меньше, поэтому из двух оценок выбираем , или 25 %. Это не означает, что искомая вероятность равна 25 %: известные моменты допускают разные распределения.
Например, пусть принимает значения 1 и 3 с вероятностями по . Тогда среднее равно 2, а дисперсия - 1, как и в расчёте. Но значение 4 эта величина никогда не достигает: точная вероятность правого хвоста равна нулю. Граница остаётся верной, хотя запас между ней и истинной вероятностью здесь велик.
Почему квадрат отклонения связывает формулы
Неравенство Маркова применяют к неотрицательной случайной величине с конечным средним: при выполнено . Доказательство опирается на индикатор события: всюду . После перехода к ожиданиям получаем .
Теперь положим и . Величина неотрицательна независимо от знака самой , а . События и совпадают. Подстановка сразу даёт неравенство Чебышёва.
Поэтому для двухсторонней формы Чебышёва не требуется : нужны конечные среднее и дисперсия и положительное . Неотрицательность введена в нашем сравнении отдельно, чтобы применить Маркова к самой . Из одного лишь конечного среднего произвольной знаковой величины напрямую применять исходную формулу к нельзя.
Как оценка меняется с масштабом
Форма записи через стандартное отклонение удобна для сравнения разных величин. Если и , где , Чебышёв даёт . Для двух стандартных отклонений это не более , для трёх - не более . Здесь не предполагается нормальное распределение: поэтому универсальная гарантия может оказаться намного слабее оценки, полученной из конкретной модели.
В обратной форме результат даёт нижнюю оценку вероятности оказаться внутри интервала: . При она равна как минимум . Границы интервала здесь исключены, потому что исходное внешнее событие включает равенство. Если правая часть отрицательна, применяют очевидную нижнюю границу ноль. Такие преобразования полезны, когда условие задачи спрашивает не о редком выбросе, а о попадании в заданную область.
Когда граница достигается
Для Маркова равенство возможно, если вся масса сосредоточена в нуле и на пороге. Например, при среднем 2 распределение даёт . Это показывает точность оценки по одному среднему. Но дисперсия такого примера равна 4, а не 1: нельзя использовать его как пример равенства для предыдущего набора данных.
У Чебышёва равенство для двустороннего события тоже возможно. Пусть , и . Тогда , , и . Именно вся вероятность на двух крайних точках составляет оценку Чебышёва.
Но правый хвост в этом примере равен только : левая крайняя точка участвует в двустороннем событии, а в правый хвост не входит. Это наглядная причина, по которой переход от двух сторон к одной способен ослабить оценку. Знак важен: точки на границе включены. При строгом неравенстве вероятность конкретного дискретного события может измениться.
Как выбрать и прочитать оценку
Сначала выпишите событие, которое действительно требуется оценить. Если дана только неотрицательная величина и её среднее, естественный первый шаг - Марков. Если известно среднее и конечная дисперсия, для отклонения от среднего подходит Чебышёв, даже когда возможны отрицательные значения. Для правого хвоста можно использовать включение событий, как в примере выше.
Затем проверьте единицы: измеряется в единицах , а дисперсия - в их квадрате, поэтому безразмерна. Если оценка дробью превышает единицу, ответом остаётся тривиальная граница 1. Наконец, если известно само распределение, вероятность лучше вычислить по нему: универсальная оценка не использует всю доступную информацию.
Неравенство Чебышёва помогает и при изучении средних независимых наблюдений: при конечной дисперсии их разброс уменьшается с ростом размера выборки. Подробный переход к сходимости разобран в статье о законе больших чисел. Для сумм бернуллиевских величин дополнительные свойства позволяют получить другую оценку; пример приведён в материале о неравенстве Чернова. Понятие независимости при расчётах следует отличать от условной вероятности.
Разбор выбора оценки в задаче
Представим две разные формулировки с одним и тем же средним. В первой сказано только, что случайное время ожидания неотрицательно и его среднее составляет две минуты. Требуется оценить вероятность ожидания не менее четырёх минут. Здесь достаточно данных для Маркова: порог положителен, величина неотрицательна, а среднее конечно. Полученная граница в одну вторую действует для любого распределения времени, совместимого с этими условиями.
Во второй формулировке дополнительно сообщается, что дисперсия равна одной квадратной минуте. Теперь доступен и Чебышёв. Чтобы перейти к нему, сначала определяем расстояние от среднего до порога: две минуты. Затем рассматриваем более широкое событие, в которое входят отклонения на это расстояние в обе стороны. Его вероятность не превосходит одной четверти, и та же граница подходит исходному событию. Дополнительная информация позволила улучшить ответ в данном примере.
Следите за смыслом данных: среднее время двух минут не обещает, что каждое ожидание близко к двум минутам, а дисперсия не описывает распределение целиком. При практическом использовании обе величины должны быть известны для изучаемой случайной модели. Если они лишь оценены по конечной выборке, неопределённость этих оценок потребует отдельного анализа; простая подстановка выборочных чисел сама по себе не превращает результат в гарантированную оценку для неизвестной совокупности.
При нулевой дисперсии величина равна своему среднему с вероятностью один. Для любого положительного расстояния событие отклонения на это расстояние тогда имеет нулевую вероятность, что согласуется с границей Чебышёва. Такой предельный случай доступен и в калькуляторе: кривая оценки окажется на горизонтальной оси.
Частые ошибки
- Сравнивать вероятность правого хвоста с двусторонней как будто это одно событие. Между ними стоит включение, а не обязательно равенство.
- Подставлять среднеквадратическое отклонение вместо дисперсии в числитель .
- Применять Маркова напрямую к величине со значениями обоих знаков: её неотрицательность необходима.
- Принимать верхнюю границу за точную вероятность или за вероятность строго меньше указанного числа, если доказано лишь «не больше».
- Делить на : обе формы сравнения требуют положительного расстояния.
FAQ
Нужна ли независимость для неравенства Чебышёва?
Нет. Для одной случайной величины достаточно конечной дисперсии. Независимость может понадобиться отдельно, когда дисперсию суммы или среднего вычисляют через дисперсии слагаемых.
Может ли граница быть больше единицы?
Дробь в формуле может. Тогда она верна, но неинформативна; замените её на 1, используя общий предел вероятности.
Можно ли найти точную вероятность по среднему и дисперсии?
В общем случае нет: разные распределения могут иметь одинаковые первые два момента и разные вероятности хвоста. Для точного расчёта нужны дополнительные сведения о распределении.
Коротко
Марков ограничивает хвост неотрицательной величины по её среднему. Чебышёв следует из Маркова для квадрата отклонения и использует дисперсию. Для одного правого хвоста обе границы можно сравнить после включения событий; меньшая остаётся гарантией, а не точным значением вероятности.
Читайте также
Математическое ожидание биномиального распределения
Математическое ожидание биномиального распределения: формула E[X] = np, простой вывод через сумму индикаторов, дисперсия np(1-p), разбор примеров и типичные ошибки студентов в задачах.
Распределение Пуассона: свойства, формула и моменты
Распределение Пуассона: свойства закона редких событий, формула вероятности, математическое ожидание и дисперсия, аддитивность, связь с биномиальным и экспоненциальным законами, примеры расчётов.
Неравенство Маркова в теории вероятностей
Неравенство Маркова в теории вероятностей: формулировка для неотрицательной случайной величины, доказательство, типовые задачи на оценку хвоста, связь с неравенством Чебышёва и граница применимости.
Неравенство Йенсена для выпуклых функций
Неравенство Йенсена для выпуклых функций: дискретная и интегральная формулировки, доказательство, условие равенства, связь с математическим ожиданием и применение в анализе и теории вероятностей.
Логарифмически нормальное распределение: смысл и формулы
Логарифмически нормальное распределение: плотность, математическое ожидание и дисперсия через параметры μ и σ, связь с нормальным законом, оценка параметров и типовые задачи с примерами расчётов.
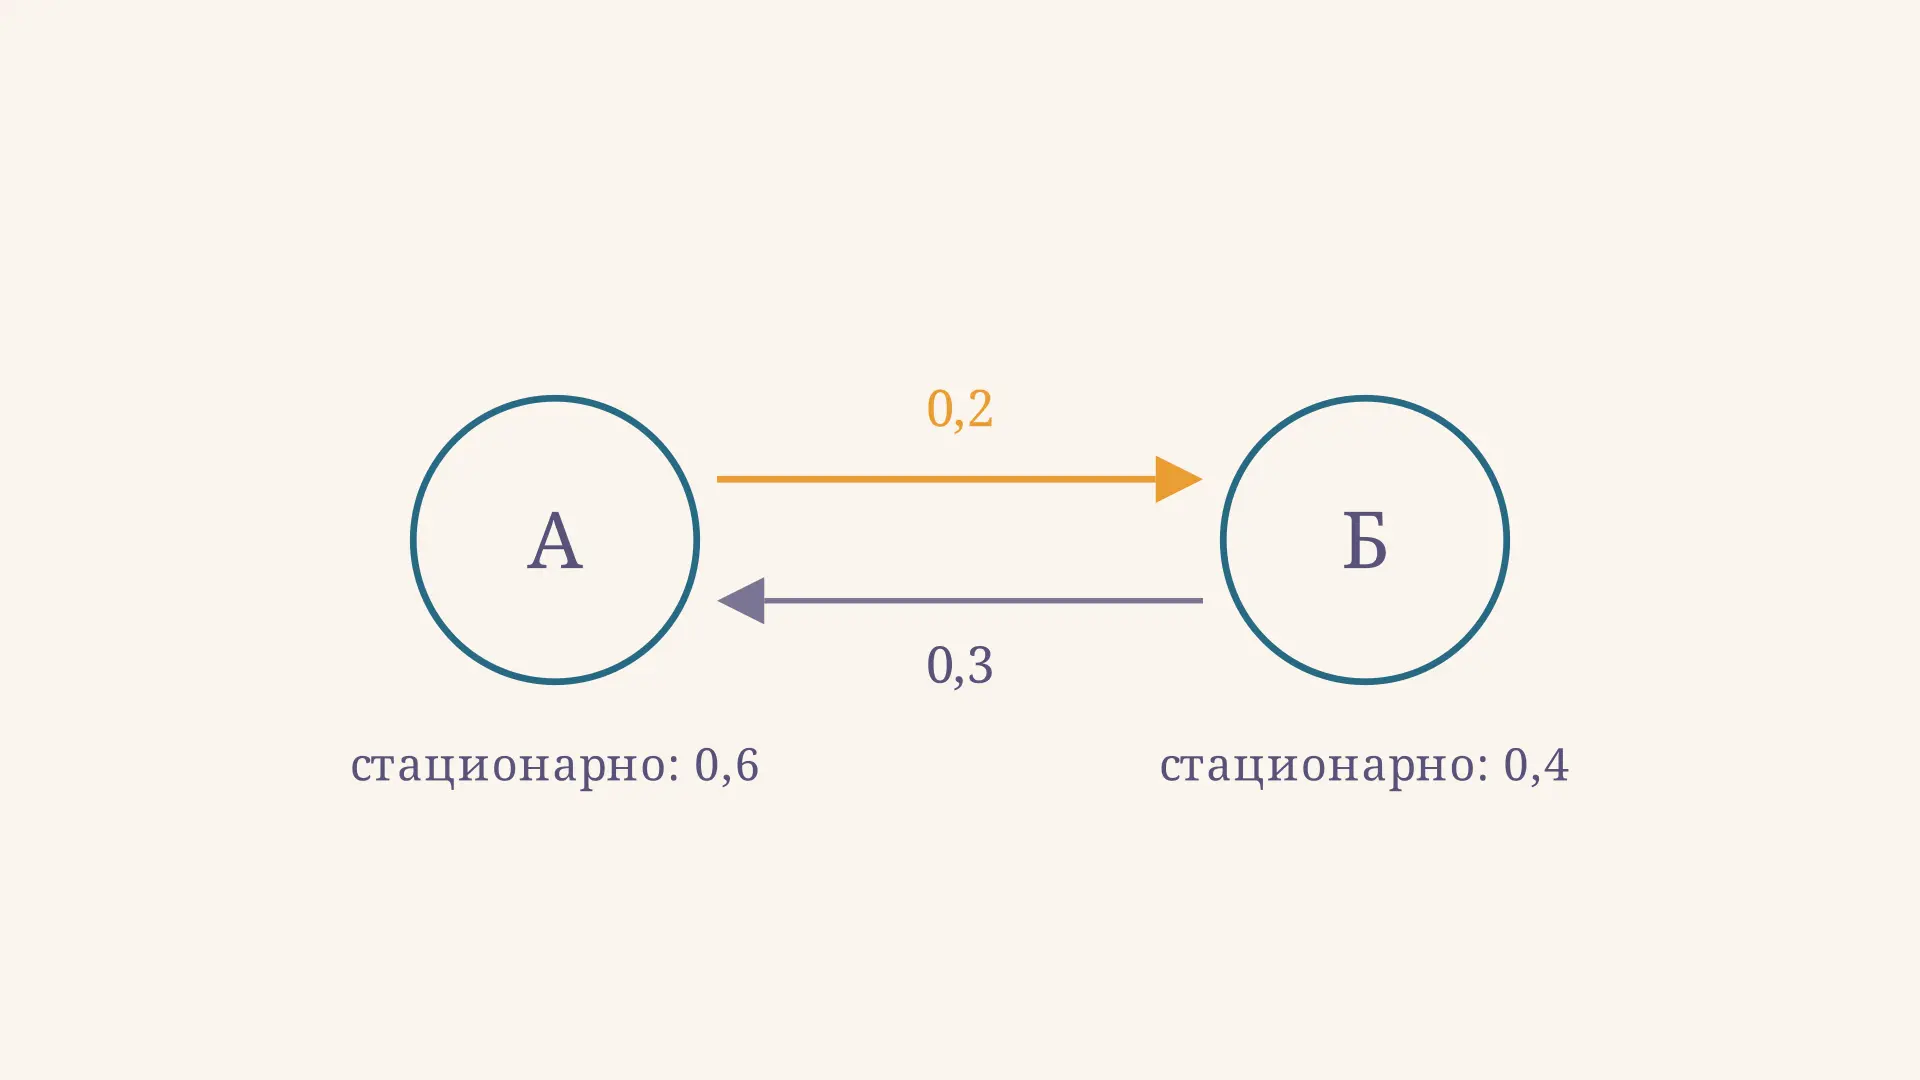
Цепь Маркова: стационарное распределение
Как найти стационарное распределение цепи Маркова по матрице переходов: пример для двух состояний, проверка баланса и условия сходимости с разбором ошибок.