Теория перспектив Канемана и Тверски: выбор при риске
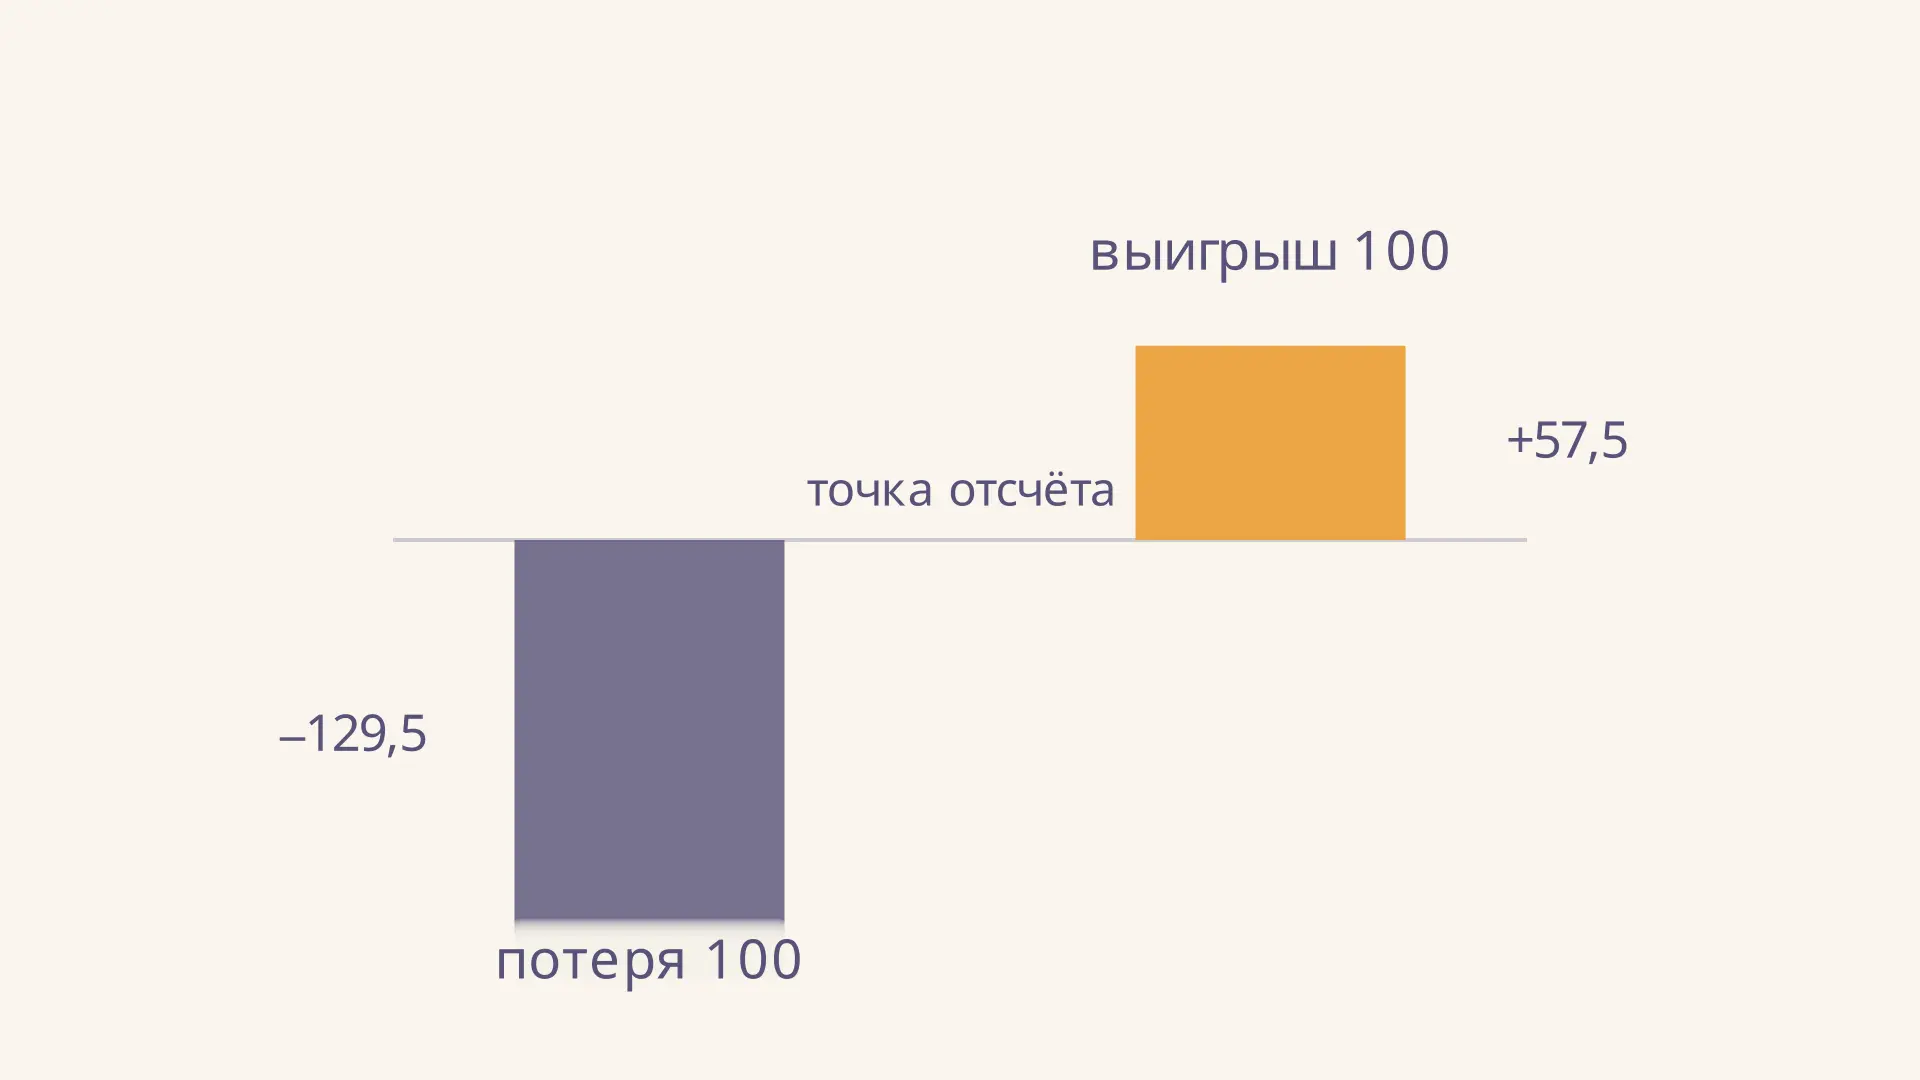
Теория перспектив Канемана и Тверски описывает, как люди оценивают рискованные варианты относительно точки отсчёта. Одна и та же сумма может выглядеть выигрышем или потерей, а вероятность исхода получает в оценке особый вес. Поэтому выбор не всегда совпадает с простым сравнением средних денежных результатов. Модель объясняет закономерности выбора, но не предсказывает решение каждого человека. Попробуйте в калькуляторе изменить шанс выигрыша и сравнить оценку модели с математическим ожиданием.
От ожидаемой полезности к теории перспектив
Даниэль Канеман и Амос Тверски представили теорию в статье 1979 года. Они предложили описательную альтернативу теории ожидаемой полезности: вместо предположения, что человек всегда оценивает конечное богатство по единой шкале и использует вероятности как прямые множители, авторы изучали наблюдаемые предпочтения между рискованными вариантами.
Математическое ожидание показывает средний денежный итог при многократном повторении одинаковой лотереи. Для выигрыша 100 с вероятностью 50 % и потери 100 с вероятностью 50 % оно равно нулю. Но нулевое среднее само по себе не говорит, захочет ли человек принять пари: результат однократного выбора может быть неприятен, даже если среднее равно нулю.
В модели перспектив сначала возможные исходы представляются как изменения относительно ориентира, а затем оцениваются с учётом ценности и весов решений. Это модель поведения, а не инструкция, какой вариант финансово правильнее. Общий контекст отличия описательных моделей от идеализированного выбора помогает увидеть статья об ограниченной рациональности.
Точка отсчёта: откуда начинается выигрыш
Точка отсчёта - ориентир, относительно которого результат воспринимается как плюс или минус. Им может быть текущее положение, ожидание или заданная условиями сделки сумма. Допустим, премия составила 20 тысяч рублей. Если сотрудник ожидал 10 тысяч, результат на 10 тысяч выше ожидания; если ожидал 30 тысяч - на 10 тысяч ниже. Конечная сумма одинакова, но изменения относительно двух ориентиров различаются.
Точка отсчёта не обязательно равна текущему состоянию и не определяется самой формулой автоматически. При разборе задачи её нужно указать и обосновать, а при исследовании - выяснять, как участники действительно воспринимали ситуацию. В исходной теории авторы также описывали предварительное «редактирование» перспектив: например, человек может сгруппировать исходы или отбросить общие части вариантов до их оценки.
Такое представление помогает понять эффект фрейминга, когда разные формулировки меняют восприятие выбора. Однако точка отсчёта - лишь часть объяснения: на неё влияют контекст, ожидания и способ постановки вопроса.
Функция ценности: выигрыш и потеря
Функция ценности сопоставляет изменению субъективную оценку: соответствует точке отсчёта. Типичная кривая возрастает, выгибается вниз в области выигрышей и вверх в области потерь; ветвь потерь обычно круче. Это сочетает снижающуюся чувствительность и неприятие потерь.
На учебном графике использованы параметры степенной функции, оценённые в работе Тверски и Канемана 1992 года:
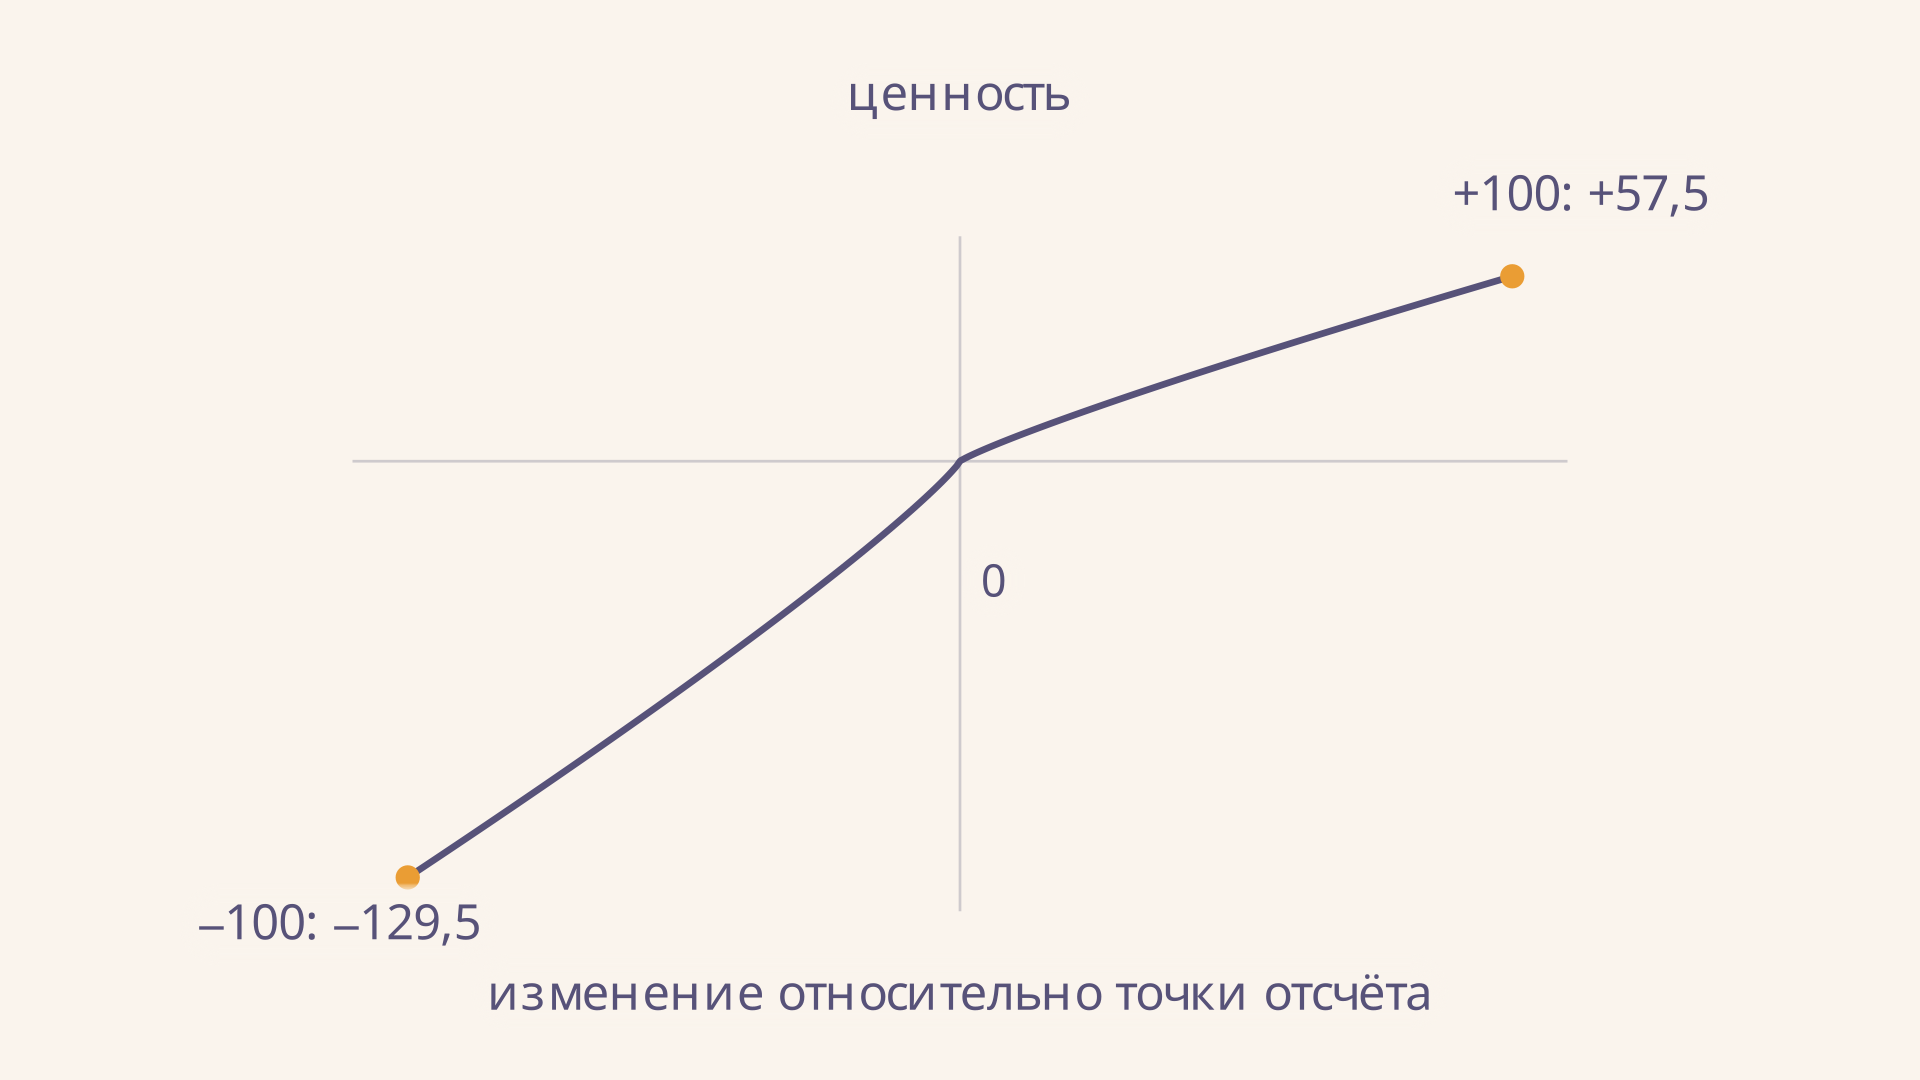
При этих параметрах , а . Значения выражены в условных единицах ценности, а не в рублях: вычитать их из банковского счёта нельзя. Коэффициент 2,25 отражает асимметрию в конкретной параметризации, но это не универсальная константа для каждого человека и каждой ситуации. О том, как проверяют эту асимметрию и почему её величина зависит от метода, подробнее в статье о неприятии потерь.
Снижающаяся чувствительность означает, что добавка 100 ощущается иначе около исходной точки и на фоне намного большей суммы. Для потерь аналогичный принцип работает по другую сторону нуля. Кривизна функции помогает объяснять склонность избегать риска при некоторых выигрышах и искать риск при некоторых потерях, но вероятностные веса тоже влияют на итоговый выбор.
Вероятность и вес решения
В теории вероятность и вес решения - разные величины. Вес показывает вклад события в оценку перспективы, а не новую объективную вероятность. На графике ниже золотая точка движется вдоль функции веса для выигрышей; пунктир показывает линию, на которой вес был бы равен вероятности.
Для функции, используемой в примере, малые вероятности получают вес выше своей величины: при вес выигрыша примерно . При он составляет около . Это не означает, что событие с вероятностью 1 % действительно случается в 5,5 % случаев. Вес - часть модели оценки. Переоценка малых вероятностей помогает понять привлекательность и лотерей, и страховки, хотя реальные решения зависят также от цены, ограничений бюджета и других обстоятельств.
В используемой параметризации вес для выигрыша вычисляют так:
Для потерь в примере применяется функция того же вида с показателем . При крайних вероятностях веса равны соответственно нулю и единице. Форма кривой описывает типичную оценку в исследовании, а не неизменный закон восприятия всех вероятностей.
Пример расчёта смешанной лотереи
Пусть возможны только два исхода относительно нуля: выигрыш 100 с вероятностью и потеря 100 с вероятностью . Для такой смешанной лотереи с одним положительным и одним отрицательным исходом оценка в нашем примере равна
Вес выигрыша около , потери - около . Первый вклад составляет примерно , второй - , сумма условной единицы. Нулевой результат без пари имеет ценность ноль, поэтому именно эта модель с этими параметрами ставит пари ниже отказа. Она не доказывает, что любой человек откажется от него. Двигая ползунок, можно увидеть, как изменение шанса выигрыша меняет оба веса и результат; математическое ожидание при этом равно .
Почему веса в кумулятивной теории особенные
В работе 1992 года авторы предложили кумулятивную теорию перспектив. Она распространяется на большее число исходов и использует веса, полученные из накопленных вероятностей после упорядочивания исходов. Для разных областей выигрышей и потерь могут применяться разные функции взвешивания.
Это важно при расчёте: если исходов больше двух, нельзя без проверки просто умножить ценность каждого на его отдельной вероятности и сложить результаты. Вес конкретного исхода обычно находят как разность весов двух накопленных вероятностей. Наш калькулятор специально ограничен одним выигрышем и одной потерей, поэтому его короткая формула здесь применима. Для сравнения, парадокс Алле показывает, почему отношение к определённости стало важной проблемой для стандартной модели выбора.
Перед расчётом многовариантной задачи удобно построить таблицу: в первой колонке записать денежные изменения относительно выбранного ориентира, во второй - их вероятности, в третьей - ценности. Затем отдельно упорядочить выигрыши и потери и вычислить накопленные вероятности, нужные для весов. Общая вероятность исходов должна составлять единицу, но сумма весов решений не обязана ей равняться. Сравнивать следует варианты, оценённые с одной и той же функцией и одним ориентиром, если условия задачи не требуют исследовать смену ориентира. Такой порядок помогает отделить арифметическую ошибку от содержательного вопроса: какие предположения о восприятии вообще уместны в данной ситуации.
Где модель полезна и где её границы
Теория помогает формулировать проверяемые гипотезы для экспериментов, анализа страхования, сбережений и решений покупателей. Она заставляет явно перечислить исходы, вероятности и возможный ориентир. Например, скидку относительно объявленной цены и потерю относительно ожидаемой цены нельзя автоматически считать психологически одинаковыми ситуациями.
Но параметры приходится оценивать на данных, а точка отсчёта может меняться. Различаются люди, суммы, стимулы и способы задания вопросов. Теория не заменяет расчёт реальной доходности и не гарантирует выгодного решения: положительная оценка в модели означает предпочтение относительно нуля только при принятых предпосылках. Для практического анализа полезно отдельно выписать конечные исходы и их вероятности, а затем проверить, какой ориентир мог повлиять на интерпретацию.
Частые ошибки
- Считать ценность деньгами. Она задана в условной шкале; её сравнивают внутри одной параметризации.
- Принимать коэффициент 2,25 за закон. Это оценка для конкретной модели и данных, а не диагноз человека.
- Складывать веса как вероятности. Веса решений не обязаны складываться в единицу; для многих исходов нужны накопленные вероятности.
- Забывать точку отсчёта. Одна конечная сумма может означать разные изменения относительно разных ориентиров.
- Предсказывать каждого по среднему эффекту. Индивидуальные решения и параметры различаются.
FAQ
Кто создал теорию перспектив?
Даниэль Канеман и Амос Тверски изложили первоначальную модель в 1979 году, а в 1992 году представили её кумулятивную версию.
Чем теория перспектив отличается от ожидаемой полезности?
В типичной формулировке теории перспектив ценность определена для изменений относительно точки отсчёта, а вероятности входят через веса решений. Ожидаемая полезность использует вероятности непосредственно для взвешивания полезности конечных результатов.
Почему люди иногда принимают риск при потерях?
Выпуклая ветвь функции ценности может сделать рискованную перспективу привлекательнее гарантированной потери. Но итог зависит также от вероятностных весов, размеров исходов и конкретного человека.
Коротко
Теория перспектив связывает рискованный выбор с точкой отсчёта, нелинейной ценностью выигрышей и потерь и весами вероятностей. Её расчёт показывает возможную оценку при заданных параметрах, а не универсальное предсказание поведения или денежную доходность.
Читайте также
Неприятие потерь: почему минус весит больше плюса
Неприятие потерь в теории перспектив: функция ценности, коэффициент лямбда около 2,25, эксперименты Канемана и Тверски, расчёт порога принятия ставки и разбор типовых задач.
Парадокс Алле: суть, эффект определённости, теория
Парадокс Алле простыми словами: суть эксперимента, эффект определённости, нарушение аксиомы независимости и связь с теорией перспектив Канемана и Тверски.
Эффект владения: почему своё кажется дороже
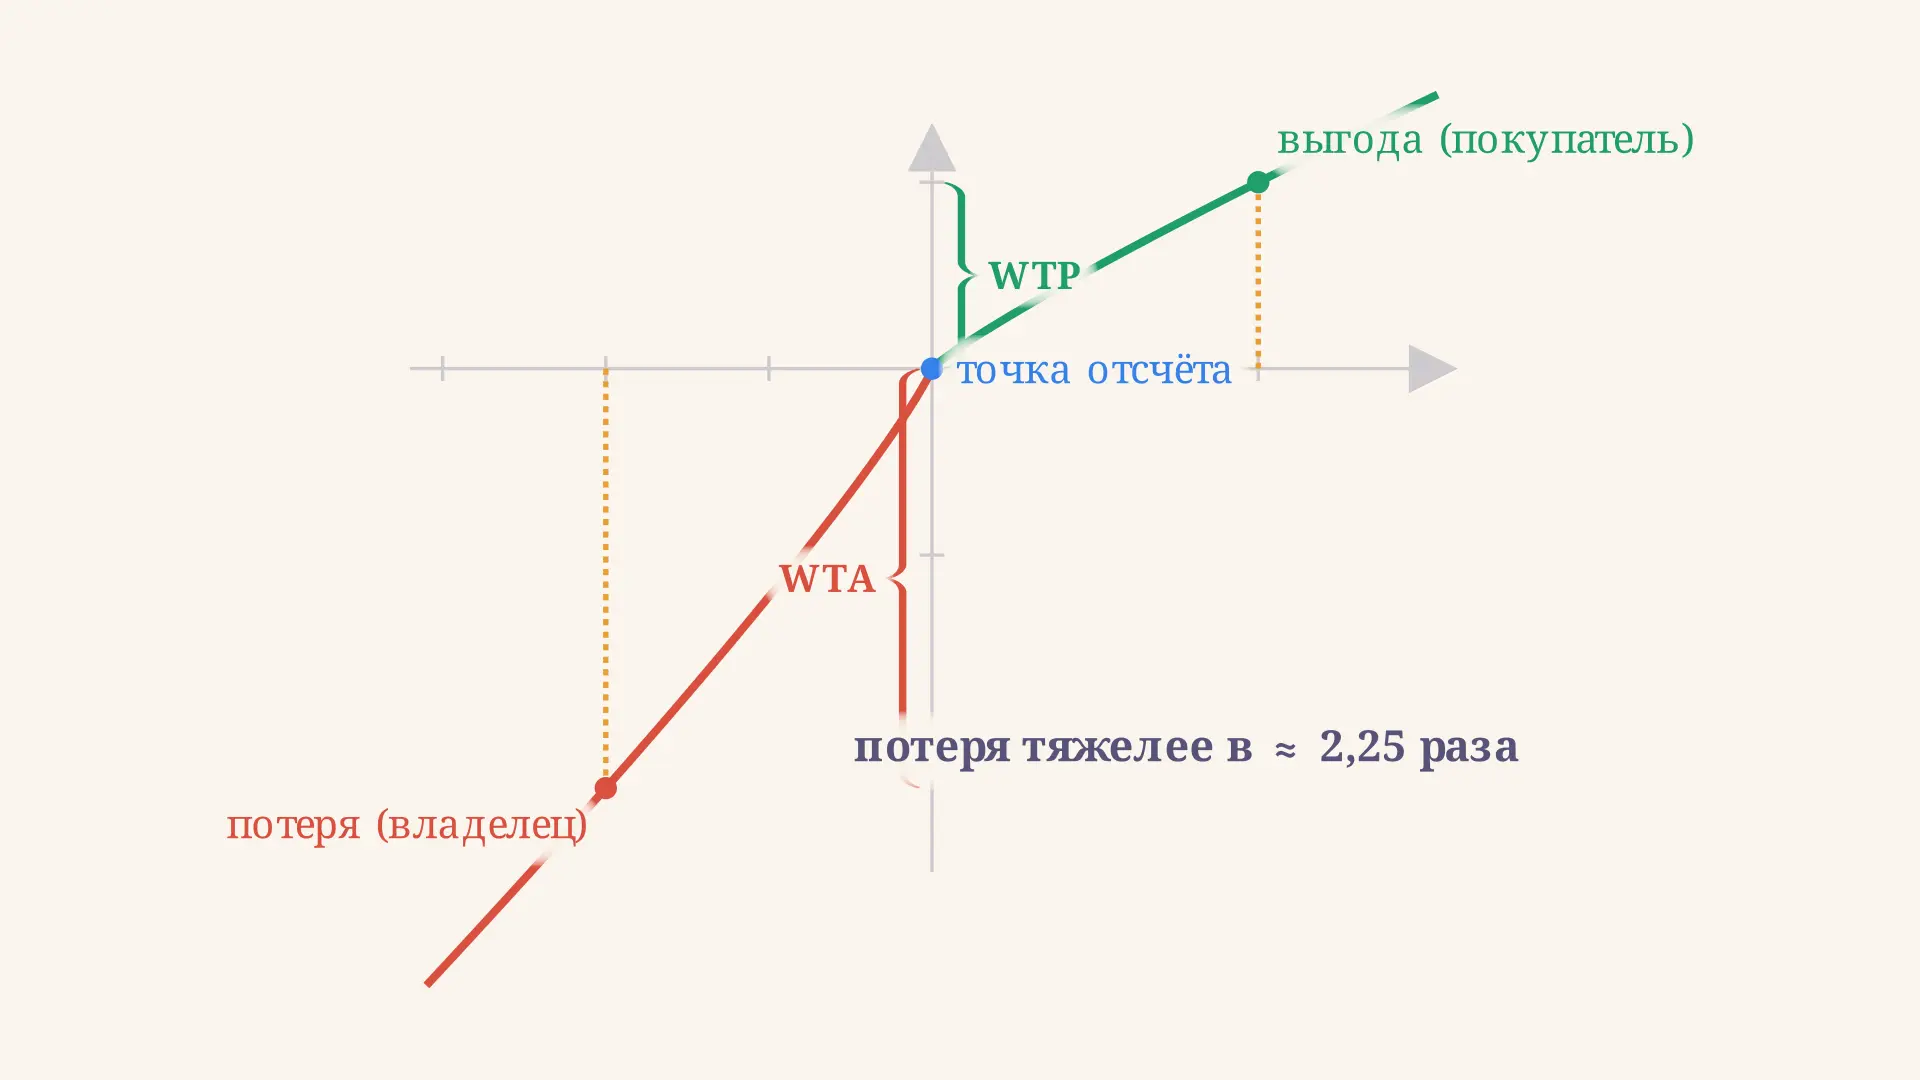
Эффект владения (endowment effect) простыми словами: почему владелец оценивает вещь дороже покупателя, как разрыв WTA и WTP связан с неприятием потерь, формула и разбор задач.
Санкт-Петербургский парадокс: игра и полезность
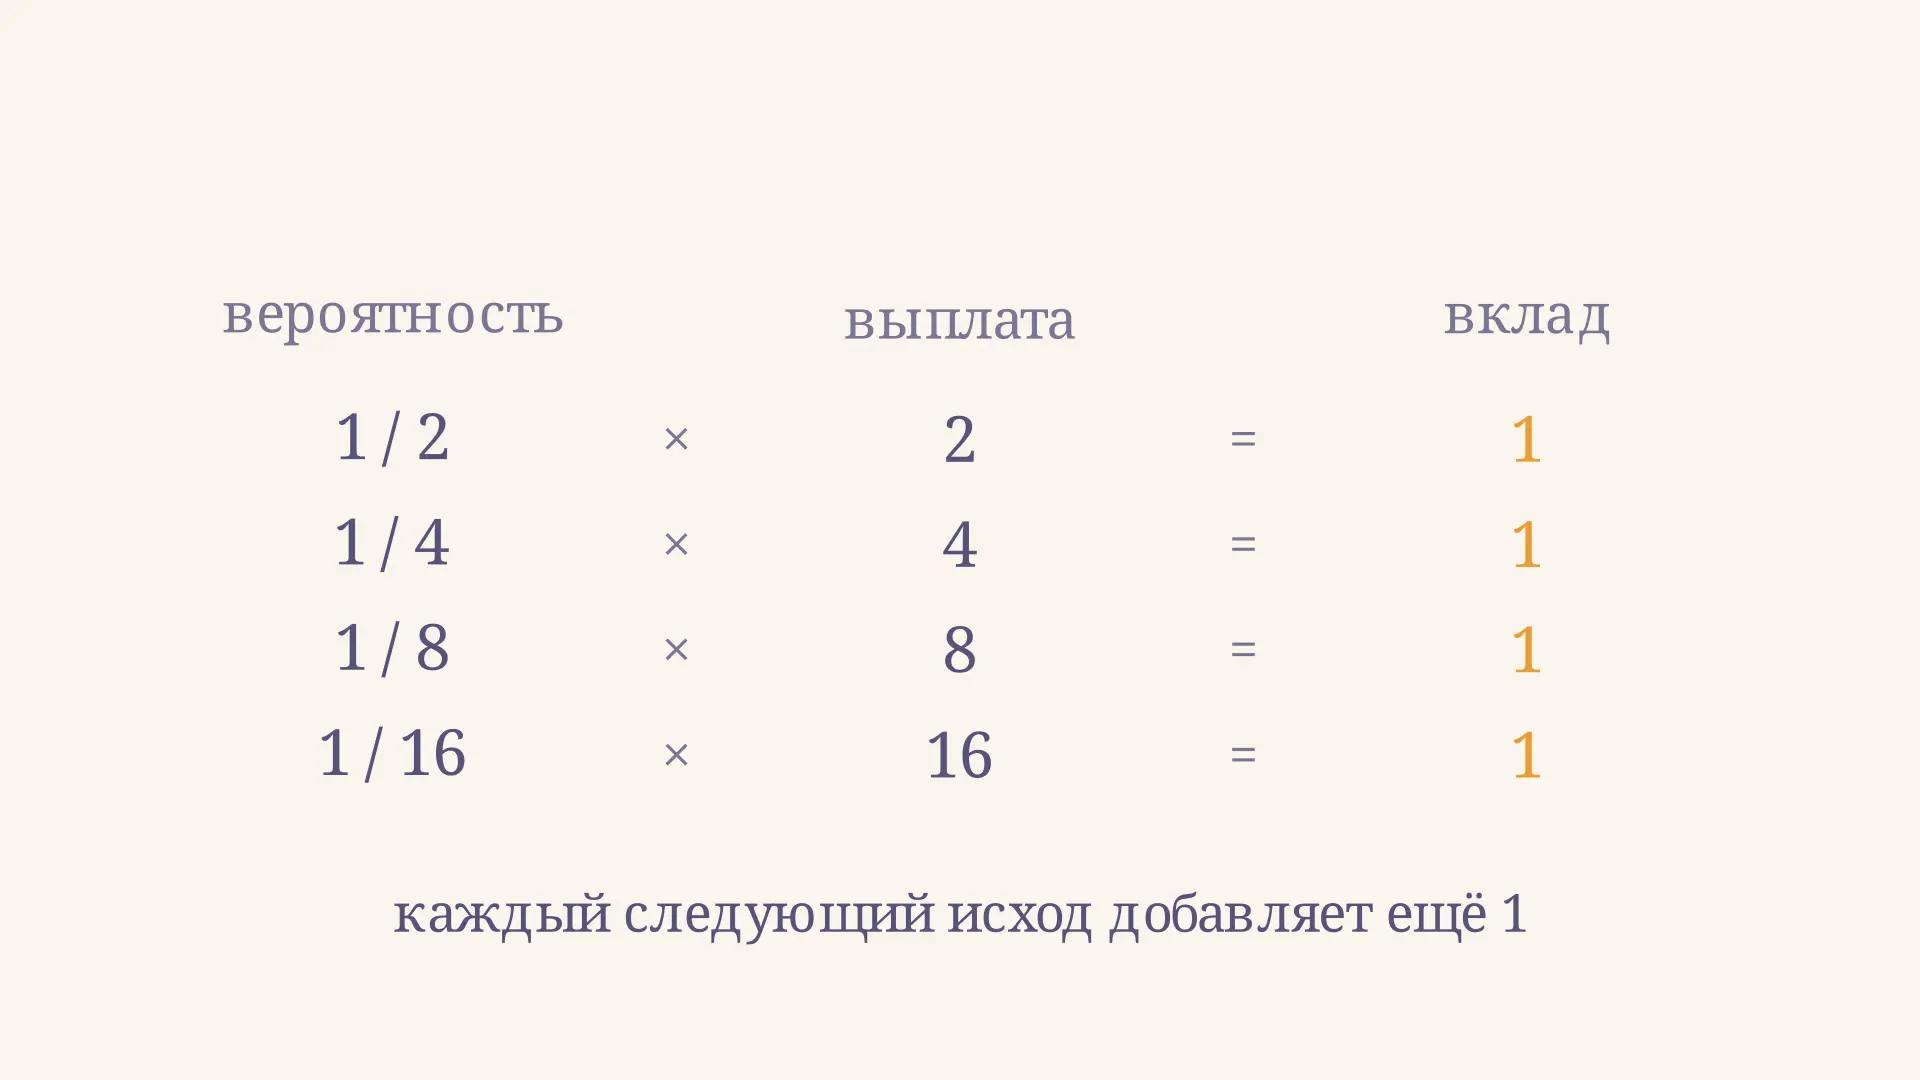
Санкт-Петербургский парадокс показывает, почему бесконечное математическое ожидание выигрыша не означает готовности платить любую цену. Разбираем игру и решение Бернулли.
Подталкивание (nudge): архитектура выбора по Талеру
Подталкивание (nudge) Талера и Санстейна: что такое архитектура выбора и либертарианский патернализм, как работает вариант по умолчанию, реальные кейсы, nudge-подразделения и критика.
Ограниченная рациональность: теория Герберта Саймона
Ограниченная рациональность простыми словами: почему человек выбирает удовлетворительный вариант вместо оптимального, что такое сатисфисинг, уровень притязаний и ножницы Саймона.