Неприятие потерь: почему минус весит больше плюса
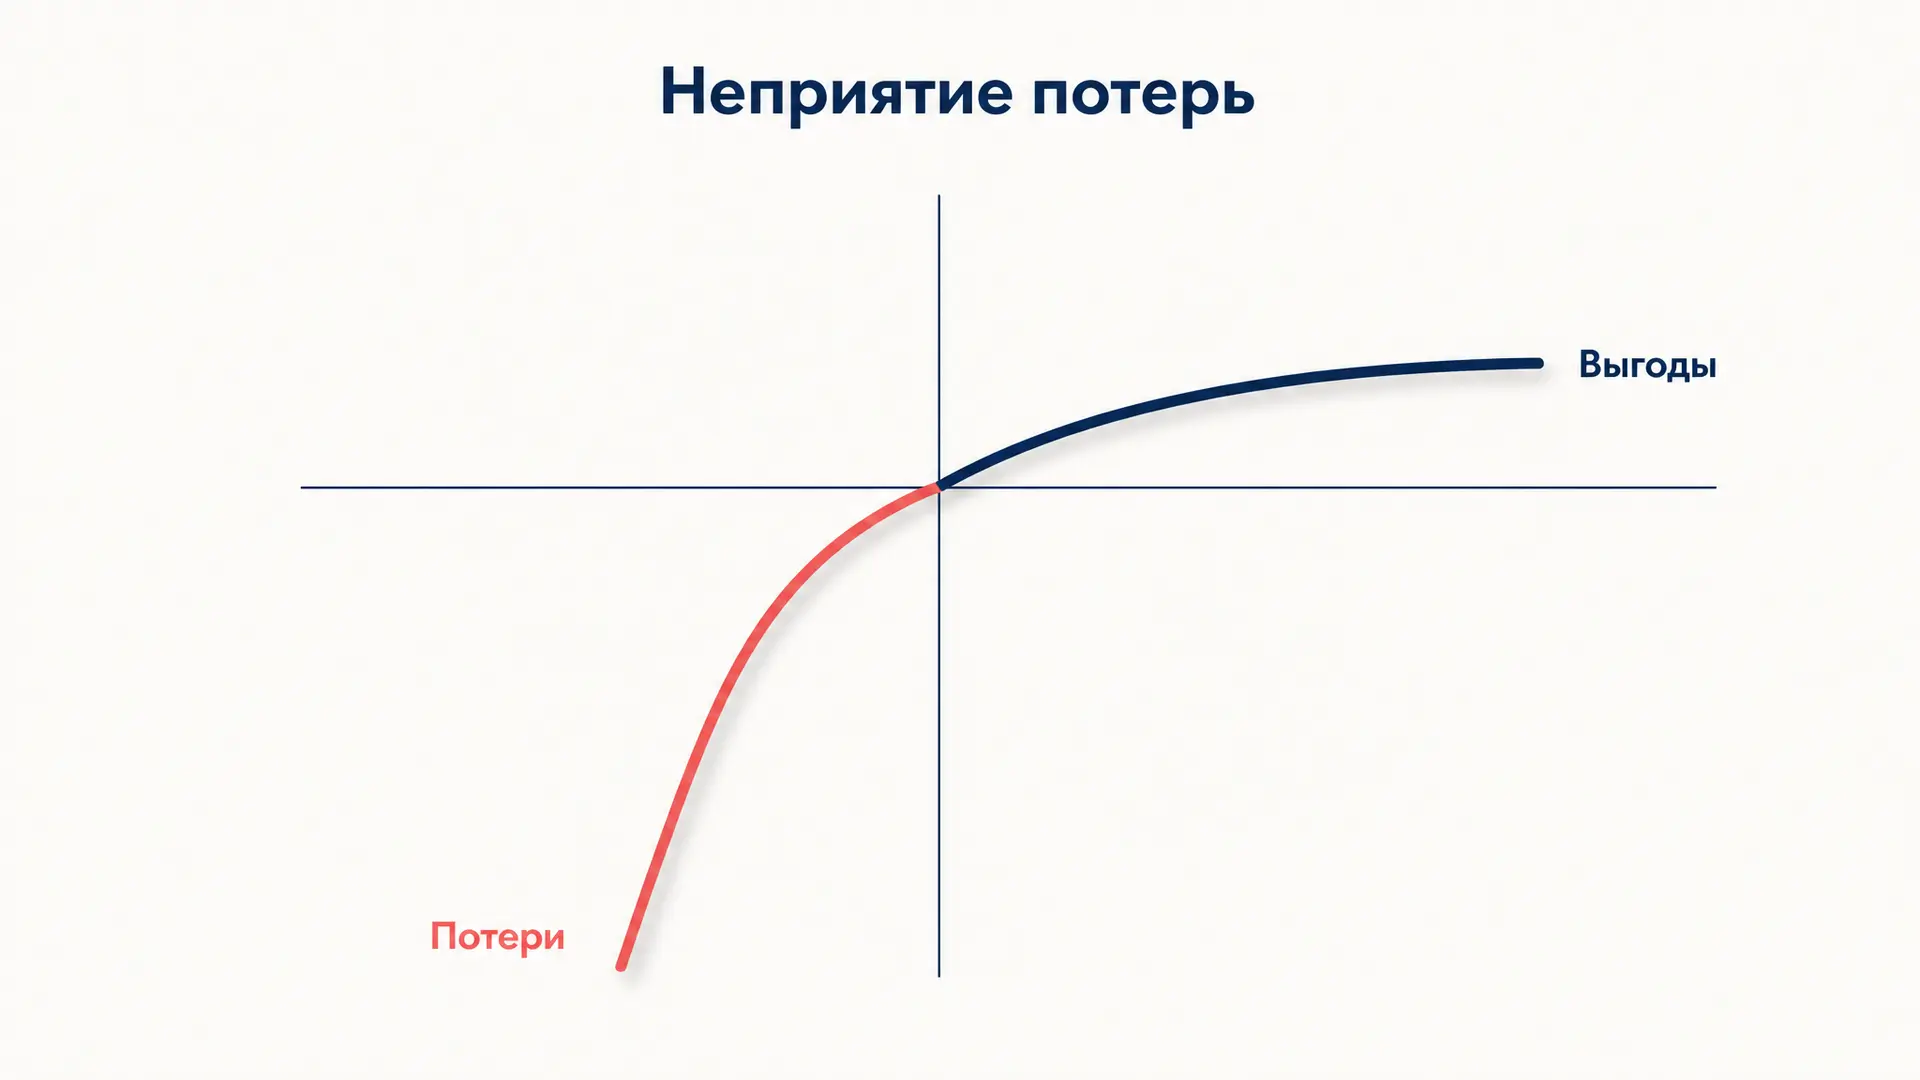
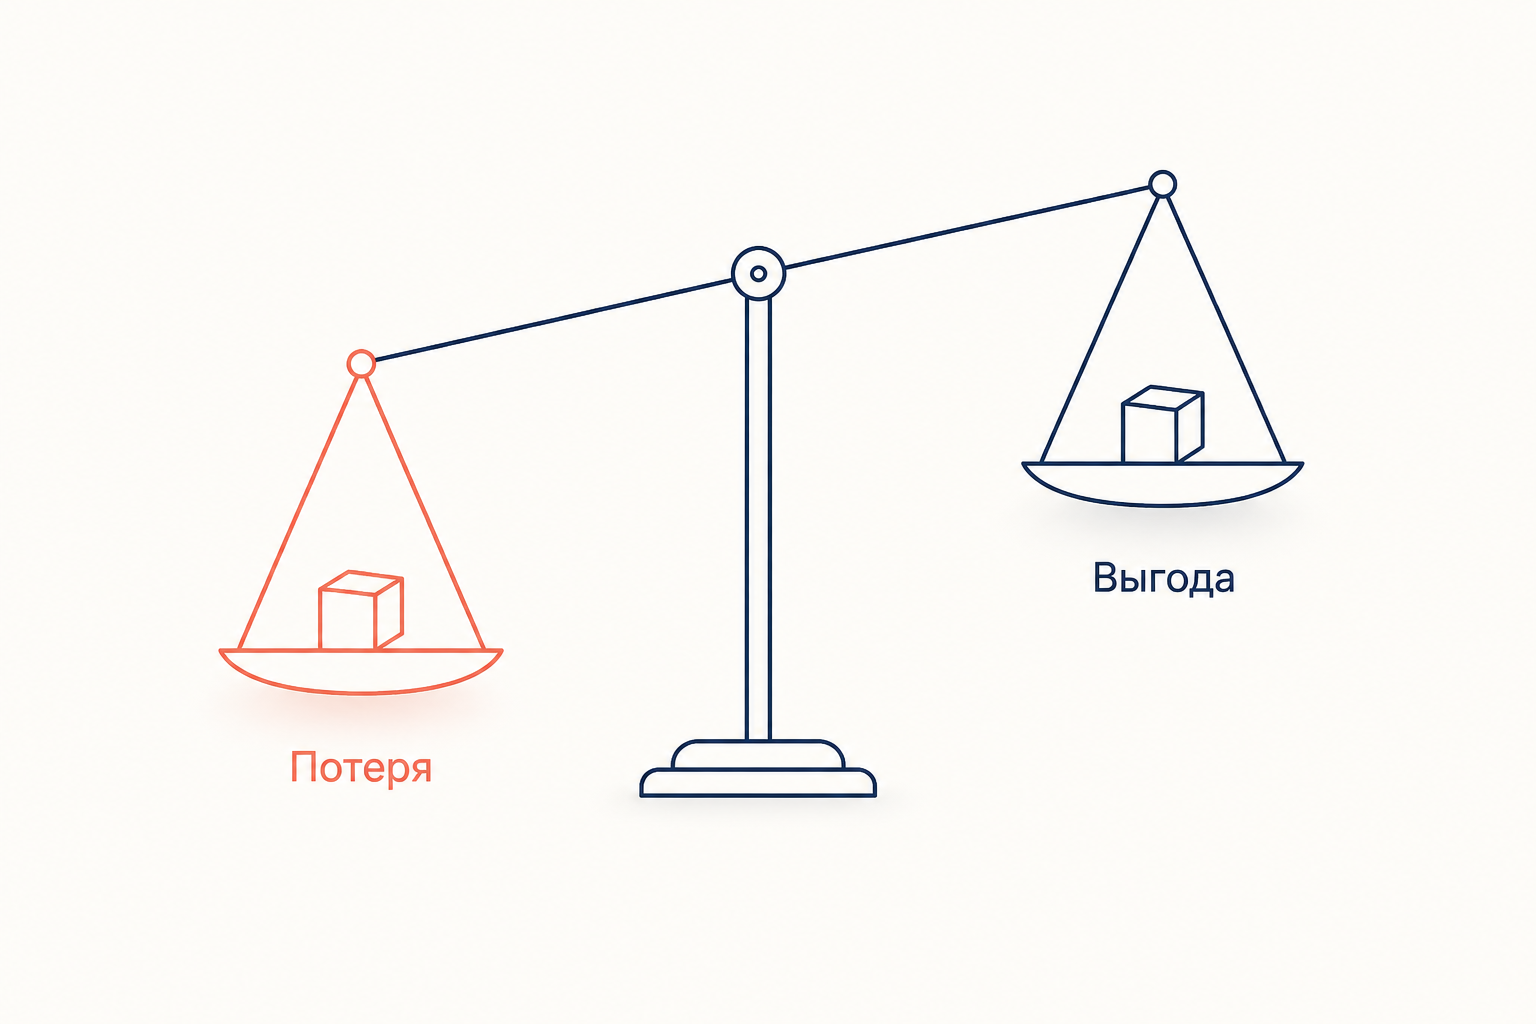
Неприятие потерь (loss aversion) - это свойство человеческой оценки, при котором потеря переживается сильнее, чем равный по размеру выигрыш. Найденная на улице тысяча рублей радует заметно меньше, чем расстраивает потерянная тысяча, хотя по деньгам события зеркальны. Дэниел Канеман и Амос Тверски описали этот перекос в 1979 году как ядро теории перспектив, и с тех пор он объясняет массу решений, которые классическая модель рационального выбора считает ошибками: отказ от выгодных ставок, залипание в убыточных активах, силу слова «бесплатно» и работу дедлайнов. Ниже разберём, как перекос выглядит в формуле, как его измеряют, где он проявляется и в чём его сегодня упрекают. Калькулятор ниже сразу показывает главное следствие: при каком выигрыше человек наконец согласится рискнуть.
Что такое неприятие потерь
Формально неприятие потерь - это утверждение о форме функции ценности: она круче в области потерь, чем в области выгод. Человек оценивает исходы не как итоговый уровень богатства, а как отклонения от точки отсчёта (reference point) - обычно от текущего положения дел. Ноль на этой шкале не «ноль рублей на счету», а «то, что есть сейчас». Всё, что ниже нуля, читается как потеря и получает повышенный вес.
Отсюда сразу два важных уточнения, которые студенты часто пропускают. Во-первых, неприятие потерь - не то же самое, что неприятие риска: рисковать человек может охотно, но именно там, где выбирает между двумя потерями. Во-вторых, это не про пессимизм и не про черту характера, а про геометрию оценки: два одинаковых по модулю сдвига от точки отсчёта получают разные веса.
Функция ценности и коэффициент лямбда
Канеман и Тверски задали функцию ценности кусочно относительно точки отсчёта:
Здесь - отклонение от точки отсчёта, и из интервала от 0 до 1 задают убывающую чувствительность (вторая тысяча ощущается слабее первой), а - тот самый коэффициент неприятия потерь: во сколько раз круче левая ветвь. По кумулятивной версии теории 1992 года каноническая оценка при . Проще говоря, потеря весит примерно вдвое больше равной по размеру выгоды.
Практическое следствие видно на простейшей ставке «выиграть или проиграть с вероятностью 50 на 50». Её ценность равна
и ставка принимается, только когда . Порог, при котором ценность обращается в ноль, получается из равенства ветвей:
При это просто : чтобы согласиться поставить тысячу, человеку нужен выигрыш около 2250 рублей. Именно такие цифры и дают опросы: медианный отказ держится в районе двукратного превышения.
Как измеряют коэффициент неприятия потерь
Стандартная процедура - лотерейный список. Испытуемому предъявляют серию ставок 50 на 50 с фиксированным проигрышем и растущим выигрышем и находят точку переключения, где «нет» превращается в «да». Отношение выигрыша в этой точке к проигрышу и есть оценка при допущении линейной ценности. Тверски и Канеман в 1992 году получили медиану около 2,25, более поздние выборки дают разброс от 1,5 до 2,5 в зависимости от размера ставок и состава участников.
Есть и полевые оценки. Классический пример - реакция на изменение цен: спрос падает от подорожания сильнее, чем растёт от равного удешевления, и отношение эластичностей даёт свою оценку асимметрии. Отдельная линия - эксперименты с трудовыми усилиями, где точка отсчёта задаётся дневной целью заработка, и работник резко снижает усилия, как только цель достигнута.
Оценка лямбда зависит от того, что принято за точку отсчёта. Если в задаче не сказано, относительно какого состояния считаются выигрыш и потеря, любое число будет произвольным: сначала фиксируйте нулевую отметку, потом считайте.
Проявления: от эффекта владения до эффекта диспозиции
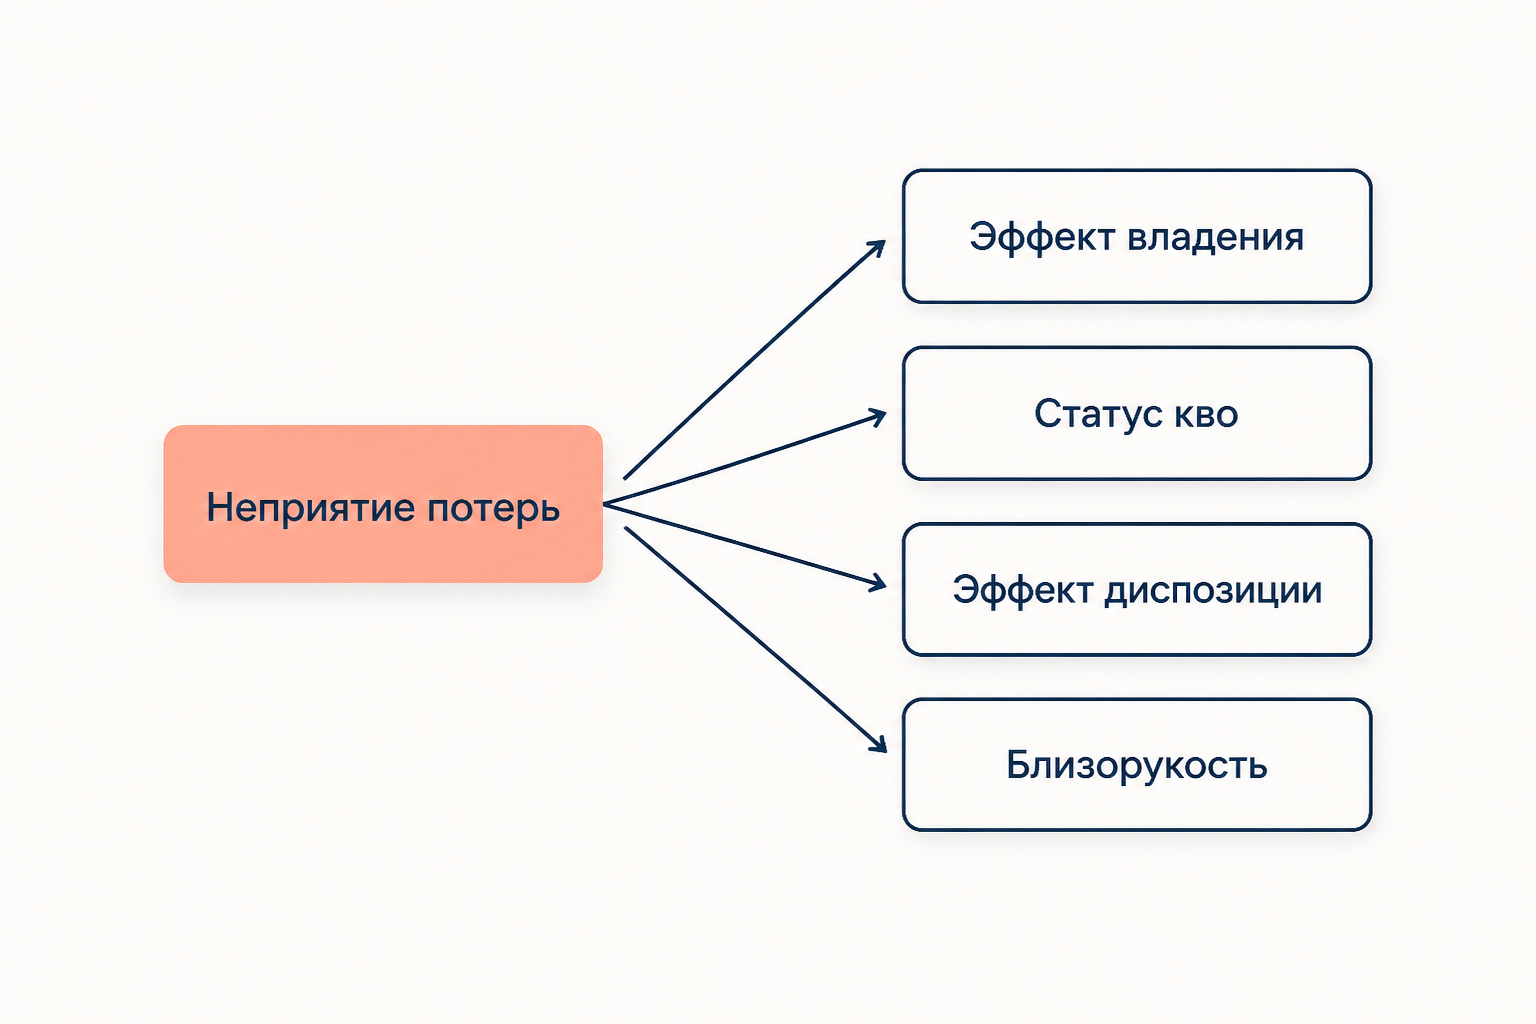
Неприятие потерь - это общий принцип, у которого много названных следствий, и на экзамене их важно не путать.
Эффект владения. Стоит вещи стать вашей, как расставание с ней попадает в домен потерь, и цена продавца обгоняет цену покупателя. Подробный разбор с формулой разрыва WTA и WTP - в статье про эффект владения, там же показано, что при разрыв получается примерно двукратным.
Склонность к статус-кво. Любое изменение раскладывается на приобретения и потери, потери весят больше, поэтому нейтральный на бумаге обмен кажется невыгодным. Отсюда сила опций «по умолчанию» в пенсионных планах и донорских программах.
Эффект диспозиции. Инвесторы продают выросшие бумаги слишком рано и держат подешевевшие слишком долго: продать в минус значит превратить бумажную потерю в реализованную, а этого хочется избежать. Точкой отсчёта здесь служит цена покупки.
Близорукое неприятие потерь. Если оценивать портфель часто, шанс увидеть минус на коротком горизонте велик, и акции кажутся невыносимо рискованными. Шломо Бенарци и Ричард Талер показали, что такая частота оценки объясняет загадку премии за риск: инвесторы требуют от акций слишком большой доходности просто потому, что смотрят на счёт слишком часто.
Фрейминг: одна и та же сумма как плюс и как минус
Поскольку всё считается от точки отсчёта, её сдвиг меняет решение при неизменных деньгах. Скидка за наличные и наценка за карту численно эквивалентны, но во втором случае разница попадает в домен потерь и злит покупателя. «Экономия 3000 рублей в год» работает слабее, чем «вы переплачиваете 3000 рублей в год». Тариф «первый месяц бесплатно» превращает последующий отказ в потерю уже освоенного сервиса.
Эта же логика стоит за формулировками в опросах о вакцинации и страховании: описание через предотвращённые потери повышает согласие сильнее, чем описание через приобретённые выгоды. Механизм подробнее разобран в материале про эффект фрейминга решений - он и неприятие потерь опираются на одну и ту же асимметрию функции ценности.
Критика: спор о том, насколько эффект универсален
С 2018 года у концепции появился заметный оппонент: Дэвид Гал и Дерек Рукер утверждают, что накопленные данные не поддерживают неприятие потерь как общий закон оценки. Их аргументы: при малых суммах асимметрия часто исчезает, разрыв WTA и WTP объясняется и другими механизмами (например, инерцией и неопределённостью цены), а часть эффектов воспроизводится нестабильно.
Ответная позиция сторонников теории перспектив состоит в том, что критика бьёт по завышенным обобщениям, а не по ядру: для заметных сумм и ясной точки отсчёта асимметрия воспроизводится устойчиво, а следует считать не константой, а параметром, зависящим от контекста, домена и размера ставки. Для учебной работы полезно занимать именно эту взвешенную позицию: эффект реален, но он не универсальная константа природы, а параметр модели.
Частые ошибки
- Путать неприятие потерь с неприятием риска. Первое про асимметрию ветвей относительно нуля, второе про вогнутость функции полезности. В домене потерь человек, наоборот, становится склонным к риску: выбирает шанс отыграться вместо гарантированного минуса.
- Забывать зафиксировать точку отсчёта. Пока не сказано, от какого состояния считаются отклонения, деление исходов на выгоды и потери произвольно, а вместе с ним произвольны и все выводы.
- Считать, что лямбда равна 2,25 всегда. Это медиана одной выборки Тверски и Канемана, а не физическая константа. В задаче значение либо дано, либо оценивается по точке переключения.
- Смешивать неприятие потерь и взвешивание вероятностей. В теории перспектив это два независимых блока: функция ценности отвечает за суммы, весовая функция - за вероятности. Переоценка малых шансов идёт по второму блоку.
- Объяснять эффектом всё подряд. Отказ от сделки может объясняться неопределённостью, транзакционными издержками или недоверием. Неприятие потерь стоит применять там, где точка отсчёта явно смещает исход в домен потерь.
FAQ
Чему равен коэффициент неприятия потерь? Каноническая оценка Тверски и Канемана 1992 года - около 2,25 при кривизне 0,88. Это медиана по лабораторной выборке; в других исследованиях значения лежат примерно между 1,5 и 2,5 и зависят от размера ставок, домена и опыта участников. В задачах значение обычно задано или выводится из точки, где испытуемый соглашается на ставку.
Чем неприятие потерь отличается от эффекта владения? Неприятие потерь - общий принцип асимметрии оценки, эффект владения - его частный случай для ситуации собственности. Владение сдвигает точку отсчёта так, что продажа читается как потеря, поэтому цена продавца превышает цену покупателя.
Почему человек отказывается от ставки с положительным матожиданием? Потому что решение принимается не по деньгам, а по ценности. При выигрыше 1500 и проигрыше 1000 с равными шансами матожидание равно плюс 250 рублей, но потеря взвешена коэффициентом около 2,25, и субъективная ценность ставки оказывается отрицательной. Согласие приходит, когда выигрыш превышает проигрыш примерно вдвое.
Коротко
Неприятие потерь - это асимметрия функции ценности в теории перспектив: левая ветвь потерь круче правой ветви выгод в раз, где каноническая оценка . Всё считается от точки отсчёта, поэтому её сдвиг превращает ту же сумму то в приобретение, то в утрату и меняет решение. Из этого принципа вырастают эффект владения, склонность к статус-кво, эффект диспозиции и близорукое неприятие потерь, а на практике он объясняет отказ от выгодных ставок и силу формулировок через потери. Современная критика не отменяет эффект, но требует считать контекстным параметром модели, а не универсальной константой.
Читайте также
Эффект фрейминга решений: как форма влияет на выбор
Эффект фрейминга решений - когнитивное искажение, при котором одна и та же информация воспринимается по-разному в зависимости от формулировки. Примеры, эксперименты Канемана и Тверски.
Эффект владения: почему своё кажется дороже
Эффект владения (endowment effect) простыми словами: почему владелец оценивает вещь дороже покупателя, как разрыв WTA и WTP связан с неприятием потерь, формула и разбор задач.
Ментальный учёт Талера: как мозг делит деньги
Ментальный учёт по Талеру - когнитивное разделение денег на мысленные счета. Разбираем механизм, примеры из жизни, ошибки мышления и применение в поведенческой экономике.
Парадокс Алле: суть, эффект определённости, теория
Парадокс Алле простыми словами: суть эксперимента, эффект определённости, нарушение аксиомы независимости и связь с теорией перспектив Канемана и Тверски.
Эвристика доступности Канемана: лёгкость припоминания
Эвристика доступности Канемана и Тверски: когнитивное искажение, при котором вероятность события оценивают по лёгкости припоминания примеров. Механизм, эксперименты и способы коррекции.
Эффект якоря: как первое число искажает оценку
Эффект якоря (anchoring effect): когнитивное искажение, при котором первая цифра смещает оценку. Эксперименты Тверски и Канемана, механизм недостаточной корректировки и способы защиты.