Парадокс двух конвертов: почему выгодно менять любой
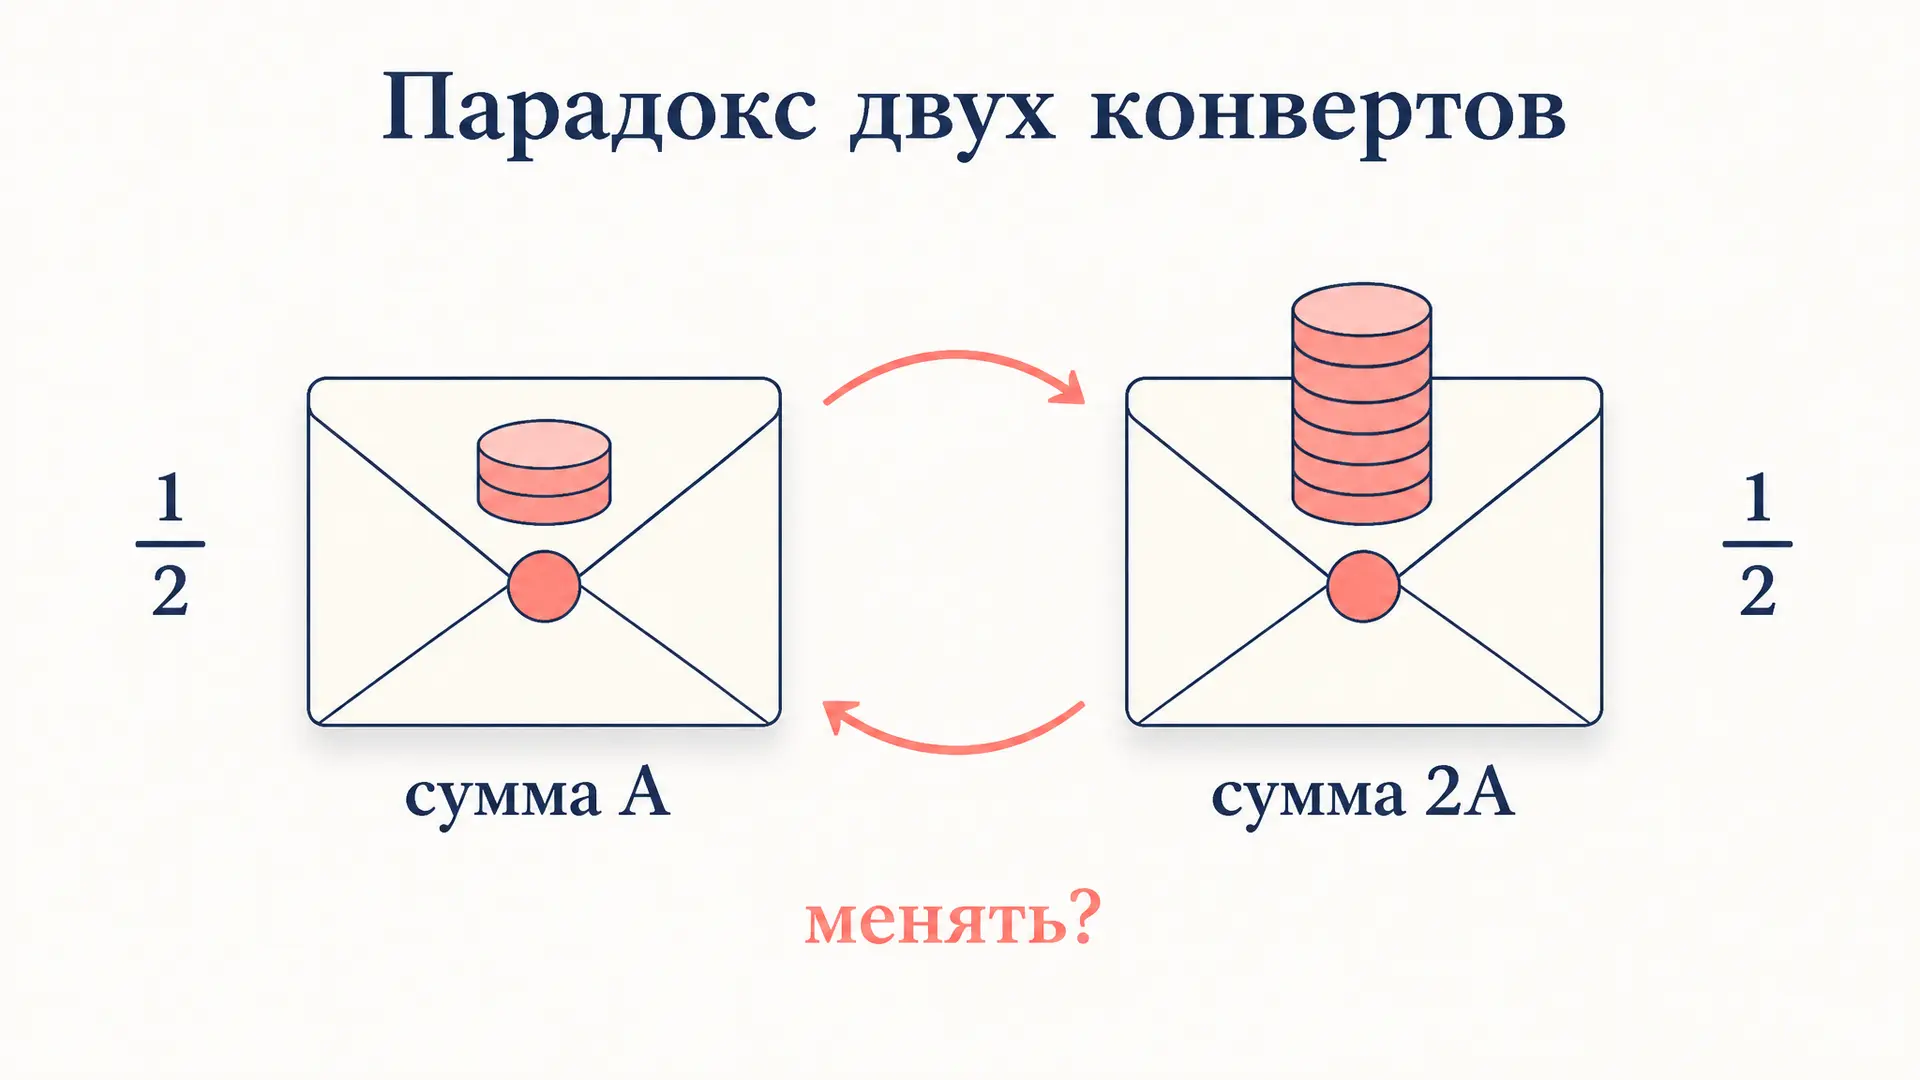
Перед вами два одинаковых конверта. В одном лежит вдвое больше денег, чем в другом, но какой из них «толще» - неизвестно. Вы выбрали один, заглянули внутрь и увидели сумму . Стоит ли поменять конверт на второй? Наивный расчёт ожидаемой ценности уверяет: менять выгодно всегда - а значит, и обратно, и снова, до бесконечности. Это и есть парадокс двух конвертов: безупречная на вид арифметика приводит к абсурду. Ниже разберём, где именно прячется ошибка, и соберём корректный байесовский ответ. Калькулятор ниже покажет, как «выигрыш 1,25A» рассыпается, стоит лишь задать честное априорное распределение.
Постановка задачи
Условие минимально и потому коварно. Есть два неразличимых конверта; в одном сумма , в другом , причём само нам неизвестно. Мы наугад берём один конверт. Ведущий разрешает либо оставить выбранный, либо обменять на второй. Спрашивается: какая стратегия даёт больший ожидаемый выигрыш?
Интуиция подсказывает, что менять бессмысленно: оба конверта симметричны, мы не получили никакой новой информации. И эта интуиция верна. Проблема в том, что существует «доказательство» обратного, которое выглядит не менее убедительно.

Соблазнительное рассуждение
Пусть в нашем конверте лежит сумма . Рассуждаем так: с вероятностью одна вторая наш конверт - меньший, и тогда во втором лежит ; с вероятностью одна вторая наш - больший, и во втором лежит . Считаем ожидаемую ценность обмена:
Получается, что после обмена мы в среднем выигрываем - четверть содержимого. Значит, менять выгодно. Но точно так же можно было бы рассуждать и про второй конверт: открыв его и обозначив сумму за , мы снова получим в пользу обратного обмена. Стратегия «всегда меняй» загоняет нас в бесконечный цикл, где каждый шаг якобы прибылен. Это и есть логический парадокс: из верных, казалось бы, посылок следует абсурд.
Где спрятана ошибка
Ключевая подмена - в обозначении . В формуле символ играет сразу две несовместимые роли. В первом слагаемом - это меньшая из двух сумм (значит, во втором конверте ). Во втором слагаемом - уже большая сумма (во втором конверте ). Это разные величины: в одном сценарии пара конвертов равна , в другом - . Складывать ожидания так, будто во всех слагаемых одно и то же число, - нельзя.
Корректная переменная - это меньшая сумма . Если зафиксировать её, то пара всегда , а наш выбранный конверт с равной вероятностью содержит или . Тогда ожидаемая ценность нашего конверта - , и ровно столько же даёт другой конверт: симметрия восстановлена, преимущества обмена нет.
Подвох в том, что «сумма в моём конверте равна A» - это не одно событие, а сразу два разных мира с разными парами конвертов. Условие на наблюдаемое A меняет вероятности, и они уже не равны 1/2.
Почему вероятности не равны 1/2
Тонкость глубже простой ошибки обозначений. Даже если честно открыть конверт и увидеть конкретное число , наивный расчёт предполагает, что условные вероятности «я держу меньший» и «я держу больший» по-прежнему равны одной второй. Это верно только при особом - и невозможном - априорном распределении сумм.
Обозначим через априорную вероятность того, что меньшая сумма равна . Увидев в конверте число , мы оказываемся в одной из двух ситуаций: либо меньшая сумма (наш конверт меньший), либо меньшая сумма (наш конверт больший, во втором лежит ). По формуле Байеса вероятность того, что наш конверт меньший:
Эта дробь равна одной второй только если для всех - то есть распределение должно быть одинаковым на всех масштабах, от копеек до триллионов. Такого распределения вероятностей не существует: его интеграл был бы бесконечным. Любое реальное (нормируемое) распределение где-то убывает, и в этой зоне обмен уже невыгоден.

Байесовское решение
Корректная стратегия зависит от того, что мы знаем о возможных суммах. Если у нас есть разумное априорное распределение (а оно всегда есть - деньги ограничены сверху), то, увидев , мы честно считаем ожидаемый выигрыш обмена:
При малых (где , распределение ещё «плоское») обмен может быть слегка выгоден. Но при больших , ближе к верхней границе сумм, вероятность заметно превышает - значит, наш конверт скорее больший, и менять не стоит. В среднем по всем возможным выигрыши и проигрыши точно компенсируются: безусловное ожидание обмена равно нулю, как и требует симметрия.
Иначе говоря, информация в наблюдаемом реальна, но она работает не так, как в наивном расчёте: большое - слабый сигнал, что вам уже достался больший конверт. Это роднит задачу с другими сюжетами теории принятия решений, где правильный ответ требует явной вероятностной модели, а не «голой» симметрии.
Вариант с закрытым конвертом
Особый случай - когда конверт не вскрывают и сумму не наблюдают. Тогда никакой информации нет вообще, и парадокс исчезает на корню: оба конверта обмениваемы по определению, ожидаемая ценность каждого одинакова. Формально мы сравниваем и без всякого условия - и обе равны .
Именно поэтому фраза «менять выгодно независимо от того, что в конверте» так подозрительна: если решение одинаково при любом , то знание не нужно - а раз оно не нужно, ситуация полностью симметрична и обмен ничего не даёт. Это рассуждение «от противного» само по себе разоблачает парадокс ещё до всякой арифметики.
Частые ошибки
- Одна буква для двух разных сумм. Самая распространённая ловушка: в формуле величина молча меняет смысл от слагаемого к слагаемому. Фиксируйте меньшую сумму - и парадокс исчезает.
- Предположение, что . Это равенство требует невозможного равномерного распределения на всей положительной оси. Любое реальное распределение делает его ложным при больших .
- Смешение закрытого и открытого вариантов. В закрытом варианте информации нет и обмен нейтрален; в открытом - нужна байесовская модель. Это разные задачи, а не одна.
- Игнорирование верхней границы сумм. В жизни деньги ограничены. Как только есть максимум, при суммах около него обмен заведомо невыгоден, и баланс сходится.
- Вывод о бесконечном обмене. Если каждый обмен «выгоден», бесконечная цепочка обменов должна давать бесконечный выигрыш - явный признак, что в посылке ошибка, а не в мире.
FAQ
Так менять конверт или нет? Если вы не видели сумму - без разницы, ожидаемые ценности равны. Если видели - ответ зависит от вашего априорного представления о возможных суммах: при «больших» менять, как правило, не стоит.
Почему же расчёт даёт 1,25A, если это неверно? Потому что в нём незаметно обозначает то меньшую, то большую сумму. Это не корректное условное ожидание, а сумма двух величин из разных сценариев, выданная за одно число.
Существует ли распределение, при котором менять всегда выгодно? Нет нормируемого распределения с этим свойством. Можно построить «несобственные» конструкции с бесконечным матожиданием, но они не описывают реальную лотерею с конечными деньгами.
Чем это похоже на другие вероятностные парадоксы? Как и парадокс Монти Холла, задача показывает: интуиция о вероятностях ненадёжна, пока не выписана явная модель того, как устроен случайный выбор и что именно мы наблюдаем.
Коротко
Парадокс двух конвертов - это не загадка про деньги, а демонстрация того, как небрежное обозначение и молчаливое допущение о равных вероятностях рождают абсурдный вывод «меняй всегда». Стоит зафиксировать меньшую сумму или выписать честное априорное распределение - и симметрия возвращается: в закрытом варианте обмен нейтрален, в открытом им управляет байесовское обновление, а бесконечный обмен оказывается невозможным.
Читайте также
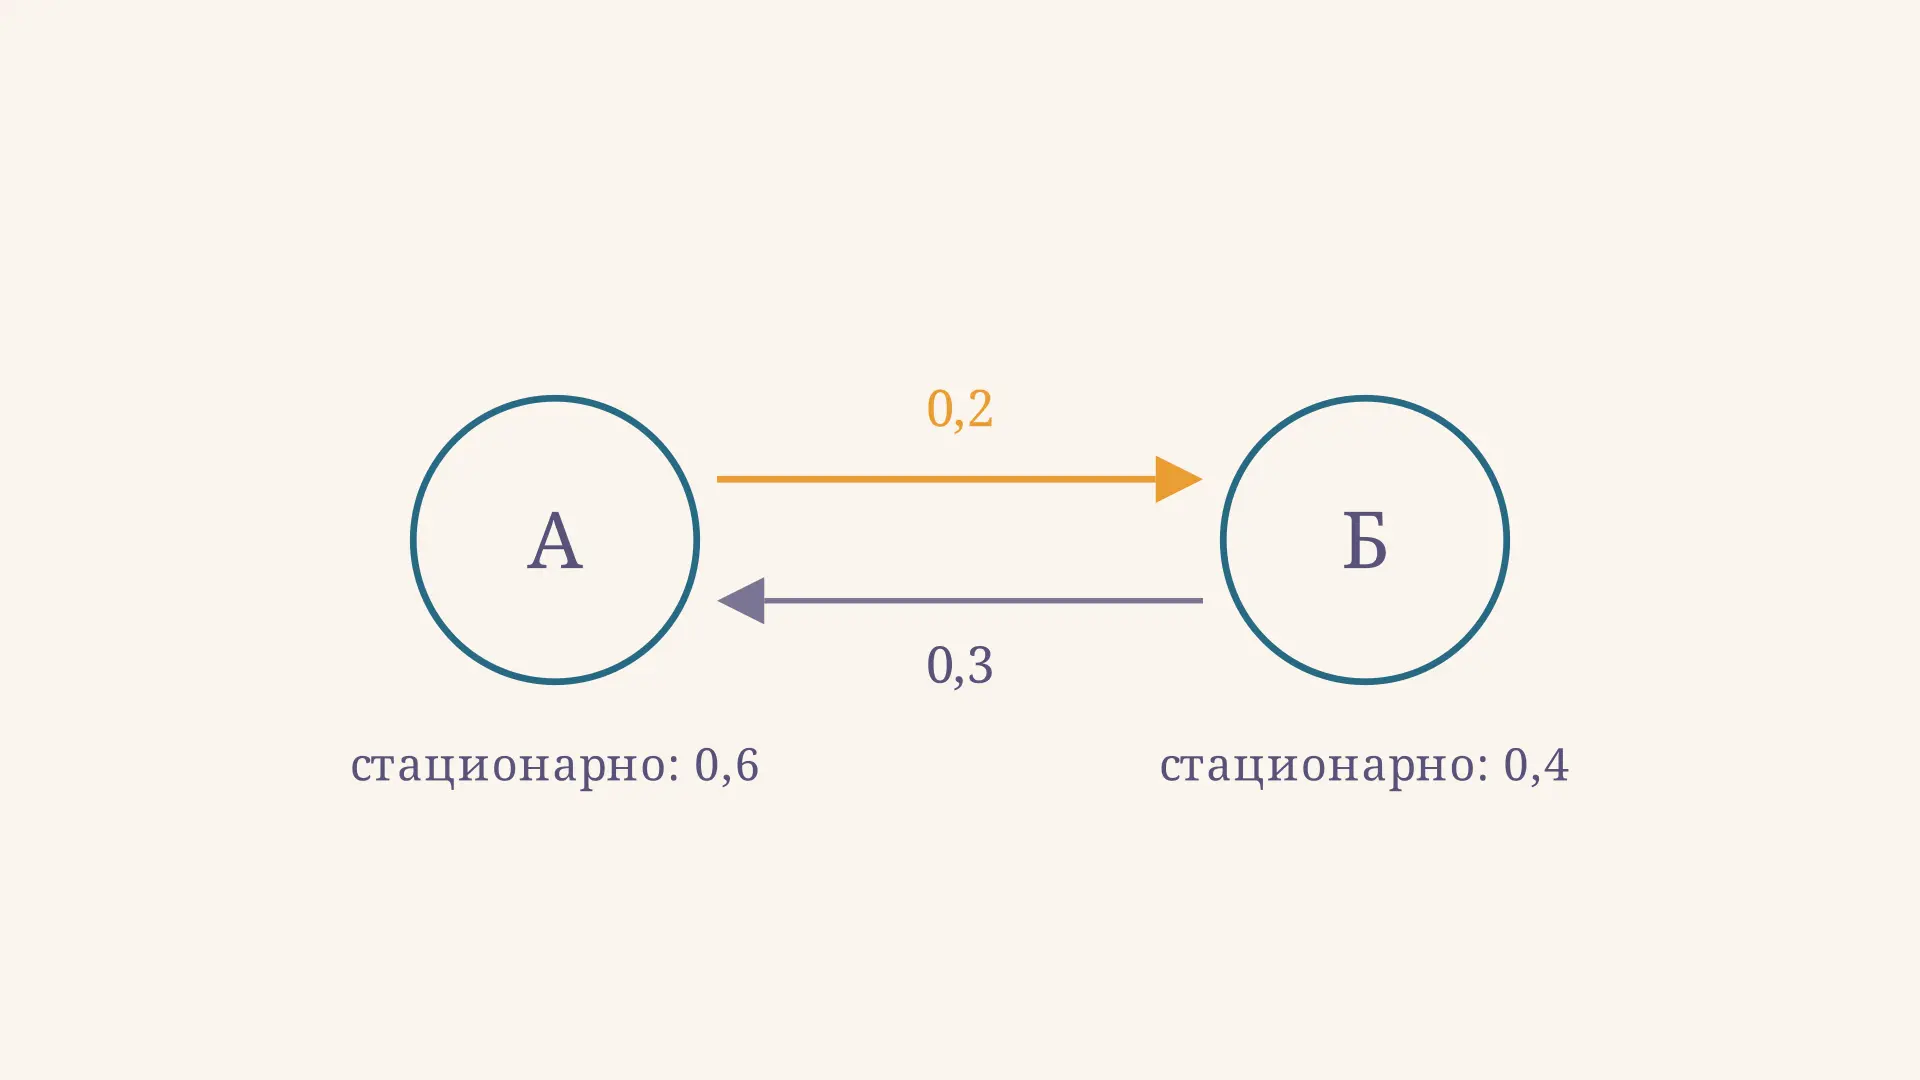
Цепь Маркова: стационарное распределение
Как найти стационарное распределение цепи Маркова по матрице переходов: пример для двух состояний, проверка баланса и условия сходимости с разбором ошибок.
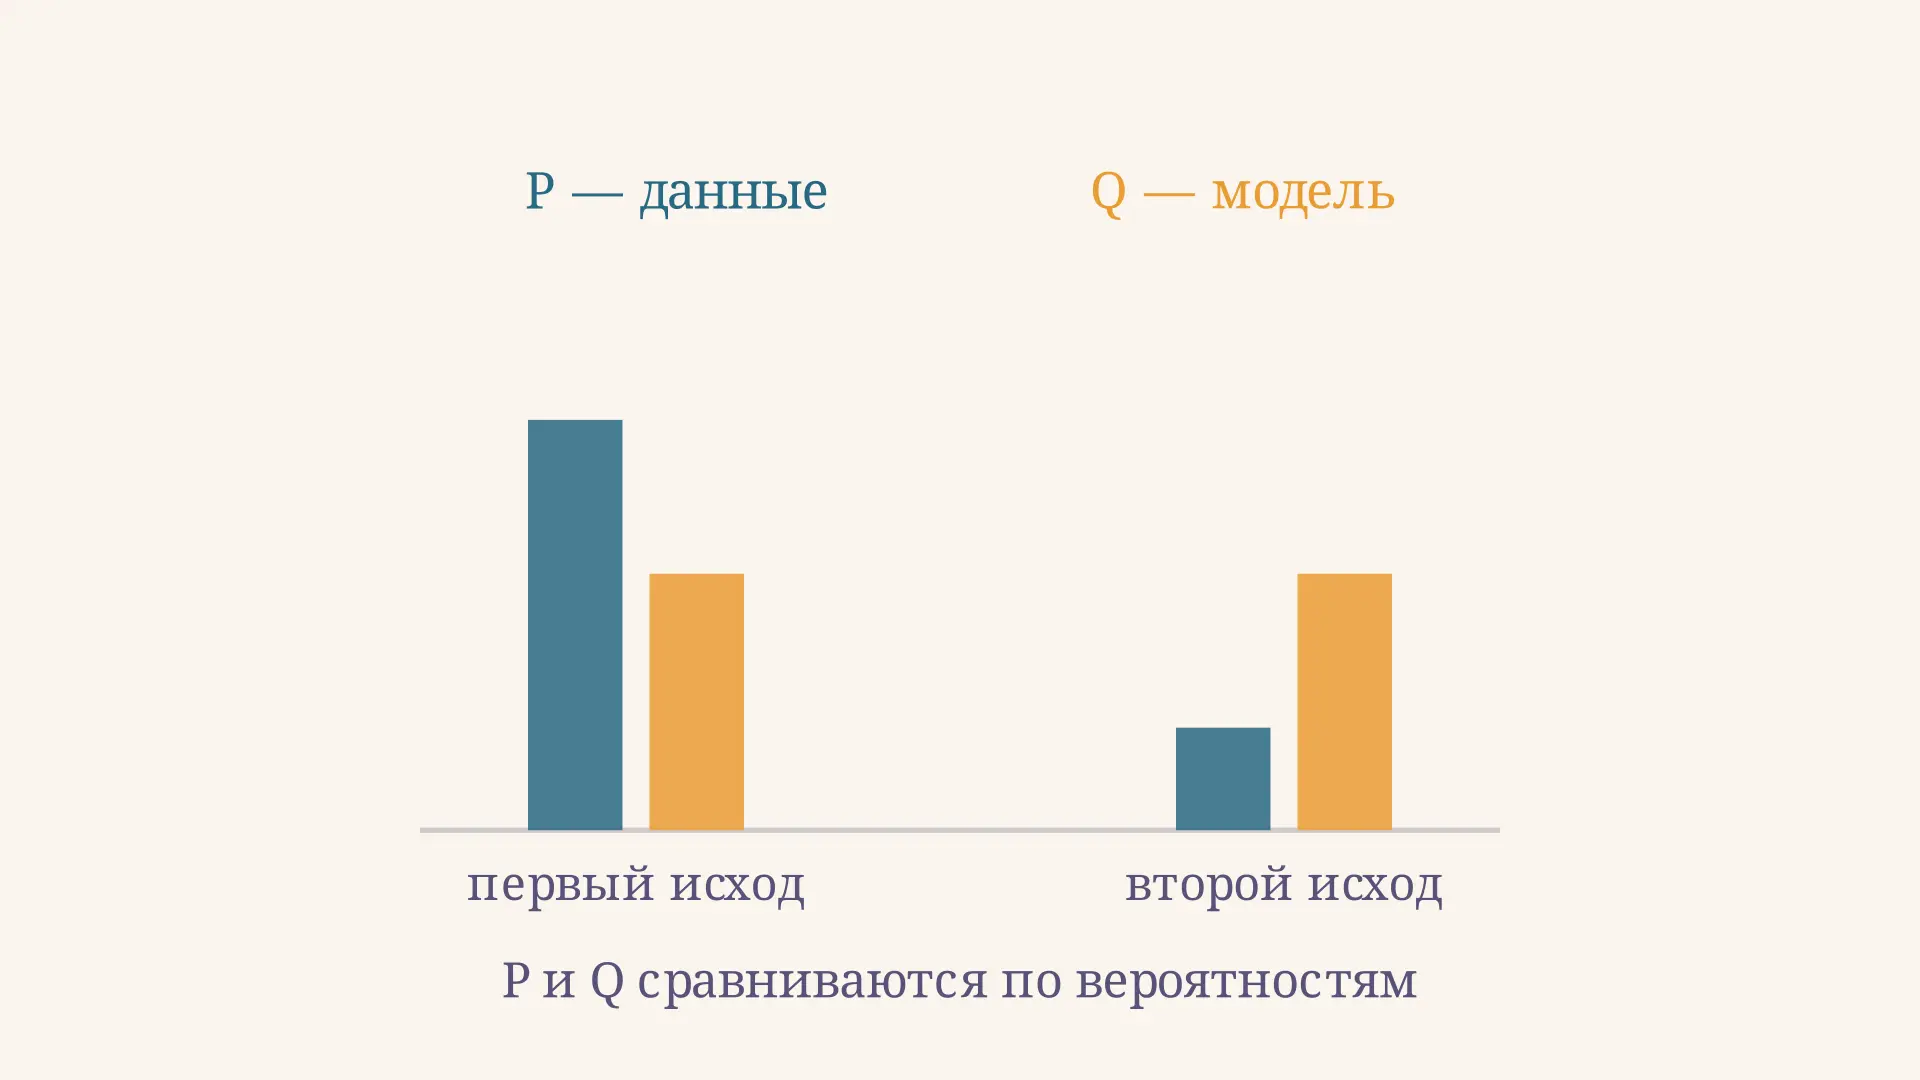
Дивергенция Кульбака-Лейблера: смысл и расчёт
Дивергенция Кульбака-Лейблера простыми словами: формула и пример расчёта для двух исходов, асимметрия, нулевые вероятности и связь с энтропией и обучением моделей.
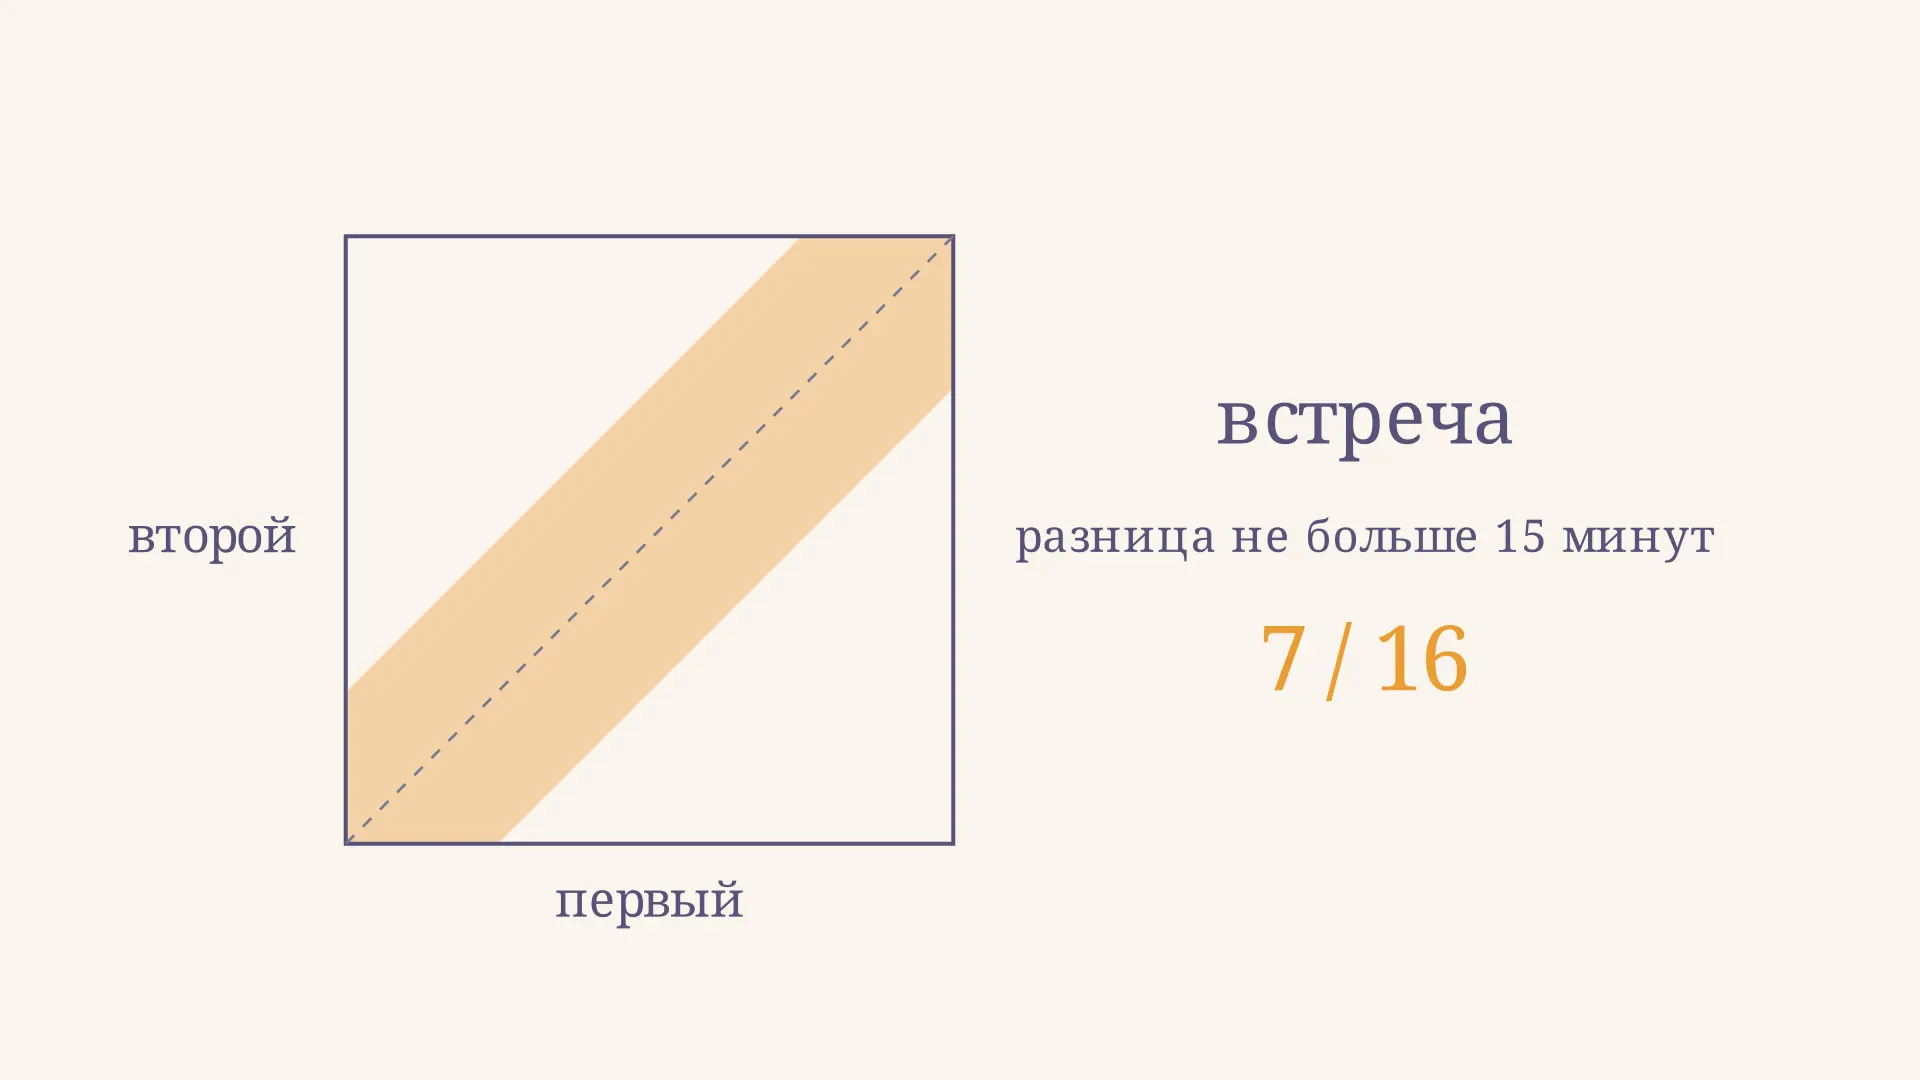
Геометрическая вероятность: задача о встрече
Как решить задачу о встрече через геометрическую вероятность: квадрат времён прихода, область встречи, расчёт для ожидания 15 минут и варианты условий.
Неравенство Маркова и Чебышёва: сравнение оценок
Неравенства Маркова и Чебышёва оценивают вероятность по среднему и дисперсии. Сравним границы одного события, проверим условия и разберём примеры равенства.
Парадокс дней рождения: вероятность совпадения
Парадокс дней рождения объясняет, почему уже в группе из 23 человек вероятность общей даты превышает 50 %. Выведем формулу, сравним случаи и проверим ограничения модели.
Процесс восстановления: теория и примеры
Процесс восстановления в теории вероятностей: интервалы между событиями, функция и уравнение восстановления, предельная теорема и пример расчёта замен.