Коэффициент утраты платёжеспособности: расчёт
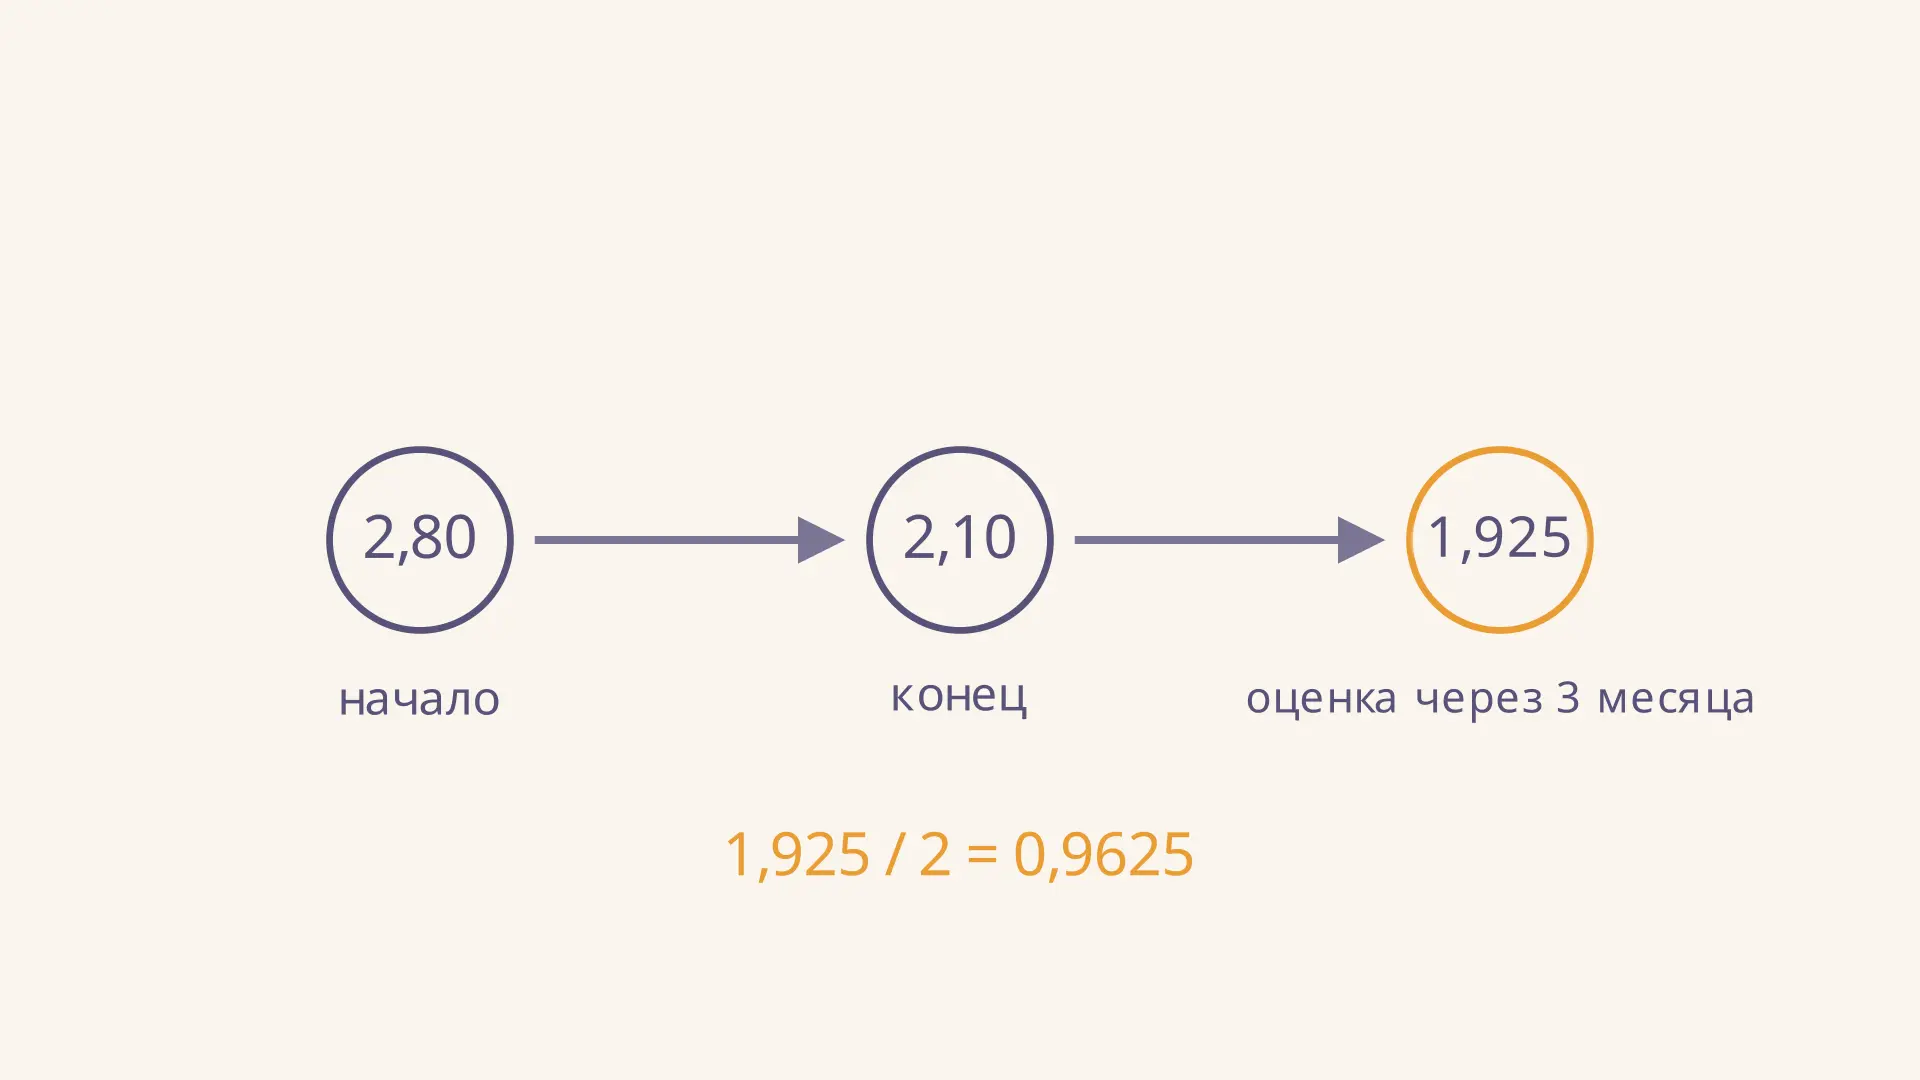
Коэффициент утраты платёжеспособности показывает, останется ли текущая ликвидность на условном уровне 2 через три месяца, если продолжится среднее изменение за отчётный период. В задачах его обычно находят по двум значениям ликвидности и сравнивают с единицей. Название легко понять неверно: меньшее значение здесь сигнализирует о возможности утраты, но не измеряет её вероятность.
Это историческая методика финансового анализа, удобная для учебного расчёта, а не самостоятельный юридический критерий банкротства. Перед разбором измените в калькуляторе начальную и конечную ликвидность: линия покажет, как прошлое изменение переносится на следующие три месяца.
Что показывает показатель
Коэффициент текущей ликвидности сопоставляет оборотные активы с краткосрочными обязательствами на конкретную дату. Коэффициент утраты делает ещё один шаг: берёт изменение ликвидности за прошедший период, продолжает его с постоянной скоростью на три месяца и сравнивает полученное значение с ориентиром 2.
На ролике золотая точка проходит по этому продолжению. Она показывает не будущие фактические значения, а вычисление по предположению о неизменном среднем темпе. Обратное движение возвращает изображение к началу для повторения.
В методических положениях ФУДН от 12 августа 1994 года № 31-р такой расчёт предназначался для ситуации, когда на конец периода текущая ликвидность была не ниже 2, а обеспеченность собственными средствами - не ниже 0,1. Если хотя бы один из этих критериев не выполнялся, рассматривали восстановление платёжеспособности. Текст методики позволяет проверить исходные условия и интерпретацию.
Эти положения сегодня не применяются: соответствующая отметка есть на странице документа № 31-р. Для процедур банкротства отдельно существуют правила финансового анализа арбитражного управляющего. Поэтому числа 2, 0,1 и 1 ниже относятся именно к исторической учебной схеме, а не служат универсальным современным нормативом для любой компании.
Формула и смысл каждого элемента
Обозначим текущую ликвидность на начало периода через , на конец - через , а продолжительность периода в месяцах - через . Тогда:
Разность - изменение за весь отчётный период. Деление на даёт среднее изменение за месяц. Умножение на 3 переносит его на три месяца, а прибавление к конечному значению даёт условную будущую ликвидность. Деление на 2 сравнивает её с историческим ориентиром. Все три коэффициента безразмерны; месяцы в отношении сокращаются.
Знак разности сохраняют. При снижении он отрицательный и уменьшает оценку, при росте положительный и увеличивает её. Период должен быть больше нуля и соответствовать интервалу между датами двух коэффициентов. Если данные взяты за год, подставляют 12 месяцев, а не 1 год: тройка в числителе тоже выражена в месяцах.
Какие данные взять для расчёта
Сначала определите две даты: начало и конец одного отчётного периода. На каждую дату рассчитайте текущую ликвидность по одной и той же методике: сопоставимые оборотные активы разделите на сопоставимые краткосрочные обязательства. Числитель и знаменатель на каждой дате должны быть в одинаковых денежных единицах. Структуру отчётности и различие актива и пассива помогает вспомнить разбор бухгалтерского баланса.
В учебной упрощённой задаче без специальных корректировок можно взять отношение всех оборотных активов к краткосрочным обязательствам. В реальном анализе уточняют состав статей, применяемую форму отчётности и условия методики: механический перенос старых кодов строк на новую форму может дать неверный результат. Если обязательства на одной из дат равны нулю, соответствующее отношение не определено, поэтому подставлять его в формулу нельзя.
Для выбора исторической ветви нужен ещё показатель обеспеченности собственными средствами на конец периода. Он не входит непосредственно в дробь для , но важен как условие её применения. Например, при значении 0,15 и ликвидности 2,10 оба исходных условия выполнены. Калькулятор выше эту обеспеченность не вычисляет, поэтому её необходимо проверить отдельно.
Пример: снижение за 12 месяцев
Допустим, в начале года оборотные активы составляли 2 800 тыс. руб., а краткосрочные обязательства - 1 000 тыс. руб. На конец года они равны соответственно 2 100 и 1 000 тыс. руб. Это условные данные: состав активов и обязательств сопоставим, а обеспеченность собственными средствами на конец года равна 0,15.
- Находим ликвидность: и .
- Изменение за год: .
- Продолжение на три месяца: .
- Делим оценку на 2: .
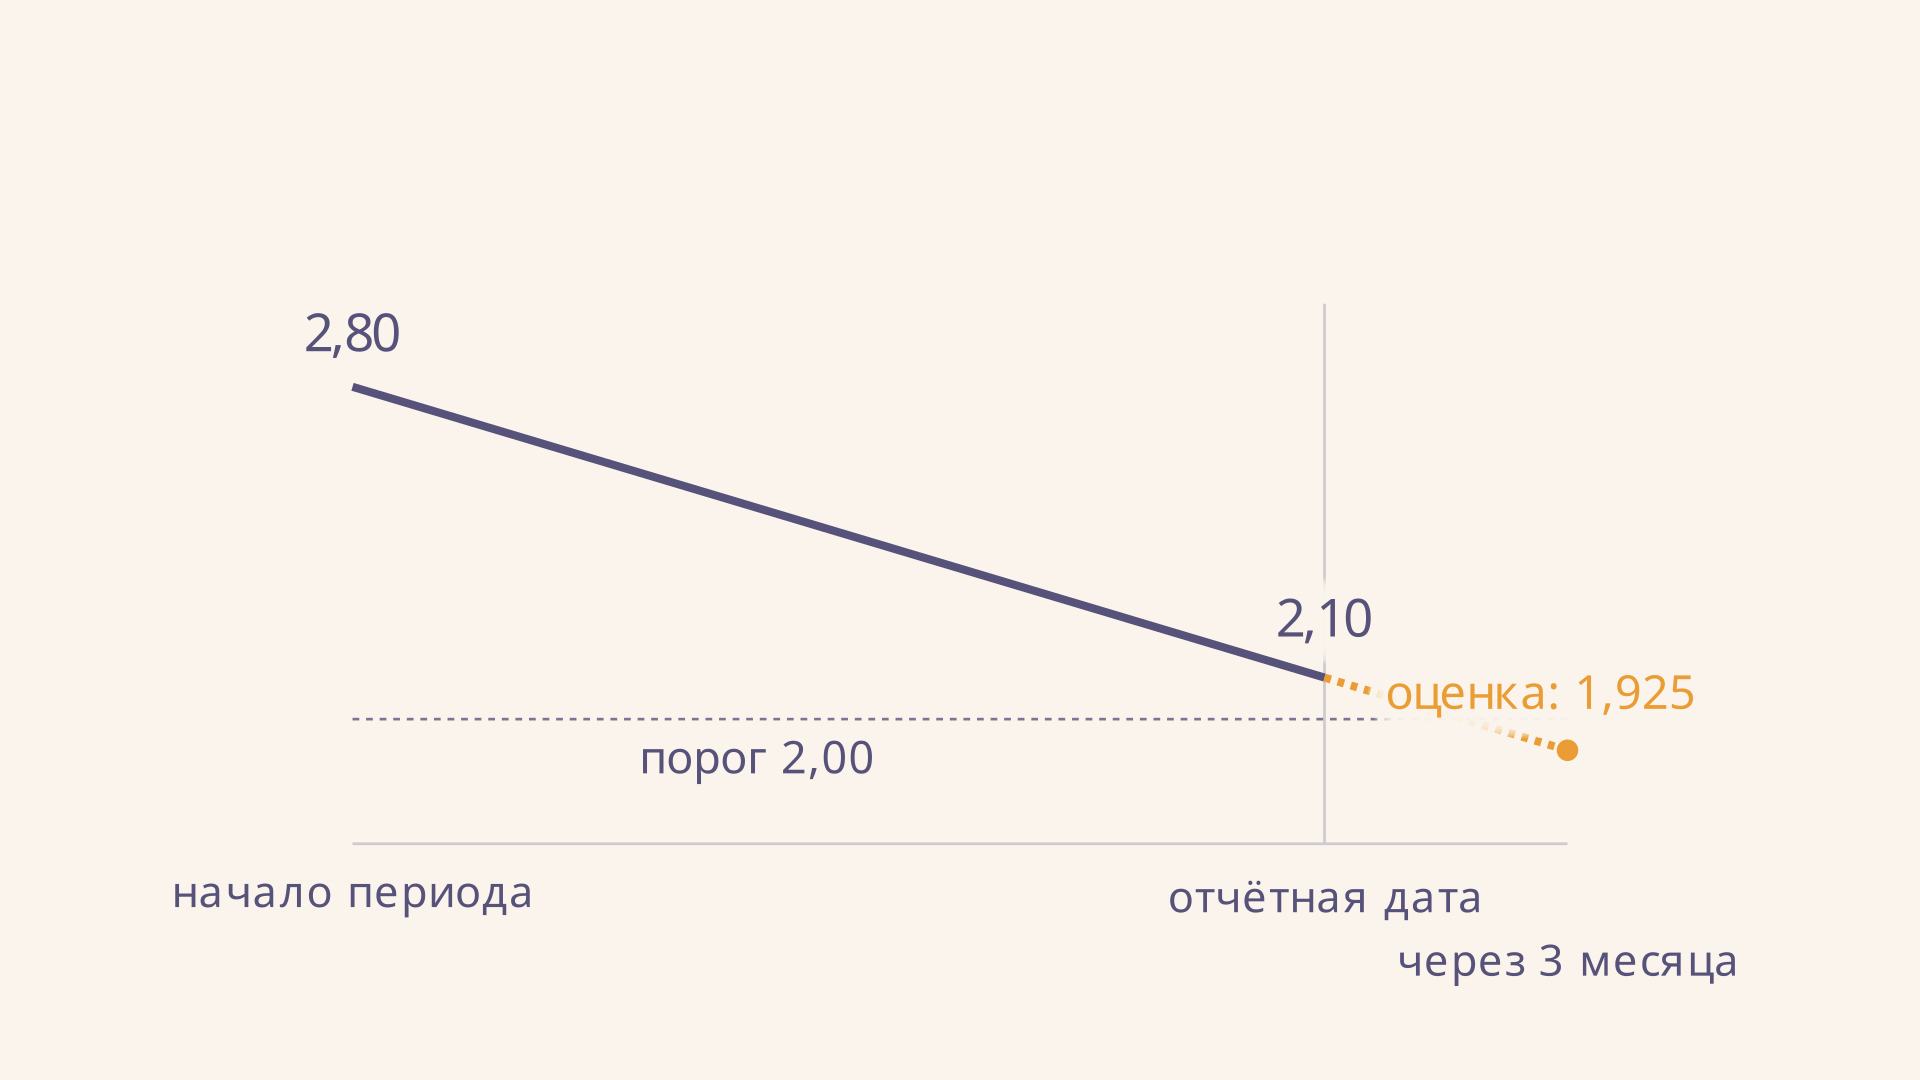
Результат меньше 1. По историческому критерию это указывает на возможность утраты платёжеспособности в течение рассматриваемых трёх месяцев при сохранении принятого тренда. Сам факт снижения ещё не определяет ответ: конечное значение может иметь достаточно большой запас над ориентиром, чтобы продолжение осталось выше 2.
Для сравнения предположим, что ликвидность снизилась с 2,80 до 2,40 за тот же год. Оценка составит , а коэффициент - . Направление изменения одинаково, но вторая условная оценка остаётся выше исторической границы.
Где проходит граница в примере
Границу можно найти и обратным расчётом. При начальной ликвидности 2,80 и периоде 12 месяцев искомое конечное значение обозначим . Чтобы коэффициент утраты стал равен единице, оценка на три месяца должна составить ровно 2. Получаем уравнение . После раскрытия скобок , откуда .
Это полезная проверка чувствительности: при конце 2,10 расчёт ниже границы, а при 2,40 - выше. Значение 2,16 отвечает именно выбранным начальной точке и длительности периода; менять исходные данные и сохранять эту границу нельзя. Кроме того, для исторической ветви утраты по-прежнему надо проверить обеспеченность собственными средствами. Граница не показывает, в какой день фактически возникнет нехватка денег: она описывает только равенство в модели.
В учебном ответе удобно отдельно указать, какие величины заданы, какие получены делением статей баланса, и какие условия приняты. Так расчёт будет воспроизводим даже при иной форме записи формулы в учебнике. Если преподаватель задаёт конкретные корректировки статей или иной отчётный период, следуйте условию и поясняйте каждую замену.
Как читать единицу и сравнивать с восстановлением
Если , расчётная ликвидность через три месяца ниже 2. При она выше 2; значение ровно 1 означает попадание на границу, а не доказательство гарантированной устойчивости. Для решения задачи полезно назвать сначала расчётную ликвидность, затем отношение и только после этого вывод с оговоркой о тренде.
Коэффициент восстановления использует похожую конструкцию, но горизонт там шесть месяцев: . В исторической схеме его рассчитывали, когда хотя бы один из двух исходных критериев не выполнялся. Нельзя просто заменить 3 на 6 и назвать результат утратой: цель и условия выбора показателя различаются.
Округлять лучше только итог. Например, до сотых равно ; при значениях очень близких к единице преждевременное округление способно скрыть сторону границы. Запишите исходные данные и неокруглённое значение рядом с выводом, чтобы проверяющий мог воспроизвести решение.
Ограничения линейной оценки
Две даты не раскрывают путь между ними. Сезонный рост запасов, разовый платёж или изменение состава обязательств могут создать тенденцию, которая не повторится. Прямая на рисунке - математическое продолжение средней разницы, а не подтверждённый прогноз поступлений или платежей. Если экстраполяция становится отрицательной, это математический результат формулы, а не буквально отрицательная ликвидность при обычных неотрицательных активах и положительных обязательствах.
Кроме того, ликвидность не сообщает, когда покупатели оплатят задолженность и когда именно придётся платить кредиторам. Для управленческого решения нужны сроки и качество активов, денежные потоки, условия долгов и несколько сценариев. Другие инструменты отвечают на другие вопросы: модель Альтмана объединяет несколько финансовых факторов, а модель Миллера - Орра рассматривает управление денежным остатком. Их результаты тоже зависят от предпосылок и не заменяют анализа конкретной организации.
Частые ошибки
- Подставляют в формулу сумму активов вместо уже рассчитанного отношения ликвидности.
- Используют 1 вместо 12 для годового периода, хотя горизонт задан в месяцах.
- Меняют порядок разности и превращают снижение в рост.
- Называют 0,9625 вероятностью банкротства 96,25 %.
- Не проверяют обеспеченность собственными средствами и применяют ветвь утраты при невыполненных исходных условиях.
FAQ
Что означает коэффициент ниже единицы?
В исторической схеме линейная оценка текущей ликвидности на три месяца оказывается ниже ориентира 2. Это сигнал о возможности утраты при принятых предположениях, а не факт неплатёжеспособности.
Можно ли рассчитывать показатель за квартал?
Да, если два значения относятся к началу и концу квартала: тогда , а множитель равен 1. Проверьте сопоставимость данных и условия выбора исторической ветви.
Что делать, если ликвидность на конец меньше 2?
Историческая методика направляла к оценке восстановления на шесть месяцев. Простое продолжение тренда на три месяца всё же можно вычислить арифметически, но не следует выдавать его за корректное применение ветви утраты.
Коротко
Коэффициент утраты равен прогнозной по линейному тренду трёхмесячной ликвидности, делённой на 2. В примере : исторический критерий сигнализирует о возможности утраты. Вывод зависит от условий старой методики и не заменяет проверку денежных потоков и обязательств.
Читайте также

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Горизонтальный анализ баланса: формулы и пример
Горизонтальный анализ баланса по шагам: как рассчитать изменение статей, темпы роста и прироста, оформить таблицу и сделать обоснованный вывод на примере.