Коэффициент устойчивости экономического роста
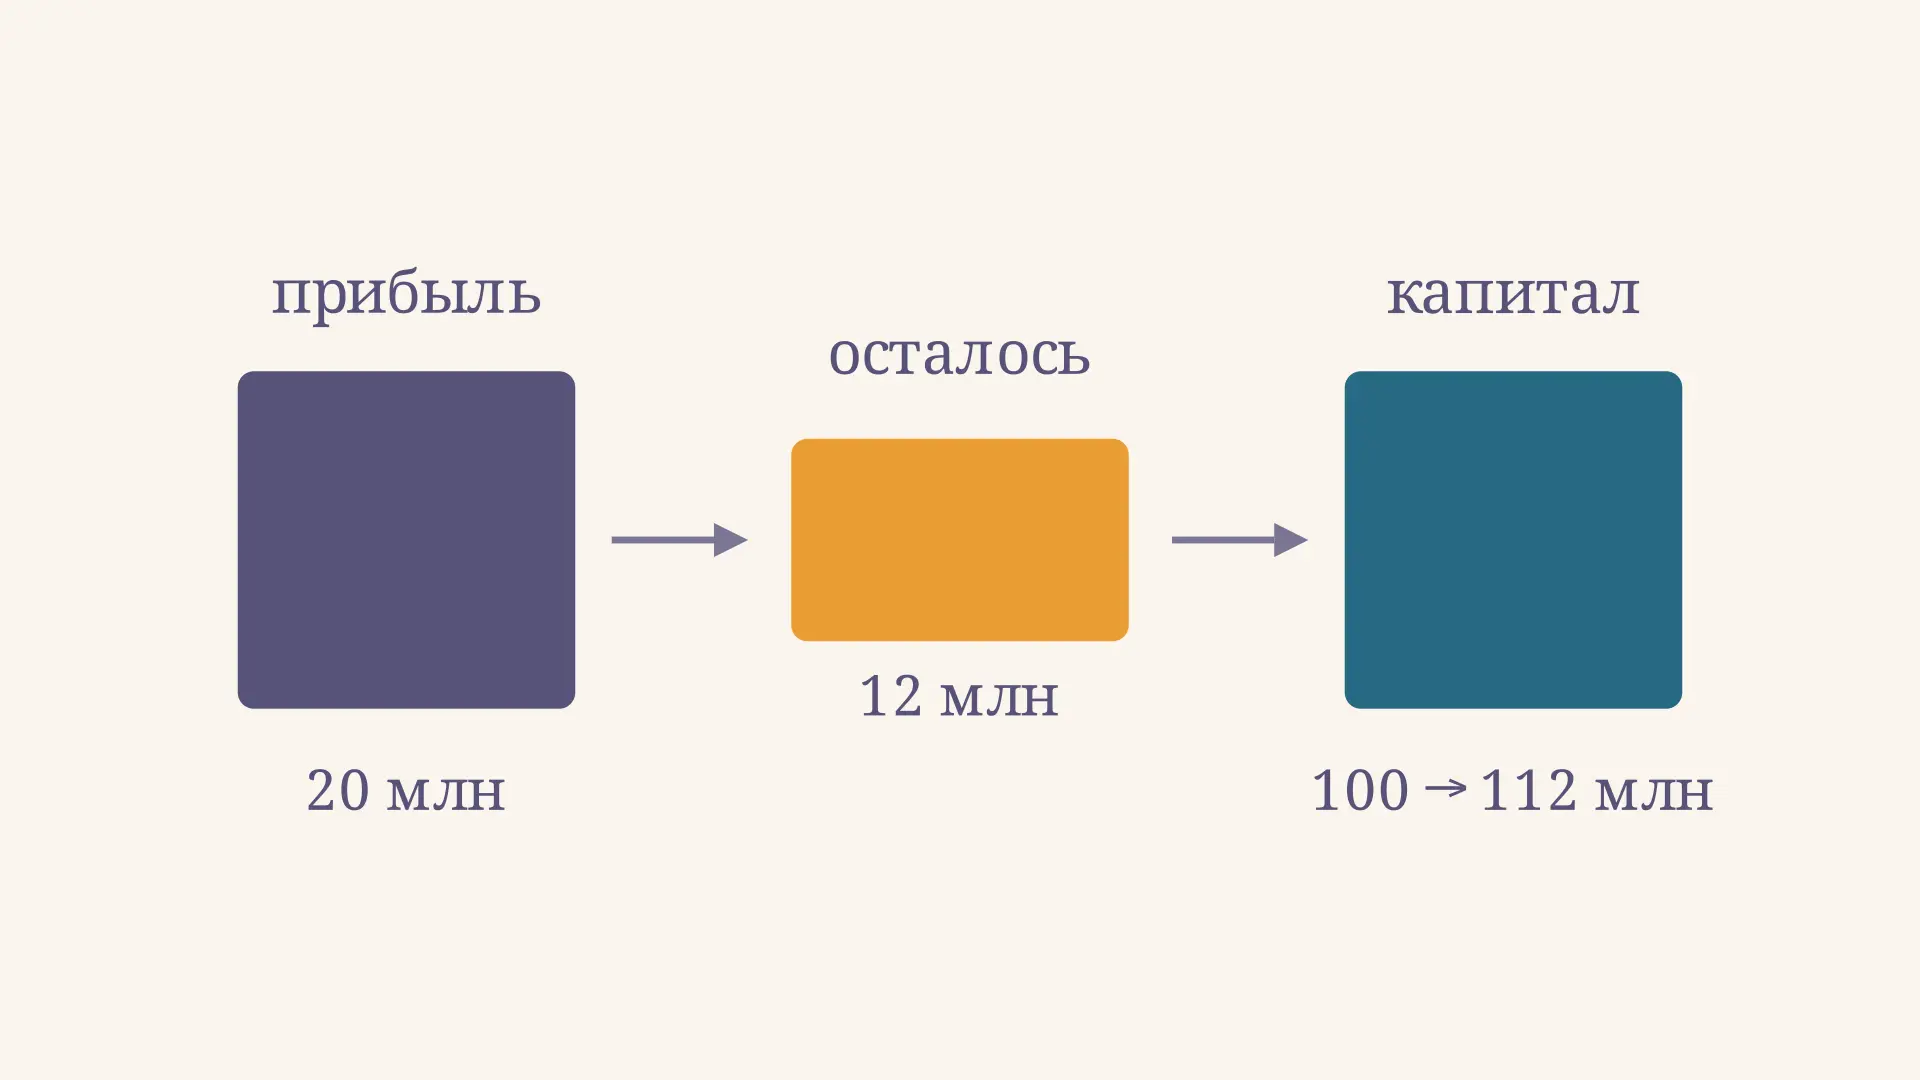
Коэффициент устойчивости экономического роста показывает, насколько удержанная за период прибыль увеличивает собственный капитал компании относительно выбранной базы. Если капитал на начало года равен 100 млн рублей, а после дивидендов из годовой прибыли остаётся 12 млн, показатель составляет 12 % за год. Это отправная точка для оценки возможностей самофинансирования, а не обещание роста продаж на те же 12 %. Измените рентабельность и долю удержания в калькуляторе, чтобы увидеть связь между ними.
Экономический смысл показателя
Компания получает прибыль и решает, какую её часть распределить собственникам. Оставшаяся часть при прочих равных увеличивает балансовый собственный капитал. Чем больше прибыль относительно капитала и чем больше её доля остаётся внутри компании, тем больше потенциальный собственный источник финансирования роста.
На видео показаны условные величины, а не прогноз. Слово «устойчивость» здесь относится к возможности поддерживать рост при определённых финансовых условиях. Оно не означает отсутствия риска, гарантии прибыли или экологической устойчивости. Речь идёт об отдельном предприятии, а не о темпе роста ВВП страны.
Удержание прибыли - бухгалтерское понятие. Деньги не обязаны лежать на счёте: прибыль могла быть связана в запасах, дебиторской задолженности или оборудовании. Для оценки платёжеспособности нужны денежные потоки и сроки обязательств, а для общей картины полезно сопоставить несколько коэффициентов финансового анализа.
Формула и выбор базы капитала
В простом варианте при положительной прибыли и отсутствии иных распределений показатель записывается так:
где - чистая прибыль за период, - дивиденды из неё, - выбранная величина собственного капитала. Результат в долях умножают на 100 %, чтобы получить проценты. Числитель - прибыль периода, оставленная в компании, а не весь накопленный остаток нераспределённой прибыли в балансе на конец года.
В учебных и аналитических источниках встречаются разные базы: капитал на начало, на конец или средний капитал. Поэтому рядом с числом обязательно указывают знаменатель. Далее используем капитал на начало года : это позволяет прямо интерпретировать как годовой прирост капитала, если нет иных его изменений. Если задача требует средний капитал, применяют её условие, но результат уже нельзя без оговорок назвать темпом прироста от начальной базы.
Например, если капитал вырос со 100 до 112 млн только за счёт удержанной прибыли, среднее арифметическое начального и конечного остатков равно 106 млн. Отношение 12 к 106 составляет примерно 11,32 %, хотя фактический прирост от 100 равен 12 %. Разница связана с базой, а не с ошибкой деления. При существенных движениях внутри года среднее двух остатков само по себе может неточно представлять средний капитал.
Связь с рентабельностью и удержанием
Показатель удобно разложить на два множителя:
Здесь - чистая прибыль относительно капитала на начало года, а - доля удержанной прибыли. Разложение применимо при и положительном . При нулевой прибыли дробь для доли удержания не определена; при убытке или необычных выплатах механическая интерпретация доли требует отдельного анализа. CFA Institute приводит связь устойчивого роста с рентабельностью капитала и долей удержания.
Сам ROE зависит от прибыльности продаж, использования активов и структуры финансирования. Эти факторы раскрывает модель Дюпона. Высокий ROE может сопровождаться высоким долгом, поэтому его рост нельзя автоматически считать улучшением финансовой устойчивости: влияние заимствований подробнее рассматривает эффект финансового рычага.
Пример расчёта по шагам
Пусть на начало года собственный капитал равен 100 млн рублей, чистая прибыль за год - 20 млн, а дивиденды из этой прибыли - 8 млн. Других распределений, взносов собственников, выкупа акций и корректировок капитала в примере нет.
- Удержанная прибыль: млн рублей.
- Доля удержания: , или 60 %.
- Рентабельность на начальный капитал: , или 20 %.
- Коэффициент: , то есть 12 % за год.
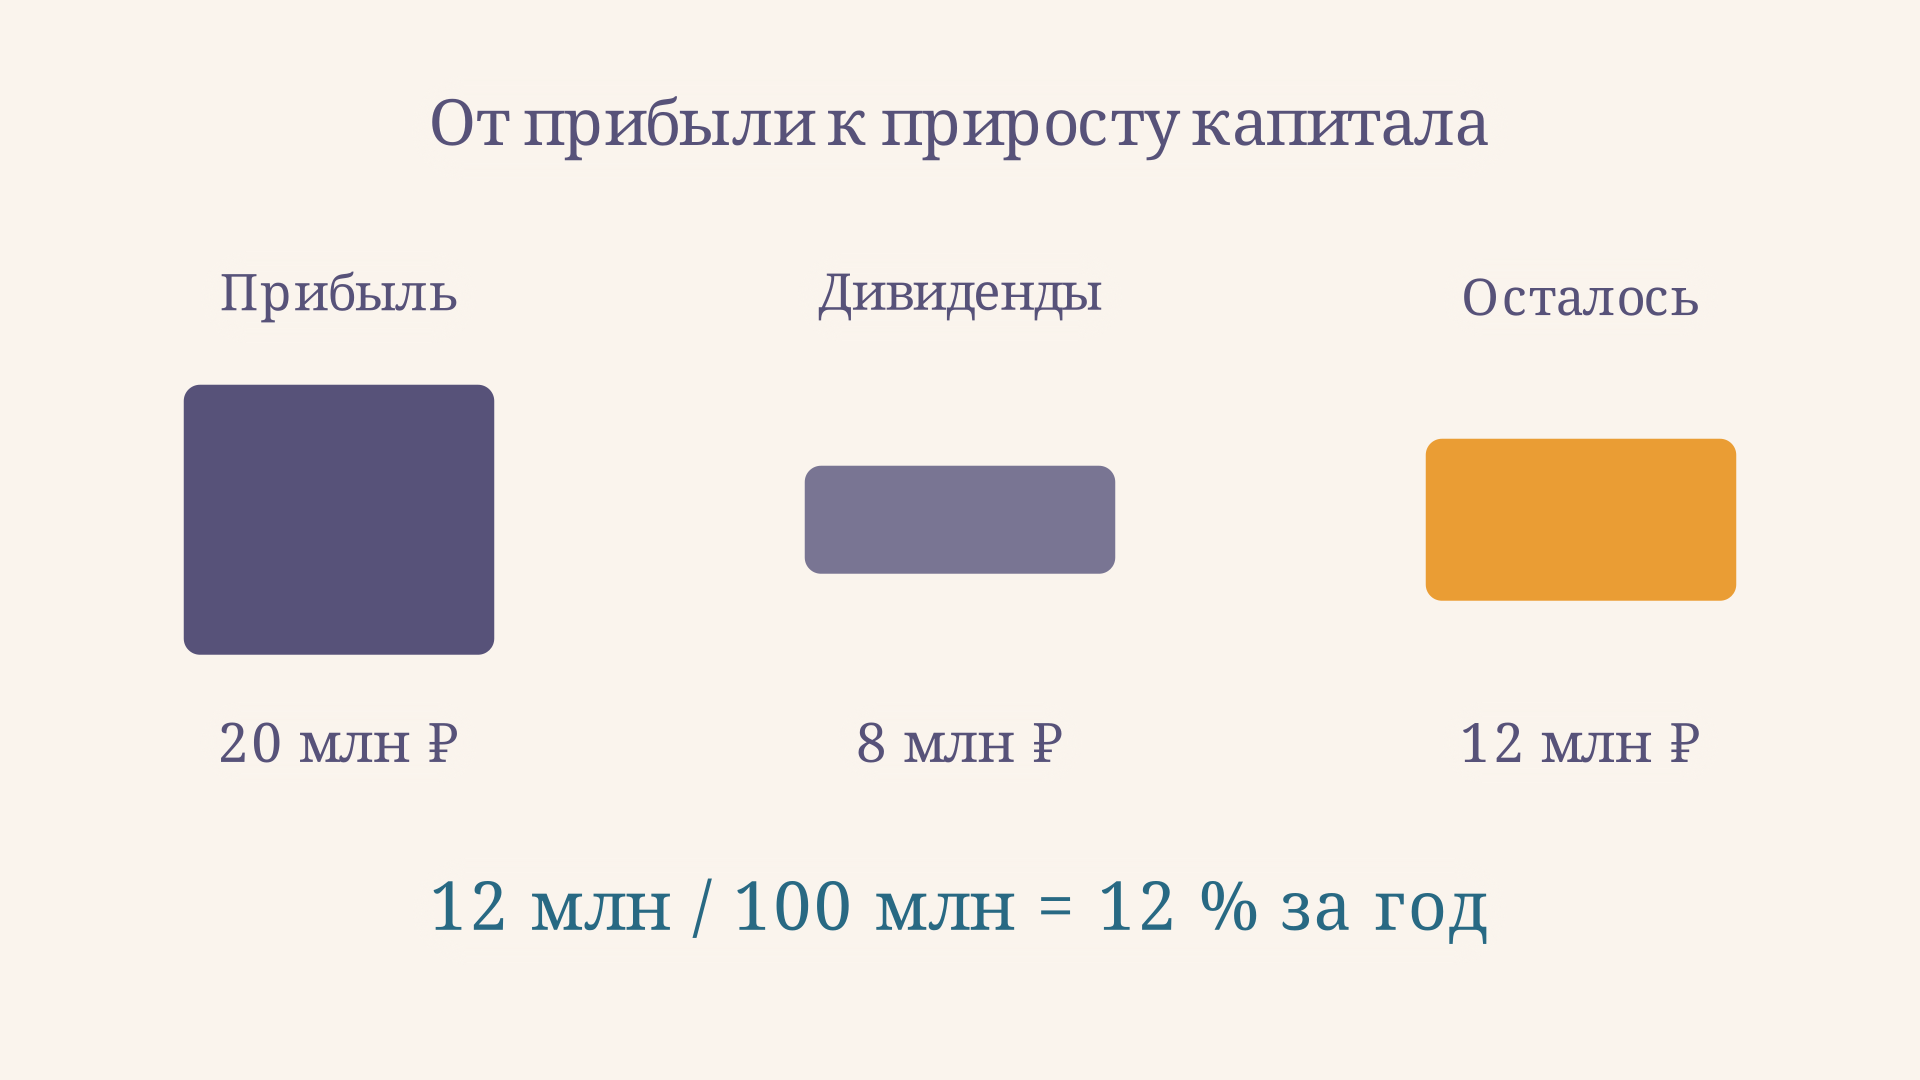
При указанных условиях капитал на конец года равен млн рублей. Если выплатить 12 млн дивидендов при той же прибыли, удержание снизится до 40 %, а коэффициент - до 8 %. Если дивиденды равны нулю, в этом примере он составит 20 %. В калькуляторе можно проверить обе крайние точки.
Как собрать данные из отчётности
Начните с отчёта о финансовых результатах: найдите чистую прибыль именно за тот период, за который считаете коэффициент. Затем возьмите капитал на начало того же периода из баланса. Для годового расчёта прибыль за год сопоставляется с капиталом на начало года; смешивать годовую прибыль и квартальный прирост капитала без приведения периодов некорректно. Все суммы должны быть в одинаковых единицах: например, в миллионах рублей.
Размер распределения проверьте по решению собственников и отчёту об изменениях капитала. Дивиденд, объявленный в текущем году, может относиться к прибыли другого периода: простое вычитание объявленной суммы из прибыли года не всегда описывает её распределение. Если есть другие распределения или корректировки, отдельно сверяйте движение капитала по отчётности и явно объясняйте, что включено в расчёт. Выплата ранее объявленного дивиденда и его признание также могут приходиться на разные даты.
Для прогноза нужны не только исторические данные. Постройте несколько сценариев рентабельности и удержания, затем проверьте, хватит ли ресурсов для каждого плана инвестиций. Калькулятор показывает чувствительность при положительной прибыли и начальном капитале, но не оценивает вероятность сценариев. Если будущий проект требует существенно больше активов на единицу продаж, прежняя оборачиваемость уже не подходит для переноса темпа роста капитала на выручку.
Когда показатель связывают с ростом продаж
Прирост капитала сам по себе не равен приросту выручки. Однако модель устойчивого роста связывает их при дополнительных допущениях: маржа и оборачиваемость активов стабильны, структура долга и капитала сохраняется, новая эмиссия акций отсутствует, а удержанная прибыль и соответствующие займы финансируют пропорциональный рост активов. Тогда продажи, активы и капитал могут расти одним темпом. Исследование правительства Канады рассматривает устойчивый рост продаж именно как результат заданной финансовой политики.
Сохранение отношения долга к капиталу допускает увеличение долга вместе с собственным капиталом: отсутствие новой эмиссии не означает полного отказа от заимствований. Если продажи запланированы быстрее модельного темпа, компании может понадобиться изменить маржу, использование активов или выплаты, привлечь дополнительное финансирование либо пересмотреть план. Сам разрыв не доказывает кризис: сначала надо проверить предпосылки и доступность источников.
В оценке акций аналогичную связь используют как один из способов оценить темп роста дивидендов; затем его сопоставляют с другими предпосылками модели Гордона. Проецировать показатель одного года на бесконечное будущее без проверки прибыльности и выплат нельзя.
Как анализировать результат
Сравнивайте периоды по одной методике: одинаковый знаменатель, длина периода и состав выплат. Если коэффициент вырос, выясните, что произошло с ROE и долей удержания. Допустим, ROE снизилась с 20 до 15 %, но удержание выросло с 60 до 80 %: оба произведения равны 12 %. Одинаковый итог скрывает разную политику и разную рентабельность.
Затем проверьте качество прибыли: разовые доходы могут поднять показатель без повторяемого денежного потока. Посмотрите также на потребность в инвестициях, долговую нагрузку и ликвидность. Высокое удержание не создаёт стоимость автоматически: важна доходность проектов и их риск. Для сравнения компаний полезны сопоставимые отрасль и учётная политика; единого универсального норматива для любой фирмы формула не задаёт.
Частые ошибки
- Подставлять накопленную нераспределённую прибыль вместо прироста за год. Остаток включает результаты прошлых периодов и не равен текущей удержанной прибыли.
- Не указывать знаменатель. Показатели по начальному и среднему капиталу могут заметно различаться.
- Принимать коэффициент за фактический рост выручки. Для связи с продажами необходимы дополнительные допущения о финансировании и эффективности.
- Считать прибыль свободными деньгами. Для выплат и инвестиций отдельно анализируют денежный поток.
- Делить при отрицательном капитале без пояснений. Знак и экономический смысл отношения в такой ситуации требуют отдельного разбора.
FAQ
Чем коэффициент отличается от ROE?
ROE сопоставляет всю чистую прибыль с капиталом. Коэффициент учитывает только её удержанную часть: при положительной прибыли это ROE, умноженная на долю удержания. База капитала в обоих множителях должна быть согласована.
Может ли компания расти быстрее рассчитанного темпа?
Да. Например, она может привлечь капитал или изменить долговую нагрузку, маржу и оборачиваемость. Но это уже другие условия, и их последствия для риска и ликвидности следует оценивать отдельно.
Что делать, если дивиденды превышают прибыль года?
Простая доля удержания становится отрицательной; выплаты могут финансироваться за счёт ранее накопленной прибыли или других источников. Нужно проверить решения о распределении и изменения капитала, а не интерпретировать результат как обычную долю от нуля до 100 %.
Коротко
Коэффициент равен удержанной за период прибыли, делённой на выбранную базу собственного капитала. При базе на начало года и отсутствии прочих изменений он измеряет прирост капитала от этой прибыли; связь с ростом продаж появляется только при дополнительных предпосылках. Для содержательного вывода сопоставляйте показатель с качеством прибыли, денежными потоками и структурой финансирования.
Читайте также
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Индекс постоянного актива: формула и расчёт
Индекс постоянного актива показывает отношение внеоборотных активов к собственному капиталу. Разбираем формулу по балансу, пример и ограничения показателя.
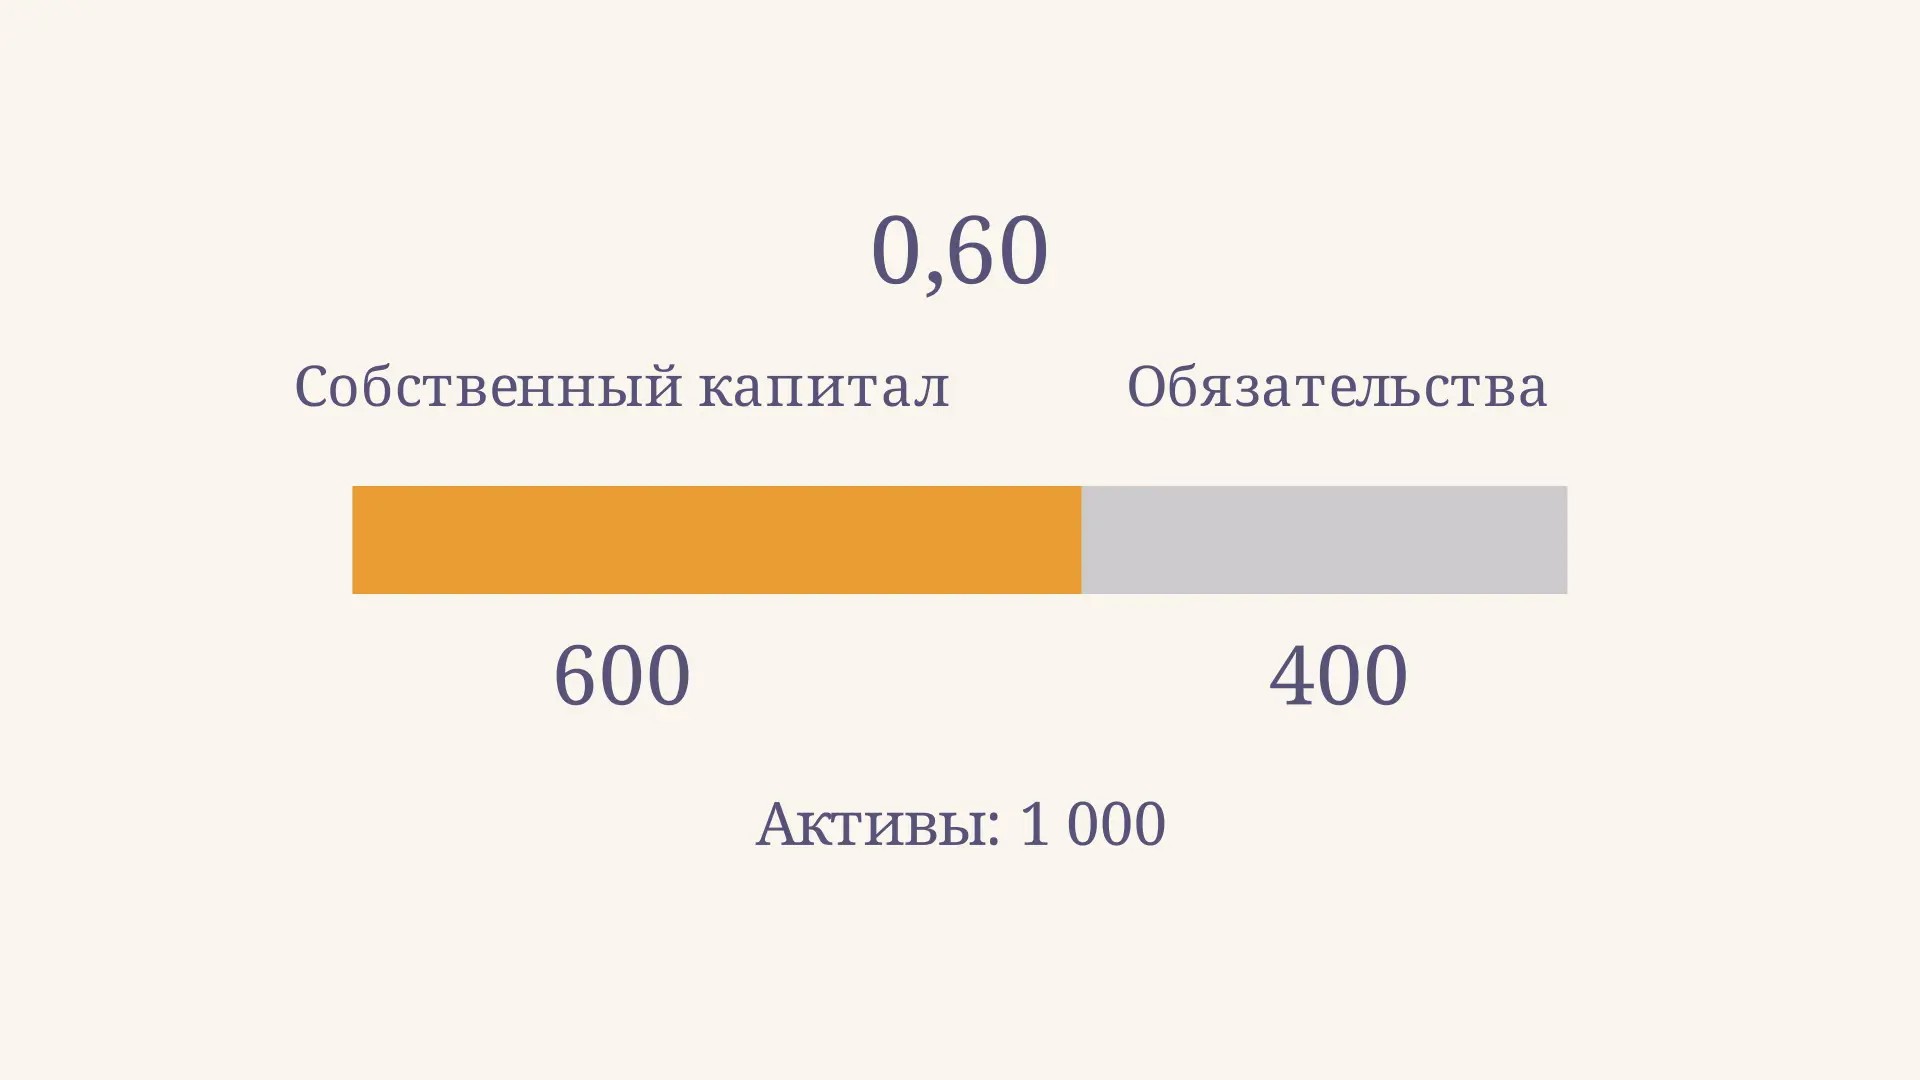
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
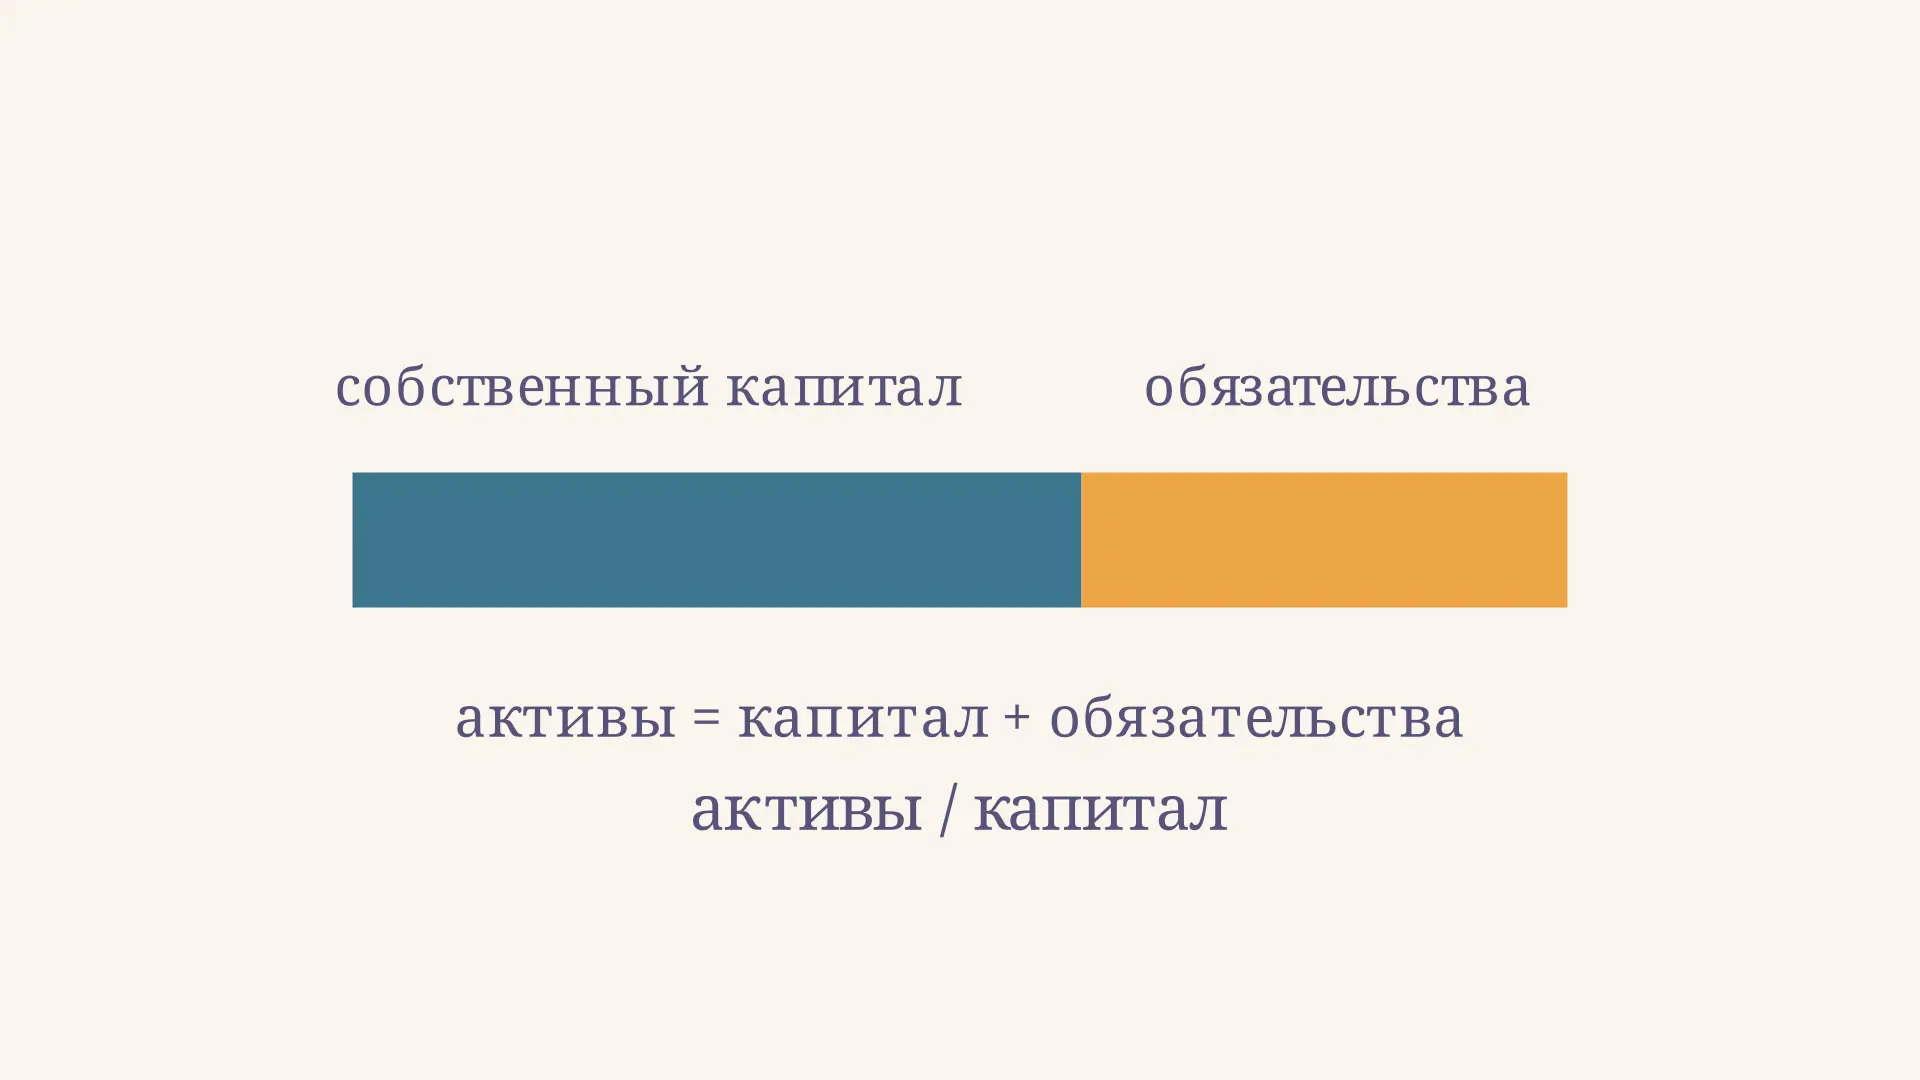
Коэффициент финансовой зависимости: формула и расчёт
Как рассчитать коэффициент финансовой зависимости по балансу, связать его с автономией и долей обязательств и правильно объяснить результат на примере.
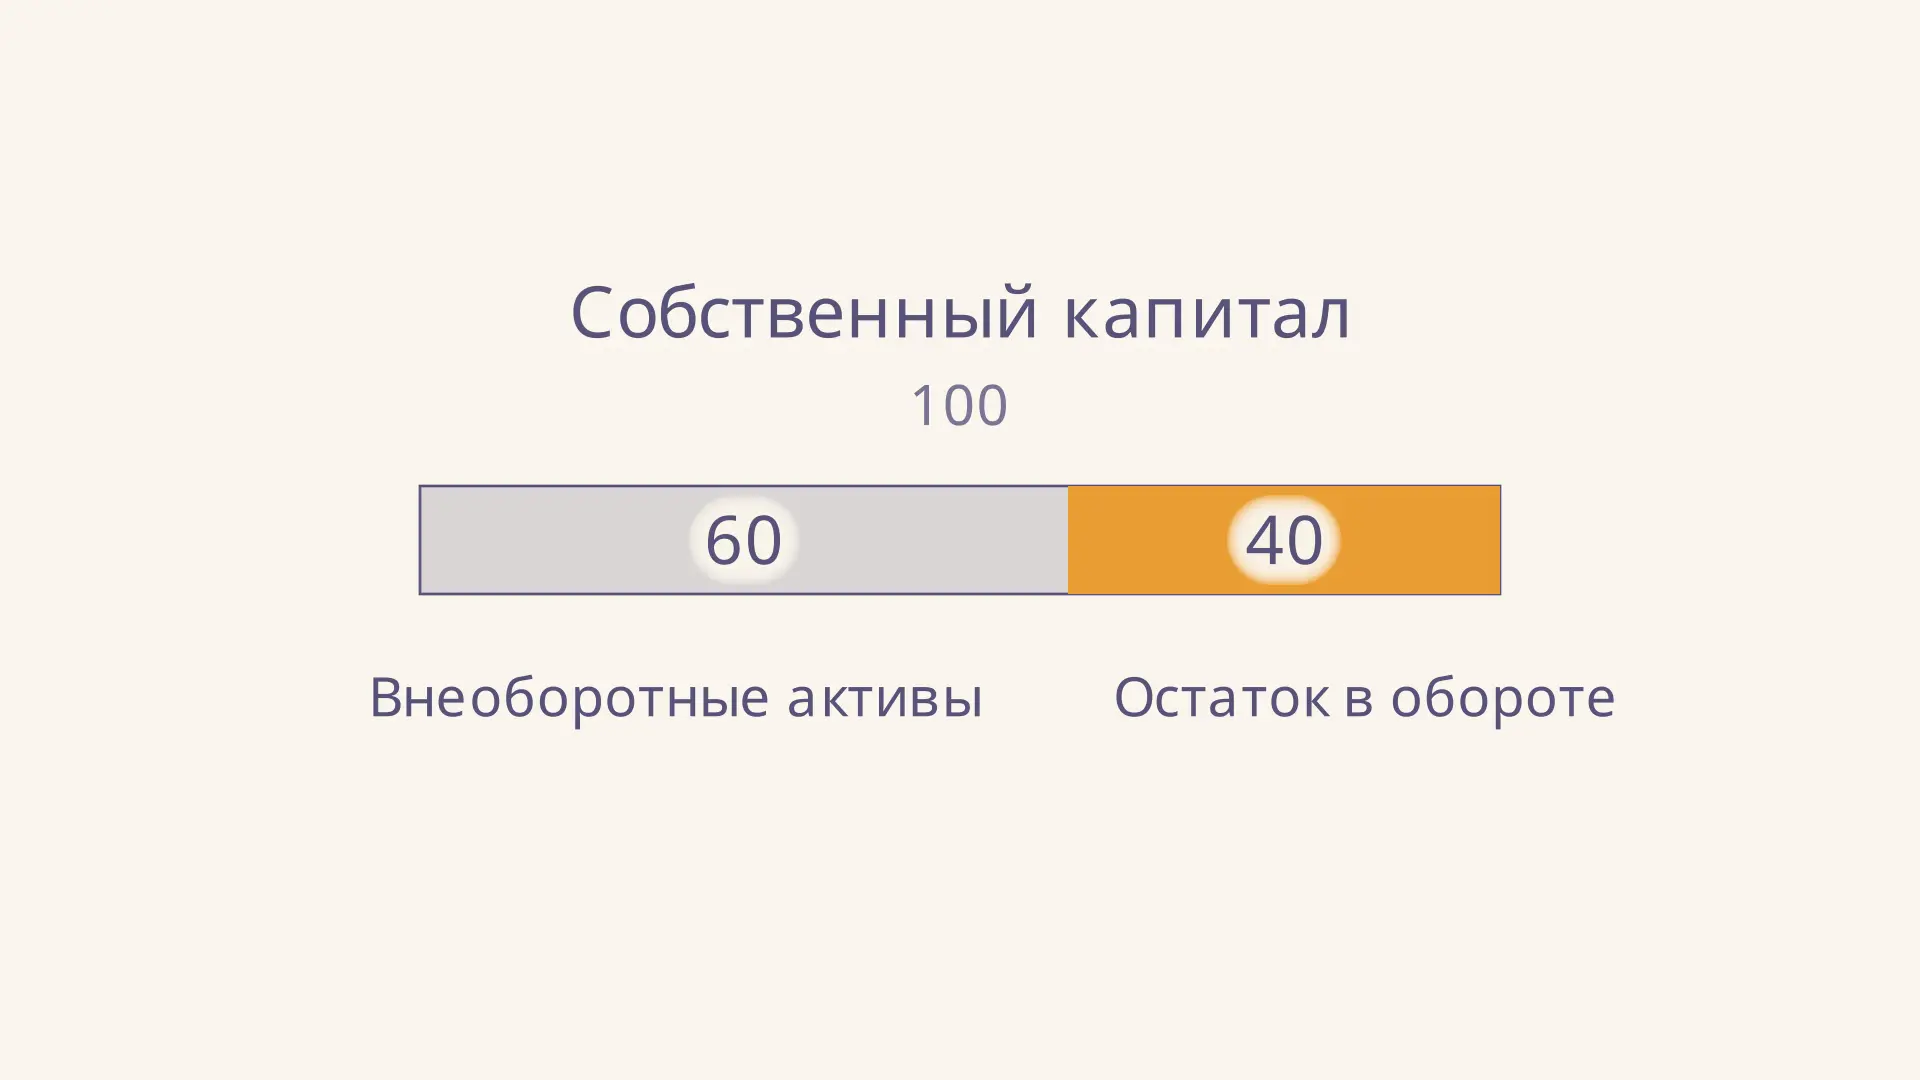
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
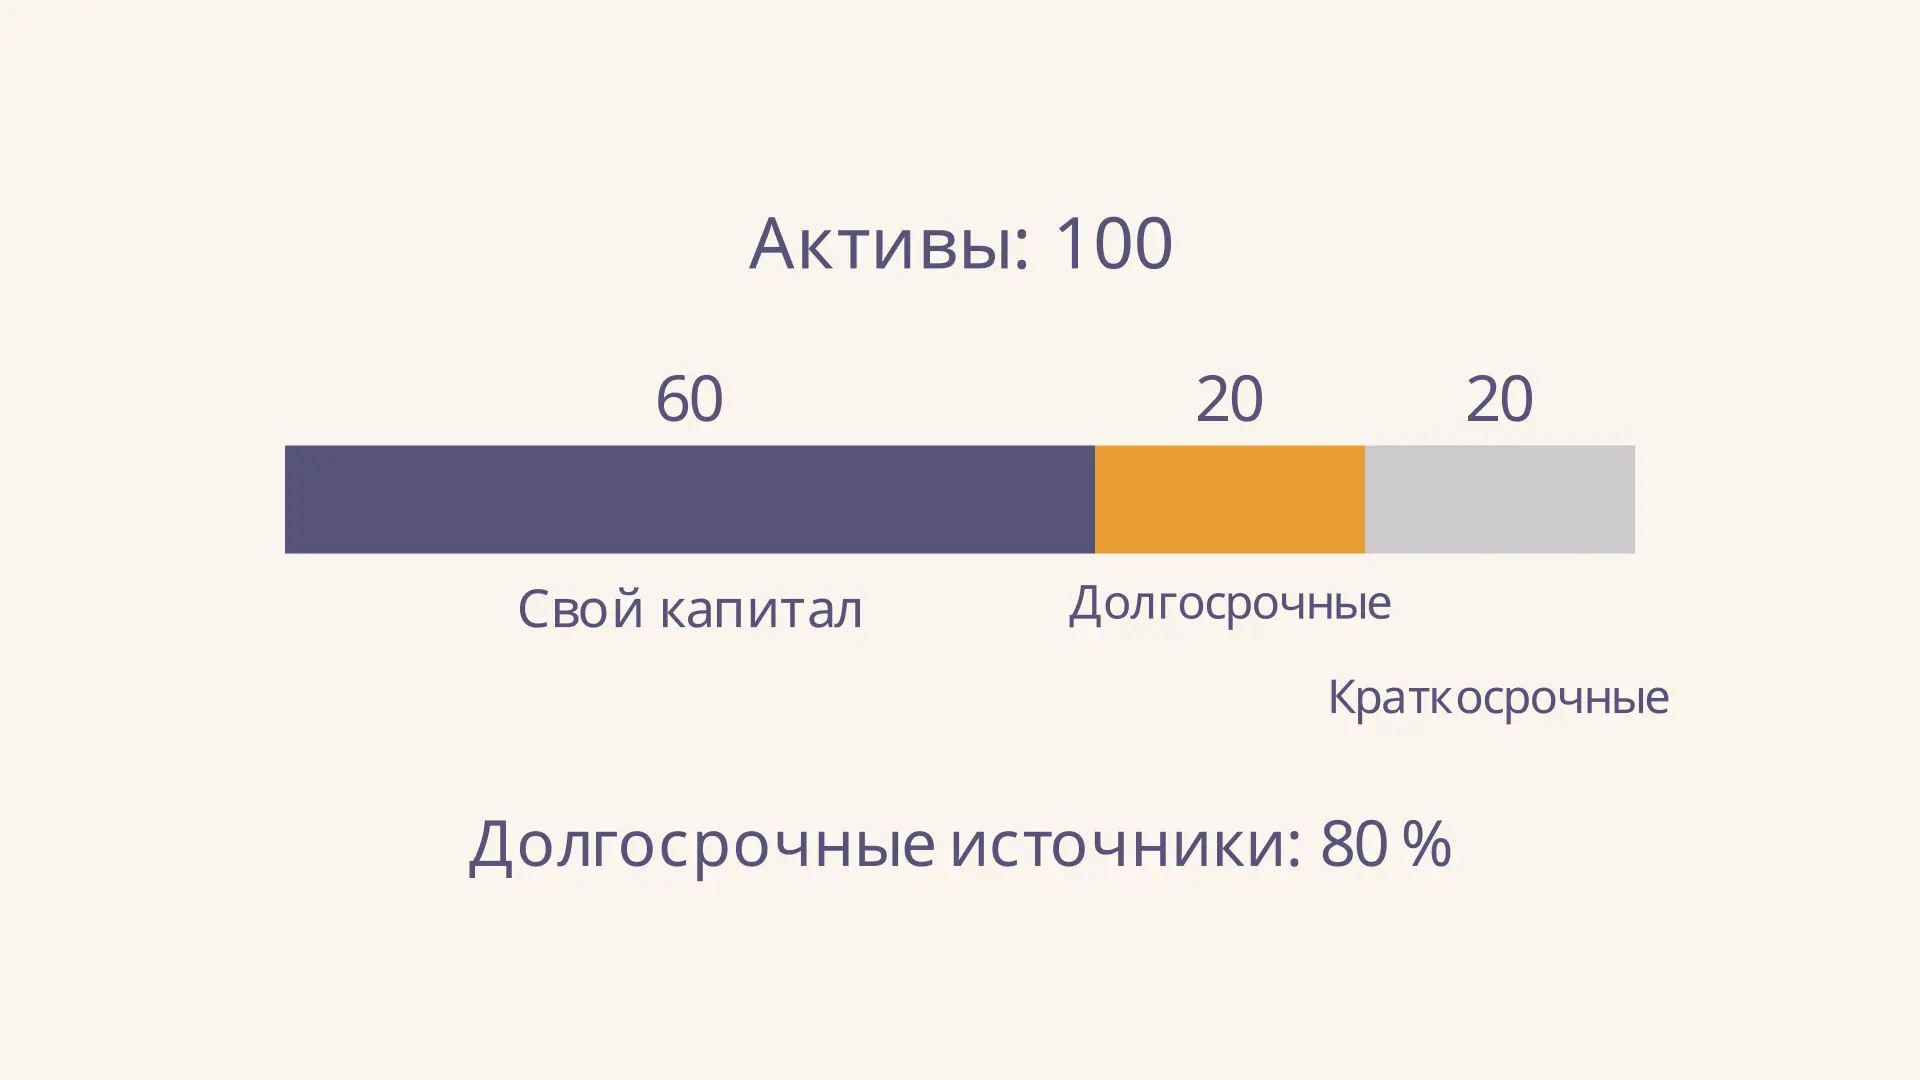
Коэффициент покрытия инвестиций: формула и расчёт
Коэффициент покрытия инвестиций показывает долю долгосрочных источников в активах. Разбираем формулу по строкам баланса, пример расчёта и ограничения.