Как рассчитать реализованную продукцию: формула и пример
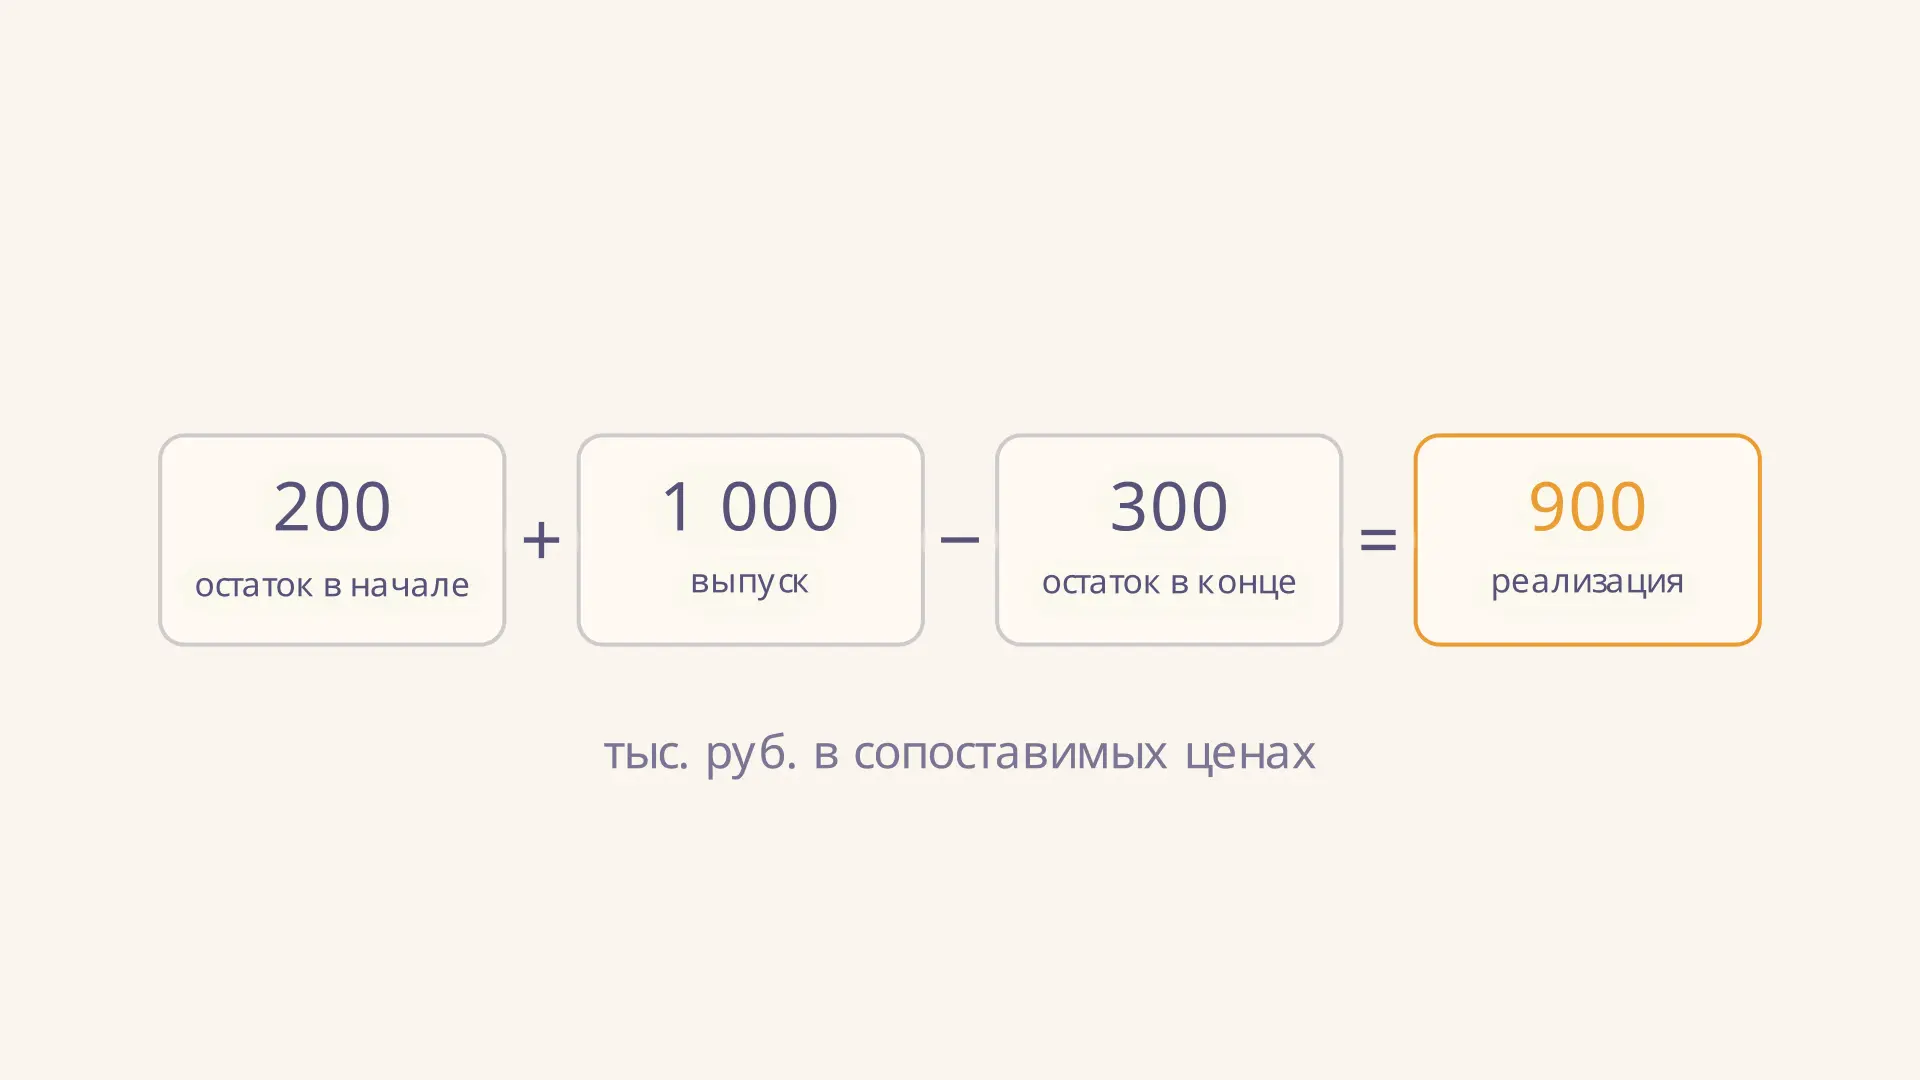
Реализованная продукция - это продукция, продажа которой относится к рассматриваемому периоду по принятому в задаче правилу признания. Её объём можно выразить в штуках, тоннах или деньгах. В учебных задачах часто известны выпуск и остатки: тогда реализованную часть находят как разницу между продукцией, доступной за период, и тем, что осталось на его конец.
Ниже разберём пример в тысячах рублей: начальный остаток равен 200, выпуск - 1 000, конечный остаток - 300. В калькуляторе можно менять последний показатель и видеть, как при прочих равных меняется объём реализации. Все величины модели оценены в одинаковых ценах, а других поступлений и выбытий нет.
Что показывает объём реализации
Показатель отвечает на вопрос, какая часть доступной готовой продукции была продана за определённый период. Периодом может быть месяц, квартал или год. В натуральном выражении результат пригоден для однородных изделий: например, 500 одинаковых насосов. Денежная оценка позволяет сложить разные виды продукции, но зависит от выбранных цен.
Реализация отличается от выпуска. Выпуск показывает, сколько готовой продукции появилось за период; реализация включает продажу изделий из прежнего остатка и не включает выпущенные, но оставшиеся непроданными товары. Поэтому при уменьшении запасов продажа может превышать выпуск. Если же запас растёт, она может оказаться меньше выпуска.
На видео общий доступный объём неизменен. Когда серая часть, обозначающая конечный остаток, увеличивается, золотая часть реализации сокращается. Движение показывает связь двух частей одного баланса, а не изменение спроса или цены.
Формула по остаткам и выпуску
В простейшей модели баланс записывают так:
где - реализованная продукция за период, и - непроданные остатки на начало и конец, - готовая товарная продукция, поступившая за период. Сначала к начальному остатку прибавляют выпуск, затем вычитают конечный остаток. Начало и конец должны относиться к одному и тому же периоду, а состав учитываемой продукции - совпадать.
Формула работает, когда единственный выход продукции из рассматриваемого запаса - продажа. Если были другие поступления или выбытия, их нужно учесть отдельно. Например, при прочих поступлениях и прочем выбытии баланс принимает вид . Перед расчётом уточните, включены ли конкретные возвраты, списания и внутренние передачи в исходные данные: повторное добавление одного движения исказит результат.
Для баланса в деньгах необходимо использовать общую оценку всех слагаемых: например, единую учётную цену для каждого вида продукции. Складывать остатки по себестоимости и выпуск по отпускным ценам нельзя. Если цены реализации отличались от учётных, найденный по балансу объём в учётных ценах ещё нужно отдельно переоценить в цены продаж по ассортименту и условиям задачи.
Пошаговый пример
Пусть у предприятия на начало квартала было готовых изделий на 200 тыс. руб. За квартал выпущена продукция на 1 000 тыс. руб., а на конец осталось на 300 тыс. руб. Все суммы приведены к сопоставимым учётным ценам; прочих движений нет.
- Находим доступный объём: тыс. руб.
- Вычитаем конечный остаток: тыс. руб.
- Проверяем баланс: тыс. руб. Реализованная часть и остаток вместе дают весь доступный объём.
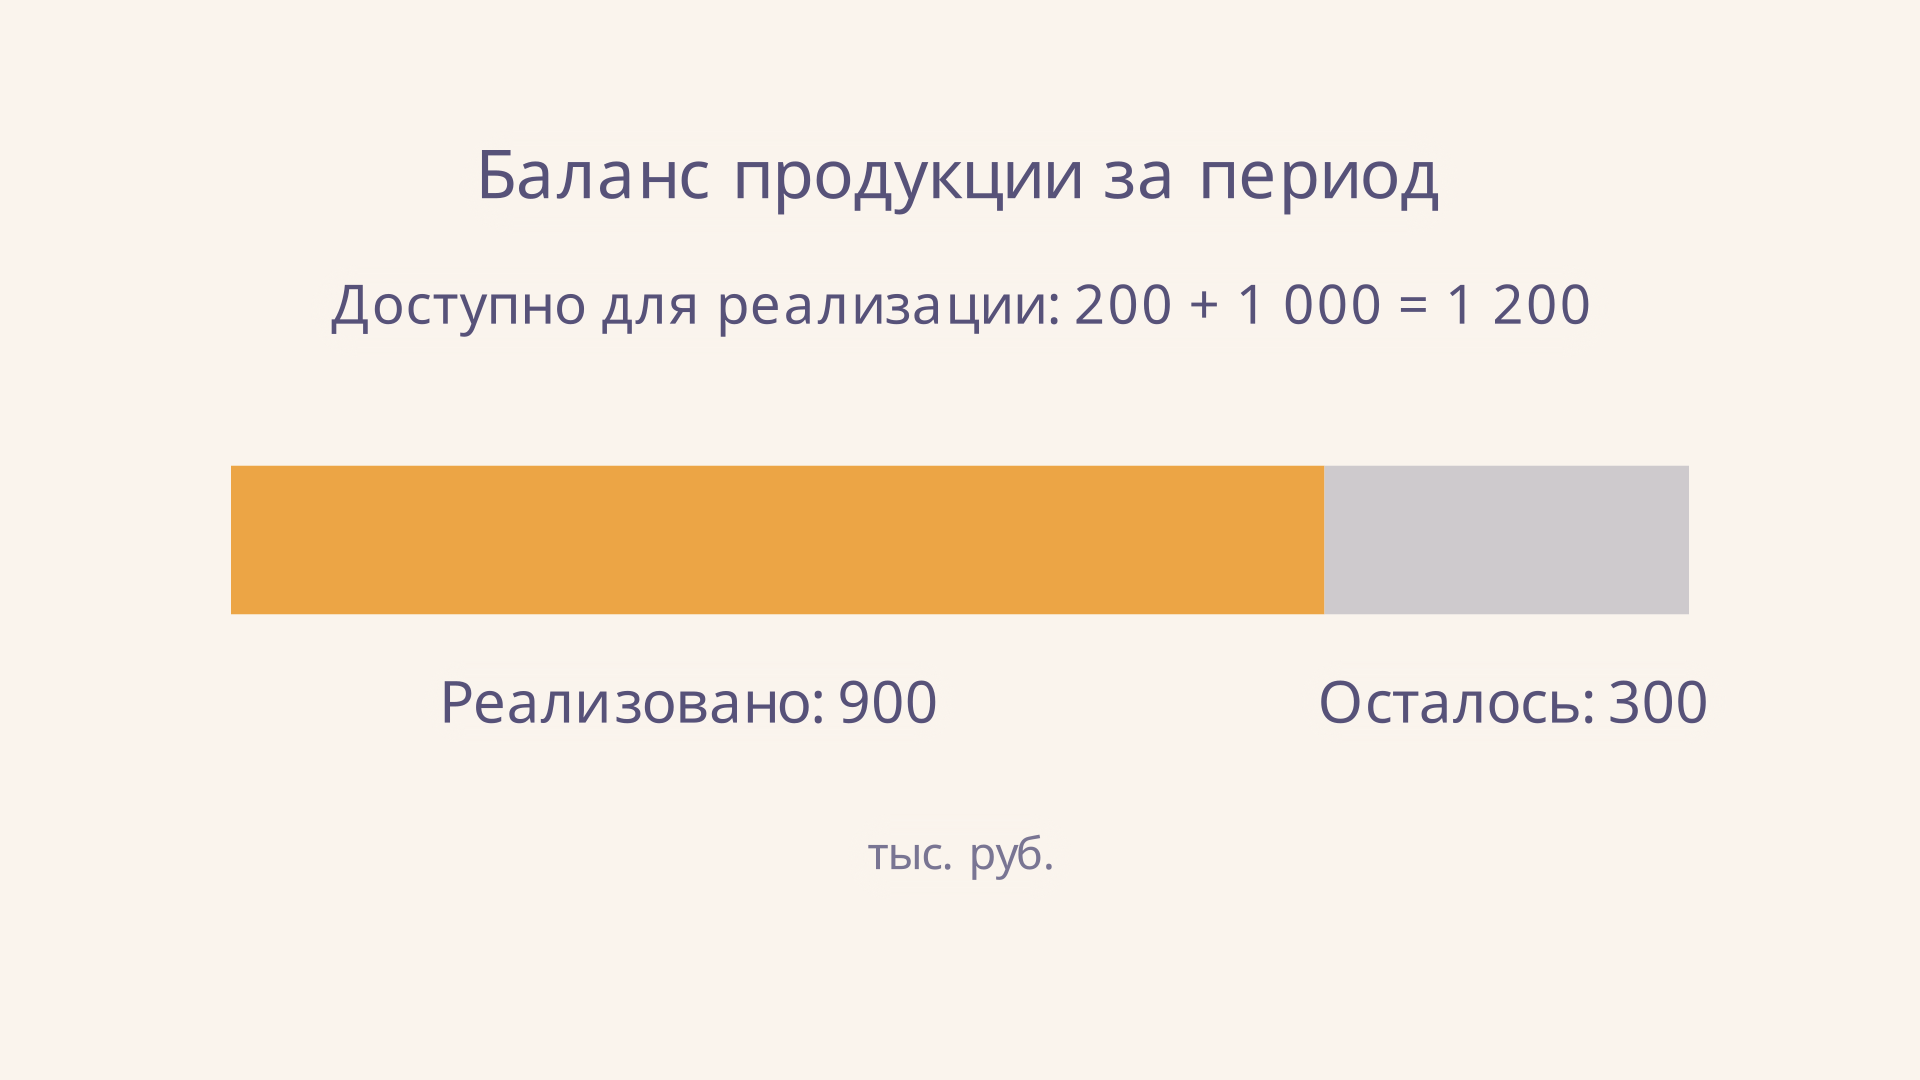
Конечный запас увеличился на тыс. руб. по сравнению с началом, поэтому реализация на те же 100 тыс. руб. меньше выпуска: . Если при прочих равных конечный остаток составил бы 700 тыс. руб., расчёт дал бы 500 тыс. руб. Сам по себе рост остатка не объясняет его причину: для этого нужны сведения о заказах, отгрузках и ассортименте.
Как подготовить исходные данные
Начните с границ расчёта: выберите период и перечень изделий, включаемых в показатель. Начальный остаток берут на первый день периода, конечный - на последний. Затем проверьте, что выпуск отражает именно готовую продукцию, поступившую в рассматриваемый запас. Незавершённое производство не становится готовым изделием только потому, что на него уже понесены затраты.
Если известны данные по нескольким изделиям, удобно сначала составить отдельный баланс для каждого вида в натуральных единицах. Например, для изделия А к остатку в 100 штук добавили 500 штук выпуска и получили конечный остаток 120 штук. Продано 480 штук. Для изделия Б расчёт проводят отдельно, а затем результаты умножают на соответствующие цены. Так изменение структуры ассортимента не скрывается за общей денежной суммой.
Наконец, сверьте результат с документами и принятой оценкой. Отрицательное значение реализации в простой модели означает, что конечный остаток превышает доступный объём; это сигнал проверить данные или найти пропущенное поступление. Очень большой результат тоже требует проверки на неучтённое прочее выбытие. Балансовое равенство подтверждает арифметическую согласованность, но само по себе не доказывает правильность исходных документов.
Расчёт через количество и цену
Если известны проданное количество и цена каждого изделия, применяют прямой расчёт:
где - количество проданного изделия вида , - его цена за единицу, а - число видов. Например, 400 изделий по 2 500 руб. и 200 изделий по 3 000 руб. дают руб., или 1 600 тыс. руб. Если задача требует показатель без НДС, цены в расчёте тоже должны быть приведены без НДС.
Этот способ удобен, когда есть детализация продаж по номенклатуре. Балансовый подход полезен, когда известны движение и остатки. Их итоги сопоставимы лишь при одинаковых периоде, составе, моменте признания и оценке. Например, сумма по ценам продаж не обязана равняться балансу в себестоимости. Для себестоимости отдельных заказов применяется позаказный метод калькуляции: он решает другую задачу - собирает затраты по заказу.
Продажа, отгрузка и поступление денег
Условие задачи должно определять момент, когда продукция считается реализованной. Физическая отгрузка, признание выручки и получение денег могут происходить в разные даты. Если клиент перечислил аванс до передачи продукции, поступление денег само по себе не означает, что весь аванс уже стал выручкой. Продажа с отсрочкой, напротив, может быть признана до оплаты при выполнении применимых условий учёта.
В качестве ориентира для отчётности по МСФО IFRS 15 связывает признание выручки с выполнением обязанности передать товар или услугу клиенту. Конкретный момент зависит от договора и применяемых правил. В учебном балансе выше предполагается, что учтённые как проданные изделия удовлетворяют выбранному условию реализации; непроданные остатки определены по тому же правилу. Это упрощение не заменяет анализ договора и учётной политики.
Как использовать результат в анализе
Стоимость реализации сама по себе не равна прибыли: из выручки ещё нужно учесть соответствующие расходы. Для анализа вклада продаж полезен директ-костинг, где отдельно рассматривают переменные затраты и маржинальную прибыль. В маржинальном анализе CVP объём продаж связывают с затратами и точкой безубыточности; для этого нужны дополнительные исходные данные.
При сравнении двух периодов разделите изменение количества и цен. Рост суммы продаж может быть вызван повышением цены даже при снижении числа изделий. Для физической динамики удобно оценить оба периода в одних и тех же ценах и отдельно показать ценовой эффект. При изменении ассортимента сохраните разбивку по видам: иначе изменение общей суммы трудно объяснить.
Ещё один практический вопрос - достаточно ли высока цена для покрытия затрат. В таргет-костинге целевую себестоимость рассматривают исходя из рыночной цены и желаемой прибыли. Это не формула реализованной продукции, а следующий шаг при планировании продукта.
Частые ошибки
- Вычитать начальный остаток и прибавлять конечный. Такая перестановка меняет знак влияния запасов. Проверяйте равенство: доступно = реализовано + осталось, если других движений нет.
- Смешивать цены и единицы. Тысячи рублей, рубли и натуральные единицы нельзя складывать без пересчёта; себестоимость нельзя подставлять вместо цены продажи.
- Забывать прочие движения. Списание или возврат меняют баланс, но не всегда являются продажей текущего периода. Сначала выясните их отражение в условии.
- Приравнивать выпуск к реализации. Равенство возможно при неизменном остатке и отсутствии прочих движений, но не следует из одного факта производства.
- Считать поступление денег прибылью. Авансы, дебиторская задолженность и расходы относятся к разным элементам анализа.
FAQ
Может ли реализация превышать выпуск?
Да. Если продана часть начального запаса и конечный остаток меньше начального, реализация превышает выпуск при отсутствии других движений.
Как найти конечный остаток, если известна реализация?
Из баланса выразите . Например, тыс. руб. при одинаковой оценке и без других движений.
Совпадает ли реализованная продукция с выручкой?
В учебной задаче денежный объём в ценах продаж может представлять выручку от этой продукции. В отчётности нужно проверить состав продаж, оценку, налоги и момент признания по применимым правилам.
Коротко
При отсутствии других движений реализованная продукция равна начальному остатку плюс выпуск минус конечный остаток. В примере тыс. руб. Проверка единиц, цен и момента признания делает эту простую формулу пригодной для конкретной задачи.
Читайте также
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Золотое правило экономики предприятия: расчёт
Золотое правило экономики предприятия: как сравнить темпы роста прибыли, выручки и активов, проверить условие на примере и объяснить ограничения результата.
Анализ реализации продукции: показатели и пример
Как провести анализ реализации продукции: сравнить план и факт, рассчитать динамику и влияние цены и количества, проверить остатки и сформулировать выводы.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ финансовых результатов предприятия
Как провести анализ финансовых результатов предприятия по отчёту: рассчитать прибыль и рентабельность, сравнить периоды и объяснить влияние выручки и расходов.