Анализ реализации продукции: показатели и пример
Анализ реализации продукции показывает, сколько произведённых товаров предприятие продало за период, выполнен ли план и почему изменилась выручка. Он помогает отличить рост физических продаж от роста цен и увидеть, не накапливаются ли готовые изделия на складе. Для учебной задачи достаточно сопоставимых данных о количестве и цене; для управленческого решения потребуются также сведения об ассортименте, покупателях, возвратах и затратах.
Что именно измеряют при анализе
Реализация в учебных расчётах обычно выражается количеством проданной продукции и выручкой от неё. Натуральный показатель отвечает на вопрос «сколько единиц», стоимостный - «на какую сумму». При разных изделиях штуки без дополнительной оговорки складывать нельзя: один станок и одна деталь не равнозначны. В этом случае анализируют позиции отдельно или приводят продукцию к сопоставимым ценам.
Производство, отгрузка, признанная выручка и поступление денег не всегда совпадают по времени. Например, покупатель может оплатить товар после его продажи. Поэтому до расчёта нужно определить, что именно означает «реализовано» в исходных данных, и сравнивать периоды по одной методике. Выручка также не равна прибыли: из неё ещё предстоит вычесть соответствующие расходы.
Данные и последовательность работы
Для анализа берут план и факт продаж по каждому виду продукции, цены, данные об остатках и выпуске, а при необходимости - сведения о договорах и возвратах. В учебном примере ниже все числа условные; компания продаёт один однородный товар, цена указана в рублях за единицу без косвенных налогов.
| Показатель | План | Факт |
|---|---|---|
| Продано, шт. | 1 000 | 1 100 |
| Цена, руб./шт. | 500 | 520 |
| Выручка, руб. | 500 000 | 572 000 |
Источниками исходных сведений могут служить внутренний план продаж, данные складского учёта и отчёт о продажах. Перед объединением таблиц полезно сверить номенклатуру, даты и единицы измерения: одна и та же позиция может быть записана в штуках и упаковках. Если данные предварительные или неполные, это ограничение отражают рядом с выводом. Для нескольких подразделений сначала проверяют, не попали ли внутренние перемещения в продажи дважды.
Практический порядок такой: сначала проверить единицы измерения и сопоставимость периодов, затем рассчитать выполнение плана и динамику, после этого разложить изменение выручки на факторы. Далее изучают ассортимент, остатки и причины отклонений. Вывод должен содержать не только число, но и объяснение того, какие дополнительные данные нужны для решения.
Выполнение плана и динамика продаж
Выполнение плана по выручке - отношение фактического значения к плановому, умноженное на 100 %. Абсолютное отклонение находят вычитанием плана из факта:
Здесь - плановая выручка, - фактическая. В примере : план перевыполнен на 14,4 %, или на 72 000 руб. По количеству выполнение составляет . Разница между этими процентами подсказывает, что изменилась и цена.
Если сравнивают не план и факт, а два прошедших периода, аналогичное отношение называют темпом роста. Темп прироста равен темпу роста минус 100 %. Для ряда лет полезно различать цепные и базисные показатели динамики: первые сравнивают соседние периоды, вторые - каждый период с одной базой. При нулевой базе процентное отношение не определено, поэтому приводят абсолютное изменение.
Как цена и количество меняют выручку
Для одного товара выручка равна произведению количества на цену : . Чтобы разделить общее отклонение, применим цепную подстановку: сначала заменим плановое количество фактическим при плановой цене, затем заменим цену фактической.
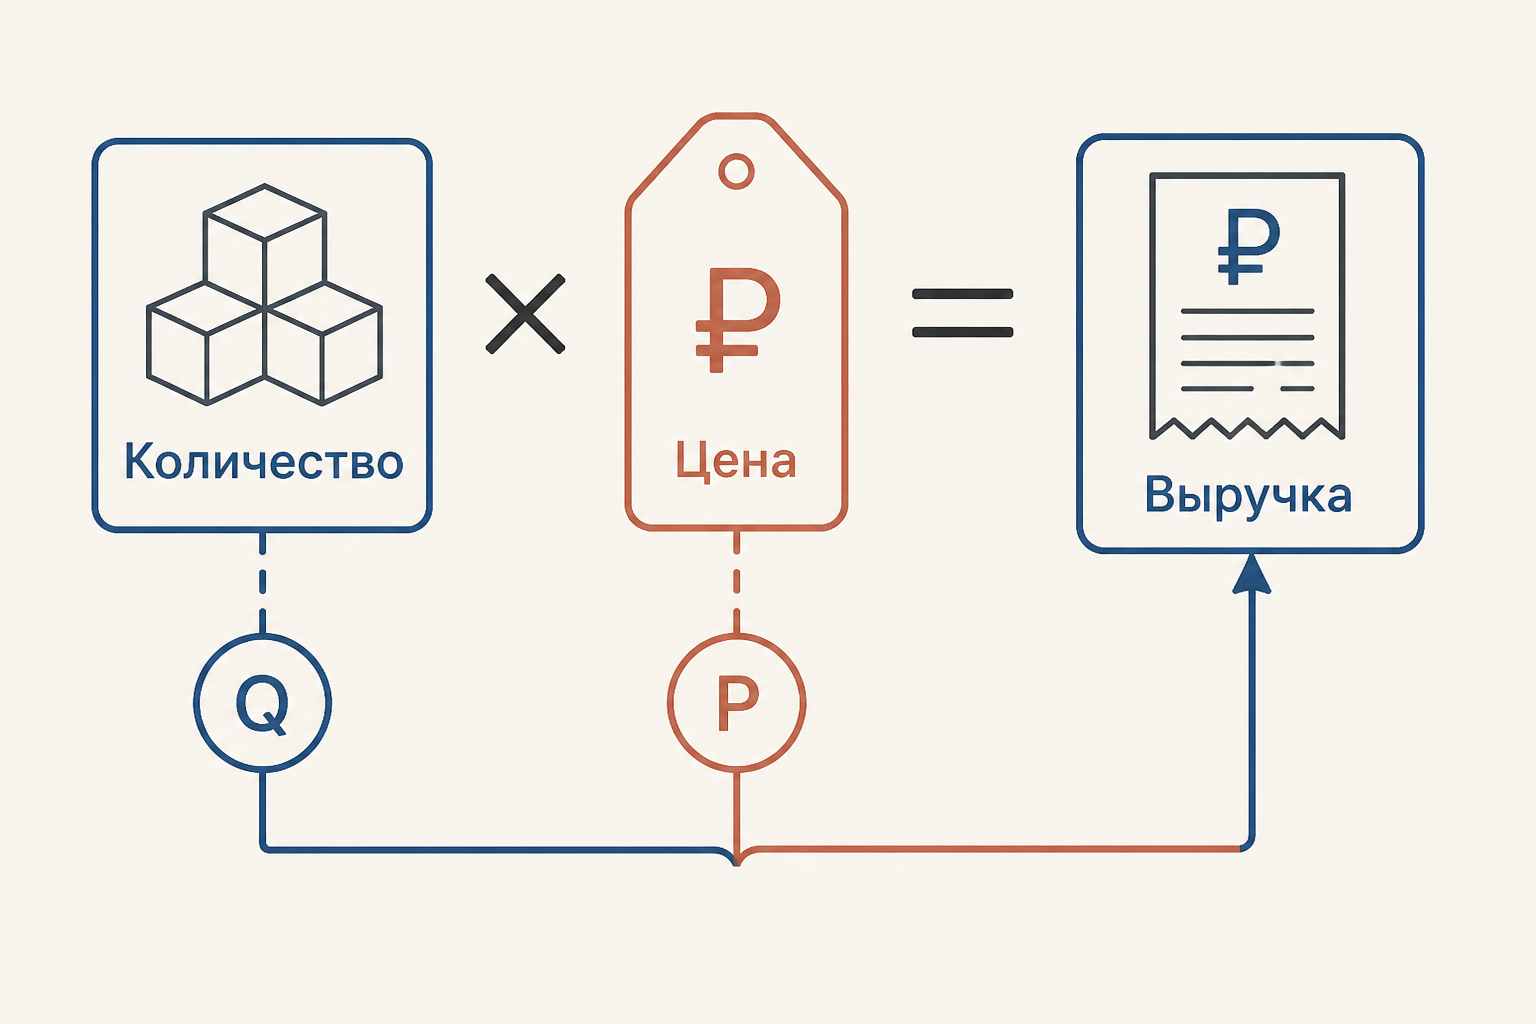
В нашем примере влияние количества составляет руб., влияние цены - руб. Их сумма равна общему приросту: руб. Проверка суммы обязательна: она помогает заметить ошибку в исходных данных или формулах.
Порядок подстановки влияет на распределение совместного эффекта между факторами, хотя общий результат остаётся тем же. Если сначала изменить цену, её вклад составит 20 000 руб., а вклад количества - 52 000 руб. В отчёте нужно назвать выбранный порядок и не выдавать полученные вклады за доказательство причинного влияния: например, повышение цены могло повлиять на спрос. Связь стоимостного, ценового и физического индексов подробнее рассмотрена в статье о взаимосвязи индексов цен, объёма и стоимости.
При анализе за несколько месяцев такой расчёт удобно повторить для каждого месяца и сопоставить результаты с планом поставок. Годовой итог может скрывать неритмичность: например, превышение плана в конце года способно перекрыть отставание в первой половине. Для проверки используют помесячные данные, а не только годовую сумму. Сезонные колебания лучше оценивать относительно сопоставимого периода предыдущего года и с учётом изменения условий продаж.
Ассортимент и сопоставимые цены
При нескольких товарах общая выручка равна сумме . Рост суммы может возникнуть не только из-за увеличения количества каждой позиции, но и из-за сдвига продаж к более дорогим изделиям. Поэтому общий итог дополняют таблицей по видам продукции: количество, цена, выручка и отклонение для каждой позиции. Следует также указать, как учтены скидки и возвраты.
Чтобы сравнить физический объём разнородной продукции, обе корзины можно оценить в одних и тех же базисных ценах: сопоставляют с . Это устраняет прямой эффект изменения цен в выбранной оценке, но результат зависит от набора базисных цен и состава товаров. Новые и снятые с продажи позиции требуют отдельной оговорки. Для одного товара изменение цены можно отдельно выразить через индивидуальный индекс цен.
Остатки и связь с выпуском
Баланс помогает проверить, откуда взялся объём продаж. В упрощённой модели без прочих поступлений, потерь и перемещений:
где - количество реализованных изделий, и - начальный и конечный остатки, - выпуск за период. Если на начало было 150 шт., произведено 1 200 шт., а на конец осталось 250 шт., реализация равна шт. Остаток вырос на 100 шт.: выпуск превысил продажи на столько же.
Это сигнал исследовать причины, а не автоматический признак проблемы. Запас могли увеличить перед сезонным спросом; возможны и слабый сбыт, задержка отгрузок или несоответствие ассортимента спросу. В реальном балансе необходимо отдельно учесть возвраты, списания, прочие поступления и другие движения. Сопоставлять можно только показатели с одинаковыми границами учёта и на одну дату.
Проверка договоров дополняет общую картину. План в целом может быть выполнен, хотя отдельным покупателям товар поставлен позже срока или в другом ассортименте. Для такого анализа нужны согласованные условия, фактические даты и объёмы поставок по каждой позиции. Итоговую сумму превышения по одним договорам нельзя автоматически считать компенсацией недопоставки по другим: сначала выясняют, допустима ли замена и что предусмотрено условиями сравнения.
Также полезно разделить отклонения на наблюдаемые и предполагаемые. Например, из таблицы видно, что цена и количество выросли; утверждение о том, что это произошло благодаря рекламе, потребует дополнительных данных. Такая оговорка делает вывод проверяемым и помогает выбрать следующий вопрос для анализа.
Как сформулировать вывод
По учебному примеру план выручки выполнен на 114,4 %, продажи в штуках - на 110 %. При выбранном порядке подстановки из прироста выручки в 72 000 руб. на количество приходится 50 000 руб., на цену - 22 000 руб. Одновременно запас вырос на 100 шт. Следующий шаг - сравнить остаток с планом и спросом, изучить сроки хранения и причины роста выпуска.
Для оценки эффективности одного роста выручки недостаточно: нужны данные о себестоимости, коммерческих расходах и марже. Например, повышение цены может сопровождаться ещё более быстрым ростом затрат. Связь продаж, затрат и устойчивости результата помогает изучить запас финансовой прочности. Выводы о возможных резервах следует подтверждать данными, а не объявлять весь остаток потенциальной продажей.
Частые ошибки
- Смешивают количество и выручку. Рост стоимости продаж не обязательно означает, что продано больше единиц.
- Сравнивают разные условия. Периоды с разным учётом налогов, возвратов или ассортиментом сначала приводят к сопоставимому виду.
- Считают выручку прибылью или оплатой. Это разные показатели, которые отвечают на разные вопросы.
- Не проверяют баланс и сумму факторов. Несходящиеся итоги указывают на пропущенные операции или ошибку расчёта.
- Называют отклонение причиной. Факторное разложение описывает арифметический вклад; причины устанавливают дополнительно.
FAQ
Чем реализация отличается от выпуска?
Выпуск показывает произведённое количество, реализация - проданное по принятому в задаче определению. Разницу могут объяснять изменения остатков и другие движения продукции.
Можно ли складывать количество разных товаров?
Непосредственно - только если единицы и экономический смысл сопоставимы. Иначе позиции анализируют отдельно либо используют обоснованный общий измеритель, например оценку в постоянных ценах.
Почему при росте выручки прибыль может снизиться?
Расходы могут вырасти быстрее выручки, а структура продаж - сместиться к менее доходным товарам. Для вывода нужны данные о затратах и выбранном показателе прибыли.
Коротко
Анализ реализации объединяет сравнение плана и факта, динамику, разбор цены и количества, проверку ассортимента и остатков. Сопоставимые данные и явная методика позволяют отличить арифметическое отклонение от его возможных причин и обосновать дальнейшее исследование.
Читайте также

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
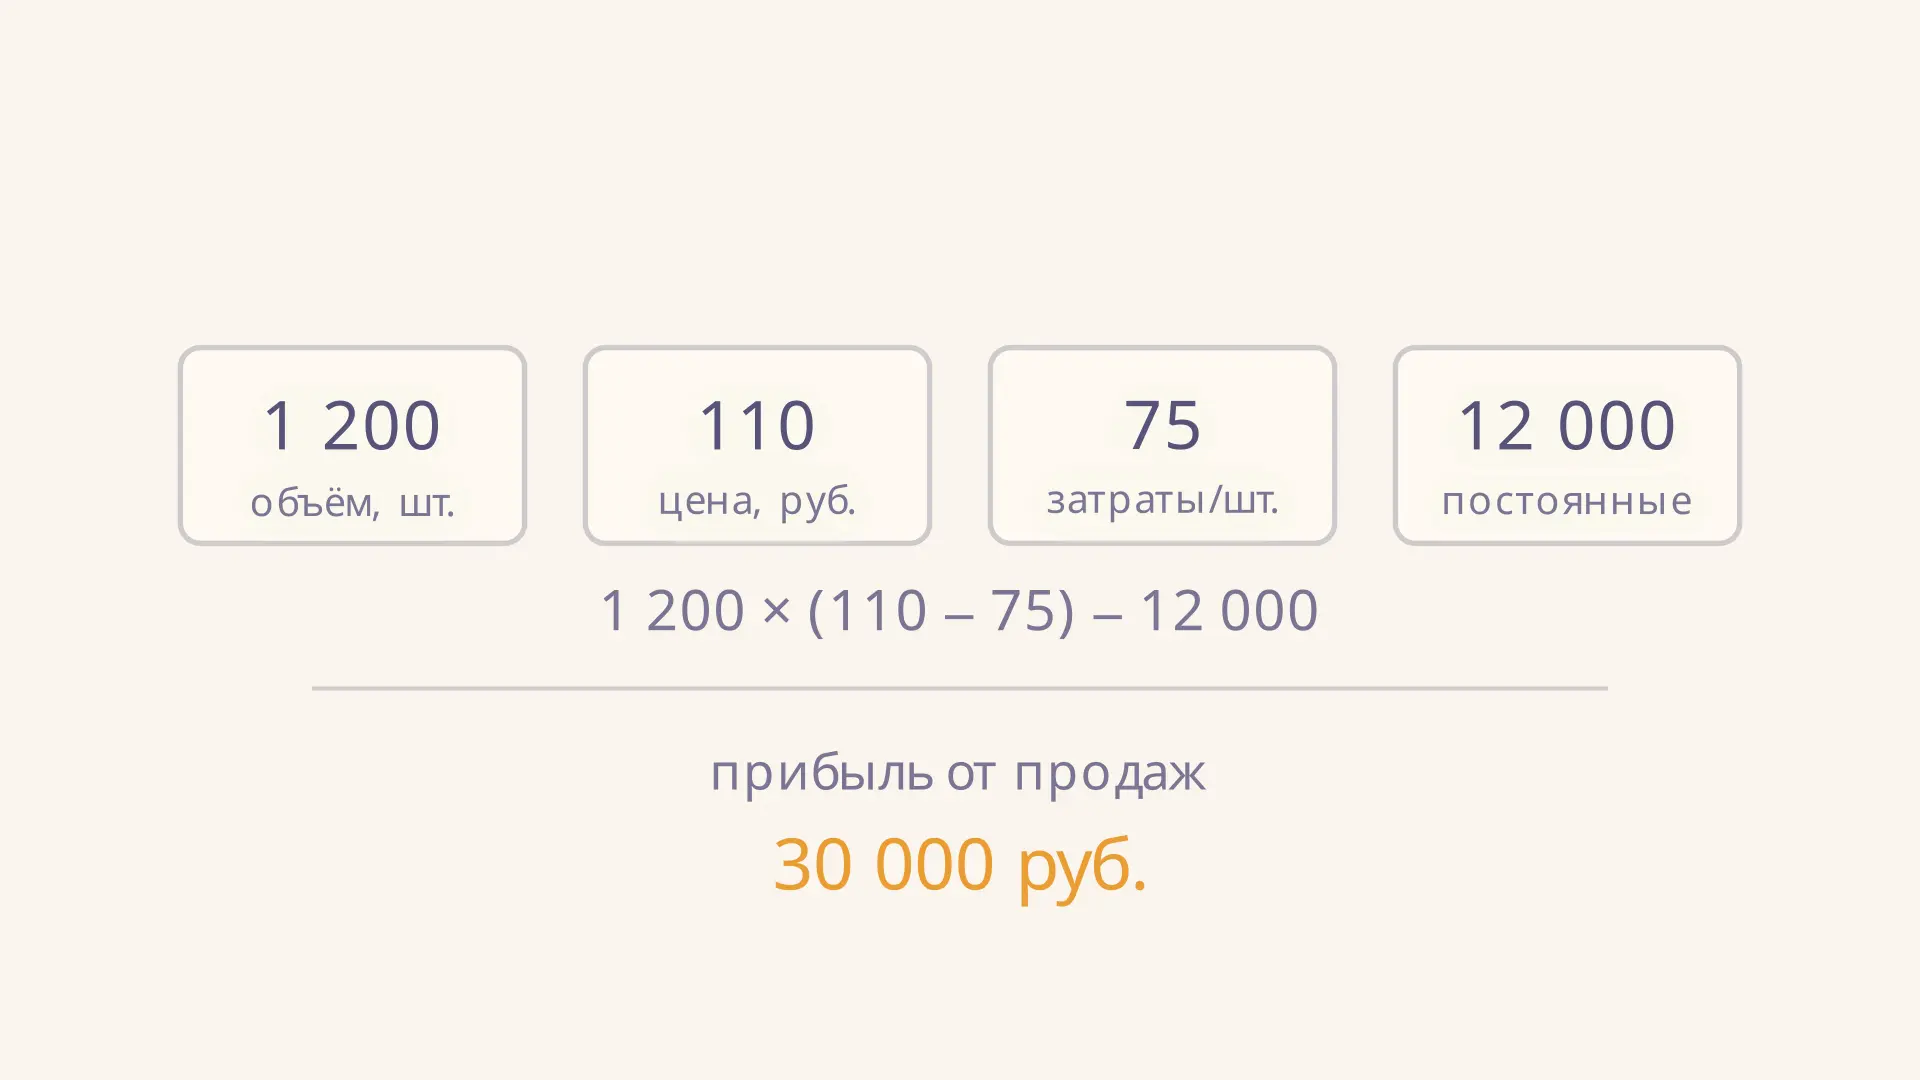
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.
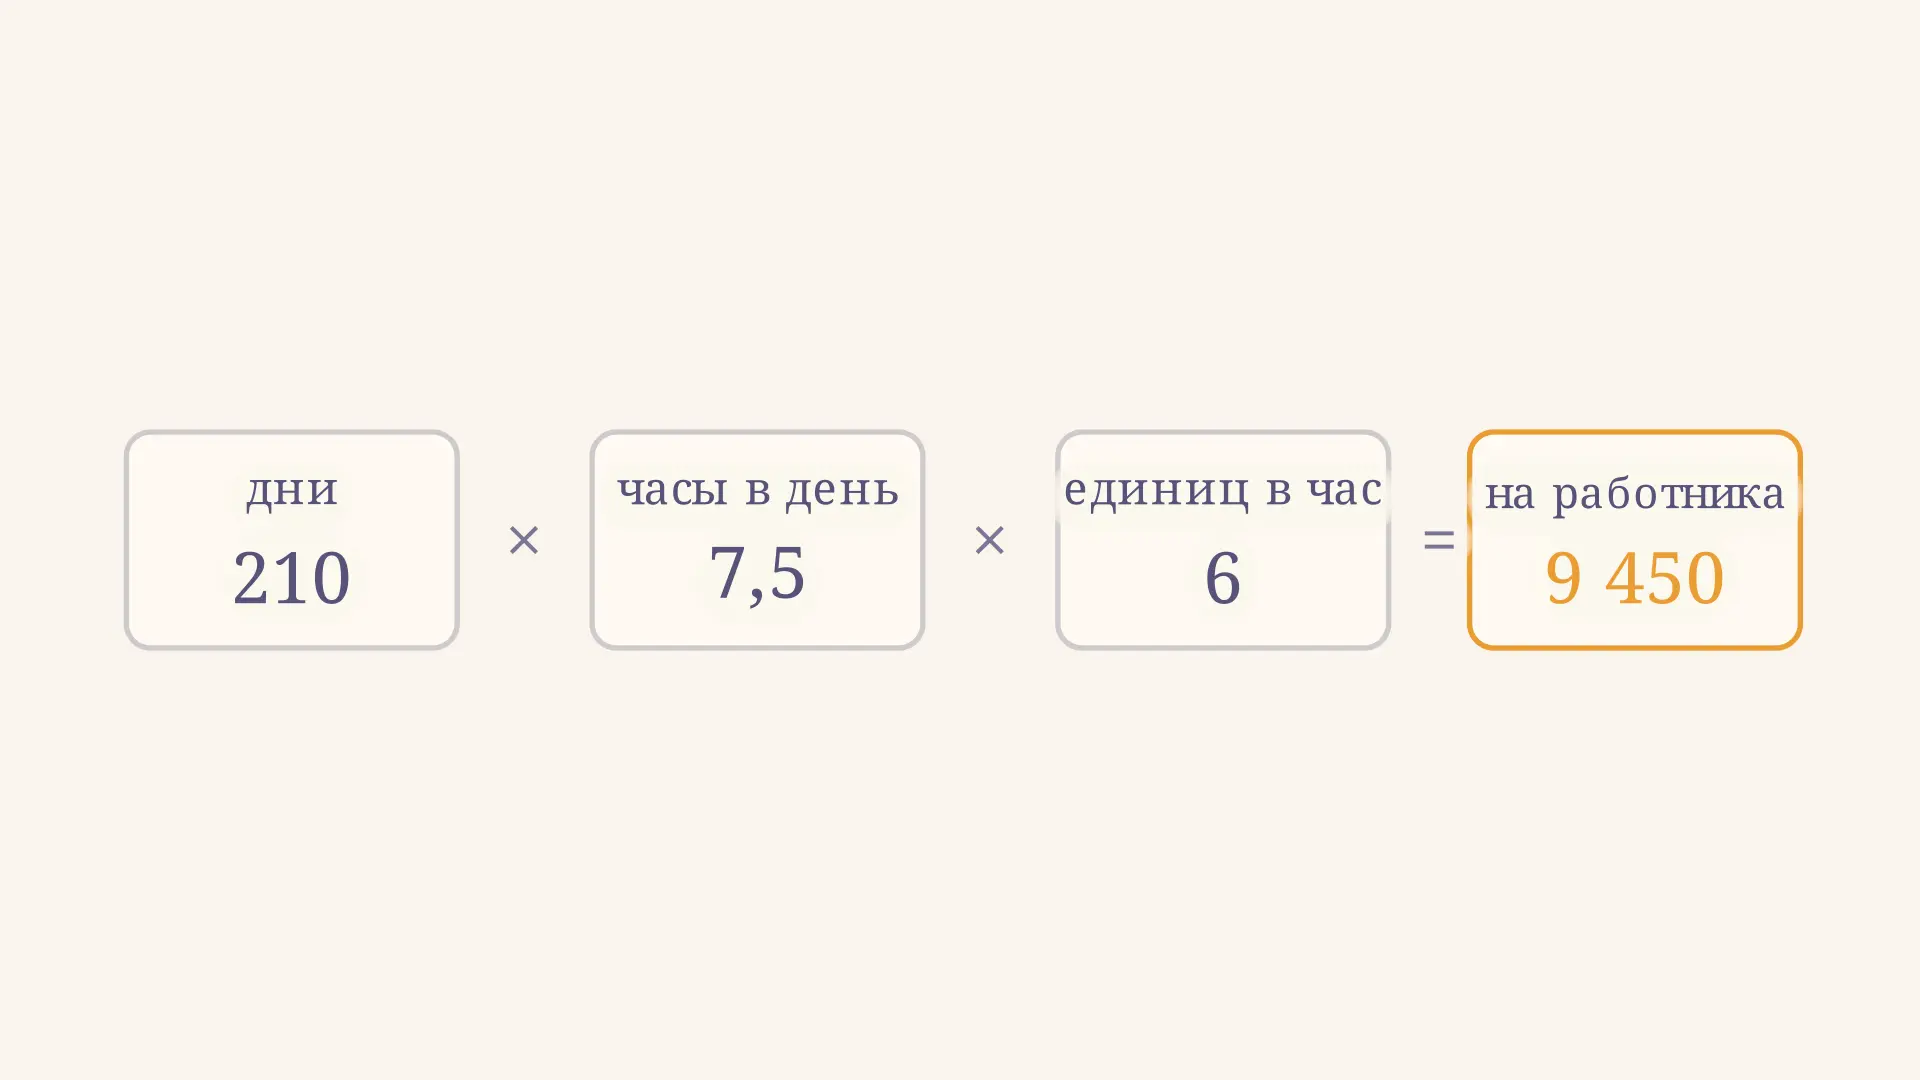
Факторный анализ производительности труда: пример
Факторный анализ производительности труда: формула годовой выработки, расчёт влияния дней, часов и часовой выработки методом цепных подстановок с примером и проверкой.
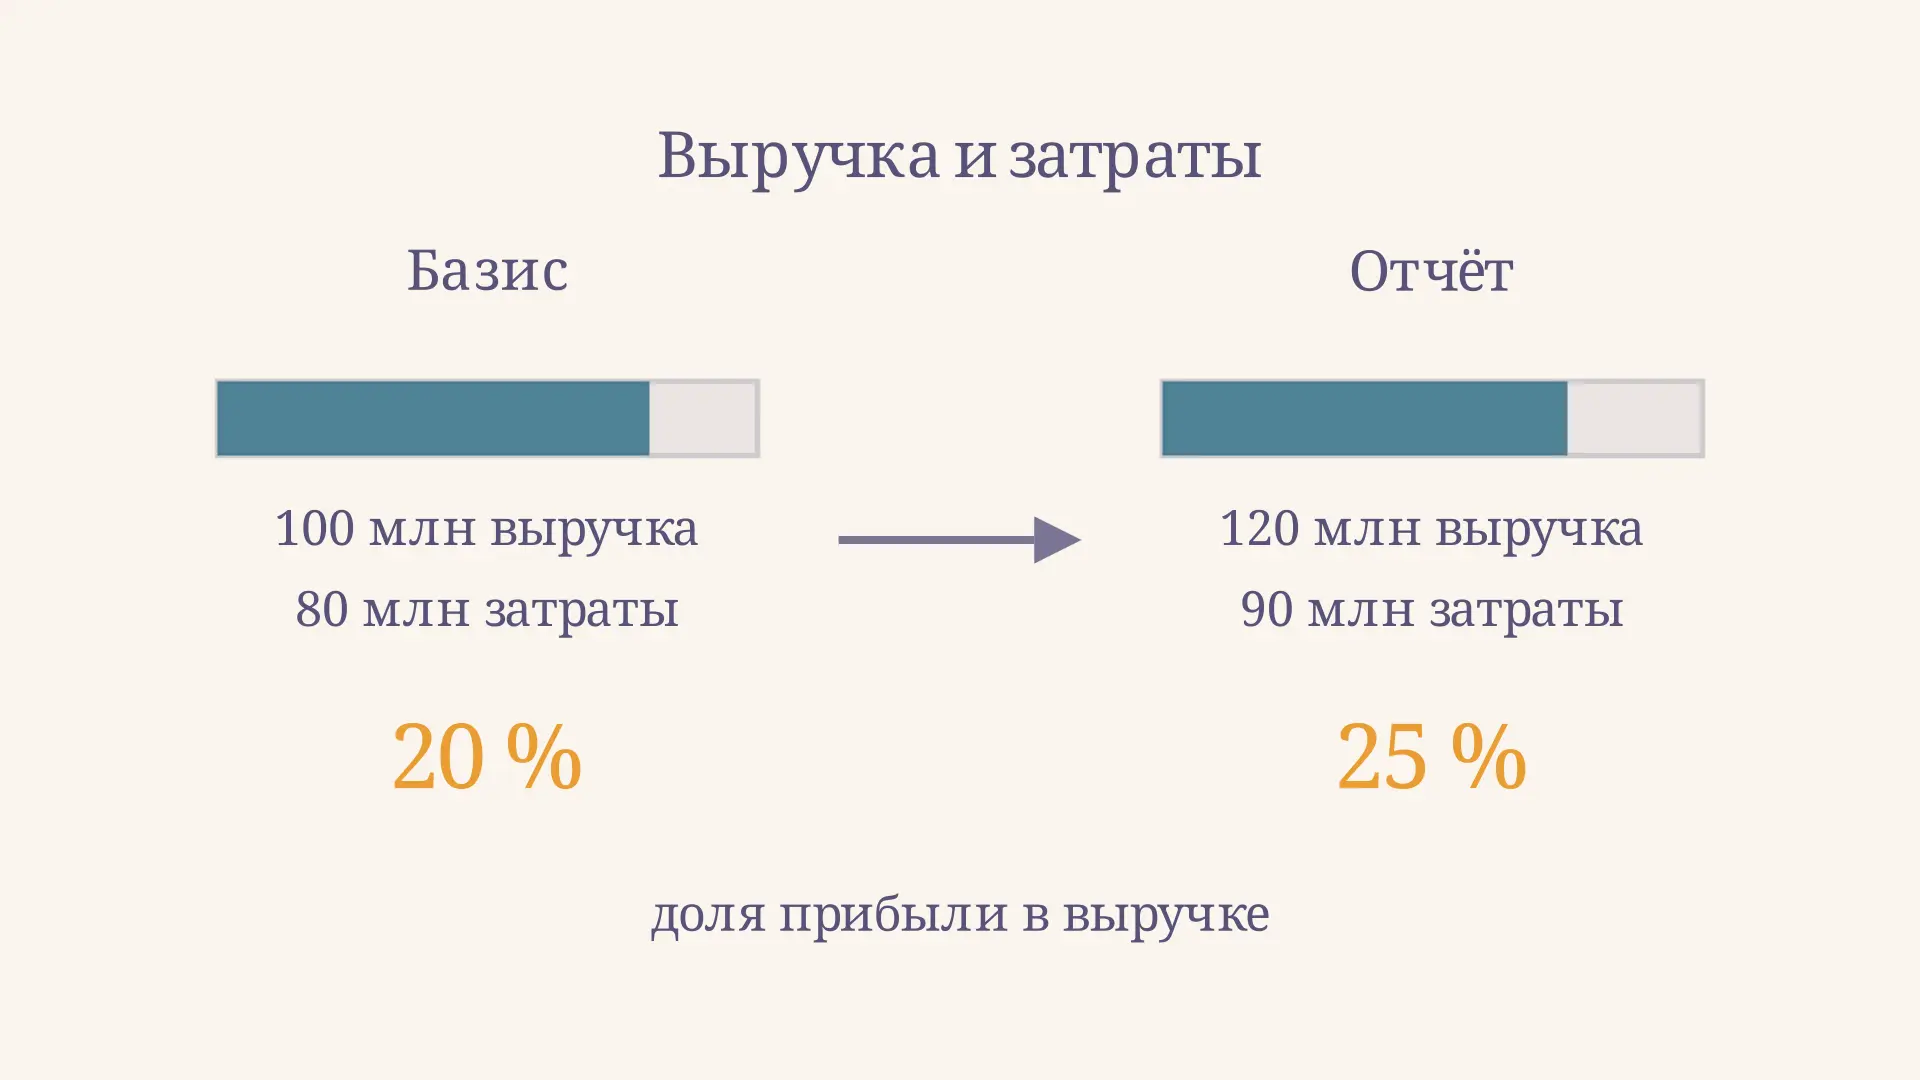
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.