Способ средней себестоимости: формула и пример
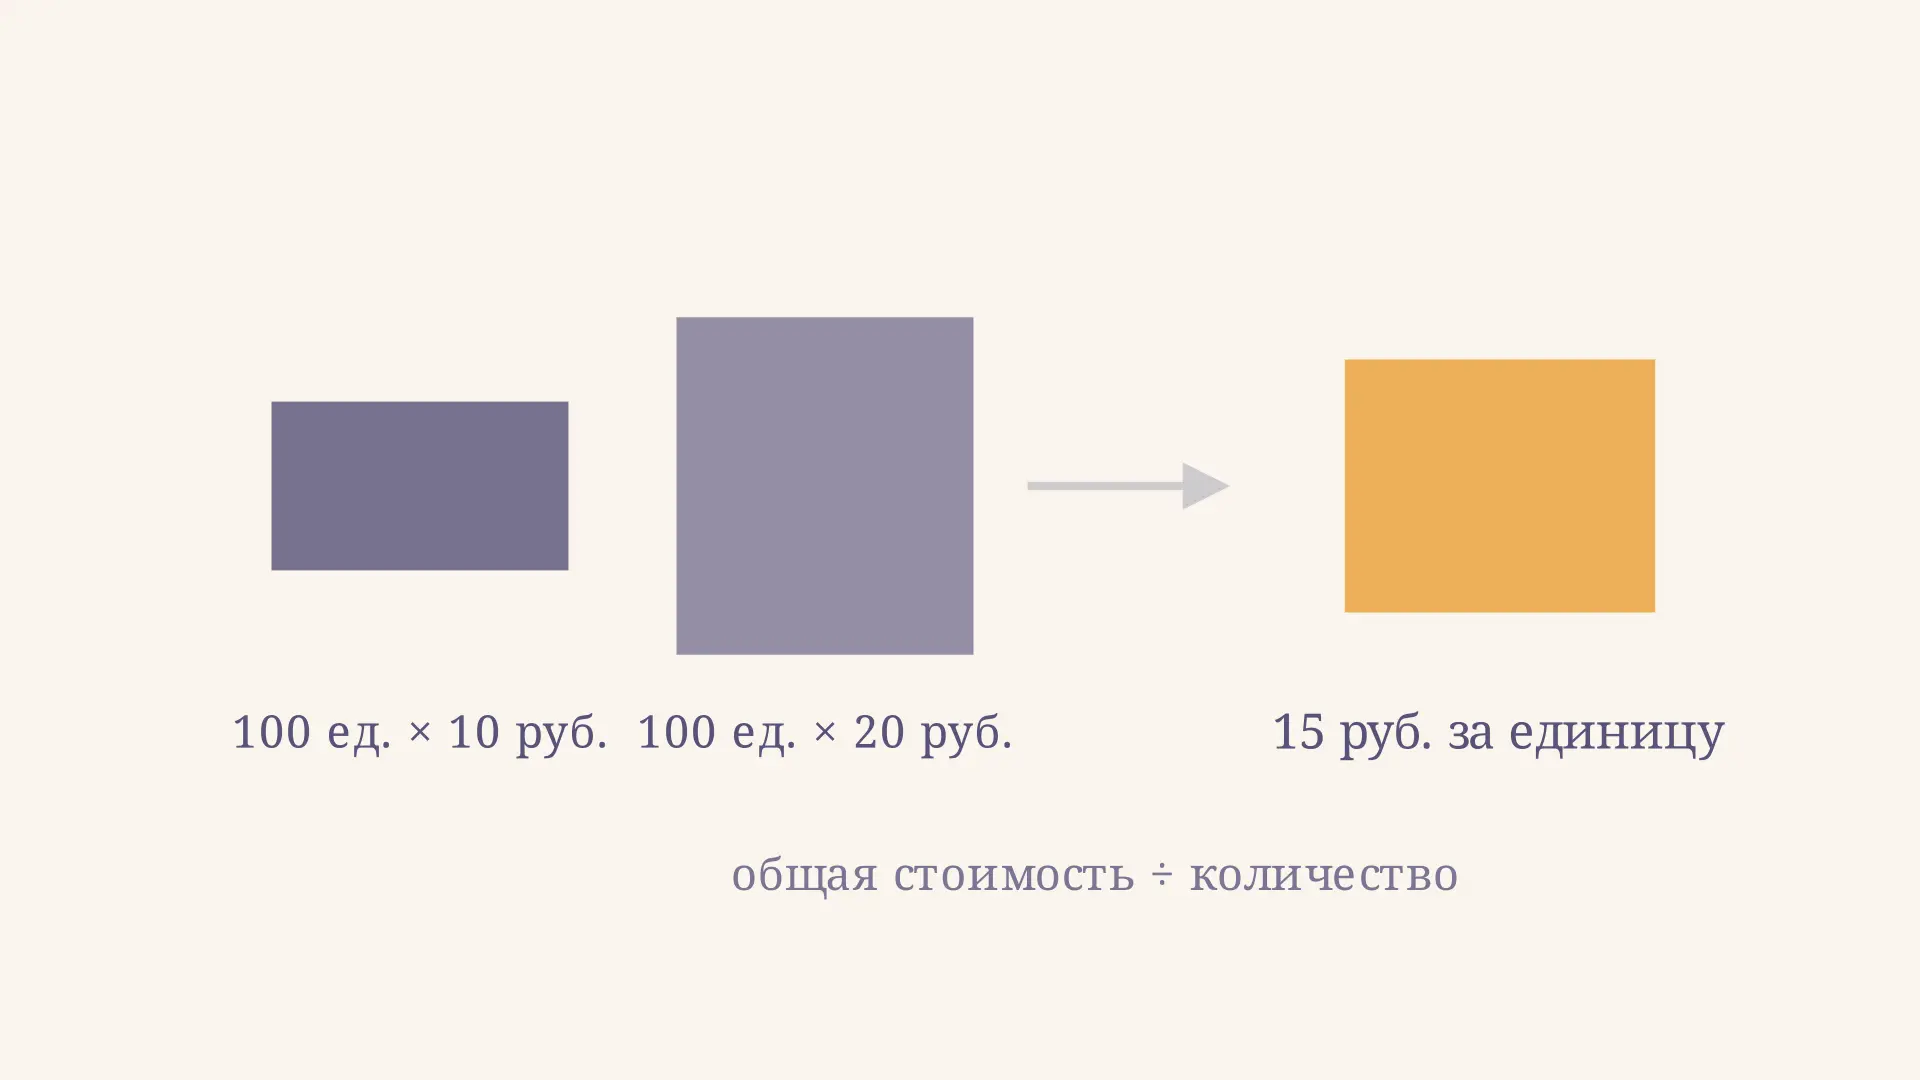
Способ средней себестоимости помогает оценить отпущенные или списанные запасы одного вида, когда одинаковые единицы поступали по разным ценам. Общую стоимость делят на количество, а полученную среднюю применяют к отпущенным единицам. Важен момент расчёта: средняя за период может отличаться от скользящей средней на дату отпуска. В калькуляторе можно менять количество отпуска до второй поставки и сравнивать оба результата на одних исходных данных.
В чём смысл средней себестоимости
Представим склад одинаковых деталей: первая партия куплена дешевле второй. При отпуске не обязательно приписывать каждой ушедшей детали цену конкретной поставки. Для взаимозаменяемых запасов можно распределить общую учтённую себестоимость между единицами пропорционально их количеству. Это оценка движения в учёте; она не требует физически смешивать партии или выяснять, какая именно деталь лежала ближе к выходу.
Движение ниже показывает, как поступление более дорогих деталей постепенно сдвигает среднюю: чем больше их доля, тем ближе результат к их цене. В этом демонстрационном эпизоде отпуска между поступлениями нет.
Пункт 36 ФСБУ 5/2019 предусматривает среднюю себестоимость среди способов оценки запасов при расходных операциях, а пункт 39 описывает её расчёт. Стандарт допускает периодический расчёт или пересчёт по мере поступления новой партии. В учебной задаче сначала уточняют, какой вариант задан, а в практике ориентируются на применимую учётную политику и документы организации.
Это не то же самое, что найти среднюю цену двух накладных: партии могут различаться по размеру. Здесь каждая цена получает вес, равный числу единиц. Общий принцип взвешивания подробнее разобран в статье о средней по интервальному ряду, хотя там веса относятся к частотам наблюдений, а не к складским партиям.
Формула и данные для расчёта
Обозначим количество и стоимость начального остатка как и , а суммарные количество и стоимость поступлений за период как и . Тогда средняя за период равна:
Если для партии известны количество и себестоимость единицы , её стоимость равна . В числитель попадают рубли, в знаменатель - единицы одного материала; результат выражается в рублях на единицу. Для отпуска и конечного остатка формулы такие:
Все количества должны быть приведены к общей единице измерения: нельзя складывать килограммы с тоннами без пересчёта. Подставляют именно учтённую себестоимость партий, а не обязательно только цену счёта поставщика. Какие затраты входят в первоначальную стоимость, определяется применимыми правилами и условиями задачи. Если запасов нет и знаменатель равен нулю, среднюю рассчитать нельзя.
Пример: средняя за период
Пусть на начало периода имеется 100 деталей по 10 руб. на сумму 1 000 руб. Затем поступает ещё 100 деталей по 20 руб. на сумму 2 000 руб. В течение периода отпущено 80 деталей. Для периодической средней включим в расчёт обе партии:
| Показатель | Количество, ед. | Себестоимость, руб. |
|---|---|---|
| Начальный остаток | 100 | 1 000 |
| Поступление | 100 | 2 000 |
| Всего доступно | 200 | 3 000 |
| Отпуск | 80 | 1 200 |
| Конечный остаток | 120 | 1 800 |
Средняя равна руб. за деталь. Отпуск стоит руб., а остаток - руб. Проверка по стоимости: руб. Проверка по количеству: деталей.
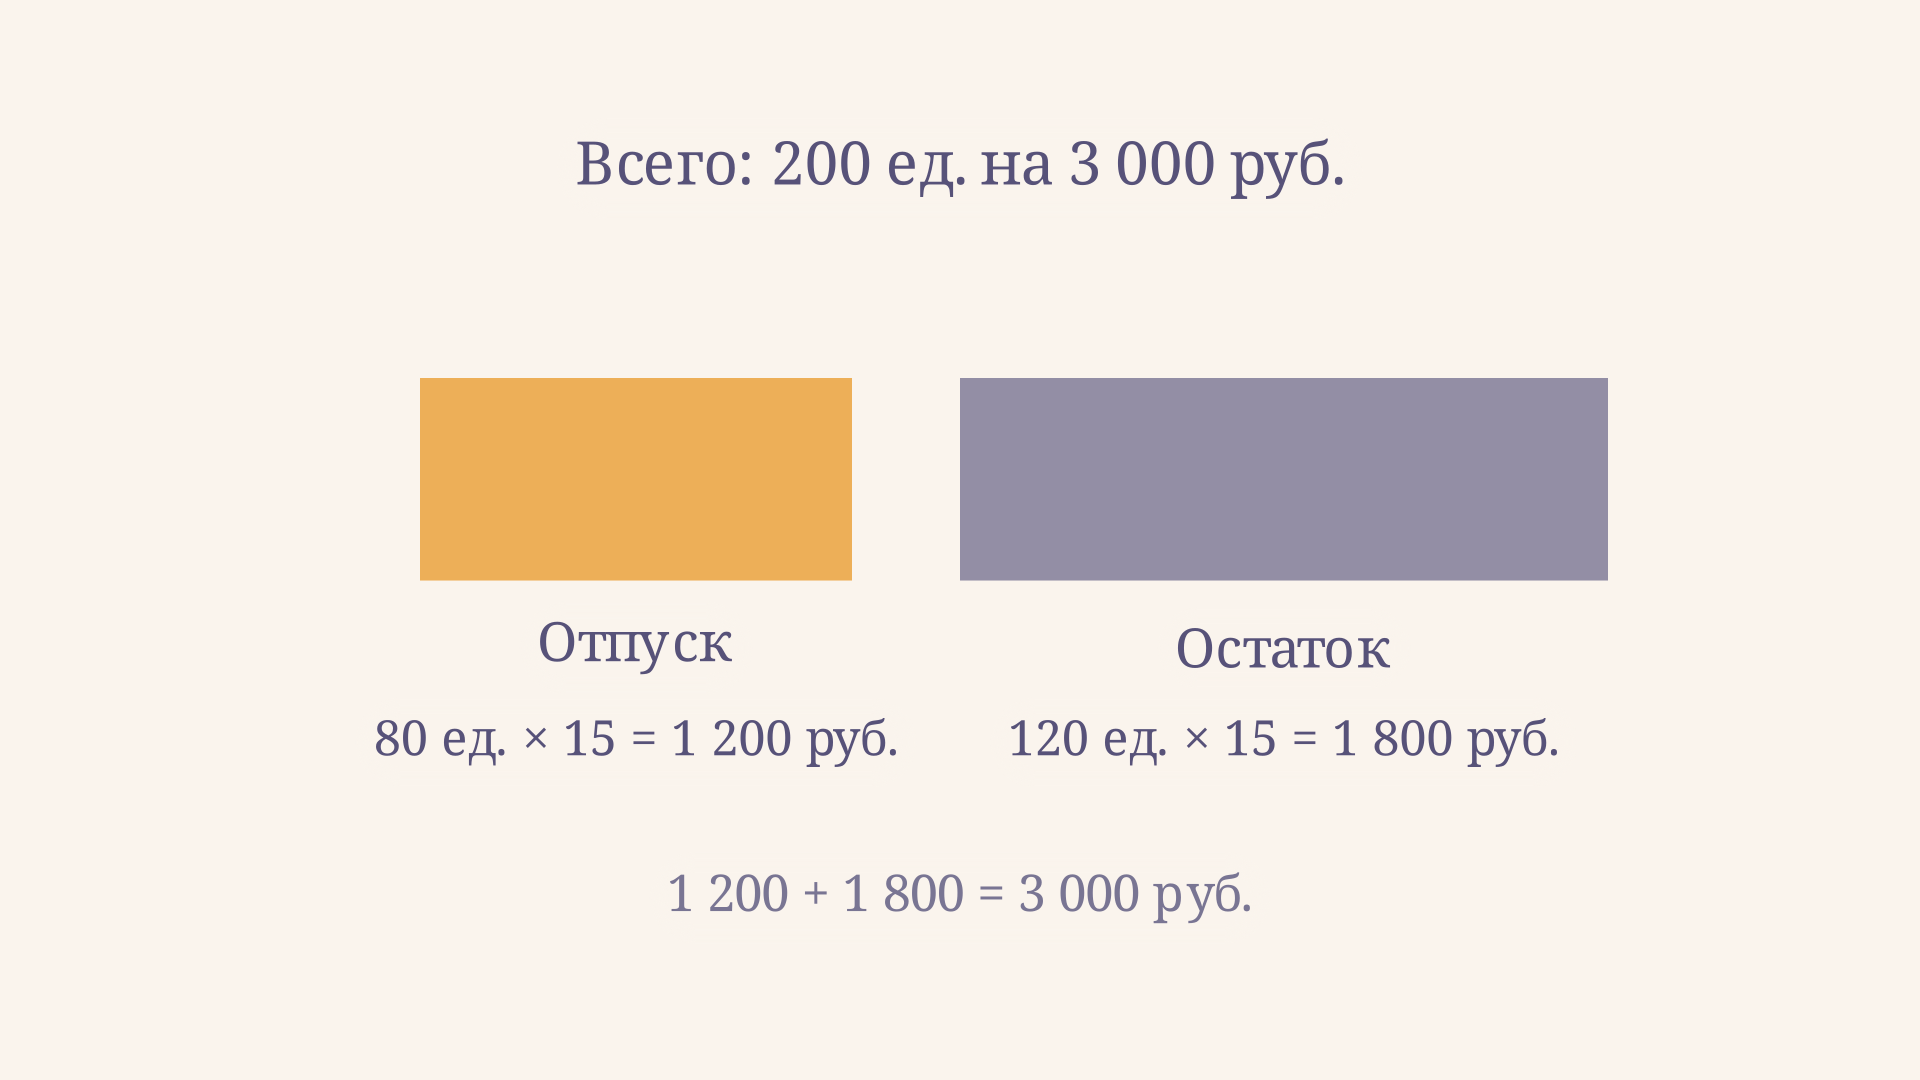
Обратите внимание на допущение: в периодический расчёт включены все поступления заданного периода, в том числе произошедшие после конкретного отпуска. Это расчётная оценка за период, а не утверждение о том, что будущие детали уже физически присутствовали на складе в день отпуска. При нескольких расходных операциях периода в этой учебной модели к их количеству применяется одна и та же рассчитанная средняя.
Скользящая средняя: порядок событий важен
Теперь изменим не числа, а порядок: сначала на складе 100 деталей по 10 руб., затем отпускают 80, и только после этого поступает партия 100 деталей по 20 руб. Средняя на момент первого отпуска - 10 руб., поэтому отпуск оценивается в руб. Перед новым поступлением остаётся 20 деталей на 200 руб.
После поступления остаток составляет деталей, а его стоимость - руб. Новая скользящая средняя равна руб. за деталь. Если позднее произойдёт ещё один отпуск, его оценивают по этой средней до следующего поступления. Для представления её можно округлить до 18,33 руб., но промежуточные вычисления лучше вести с большей точностью.
Итак, при одинаковом общем количестве и стоимости поступлений периодический вариант дал отпуск 1 200 руб. и остаток 1 800 руб., скользящий - отпуск 800 руб. и остаток 2 200 руб. Баланс в обоих случаях сходится на 3 000 руб.; различается распределение стоимости. Если бы обе партии поступили до отпуска и других операций не было, оба расчёта дали бы 15 руб. за единицу. Разница возникает из-за момента включения партии в среднюю, а не из-за изменения реальных затрат.
Как связать оценку отпуска с учётом затрат
Средняя себестоимость отвечает на вопрос, какую стоимость отнести к выбывшему количеству одного вида запаса. Дальше назначение операции определяет, где эта стоимость отражается: например, материалы могут быть отпущены в производство, а товары - проданы. Отпуск в производство и признание расхода периода не следует автоматически считать одним и тем же событием: стоимость может сначала перейти в состав другого вида запасов. Детали зависят от ситуации и применимых правил учёта.
Не смешивайте эту оценку с методом накопления производственных затрат. Например, позаказный метод собирает затраты по заказам; стоимость отпущенных материалов при этом может быть определена отдельно по средней. А таргет-костинг начинает с целевой стоимости продукта, исходя из рынка: он решает управленческую задачу, отличную от оценки складского остатка.
Перед расчётом полезно сверить документы на поступление и отпуск, остатки и единицы измерения. Если номенклатур много, ABC-анализ запасов помогает расставить приоритеты контроля, но сам по себе не задаёт цену списываемой единицы.
Как проверить решение самостоятельно
Удобно вести небольшую таблицу движения: в первой колонке указать дату и операцию, затем количество и стоимость поступления или отпуска и, наконец, остаток после операции. Для скользящего варианта среднюю записывают после каждого поступления; для периодического отдельно собирают итоговую базу периода. Так видно, какие данные доступны в момент расчёта, и проще обнаружить пропущенную накладную.
Проверка имеет две независимые части. Начальное количество плюс поступления минус отпуск должно равняться конечному количеству. Аналогичное равенство составляют для стоимости, учитывая все операции из условия. Если количества сошлись, а стоимость нет, проверьте базу средней, знаки операций и округление. Если не сошлось количество, прежде всего найдите ошибку в движении единиц, а не меняйте цену для подгонки ответа.
Средняя себестоимость и FIFO
При средней стоимости разные цены партий объединяются в одну взвешенную оценку на выбранный момент. При FIFO в оценке расхода первыми считаются поступившие раньше единицы; это правило относится к стоимости и не обязательно описывает физический маршрут каждой детали.
Если в примере выше отпуск 80 деталей оценивается по FIFO, сначала используются 80 из начальных 100 по 10 руб.: стоимость отпуска составит 800 руб., а остатка - 2 200 руб. Здесь FIFO совпал со скользящей средней, потому что до отпуска имелась только одна партия. При других последовательностях и нескольких поступлениях совпадение не гарантировано. Сравнивать методы следует на одинаковой хронологии и одинаковом составе затрат.
Частые ошибки
- Усредняют только цены. При разных объёмах простое среднее цен игнорирует веса партий; сначала сложите их стоимости и количества.
- Забывают начальный остаток. Его стоимость и количество входят в расчёт вместе с поступлениями.
- Подставляют будущую поставку в скользящую среднюю. На дату отпуска учитывают состояние запасов на этот момент; периодический вариант имеет другую базу.
- Округляют на каждом шаге. Это может породить расхождение в копейках. Сохраняйте точность промежуточной средней и отдельно сверяйте итог по принятому правилу округления.
- Смешивают разные материалы или единицы. Средняя должна относиться к сопоставимым запасам и единой единице измерения.
FAQ
Можно ли получить среднюю выше самой дорогой партии?
Если количества положительны, все партии сопоставимы и их стоимости учтены на одной основе, взвешенная средняя лежит между минимальной и максимальной себестоимостью единицы. Выход за эти границы указывает на ошибку данных или на дополнительные условия задачи.
Меняется ли средняя после отпуска?
При скользящем расчёте отпуск по текущей средней уменьшает и количество, и стоимость пропорционально, поэтому без округления средняя оставшихся единиц не меняется. Новое поступление по другой себестоимости может её изменить.
Что делать с копейками при полном списании?
Для учебного расчёта сохраняйте дробную среднюю до конца и проверяйте баланс стоимости. В учётной системе порядок округления и отнесения возникающих разниц определяется её настройками и принятой практикой; при полном списании остаточная стоимость не должна исчезать из сверки.
Коротко
Способ средней себестоимости распределяет общую стоимость сопоставимых запасов на их количество. Средняя за период и скользящая средняя используют один принцип взвешивания, но могут давать разные суммы отпуска из-за времени расчёта. Надёжная проверка - сверить движение и количества, и стоимости без преждевременного округления.
Читайте также
Ликвидационная стоимость основных средств: расчёт
Как определить ликвидационную стоимость основных средств, учесть расходы на выбытие и рассчитать амортизацию: формула, пример и правила пересмотра оценки.
MRP планирование потребности в материалах: пример расчёта
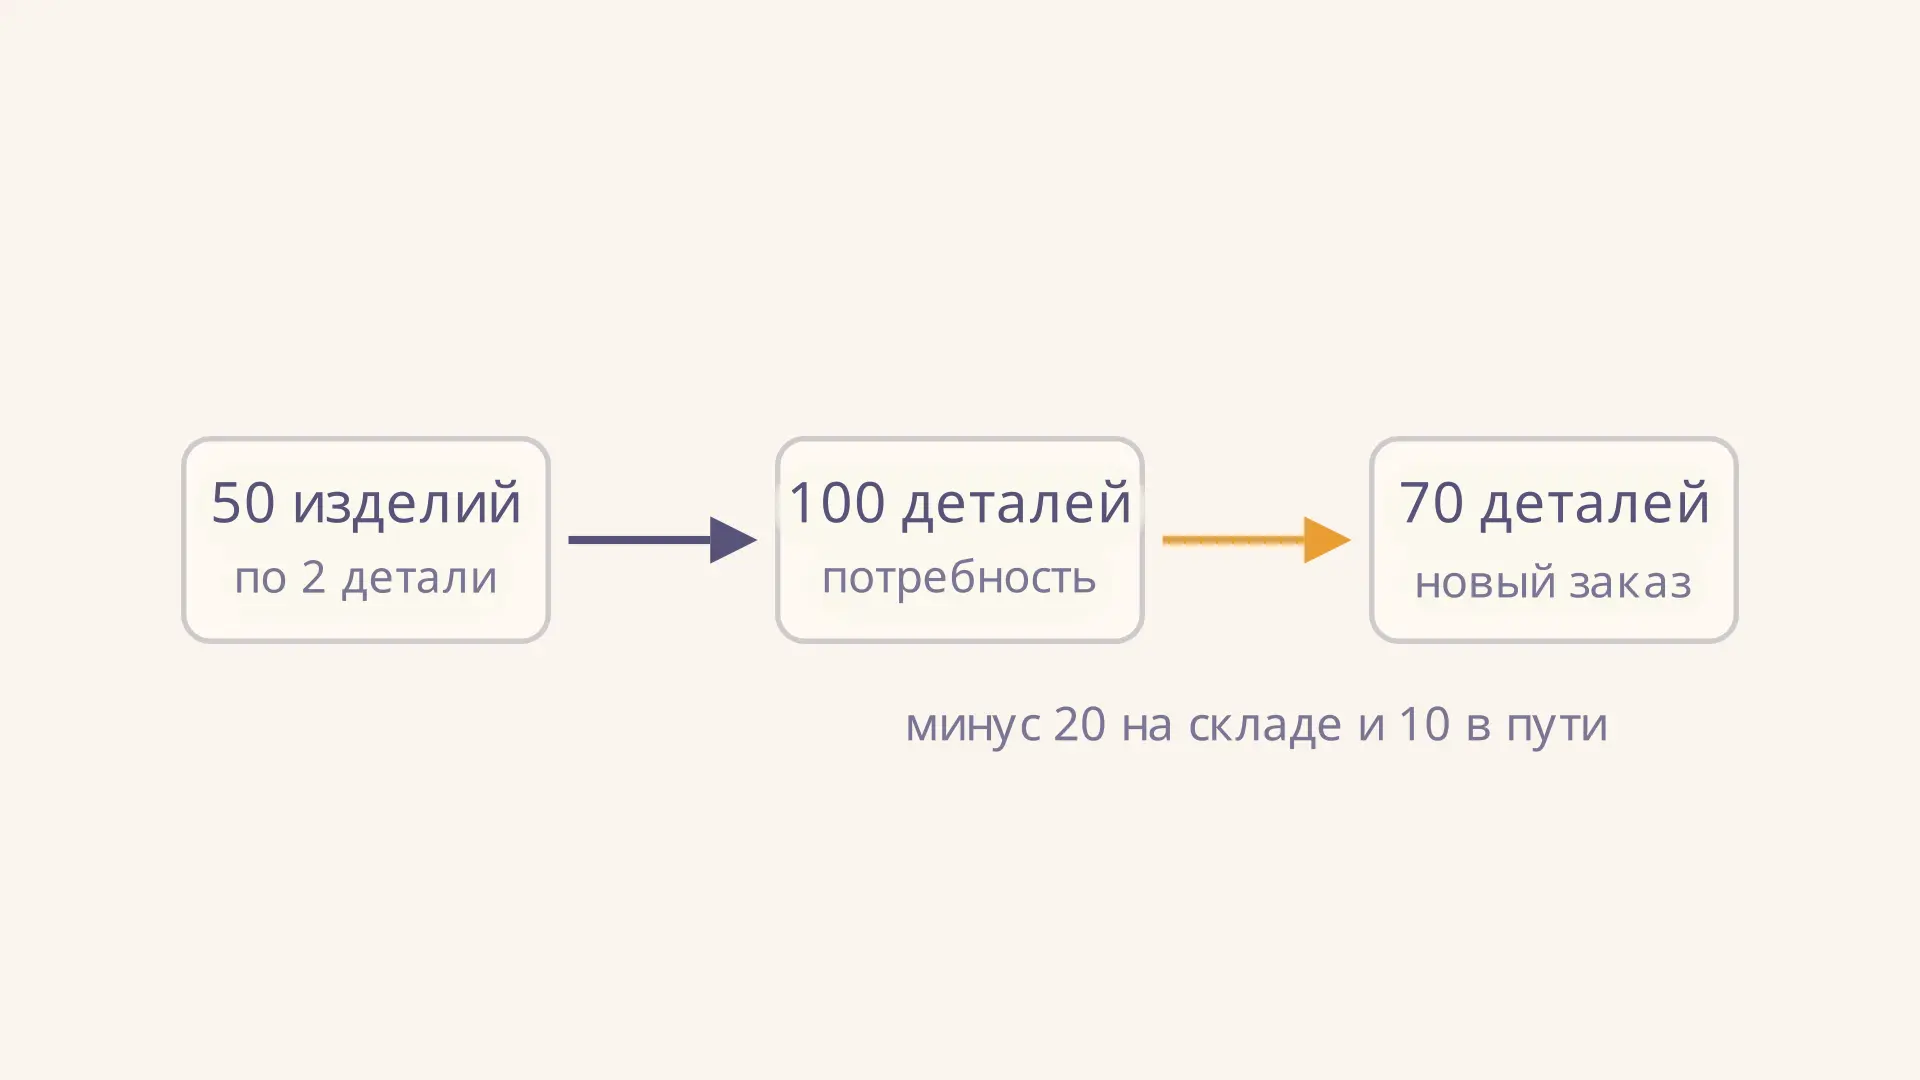
Как работает MRP планирование потребности в материалах: спецификация, запасы, сроки и размер заказа. Пошаговый пример расчёта и калькулятор для одной детали.
Ускоренная амортизация: смысл и расчёт
Как ускоренная амортизация переносит расходы на первые годы, влияет на прибыль и налоговые платежи и чем учебный график отличается от правил налогового учёта.
Валовое накопление капитала: состав и расчёт
Валовое накопление капитала в системе национальных счетов: основные фонды, изменение запасов и ценности, формула расчёта и отличие валового показателя от чистого.
Экономические элементы затрат: состав и расчёт
Разбираем пять экономических элементов затрат, отличие от статей калькуляции и расчёт структуры расходов на подробном примере производственной сметы предприятия.
Счёт 26 общехозяйственные расходы: проводки и пример
Счёт 26 общехозяйственные расходы: какие затраты отражают по дебету, как закрывают счёт, чем он отличается от счёта 25 и как проверить проводки на примере.