Валовое накопление капитала: состав и расчёт
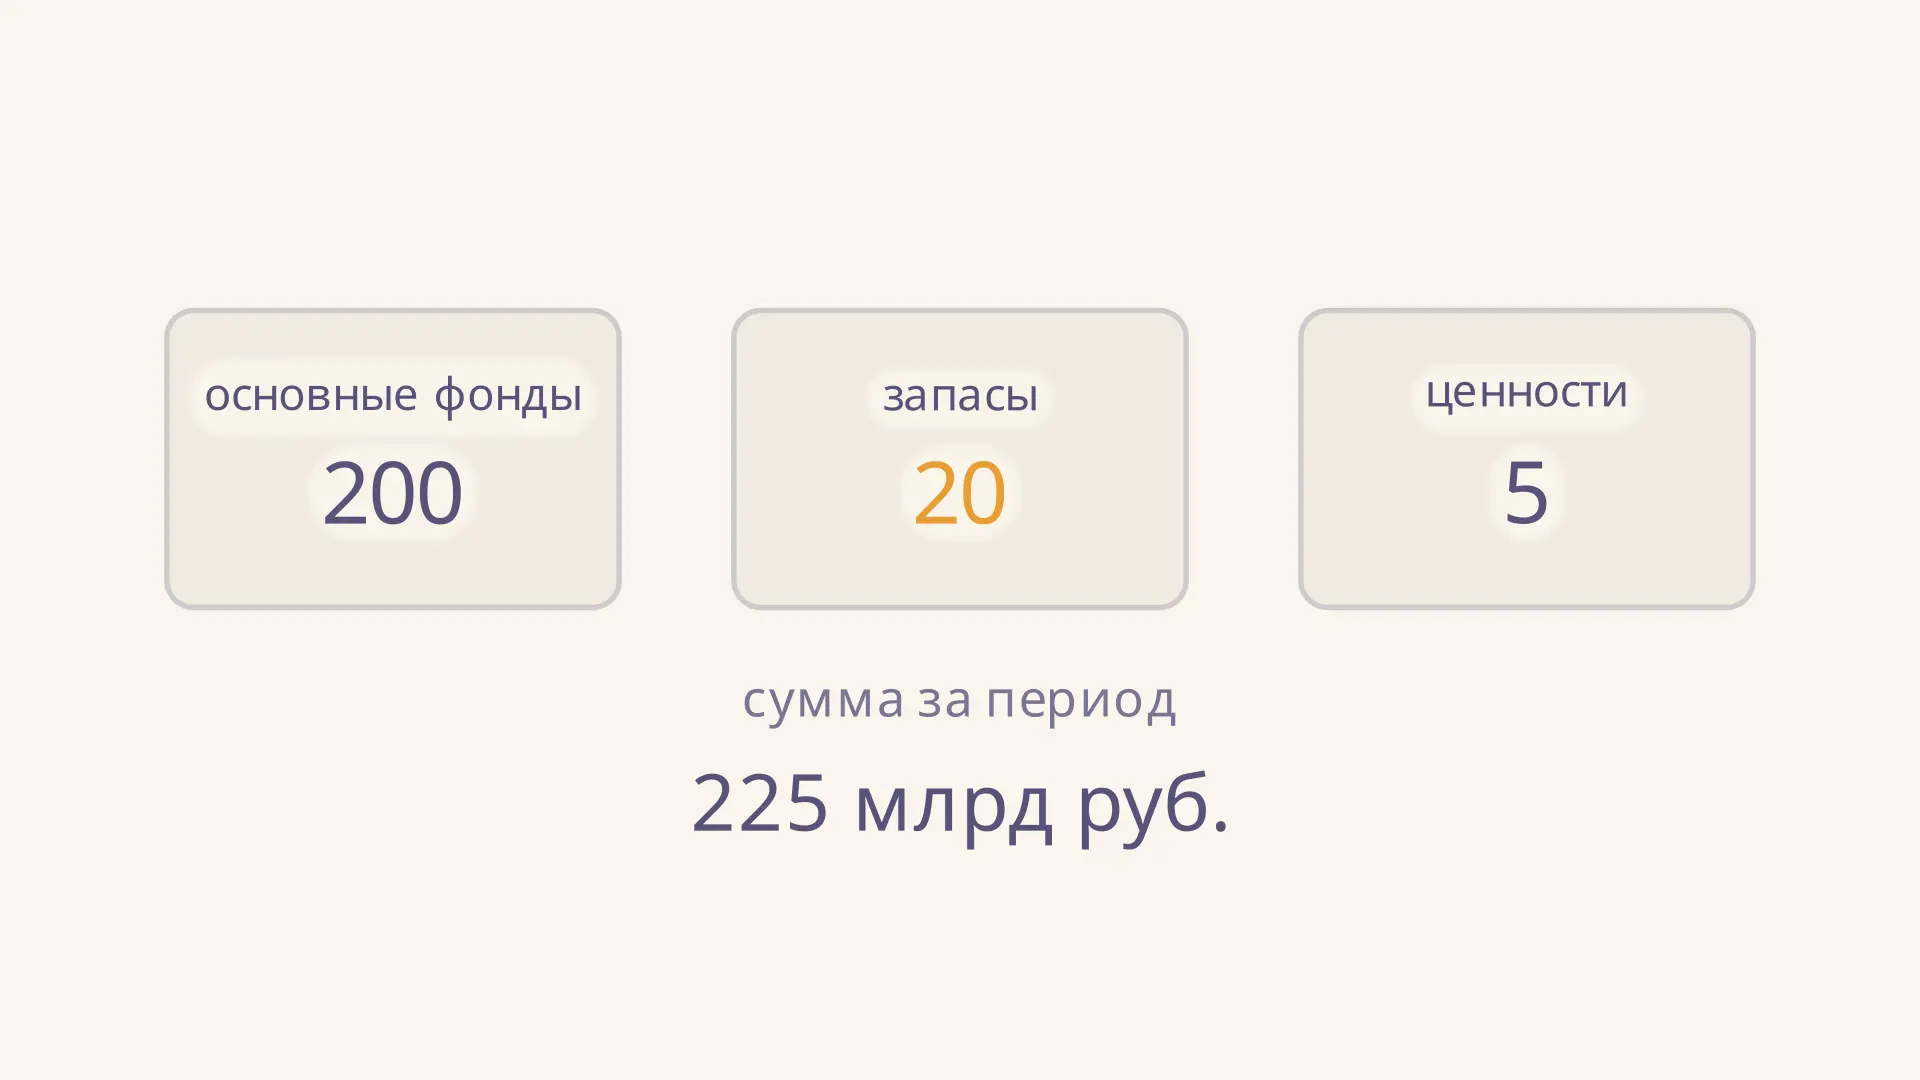
Валовое накопление капитала показывает, какая стоимость произведённых нефинансовых активов добавлена в экономике за период с учётом соответствующих выбытий. Это часть конечного использования продукта: речь идёт о зданиях и оборудовании, изменении товарных запасов и приобретении ценностей. Показатель помогает понять состав расходов экономики, но сам по себе не говорит, насколько эффективно используются активы. В калькуляторе можно изменить компоненты и увидеть разницу между валовым и чистым накоплением.
Что измеряет показатель
В системе национальных счетов накопление - поток за период, например за год или квартал. Его нельзя отождествлять со стоимостью всего имущества на определённую дату: это уже запас активов. Экономика может иметь большой объём накопленного оборудования и при этом мало добавлять в текущем году. И наоборот, высокий поток в одном году не раскрывает возраст и качество всего имеющегося капитала.
По методологии Евростата валовое накопление состоит из трёх частей: валового накопления основного капитала, изменения запасов материальных оборотных средств и приобретения ценностей за вычетом их выбытия. При этом слово «валовое» означает, что потребление основного капитала ещё не вычтено.
В ролике запасы растут на 20, затем сокращаются на 20 млрд рублей. При остальных величинах 200 и 5 итог меняется с 225 до 185 млрд рублей. Это не прогноз: числа выбраны для иллюстрации арифметики.
Из каких компонентов складывается накопление
Валовое накопление основного капитала включает приобретение за вычетом выбытия произведённых основных активов, используемых в производстве многократно или непрерывно более года. Сюда относятся, например, производственные здания, машины и программное обеспечение. Учитываются также некоторые улучшения непроизведённых активов, например существенное улучшение земли. Важен экономический характер объекта, а не просто его высокая цена.
Изменение запасов охватывает сырьё, незавершённое производство, готовую продукцию и товары для перепродажи. Поступления в запасы сопоставляют с изъятиями и регулярными потерями за период. Если компания выпустила продукции больше, чем продала, остаток может увеличить накопление запасов. Если она продаёт ранее произведённое со склада, вклад запасов может стать отрицательным.
Ценности - нефинансовые предметы, которые обычно сохраняют стоимость и приобретаются прежде всего как её носитель, например некоторые произведения искусства или драгоценные металлы. В компонент входит приобретение за вычетом выбытия. Бухгалтерская классификация конкретной сделки зависит от назначения предмета и участника операции: золото ювелирного завода как сырьё и золото как ценность учитываются по-разному.
Эти определения и границы показателя изложены также в Системе национальных счетов ООН 2008 года. При работе с конкретной страной и годом стоит проверить используемую версию методологии и примечания к ряду.
Формула и учебный расчёт
Обозначим валовое накопление через , основное накопление через , изменение запасов через , а приобретение ценностей за вычетом выбытия через . Тогда
Пусть за год экономика получила следующие условные данные, все в млрд рублей:
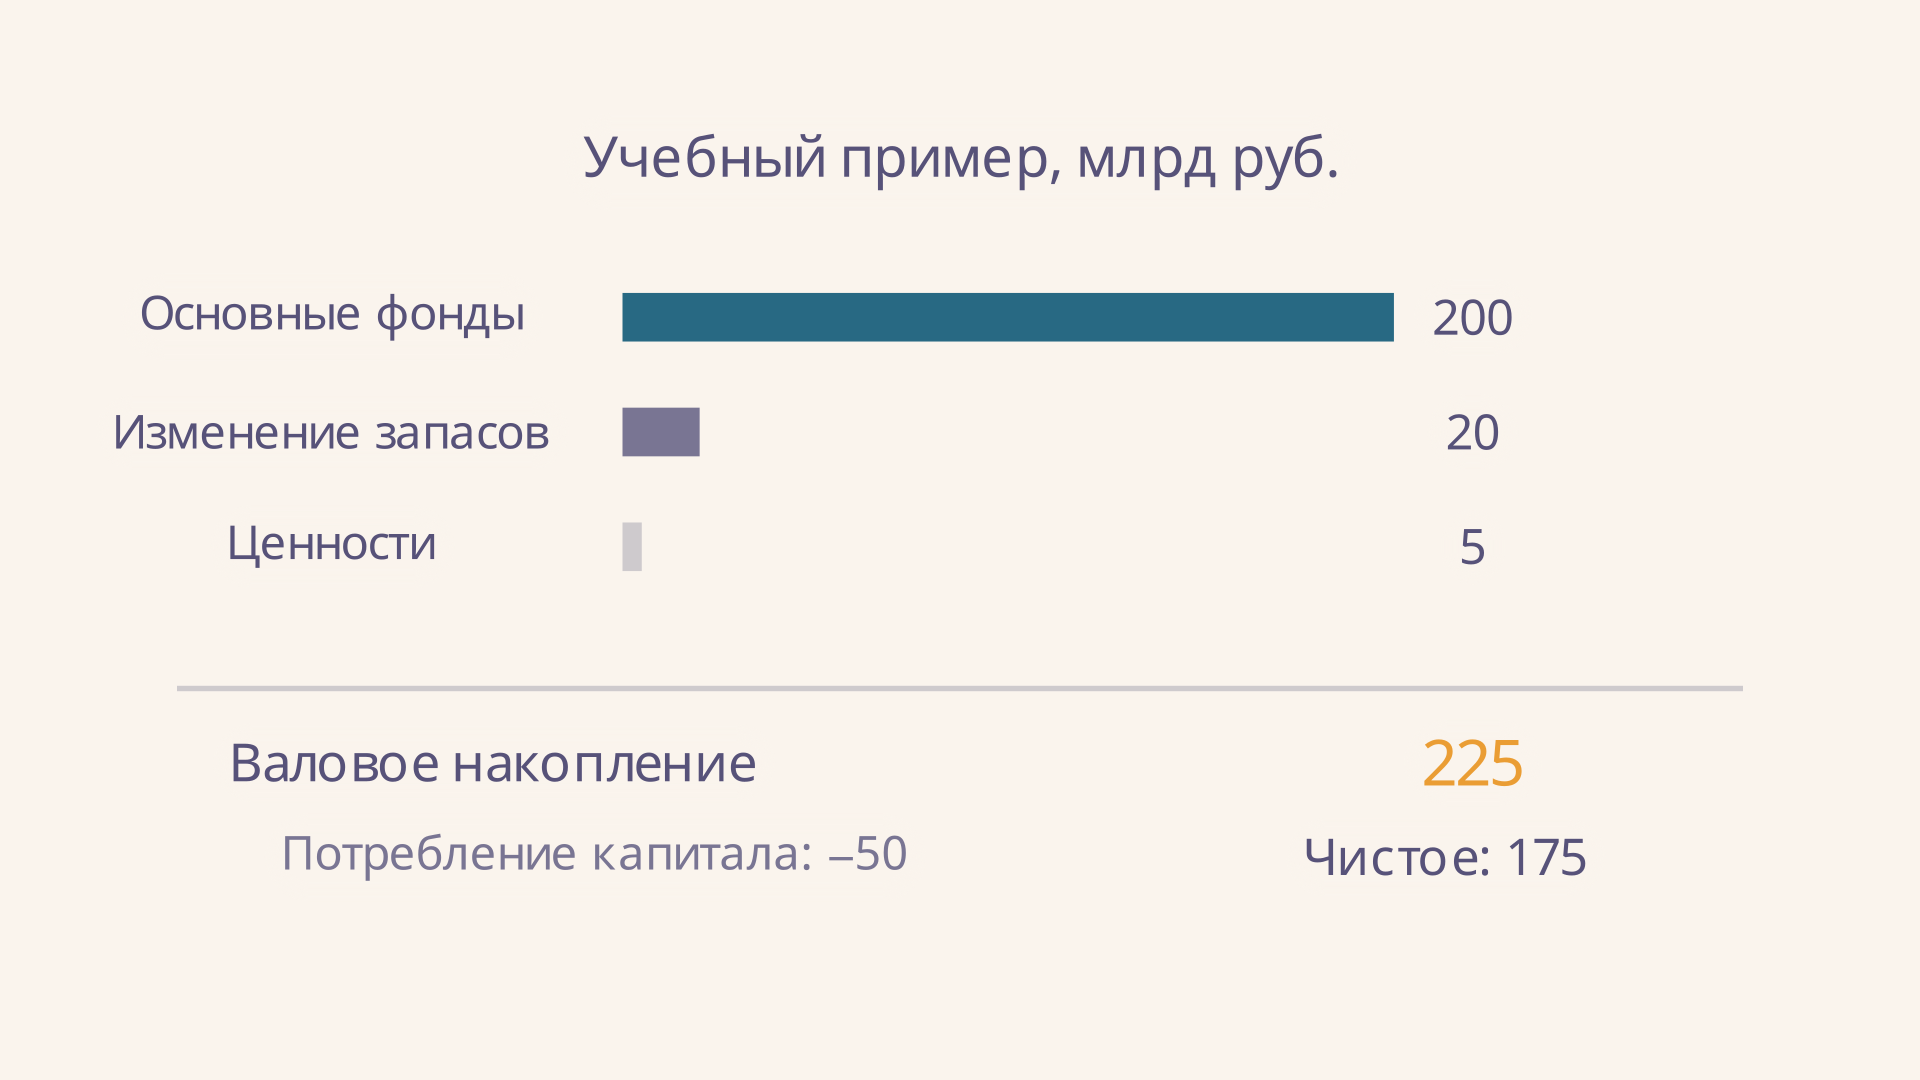
- валовое накопление основного капитала - 200;
- изменение запасов - 20;
- приобретение ценностей за вычетом выбытия - 5.
Подстановка даёт млрд рублей. Если запасы вместо роста на 20 сократились на 20, а прочие условия не изменились, расчёт даст млрд рублей. Отрицательный компонент не означает, что все запасы исчезли: он показывает сокращение их стоимости в соответствующей оценке за период.
Если ВВП за тот же год равен 1000 млрд рублей, доля валового накопления составляет . Числитель и знаменатель должны относиться к одному периоду и быть сопоставимы по оценке. Доля показывает структуру использования ВВП, а не доходность отдельного проекта.
Валовое и чистое накопление
Основные фонды постепенно теряют стоимость из-за физического износа, обычного устаревания и других факторов, учитываемых в потреблении основного капитала. Чтобы перейти от валового накопления к чистому, из первого вычитают эту оценку:
В нашем примере при млрд рублей чистое накопление равно млрд рублей. Аналогично чистое накопление основного капитала получается вычитанием того же потребления из валового накопления основного капитала: . Это разные итоги: 175 включает также запасы и ценности.
Потребление основного капитала в национальных счетах - оценка уменьшения стоимости существующих основных активов за период, а не обязательно бухгалтерская амортизация из отчётности предприятия. Различаться могут методы оценки, сроки службы и цены. Если вычет превышает валовое накопление, чистый показатель может быть отрицательным; это не делает валовой показатель ошибочным.
Даже чистый поток не равен автоматически изменению стоимости всех активов в балансе: на остаток влияют переоценка и другие изменения объёма активов. Поэтому для ответа на вопрос о размере богатства нужен баланс активов, а не один показатель накопления.
Как накопление входит в ВВП
В методе конечного использования валовое накопление суммируется с конечным потреблением и экспортом, после чего вычитается импорт. Импорт вычитают потому, что в расходах уже присутствуют приобретённые за рубежом товары и услуги, а ВВП измеряет внутреннее производство. Подробнее три подхода сопоставлены в статье о методах расчёта ВВП.
Например, приобретённый резидентом импортный станок может войти в накопление основного капитала и одновременно в импорт. Само включение в накопление не означает, что станок произведён внутри страны. Аналогично продажа уже существующего станка между резидентами обычно перераспределяет актив: положительная запись покупателя и отрицательная запись продавца в агрегате взаимно компенсируются, хотя сопутствующие издержки передачи могут учитываться отдельно.
ВВП относится к производству на экономической территории, а при сопоставлении с доходами резидентов используют другой показатель. Это различие разобрано в материале о ВНД и ВВП. Смешивать их без пояснения при расчёте доли накопления нельзя.
Что показатель говорит об инвестициях
В учебниках накопление нередко называют инвестициями в составе расходов. Однако покупка акций или облигаций сама по себе является финансовой сделкой: она меняет владельца финансового требования и не равна созданию нового здания или оборудования. Финансовое вложение может помочь профинансировать проект, но учёт реального актива и покупка ценной бумаги - разные операции.
Не всякое увеличение накопления означает устойчивый рост производственных возможностей. Например, нежелательное накопление непроданной продукции увеличивает запасы, но может сигнализировать о слабом спросе. Кроме того, важны структура активов, их качество и загрузка. Для анализа связи изменения выпуска и вложений полезно обратиться к модели акселератора инвестиций, помня, что это модель поведения, а не определение счёта. Другой вопрос - какой уровень капитала поддерживает потребление в модели роста - рассматривает золотое правило накопления.
При сравнении лет номинальный показатель меняется и из-за объёма, и из-за цен. Для вывода о реальной динамике используют сопоставимые показатели объёма, дефляторы и методику статистического ведомства. Нельзя объявлять номинальный прирост реальным без такой поправки.
Частые ошибки
- Считать только основные фонды. Запасы и ценности тоже входят в валовое накопление капитала; проверяйте, какой именно показатель указан в задаче.
- Складывать остатки запасов вместо их изменения. Остаток на дату и поток за период отвечают на разные вопросы; простая разница стоимостей может включать влияние изменения цен.
- Вычитать потребление капитала дважды. Оно уже вычтено из чистого показателя, но не из валового.
- Приравнивать накопление к покупке любых финансовых активов. Сделка с акцией и приобретение произведённого основного актива учитываются в разных счетах.
- Считать долю накопления мерой эффективности. Она характеризует структуру расходов, но не показывает автоматически отдачу от каждого проекта.
FAQ
Может ли изменение запасов быть отрицательным?
Да. Когда изъятия и учитываемые потери превышают поступления, изменение запасов отрицательно и уменьшает общий итог накопления за период.
Всегда ли валовое накопление больше чистого?
При положительном потреблении основного капитала валовой показатель больше чистого на величину этого потребления. Если оценка потребления равна нулю, показатели совпадают.
Является ли покупка земли накоплением основного капитала?
Сама земля - непроизведённый актив, поэтому её покупка не равна приобретению произведённого основного капитала. При этом отдельные существенные улучшения земли и определённые издержки передачи прав могут учитываться в накоплении основного капитала.
Коротко
Валовое накопление капитала объединяет основные фонды, изменение запасов и чистое приобретение ценностей за период. В примере сумма равна 225 млрд рублей, а после вычета 50 млрд потребления основного капитала получается 175 млрд чистого накопления. Для содержательного вывода важно смотреть на состав, цены и качество активов, а не только на итоговую величину.
Читайте также
Эндогенный рост: модели и источники развития
Эндогенный рост объясняет долгосрочное развитие решениями внутри экономики. Разбираем модель AK, роль знаний и человеческого капитала, расчёт темпа и ограничения теории.
Кривая хайпа Гартнера: стадии и применение
Кривая хайпа Гартнера объясняет смену ожиданий вокруг инновации. Разбираем пять стадий, отличия от диффузии и ограничения модели для инвестиционных решений.
Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
MRP планирование потребности в материалах: пример расчёта
Как работает MRP планирование потребности в материалах: спецификация, запасы, сроки и размер заказа. Пошаговый пример расчёта и калькулятор для одной детали.
Способ долевого участия: учёт инвестиций и пример
Способ долевого участия в учёте инвестиций: когда возникает существенное влияние, как прибыль и дивиденды меняют стоимость вложения и как решить задачу.
Способ средней себестоимости: формула и пример
Как оценить отпуск запасов по средней себестоимости: формула, расчёт за период и после поступления, пример с остатком, сравнение с FIFO и проверка результата.