Золотое правило накопления: условие и норма сбережений
Модель Солоу отвечает на вопрос, к какому уровню капиталовооружённости придёт экономика при заданной норме сбережений. Золотое правило накопления отвечает на вопрос неудобнее: а какая норма сбережений вообще нужна. Сформулировал его Эдмунд Фелпс в 1961 году, и формулировка оказалась контринтуитивной. Если общество ценит потребление, а не размер капитала сам по себе, то существует единственный уровень накопления, при котором потребление в устойчивом состоянии максимально; всё, что сверх него, экономика содержит за счёт собственного потребления. Ниже разберём условие золотого правила, выведем золотую норму сбережений для функции Кобба-Дугласа и посмотрим, чего стоит переход. Удобнее начать с расчёта: задайте параметры своей экономики и посмотрите, на какой стороне горба она стоит.
Что такое золотое правило накопления
В модели Солоу с техническим прогрессом, нейтральным по Харроду, все величины считают на единицу эффективного труда: , . Капитал накапливается по уравнению
где - норма сбережений, - норма выбытия, - темп роста населения, - темп технического прогресса. В устойчивом состоянии , то есть , а на потребление остаётся
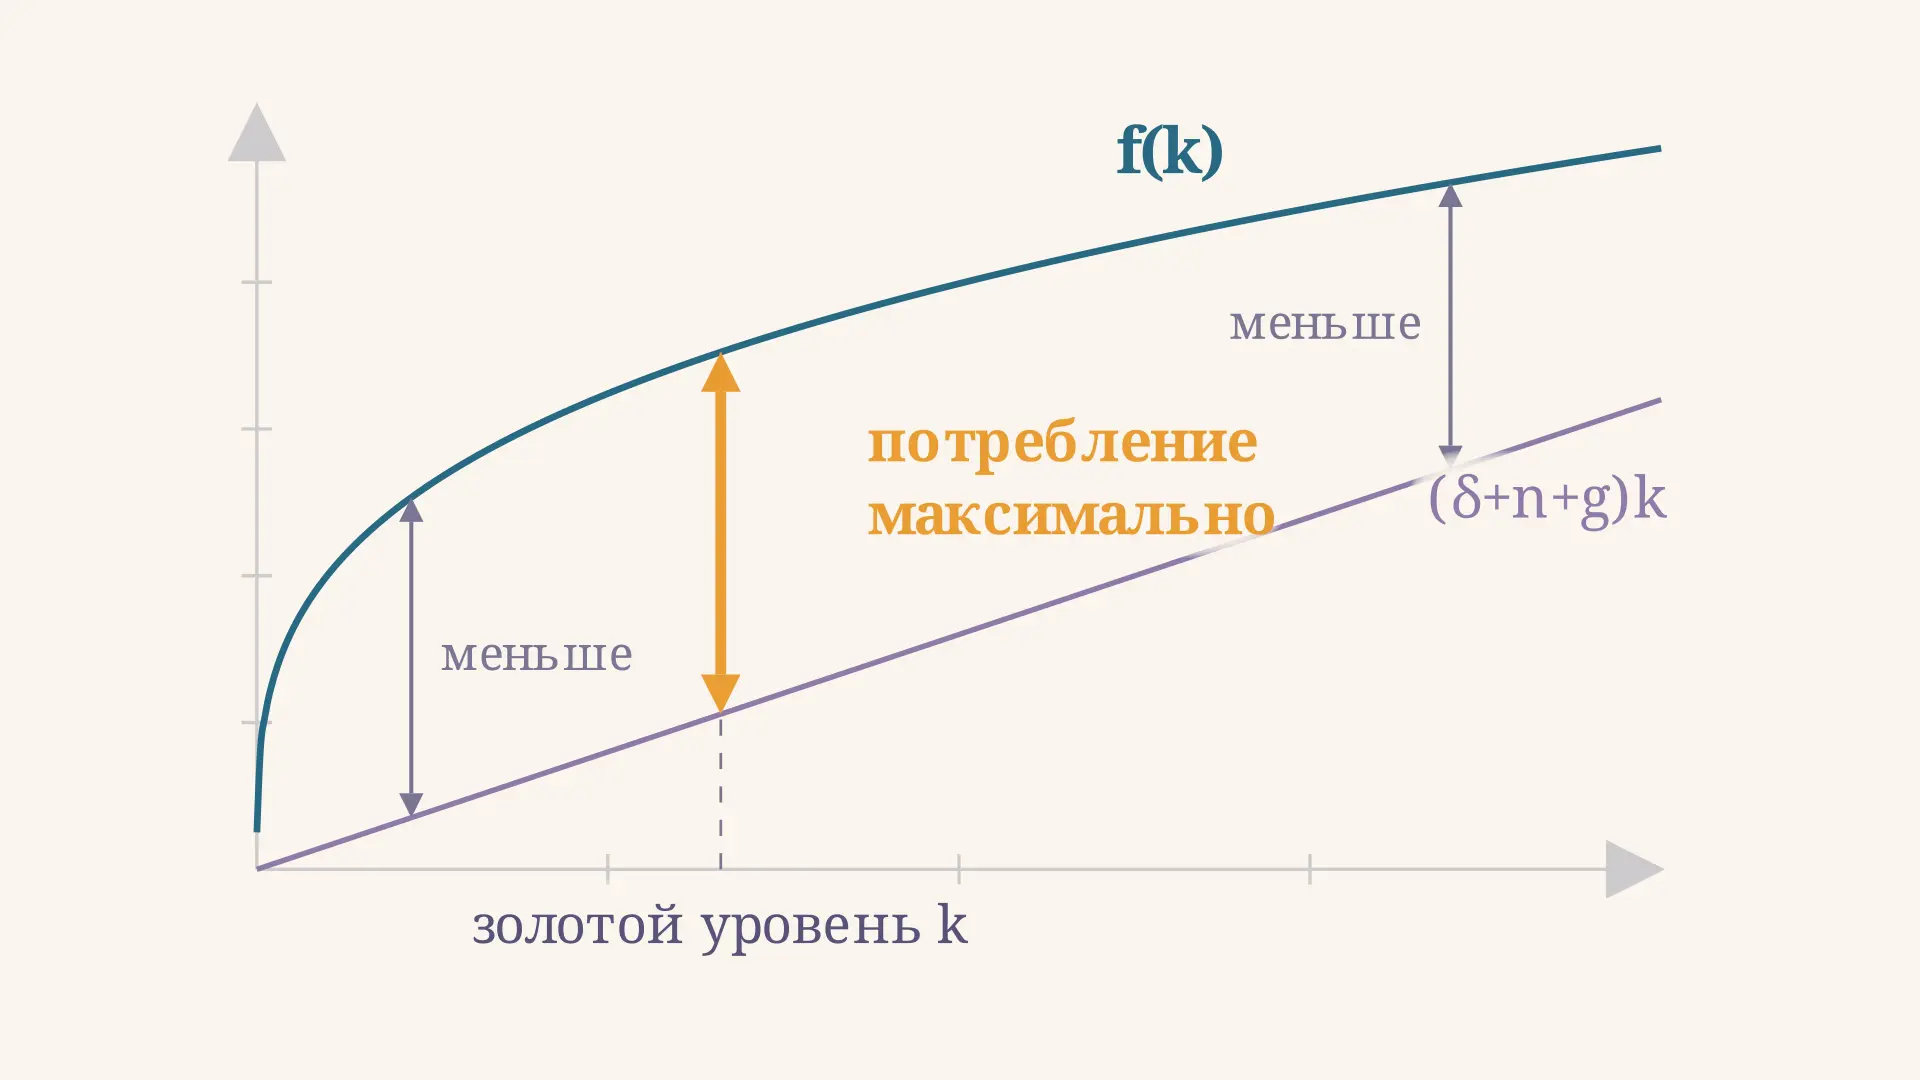
Это вертикальный зазор между производственной функцией и линией - тот самый, что нарисован на схеме в шапке статьи. Золотое правило накопления выбирает такое устойчивое состояние, в котором зазор максимален. Соответствующий уровень капитала обозначают , а поддерживающую его норму сбережений называют золотой.
Тонкость, из-за которой правило часто понимают неверно: норма сбережений в модели Солоу задана извне, экономика её не выбирает. Поэтому золотое правило - не описание поведения, а нормативный ориентир, с которым сравнивают фактическое накопление.
Условие золотого правила: MPK равен сумме выбытия и темпов роста
Максимум потребления ищется обычным дифференцированием по :
Поскольку , точка единственная и это именно максимум, а не минимум. Экономический смысл условия прозрачен. Предельный продукт капитала показывает, сколько выпуска приносит дополнительная единица капитала. Величина показывает, сколько выпуска нужно отдавать ежегодно, чтобы эту единицу просто поддерживать: возместить износ, оснастить прибывающих работников и удержать вооружённость при растущей эффективности труда. Пока предельный продукт выше порога, лишняя единица капитала окупает содержание и оставляет прибавку потреблению. Как только он опускается ниже, капитал начинает съедать больше, чем приносит.
Встречается эквивалентная запись через чистый предельный продукт: , то есть чистая отдача капитала равна темпу роста экономики. Это та же формула, перенесённая на другую сторону.
Почему больше сбережений не значит больше потребления
Рост нормы сбережений действует на потребление в двух противоположных направлениях. С одной стороны, он поднимает устойчивую капиталовооружённость и вместе с ней выпуск. С другой - увеличивает долю выпуска, которая уходит в накопление, а не в потребление. Формально : первый множитель убывает линейно, второй растёт, но всё медленнее из-за убывающей отдачи капитала. Произведение обязано иметь максимум.
Золотая норма сбережений при функции Кобба-Дугласа
Для функции предельный продукт удобно выразить через среднюю производительность: . В устойчивом состоянии , поэтому
Приравнивая это к , получаем результат, который стоит запомнить:
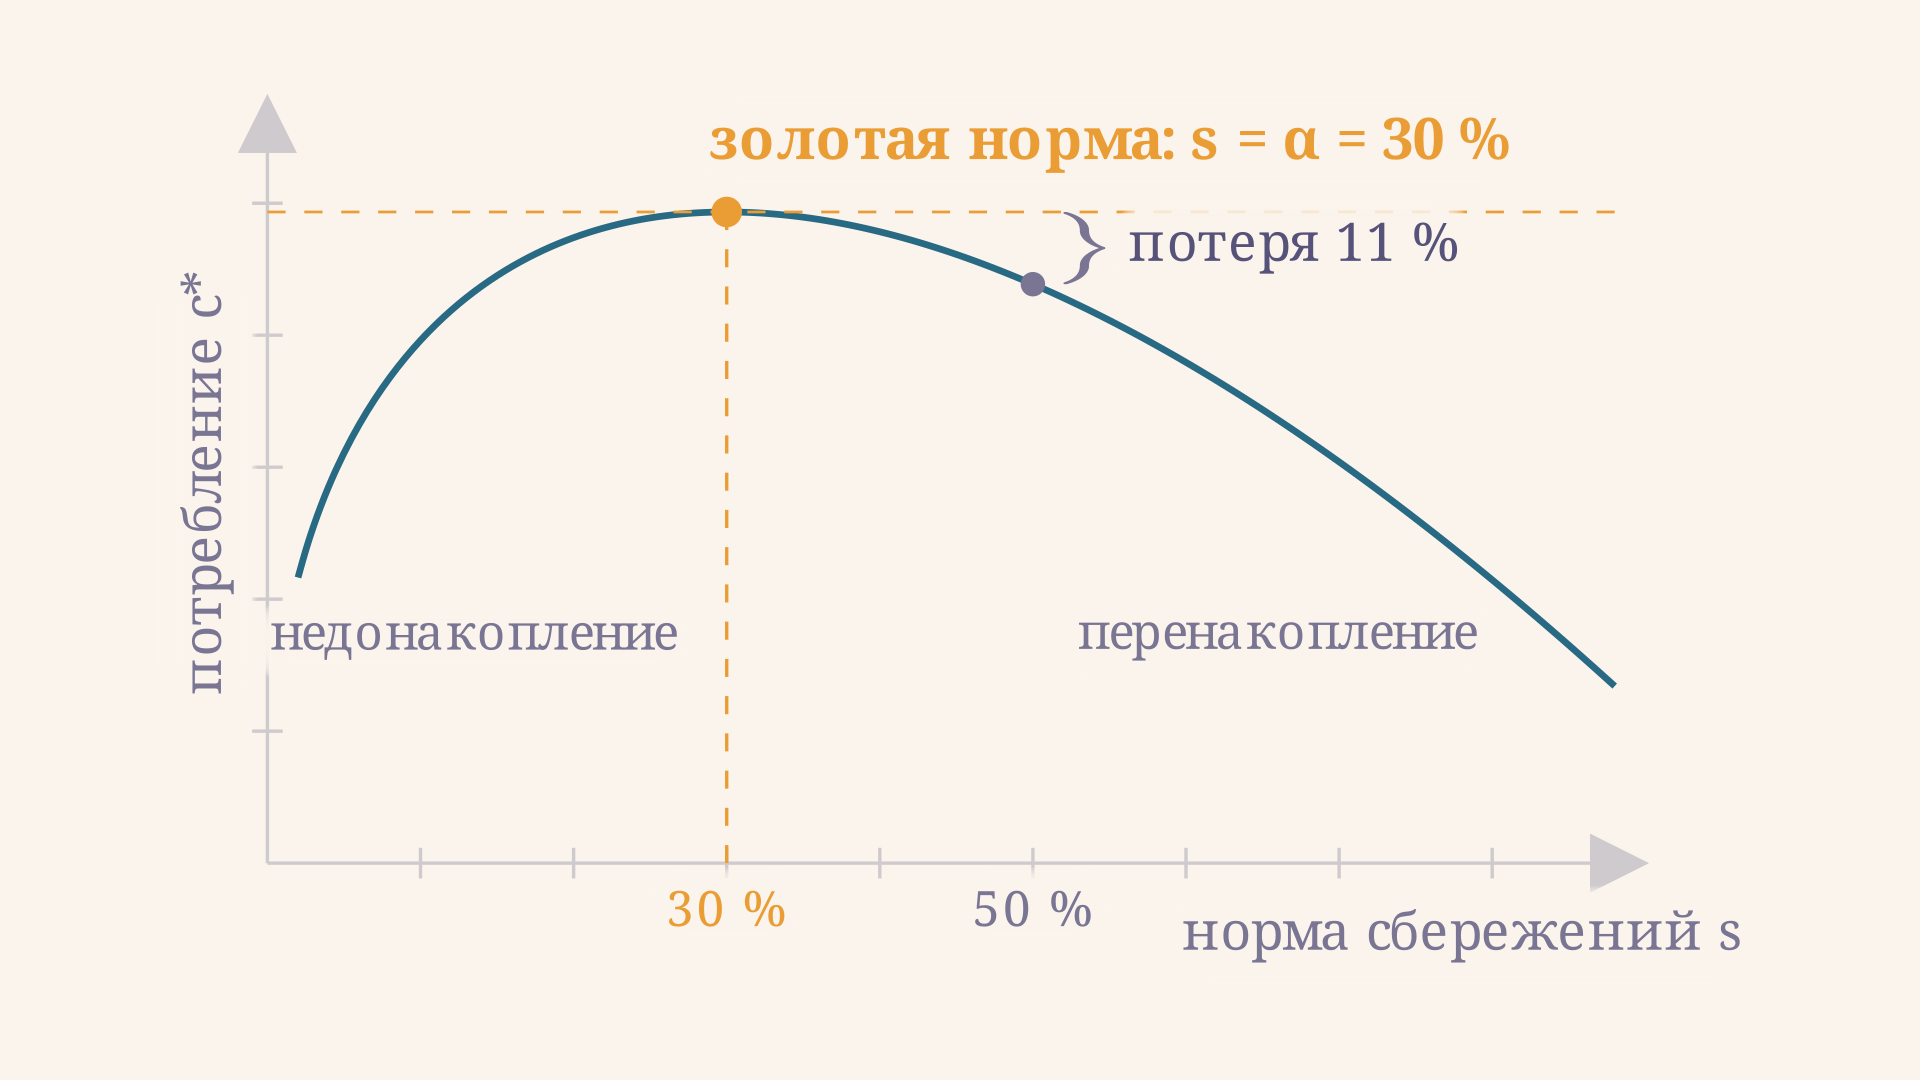
Золотая норма сбережений равна доле капитала в доходе. Для развитых экономик доля капитала оценивается примерно в 0,3, откуда и берётся ориентир в 30 процентов, который постоянно фигурирует в учебных задачах. Заметьте, что не зависит ни от выбытия, ни от темпов роста: они двигают золотой уровень капитала, но не золотую норму. Подробнее о смысле показателей степени в такой функции - в разборе отдачи от масштаба.
Пример расчёта с параметрами учебной задачи
Возьмём типовой набор: , , , , то есть порог . Золотой уровень капитала равен , выпуск при нём , потребление .
Теперь сравним три режима накопления:
- при получаем и ; предельный продукт выше порога , значит капитала недостаточно, потери около 4 процентов максимума;
- при капитал равен золотому, , потребление максимально;
- при капитал разрастается до , но уже ниже порога, и потребление падает до , то есть на 11 процентов ниже возможного.
Обратите внимание на асимметрию: при капитала почти вчетверо больше, чем при , а потребление при этом ниже. Именно так выглядит цена перенакопления.
Динамическая неэффективность: когда капитала слишком много
Случай имеет отдельное название - динамическая неэффективность. Его особенность в том, что снижение нормы сбережений увеличивает потребление не когда-нибудь потом, а немедленно и во все последующие моменты. Улучшение по Парето достигается без чьей-либо жертвы, поэтому перенакопление считают не просто неоптимальным, а неэффективным состоянием.
Случай устроен принципиально иначе. Там тоже есть выигрыш в долгосроке, но платить за него приходится сегодняшним потреблением, и оценка такого перехода зависит от того, как общество сопоставляет своё благосостояние с благосостоянием будущих поколений. Экономика с недонакоплением неоптимальна, но эффективна.
Проверять реальные страны на перенакопление предложили Абель, Мэнкью, Саммерс и Цекхаузер: достаточно сравнить валовые инвестиции с доходом на капитал в национальных счетах. Если экономика устойчиво получает от капитала больше, чем вкладывает в него, перенакопления нет. Для развитых стран проверка стабильно даёт отрицательный ответ, так что динамическая неэффективность остаётся в основном теоретическим сюжетом.
Переход к золотому уровню: кто платит за смену курса
Перевести экономику на золотой уровень мгновенно нельзя: капитал меняется только через накопление, и переход занимает десятилетия. Как именно ведёт себя потребление в пути, зависит от того, с какой стороны горба начинается движение.
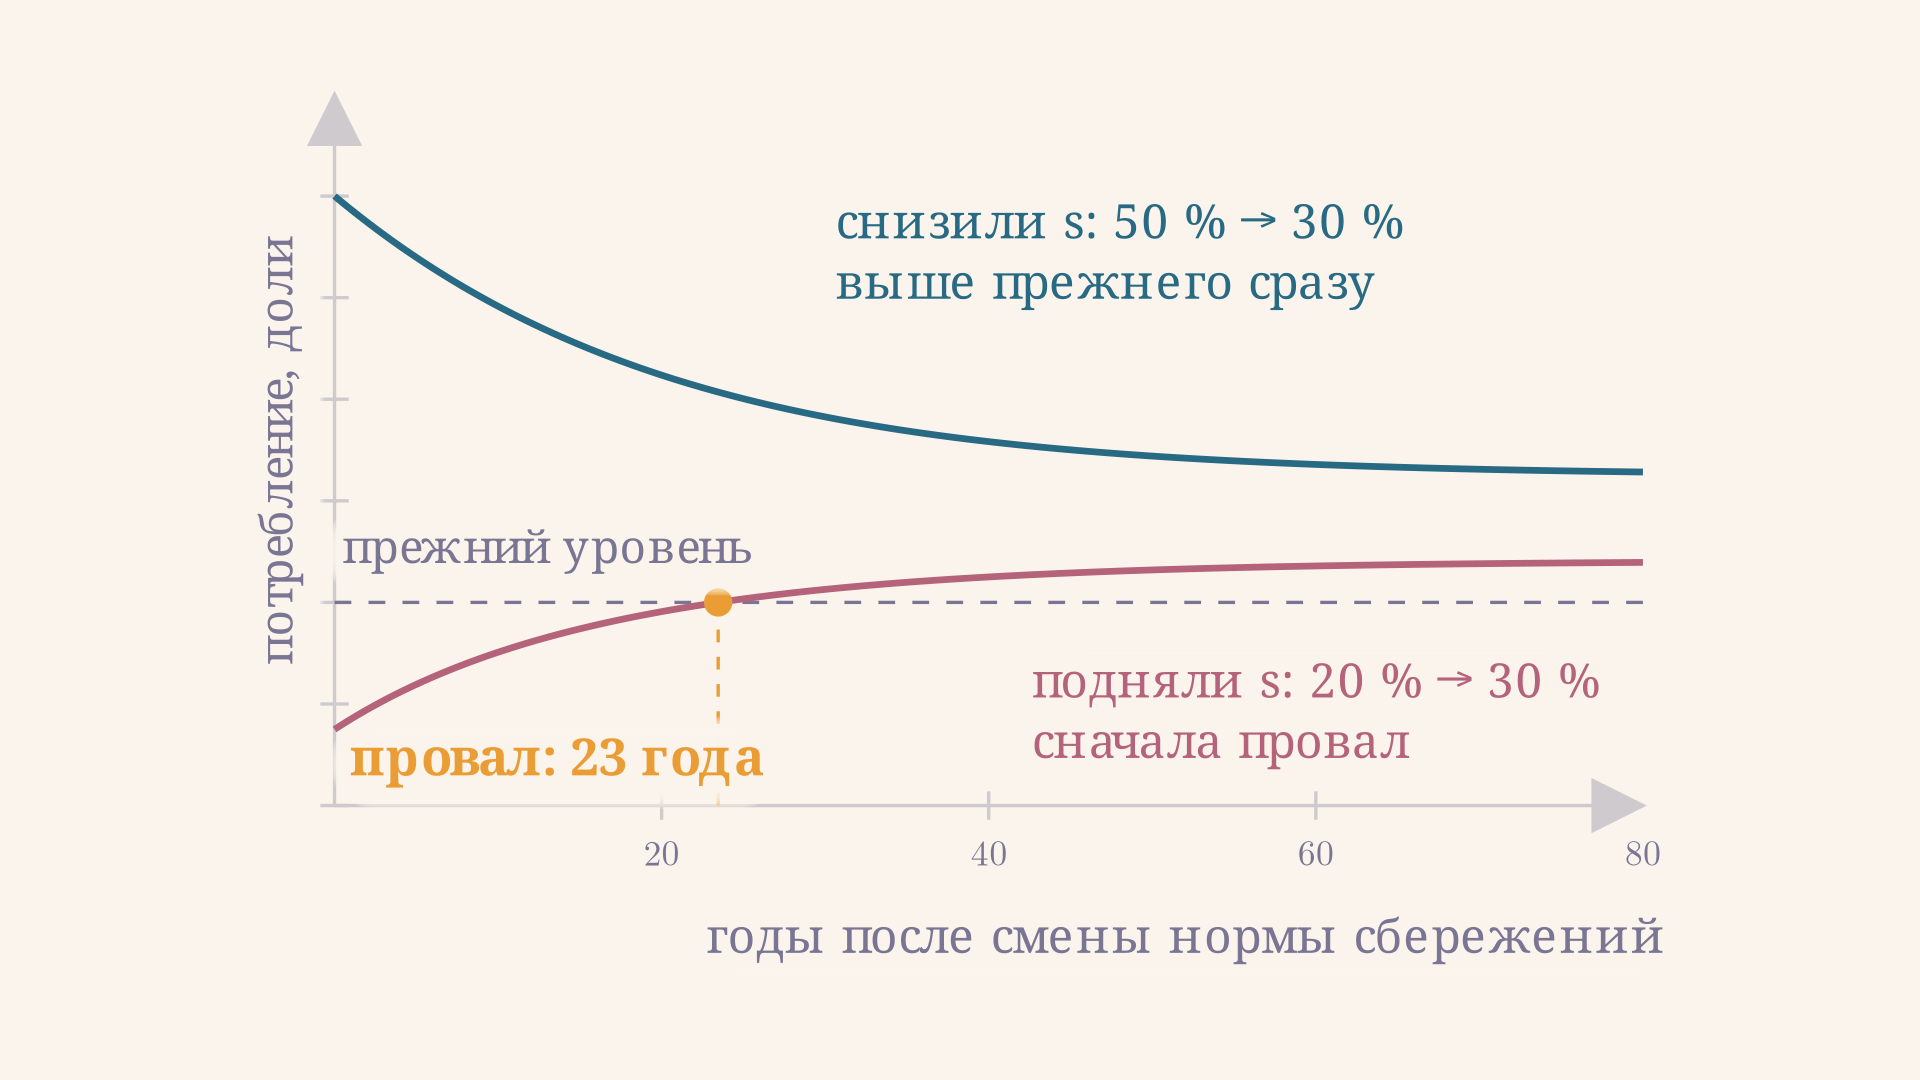
При снижении нормы сбережений с 50 до 30 процентов потребление в момент реформы подскакивает сразу на 40 процентов: капитал ещё прежний, а в накопление уходит меньшая доля выпуска. Дальше капитал постепенно убывает к , потребление снижается, но всё равно остаётся выше исходного уровня.
При повышении нормы с 20 до 30 процентов картина зеркальна: потребление сначала проваливается на 12,5 процента и лишь примерно через 23 года возвращается к прежнему уровню, а долгосрочный выигрыш составляет около 4 процентов. Скорость сближения задаётся величиной , у нас это 5,6 процента в год, то есть половина разрыва закрывается примерно за 12 лет. Та же убывающая отдача, которая делает горб горбом, отвечает и за медленное приближение бедных экономик к своим стационарам, о чём подробнее в разборе конвергенции экономик.
Золотое правило при эндогенных сбережениях
Если норму сбережений не задавать извне, а выводить из решения домохозяйств, условие меняется. В модели Рамсея-Касса-Купманса устойчивое состояние определяется равенством , где - субъективная ставка дисконтирования. Это модифицированное золотое правило, и поскольку , оптимизирующая экономика останавливается левее золотой точки: нетерпение не позволяет ей накапливать столько капитала, сколько требует максимум потребления. Попутно исчезает и возможность перенакопления. В моделях эндогенного роста картина усложняется ещё сильнее, поскольку отдача капитала там перестаёт убывать.
Частые ошибки
- Максимизируют выпуск, а не потребление. Выпуск растёт с капиталом всегда, поэтому максимума у него нет. Золотое правило максимизирует именно , то есть зазор между выпуском и расходом на поддержание капитала.
- Забывают и в пороге. Условие верно только для экономики без роста населения и технического прогресса. В общем случае порог равен .
- Считают золотое правило целью политики. Это ориентир для сравнения. Переход к нему снизу требует жертвы текущим потреблением, и без явных предположений о межвременных предпочтениях вывод о желательности такого перехода не следует.
- Путают золотое правило с модифицированным. Условие относится к модели Рамсея и даёт меньший капитал, чем .
- Приравнивают золотую норму к доле капитала в любой модели. Равенство верно именно для функции Кобба-Дугласа; для другой производственной функции золотую норму приходится искать из общего условия.
FAQ
Чему равна золотая норма сбережений? Для функции Кобба-Дугласа она равна , то есть доле капитала в доходе. При типичном это 30 процентов выпуска. Для произвольной производственной функции золотая норма находится из условия и последующей подстановки в равенство .
Что значит динамическая неэффективность простыми словами? Это ситуация, когда экономика сберегает больше золотой нормы. Капитал приносит меньше, чем стоит его содержание, поэтому снижение сбережений поднимает потребление сразу и навсегда, никого при этом не ущемляя.
Почему условие золотого правила записывают как MPK равен сумме выбытия и темпов роста? Потому что - это и есть стоимость содержания единицы капитала в расчёте на год: износ плюс оснащение новых работников плюс поддержание вооружённости при растущей эффективности труда. Максимум потребления достигается там, где отдача от последней единицы капитала ровно покрывает эту стоимость.
Коротко
Золотое правило накопления выбирает устойчивое состояние с максимальным потреблением: достигает максимума при . Для функции Кобба-Дугласа отсюда следует простое равенство : золотая норма сбережений совпадает с долей капитала в доходе. Сбережения выше этой нормы означают перенакопление и динамическую неэффективность, а ниже - недонакопление, при котором переход к золотому уровню требует временной жертвы потреблением.
Читайте также
Конвергенция экономик: догоняют ли бедные страны
Конвергенция экономик: абсолютная и условная версии гипотезы, бета и сигма конвергенция, вывод из модели Солоу, клубы, ловушка среднего дохода и что показывают данные.
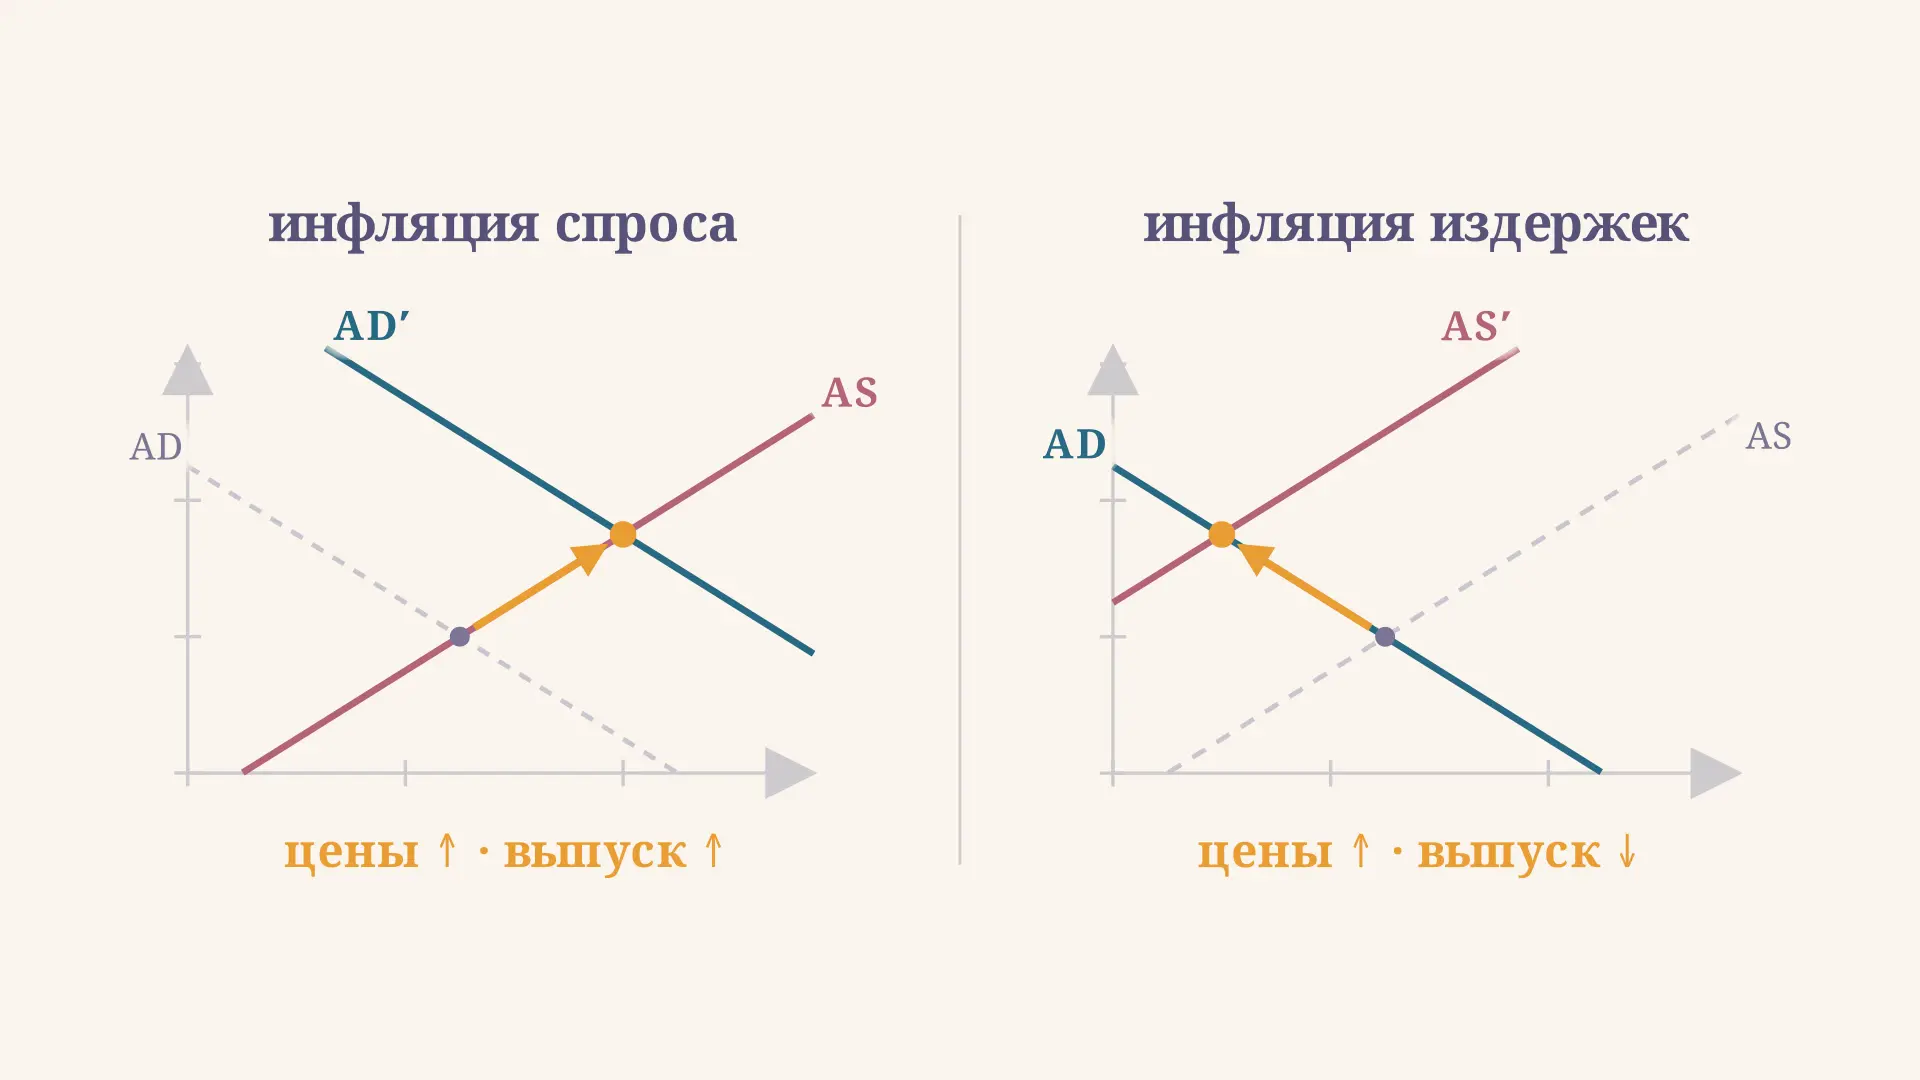
Инфляция спроса и издержек: как различить их на AD-AS
Инфляция спроса и инфляция издержек в модели AD-AS: какая кривая сдвигается в каждом случае, как различить механизмы по динамике выпуска, откуда берётся стагфляция и спираль зарплат.
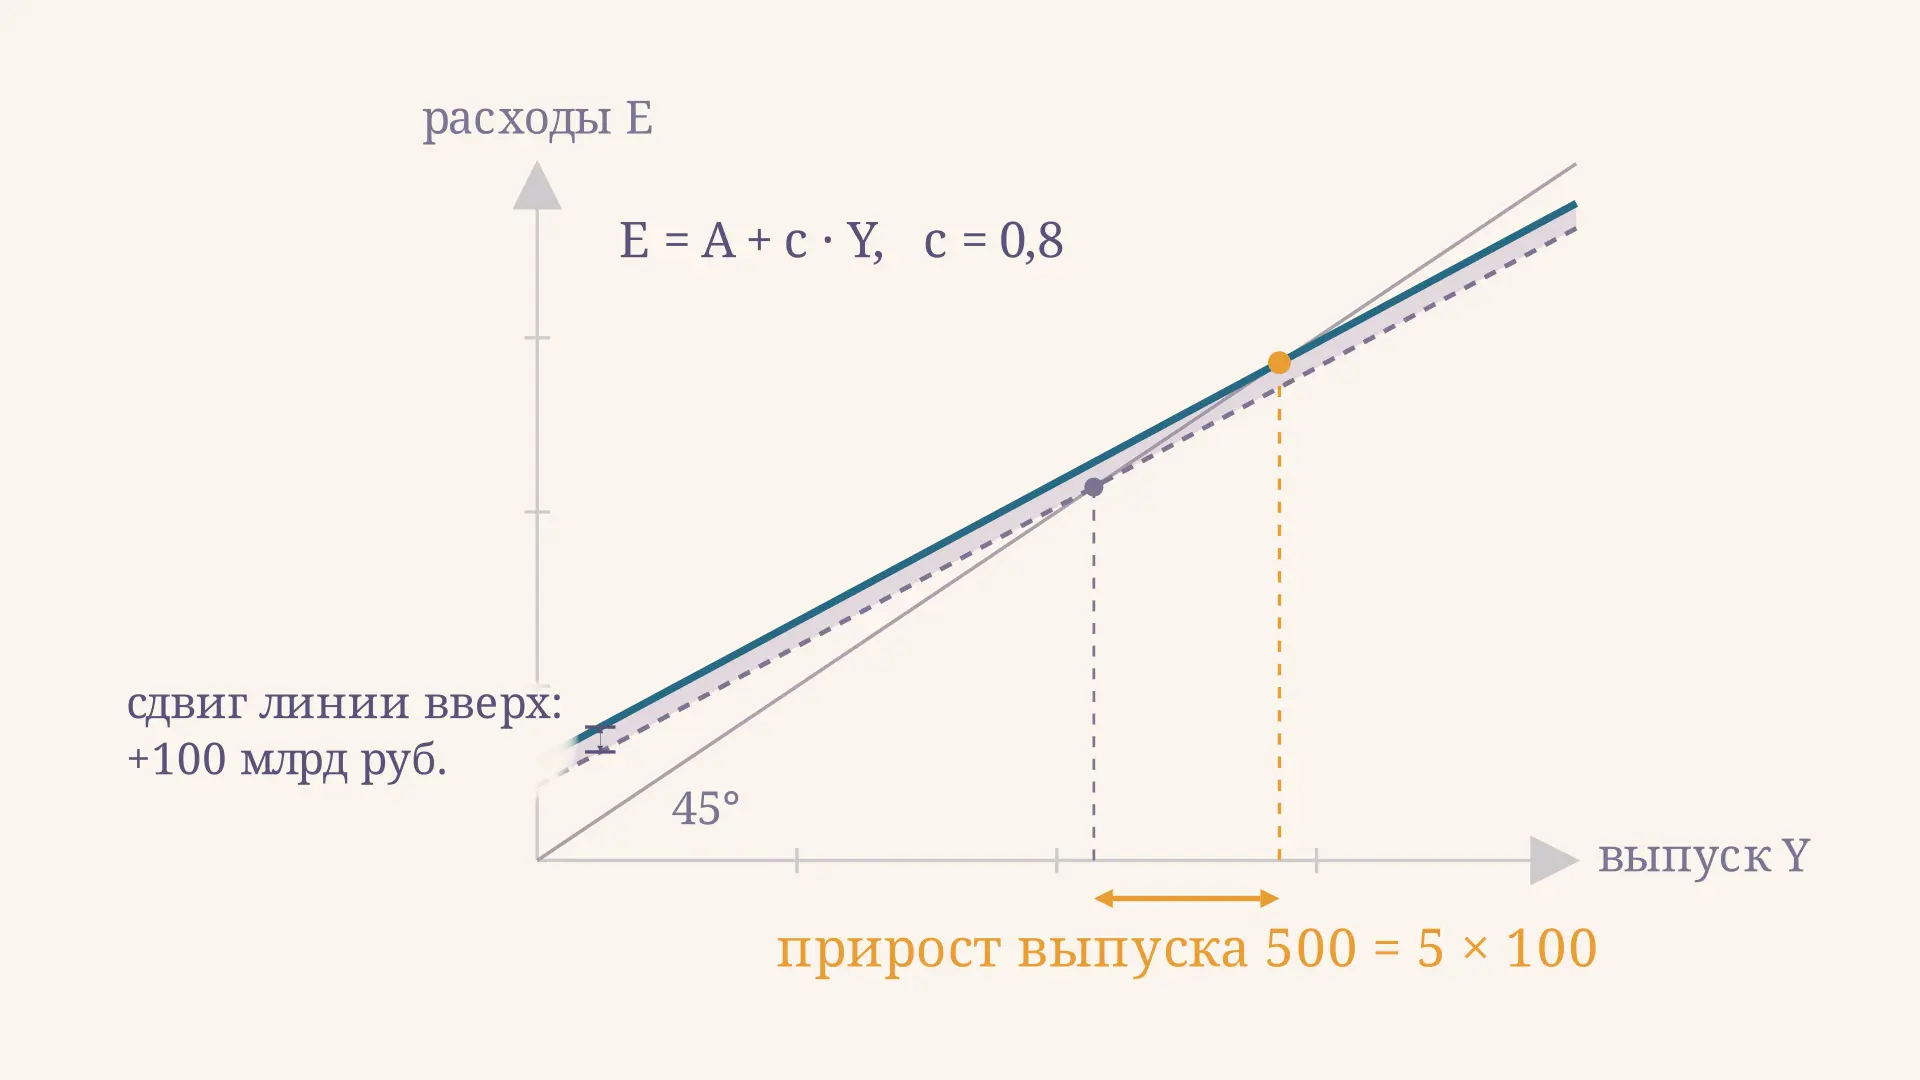
Мультипликатор автономных расходов: формула и расчёт
Мультипликатор автономных расходов: вывод формулы на кейнсианском кресте, раунды расходов, налоговый мультипликатор, правило сбалансированного бюджета и утечки в открытой экономике.
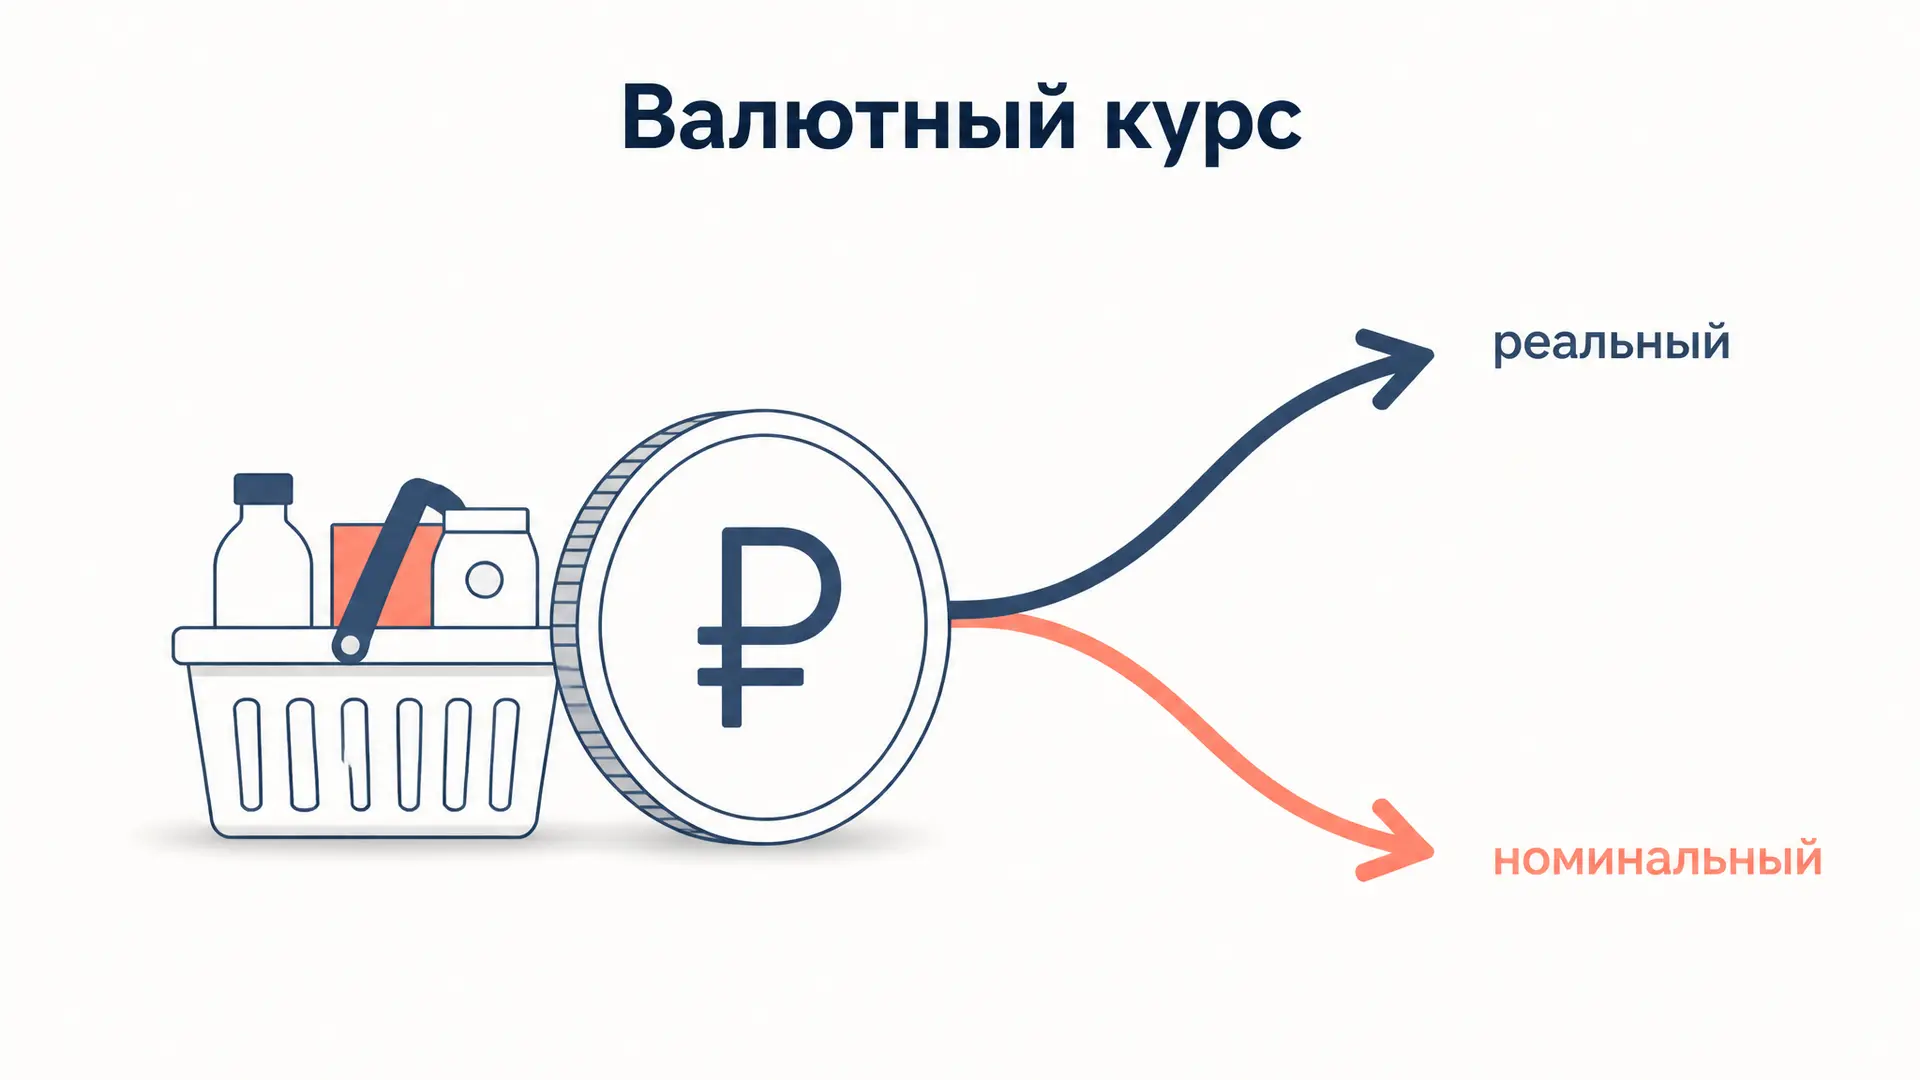
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
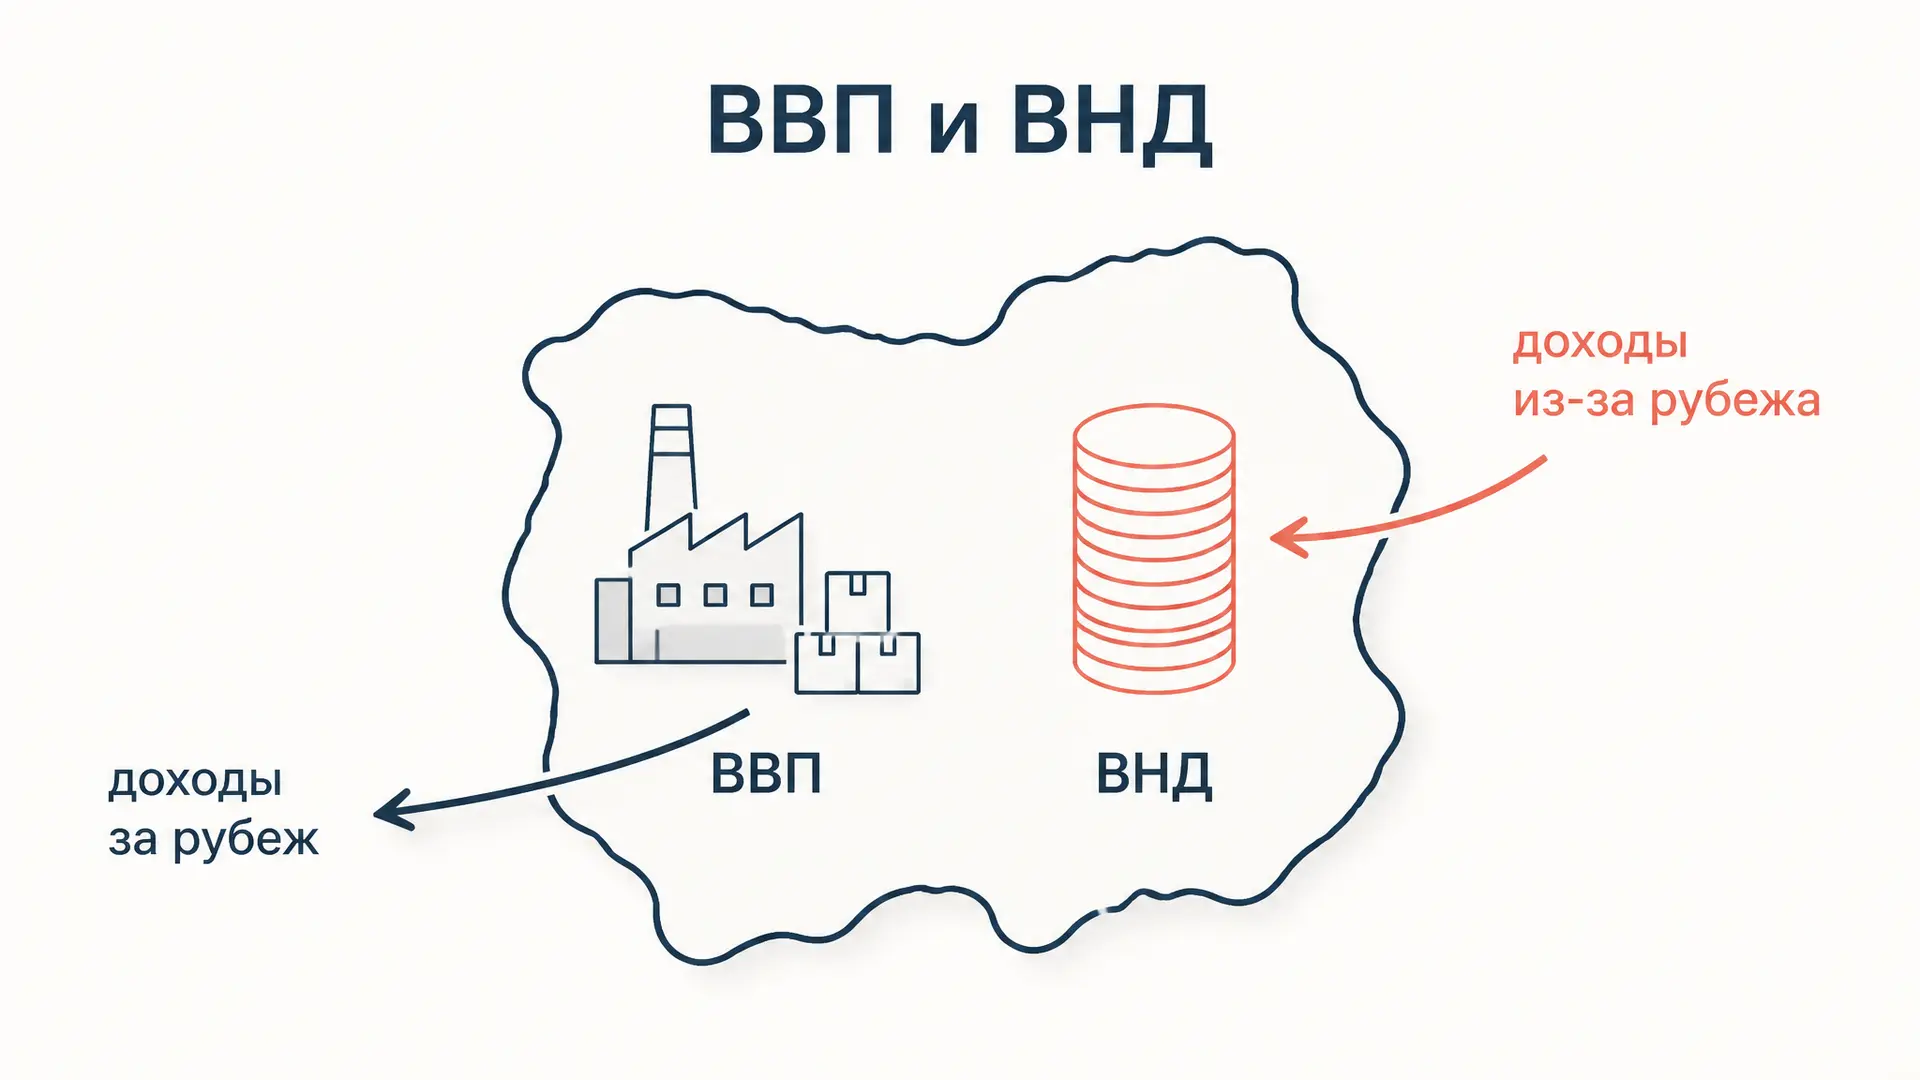
ВНД и ВВП: различие, формула и примеры стран
Чем ВНД отличается от ВВП: территория против резидентов, сальдо первичных доходов, располагаемый ВНД, примеры Ирландии, Люксембурга и России и калькулятор расчёта.
Классическая дихотомия: реальное и номинальное в экономике
Классическая дихотомия простыми словами: чем реальные переменные отличаются от номинальных, при чём тут мысленный эксперимент Юма и почему нейтральность денег работает только в долгом периоде.