Мультипликатор автономных расходов: формула и расчёт
Мультипликатор автономных расходов отвечает на простой вопрос: если государство, фирмы или экспортёры потратили дополнительные 100 млрд рублей, насколько вырастет равновесный выпуск? Ответ Кейнса оказался неожиданным для современников: больше, чем на 100 млрд. Деньги, потраченные одним, становятся доходом другого, часть этого дохода снова тратится, и первоначальный толчок расходится по экономике волнами. Ниже разберём, откуда берётся коэффициент усиления, как он выводится из предельной склонности к потреблению и почему в реальной открытой экономике он в разы скромнее учебного. Калькулятор считает мультипликатор для любых ваших значений склонности к потреблению, налоговой ставки и доли импорта.
Что такое автономные расходы
Совокупные планируемые расходы складываются из потребления, инвестиций, государственных закупок и чистого экспорта. Часть этих расходов зависит от текущего дохода, часть - нет. Потребление домохозяйств обычно записывают как
где - автономное потребление, - предельная склонность к потреблению (MPC), - налоги. Всё, что не привязано к текущему доходу, и есть автономные расходы: автономное потребление, автономные инвестиции , госзакупки , автономная часть экспорта. Обозначим их сумму через . Тогда планируемые расходы линейно зависят от выпуска:
Мультипликатор автономных расходов - это отношение прироста равновесного выпуска к вызвавшему его приросту автономных расходов:
Важно: мультиплицируются именно автономные компоненты. Прирост индуцированного потребления - не причина, а следствие, и отдельного мультипликатора у него нет.
Проверяйте, что подставляете в числитель. Мультиплицируется изменение автономных расходов: прирост госзакупок, автономных инвестиций, автономного потребления или автономного экспорта. Изменение налогов идёт через свой, налоговый мультипликатор, а изменение индуцированного потребления вообще не подставляется: оно уже учтено в знаменателе.
Кейнсианский крест: откуда берётся усиление
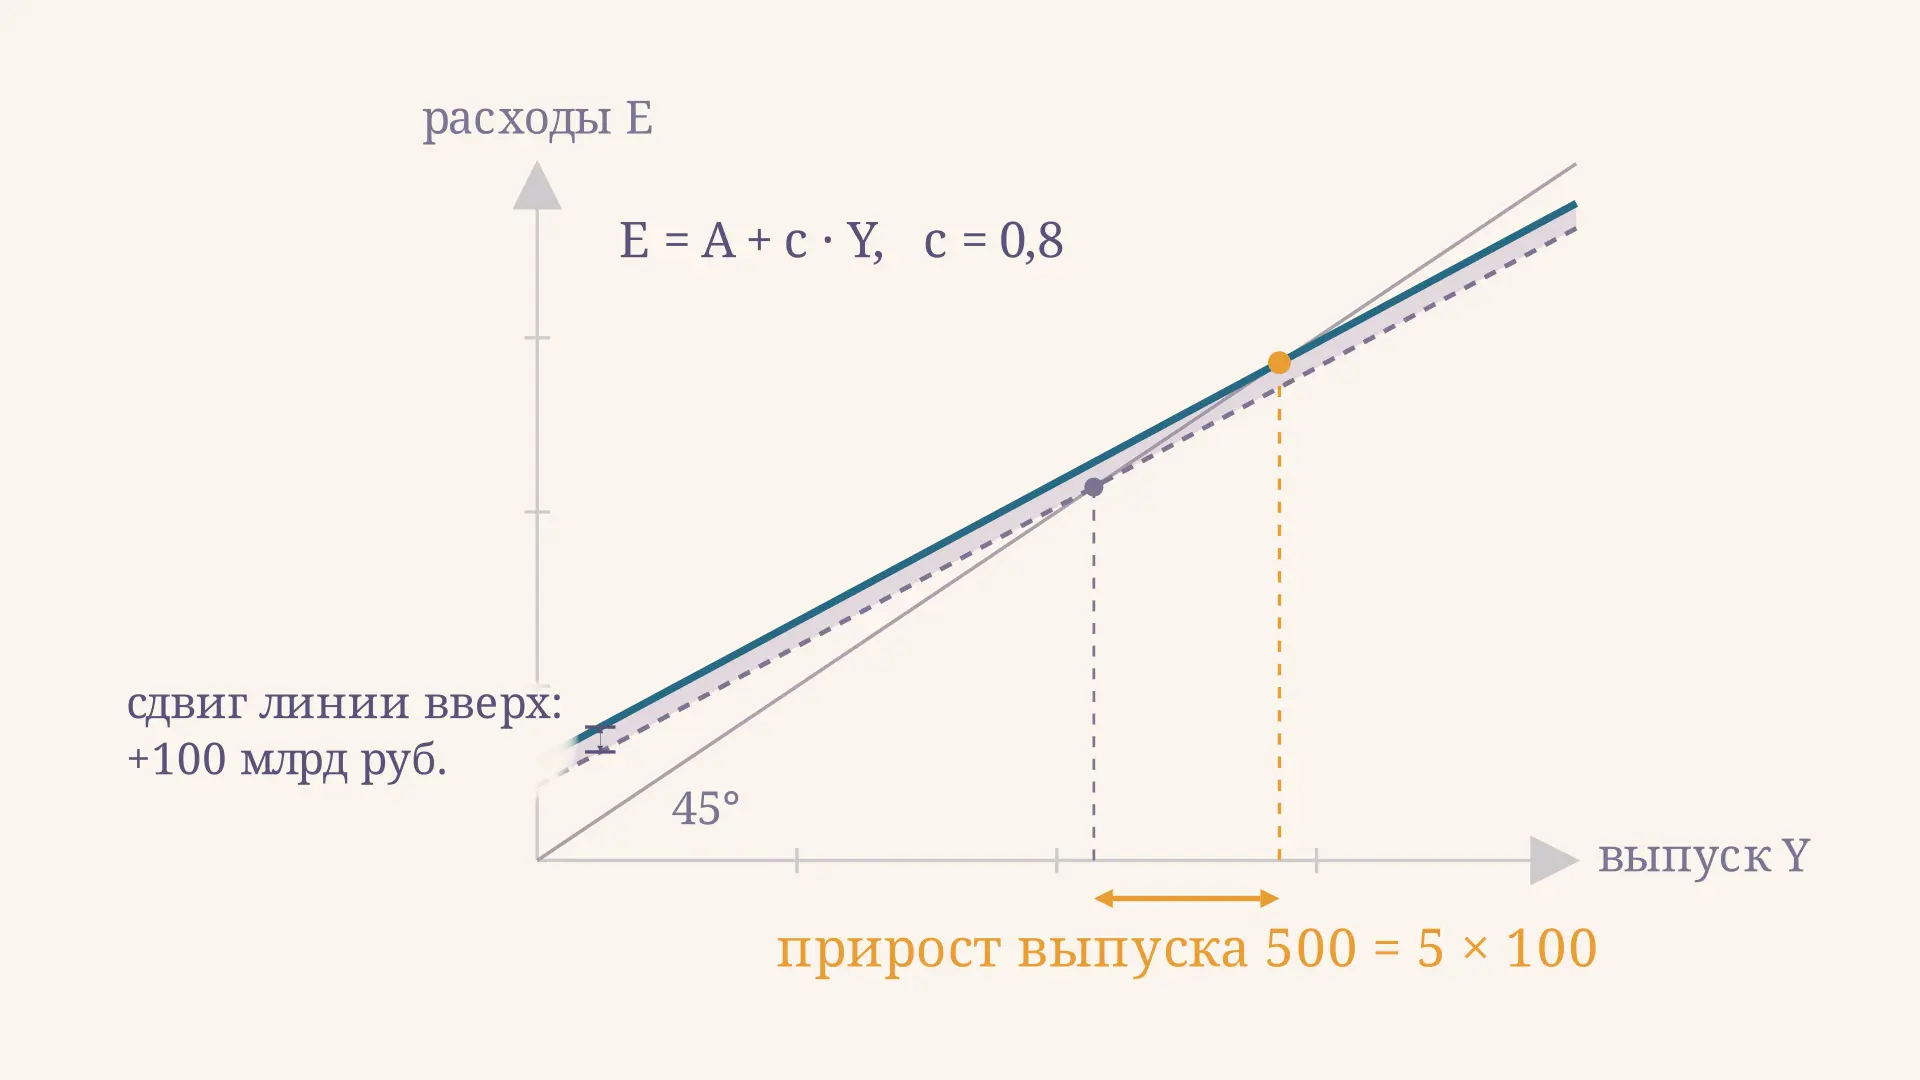
Равновесие на товарном рынке достигается там, где фактический выпуск равен планируемым расходам: . Графически это точка пересечения линии расходов с биссектрисой, идущей под углом 45 градусов. Отсюда и название модели - кейнсианский крест.
Сам механизм подстройки держится на запасах. Если выпуск больше планируемых расходов, непроданная продукция оседает на складах как незапланированные запасы, фирмы сокращают производство, и точка движется к равновесию слева. Если выпуск меньше расходов, запасы разбираются быстрее ожидаемого и производство наращивают. Кейнсианский крест поэтому описывает не мгновенный расчёт, а процесс, в котором объём выпуска подстраивается под спрос при неизменных ценах.
Рост автономных расходов сдвигает линию вверх параллельно самой себе - ровно на величину . Но новая точка пересечения с биссектрисой уходит вправо гораздо дальше, чем на : чем круче наклон линии расходов, тем дальше убегает равновесие.
Алгебраически это видно сразу. Подставим условие равновесия в уравнение расходов:
Значит, приросты связаны тем же коэффициентом:
При мультипликатор равен , и толчок в 100 млрд руб. даёт 500 млрд руб. прироста выпуска. Знаменатель можно записать и через предельную склонность к сбережению : . Формулировка «мультипликатор равен единице, делённой на склонность к сбережению» полезна тем, что сразу подсказывает общий принцип: в знаменателе стоит доля дохода, выбывающая из оборота.
Раунды расходов: геометрическая прогрессия
Формулу можно получить и по-другому, проследив судьбу первого рубля. Государство заказало работ на 100 млрд - это первый раунд. Подрядчики получили 100 млрд дохода и потратили из них долю , то есть 80 млрд - второй раунд. Их поставщики потратят 64 млрд, и так далее. Итоговый прирост выпуска - сумма бесконечной геометрической прогрессии со знаменателем :
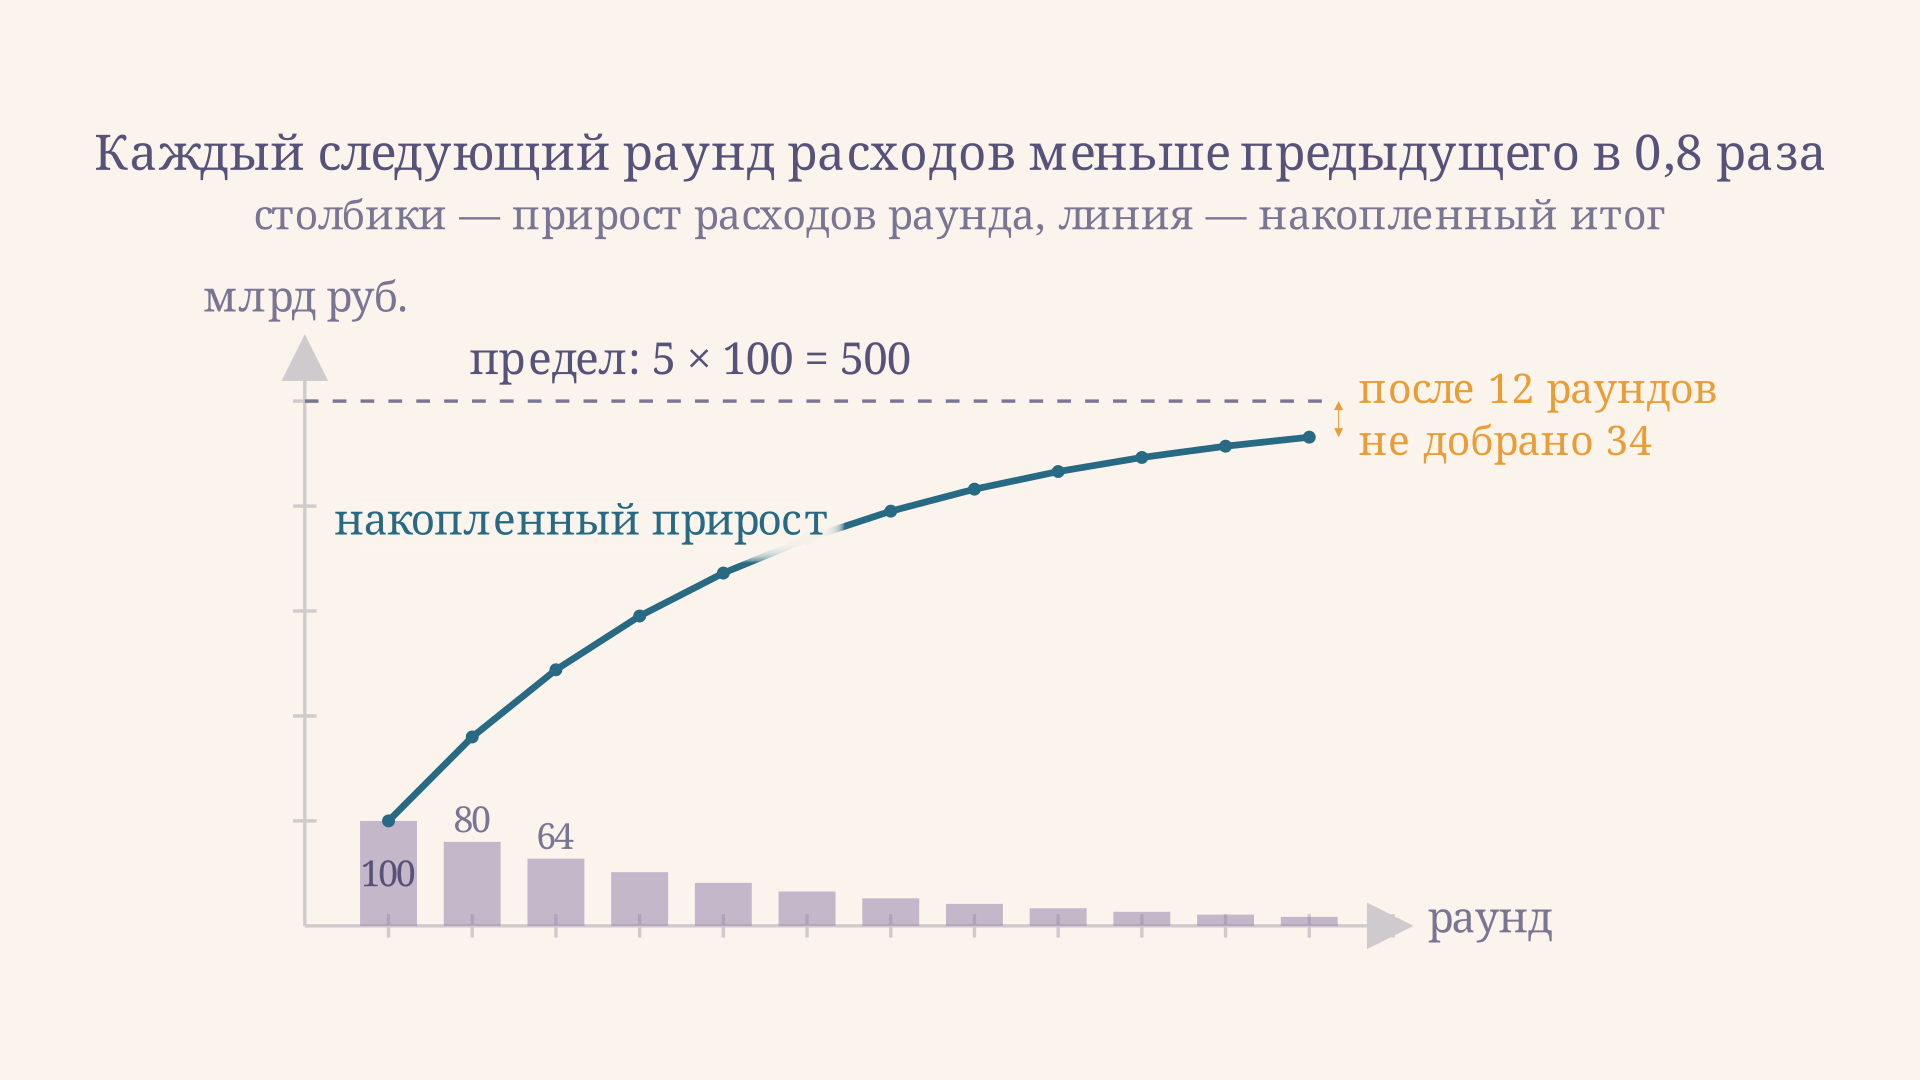
Из картинки видно то, чего не даёт формула: мультипликатор работает не мгновенно. При половина эффекта набирается к четвёртому раунду, девять десятых - к одиннадцатому. В реальном времени раунд - это несколько месяцев, поэтому полный эффект фискального толчка растянут на годы, а учебная формула описывает лишь его предел.
Налоговый мультипликатор и сбалансированный бюджет
Снижение аккордных налогов на ту же сумму работает слабее, чем рост госзакупок. Причина - в первом раунде. Госзакупки целиком становятся расходом, а налоговая скидка сначала попадает в располагаемый доход, и в расход превращается только её доля . Дальше цепочка та же, поэтому
При налоговый мультипликатор равен против у расходного: снижение налогов на 100 млрд даёт 400 млрд прироста выпуска. Знак минус означает противонаправленность: рост налогов сокращает выпуск.
Отсюда следует изящный результат, известный как теорема Хаавельмо, или мультипликатор сбалансированного бюджета. Пусть государство увеличивает и закупки, и аккордные налоги на одну и ту же сумму, так что дефицит бюджета не меняется. Суммарный эффект равен
Мультипликатор сбалансированного бюджета равен единице: выпуск растёт ровно на величину прироста госрасходов. Бюджетная экспансия без займов работает, хотя и вчетверо слабее экспансии в долг. Результат верен для аккордных налогов и теряет точность, как только налог становится пропорциональным доходу.
Утечки: налоги и импорт сжимают мультипликатор
Пока мы считали, что из оборота выбывают только сбережения. В настоящей экономике утечек три: сбережения, налоги и импорт. Если ставка подоходного налога равна , а предельная склонность к импорту - , то в следующий раунд возвращается доля , и мультипликатор принимает общий вид
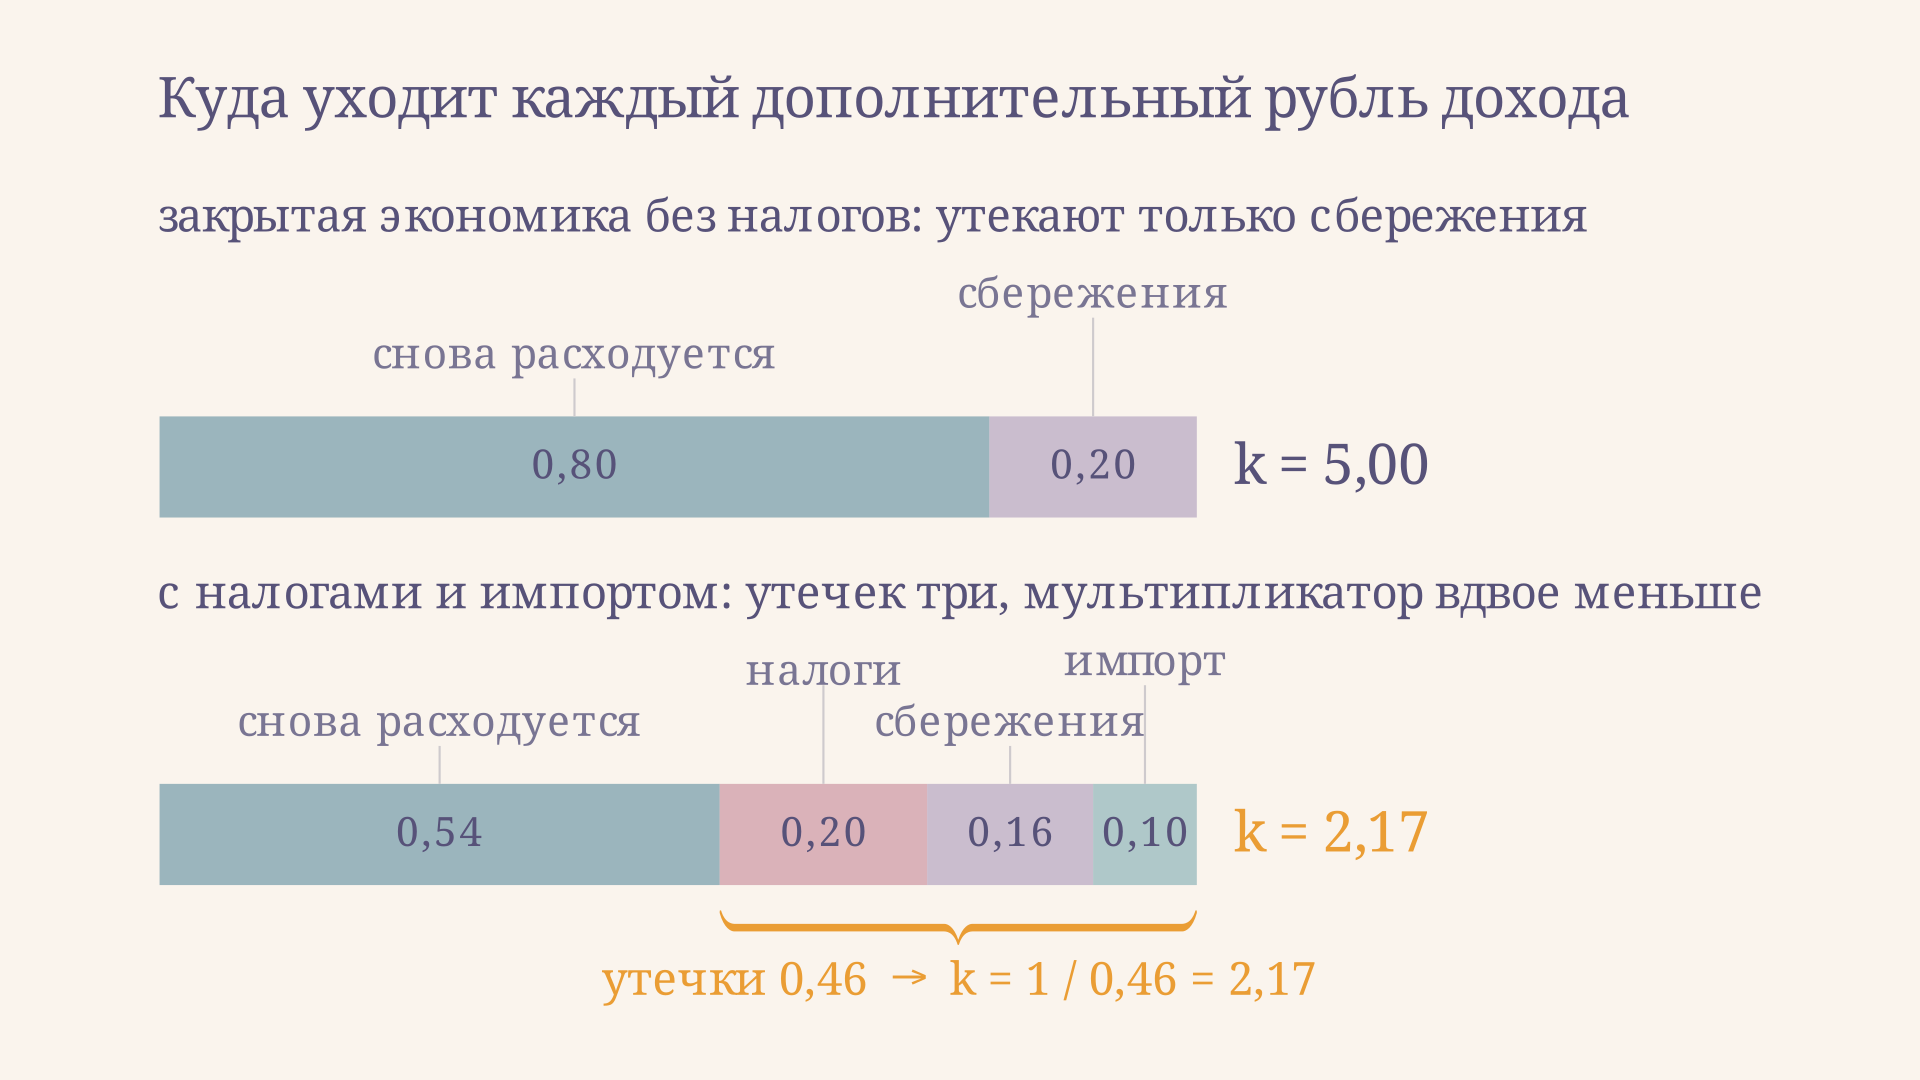
Числа говорят сами за себя. При и ставке налога мультипликатор равен . Добавим импорт с - получим . Открытость экономики и прогрессивное налогообложение работают как встроенные стабилизаторы: они гасят не только подъёмы, но и спады, делая выпуск менее чувствительным к любым шокам спроса.
Сколько составляет мультипликатор на практике
Эмпирические оценки фискальных мультипликаторов обычно лежат в диапазоне от 0,5 до 1,5, то есть заметно ниже даже «утечной» версии формулы. Расхождение объясняют три вещи.
Во-первых, ставка процента в кейнсианском кресте считается фиксированной. Как только мы позволяем ей реагировать на рост спроса, часть эффекта съедает вытеснение частных инвестиций - этот механизм разбирается в модели IS-LM. Во-вторых, модель предполагает незагруженные мощности: при полной занятости дополнительный спрос уходит в цены, а не в реальный выпуск. В-третьих, домохозяйства могут вести себя дальновиднее, чем предполагает простая функция потребления, и сберегать «подарок» в ожидании будущего повышения налогов.
Величина мультипликатора к тому же не постоянна, а зависит от фазы цикла. В глубоком спаде, когда мощности недозагружены, ставка упёрлась в нижнюю границу, а домохозяйства ограничены в кредите и тратят почти весь дополнительный доход, оценки поднимаются к 1,5 и выше. На подъёме та же бюджетная экспансия упирается в занятые ресурсы и растущую ставку, и мультипликатор опускается к 0,5. Отсюда стандартный вывод прикладной макроэкономики: фискальный стимул тем действеннее, чем хуже текущая конъюнктура.
Есть и обратный эффект, усиливающий мультипликатор: прирост выпуска подталкивает фирмы наращивать капитал, и к расходной цепочке добавляются индуцированные инвестиции. Связка расходного мультипликатора с моделью акселератора инвестиций даёт колебательную динамику, которой простой кейнсианский крест не описывает. Сам выпуск при этом измеряется обычным способом, по расходам: .
Частые ошибки
- Мультиплицировать весь прирост расходов, включая индуцированный. В формулу подставляется только автономная часть: если потребление выросло из-за роста дохода, это уже результат, а не причина.
- Путать MPC и среднюю склонность к потреблению. В знаменателе стоит предельная величина - доля дополнительного рубля дохода, а не доля всего потребления в доходе.
- Применять налоговый мультипликатор со знаком плюс. Рост налогов сокращает выпуск, поэтому отрицателен, а «работает» он по модулю слабее расходного.
- Забывать про утечки. В задачах с налоговой ставкой и импортом знаменатель перестаёт быть ; подстановка простой формулы завышает ответ в два раза и более.
- Считать мультипликатор мгновенным. Он описывает предел суммы раундов, а не эффект того же квартала.
FAQ
Чему равен мультипликатор при MPC = 0,75? Простой мультипликатор автономных расходов равен . Налоговый при тех же условиях равен , а мультипликатор сбалансированного бюджета, как и всегда при аккордных налогах, равен единице.
Чем мультипликатор расходов отличается от денежного? Механизм похож, объект разный. Расходный мультипликатор описывает цепочку доходов и трат на товарном рынке и опирается на склонность к потреблению. Денежный мультипликатор описывает кратное расширение депозитов банковской системой и опирается на норму резервирования.
Может ли мультипликатор быть меньше единицы? В модели кейнсианского креста нет: знаменатель меньше единицы, пока в оборот возвращается хоть что-то. Но эмпирические оценки нередко дают значения ниже единицы, потому что в реальности к утечкам добавляются вытеснение инвестиций, рост цен и опережающие сбережения домохозяйств.
Коротко
Мультипликатор автономных расходов равен единице, делённой на долю дохода, выбывающую из кругооборота: в простейшем случае , с учётом налогов и импорта . Геометрически он читается на кейнсианском кресте как горизонтальный сдвиг равновесия при вертикальном сдвиге линии расходов, алгебраически - как сумма геометрической прогрессии раундов трат. Налоговый мультипликатор слабее расходного в раз и отрицателен, а их сумма даёт ровно единицу - мультипликатор сбалансированного бюджета. Учебные значения в районе пяти на практике сжимаются до единицы и ниже за счёт утечек, вытеснения инвестиций и ограничений по загрузке мощностей.
Читайте также
Инфляция спроса и издержек: как различить их на AD-AS
Инфляция спроса и инфляция издержек в модели AD-AS: какая кривая сдвигается в каждом случае, как различить механизмы по динамике выпуска, откуда берётся стагфляция и спираль зарплат.
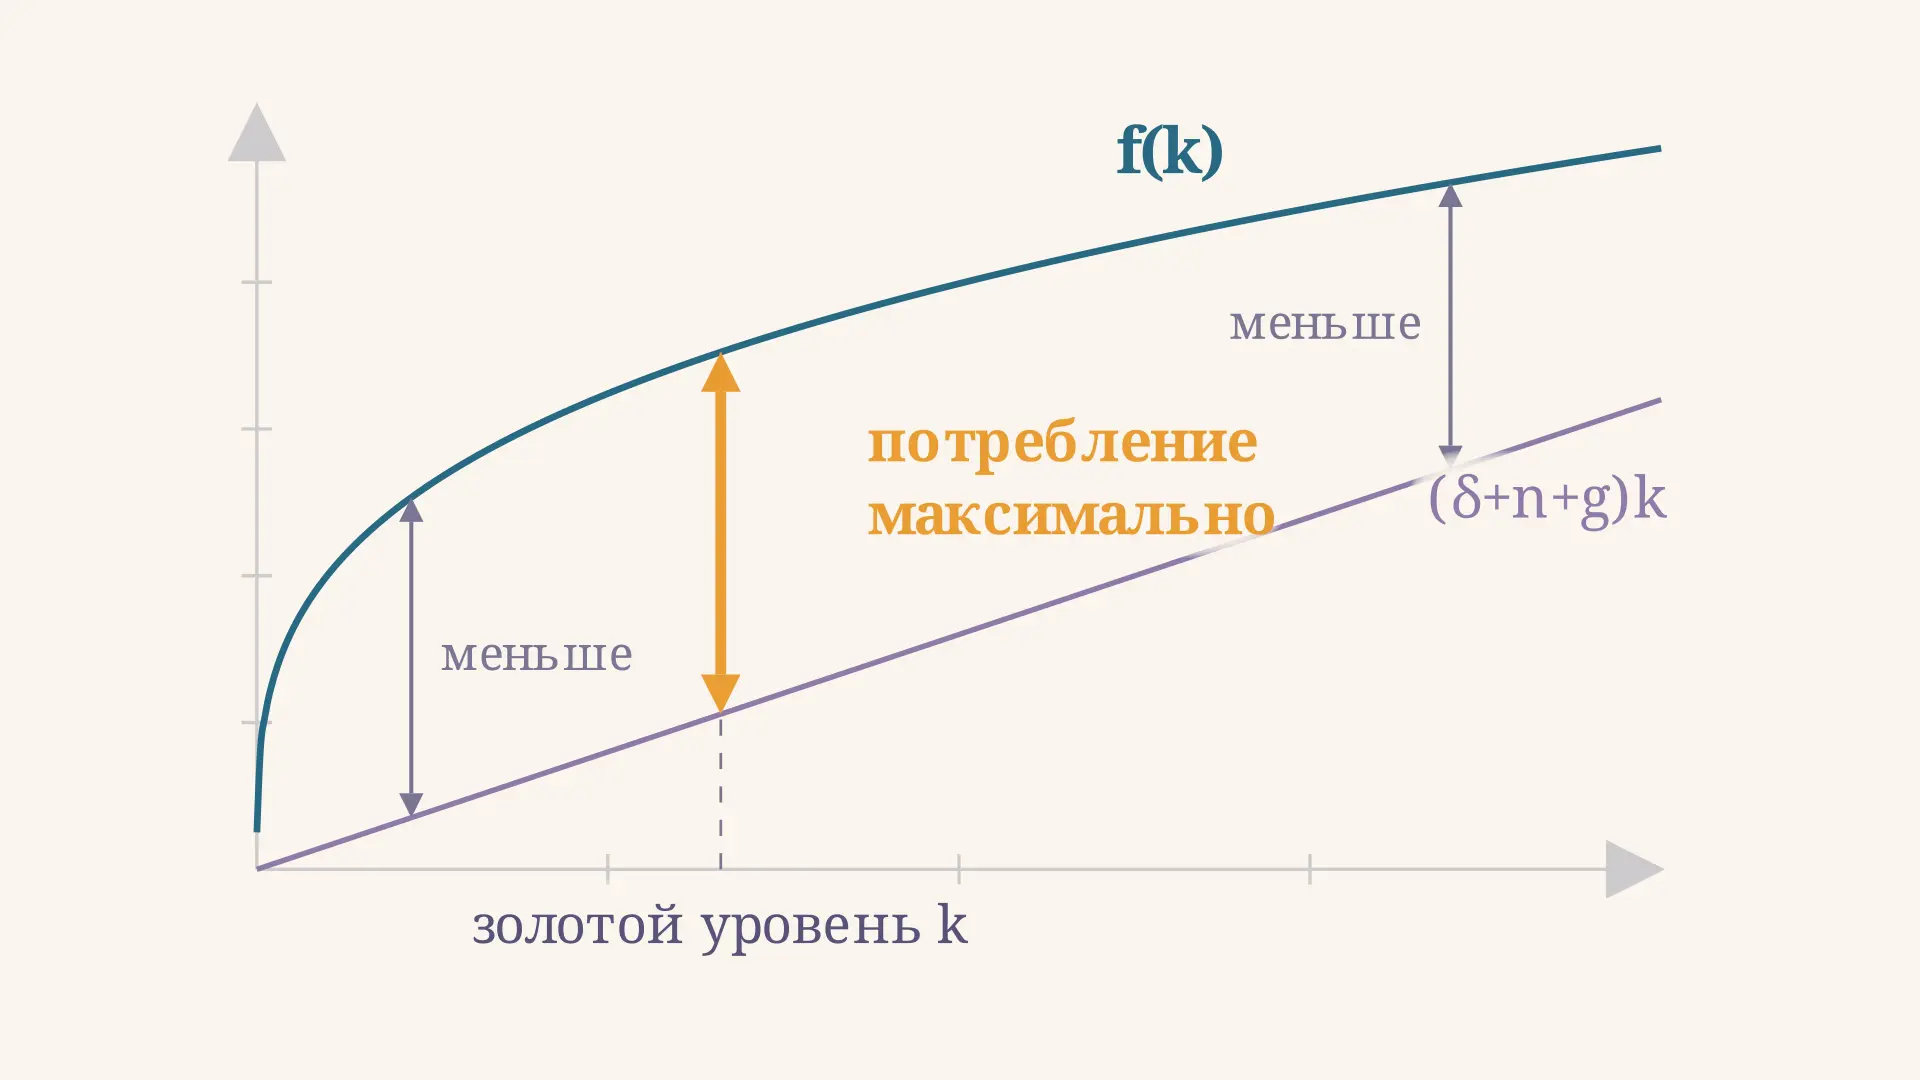
Золотое правило накопления: условие и норма сбережений
Золотое правило накопления в модели Солоу: условие максимума потребления MPK равен сумме выбытия и темпов роста, золотая норма сбережений, перенакопление и цена перехода.
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
ВНД и ВВП: различие, формула и примеры стран
Чем ВНД отличается от ВВП: территория против резидентов, сальдо первичных доходов, располагаемый ВНД, примеры Ирландии, Люксембурга и России и калькулятор расчёта.
Классическая дихотомия: реальное и номинальное в экономике
Классическая дихотомия простыми словами: чем реальные переменные отличаются от номинальных, при чём тут мысленный эксперимент Юма и почему нейтральность денег работает только в долгом периоде.
Дефицит и профицит бюджета: как считают сальдо
Дефицит и профицит бюджета: формула сальдо, структурная и циклическая части, источники покрытия дефицита, уравнение динамики госдолга и бюджетное правило с примерами.